


แพลตฟอร์มยักษ์ใหญ่และบริษัทซอฟต์แวร์ขนาดจิ๋วผงาด โซลูชันจุดเดียวระดับกลางตกอยู่ในอันตราย
 chaincatcher
ผู้เขียนต้นฉบับ: Venture Curator
ผู้แปลต้นฉบับ: Deep Tide TechFlow
บทนำจาก Deep Tide: บริษัทยูนิคอร์นสหรัฐฯ 537 รายยังคงแบกรับมูลค่าประเมินเก่าจากยุคฟองสบู่ปี 2021 ป้าย "AI-native" กำลังเปลี่ยนจากจุดแข็งเป็นจุดเสี่ยง สำหรับผู้ที่กำลังระดมทุนหรือถือสิทธิซื้อหุ้น บทความนี้ช่วยให้คุณแยกแยะได้ว่ามูลค่าใดเป็นของจริง และมูลค่าใดเป็นเพียงตัวเลขทางบัญชีที่ยังไม่ผ่านการพิสูจน์
บริษัทยูนิคอร์นสหรัฐฯ 537 รายยังคงแบกรับมูลค่าประเมินจากยุคฟองสบู่ปี 2021-22 พวกมันยังเป็นจริงอยู่หรือไม่?
ผู้ก่อตั้งและพนักงานยุคแรกมักถูกสอนให้มองมูลค่าประเมินรอบล่าสุดเป็นกระดานคะแนน มันคือตัวเลขบนตารางทุน ตัวเลขในข่าวประชาสัมพันธ์ และตัวเลขที่ทุกคนใช้ประเมินมูลค่าหุ้นของตัวเอง
อย่างไรก็ตาม ข้อมูลใหม่จากรายงานแนวโน้มเชิงปริมาณไตรมาส 3 ปี 2026 ของ PitchBook แสดงให้เห็นว่า สำหรับบริษัทยูนิคอร์นสหรัฐฯ ส่วนใหญ่ ตัวเลขดังกล่าวไม่เคยถูกตลาดทดสอบอย่างแท้จริงมาหลายปีแล้ว
PitchBook ศึกษาบริษัทยูนิคอร์นสหรัฐฯ ที่ยังดำเนินกิจการอยู่ทั้งหมด และจัดกลุ่มตามปีที่พวกเขาระดมทุนรอบที่มีการกำหนดราคาครั้งล่าสุด
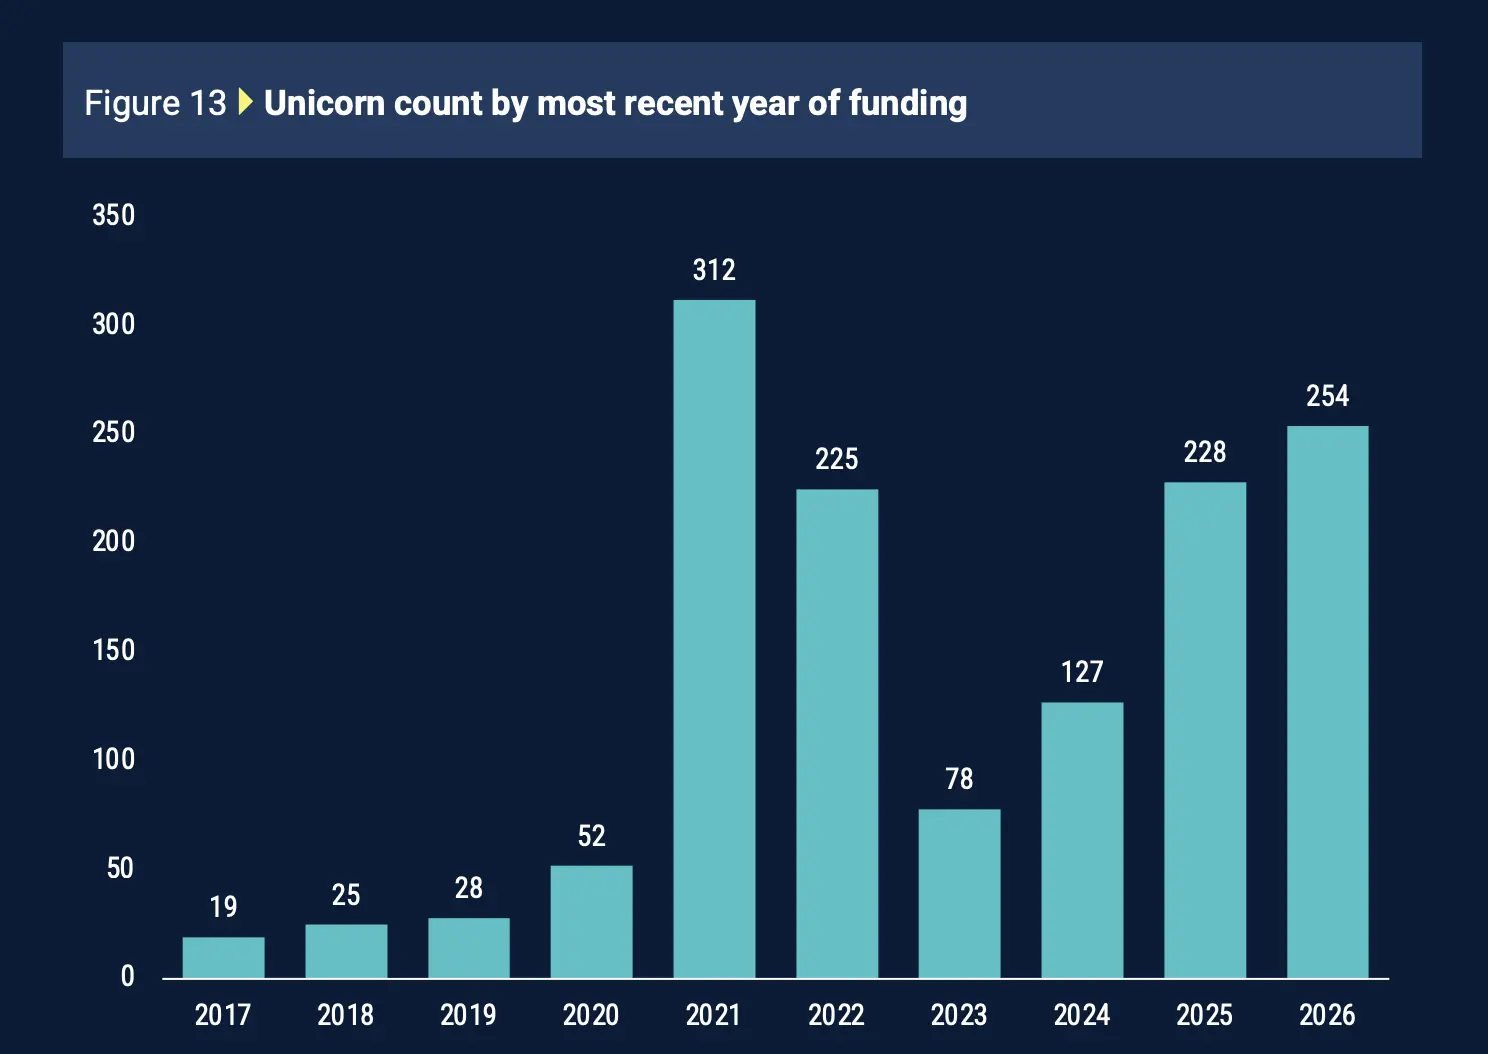
ในบรรดาบริษัทยูนิคอร์นสหรัฐฯ ที่ยังดำเนินกิจการอยู่ 964 ราย มี 312 รายที่ระดมทุนครั้งล่าสุดในปี 2021 และอีก 225 รายในปี 2022 นั่นหมายความว่ามี 537 บริษัท (ประมาณ 56% ของกลุ่มยูนิคอร์นทั้งหมด) ยังคงแบกรับมูลค่าประเมินที่ตั้งไว้ในช่วงเวลาที่การระดมทุนแพงที่สุดในประวัติศาสตร์ venture capital
เงินสดจะไม่กลับมาเพื่อให้ตรงกับตัวเลขเหล่านั้น การจัดสรรเงินของกองทุนร่วมลงทุนอยู่ที่เพียง 7.9% ของมูลค่าสินทรัพย์สุทธิ ซึ่งเกือบครึ่งหนึ่งของค่าเฉลี่ยระยะยาวที่ 14.5% PitchBook ชี้ว่าผลตอบแทนของกองทุนถูกฉุดรั้งโดยตรงจากมูลค่าประเมินที่สูงเกินจริงระหว่างปี 2020 ถึง 2022
เมื่อบริษัทเหล่านี้ทดสอบราคาจริง พวกเขามักจะไม่รอด นักลงทุนในตลาดสาธารณะปฏิเสธที่จะจ่ายราคาตลาดเอกชน Chime มีมูลค่าประเมินตอน IPO ลดลงอย่างมากจากจุดสูงสุดในตลาดเอกชน และผู้ซื้อในตลาดรองเสนอส่วนลดที่มากกว่ามากสำหรับบริษัทที่ระดมทุนรอบสุดท้ายเมื่อหลายปีก่อน เทียบกับบริษัทที่เพิ่งระดมทุนเสร็จ
เบื้องหลังยังมีแนวโน้มที่สอง บริษัทเหล่านี้หลายแห่งไม่ได้หยุดนิ่งเพราะไปต่อไม่ได้ แต่เลือกที่จะไม่ระดมทุนหรือเข้าตลาด เพราะเหตุการณ์กำหนดราคาใหม่ใดๆ อาจบังคับให้พวกเขาเผชิญกับตัวเลขที่ต่ำกว่า การคงสถานะเอกชนและเงียบไว้ทำให้มูลค่าประเมินปี 2021 ยังคงอยู่บนกระดาษ นี่คือเหตุผลที่ตลาดสามารถมีทั้งมูลค่าทางบัญชีสูงเป็นประวัติการณ์และมูลค่าที่ถูกกักขังสูงเป็นประวัติการณ์พร้อมกันได้
ถ้าอย่างนั้น กระแสยูนิคอร์นเป็นเรื่องจริง หรือเป็นเพียงตัวเลขที่ยังไม่ผ่านการพิสูจน์?
สำหรับหลายบริษัท ทั้งสองอย่างอาจเป็นจริง บางบริษัทเติบโตจนถึงมูลค่าประเมินปี 2021 จริงๆ และสามารถรักษามันไว้ได้อย่างสบายๆ ในวันนี้ แต่ตลาดไม่สามารถยืนยันได้ว่าบริษัทไหนอยู่ในกลุ่มนี้ เพราะพวกเขาไม่ได้ระดมทุนหรือขายในราคาจริงตั้งแต่นั้นมา มูลค่าประเมินเมื่อสี่ปีก่อนไม่ใช่เรื่องโกหก เพียงแต่ยังไม่ผ่านการพิสูจน์
นี่คือสิ่งที่ผู้ก่อตั้งและพนักงานต้องระมัดระวัง
หากบริษัทของคุณระดมทุนครั้งล่าสุดในปี 2021 หรือ 2022 มูลค่าประเมินบนตารางทุนคือตัวเลขในแง่ดีที่สุดที่คุณเคยมี และไม่จำเป็นต้องเท่ากับมูลค่าที่แท้จริงในวันนี้ สิ่งนี้ส่งผลต่อวิธีที่คุณเจรจารอบถัดไป วิธีพิจารณาการใช้สิทธิซื้อหุ้น และวิธีอธิบายให้ทีมฟังว่าสิทธิซื้อหุ้นของพวกเขาหมายถึงอะไร นักลงทุนก็เช่นกัน หากกองทุนแสดงกำไรที่ยังไม่เกิดขึ้นจริงที่แข็งแกร่งสำหรับบริษัทเหล่านี้ นั่นเป็นเพียงการรายงานตัวเลขทางบัญชี ไม่ใช่เงินสดจริง
ความเสี่ยงที่แท้จริงไม่ใช่ว่ามูลค่าประเมินอาจต่ำกว่าที่เห็น แต่คือการที่คุณใช้ตัวเลขที่ตั้งไว้ในปี 2021 เป็นราคาที่ตลาดยังเต็มใจจ่ายให้คุณในวันนี้ เมื่อคุณตัดสินใจเรื่องการระดมทุน การจ้างงาน หรือการใช้สิทธิซื้อหุ้น
การเรียกสตาร์ทอัพว่า "AI-native" อาจทำร้ายมูลค่าประเมินของคุณได้หรือไม่?
การวางตำแหน่งตัวเองเป็นบริษัท AI ยังคงได้รับส่วนเพิ่มมูลค่า แต่นักลงทุนเริ่มถามคำถามที่สองมากขึ้น: บริษัทนี้มีคูเมืองที่แท้จริงจาก AI มากแค่ไหน?
ข้อมูลในการวิเคราะห์นี้ชี้ว่าตลาดเริ่มจัดบริษัทที่มีป้าย "AI-native" เดียวกันให้อยู่ในหมวดหมู่ที่แตกต่างกันอย่างสิ้นเชิง
ส่วนเพิ่มของ AI ยังคงมีอยู่: ข้อมูลครึ่งแรกของปี 2026 จาก Carta แสดงให้เห็นว่าสตาร์ทอัพ AI ระดมทุนในรอบ seed ได้จำนวนใกล้เคียงกับบริษัทที่ไม่ใช่ AI แต่มีมูลค่าประเมินสูงกว่าประมาณ 50%
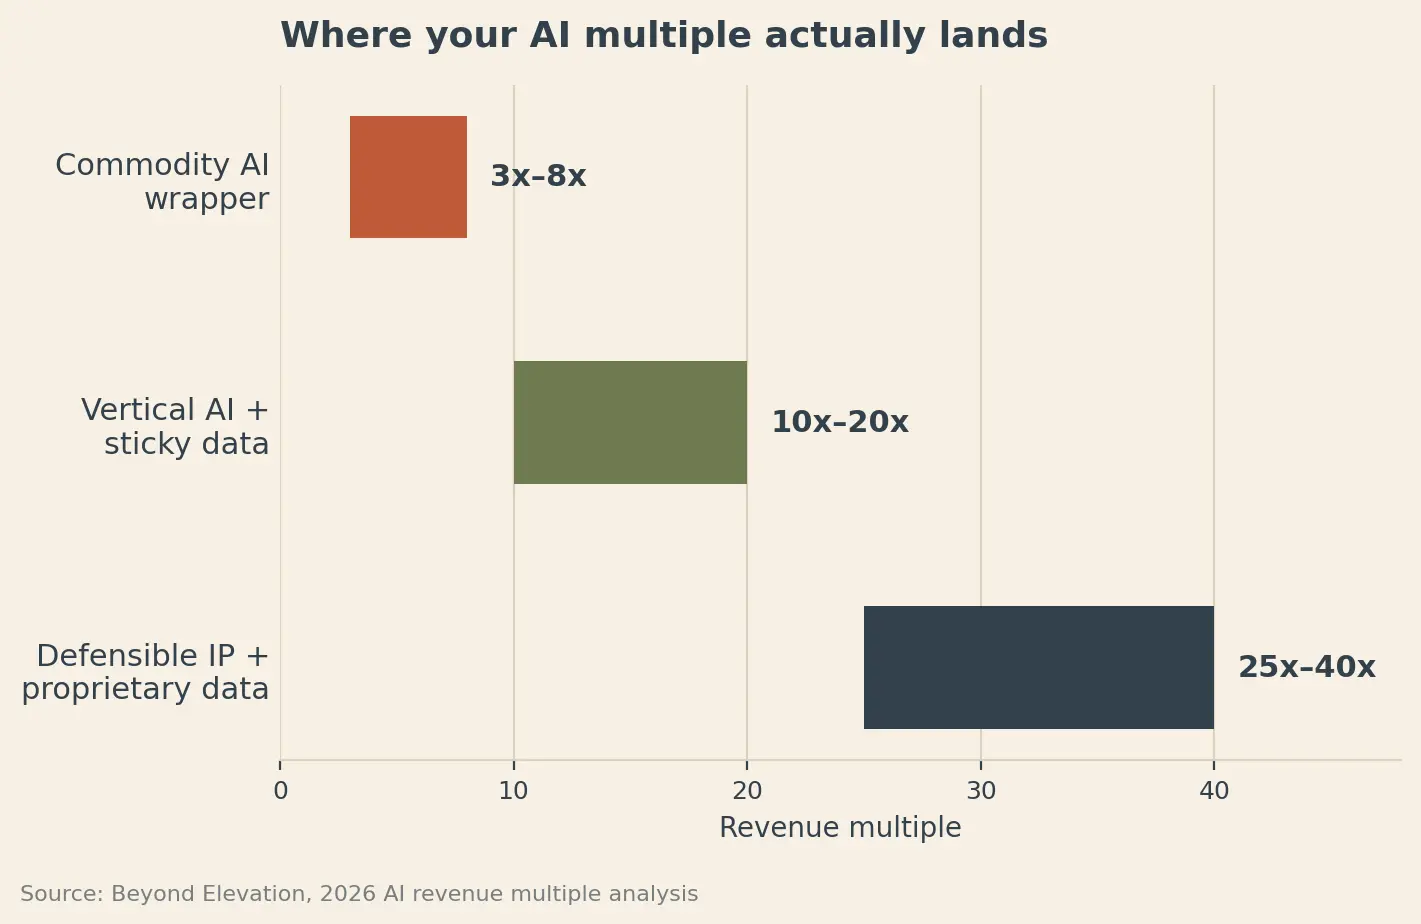
อย่างไรก็ตาม ไม่ใช่ทุกบริษัท AI จะได้รับส่วนเพิ่มเท่ากัน: การวิเคราะห์จัดกลุ่มบริษัท AI เปลือกนอกที่กลายเป็นสินค้าโภคภัณฑ์ไว้ที่ 3 ถึง 8 เท่าของรายได้ ผลิตภัณฑ์ AI แนวตั้งที่มีข้อมูลเฉพาะที่มีความเหนียวแน่นไว้ที่ 10 ถึง 20 เท่า และบริษัทที่มีทรัพย์สินทางปัญญาและข้อมูลเฉพาะอย่างแท้จริงไว้ที่ 25 ถึง 40 เท่า
ยิ่งบริษัทเติบโตมากเท่าไร การตรวจสอบก็ยิ่งเข้มงวดมากขึ้น: ในรอบ seed บริษัทที่ไม่มีทรัพย์สินทางปัญญาที่ปกป้องได้จะมีส่วนลดมูลค่าประเมินสูงกว่าบริษัทที่มีคูเมืองแข็งแกร่งกว่า 20% ถึง 30% เมื่อถึงรอบ Series A ช่องว่างนี้ขยายเป็น 30% ถึง 40%
สิ่งนี้อธิบายว่าทำไมการเพิ่ม AI เข้าไปในผลิตภัณฑ์เพียงอย่างเดียวจึงมีความหมายน้อยลงเรื่อยๆ
นักลงทุนต้องการรู้มากขึ้นว่า เมื่อคุณดึงป้าย AI ออกแล้ว จะเหลืออะไรอยู่
สตาร์ทอัพรายอื่นสามารถสร้างผลิตภัณฑ์โดยเรียกใช้ API ของโมเดลพื้นฐานเดียวกันได้หรือไม่? ลูกค้าใหม่แต่ละรายสร้างข้อมูลเฉพาะที่ทำให้ผลิตภัณฑ์ดีขึ้นอย่างวัดผลได้เมื่อเวลาผ่านไป เช่น ความแม่นยำ เวลาในการแก้ปัญหา หรือคุณภาพการจับคู่หรือไม่? ซอฟต์แวร์ฝังลึกในเวิร์กโฟลว์จนการเปลี่ยนออกเป็นเรื่องเจ็บปวดหรือไม่? หลังจากปริมาณการอนุมานเพิ่มขึ้นสิบเท่า เศรษฐศาสตร์ต่อหน่วยยังคงสมเหตุสมผลหรือไม่?
คำถามเหล่านี้ชี้ไปที่สี่ทิศทางที่ผู้ก่อตั้งควรตรวจสอบก่อนการระดมทุนรอบถัดไป: ความแตกต่างทางเทคโนโลยี ข้อมูลเฉพาะ การล็อกอินเวิร์กโฟลว์ และเศรษฐศาสตร์ต่อหน่วยเมื่อขยายขนาด
การทดสอบความแตกต่างทางเทคโนโลยีที่แท้จริงนั้นง่ายอย่างไม่คาดคิด: เปลี่ยนโมเดลพื้นฐาน หากเปลี่ยนผู้ให้บริการโมเดลหลักของคุณเป็นโมเดลระดับเดียวกันแล้วผลิตภัณฑ์แทบไม่เปลี่ยนแปลง นักลงทุนอาจมองไม่เห็นคูเมืองทางเทคโนโลยี
สำหรับข้อมูลเฉพาะ แค่จำนวนผู้ใช้ไม่เพียงพอ สัญญาณที่แข็งแกร่งกว่าคือการใช้งานที่เพิ่มขึ้นสร้างข้อมูลที่ทำให้ผลิตภัณฑ์ดีขึ้นอย่างวัดผลได้เมื่อเวลาผ่านไป เช่น ความแม่นยำ เวลาในการแก้ปัญหา หรือคุณภาพการจับคู่ที่ดีขึ้น
ความลึกของเวิร์กโฟลว์เป็นอีกเบาะแสหนึ่ง หากลูกค้าที่ผสานรวมผลิตภัณฑ์อย่างลึกซึ้งแสดงอัตราการรักษาลูกค้าและการขยายตัวที่ดีขึ้นอย่างต่อเนื่อง ผู้ก่อตั้งก็มีหลักฐานที่เป็นรูปธรรมของต้นทุนการเปลี่ยน แทนที่จะเป็นเพียงคำกล่าวอ้างว่าผลิตภัณฑ์เหนียวแน่น
จากนั้นคือโมเดลเศรษฐศาสตร์ ผลิตภัณฑ์ AI อาจมีอัตรากำไรที่ดีที่ปริมาณการใช้งานปัจจุบัน แต่หากปริมาณการอนุมานขยายตัวสิบเท่า สถานการณ์อาจเปลี่ยนไปอย่างสิ้นเชิง การคำนวณเหล่านี้ให้ชัดเจนก่อนนักลงทุนจะช่วยเปิดเผยว่าธุรกิจนี้แข็งแกร่งขึ้นจริงเมื่อขยายขนาดหรือไม่
นี่ทำให้วิวัฒนาการของส่วนเพิ่ม "AI-native" น่าสนใจอย่างยิ่ง
สิบแปดเดือนที่แล้ว แค่เกี่ยวข้องกับ AI ก็ช่วยเสริมเรื่องเล่าการระดมทุนได้อย่างมาก เมื่อสตาร์ทอัพใช้คำพูดเดียวกันมากขึ้น นักลงทุนก็มีเหตุผลมากขึ้นที่จะสำรวจสิ่งที่อยู่ใต้ผิวน้ำ
ป้าย AI ช่วยให้คุณเข้าไปอยู่ในบทสนทนาได้ แต่สิ่งที่เพิ่มมูลค่ามากขึ้นเรื่อยๆ คือการพิสูจน์ว่าสิ่งที่คุณสร้างขึ้นทำไมจึงยากต่อการลอกเลียนแบบเมื่อเติบโตขึ้น
ปรากฏการณ์บาร์เบลของซอฟต์แวร์: AI กำลังจะฆ่าชั้นกลางของตลาดซอฟต์แวร์
AI กำลังทำให้การพัฒนาซอฟต์แวร์ถูกลงและเร็วขึ้นอย่างมาก นี่ฟังดูดีสำหรับสตาร์ทอัพ แต่มันอาจกัดกร่อนคูเมืองบางอย่างที่ปกป้องบริษัทซอฟต์แวร์มานานหลายทศวรรษ
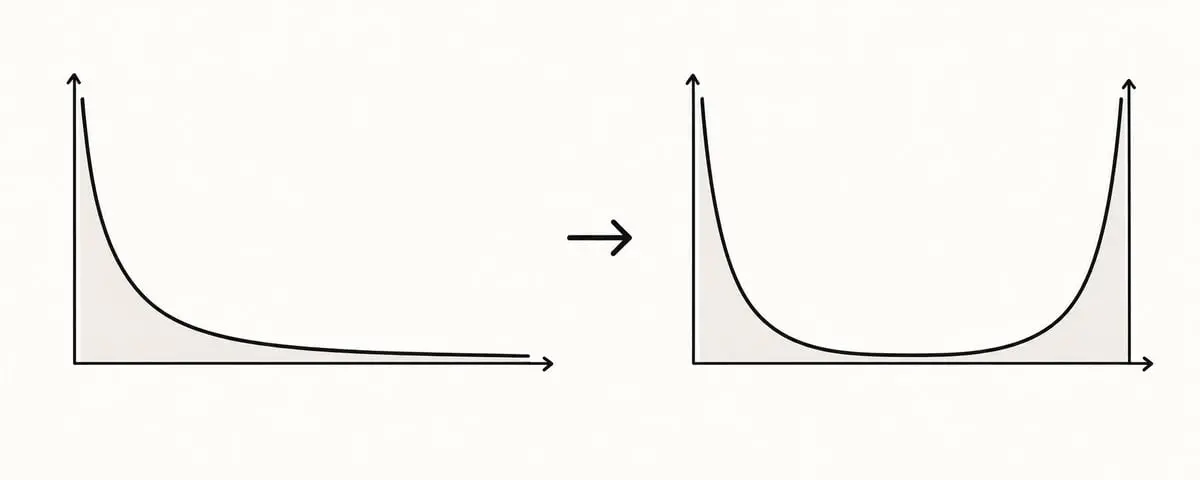
Mike Vernal จาก Conviction เปรียบเทียบได้น่าสนใจ: ซอฟต์แวร์อาจกำลังมุ่งสู่โครงสร้าง "บาร์เบล" คล้ายกับที่เกิดขึ้นกับธุรกิจหนังสือพิมพ์หลังจากอินเทอร์เน็ตเปลี่ยนแปลงมัน
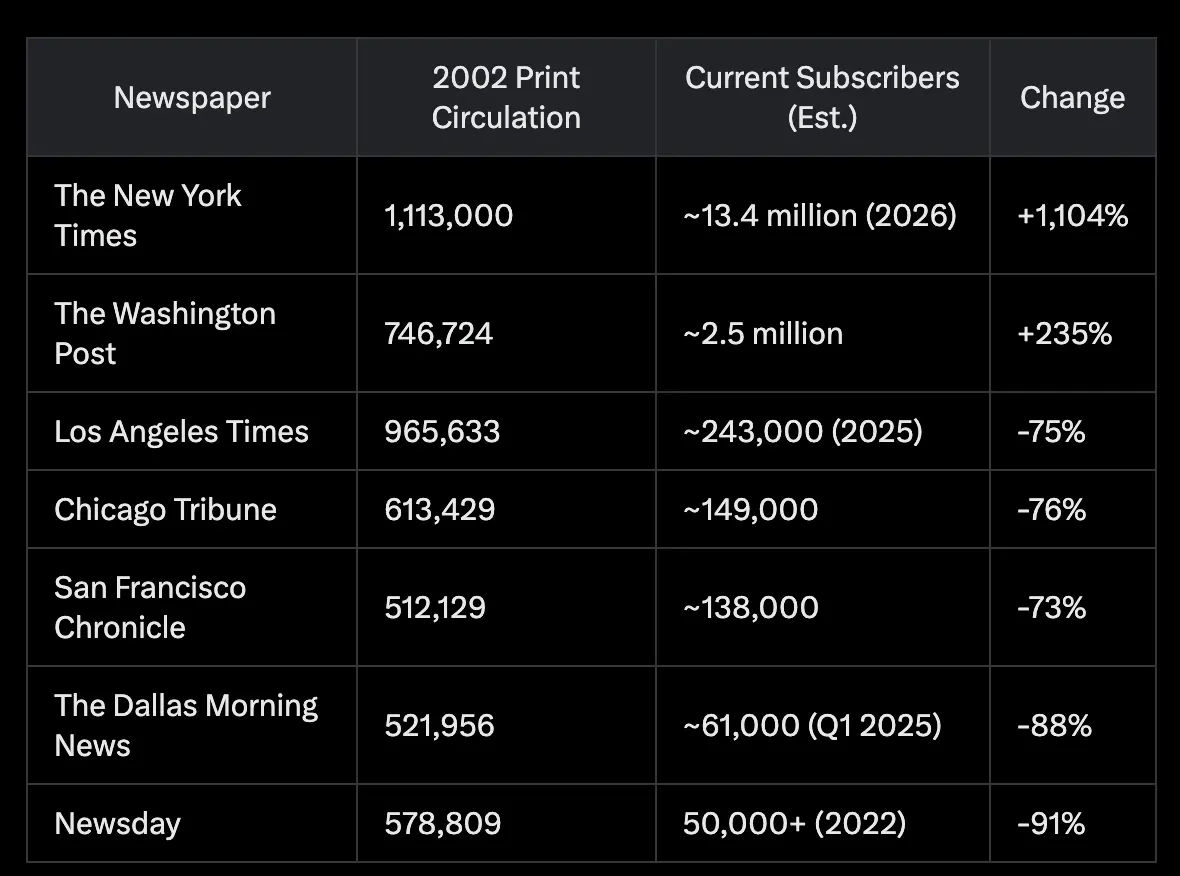
ก่อนอินเทอร์เน็ต หนังสือพิมพ์ท้องถิ่นได้ประโยชน์จากต้นทุนการจัดจำหน่ายที่สูง เมื่อการจัดจำหน่ายแทบจะฟรี ชั้นกลางส่วนใหญ่ก็หายไป สิ่งพิมพ์ระดับโลกไม่กี่รายใหญ่ขึ้น ในขณะเดียวกันก็มีสิ่งพิมพ์อิสระและเฉพาะกลุ่มนับพันรายเกิดขึ้น
Vernal เชื่อว่า AI อาจสร้างโครงสร้างคล้ายกันในวงการซอฟต์แวร์
คูเมืองซอฟต์แวร์แบบดั้งเดิมมักมาจากสามสิ่ง:
- การสร้างผลิตภัณฑ์มีราคาแพง
- การเปลี่ยนระบบเป็นเรื่องเจ็บปวด
- การผสานรวมสร้างระบบนิเวศที่ทรงพลัง
AI ทำให้ทั้งสามอย่างอ่อนแอลง คู่แข่งสามารถลอกเลียนฟีเจอร์ได้เร็วขึ้น การย้ายระบบสามารถเป็นอัตโนมัติมากขึ้น และ AI ทำให้การผสานรวมง่ายขึ้นอย่างมาก
ผลลัพธ์ที่เป็นไปได้คือตลาดที่แข็งแกร่งอย่างยิ่งทั้งสองขั้ว:
แพลตฟอร์มยักษ์ใหญ่: บริษัทไม่กี่รายอาจครองหมวดหมู่การจัดซื้อทั้งหมด เช่น การขาย การตลาด การเงิน ทรัพยากรบุคคล กฎหมาย หรือการดูแลสุขภาพ พวกเขาไม่ได้ขายเครื่องมือแคบๆ แต่ขยายตัวอย่างต่อเนื่องจนกลายเป็นระบบที่ลูกค้าใช้สำหรับเกือบทุกอย่าง
ธุรกิจซอฟต์แวร์ขนาดจิ๋ว: ที่อีกขั้วหนึ่ง เครื่องมือเขียนโปรแกรม AI อาจทำให้คนนับล้านสร้างซอฟต์แวร์เฉพาะเจาะจงสูงสำหรับตัวเอง บริษัทของตน หรือลูกค้ากลุ่มเล็ก บางรายอาจเติบโตเป็นธุรกิจเฉพาะกลุ่มที่ทำกำไรได้
ชั้นกลางที่น่าอึดอัด: โซลูชันจุดเดียวระดับกลางอาจเผชิญแรงกดดันมากที่สุด หากแพลตฟอร์มขนาดใหญ่เพิ่มฟีเจอร์ของพวกเขาได้อย่างต่อเนื่อง และทีมเล็กสามารถสร้างผลิตภัณฑ์แคบๆ ขึ้นมาใหม่ได้ในราคาถูก การป้องกันตัวเองในฐานะเครื่องมืออิสระก็ยากขึ้น
การเปรียบเทียบกับ Amazon แสดงให้เห็นว่าคูเมืองใหม่อาจมีหน้าตาอย่างไร Amazon เริ่มจากสิ่งที่ลอกเลียนได้ค่อนข้างง่าย: ขายหนังสือออนไลน์ ความสามารถในการป้องกันมาจากการลงทุนซ้ำอย่างต่อเนื่องหลายทศวรรษในด้านโลจิสติกส์ โครงสร้างพื้นฐาน เทคโนโลยี และการจัดส่ง
AI อาจผลักดันบริษัทซอฟต์แวร์ไปสู่กลยุทธ์เดียวกัน: สร้างเร็วขึ้น ขยายตัวอย่างต่อเนื่อง ลงทุนซ้ำ เพื่อให้ผลิตภัณฑ์โดยรวมยากต่อการลอกเลียนแบบมากขึ้นเรื่อยๆ
สำหรับสตาร์ทอัพซอฟต์แวร์ที่ได้รับการสนับสนุนจาก VC สิ่งนี้สร้างคำถามเชิงกลยุทธ์ที่น่าสนใจ: หากการสร้างซอฟต์แวร์แทบจะฟรี คูเมืองของคุณยังเป็นผลิตภัณฑ์ที่ดี หรือเป็นทุกสิ่งที่คุณสร้างรอบๆ มันได้?
มูลค่าประเมินรอบ seed ของคุณถูกกำหนดอย่างไรจริงๆ? (มันแทบไม่เกี่ยวกับบริษัทของคุณเลย)
ผู้ก่อตั้งมักสมมติว่ามูลค่าประเมินเกี่ยวข้องกับ traction ขนาดตลาด หรือผลงานการ pitch เป็นหลัก
แต่มีข้อจำกัดอีกอย่างที่ผู้ก่อตั้งส่วนใหญ่แทบมองไม่เห็น: โมเดลเศรษฐศาสตร์ของกองทุนร่วมลงทุนที่นั่งอยู่ตรงข้าม
ลองจินตนาการว่าคุณกำลัง pitch ต่อกองทุน seed ขนาด 28 ล้านดอลลาร์ โดยทั่วไปมันจะออกเช็คประมาณ 600,000 ดอลลาร์ และต้องการถือหุ้นประมาณ 6% ถึง 8%
ที่สัดส่วน 7% การลงทุน 600,000 ดอลลาร์บ่งชี้มูลค่าประเมินหลังการลงทุนประมาณ 8.6 ล้านดอลลาร์ ที่ 6% หมายถึง 10 ล้านดอลลาร์ ดังนั้นหากคุณระดมทุนที่มูลค่า 18 ล้านดอลลาร์ กองทุนนั้นอาจไม่สามารถลงทุนในรอบของคุณได้เลยภายใต้โมเดลพอร์ตโฟลิโอของมัน
สิ่งนี้สร้างห่วงโซ่ง่ายๆ:
ขนาดกองทุน → ขนาดเช็ค → สัดส่วนการถือหุ้นเป้าหมาย → เพดานมูลค่าประเมินที่เป็นไปได้
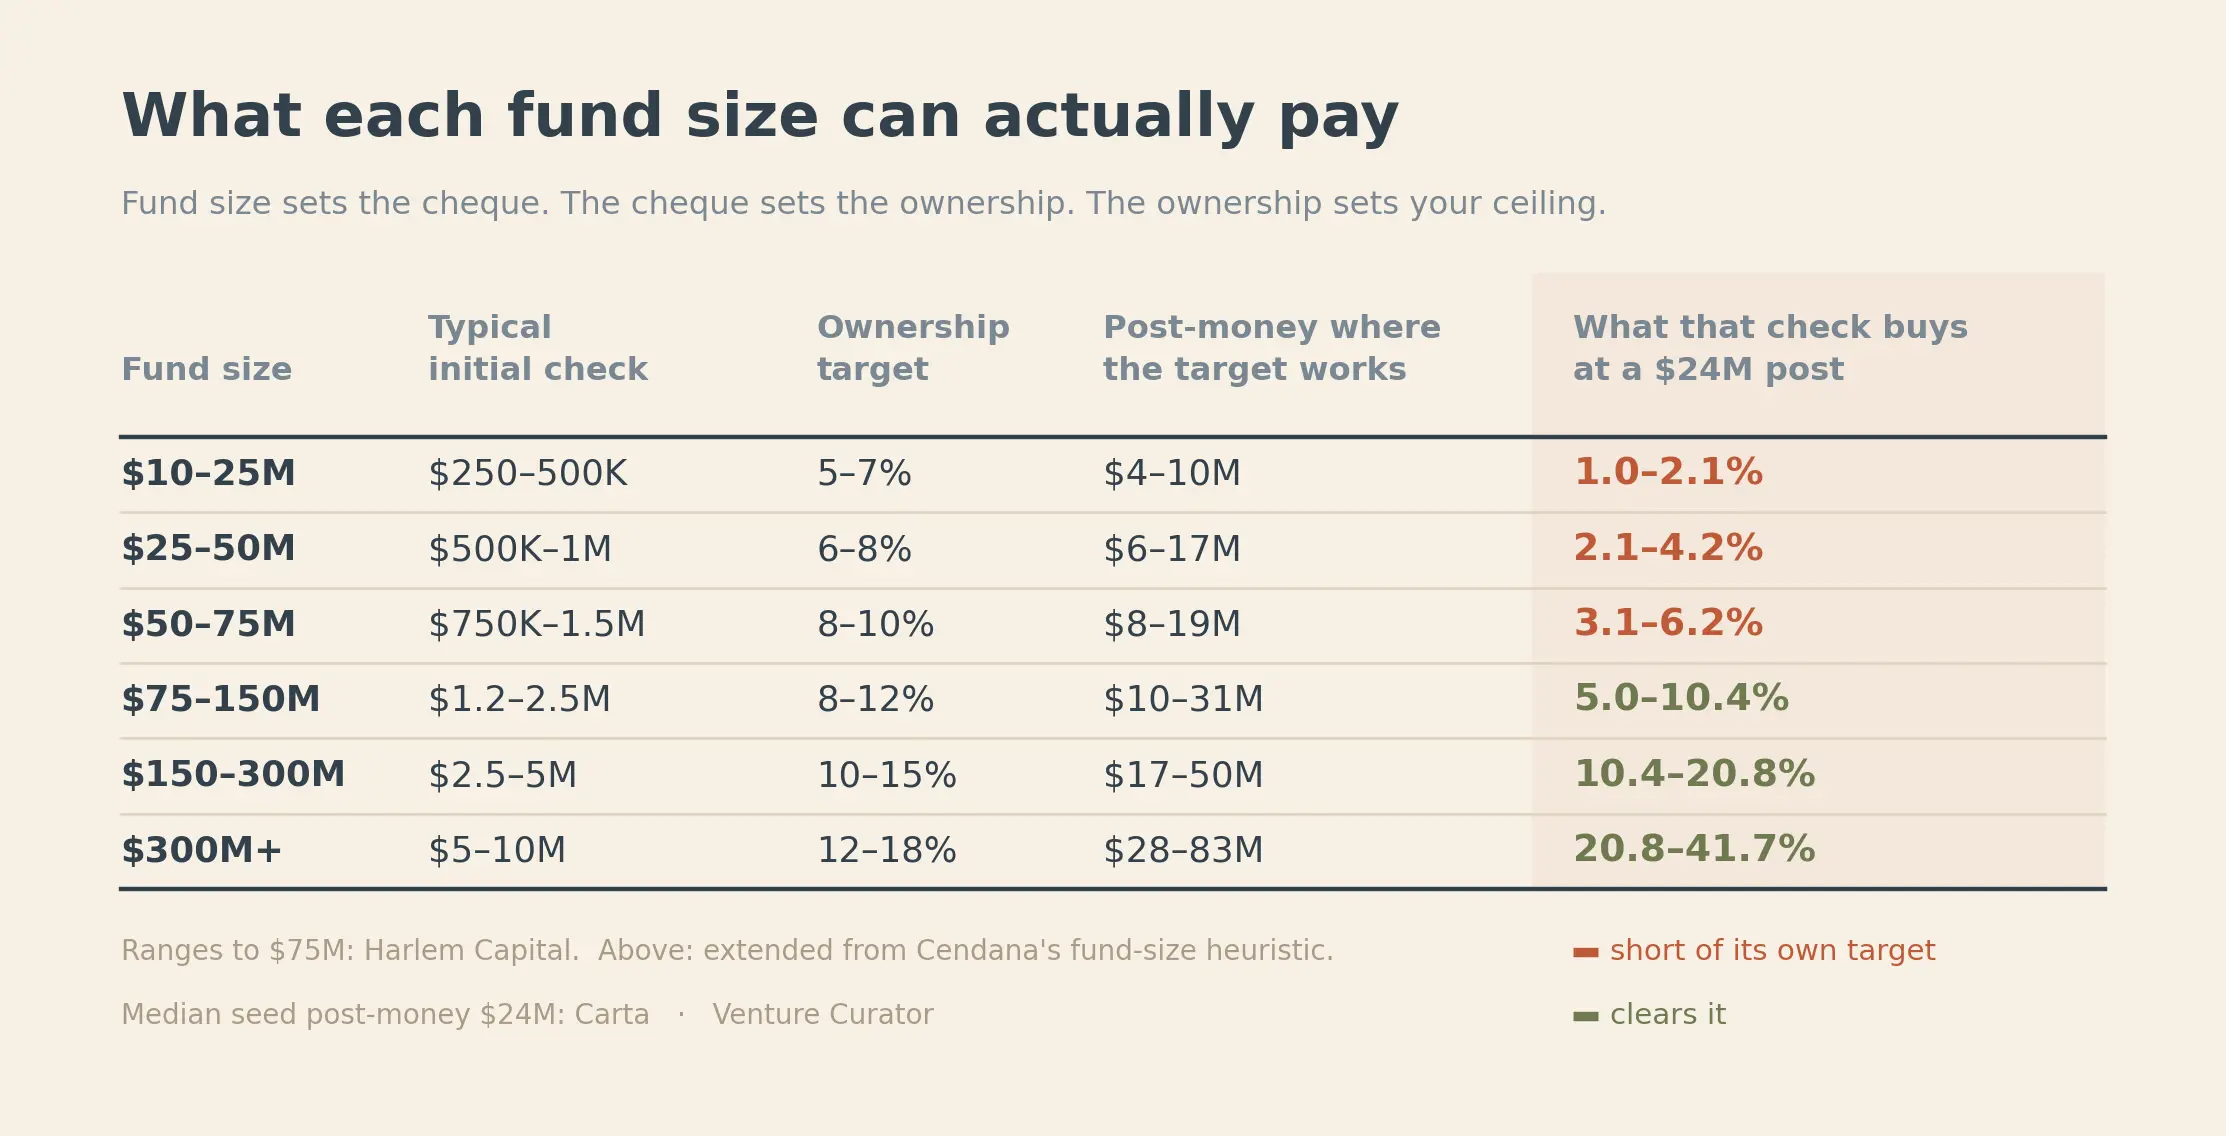
สิ่งนี้สำคัญมากขึ้นในวันนี้ เพราะมูลค่าประเมินรอบ seed สูงขึ้น ค่ามัธยฐานมูลค่าประเมินหลังการลงทุนรอบ seed ที่อ้างถึงในการวิเคราะห์ของ Carta คือ 24 ล้านดอลลาร์ กองทุนขนาด 50 ล้านดอลลาร์ที่ลงทุน 1.5 ล้านดอลลาร์ที่มูลค่านี้จะได้หุ้นเพียง 6.2% ซึ่งอาจต่ำกว่าเป้าหมายของมัน
นี่ก็เปลี่ยนมุมมองของผู้ก่อตั้งต่อขนาดรอบระดมทุนด้วย
หากคุณบอกกองทุนว่าคุณต้องการระดม 3 ล้านดอลลาร์ และ lead investor ต้องการ 15% คุณก็ได้กำหนดมูลค่าประเมินหลังการลงทุน 20 ล้านดอลลาร์โดยปริยายแล้ว ก่อนที่ใครจะพูดถึงมูลค่าประเมินอย่างชัดเจน
ลำดับที่มีประโยชน์มากกว่าคือ:
คำนวณว่าคุณต้องการเงินเท่าไรเพื่อไปถึง milestone ถัดไปภายใน runway 18 ถึง 24 เดือน
เพิ่มบัฟเฟอร์
นั่นคือขนาดรอบของคุณ
หารด้วยเปอร์เซ็นต์การเจือจางที่คุณยอมรับได้
แล้วมองหากองทุนที่ขนาดเช็คและโมเดลการถือหุ้นสนับสนุนมูลค่าประเมินนั้นได้
ยังมีตัวเลขอีกตัวที่ผู้ก่อตั้งมักมองข้าม: option pool นักลงทุนนำอาจเรียกร้องให้ตั้ง option pool 10% ถึง 15% ก่อนการลงทุน ซึ่งจะเจือจางผู้ถือหุ้นเดิมก่อนที่การลงทุนจะเสร็จสมบูรณ์ การวิเคราะห์ชี้ว่าการเจรจา option pool ตามแผนการจ้างงานจริงบางครั้งส่งผลต่อสัดส่วนการถือหุ้นของผู้ก่อตั้งมากกว่าการต่อรองมูลค่าประเมินเพิ่มอีก 1 หรือ 2 ล้านดอลลาร์เสียอีก
เพื่อหลีกเลี่ยงการเสียเวลาหลายสัปดาห์กับกองทุนที่ไม่เหมาะสม วิธีที่ง่ายที่สุดคือถามคำถามนี้ในการโทรครั้งแรก:
"เช็คแรกโดยทั่วไปของกองทุนนี้มีขนาดเท่าไร และคุณมักต้องการถือหุ้นเท่าไร?"
ตัวเลขสองตัวนี้ช่วยให้คุณประมาณได้อย่างรวดเร็วว่าโมเดลเศรษฐศาสตร์ของกองทุนสนับสนุนรอบระดมทุนของคุณหรือไม่
ดังนั้น อย่ามองว่าแรงต้านมูลค่าประเมินทั้งหมดเป็นการปฏิเสธสตาร์ทอัพของคุณ บางครั้งบริษัทของคุณก็ไม่ได้มีปัญหา แค่รอบระดมทุนของคุณไม่เข้ากับตรรกะทางคณิตศาสตร์ของกองทุน
ถ้า ChatGPT ทำสิ่งที่แอปของคุณทำได้ฟรี ทำไมใครจะต้องจ่ายเงิน?
นี่กำลังกลายเป็นหนึ่งในความท้าทายที่ใหญ่ที่สุดสำหรับผู้ก่อตั้งแอปสำหรับผู้บริโภค
หากผู้ใช้สามารถเปิด ChatGPT, Claude หรือ Gemini แล้วได้ผลลัพธ์ใกล้เคียงกันในไม่กี่วินาที ทำไมพวกเขาต้องจ่าย 10 หรือ 20 ดอลลาร์ต่อเดือนเพื่อใช้แอปแยกต่างหาก?
Daphne Tideman จาก RevenueCat มองว่าคำตอบไม่ใช่แค่ "เพิ่ม AI มากขึ้น" แอปที่ขับเคลื่อนด้วย AI ทำรายได้ดี โดยสร้างรายได้ต่อผู้ใช้ที่จ่ายเงินสูงกว่าแอปที่ไม่ใช่ AI 41% และมีอัตราการเปลี่ยนจากการทดลองใช้สูงกว่า 52% อย่างไรก็ตาม อัตราการรักษาลูกค้า 12 เดือนของพวกเขาอยู่ที่เพียง 21.1% เทียบกับ 30.7% สำหรับแอปที่ไม่ใช่ AI
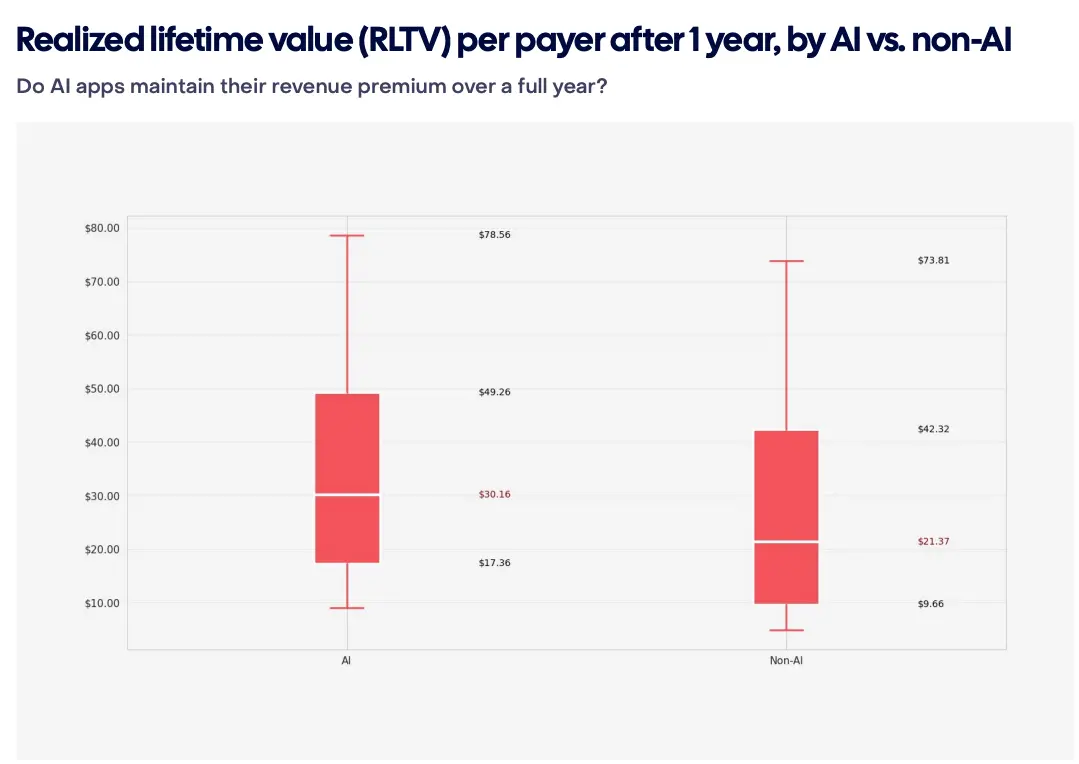
พูดอีกอย่างคือ: AI พาคนเข้ามาได้ แต่มันอาจไม่ให้เหตุผลที่ทำให้พวกเขาอยู่ต่อ
ลองดูการเปรียบเทียบระหว่าง Chegg และ Duolingo
ความแตกต่างอยู่ที่สิ่งที่ให้มากกว่าคำตอบ
RevenueCat แนะนำว่าแอปสามารถสร้างหกสิ่งที่ยากต่อการลอกเลียนแบบด้วยแชท LLM เปล่าๆ:
โครงสร้าง: เปลี่ยนคำตอบให้เป็นเวิร์กโฟลว์หรือประสบการณ์ที่สมบูรณ์
ความจำ: เรียนรู้ผู้ใช้เมื่อเวลาผ่านไป ทำให้แอปมีประโยชน์มากขึ้น
นิสัย: ดึงผู้ใช้กลับมาผ่านการเช็คอิน การแจ้งเตือน การติดตาม และเกมมิฟิเคชันอย่างต่อเนื่อง
ความแม่นยำ: เชี่ยวชาญข้อมูลหรือความรู้เฉพาะทางเพื่อให้ได้ผลลัพธ์ที่ดีกว่า
การเชื่อมต่อ: สร้างชุมชน อัตลักษณ์ บุคลิกภาพ หรือความผูกพันทางอารมณ์
การผสานโลกจริง: รวมซอฟต์แวร์เข้ากับเซ็นเซอร์ อุปกรณ์ หรือข้อมูลโลกจริง
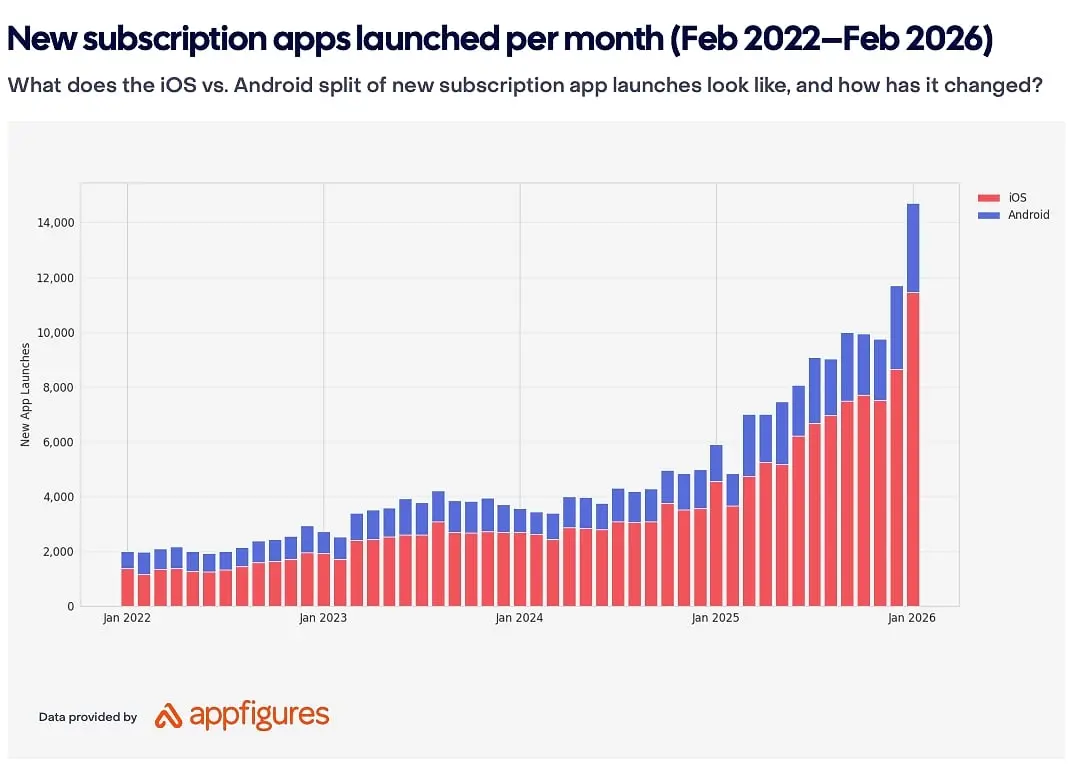
Duolingo เป็นตัวอย่างที่ดีเพราะมันรวมองค์ประกอบเหล่านี้หลายอย่างเข้าด้วยกัน ChatGPT สอนภาษาได้ แต่ Duolingo ใช้เวลาหลายปีสร้างการเช็คอินอย่างต่อเนื่อง กระดานผู้นำ ระบบความคืบหน้า การแจ้งเตือน และเกมมิฟิเคชัน มีรายงานว่าหลังจากแนะนำกระดานผู้นำ เวลาเรียนรู้ของ Duolingo เพิ่มขึ้น 17% และผู้เรียนที่มีส่วนร่วมสูงเพิ่มขึ้นสามเท่า
การทดสอบง่ายๆ อีกอย่างที่ผู้ก่อตั้งทำได้คือการทดสอบกล่องข้อความว่างเปล่า
เปิด ChatGPT หรือ LLM อื่น แล้วอธิบายปัญหาที่ผู้ใช้มาที่แอปของคุณเพื่อแก้อย่างแม่นยำ จากนั้นเปรียบเทียบคำตอบของมันกับสิ่งที่ผลิตภัณฑ์ของคุณนำเสนอ หากคุณค่าส่วนใหญ่ของผลิตภัณฑ์ของคุณสามารถลอกเลียนแบบได้ด้วย prompt และคำตอบเดียว คุณก็มีปัญหาด้านความแตกต่าง หากแอปของคุณผสานโครงสร้าง ข้อมูลสะสม การสร้างนิสัย ความแม่นยำ การเชื่อมต่อ หรือองค์ประกอบโลกจริง นั่นอาจเป็นคูเมืองของคุณ
ดังนั้น AI เองอาจไม่ใช่คูเมือง สำหรับผู้ก่อตั้ง คำถามที่สำคัญกว่าคือ: ผลิตภัณฑ์ของคุณให้อะไรกับผู้ใช้ที่กล่องข้อความว่างเปล่าทำไม่ได้? มุมมองของ RevenueCat คือผู้ชนะจะวาง AI ไว้ที่แกนกลางของผลิตภัณฑ์ พร้อมกับแข่งขันกันที่ประสบการณ์ที่สร้างขึ้นรอบๆ มัน
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้