


การขึ้นดอกเบี้ยไม่ใช่สัญญาณขาลง และจุดสูงสุดใหม่ก็ไม่ใช่สัญญาณขาย
 chaincatcher
ชื่อเรื่องต้นฉบับ: ประวัติศาสตร์แสดงว่านักลงทุนไม่ควรกลัวการขึ้นดอกเบี้ยของเฟดหรือจุดสูงสุดใหม่
ผู้เขียนต้นฉบับ: Phil Rosen, Opening Bell Daily
หมายเหตุบรรณาธิการ: เมื่อวันที่ 16 กันยายน เฟดได้ปรับขึ้นช่วงเป้าหมายอัตราดอกเบี้ยกองทุนของรัฐบาลกลาง 25 จุดพื้นฐาน เป็น 3.75%-4.00% ซึ่งเป็นก้าวสำคัญในการกลับเข้าสู่การขึ้นดอกเบี้ยของวัฏจักรนโยบายปัจจุบัน ไม่กี่วันต่อมา หุ้นเทคโนโลยีสหรัฐฯ ฟื้นตัวอย่างรวดเร็ว และดัชนี Nasdaq Composite ทำจุดสูงสุดใหม่เป็นประวัติการณ์เมื่อวันที่ 22 กันยายน นี่เป็นภาพที่ดูขัดแย้งกัน: นโยบายการเงินกำลังเข้มงวดขึ้น แต่ตลาดหุ้นกลับทำจุดสูงสุดใหม่พร้อมกัน
ข้อสรุปที่ตรงไปตรงมาที่สุดของตลาดคือ การขึ้นดอกเบี้ยหมายถึงแรงกดดันต่อการประเมินมูลค่า และจุดสูงสุดใหม่บ่งชี้ว่าพื้นที่ขาขึ้นมีจำกัด อย่างไรก็ตาม Phil Rosen จาก Opening Bell Daily เสนอมุมมองอีกแบบ: การขึ้นดอกเบี้ยและจุดสูงสุดใหม่ไม่สามารถตีความแยกจากสภาพแวดล้อมทางเศรษฐกิจในขณะนั้นได้
เขาอ้างข้อมูลประวัติศาสตร์ว่า ตั้งแต่ปี 1982 ผลตอบแทนเฉลี่ยของดัชนี S&P 500 ใน 12 เดือนหลังการขึ้นดอกเบี้ยของเฟดนั้นสูงกว่าผลตอบแทนเฉลี่ยหลังการลดดอกเบี้ยจริง และในมุมมองระยะยาว หุ้นที่ซื้อใกล้จุดสูงสุดเป็นประวัติการณ์มีผลการดำเนินงานในภายหลังไม่ได้อ่อนแอกว่าวันซื้อขายอื่นอย่างมีนัยสำคัญ
ข้อมูลชุดนี้ไม่ได้หมายความว่า "การขึ้นดอกเบี้ยเป็นผลดีต่อหุ้นสหรัฐฯ" และไม่ได้พิสูจน์ว่าตลาดปัจจุบันจะยังคงปรับตัวขึ้นต่อไปอย่างแน่นอน สิ่งที่ท้าทายจริงๆ คือตรรกะการซื้อขายที่ง่ายเกินไป: เพียงแค่ "เฟดขึ้นดอกเบี้ย" หรือ "ดัชนีทำจุดสูงสุดใหม่" ยังไม่เพียงพอที่จะเป็นเหตุผลในการมองตลาดเป็นขาลง สิ่งที่ต้องประเมินคือ ทำไมเฟดจึงขึ้นดอกเบี้ยในเวลานี้ และกำไรกับสภาพเศรษฐกิจที่หนุนตลาดหุ้นยังคงอยู่หรือไม่
ต่อไปนี้คือบทความต้นฉบับที่เรียบเรียง:
เฟดเพิ่งขึ้นดอกเบี้ย แต่หุ้นสหรัฐฯ กลับทำจุดสูงสุดใหม่เป็นประวัติการณ์อีกครั้ง
เมื่อวันที่ 16 กันยายน เฟดได้ปรับขึ้นช่วงเป้าหมายอัตราดอกเบี้ยกองทุนของรัฐบาลกลาง 25 จุดพื้นฐาน เป็น 3.75%-4.00% FOMC ระบุว่า กิจกรรมทางเศรษฐกิจของสหรัฐฯ ยังคงขยายตัวใน "ก้าวที่มั่นคง" การใช้จ่ายในประเทศยังคงยืดหยุ่น การลงทุนในทุนแข็งแกร่ง และเงินเฟ้อยังอยู่ในระดับสูง
ไม่ถึงหนึ่งสัปดาห์ต่อมา หุ้นเทคโนโลยีสหรัฐฯ กลับมามีโมเมนตัมอีกครั้ง เมื่อวันที่ 22 กันยายน ดัชนี Nasdaq Composite ทำจุดสูงสุดใหม่เป็นประวัติการณ์ สำนักข่าวรอยเตอร์สระบุว่าการดีดตัวกลับมาจากหลายปัจจัย รวมถึงหุ้นเทคโนโลยีที่แข็งแกร่ง ความร้อนแรงของการซื้อขาย AI ที่กลับมา และราคาน้ำมันที่ลดลง
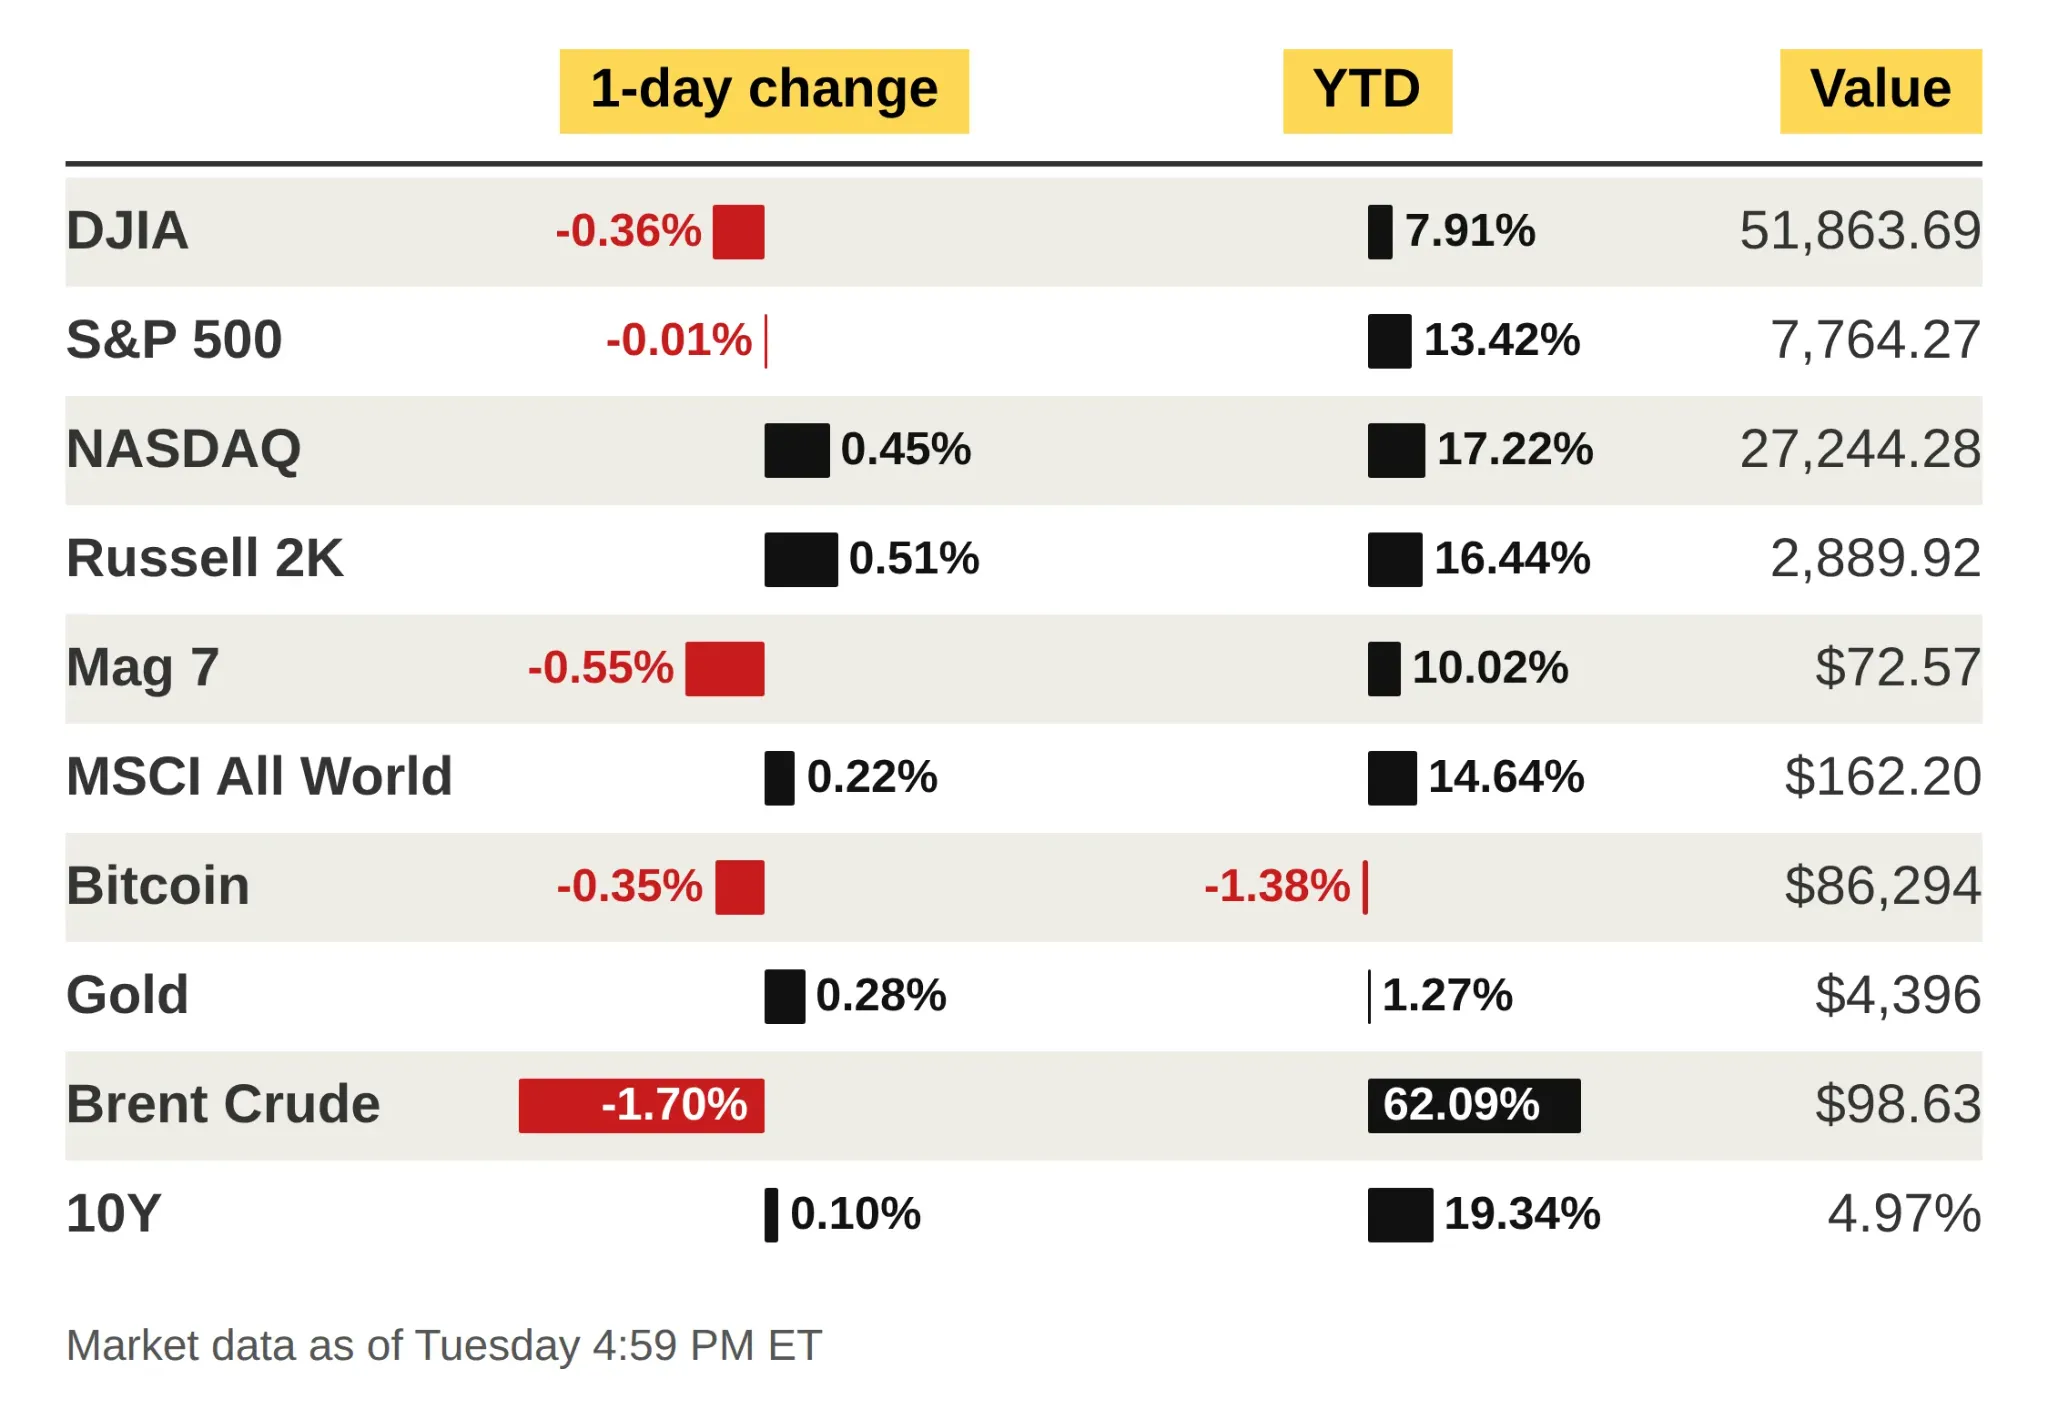
ผลการดำเนินงานของตลาดสินทรัพย์หลักเมื่อวันที่ 22 กันยายน Nasdaq ปรับขึ้น 0.45% ในวันนั้น และปรับขึ้น 17.22% ตั้งแต่ต้นปี ที่มา: Opening Bell Daily
เมื่อมองผิวเผิน "การขึ้นดอกเบี้ย + จุดสูงสุดใหม่" ดูเหมือนเป็นสองสัญญาณที่ควรระวัง: อัตราดอกเบี้ยที่สูงขึ้นอาจกดดันการประเมินมูลค่าหุ้น และดัชนีที่อยู่จุดสูงสุดเป็นประวัติการณ์อาจทำให้นักลงทุนกังวลว่าราคาปรับขึ้นมามากเกินไปแล้ว
อย่างไรก็ตาม ข้อมูลประวัติศาสตร์ไม่สนับสนุนข้อสรุปที่ง่ายเช่นนั้น
การขึ้นดอกเบี้ยไม่ใช่ "ปุ่มขาลง": ผลตอบแทนเฉลี่ยหลังขึ้นดอกเบี้ยสูงกว่า
Opening Bell อ้างข้อมูลที่รวบรวมโดย Charlie Bilello หัวหน้านักกลยุทธ์การตลาดของ Creative Planning ว่า ตั้งแต่ปี 1982 ดัชนี S&P 500 มีการปรับขึ้นเฉลี่ย 14.9% ใน 12 เดือนหลังการขึ้นดอกเบี้ยของเฟด และปรับขึ้นเฉลี่ย 11.2% ใน 12 เดือนหลังการลดดอกเบี้ย
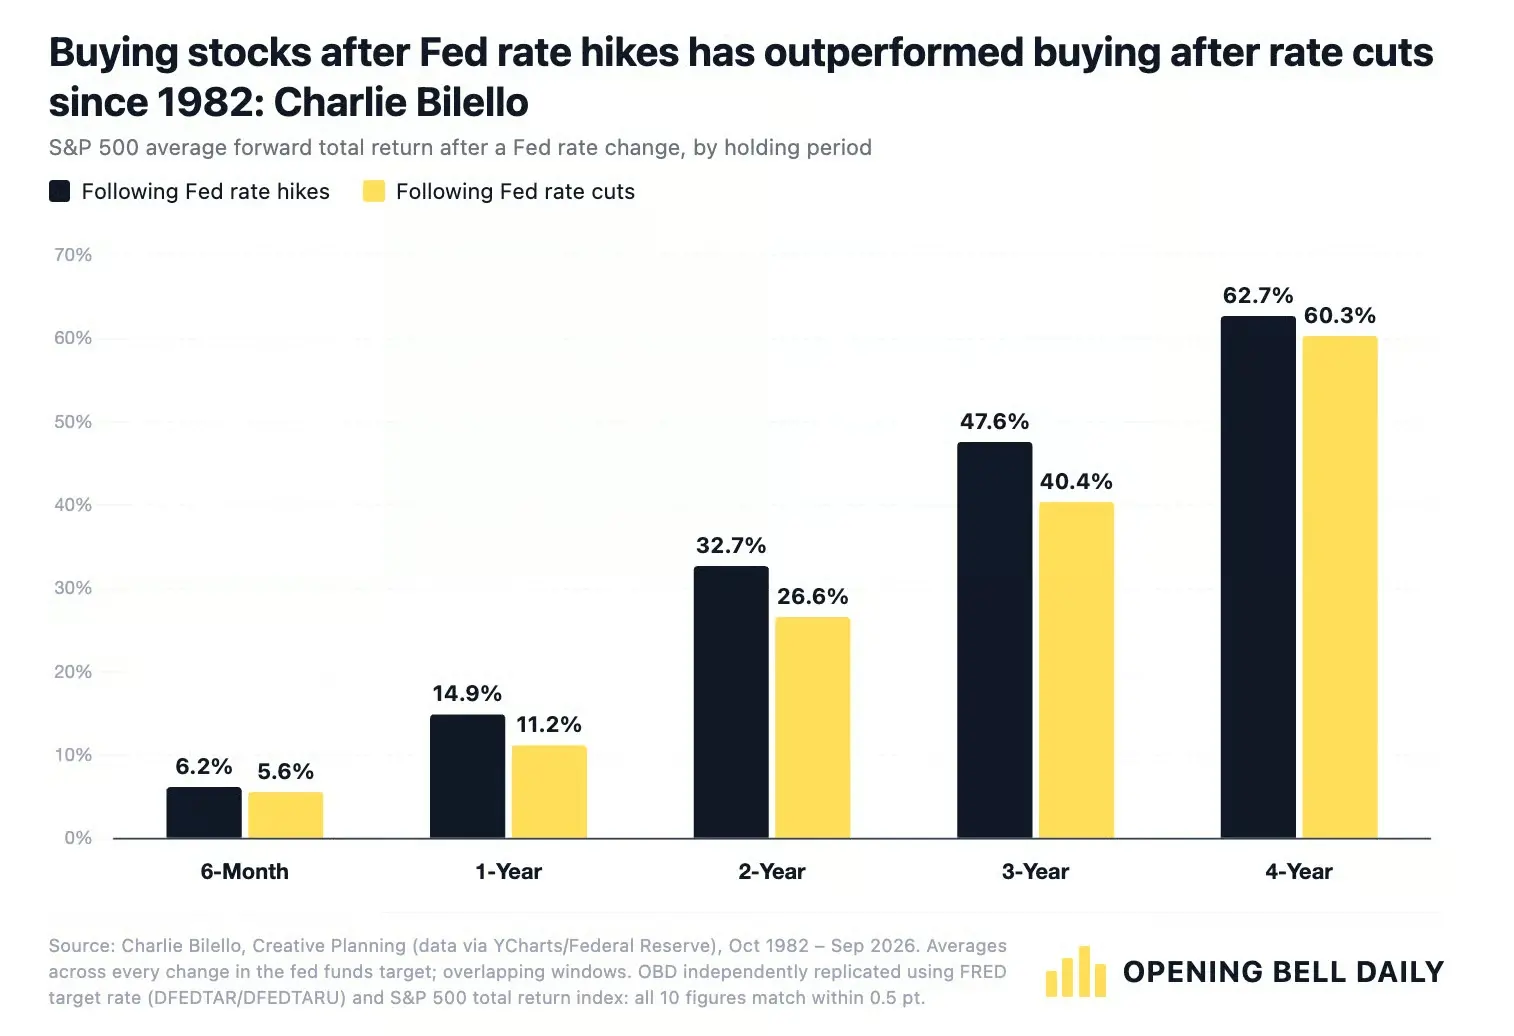
ตั้งแต่ปี 1982 ผลตอบแทนในอนาคตเฉลี่ยของดัชนี S&P 500 หลังการขึ้นดอกเบี้ยของเฟดสูงกว่าหลังการลดดอกเบี้ย โดยผลตอบแทนเฉลี่ยหนึ่งปีอยู่ที่ 14.9% และ 11.2% ตามลำดับ
ผลลัพธ์นี้ขัดแย้งกับสัญชาตญาณของตลาดที่พบบ่อยที่สุด
ตามตรรกะการกำหนดราคาสินทรัพย์อย่างง่าย อัตราดอกเบี้ยที่ลดลงหมายถึงต้นทุนการกู้ยืมที่ลดลงและอัตราคิดลดกระแสเงินสดในอนาคตที่ลดลง ซึ่งในทางทฤษฎีควรเป็นผลดีต่อหุ้นมากกว่า ส่วนการขึ้นดอกเบี้ยตรงกันข้าม แต่ Rosen เห็นว่า การมองเฉพาะการดำเนินนโยบายเพียงอย่างเดียวละเลยคำถามที่สำคัญกว่า: ทำไมเฟดจึงขึ้นหรือลดดอกเบี้ยในเวลานี้?
โดยทั่วไป การที่เฟดสามารถขึ้นดอกเบี้ยได้มักแสดงว่าเศรษฐกิจยังมีความยืดหยุ่นอยู่บ้าง กำไรของบริษัท การจ้างงาน และการบริโภคอาจยังคงแข็งแกร่ง ทำให้เฟดมีพื้นที่ในการควบคุมเงินเฟ้อด้วยอัตราดอกเบี้ยที่สูงขึ้น
ในทางตรงกันข้าม การลดดอกเบี้ยมักเกิดขึ้นในสภาพแวดล้อมทางเศรษฐกิจมหภาคอีกแบบ: การเติบโตทางเศรษฐกิจชะลอตัว ตลาดแรงงานแย่ลง ระบบการเงินอยู่ภายใต้แรงกดดัน หรือความเสี่ยงภาวะถดถอยเพิ่มขึ้น
ดังนั้น การตัดสินหลักของ Rosen ไม่ใช่ "การขึ้นดอกเบี้ยผลักดันตลาดหุ้นให้ปรับขึ้น" แต่เป็น: นโยบายการเงินมีลักษณะภายในตัว การตัดสินใจเรื่องอัตราดอกเบี้ยไม่เพียงส่งผลต่อสภาพเศรษฐกิจในอนาคต แต่ยังสะท้อนสถานะเศรษฐกิจในปัจจุบันด้วย
กล่าวอีกนัยหนึ่ง หากละเลยวัฏจักรเศรษฐกิจ การเทียบ "การขึ้นดอกเบี้ย" กับ "การมองตลาดหุ้นเป็นขาลง" อาจทำให้เข้าใจความสัมพันธ์เชิงเหตุและผลผิดได้ง่าย
สิ่งสำคัญไม่ใช่ทิศทางของอัตราดอกเบี้ย แต่เป็นสถานะเศรษฐกิจเบื้องหลังการขึ้นดอกเบี้ย
ตรรกะนี้สำคัญเป็นพิเศษในสภาพแวดล้อมปัจจุบัน
คำอธิบายของเฟดต่อเศรษฐกิจในการขึ้นดอกเบี้ยครั้งนี้ไม่ได้อ่อนแอ แถลงการณ์อย่างเป็นทางการระบุว่า เศรษฐกิจสหรัฐฯ ยังคงขยายตัวอย่างมั่นคง การใช้จ่ายในประเทศยังคงยืดหยุ่น การเติบโตของผลิตภาพแข็งแกร่ง การลงทุนในทุนมั่นคง การเติบโตของการจ้างงานสอดคล้องกับอุปทานแรงงานโดยประมาณ ขณะเดียวกัน เงินเฟ้อยังสูงกว่าเป้าหมายนโยบาย
นี่หมายความว่า อย่างน้อยจากการตัดสินนโยบายปัจจุบันของเฟด การขึ้นดอกเบี้ยครั้งนี้ไม่ใช่การเข้มงวดเพิ่มเติมท่ามกลางภาวะเศรษฐกิจถดถอยอย่างชัดเจน แต่เป็นการจัดการเงินเฟ้อต่อไปท่ามกลางการเติบโตที่ยืดหยุ่น
นี่จึงเป็นเหตุผลที่การเห็นเพียงคำว่า "เฟดขึ้นดอกเบี้ย" ไม่เพียงพอที่จะอนุมานทิศทางของตลาดหุ้นในระยะต่อไปโดยตรง
คำถามที่สำคัญจริงๆ คือ: ในสภาวะที่อัตราดอกเบี้ยยังคงอยู่ในระดับสูง กำไรของบริษัท การใช้จ่ายของผู้บริโภค และการจ้างงานจะยังสามารถรองรับเงื่อนไขทางการเงินที่เข้มงวดขึ้นได้หรือไม่?
หากทำได้ การขึ้นดอกเบี้ยเองอาจไม่เพียงพอที่จะยุติแนวโน้มขาขึ้น หากอัตราดอกเบี้ยสูงในที่สุดกดดันอุปสงค์และกำไรอย่างมีนัยสำคัญ ผลตอบแทนเฉลี่ยในประวัติศาสตร์ก็จะสูญเสียพลังในการอธิบายตลาดปัจจุบัน
จุดสูงสุดใหม่ก็ไม่ใช่สัญญาณขาย ข้อมูลประวัติศาสตร์เอนเอียงไปทางการซื้อเล็กน้อย
ตรรกะที่คล้ายกันใช้ได้กับข้อกังวลทั่วไปอีกข้อ: "ทำจุดสูงสุดใหม่เป็นประวัติการณ์แล้ว ยังซื้อได้ไหม?"
Opening Bell อ้างข้อมูล FactSet ว่า ตั้งแต่ปี 1950 การซื้อเมื่อดัชนี S&P 500 ทำจุดสูงสุดใหม่เป็นประวัติการณ์มีผลตอบแทนเฉลี่ยใน 12 เดือนถัดไปประมาณ 9.5% เทียบกับการซื้อในวันซื้อขายอื่นที่มีผลตอบแทนเฉลี่ยหนึ่งปีประมาณ 9.3%
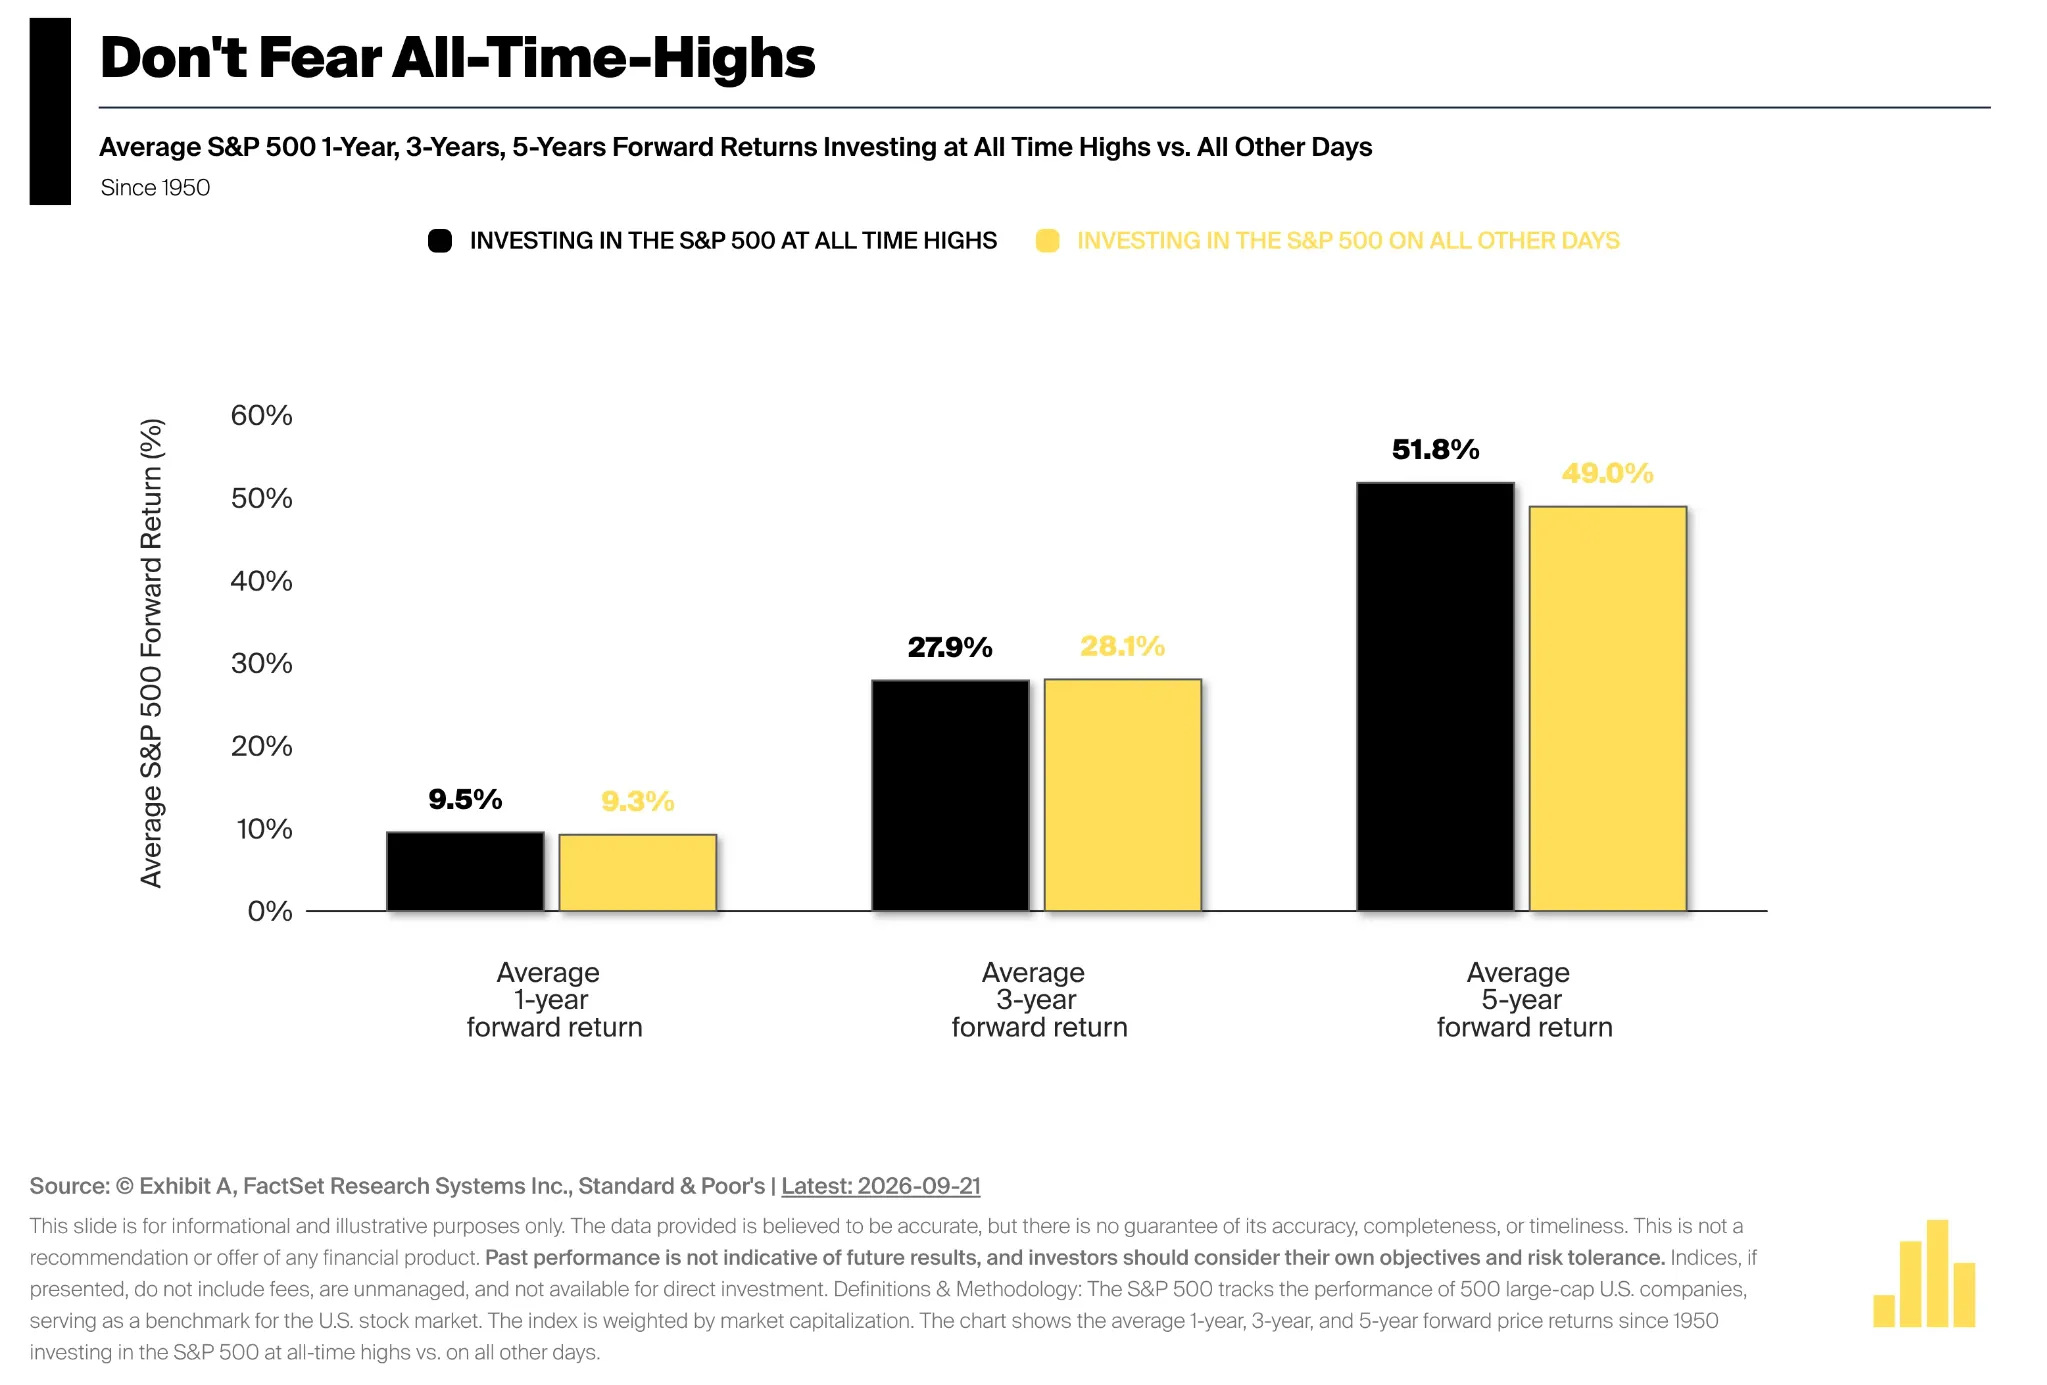
ตั้งแต่ปี 1950 ผลตอบแทนเฉลี่ยในภายหลังของการซื้อที่จุดสูงสุดเป็นประวัติการณ์เทียบกับวันซื้อขายอื่น ผลตอบแทนหนึ่งปีอยู่ที่ 9.5% และ 9.3% ตามลำดับ ผลตอบแทนห้าปีอยู่ที่ 51.8% และ 49.0% ตามลำดับ
ข้อมูลอิสระก็แสดงข้อสรุปที่คล้ายกัน Vanguard ใช้ข้อมูลจาก FactSet และ Morningstar Direct ระบุว่า ณ เดือนกันยายน 2025 ผลตอบแทนเฉลี่ยหนึ่งปีหลังซื้อดัชนี S&P ที่จุดสูงสุดเป็นประวัติการณ์ก็อยู่ที่ 9.5% เช่นกัน ส่วนวันซื้อขายอื่นประมาณ 9.2% ผลตอบแทนสะสมเฉลี่ยสามปีและห้าปีหลังซื้อที่จุดสูงสุดเป็นประวัติการณ์ก็ไม่ได้ล้าหลังอย่างมีนัยสำคัญ ความแตกต่างของค่าตัวเลข 0.1 จุดเปอร์เซ็นต์ของข้อมูลวันซื้อขายอื่นอาจเกี่ยวข้องกับวันที่สิ้นสุดตัวอย่างและวิธีการประมวลผลข้อมูล แต่ทิศทางโดยรวมสอดคล้องกัน
สิ่งที่น่าสังเกตจริงๆ ไม่ใช่ผลตอบแทนจากการซื้อที่จุดสูงสุดเป็นประวัติการณ์สูงกว่าวันซื้อขายปกติเล็กน้อย แต่เป็นจุดสูงสุดเป็นประวัติการณ์เองไม่ได้แสดงความสามารถในการทำนายเชิงลบที่มั่นคง
Rosen อธิบายว่า สถิติของตลาดมักเกิดขึ้นต่อเนื่องกัน ตลาดที่ปรับตัวขึ้นอย่างต่อเนื่องอาจทำจุดสูงสุดใหม่เรื่อยๆ และไม่ว่าจะเป็นครั้งแรก ครั้งที่ห้า หรือแม้แต่ครั้งที่สิบ การทำจุดสูงสุดใหม่เองไม่สามารถบอกนักลงทุนได้ว่าตลาดขาขึ้นจะสิ้นสุดเมื่อใด
ดังนั้น "ราคาสูงอยู่แล้ว" กับ "ราคากำลังจะลดลง" จึงไม่ใช่การตัดสินเดียวกัน หากพูดให้แม่นยำขึ้น ข้อมูลประวัติศาสตร์บอกได้เพียงว่า การอยู่ที่จุดสูงสุดเป็นประวัติการณ์เองไม่ใช่หลักฐานว่าผลตอบแทนในอนาคตจะแย่ลง
การขึ้นดอกเบี้ยกับจุดสูงสุดใหม่อยู่ร่วมกัน สิ่งที่ควรจับตาต่อไปจริงๆ คืออะไร?
จากกรอบนี้ สิ่งที่น่าจับตามองที่สุดของหุ้นสหรัฐฯ ในปัจจุบันไม่ใช่ข้อเท็จจริงคงที่อย่าง "เฟดขึ้นดอกเบี้ยแล้ว" หรือ "Nasdaq ทำจุดสูงสุดใหม่" แต่เป็นเงื่อนไขทางเศรษฐกิจมหภาคที่หนุนสิ่งเหล่านี้จะเปลี่ยนแปลงหรือไม่
ด้านหนึ่ง ต้องจับตาดูว่ากำไรของบริษัทสหรัฐฯ การบริโภค และการจ้างงานจะยังคงยืดหยุ่นได้หรือไม่ หากเศรษฐกิจจริงยังสามารถทนต่ออัตราดอกเบี้ยที่สูงขึ้นได้ คำอธิบายทางประวัติศาสตร์ที่ว่า "การขึ้นดอกเบี้ยเกิดขึ้นในช่วงเศรษฐกิจแข็งแกร่ง" ก็ยังคงใช้ได้
อีกด้านหนึ่ง ต้องจับตาดูว่านโยบายเข้มงวดเริ่มส่งผลล่าช้าที่ชัดเจนขึ้นหรือไม่ หากภาคที่อ่อนไหวต่ออัตราดอกเบี้ย เช่น ตลาดที่อยู่อาศัยและรถยนต์ อ่อนแอลงอีก และค่อยๆ ส่งผ่านไปยังการบริโภค การจ้างงาน และกำไรของบริษัท ความหมายของการขึ้นดอกเบี้ยครั้งนี้ก็จะเปลี่ยนไป
ข้อมูลเฉลี่ยในประวัติศาสตร์ก็ต้องใช้อย่างระมัดระวัง วัฏจักรการขึ้นดอกเบี้ยที่แตกต่างกันตั้งแต่ปี 1982 มีระดับเงินเฟ้อ การประเมินมูลค่า สภาพแวดล้อมกำไร และเงื่อนไขทางการเงินที่แตกต่างกัน ผลตอบแทนเฉลี่ยในอดีตจากการซื้อที่จุดสูงสุดเป็นประวัติการณ์ไม่สามารถอนุมานได้โดยตรงว่า 12 เดือนข้างหน้าจะได้ผลตอบแทนคล้ายกัน
ดังนั้น ข้อมูลชุดนี้เหมาะสำหรับการขจัดการตัดสินที่ง่ายเกินไปมากกว่าการให้สัญญาณการซื้อขายที่แน่นอนใหม่: การขึ้นดอกเบี้ยเองไม่ได้หมายความว่าหุ้นสหรัฐฯ ควรปรับตัวลง และจุดสูงสุดใหม่เป็นประวัติการณ์เองก็ไม่ได้หมายความว่าตลาดสิ้นสุดแล้ว
คำถามพื้นฐานที่กำหนดทิศทางของตลาดในระยะต่อไปยังคงเป็นว่า เศรษฐกิจและกำไรจะยังสามารถรองรับราคาปัจจุบันได้หรือไม่
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้