


SEC ไฟเขียวข้อยกเว้นนวัตกรรม 5 ปี ใครได้สิทธิ์หุ้นโทเคนไนซ์?
 Odaily
ต้นฉบับ | Odaily News (@OdailyChina)
ผู้เขียน | jk
เมื่อวันที่ 17 กันยายน คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐ (SEC) ได้ออก "ข้อยกเว้นนวัตกรรม" (Innovation Exemption) ที่ตลาดรอคอยมานาน ซึ่งเป็นครั้งแรกในระดับรัฐบาลกลางที่เปิดเส้นทางปฏิบัติตามกฎระเบียบสำหรับการซื้อขายหุ้นสหรัฐโทเคนไนซ์บนเชน หลังจากกระแส Robinhood Chain ซาลง ข้อยกเว้นที่ล่าช้านี้ได้วางกรอบสำหรับการทำให้หุ้นโทเคนไนซ์ถูกกฎหมาย
ในวันที่ประกาศข่าว สินทรัพย์ที่เกี่ยวข้อง เช่น Securitize (SECZ), Ondo และ Uniswap ต่างปรับตัวขึ้นทันที แต่เมื่ออ่านรายละเอียดเงื่อนไขจะพบว่า ข้อยกเว้นนี้ไม่ใช่ "การเปิดเสรีหุ้นโทเคนไนซ์เต็มรูปแบบ" แต่อย่างใด แท้จริงแล้วเป็นประโยชน์กับใคร? และกีดกันใครออกไป? Odaily News จะพาผู้อ่านไปหาคำตอบ
1. ข้อยกเว้นนวัตกรรมของ SEC คืออะไร?
เอกสารฉบับนี้มีชื่อเต็มว่า "คำสั่งข้อยกเว้นชั่วคราวแบบมีเงื่อนไขสำหรับสถานที่ซื้อขายบนบัญชีแยกประเภทแบบกระจายศูนย์และผู้ให้สภาพคล่องสำหรับหุ้น NMS ที่โทเคนไนซ์" SEC ออกคำสั่งนี้โดยอาศัยอำนาจการยกเว้นตามมาตรา 36(a)(1) ของพระราชบัญญัติหลักทรัพย์และตลาดหลักทรัพย์ โดยมีผลบังคับใช้ทันที เป็นเวลา 5 ปี จนถึงวันที่ 17 กันยายน 2031 พร้อมทั้งเปิดรับฟังความคิดเห็นจากสาธารณะ
ต้องทำความเข้าใจก่อนว่า นี่คือคำสั่งข้อยกเว้น ไม่ใช่กฎเกณฑ์สุดท้ายที่ผ่านกระบวนการ "แจ้ง-แสดงความคิดเห็น" อย่างครบถ้วน SEC สามารถแก้ไขล่วงหน้าได้ และคณะกรรมการชุดต่อไปก็อาจล้มเลิกได้ Paul Atkins ประธาน SEC เองก็ย้ำว่า หลังจากข้อยกเว้นนี้ต้องติดตามด้วยการออกกฎที่ถาวร หากอนาคตพรรคเดโมแครตขึ้นมามีอำนาจและเสนอชื่อประธานที่ต่อต้านคริปโตเหมือน Gary Gensler ข้อยกเว้นนี้อาจถูกยกเลิกได้ทุกเมื่อ
สาระสำคัญของข้อยกเว้นมีสองประการ:
- ประการแรกมุ่งเป้าไปที่ "สถานที่ซื้อขายหลักทรัพย์โทเคนไนซ์" (Tokenized Securities Venue หรือ TSV) หน่วยงานในสหรัฐที่ดำเนินพูลสภาพคล่อง AMM แบบได้รับอนุญาตบนบล็อกเชนสาธารณะและซื้อขายหุ้นสหรัฐโทเคนไนซ์ที่มีคุณสมบัติ จะไม่ถูกจัดเป็น "ตลาดซื้อขายหลักทรัพย์" จึงไม่ต้องจดทะเบียนเป็นตลาดหลักทรัพย์แห่งชาติหรือ ATS
- ประการที่สองมุ่งเป้าไปที่ผู้ให้สภาพคล่อง (Covered Firm) สถาบันที่ใช้เงินทุนของตนเองให้สภาพคล่องแก่หุ้นโทเคนไนซ์ในพูลของ TSV จะไม่ถูกจัดเป็น "ผู้ค้าหลักทรัพย์" จึงไม่ต้องจดทะเบียนเป็นโบรกเกอร์-ดีลเลอร์
เพื่อแลกเปลี่ยน SEC ได้กำหนดเงื่อนไขหลายประการ:
- โทเคนต้องมีสิทธิผู้ถือหุ้นเช่นเดียวกับหุ้นสามัญ รวมถึงสิทธิรับเงินปันผล สิทธิออกเสียง และสิทธิในทรัพย์สินส่วนที่เหลือเมื่อเลิกกิจการ
- จำนวนหุ้นที่สถานที่ซื้อขายสามารถลิสต์ได้มีเพดาน: หุ้น Tier 1 (หุ้นในดัชนี S&P 500, Russell 1000 เป็นต้น) สูงสุด 75 ตัว และหุ้น Tier 2 สูงสุด 250 ตัว
- สัดส่วนปริมาณการซื้อขายบนเชนของหุ้นแต่ละตัวมีเพดาน: Tier 1 อยู่ที่ 0.25% และ Tier 2 อยู่ที่ 2.5%
- สำหรับหุ้นที่บุคคลภายนอกโทเคนไนซ์โดยไม่ได้รับอนุญาต บริษัทจดทะเบียนมีสิทธิคัดค้านภายใน 30 วัน และสามารถไม่อนุญาตให้โทเคนไนซ์ได้
คำกล่าวของ Hester Peirce กรรมการ SEC สรุปจุดยืนของคำสั่งนี้: มันไม่เกี่ยวกับ DeFi แต่จัดการกับรูปแบบการซื้อขายบนเชนแบบเฉพาะเจาะจงและมีการควบคุม ไม่ใช่การผ่อนคลายการเงินแบบกระจายศูนย์โดยรวม เจ้าหน้าที่คณะทำงานด้านคริปโตของ SEC คาดว่า TSV ชุดแรกอาจปรากฏขึ้นในไตรมาสที่สี่ของปี 2026
2. เจ็ดรายละเอียดที่มองข้ามได้ง่าย
รายงานข่าวส่วนใหญ่มุ่งเน้นไปที่คำสำคัญ เช่น "ห้าปี" "AMM แบบได้รับอนุญาต" "สิทธิผู้ถือหุ้น" และ "สิทธิคัดค้านของผู้ออก" แต่สิ่งที่กำหนดว่าใครจะเข้าร่วมได้จริงมักเป็นเงื่อนไขที่ไม่เด่นชัดเหล่านี้
1. ข้อยกเว้นครอบคลุมสถานที่ซื้อขาย ไม่ใช่โทเคน
ข้อยกเว้นครอบคลุมเฉพาะ TSV และผู้ให้สภาพคล่องเท่านั้น ฝ่ายที่ออกหุ้นโทเคนไนซ์เองไม่ได้รับข้อยกเว้นใด ๆ ผู้โทเคนไนซ์ยังต้องปฏิบัติตาม "แถลงการณ์ของเจ้าหน้าที่เกี่ยวกับหลักทรัพย์โทเคนไนซ์" ที่ SEC เผยแพร่เมื่อเดือนมกราคมปีนี้ และกฎการออกหลักทรัพย์ตามพระราชบัญญัติหลักทรัพย์ โดยข้อเสนอและการขายทั้งหมดยังต้องจดทะเบียนหรือได้รับข้อยกเว้น
คำสั่งข้อยกเว้นยังไม่ได้จัดการกับสถานะของนายทะเบียนโอนหุ้นและสำนักหักบัญชี ดังนั้นคำสั่งนี้ลดอุปสรรคของ "การซื้อขาย" แต่ไม่ได้ลดอุปสรรคของ "การโทเคนไนซ์" เลย บริษัทที่ได้รับใบอนุญาตครบถ้วนในส่วนนี้แล้วย่อมกลายเป็นผู้จัดหาสำหรับ TSV ทั้งหมด กล่าวอีกนัยหนึ่ง ต้องได้รับใบอนุญาตทั้งหมดก่อนจึงจะทำหุ้นโทเคนไนซ์ได้
2. "สิทธิคัดค้านของผู้ออก" ใช้กับโทเคนของบุคคลภายนอกเท่านั้น
กระบวนการคัดค้าน 30 วันใช้เฉพาะกับหุ้นที่โทเคนไนซ์โดยบุคคลภายนอกที่ไม่เกี่ยวข้อง: TSV ต้องแจ้งผู้ออกเป็นลายลักษณ์อักษรล่วงหน้าอย่างน้อย 30 วันตามปฏิทินก่อนลิสต์ หากผู้ออกคัดค้านเป็นลายลักษณ์อักษรภายในกำหนด ก็ไม่สามารถลิสต์ได้ ตามรายงานของ CoinDesk ที่อ้างเจ้าหน้าที่ SEC การคัดค้าน "ง่ายขนาดเพียงแค่พูดว่าคัดค้าน" ก็พอ หุ้นที่ผู้ออกโทเคนไนซ์เองหรือมอบหมายให้ผู้อื่นทำ ไม่ต้องผ่านกระบวนการนี้
นั่นหมายความว่า กลยุทธ์ "ลิสต์ก่อน ถ้ามีปัญหาค่อยว่ากันในศาล" ใช้ไม่ได้อีกต่อไป ข้อพิพาทเกี่ยวกับหุ้น AMD ก่อนหน้านี้ ตอนนี้มีพื้นฐานทางกฎหมายที่สนับสนุนผู้ออก
3. ใช้ได้เฉพาะ AMM และต้องอยู่บนเชนสาธารณะแบบไม่ต้องขออนุญาตเท่านั้น
กลไกการซื้อขายจำกัดเฉพาะพูลสภาพคล่อง AMM สถานที่สามารถเสนอเจตจำนงการซื้อขายแบบไม่ผูกมัด เช่น การขอราคา (RFQ) แต่สมุดคำสั่งซื้อขายแบบจำกัดราคากลางบนเชน (CLOB) แบบแยกอิสระดูเหมือนไม่อยู่ในขอบเขต สัญญาอัจฉริยะต้องเปิดเผยต่อสาธารณะ ตรวจสอบได้ และปรับใช้บนบัญชีแยกประเภทแบบกระจายศูนย์ที่สาธารณะและไม่ต้องขออนุญาต
"การได้รับอนุญาต" ปรากฏเฉพาะในระดับการเข้าถึงพูล: จำกัดว่าใครซื้อขายได้ผ่านไวท์ลิสต์บนเชน บล็อกเชนพื้นฐานต้องเป็นเชนสาธารณะ นั่นหมายความว่าตลาด CLOB ที่มีอยู่ เช่น Coinbase และ Bullish ไม่สามารถใช้ข้อยกเว้นนี้ได้โดยตรง และโซลูชันเชนส่วนตัวหรือเชน consortium ก็ถูกตัดออกไปด้วย
4. คู่ซื้อขายมีข้อจำกัดเข้มงวด จับคู่กับ BTC ไม่ได้
หุ้นโทเคนไนซ์สามารถจับคู่กับสินทรัพย์ได้เพียงสามประเภทเท่านั้น: หุ้นโทเคนไนซ์อีกตัวหนึ่ง; สินทรัพย์คริปโตที่ไม่ใช่หลักทรัพย์ เช่น สเตเบิลคอยน์เพื่อการชำระเงินที่ออกตาม GENIUS Act; และกองทุนรวมตลาดเงินโทเคนไนซ์ TSV ไม่สามารถลิสต์คู่ซื้อขายคริปโตล้วน เช่น "AAPL/BTC" ได้ เงื่อนไขนี้ทำให้สเตเบิลคอยน์ที่ปฏิบัติตามกฎระเบียบกลายเป็น "สกุลเงินชำระราคาตามกฎหมาย" ภายใต้กรอบข้อยกเว้นโดยตรง
5. ห้ามใช้เลเวอเรจ ห้ามให้ยืมและรีสเตก
ภายใน TSV ห้ามการกู้ยืมเพื่อซื้อหลักทรัพย์ การซื้อขายมาร์จิ้น การให้ยืม หรือการรีสเตกสินทรัพย์ในพูล ปัจจุบันหุ้นโทเคนไนซ์ที่ Coinbase ออกบน Base สามารถนำไปเป็นหลักประกันใน Aave และ Morpho ได้ แต่ภายใต้กรอบ TSV ความสามารถในการประกอบกันเช่นนี้ไม่ปฏิบัติตามกฎระเบียบ เรื่องเล่า DeFi ของหุ้นบนเชนจะลดความน่าสนใจลงอย่างมาก
6. เพดานปริมาณการซื้อขายคำนวณรวมตามบุคคลที่เกี่ยวข้อง หากเกินต้องหยุดซื้อขายสามเดือน
เพดานจำนวนสินทรัพย์อ้างอิงและเพดานสัดส่วนปริมาณการซื้อขายคำนวณรวมตาม TSV ที่เกี่ยวข้องกัน ไม่สามารถหลีกเลี่ยงโดยการแยกสถานที่หลายแห่งได้ ตัวหารของสัดส่วนปริมาณการซื้อขายคือปริมาณหุ้นเฉลี่ยต่อวันของเดือนก่อนหน้าที่รายงานโดย SIP การเกินครั้งแรกไม่ต้องดำเนินการใด ๆ แต่หลังจากนั้นทุกครั้งที่เกิน หุ้นตัวนั้นต้องหยุดซื้อขายสามเดือน
ลองคำนวณดู: ปริมาณการซื้อขายของ TSV หนึ่งแห่งในหุ้น Tier 1 อย่างหุ้น Apple จะมีได้สูงสุดเพียงหนึ่งในสี่ร้อยของปริมาณทั้งตลาด
นอกจากนี้ยังมีเงื่อนไขอื่น ๆ ที่น่าสนใจ:
- สถานที่สามารถทำการซื้อขายรองเท่านั้น ไม่สามารถทำการเสนอขายหลักทรัพย์ครั้งแรกบน TSV ได้
- ผู้โทเคนไนซ์ที่เป็นบุคคลภายนอกต้องแจกจ่ายเอกสารมอบอำนาจและการสื่อสารของผู้ออกให้ผู้ถือโดยไม่คิดค่าใช้จ่าย
- ข้อมูลการทำรายการต้องเปิดเผยต่อสาธารณะโดยไม่คิดค่าใช้จ่ายภายใน 10 นาที
- ผู้ให้สภาพคล่องต้องไม่ถือครองหรือรับฝากทรัพย์สินของลูกค้า
- TSV ต้องเป็นหน่วยงานในสหรัฐและปฏิบัติตามมาตรการคว่ำบาตรของ OFAC
3. ใครได้ประโยชน์ ใครได้รับผลกระทบมากที่สุด?
เมื่อนำผลิตภัณฑ์ที่มีอยู่ของแต่ละบริษัทมาเทียบกับเงื่อนไขทีละข้อ แบ่งได้คร่าว ๆ เป็นสามกลุ่ม ข้อสรุปโดยรวมคือ: ปัจจุบันไม่มีผลิตภัณฑ์ใดของบริษัทใดที่สามารถเข้าสู่กรอบข้อยกเว้นได้โดยไม่มีการปรับเปลี่ยน ต่างกันแค่ว่าอยู่ห่างจากมาตรฐานแค่ไหนและต้นทุนการปรับปรุงสูงเพียงใด
กลุ่มแรก: ผู้ได้ประโยชน์สูงสุดคือผู้โทเคนไนซ์ที่มีใบอนุญาตและโครงสร้างพื้นฐานระดับล่าง
ผู้ได้ประโยชน์สูงสุดคือบริษัทที่มีใบอนุญาตนายทะเบียนโอนหุ้นและโบรกเกอร์/ATS อยู่แล้ว และใช้รูปแบบที่ได้รับอนุญาตจากผู้ออกหรือสิทธิในทรัพย์สินที่ดูแล
Securitize เป็นผู้ได้ประโยชน์ที่ชัดเจนที่สุด: มีนิติบุคคลจดทะเบียนกับ SEC ในด้านนายทะเบียนโอนหุ้น โบรกเกอร์ ATS ที่ปรึกษาการลงทุน และผู้จัดการกองทุน และได้จดทะเบียนในตลาดหลักทรัพย์นิวยอร์กผ่าน SPAC แล้ว ในไตรมาสที่สองของปีนี้ Computershare นายทะเบียนโอนหุ้นรายใหญ่ที่สุดของโลก และ Continental Stock Transfer รายใหญ่อันดับสาม ต่างเลือกที่จะร่วมมือกับ Securitize เพื่อผลักดันหุ้นโทเคนไนซ์ที่ได้รับอนุญาตจากผู้ออกของบริษัทจดทะเบียน หุ้นโทเคนไนซ์ยังคงเชื่อมโยงกับทะเบียนผู้ถือหุ้นอย่างเป็นทางการของผู้ออก ซึ่งตรงตามข้อกำหนด "สิทธิเหมือนกัน" และไม่ได้รับผลกระทบจากกระบวนการคัดค้าน อีกทั้งยังเป็นพันธมิตรรายแรก ๆ ของพูลแบบได้รับอนุญาต Uniswap v4 ในช่วงไม่กี่วันทำการหลังจากประกาศคำสั่งข้อยกเว้น ราคาหุ้น SECZ พุ่งขึ้นอย่างมาก และโบรกเกอร์หลายรายปรับเพิ่มราคาเป้าหมาย
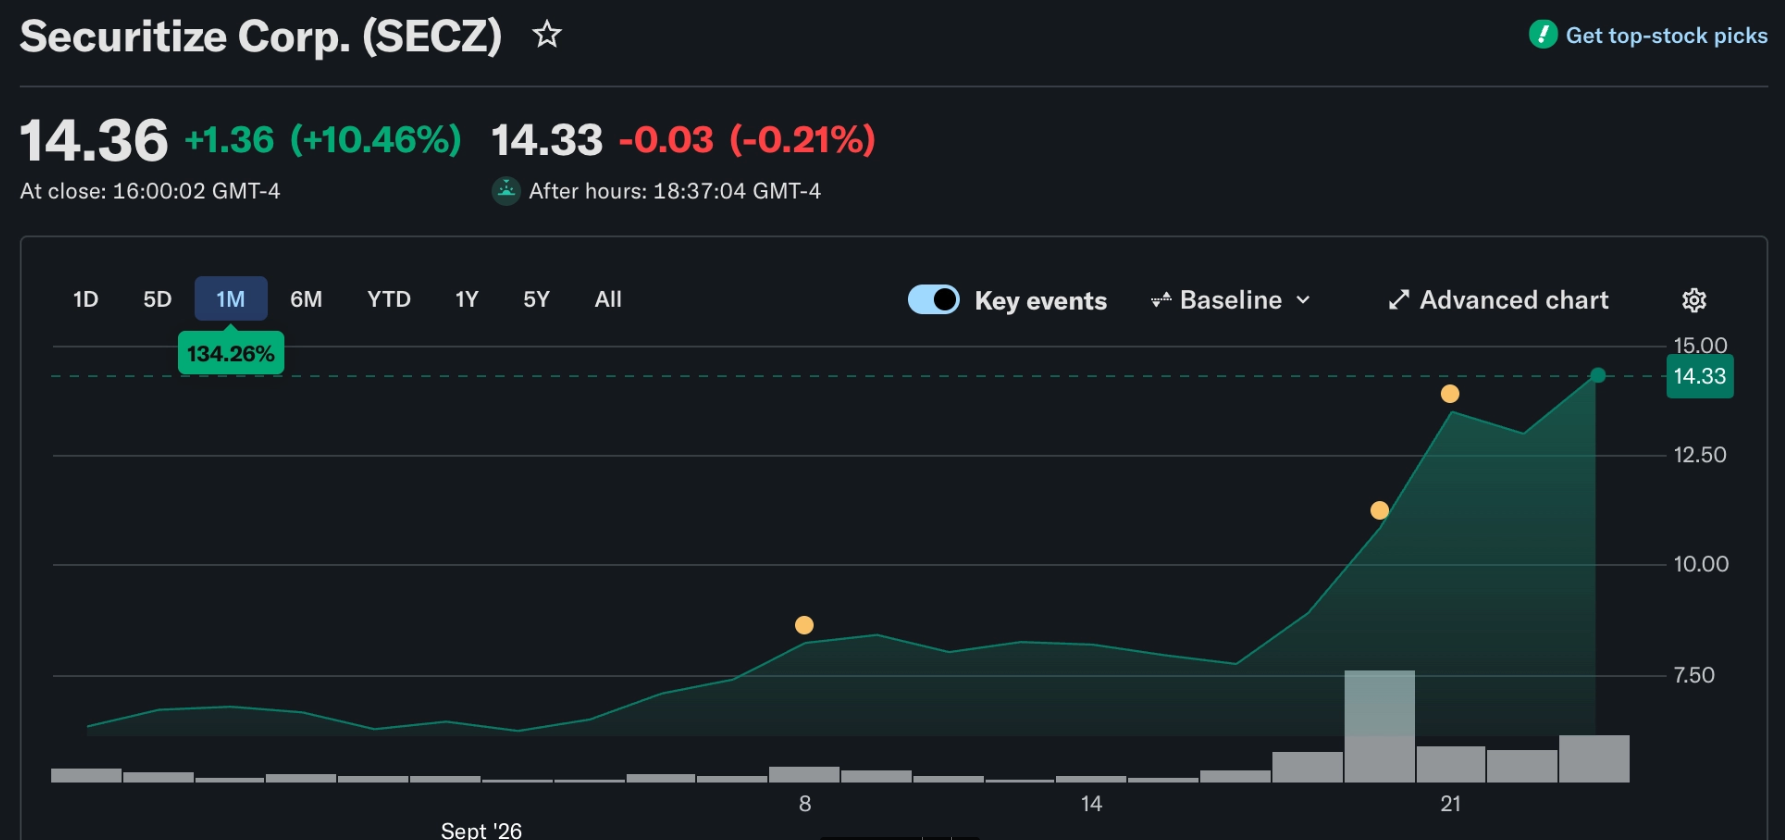
ราคาหุ้น SECZ พุ่งขึ้นเกือบเท่าตัวในหนึ่งสัปดาห์ ที่มา: Yahoo
ธุรกิจในสหรัฐของ Ondo ก็ปฏิบัติตามกฎระเบียบอย่างมากเช่นกัน หลังจากเข้าซื้อ Oasis Pro เมื่อปีที่แล้ว Ondo ได้รับใบอนุญาตโบรกเกอร์ ATS และนายทะเบียนโอนหุ้น และในเดือนกรกฎาคมปีนี้ได้รับอนุญาตจาก FINRA ให้เสนอหุ้น NMS โทเคนไนซ์แก่สถาบันและรายย่อยในสหรัฐ หลักทรัพย์โทเคนไนซ์แบบดูแลที่ออกบน Ethereum มีหุ้นอ้างอิงที่ไม่หลุดออกจากห่วงโซ่การดูแลที่อยู่ภายใต้การกำกับดูแลของสหรัฐ และผู้ถือสามารถลงคะแนนผ่าน Broadridge ได้ ในเดือนกันยายนยังได้เป็นสมาชิกแพลตฟอร์มโทเคนไนซ์รายแรกของ DTCC Fund/SERV จุดอ่อนของ Ondo คือโทเคนกว่า 440 ตัวที่มีอยู่เกินเพดานจำนวนสินทรัพย์อ้างอิงอย่างมาก และส่วนใหญ่ไม่ได้รับอนุญาตจากผู้ออก จึงต้องคัดเลือกสินทรัพย์อ้างอิงอย่างระมัดระวัง และต้องเผชิญความเสี่ยงจากการคัดค้านด้วย
การผสมผสานระหว่าง Superstate และ Galaxy เป็นอีกตัวอย่างหนึ่ง เมื่อเดือนกันยายนปีที่แล้ว GLXY นำหุ้นสามัญคลาส A ที่จดทะเบียนกับ SEC ขึ้นบนเชน Solana ในรูปแบบของหุ้นจริง โดยการโอนจะอัปเดตทะเบียนผู้ถือหุ้นอย่างเป็นทางการแบบเรียลไทม์ Superstate ยังมีส่วนร่วมในการออกแบบมาตรฐานพูลแบบได้รับอนุญาตของ Uniswap
ผู้ได้ประโยชน์รายอื่นคือชั้นโครงสร้างพื้นฐานที่ "ขายพลั่ว":
- สเตเบิลคอยน์: สเตเบิลคอยน์เพื่อการชำระเงินถูกระบุอย่างชัดเจนว่าเป็นคู่ซื้อขายที่มีคุณสมบัติ USDC อยู่ในตำแหน่งที่ได้เปรียบด้วยสถานะปฏิบัติตาม GENIUS Act และเชน Arc ใหม่ของ Circle แต่จะเผชิญการแข่งขันจากกองทุนรวมตลาดเงินโทเคนไนซ์และสเตเบิลคอยน์ที่ปฏิบัติตามกฎระเบียบอื่น ๆ
- Uniswap: Permissioned Pools ของ v4 ที่เปิดตัวเมื่อเดือนกรกฎาคมปีนี้ตรวจสอบไวท์ลิสต์ที่ระดับโปรโตคอล เป็นพื้นฐานทางเทคนิคที่พร้อมใช้ที่สุดสำหรับ TSV แต่ Uniswap Labs เองไม่ใช่ TSV ยังต้องมีหน่วยงานในสหรัฐรับผิดชอบพูล
- บล็อกเชนสาธารณะ: ข้อกำหนด "บัญชีแยกประเภทสาธารณะแบบไม่ต้องขออนุญาต" เป็นประโยชน์ต่อ Ethereum และ L2 (Base, Arbitrum) และ Solana
กลุ่มที่สอง: ปฏิบัติตามบางส่วน
ผลิตภัณฑ์ของบริษัทกลุ่มนี้มีโครงสร้างที่ถูกทางโดยพื้นฐาน โดยมีหุ้นจริงที่ดูแลแบบ 1:1 เป็นสินทรัพย์อ้างอิง แต่ยังต้องเติมเต็มการส่งผ่านสิทธิออกเสียง การเปิดให้ผู้ใช้สหรัฐ หรือรูปแบบสถานที่ซื้อขาย
Coinbase เปิดตัวหุ้นโทเคนไนซ์ชุดแรก เช่น AAPLc และ NVDAc บน Base เมื่อเดือนสิงหาคมปีนี้ ผู้ออกคือ SPV ที่จดทะเบียนใน Abu Dhabi Global Market หุ้นอ้างอิงดูแลโดย Alpaca โบรกเกอร์ที่จดทะเบียนกับ SEC SPV ถือครองในรูปแบบทรัสต์เพื่อผู้ถือ ผู้ถือมีสิทธิรับประโยชน์ ไม่ใช่สิทธิเรียกร้องหนี้ เงินปันผลถูกส่งผ่าน (หักค่าธรรมเนียมการจัดสรร 5%) แต่การลงคะแนนจำกัดเฉพาะผู้ถือที่ผ่าน KYC แล้ว และ SPV "อาจ" ลงคะแนนแทน ซึ่งยังห่างไกลจาก "สิทธิออกเสียงเหมือนกัน" ผลิตภัณฑ์ออกตาม Reg S ไม่เปิดให้ชาวอเมริกัน และการซื้อขาย DEX บน Base ก็ไม่ต้องขออนุญาต Coinbase ต้องจัดตั้งหน่วยงาน TSV ในสหรัฐแยกต่างหาก ปรับใช้พูลไวท์ลิสต์ ดำเนินการส่งผ่านการลงคะแนน และแก้ไขเส้นทางการปฏิบัติตามกฎระเบียบสำหรับการออกในสหรัฐ ในบรรดาตลาดขนาดใหญ่ มีต้นทุนการปรับปรุงต่ำที่สุด
Dinari มีใบอนุญาตทั้งนายทะเบียนโอนหุ้นและโบรกเกอร์ และเมื่อปีที่แล้วกลายเป็นแพลตฟอร์มหุ้นโทเคนไนซ์รายแรกที่ได้รับสถานะโบรกเกอร์สหรัฐ dShares ใช้โครงสร้างสิทธิในทรัพย์สินที่ดูแล เงินปันผลถูกแมปโดยอัตโนมัติ แต่การส่งผ่านสิทธิออกเสียงยังไม่ได้รับการยืนยันอย่างเป็นทางการ และทางการยังระบุว่ายังไม่เปิดให้ผู้ใช้สหรัฐ ปัจจุบันดำเนินการเครือข่ายสมุดคำสั่งซื้อขาย ไม่ใช่ AMM จึงต้องเชื่อมต่อหรือสร้าง TSV เอง
Bullish ใช้เส้นทางที่ต่างออกไป เมื่อเดือนพฤษภาคมปีนี้ ได้โทเคนไนซ์ทะเบียนผู้ถือหุ้นทั้งหมดของ BLSH ขึ้นบนเชน โดยมี Equiniti นายทะเบียนโอนหุ้นเป็นผู้จัดการ ซึ่งเป็นหุ้นจริงที่ได้รับอนุญาตจากผู้ออก กำลังเข้าซื้อ Equiniti ด้วยมูลค่า 4.2 พันล้านดอลลาร์ คาดว่าจะปิดดีลในเดือนมกราคม 2027 พร้อมทั้งยื่นขอใบอนุญาตโบรกเกอร์และ ATS ในสหรัฐ หลังจากการเข้าซื้อและใบอนุญาตเสร็จสิ้น Bullish อาจกลายเป็นบริษัทที่มีศักยภาพระยะกลางถึงยาวมากที่สุด แต่ตอนนี้ยังอยู่ในช่วงเปลี่ยนผ่าน
กลุ่มที่สาม: รูปแบบ "ตราสารติดตาม" นอกชายฝั่งที่ได้รับผลกระทบมากที่สุด
ผู้ที่ได้รับผลกระทบมากที่สุดคือผลิตภัณฑ์ตราสารหนี้ที่มีโครงสร้างนอกชายฝั่งซึ่งทำให้ผู้ถือกลายเป็นเจ้าหนี้ของ SPV ผู้ออก ผลิตภัณฑ์ประเภทนี้เข้าข่ายเงื่อนไขการยกเว้น "หลักทรัพย์แยกต่างหากที่ให้ความเสี่ยงสังเคราะห์" ในคำสั่งข้อยกเว้นพอดี
Robinhood เปิดตัว Stock Tokens รุ่นใหม่บน Robinhood Chain ที่สร้างบน Arbitrum มีประมาณ 200 ตัว ผู้ออกคือ SPV ในเจอร์ซีย์ ผลิตภัณฑ์มีลักษณะเป็นตราสารหนี้โทเคนไนซ์ ผู้ถือมีเพียงความเสี่ยงทางเศรษฐกิจ ไม่มีสิทธิตามกฎหมายของผู้ถือหุ้น และปัจจุบันไม่มีสิทธิออกเสียง หนังสือชี้ชวนยังระบุว่าหุ้นอ้างอิงสามารถให้ยืมได้ และในระหว่างให้ยืมจะสละสิทธิออกเสียง ซึ่งขัดแย้งโดยตรงกับ "สิทธิเหมือนกัน" เดือนนี้ซีอีโอของ AMC เรียกร้องต่อสาธารณะให้เพิกถอนโทเคน AMC ที่ไม่ได้รับอนุญาต ข้อพิพาทนี้ถือเป็นการซ้อมรบของสิทธิคัดค้านของผู้ออก Vlad Tenev ซีอีโอของ Robinhood กล่าวในเวลาต่อมาว่าฟีเจอร์ไถ่ถอนเป็นหุ้นจริงและการลงคะแนน "จะเปิดตัวเร็ว ๆ นี้" แต่นั่นยังเป็นเพียงแผน หากต้องการเข้าสู่กรอบข้อยกเว้น Robinhood ต้องเปลี่ยนโครงสร้างพื้นฐานจากตราสารหนี้เป็นสิทธิในทรัพย์สินที่ดูแล ซึ่งเท่ากับทำใหม่ทั้งหมด
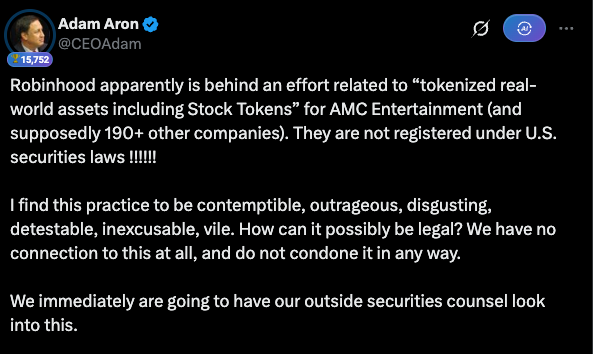
ซีอีโอ AMC โพสต์คัดค้านการโทเคนไนซ์หุ้นของบริษัท ที่มา: X
xStocks ภายใต้ Kraken เป็นผลิตภัณฑ์หุ้นโทเคนไนซ์ที่ใหญ่ที่สุด ตามรายงานของ Crypto Briefing มียอดซื้อขายสะสมเกิน 3.5 หมื่นล้านดอลลาร์ ครอบคลุมสินทรัพย์กว่า 700 รายการ แต่เอกสารทางกฎหมายของ Kraken ระบุว่า: ผู้ถือ xStocks ไม่มีสิทธิออกเสียง และไม่มีสิทธิเรียกร้องทางกฎหมายต่อหุ้นอ้างอิง ผู้ออกก็เป็น SPV ในเจอร์ซีย์เช่นกัน และไม่เปิดให้ผู้ใช้สหรัฐ ขนาดนอกชายฝั่งที่ใหญ่โตแทบไม่สามารถแปลงเป็นมูลค่าในสหรัฐได้โดยตรง Kraken ต้องใช้ประโยชน์จากหน่วยงานที่ได้รับใบอนุญาตในสหรัฐเพื่อสร้างสายผลิตภัณฑ์สิทธิในทรัพย์สินที่ดูแลแยกต่างหาก
ธุรกิจนอกชายฝั่งของ Ondo อย่าง Ondo Global Markets ก็อยู่ในกลุ่มนี้ ผลิตภัณฑ์เป็นตราสารที่มีโครงสร้างออกใน BVI ผู้ถือเป็นเจ้าหนี้ แม้จะเชื่อมต่อกับ Broadridge เพื่อให้แสดง "ความต้องการลงคะแนน" แต่ผู้ออกไม่มีภาระผูกพันทางกฎหมายที่จะปฏิบัติตาม
บทส่งท้าย
โดยสรุป คำสั่งข้อยกเว้นนี้ ยกเว้นสถานที่ซื้อขาย ไม่ใช่โทเคน
โครงสร้างที่อนุมานได้จากนี้มีแนวโน้มจะแบ่งงานเป็นสามชั้น: ผู้โทเคนไนซ์ที่มีใบอนุญาตรับผิดชอบการสร้างโทเคนและเชื่อมต่อทะเบียนผู้ถือหุ้น AMM แบบได้รับอนุญาตรับผิดชอบการจับคู่บนเชน และสเตเบิลคอยน์ที่ปฏิบัติตามกฎระเบียบรับผิดชอบการชำระราคา เมื่อพิจารณาเพดานสัดส่วนปริมาณการซื้อขายที่ 0.25% สถานที่ซื้อขายเองคงสร้างรายได้จำนวนมากได้ยากในระยะสั้น มูลค่ามีแนวโน้มจะตกอยู่ที่นายทะเบียนโอนหุ้น การดูแล สเตเบิลคอยน์ และโครงสร้างพื้นฐานของพูลก่อน
สิทธิคัดค้านของผู้ออกยังจะผลักดันให้ทั้งอุตสาหกรรมเปลี่ยนจาก "การห่อหุ้มโดยบุคคลภายนอก" ไปสู่ "การได้รับอนุญาตจากผู้ออก" หัวหน้าฝ่ายวิจัยของ RWA.xyz คาดว่า ภายใน 12 เดือนข้างหน้า ผลิตภัณฑ์ส่วนใหญ่จะเปลี่ยนไปใช้รูปแบบที่ได้รับอนุญาตจากผู้ออก
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้