


พันธบัตรสหรัฐถูกเทขายหนัก แต่หุ้นเทคโนโลยียังพุ่ง ตลาดกำลังซื้อขายอะไรกันแน่?
 Odaily
หมายเหตุบรรณาธิการ: ในเดือนกันยายน ตลาดพันธบัตรสหรัฐเผชิญการเทขายอย่างรุนแรง อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีพุ่งจาก 4.75% เป็น 5.29% เพิ่มขึ้น 54 จุดเบสิสในเดือนเดียว สินทรัพย์ตราสารหนี้บางส่วนปรับตัวลง 2.3% ถึง 5% แต่หากแยกองค์ประกอบการเปลี่ยนแปลงของอัตราผลตอบแทน จะพบข้อเท็จจริงที่ถูกมองข้ามได้ง่าย: ในช่วงเวลาเดียวกัน อัตราดอกเบี้ยที่แท้จริงอายุ 10 ปีเพิ่มขึ้นประมาณ 49 จุดเบสิส ขณะที่ค่าชดเชยเงินเฟ้อที่ตลาดคาดการณ์เพิ่มขึ้นเพียงประมาณ 5 จุดเบสิส กล่าวอีกนัยหนึ่ง การเทขายพันธบัตรรอบนี้ไม่ได้อธิบายได้ด้วยการคาดการณ์เงินเฟ้อที่สูงขึ้นเป็นหลัก สิ่งที่เปลี่ยนแปลงอย่างมีนัยสำคัญคืออัตราดอกเบี้ยที่แท้จริง
สิ่งนี้นำไปสู่คำถามที่ซับซ้อนยิ่งขึ้น: ทำไมตลาดจึงยินดีเรียกร้องผลตอบแทนที่แท้จริงที่สูงขึ้น? โดยปกติแล้ว การเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริงอาจเกี่ยวข้องกับการคาดการณ์การเติบโตทางเศรษฐกิจที่แข็งแกร่งขึ้น การปรับเปลี่ยนทิศทางนโยบายการเงินในอนาคต หรือค่าชดเชยความเสี่ยงจากการถือพันธบัตรระยะยาวที่เพิ่มขึ้น สิ่งที่ผิดปกติยิ่งกว่าคือ ในขณะที่พันธบัตรสหรัฐร่วงลงอย่างหนัก หุ้นเทคโนโลยีที่เกี่ยวข้องกับ AI ยังคงแข็งแกร่ง กลุ่มเซมิคอนดักเตอร์นำตลาด ขณะที่หุ้นส่วนใหญ่ในกลุ่มอื่น ๆ กลับเผชิญแรงกดดันอย่างชัดเจน
Harry Mamaysky ผู้ก่อตั้ง QuantStreet Capital เสนอคำอธิบายในจดหมายลงทุนรายเดือนฉบับล่าสุดว่า ตลาดอาจกำลังปรับราคาใหม่สำหรับการเติบโตทางเศรษฐกิจที่แข็งแกร่งขึ้นในอนาคต และความต้องการเงินทุนที่เกิดจากการขยายโครงสร้างพื้นฐาน AI อย่างต่อเนื่องของบริษัทเทคโนโลยียักษ์ใหญ่ ภายใต้กรอบนี้ อัตราดอกเบี้ยที่สูงขึ้นกับหุ้น AI ที่แข็งแกร่งไม่ได้ขัดแย้งกันเสมอไป เพราะนักลงทุนอาจเชื่อว่าการเติบโตของกำไรในอนาคตจะเพียงพอชดเชยต้นทุนการกู้ยืมและอัตราคิดลดที่สูงขึ้น
แต่นี่ก็ยังเป็นเพียงคำอธิบายตลาดที่ต้องรอการพิสูจน์ การเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริงไม่ได้หมายความว่าแนวโน้มการเติบโตดีขึ้นเสมอไป การเปลี่ยนแปลงของส่วนชดเชยความเสี่ยงตามอายุก็หมายความว่านักลงทุนอาจกำลังเรียกร้องค่าชดเชยความเสี่ยงที่สูงขึ้น สำหรับตลาดหุ้นและตลาดพันธบัตร สิ่งสำคัญคือการแยกแยะว่า การปรับขึ้นของอัตราดอกเบี้ยรอบนี้สะท้อนถึงผลตอบแทนทางเศรษฐกิจในอนาคตที่สูงขึ้น หรือการถือสินทรัพย์ระยะยาวมีต้นทุนและความเสี่ยงมากขึ้น
ต่อไปนี้คือบทความต้นฉบับที่แปลและเรียบเรียง:
ในเดือนกันยายน 2026 ตลาดการเงินสหรัฐเกิดแนวโน้มที่ค่อนข้างผิดปกติ: พันธบัตรสหรัฐถูกเทขายอย่างหนัก แต่หุ้นเทคโนโลยีโดยเฉพาะกลุ่มเซมิคอนดักเตอร์กลับปรับตัวขึ้นต่อเนื่อง
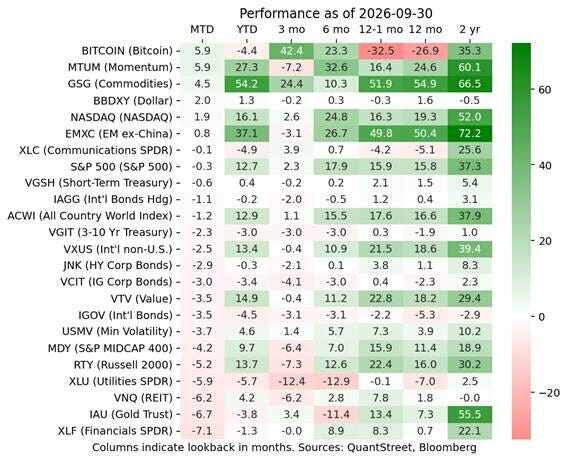
ผลการดำเนินงานของสินทรัพย์หลักในเดือนกันยายน 2026: เทคโนโลยีและกลยุทธ์โมเมนตัมค่อนข้างแข็งแกร่ง พันธบัตรหลายประเภทและสินทรัพย์ที่อ่อนไหวต่ออัตราดอกเบี้ยเผชิญแรงกดดัน
ตามข้อมูลของกระทรวงการคลังสหรัฐ อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีเพิ่มขึ้นจาก 4.75% ณ สิ้นเดือนสิงหาคม เป็น 5.29% ณ สิ้นเดือนกันยายน เพิ่มขึ้น 54 จุดเบสิสในหนึ่งเดือน สถิติของ QuantStreet Capital แสดงให้เห็นว่า สินทรัพย์ตราสารหนี้สหรัฐบางส่วนปรับตัวลง 2.3% ถึง 5% ในเดือนนั้น
แต่ตลาดหุ้นไม่ได้ปรับตัวลงพร้อมกันอย่างทั่วถึง บิตคอยน์ กลยุทธ์โมเมนตัมที่ถือหุ้นเซมิคอนดักเตอร์และเทคโนโลยีเป็นสัดส่วนสำคัญ มีผลงานโดดเด่น ดัชนีแนสแด็กยังคงปรับตัวขึ้น ในขณะเดียวกัน หุ้นขนาดกลางและเล็กของสหรัฐ ดัชนี S&P 500 แบบถ่วงน้ำหนักเท่ากัน รวมถึงกองทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ สาธารณูปโภค และการเงิน ซึ่งเป็นกลุ่มที่อ่อนไหวต่ออัตราดอกเบี้ย ถูกเทขาย
โดยปกติแล้ว การปรับขึ้นอย่างรุนแรงของอัตราดอกเบี้ยระยะยาวจะเพิ่มต้นทุนการกู้ยืมของภาคธุรกิจ และลดมูลค่าปัจจุบันของกำไรในอนาคต ซึ่งเป็นผลเสียโดยเฉพาะต่อหุ้นที่มีมูลค่าสูง แต่การแยกตัวของตลาดในครั้งนี้แสดงให้เห็นว่า นักลงทุนอาจกำลังกำหนดราคาผลตอบแทนในอนาคตของสินทรัพย์ต่าง ๆ แตกต่างกันอย่างสิ้นเชิง
Harry Mamaysky ผู้ก่อตั้ง QuantStreet เห็นว่า การจะเข้าใจแนวโน้มรอบนี้ ต้องตอบคำถามหนึ่งก่อน: ตลาดพันธบัตรกำลังซื้อขายอะไรกันแน่?
1. อัตราผลตอบแทนพันธบัตรสหรัฐพุ่งในเดือนกันยายน สิ่งที่เพิ่มขึ้นจริงคืออัตราดอกเบี้ยที่แท้จริง
เมื่อพิจารณาจากโครงสร้างอัตราผลตอบแทน ลักษณะสำคัญอย่างหนึ่งของการเทขายพันธบัตรสหรัฐในเดือนกันยายนคือ อัตราดอกเบี้ยที่ระบุ (Nominal Yield) ปรับตัวขึ้น โดยหลักแล้วสอดคล้องกับการเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริง ไม่ใช่ค่าชดเชยเงินเฟ้อที่พุ่งขึ้นพร้อมกัน
การจะเข้าใจประเด็นนี้ ต้องแยกแยะแนวคิดสามอย่างก่อน
อัตราดอกเบี้ยที่ระบุ (Nominal Yield) คืออัตราผลตอบแทนพันธบัตรรัฐบาลที่นักลงทุนเห็นโดยทั่วไป ซึ่งรวมทั้งค่าชดเชยเงินเฟ้อในอนาคต ข้อกำหนดผลตอบแทนที่แท้จริง และปัจจัยเสี่ยงอื่น ๆ
อัตราดอกเบี้ยที่แท้จริง (Real Yield) เข้าใจได้ว่าเป็นอัตราผลตอบแทนหลังหักค่าชดเชยเงินเฟ้อ ในตลาดพันธบัตรรัฐบาลสหรัฐ มักใช้ผลตอบแทนของพันธบัตรรัฐบาลชดเชยเงินเฟ้อ (TIPS) เพื่อสังเกตการกำหนดราคาผลตอบแทนที่แท้จริงของตลาด
ส่วนต่างระหว่างสองค่านี้คืออัตราเงินเฟ้อสมดุล (Breakeven Inflation Rate) ซึ่งมักใช้เป็นดัชนีอ้างอิงการคาดการณ์เงินเฟ้อระยะยาวของตลาด อย่างไรก็ตาม มันยังรวมปัจจัยความเสี่ยงเงินเฟ้อและสภาพคล่องด้วย จึงไม่เท่ากับการคาดการณ์เงินเฟ้อล้วน ๆ
การเปลี่ยนแปลงของอัตราผลตอบแทนพันธบัตรสหรัฐในเดือนกันยายนสามารถแยกองค์ประกอบเพิ่มเติมได้ อัตราผลตอบแทนที่ระบุของพันธบัตรอายุ 10 ปีเพิ่มขึ้นจาก 4.75% ณ วันที่ 31 สิงหาคม เป็น 5.29% ณ วันที่ 30 กันยายน เพิ่มขึ้น 54 จุดเบสิส โดยอัตราผลตอบแทนที่แท้จริงเพิ่มขึ้นจาก 2.44% เป็น 2.93% เพิ่มขึ้น 49 จุดเบสิส ส่วนค่าชดเชยเงินเฟ้อโดยนัยเพิ่มขึ้นเพียงจาก 2.31% เป็น 2.36% เพิ่มขึ้น 5 จุดเบสิส
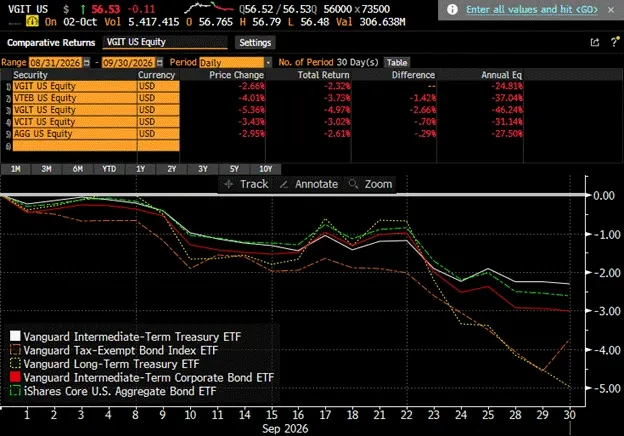
ผลการดำเนินงานของ ETF พันธบัตรสหรัฐหลักในเดือนกันยายน: พันธบัตรรัฐบาลระยะยาวและตราสารหนี้ภาคเอกชนบางส่วนเผชิญแรงเทขายอย่างชัดเจน
นั่นหมายความว่า ในการเพิ่มขึ้นของอัตราผลตอบแทนพันธบัตรอายุ 10 ปีในเดือนกันยายน มากกว่า 90% มาจากการเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริง ไม่ใช่ค่าชดเชยเงินเฟ้อที่เพิ่มขึ้น อย่างน้อยเมื่อพิจารณาจากการแยกองค์ประกอบของดัชนีตลาดนี้ การเปลี่ยนแปลงหลักของการเทขายพันธบัตรในเดือนกันยายนไม่ได้อยู่ที่ค่าชดเชยเงินเฟ้อ แต่อยู่ที่อัตราดอกเบี้ยที่แท้จริง
ประเด็นนี้สำคัญอย่างยิ่ง เพราะการเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริงและค่าชดเชยเงินเฟ้อ มักสอดคล้องกับคำอธิบายทางเศรษฐกิจที่แตกต่างกัน
หากการเพิ่มขึ้นของอัตราผลตอบแทนมาจากค่าชดเชยเงินเฟ้อเป็นหลัก อาจหมายความว่านักลงทุนกังวลว่าราคาสินค้าในอนาคตจะสูงขึ้น อำนาจซื้อของเงินลดลง จึงเรียกร้องผลตอบแทนที่ระบุที่สูงขึ้น แต่หากการเพิ่มขึ้นมาจากอัตราดอกเบี้ยที่แท้จริงเป็นหลัก จำเป็นต้องพิจารณาเพิ่มเติมถึงการคาดการณ์การเติบโตทางเศรษฐกิจ อัตราดอกเบี้ยนโยบายที่แท้จริงในอนาคต และค่าชดเชยความเสี่ยงที่นักลงทุนเรียกร้องจากการถือพันธบัตรระยะยาว
นี่ไม่ได้หมายความว่าความเสี่ยงเงินเฟ้อหายไปแล้ว ระดับเงินเฟ้อเองยังคงสูงอยู่ ราคาน้ำมัน นโยบายการคลัง และเส้นทางอัตราดอกเบี้ยของธนาคารกลางสหรัฐก็จะส่งผลต่อการคาดการณ์ของตลาดด้วย แต่เมื่อพิจารณาจากการเปลี่ยนแปลงของอัตราผลตอบแทนในเดือนกันยายน การอธิบายการเทขายพันธบัตรสหรัฐรอบนี้ด้วย "ความกังวลเงินเฟ้อที่ทวีความรุนแรง" เพียงอย่างเดียว เห็นได้ชัดว่าไม่เพียงพอ
2. ไม่ใช่แค่กังวลเงินเฟ้อ ตลาดอาจกำลังประเมินการเติบโตทางเศรษฐกิจและความต้องการเงินทุนใหม่
ทำไมอัตราดอกเบี้ยที่แท้จริงจึงเพิ่มขึ้นอย่างชัดเจน? Mamaysky กล่าวถึงคำอธิบายตลาดหลายประการในจดหมายลงทุน
ประการแรกคือความน่าเชื่อถือของดอลลาร์สหรัฐกำลังถูกตั้งคำถาม แต่ดอลลาร์สหรัฐแข็งค่าขึ้นจริงในเดือนกันยายน ซึ่งไม่สอดคล้องกับเรื่องเล่าที่ว่าสินทรัพย์ดอลลาร์เผชิญวิกฤตความเชื่อมั่นโดยรวม
ประการที่สองคือนักลงทุนเริ่มกังวลเกี่ยวกับความสามารถในการชำระหนี้ของรัฐบาลสหรัฐ ผู้เขียนเห็นว่า หากความกังวลของตลาดต่อความน่าเชื่อถือทางการคลังของสหรัฐสะท้อนผ่านความเสี่ยงเงินเฟ้อในอนาคตเป็นหลัก ค่าชดเชยเงินเฟ้อระยะยาวก็ควรเพิ่มขึ้นอย่างชัดเจนกว่านี้ แต่ข้อมูลเดือนกันยายนไม่ได้แสดงลักษณะเช่นนั้น
อย่างไรก็ตาม นี่ไม่สามารถตัดความเสี่ยงทางการคลังออกไปได้ การเพิ่มขึ้นของอุปทานพันธบัตรรัฐบาลและค่าชดเชยความเสี่ยงจากการถือพันธบัตรที่สูงขึ้น ก็อาจผลักดันอัตราผลตอบแทนระยะยาวให้สูงขึ้นได้ในขณะที่ค่าชดเชยเงินเฟ้อค่อนข้างทรงตัว
เมื่อเทียบกันแล้ว Mamaysky มีแนวโน้มที่จะให้ความสนใจกับคำอธิบายอีกแบบหนึ่ง: ตลาดอาจกำลังคาดการณ์การเติบโตทางเศรษฐกิจที่แข็งแกร่งขึ้น พร้อมกับปรับราคาใหม่สำหรับความต้องการเงินทุนที่เพิ่มขึ้นมหาศาลของบริษัทเทคโนโลยียักษ์ใหญ่
ตัวแปรสำคัญในที่นี้คือ AI เมื่อการลงทุนโครงสร้างพื้นฐานด้านปัญญาประดิษฐ์ขยายตัวอย่างต่อเนื่อง ผู้ให้บริการคลาวด์รายใหญ่ (Hyperscalers) กำลังทุ่มเงินมหาศาลเพื่อสร้างศูนย์ข้อมูล จัดซื้อ GPU ขยายกำลังประมวลผล และจัดหาโครงสร้างพื้นฐานด้านไฟฟ้าและเครือข่าย
ค่าใช้จ่ายเหล่านี้หมายถึงความต้องการเงินทุนเป็นอันดับแรก
เมื่อมองในระดับมหภาค หากภาคธุรกิจต้องการขยายการลงทุนพร้อมกัน แต่เงินทุนระยะยาวที่可供จัดสรรไม่ได้เพิ่มขึ้นตาม ราคาของเงินทุนก็อาจเผชิญแรงกดดันขาขึ้น ในขณะเดียวกัน หากนักลงทุนเชื่อว่า AI จะเพิ่มผลิตภาพทางเศรษฐกิจในอนาคตและสร้างกำไรให้ภาคธุรกิจมากขึ้น ก็อาจปรับข้อกำหนดผลตอบแทนที่แท้จริงระยะยาวให้สูงขึ้นตามไปด้วย
แรงผลักดันทั้งสองนี้อาจเกี่ยวข้องกับการเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริง แต่กลไกไม่เหมือนกันเสียทีเดียว: แบบแรกเน้นความต้องการเงินทุนและเงื่อนไขการระดมทุน แบบหลังเน้นการคาดการณ์ผลตอบแทนทางเศรษฐกิจในอนาคต
งานวิจัยล่าสุดของ ING ก็เสนอทิศทางคล้ายกัน โดยเห็นว่าผลกระทบของ AI ต่ออัตราผลตอบแทนพันธบัตรไม่ได้มาจากการกู้ยืมของบริษัทเทคโนโลยีเท่านั้น แต่อาจสะท้อนในอัตราดอกเบี้ยที่แท้จริงผ่านผลิตภาพและการคาดการณ์การเติบโตทางเศรษฐกิจระยะยาวด้วย
อย่างไรก็ตาม การตัดสินเช่นนี้ยังเป็นเพียงการวิเคราะห์ตลาด ไม่ใช่ความสัมพันธ์เชิงเหตุผลที่ได้รับการยืนยันแล้ว การเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริงเองไม่สามารถพิสูจน์ได้ว่า AI กำลังผลักดันให้เศรษฐกิจสหรัฐเติบโตเร็วขึ้น และไม่สามารถพิสูจน์ได้ว่าความต้องการระดมทุนของ AI เป็นปัจจัยหลักของการเทขายพันธบัตรสหรัฐ
สำหรับ Mamaysky ความน่าสนใจของคำอธิบายนี้มาจากปฏิกิริยาของตลาดหุ้นเป็นหลัก
หากการเพิ่มขึ้นอย่างรุนแรงของอัตราผลตอบแทนพันธบัตรสหรัฐสะท้อนถึงแนวโน้มเศรษฐกิจที่แย่ลงโดยสิ้นเชิง ตลาดหุ้นก็มักจะเผชิญแรงกดดันในวงกว้างเช่นกัน แต่ในเดือนกันยายน หุ้นที่เกี่ยวข้องกับ AI เช่น เซมิคอนดักเตอร์ ยังคงแข็งแกร่ง แสดงให้เห็นว่านักลงทุนอย่างน้อยก็ยังคงมองโลกในแง่ดีต่อการเติบโตระยะยาวของบริษัทเทคโนโลยีบางแห่ง
สิ่งนี้นำไปสู่ความสัมพันธ์ที่น่าสนใจยิ่งขึ้นระหว่างตลาดพันธบัตรและตลาดหุ้น: อัตราดอกเบี้ยที่แท้จริงที่สูงขึ้น อาจกำลังถูกตลาดกำหนดราคาพร้อมกับการคาดการณ์กำไรในอนาคตที่สูงขึ้น
3. อัตราดอกเบี้ยที่แท้จริงยิ่งสูง ทำไมหุ้น AI ยังปรับตัวขึ้นได้?
เมื่อพิจารณาจากตรรกะการประเมินมูลค่าแบบดั้งเดิม การเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริงระยะยาวมักไม่ใช่ข่าวดีสำหรับหุ้นเติบโต
ราคาหุ้นโดยพื้นฐานแล้วขึ้นอยู่กับมูลค่าปัจจุบันของกระแสเงินสดในอนาคต ยิ่งอัตราผลตอบแทนที่ตลาดเรียกร้องสูงขึ้น มูลค่าของกำไรในอนาคตของบริษัทเมื่อ折算เป็นปัจจุบันก็ยิ่งต่ำลง สำหรับบริษัทเติบโตที่กำไรส่วนใหญ่อยู่ในอนาคต ผลกระทบนี้มักชัดเจนยิ่งขึ้น
แต่ผลการดำเนินงานของหุ้น AI ในเดือนกันยายนแสดงให้เห็นว่า ตลาดอาจกำลังเดิมพันกับแรงผลักดันอีกอย่างหนึ่ง
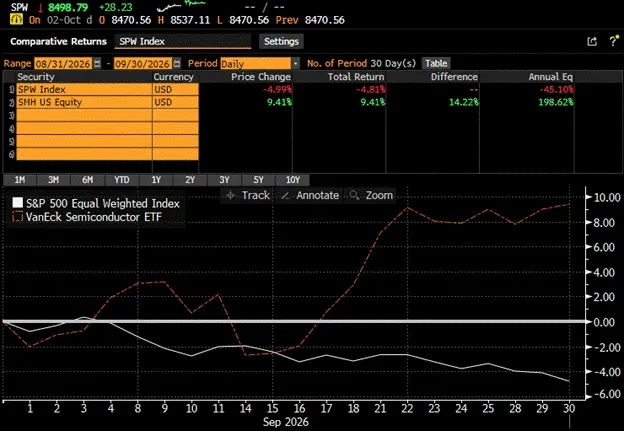
ETF เซมิคอนดักเตอร์ (SMH) ปรับตัวขึ้นประมาณ 9.4% ในเดือนกันยายน ขณะที่ดัชนี S&P 500 แบบถ่วงน้ำหนักเท่ากัน (SPW) ปรับตัวลงประมาณ 4.8% แสดงให้เห็นการแยกตัวที่ชัดเจนระหว่างกลุ่มเทคโนโลยีกับตลาดโดยรวม
Mamaysky มองว่านี่คือ "การต่อสู้ระหว่างตัวเศษและตัวส่วน" ในการประเมินมูลค่า: อัตราคิดลดที่สูงขึ้นผลักดันตัวส่วนให้สูงขึ้น สร้างแรงกดดันต่อการประเมินมูลค่า แต่การคาดการณ์การเติบโตของกำไรในอนาคตผลักดันตัวเศษให้สูงขึ้น ซึ่งอาจชดเชยผลกระทบเชิงลบบางส่วนหรือทั้งหมดได้ กล่าวคือ ตลาดไม่ได้มองข้ามอัตราดอกเบี้ยสูงเสมอไป แต่อาจเชื่อว่าการเติบโตของกำไรในอนาคตจาก AI เพียงพอที่จะครอบคลุมต้นทุนเงินทุนที่สูงขึ้น
ในเดือนกันยายน ETF โมเมนตัมที่ถือหุ้น AMD, Micron, Intel, Cisco และ Applied Materials เป็นสัดส่วนสำคัญ มีผลงานแข็งแกร่ง เซมิคอนดักเตอร์ยังคงเป็นแรงสำคัญในการผลักดันตลาดให้ปรับตัวขึ้น
แนวโน้มนี้มีตรรกะพื้นฐานรองรับอยู่บ้าง การสร้างโครงสร้างพื้นฐาน AI ต้องใช้ชิป เซิร์ฟเวอร์ และอุปกรณ์ที่เกี่ยวข้องก่อน ดังนั้นซัพพลายเออร์ต้นน้ำในห่วงโซ่อุตสาหกรรมจึงได้รับคำสั่งซื้อและรายได้ค่อนข้างเร็ว
แต่นี่ก็นำไปสู่ปัญหาที่ผู้เขียนกังวลมากที่สุด หุ้นเซมิคอนดักเตอร์ปรับตัวขึ้นต่อเนื่อง แต่ดัชนี S&P 500 แบบถ่วงน้ำหนักเท่ากันกลับอ่อนแอ นี่แสดงให้เห็นว่าเงินทุนมีการแยกตัวอย่างชัดเจนระหว่างแนวโน้มกำไรของซัพพลายเออร์โครงสร้างพื้นฐาน AI กับการคาดการณ์ต่อภาคธุรกิจในวงกว้าง
Mamaysky เรียกบริษัทจำนวนมากนอกเหนือจากเซมิคอนดักเตอร์ว่า ROCS (Rest of the Corporate Sector) หรือภาคธุรกิจอื่น ๆ
ในมุมมองของเขา บริษัทที่ซื้อชิป AI ยินดีทุ่มเงินจำนวนมาก เพราะเชื่อว่าจะได้รับผลตอบแทนทางเศรษฐกิจผ่านการเพิ่มผลิตภาพในอนาคต ตลาดก็ยินดีจัดหาเงินทุนล่วงหน้าสำหรับกำไรที่ยังไม่เกิดขึ้นจริงเหล่านี้
ดังนั้น การที่ยังไม่เห็นทุกอุตสาหกรรมเติบโตพร้อมกันใน现阶段 จึงไม่ใช่เรื่องแปลก สิ่งที่น่าสับสนจริง ๆ คือ ตลาดหุ้นเองมีลักษณะมองไปข้างหน้า หากนักลงทุนมั่นใจแล้วว่า AI จะปรับปรุงความสามารถในการทำกำไรในอนาคตของบริษัทอื่น ๆ อย่างมีนัยสำคัญ การคาดการณ์เหล่านี้ก็ควรสะท้อนในการประเมินมูลค่าของบริษัทที่เกี่ยวข้องอย่างค่อยเป็นค่อยไป
แต่ตลาดในเดือนกันยายนไม่ได้เกิดการปรับตัวขึ้นในวงกว้างเช่นนั้น ซัพพลายเออร์ชิปทำเงินได้แล้ว แต่บริษัทที่ซื้อชิปยังไม่ได้รับการปรับปรุงกำไรที่สอดคล้องกันอย่างแพร่หลาย นั่นหมายความว่า การซื้อขาย AI ในปัจจุบันมีวงจรธุรกิจที่ต้องรอการพิสูจน์: รายได้ที่บริษัทต้นน้ำได้รับ ท้ายที่สุดต้องได้รับการสนับสนุนจากมูลค่าทางเศรษฐกิจที่บริษัทปลายน้ำสร้างขึ้นอย่างต่อเนื่อง หาก AI ไม่สามารถสร้างกำไรเพียงพอให้ภาคธุรกิจในวงกว้าง การซื้อชิป การสร้างศูนย์ข้อมูล และต้นทุนการระดมทุนที่เพิ่มขึ้นอย่างต่อเนื่อง ก็อาจค่อย ๆ บั่นทอนผลตอบแทนจากการลงทุน
Mamaysky ไม่คิดว่า AI กลายเป็นฟองสบู่แล้ว เขายังเชื่อในมูลค่าทางเศรษฐกิจระยะยาวของ AI เพียงแต่เห็นว่าตลาดต้องเห็นหลักฐานมากขึ้น เพื่อพิสูจน์ว่าประโยชน์ของ AI กำลังแพร่กระจายจากอุตสาหกรรมเทคโนโลยีไปยังบริษัทอื่น ๆ
ข้อมูลผลิตภาพแรงงานที่เผยแพร่โดยสำนักงานสถิติแรงงานสหรัฐแสดงสัญญาณเชิงบวกอยู่บ้าง ระดับการเติบโตของผลิตภาพในช่วงไม่กี่ปีที่ผ่านมาสูงกว่าค่าเฉลี่ยระยะยาวนับตั้งแต่ปี 2010 แต่การปรับปรุงนี้ไม่สามารถให้เครดิตกับ AI ทั้งหมด และไม่สามารถพิสูจน์โดยตรงได้ว่าบริษัทได้รับกำไรเพิ่มเติมเพียงพอที่จะครอบคลุมต้นทุนการลงทุน เมื่อมองจากมุมนี้ ตลาดพันธบัตรและตลาดหุ้นกำลังรอคำตอบเดียวกัน: การเติบโตทางเศรษฐกิจในอนาคตจะสามารถทำให้ผลตอบแทนที่ถูกกำหนดราคาล่วงหน้าในปัจจุบันเป็นจริงได้หรือไม่?
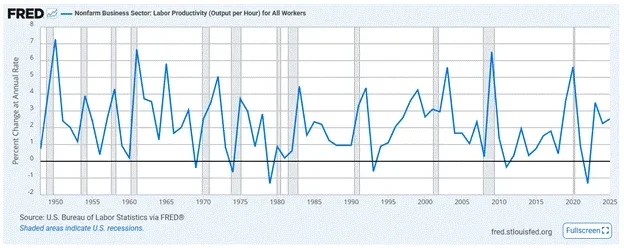
การเปลี่ยนแปลงในอดีตของผลิตภาพแรงงานภาคธุรกิจนอกภาคเกษตรของสหรัฐ
4. การเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริงไม่จำเป็นต้องเป็นผลดี ส่วนชดเชยความเสี่ยงตามอายุคือความเสี่ยงอีกประการหนึ่ง
การตีความการเพิ่มขึ้นของอัตราผลตอบแทนพันธบัตรสหรัฐว่าเป็นความเชื่อมั่นของตลาดต่อการเติบโตทางเศรษฐกิจที่มากขึ้น สามารถอธิบายผลการดำเนินงานของราคาสินทรัพย์บางส่วนได้จริง แต่คำอธิบายนี้ยังมีข้อจำกัดสำคัญ: การเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริง ไม่ได้เท่ากับการคาดการณ์การเติบโตทางเศรษฐกิจในอนาคตที่ดีขึ้นเสมอไป
อัตราผลตอบแทนพันธบัตรรัฐบาลระยะยาว นอกจากสะท้อนการคาดการณ์ของนักลงทุนต่ออัตราดอกเบี้ยระยะสั้นในอนาคตแล้ว ยังรวมส่วนชดเชยความเสี่ยงตามอายุ (Term Premium) ซึ่งเป็นค่าชดเชยเพิ่มเติมที่นักลงทุนเรียกร้องจากการรับความเสี่ยง เช่น ความผันผวนของราคาพันธบัตรระยะยาว
ส่วนชดเชยความเสี่ยงตามอายุสามารถสะท้อนความไม่แน่นอนของอัตราดอกเบี้ย อุปทานทางการคลัง อุปสงค์และอุปทานของตลาด และปัจจัยเสี่ยงอื่น ๆ แม้ค่าชดเชยเงินเฟ้อจะไม่เพิ่มขึ้นอย่างชัดเจน แต่ตราบใดที่นักลงทุนไม่ต้องการล็อกเงินทุนระยะยาวและเรียกร้องค่าชดเชยความเสี่ยงที่สูงขึ้น อัตราผลตอบแทนระยะยาวก็ยังอาจปรับตัวสูงขึ้นได้
ความแตกต่างนี้สำคัญอย่างยิ่งในตลาดปัจจุบัน
บทวิเคราะห์ตลาดของรอยเตอร์เมื่อวันที่ 7 ตุลาคมระบุว่า ส่วนชดเชยความเสี่ยงตามอายุของพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีเพิ่มขึ้นสู่ระดับสูงสุดในรอบประมาณ 12 ปี นี่แสดงให้เห็นว่าการเพิ่มขึ้นของอัตราผลตอบแทนระยะยาวไม่เพียงแต่อาจรวมการคาดการณ์การเติบโตทางเศรษฐกิจ แต่ยังอาจสะท้อนการประเมินใหม่ของนักลงทุนต่อความเสี่ยงด้านการคลัง นโยบายการเงิน และการถือพันธบัตรระยะยาว
ต้องเน้นย้ำว่า อัตราดอกเบี้ยที่แท้จริงและส่วนชดเชยความเสี่ยงตามอายุไม่ใช่ดัชนีอิสระสองตัวที่สามารถบวกกันได้ง่าย ๆ อัตราผลตอบแทนที่แท้จริงของ TIPS เองก็อาจรวมส่วนชดเชยความเสี่ยงตามอายุที่แท้จริงด้วย ดังนั้น การเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริงประมาณ 49 จุดเบสิสในเดือนกันยายน จึงไม่ได้หมายความว่า 49 จุดเบสิสทั้งหมดมาจากการคาดการณ์การเติบโตที่แข็งแกร่งขึ้น
แรงขับเคลื่อนที่แตกต่างกันสองแบบ อาจส่งผลต่อตลาดสินทรัพย์แตกต่างกัน หากการเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริงสะท้อนการคาดการณ์การเติบโตทางเศรษฐกิจที่ดีขึ้นเป็นหลัก กำไรในอนาคตของบริษัทก็อาจเพิ่มขึ้นตามไปด้วย หุ้นบางส่วนจึงสามารถ承受อัตราคิดลดที่สูงขึ้นได้
แต่หากการเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริงและอัตราผลตอบแทนระยะยาวมาจากส่วนชดเชยความเสี่ยงตามอายุเป็นหลัก บริษัทอาจเผชิญต้นทุนการระดมทุนที่สูงขึ้นต่อเนื่อง โดยที่กำไรในอนาคตไม่ดีขึ้นตาม ในกรณีนี้ อัตราดอกเบี้ยสูงจะสร้างแรงกดดันโดยตรงต่อการประเมินมูลค่าหุ้น ราคาพันธบัตร และการลงทุนของภาคธุรกิจ
นี่คือเหตุผลที่ไม่สามารถสรุปได้ว่า การเทขายพันธบัตรสหรัฐรอบนี้เป็นสัญญาณเชิงบวกของการเติบโตทางเศรษฐกิจ เพียงเพราะหุ้น AI ปรับตัวขึ้น สำหรับ QuantStreet ตลาดปัจจุบันยังไม่มีหลักฐานเพียงพอที่จะสนับสนุนการหันไปหาสินทรัพย์ประเภทใดประเภทหนึ่งอย่างเต็มตัว
สถาบันยังคง overweight หุ้นคุณค่าและหุ้นความผันผวนต่ำค่อนข้างมาก โดยหวังจะรักษาการลงทุนในภาคธุรกิจที่กว้างขึ้น ขณะเดียวกันก็ยังคงถือหุ้นเทคโนโลยีบางส่วนในพอร์ตที่มีความสามารถรับความเสี่ยงสูงกว่า
การจัดสรรพันธบัตรก็เริ่มมีการปรับเล็กน้อย Mamaysky เห็นว่า เมื่ออัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีแตะระดับประมาณ 5.25% ความน่าดึงดูดของพันธบัตรก็เพิ่มขึ้นบ้างแล้ว ดังนั้น QuantStreet จึงเริ่มขยายอายุคงเหลือ (Duration) อย่างพอเหมาะในพอร์ตความเสี่ยงต่ำ กล่าวคือ เพิ่มการจัดสรรพันธบัตรที่อ่อนไหวต่อการเปลี่ยนแปลงของอัตราดอกเบี้ยมากขึ้น
แต่นี่ไม่ได้หมายความว่าสถาบันหันมา bullish พันธบัตรระยะยาวอย่างเต็มตัวแล้ว แบบจำลองของสถาบันยังไม่ชอบสินทรัพย์อายุคงเหลือยาว โดยอายุคงเหลือของพันธบัตรโดยรวมยังต่ำกว่าเกณฑ์อ้างอิง เพียงแต่ระดับการ underweight ลดลง
ผู้เขียนยังกล่าวถึงว่า สำหรับนักลงทุนที่เหมาะสม สินทรัพย์ทางเลือกบางประเภท เช่น กองทุน private equity แบบ evergreen อาจช่วยกระจายความเสี่ยงได้บ้าง แต่ความเสี่ยงด้านสภาพคล่องและการประเมินมูลค่าของผลิตภัณฑ์ดังกล่าวยังต้องพิจารณาแยกต่างหาก
การปรับเหล่านี้สะท้อนท่าทีระมัดระวัง: อัตราผลตอบแทนระยะยาวเริ่มมีความน่าดึงดูดอยู่บ้าง แต่แรงผลักดันที่ทำให้อัตราผลตอบแทนสูงขึ้นได้หมดไปแล้วหรือยัง ยังไม่มีคำตอบที่ชัดเจน
ต่อไป ตลาดต้องจับตาสัญญาณสามประเภท: ประการแรก อัตราดอกเบี้ยที่แท้จริงระยะยาวและส่วนชดเชยความเสี่ยงตามอายุเปลี่ยนแปลงอย่างไร เพื่อแยกแยะการคาดการณ์การเติบโตและค่าชดเชยความเสี่ยง ประการที่สอง การลงทุน AI เริ่มปรับปรุงผลิตภาพ อัตรากำไร และกระแสเงินสดของบริษัทนอกภาคเทคโนโลยีอย่างแท้จริงหรือไม่ ประการสุดท้าย การคาดการณ์นโยบายธนาคารกลางสหรัฐ ความต้องการระดมทุนทางการคลัง และอุปทานพันธบัตรรัฐบาลระยะยาว ยังคงสร้างแรงกดดันขาขึ้นต่ออัตราผลตอบแทนหรือไม่
หากการเติบโตทางเศรษฐกิจและกำไรของบริษัทปรับตัวดีขึ้นอย่างต่อเนื่อง อัตราดอกเบี้ยที่แท้จริงสูงกับหุ้นที่แข็งแกร่งก็อาจอยู่ร่วมกันได้ในช่วงเวลาหนึ่ง แต่หากส่วนชดเชยความเสี่ยงตามอายุปรับตัวสูงขึ้นเรื่อย ๆ และผลตอบแทนจากการลงทุน AI ยังไม่เกิดขึ้นจริง หุ้นเทคโนโลยีที่ดูเหมือนจะต้านทานอัตราดอกเบี้ยสูงได้ในปัจจุบัน ก็จะเผชิญบททดสอบการประเมินมูลค่าที่เข้มงวดยิ่งขึ้น
สัญญาณที่สำคัญที่สุดของการเทขายพันธบัตรสหรัฐในเดือนกันยายน ไม่ใช่การคาดการณ์เงินเฟ้อที่失控อีกครั้ง แต่เป็นข้อกำหนดผลตอบแทนที่แท้จริงระยะยาวของนักลงทุนที่เพิ่มขึ้นอย่างชัดเจน
คำถามที่ยังไม่ได้รับการแก้ไขอย่างแท้จริงคือ: ข้อกำหนดผลตอบแทนที่สูงขึ้นนี้ มาจากความเชื่อมั่นว่าเศรษฐกิจในอนาคตจะสร้างกำไรได้มากขึ้น หรือความเสี่ยงที่ต้องแบกรับจากการถือสินทรัพย์ระยะยาวกำลังเพิ่มขึ้น?
คำอธิบายทั้งสองแบบอาจผลักดันอัตราผลตอบแทนพันธบัตรสหรัฐให้สูงขึ้น แต่สำหรับอนาคตของหุ้น พันธบัตร และวงจรการลงทุน AI แล้ว มันหมายถึงแนวโน้มตลาดที่แตกต่างกันอย่างสิ้นเชิง
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้