


หุ้นครึ่งหนึ่งเข้าสู่ตลาดหมี ตลาดหุ้นสหรัฐถึงทางแยก ปัจจัยชี้ขาดอยู่ที่ความผันผวนของพันธบัตรสหรัฐ
 chaincatcher
ผู้เขียน: ต่งจิ้ง, The Wall Street Journal
ดัชนีหุ้นสหรัฐเคลื่อนไหวใกล้จุดสูงสุดเป็นประวัติการณ์ แต่ภายในตลาดได้แตกออกเป็นสองขั้วอย่างเงียบ ๆ
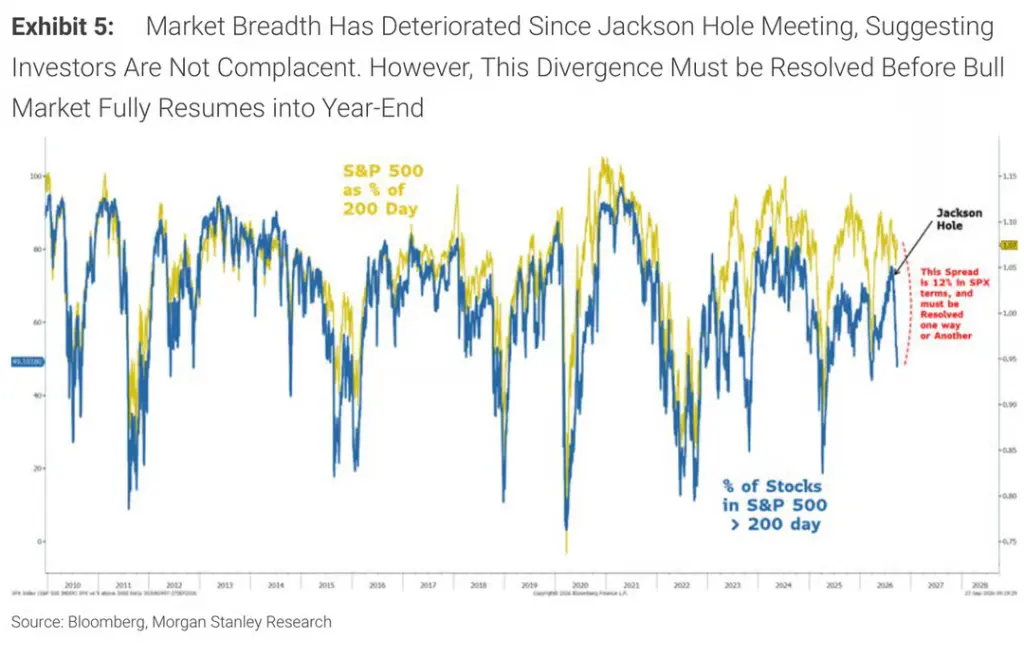
Mike Wilson หัวหน้านักกลยุทธ์หุ้นของ Morgan Stanley ออกคำเตือนในรายงานล่าสุดว่า ขณะนี้มีช่องว่างการแยกตัวระหว่างความกว้างของตลาดหุ้นสหรัฐกับราคาดัชนีประมาณ 12% ซึ่งช่องว่างนี้จะต้องถูกปิดด้วยวิธีใดวิธีหนึ่ง ไม่ว่าดัชนีจะปรับฐานลงเพื่อให้สอดคล้องกับความกว้างของตลาด หรือความผันผวนของพันธบัตรจะลดลงและหุ้นรายตัวปรับตัวขึ้นดันดัชนีให้สูงขึ้น สองเส้นทางนี้มีทิศทางตรงกันข้ามอย่างสิ้นเชิง และผู้ตัดสินขั้นสุดท้ายมีเพียงหนึ่งเดียวคือ ตลาดพันธบัตรรัฐบาลสหรัฐ
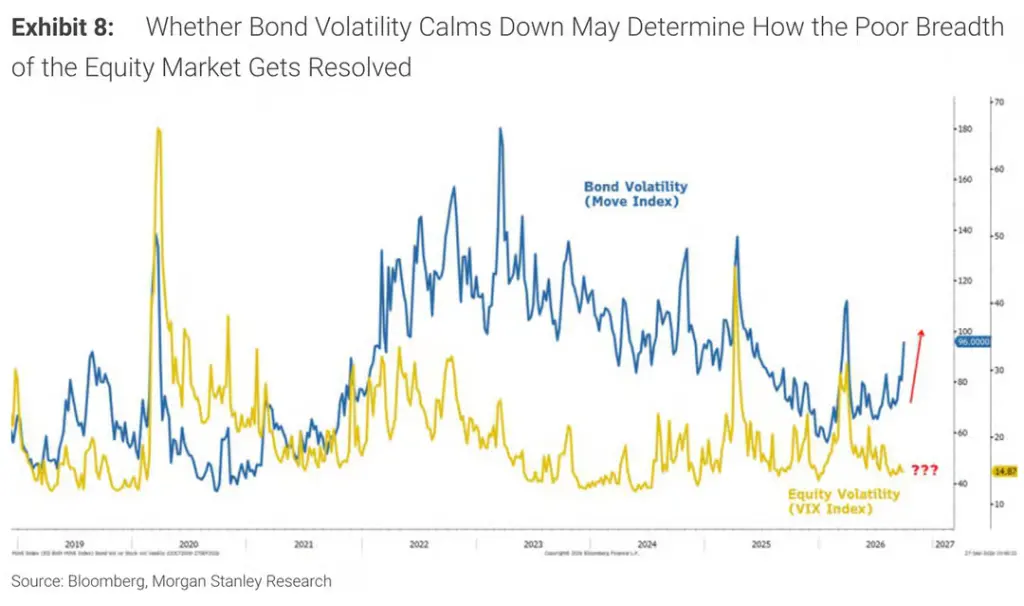
ปัจจุบัน หุ้น 51% ในดัชนี Russell 3000 ร่วงลงจากจุดสูงสุดเดือนมิถุนายนเกิน 20% เข้าสู่เขตตลาดหมีอย่างเป็นทางการ หุ้นค่ามัธยฐานของดัชนี S&P 500 ร่วงลง 16% จากจุดสูงสุดในรอบ 52 สัปดาห์ ความกว้างของตลาดอยู่ในระดับต่ำสุดนับตั้งแต่ฟองสบู่ดอทคอมแตก ขณะเดียวกัน อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีกลับขึ้นไปแตะ 5.25% ดัชนี MOVE ซึ่งวัดความผันผวนของพันธบัตรสหรัฐทะลุ 100 แล้ว แต่ดัชนีความกลัว VIX ยังต่ำกว่า 15 เกิดการแยกตัวของความผันผวนระหว่างหุ้นและพันธบัตรอย่างที่ไม่ค่อยพบเห็น ทำให้ตลาดเฝ้าระวังอย่างสูง
ข้อสรุปของ Wilson คือ หากความผันผวนของพันธบัตรไม่สงบลง ดัชนี S&P 500 อาจปรับตัวลงไปแตะบริเวณ 6,800 ถึง 7,300 จุดในเดือนหน้า หลังจากนั้นจึงอาจเกิดการดีดตัวช่วงสิ้นปี แต่หากความผันผวนของพันธบัตรลดลงก่อน หุ้นรายตัวที่ปรับขึ้นจะดึงดัชนีและความกว้างของตลาดให้สูงขึ้นพร้อมกัน
หุ้นครึ่งหนึ่งจมอยู่ในตลาดหมี ดัชนี "สูงเกินจริง" ปกปิดการพังทลายภายใน
เมื่อมองผิวเผิน ดัชนี S&P 500 ยังเคลื่อนไหวใกล้จุดสูงสุดเป็นประวัติการณ์ แต่ความเสียหายภายในตลาดค่อนข้างรุนแรงแล้ว
Wilson ระบุในรายงาน "Weekly Warm-up" ฉบับล่าสุดว่า หุ้น 51% ในดัชนี Russell 3000 ร่วงลงสะสมจากจุดสูงสุดเดือนมิถุนายนเกิน 20% แล้ว ซึ่งแย่ลงจาก "เกิน 40%" เมื่อสองสัปดาห์ก่อน ขณะเดียวกัน อัตราส่วนราคาต่อกำไรล่วงหน้าของดัชนี S&P 500 ลดลงมาอยู่ที่ประมาณ 19 เท่า เทียบเท่ากับจุดต่ำสุดในช่วงที่ความขัดแย้งอิหร่านรุนแรงที่สุดเมื่อเดือนมีนาคมปีนี้
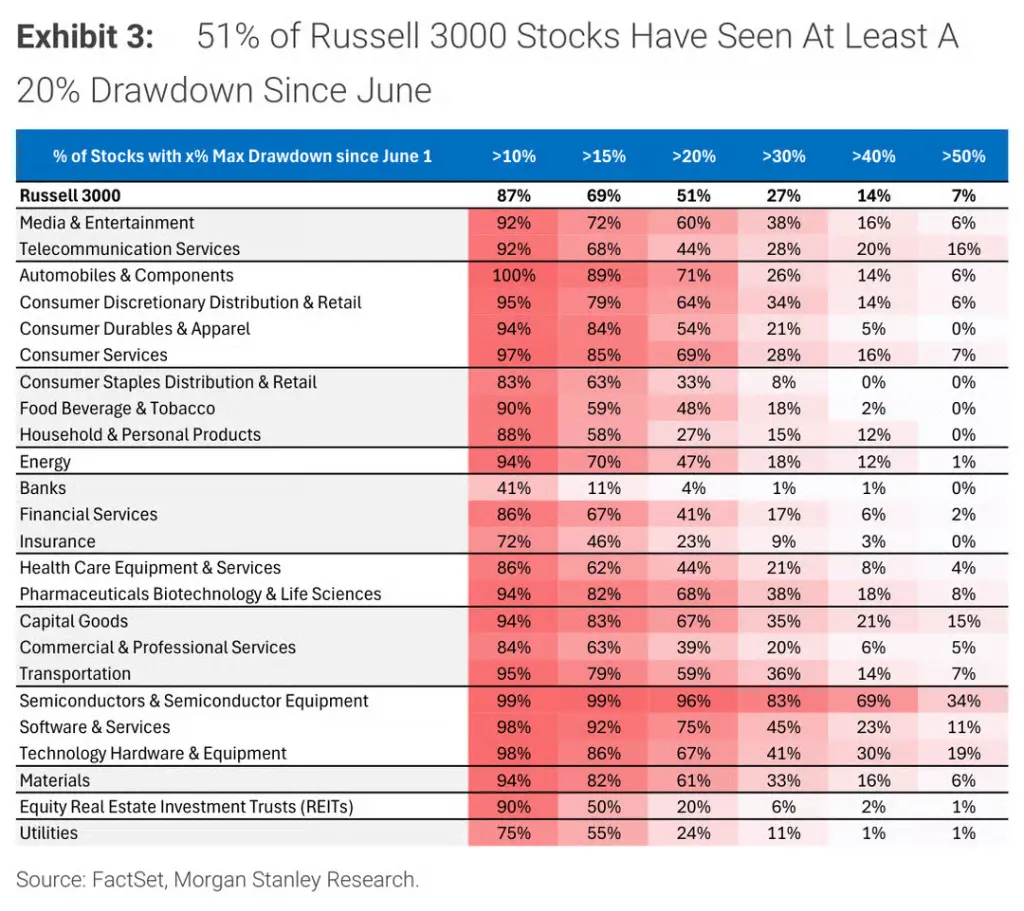
เมื่อพิจารณารายอุตสาหกรรม ความเสียหายกระจายตัวอย่างไม่เท่าเทียมกันอย่างมาก ในอุตสาหกรรมเซมิคอนดักเตอร์ หุ้น 96% ร่วงลงจากจุดสูงสุดเดือนมิถุนายนเกิน 20% โดย 69% ร่วงเกิน 40% ในอุตสาหกรรมยานยนต์ หุ้น 71% ร่วงเกิน 20% และหุ้นยานยนต์ทุกตัวร่วงอย่างน้อย 10% ในอุตสาหกรรมซอฟต์แวร์ สัดส่วนนี้อยู่ที่ 75% ธนาคารเป็นข้อยกเว้น มีหุ้นเพียง 4% ที่ร่วงในระดับใกล้เคียงกัน
Wilson เรียกพื้นที่เสียหายหนักเหล่านี้ว่า "ผู้ชนะช่วงต้นวัฏจักรโดยทั่วไป" หุ้นเซมิคอนดักเตอร์และยานยนต์ทำผลงานเหนือตลาดอย่างมากระหว่างจุดต่ำสุดของภาวะถดถอยแบบลูกคลื่นในเดือนเมษายน 2025 ถึงเดือนมิถุนายน 2026 แต่ Morgan Stanley ส่งสัญญาณตั้งแต่เดือนมิถุนายนแล้วว่า ความกว้างของการปรับเพิ่มประมาณการกำไรของผู้ชนะช่วงต้นวัฏจักรเหล่านี้ถึงจุดสูงสุดแล้ว ตลาดกำลังเปลี่ยนผ่านจากช่วงต้นวัฏจักรไปสู่ช่วงกลางวัฏจักร ปัจจัยคุณภาพเริ่มมีบทบาทนำ การเปลี่ยนท่าทีเป็นสายเหยี่ยวของธนาคารกลางสหรัฐ (Fed) เป็นอีกสัญญาณคลาสสิกของการเปลี่ยนวัฏจักรนี้
ข้อมูลของ Goldman Sachs ยืนยันการประเมินนี้เพิ่มเติม ตามสถิติของ Peter Callahan นักกลยุทธ์ TMT ของ Goldman Sachs หุ้นค่ามัธยฐานของดัชนี S&P 500 ปัจจุบันร่วงลง 16% จากจุดสูงสุดในรอบ 52 สัปดาห์ ความกว้างของตลาดลดลงสู่ระดับต่ำสุดนับตั้งแต่ฟองสบู่ดอทคอมแตก Goldman Sachs เตือนตั้งแต่วันที่ 1 พฤษภาคมแล้วว่า การเสื่อมลงอย่างรวดเร็วของความกว้าง "ในอดีตมักบ่งชี้ถึงการปรับฐานของดัชนี S&P 500 ที่สูงกว่าค่าเฉลี่ยในช่วง 6 ถึง 12 เดือนข้างหน้า" ห้าเดือนต่อมา ตัวชี้วัดนี้ยังคงเสื่อมลงอย่างต่อเนื่อง
จุดชนวนการพังทลายของความกว้าง: Jackson Hole ไม่ใช่ราคาน้ำมัน
การเสื่อมลงของความกว้างของตลาดไม่ได้เกิดขึ้นชั่วข้ามคืน การวิเคราะห์ไทม์ไลน์ของ Wilson มีความสำคัญอย่างยิ่ง
ตลอดฤดูร้อน สัดส่วนหุ้นในดัชนี S&P 500 ที่อยู่เหนือเส้นค่าเฉลี่ยเคลื่อนที่ 200 วัน เพิ่มขึ้นจาก 59% ณ สิ้นเดือนพฤษภาคมเป็นประมาณ 75% แม้ในบริบทที่ราคาน้ำมันและอัตราผลตอบแทนพันธบัตรสหรัฐปรับตัวขึ้นพร้อมกัน ความกว้างของตลาดก็ยังดีขึ้น อย่างไรก็ตาม แนวโน้มนี้พลิกกลับอย่างรวดเร็วหลังการประชุม "Jackson Hole Global Central Bank Symposium" ในช่วงปลายเดือนสิงหาคม ปัจจุบันสัดส่วนดังกล่าวลดลงเหลือ 49%
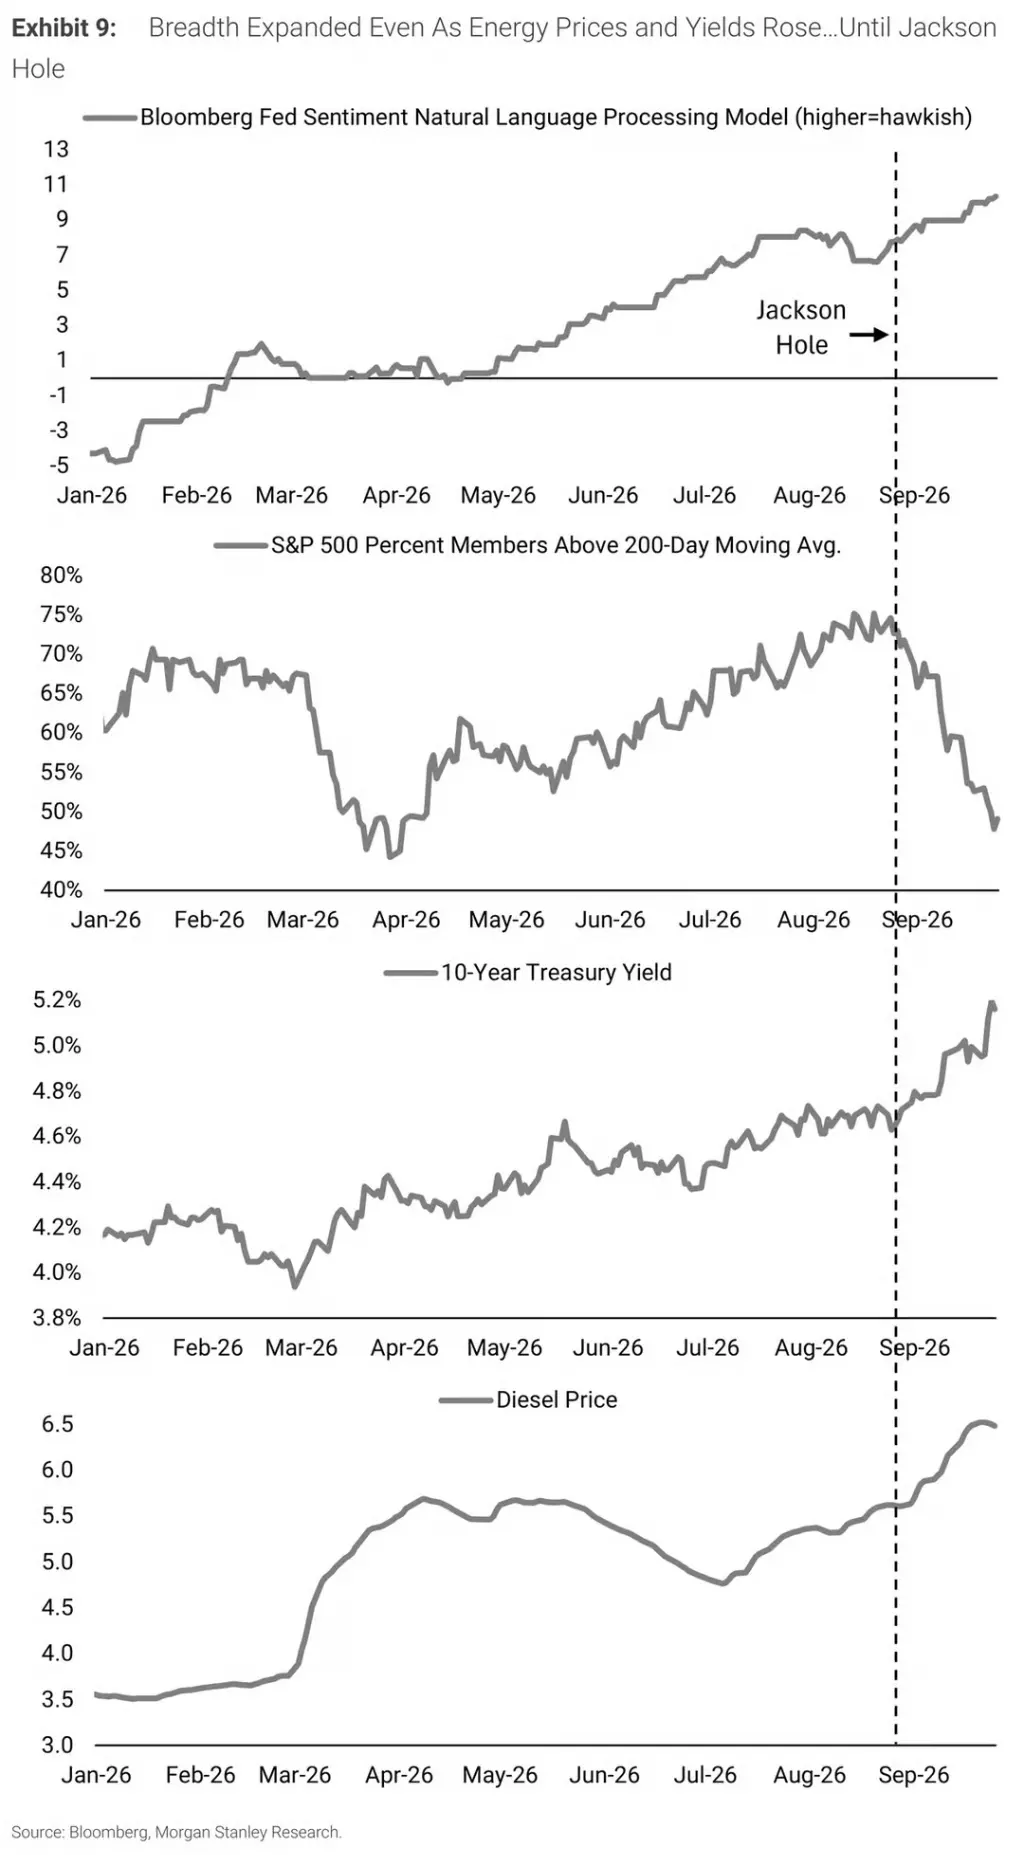
Wilson ระบุชัดเจนว่า การหดตัวของความกว้างอย่างฉับพลันไม่ได้ถูกกระตุ้นจากราคาน้ำมันที่สูงขึ้น แต่ตลาดเริ่มซึมซับเส้นทางนโยบาย Fed ที่เป็นสายเหยี่ยวมากขึ้นหลัง Jackson Hole
"การเปลี่ยนแปลงแบบเดียวกันนี้เห็นได้ชัดในตลาดอัตราดอกเบี้ย ในครึ่งปีแรก การเร่งตัวของการเติบโตของผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) นามและการเพิ่มขึ้นของราคาพลังงานผลักดันอัตราผลตอบแทนให้สูงขึ้น แต่ตั้งแต่ปลายเดือนสิงหาคม การเพิ่มขึ้นต่อเนื่องของอัตราผลตอบแทนสะท้อนถึงการเปลี่ยนท่าทีเป็นสายเหยี่ยวของ Fed มากขึ้นเรื่อย ๆ และการเปลี่ยนท่าทีนี้เกิดขึ้นท่ามกลางการเติบโตทางเศรษฐกิจที่แข็งแกร่ง ซึ่งไม่จำเป็นต้องเป็นผลเสียต่อตลาดหุ้นโดยรวม แต่ส่งผลต่อทิศทางผู้นำตลาดอย่างแน่นอน"
สถิติของ Jonathan Krinsky นักกลยุทธ์ของ BTIG ให้หลักฐานอีกมิติหนึ่ง ตามข้อมูลที่ Bloomberg อ้างอิง ปีนี้มีวันซื้อขาย 57 วันแล้วที่ราคาและความกว้างแยกตัวออกจากกัน เทียบเท่าสถิติสูงสุดในรอบ 30 ปีที่ผ่านมา และยังเหลือเวลาอีกสี่เดือนครึ่งก่อนสิ้นปี
Wilson ประเมินความแตกต่างระหว่างดัชนีและความกว้างในปัจจุบันเป็น "ช่องว่างประมาณ 12% ของดัชนี S&P 500 ซึ่งจะต้องถูกปิดด้วยวิธีใดวิธีหนึ่ง"
ปัจจัยพื้นฐานไม่ได้หยุดนิ่ง แต่การบีบอัดมูลค่ากำลังดำเนินอยู่
อย่างไรก็ตาม แม้ความกว้างของตลาดจะเสื่อมลง Morgan Stanley และ Goldman Sachs กลับเห็นพ้องกันอย่างไม่บ่อยนักในเรื่องปัจจัยพื้นฐานว่า ความอ่อนแอของตลาดในปัจจุบันไม่ได้เกิดจากการเสื่อมลงของปัจจัยพื้นฐาน แต่เป็นผลจากการบีบอัดมูลค่า (valuation compression)
Wilson ชี้ว่า ความกว้างของการปรับเพิ่มประมาณการกำไรต่อหุ้น (EPS) ของดัชนี S&P 500 อยู่ที่ 25% สูงกว่าดัชนี Russell 2000 ที่คุณภาพต่ำกว่าซึ่งอยู่ที่ 7% มาก อัตราการเติบโตของ EPS ของหุ้นค่ามัธยฐานอยู่ที่ประมาณสิบกว่าเปอร์เซ็นต์ "ดัชนีหยุดนิ่งตั้งแต่ต้นเดือนมิถุนายน ไม่ใช่เพราะกำไรหยุดนิ่ง แต่เป็นเพราะมูลค่าดูดซับแรงกระแทก"
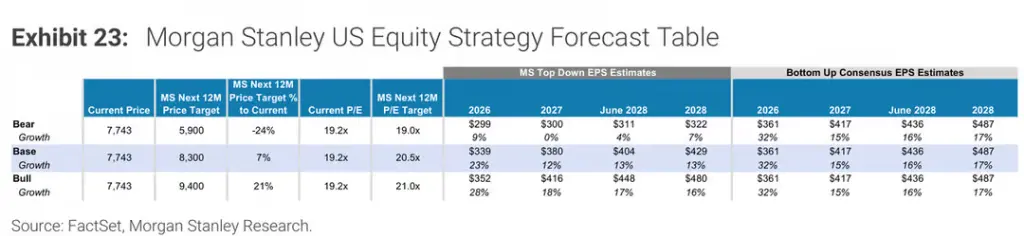
ตามข้อมูลที่ Goldman Sachs อ้างอิง EPS ของดัชนี S&P 500 ในไตรมาสที่สองเพิ่มขึ้น 51% เมื่อเทียบรายปี อัตราส่วนราคาต่อกำไรล่วงหน้าลดลงจากประมาณ 23 เท่าเหลือประมาณ 19 เท่า ราคาเป้าหมาย 12 เดือนของ Goldman Sachs ที่ 8,700 จุด แทบไม่รวมการขยายตัวของมูลค่าเลย
ที่น่าสังเกตคือ Morgan Stanley คาดการณ์ EPS ปี 2026 ไว้ที่ 339 ดอลลาร์ ต่ำกว่าฉันทามติแบบจากล่างขึ้นบนของตลาดที่ 361 ดอลลาร์ประมาณ 6% แม้แต่นักกลยุทธ์ที่ยึดมั่นในแนวคิด "กำไรเป็นตัวนำ" คนนี้ การคาดการณ์ของเขาก็ยังต่ำกว่าฉันทามติของตลาดอย่างชัดเจน
ความผันผวนของพันธบัตรสหรัฐ: ตัวแปรสุดท้ายที่กำหนดทิศทางตลาด
Wilson สรุปสถานการณ์ปัจจุบันเป็นสองสถานการณ์ ซึ่งทั้งสองสถานการณ์ขึ้นอยู่กับว่าความผันผวนของพันธบัตรสหรัฐจะลดลงได้หรือไม่
สถานการณ์ที่หนึ่ง: หากความผันผวนของพันธบัตรยังคงอยู่ในระดับสูง ความกว้างของตลาดและราคาดัชนีจะ "เข้าหาจุดกึ่งกลาง" ภายในเดือนหน้า กล่าวคือ ดัชนี S&P 500 เผชิญแรงกดดันการปรับฐานประมาณ 6% คิดเป็นระดับดัชนีประมาณ 7,300 จุด หลังจากนั้นจึงอาจเกิดการดีดตัวช่วงสิ้นปีที่แข็งแกร่ง
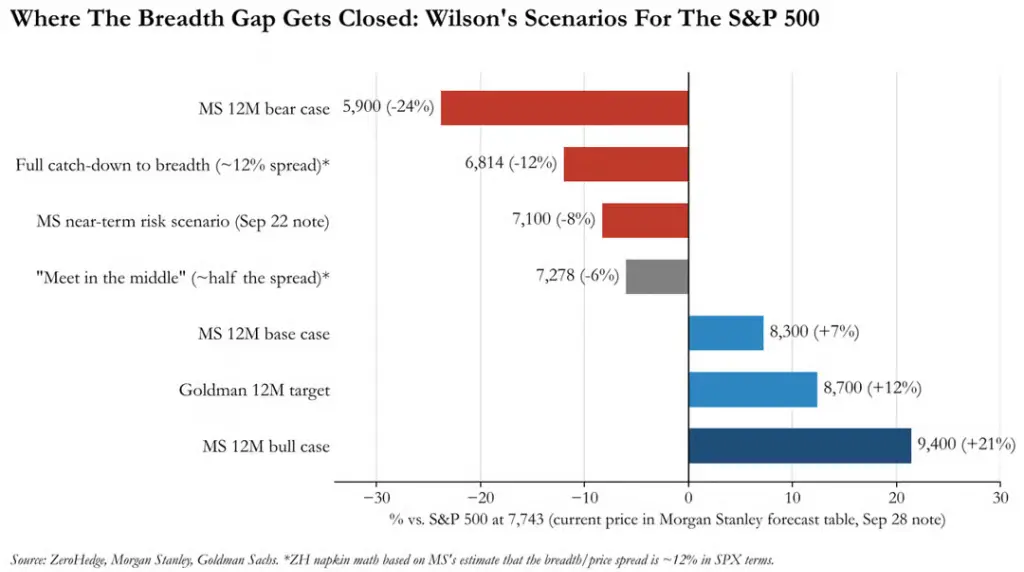
สถานการณ์ที่สอง: หากความผันผวนของพันธบัตรลดลงก่อน ความกว้างของหุ้นรายตัวจะไล่ตามราคาดัชนี ผลักดันทั้งสองอย่างให้สูงขึ้นพร้อมกัน
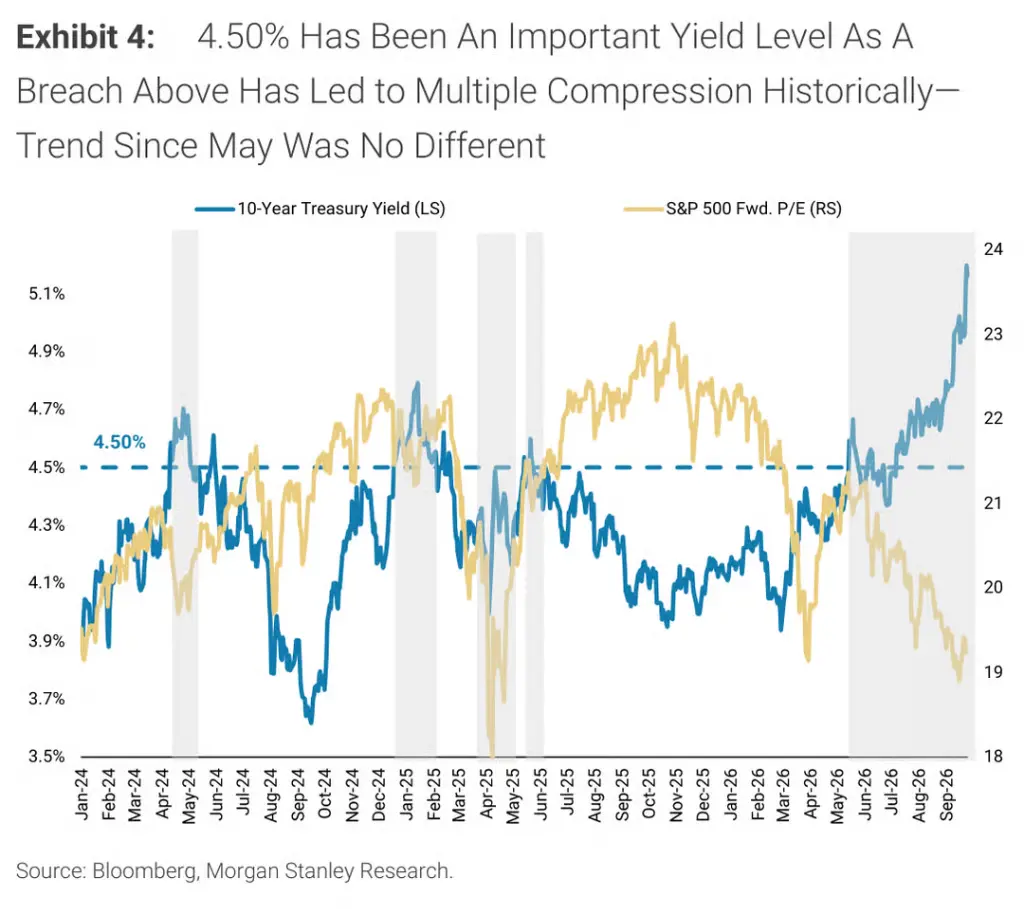
Wilson มองว่า 4.50% เป็นจุดสำคัญที่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีจะสร้างแรงกดดันอย่างมีนัยสำคัญต่อมูลค่าหุ้นมาโดยตลอด หลังจากอัตราผลตอบแทนพันธบัตรอายุ 10 ปีทะลุระดับดังกล่าวในเดือนพฤษภาคม อัตราส่วนราคาต่อกำไรล่วงหน้าของดัชนี S&P 500 ก็ลดลงอย่างต่อเนื่อง ณ วันศุกร์ที่ผ่านมา อัตราผลตอบแทนพันธบัตรอายุ 10 ปีกลับขึ้นไปแตะ 5.25% ลบกำไรทั้งหมดหลังการประกาศตัวเลขการจ้างงานนอกภาคเกษตร
ดัชนี MOVE ซึ่งวัดความผันผวนของพันธบัตรสหรัฐ ปัจจุบันทะลุ 100 แล้ว ขณะที่ VIX ยังต่ำกว่า 15 Wilson ชี้ว่า "ในช่วงที่ความกว้างและมูลค่าพังทลายเมื่อเร็ว ๆ นี้ ความสงบนิ่งของ VIX นั้นน่าตกใจ" และทำเครื่องหมายคำถามสีแดงกำกับความผิดปกติที่แยกตัวออกจากกันนี้ เขาเชื่อว่า ความผันผวนของหุ้นและพันธบัตรจะสอดคล้องกันได้หรือไม่ และเมื่อใด จะเป็นตัวกำหนดขั้นสุดท้ายว่าช่องว่างระหว่างความกว้างและดัชนีจะถูกปิดอย่างไร
"สิทธิ์ขายของ Walsh": มีอยู่จริง แต่ไม่มีใครรู้ราคาใช้สิทธิ
ที่น่าสังเกตคือ Wilson กล่าวถึงอิทธิพลของ Walsh ประธาน Fed คนใหม่ต่อการกำหนดราคาตลาดเป็นพิเศษในรายงาน
นับตั้งแต่ Jackson Hole อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 2 ปีปรับตัวขึ้นเกือบ 60 จุดพื้นฐาน ตลาดตีความสัญญาณที่ Walsh ส่งออกมาว่า เงินเฟ้อไม่เพียงต้องลดลง แต่ต้องลดลง "เร็วพอ" การปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายนยิ่งตอกย้ำฟังก์ชันปฏิกิริยานี้
อย่างไรก็ตาม Wilson คิดว่าตลาดพันธบัตรอาจตอบสนองเกินกว่าเหตุ "ในมุมมองของเรา ตลาดพันธบัตรอาจเปลี่ยนไปสู่จุดยืนที่เป็นสายเหยี่ยวเกินไปเมื่อเร็ว ๆ นี้" เขายังชี้ว่า ส่วนชดเชยความเสี่ยงระยะยาวปัจจุบันอยู่ในระดับดี ซึ่งช่วยบรรเทาความกังวลของตลาดเกี่ยวกับความยั่งยืนทางการคลังหรือการที่ Fed ล้าหลังเส้นโค้งอย่างมากได้ในระดับหนึ่ง
ที่สำคัญกว่านั้น Wilson เสนอการตีความจุดยืนนักการเงินนิยมของ Walsh ประธาน Fed อย่างเป็นเอกลักษณ์:
"ตลาดอาจสมมติจำนวนการปรับขึ้นอัตราดอกเบี้ยในปีหน้ามากเกินไป ขณะเดียวกันก็ประเมินความเต็มใจของ Walsh ที่จะใช้งบดุลเพื่อจัดหาเงินทุนให้กับการขาดดุลหรือรักษาเสถียรภาพของภาวะการเงินต่ำเกินไปเมื่อเกิดปัญหาขึ้นครั้งแรก การตัดสินของเราคือ Walsh จะจัดหาสภาพคล่องเมื่อจำเป็นในที่สุด แต่ตลาดอาจต้องการทดสอบความมุ่งมั่นของเขาก่อน การเพิ่มขึ้นของอัตราผลตอบแทนและความผันผวนของพันธบัตรเมื่อเร็ว ๆ นี้เป็นก้าวหนึ่งในทิศทางนี้"
กล่าวอีกนัยหนึ่ง "สิทธิ์ขายของ Walsh" มีอยู่จริง แต่ราคาใช้สิทธิยังไม่ชัดเจน และตลาดดูเหมือนกำลังค้นหาราคานี้อย่างแข็งขัน
Wilson แนะนำให้ถือหุ้นคุณภาพขนาดใหญ่ รอโอกาสเข้าซื้อ
ในขั้นนี้ Wilson แนะนำให้ถือหุ้นคุณภาพขนาดใหญ่ โดยเฉพาะบริษัทที่ใช้สินทรัพย์น้อยซึ่งการปรับเพิ่มประมาณการกำไรยังคงดีขึ้นอย่างต่อเนื่อง และมุ่งเน้นปัจจัยด้านคุณภาพและประสิทธิภาพการดำเนินงาน เช่น อัตราผลตอบแทนกระแสเงินสดอิสระสูง รายการคงค้างต่ำ และประสิทธิภาพต่อพนักงานสูง
หากดัชนีปรับฐานลงจริง และเสร็จสิ้น "การปรับฐานที่ดำเนินอยู่ใต้พื้นผิวมาหลายเดือน" Wilson คิดว่านั่นจะเป็นจังหวะเพิ่มน้ำหนักหุ้นความเสี่ยงสูง กรอบเวลาประมาณหนึ่งเดือนข้างหน้า
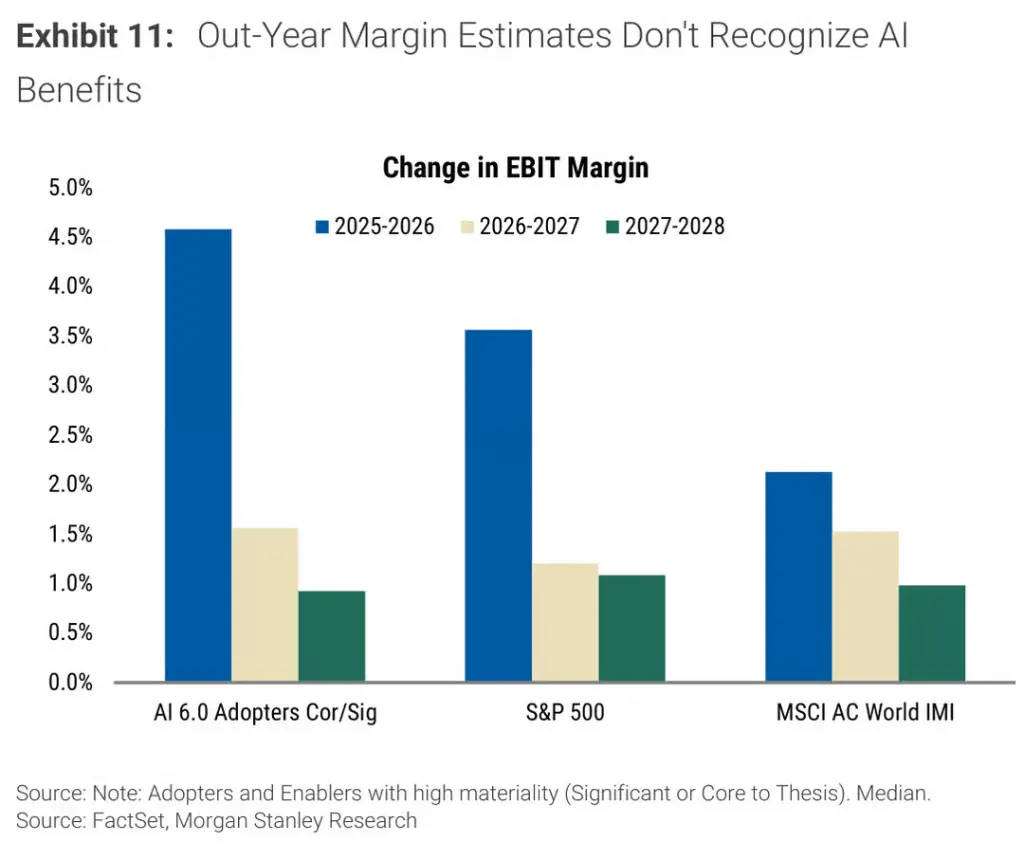
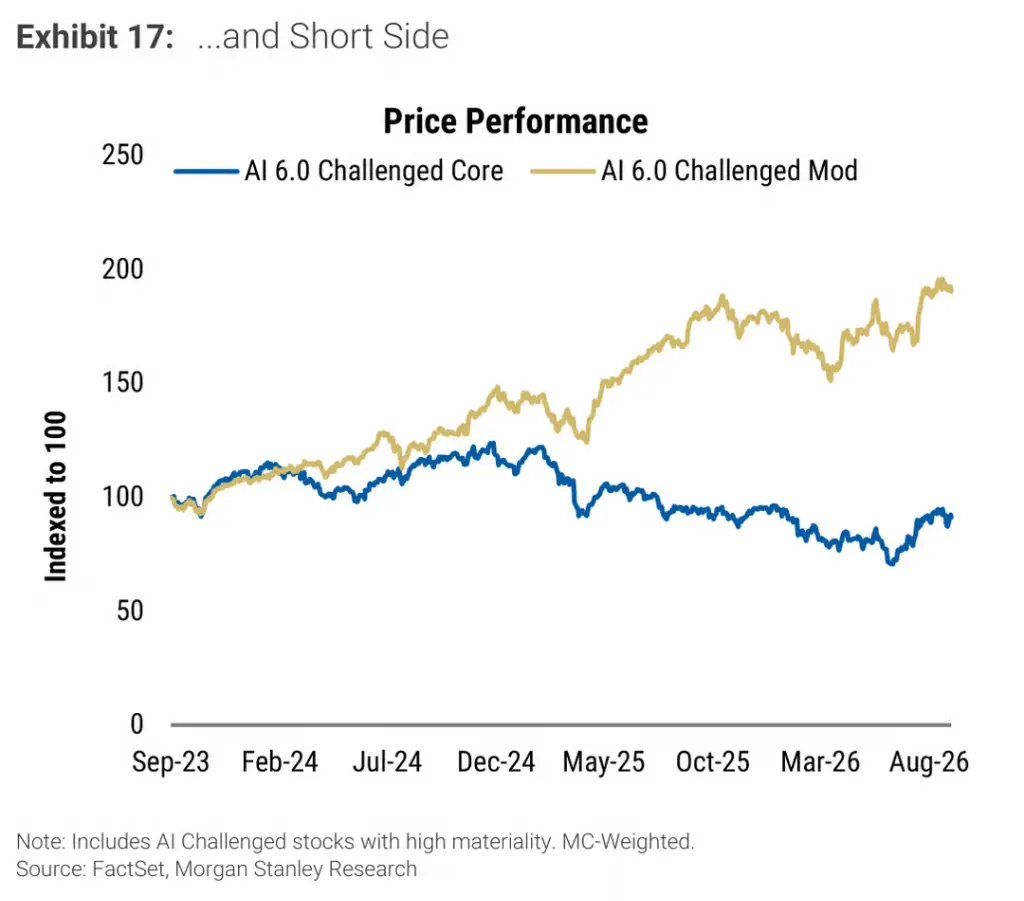
ในด้านธีม AI Michelle Weaver นักวิเคราะห์ของ Morgan Stanley วิเคราะห์ภาพรวม AI ครั้งที่หกของหุ้นประมาณ 3,600 ตัวทั่วโลก พบว่าตลาดกำลังหมุนจาก "ผู้ส่งเสริม AI" ไปสู่ "ผู้ใช้ AI" ตลาดคาดการณ์โดยทั่วไปว่า ผู้ใช้ AI ที่มีความสัมพันธ์สูงจะขยายอัตรากำไรก่อนดอกเบี้ยและภาษี (EBIT) ได้ 4.6% ในปี 2025 ถึง 2026 สูงกว่าระดับโดยรวมของดัชนี S&P 500 แต่ข้อได้เปรียบนี้แทบจะหายไปในการคาดการณ์ระยะยาวกว่า แสดงว่านักวิเคราะห์ได้รวมผลประโยชน์ช่วงแรกของ AI ไว้ในมูลค่าแล้ว แต่ยังไม่ได้ตั้งราคาความยั่งยืนของมันอย่างเต็มที่
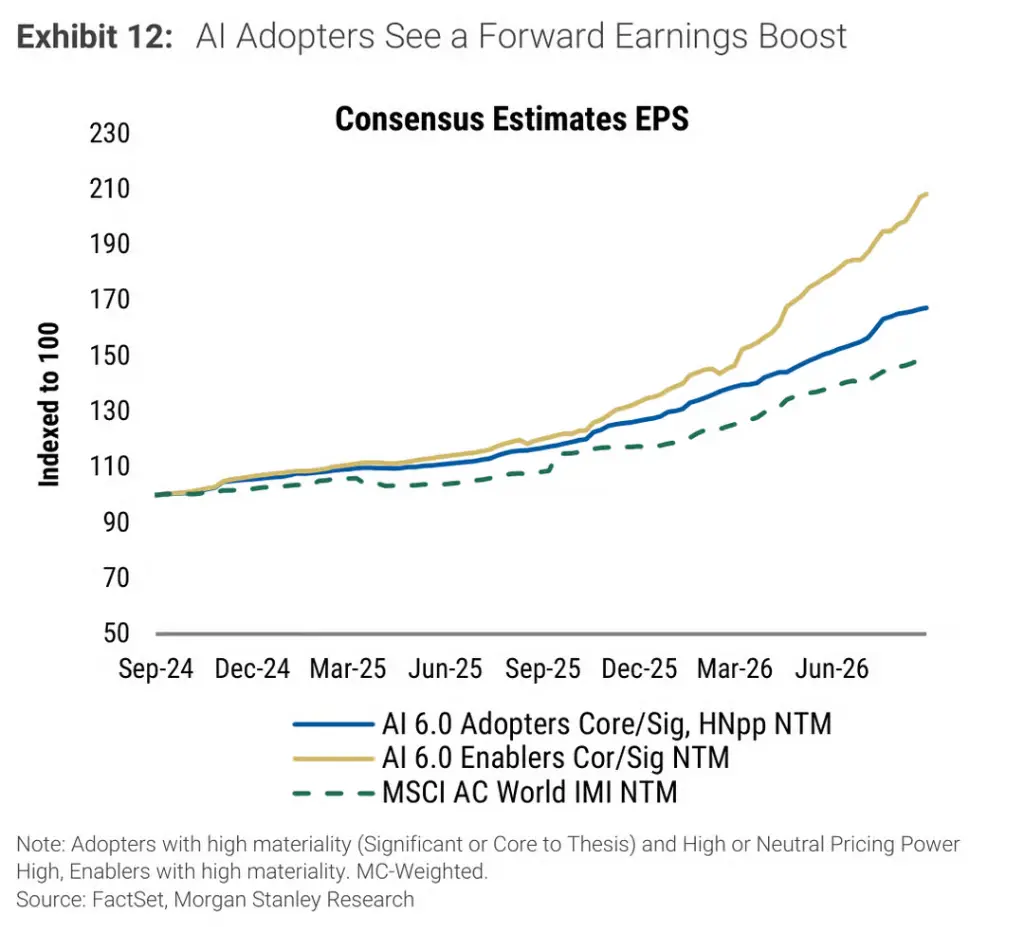
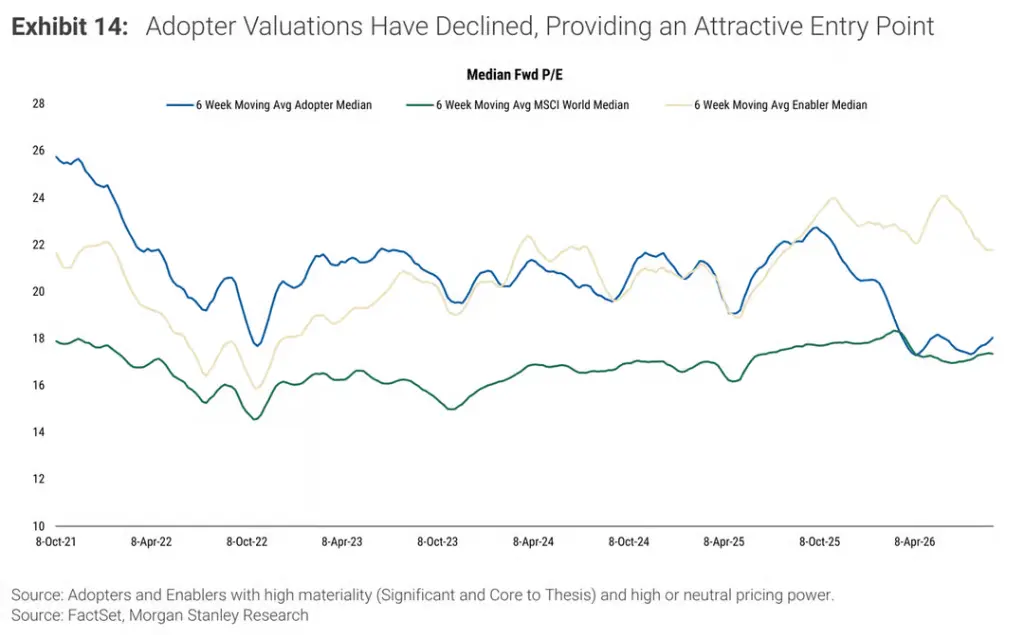
ด้านมูลค่า กำไรต่อหุ้นใน 12 เดือนข้างหน้าของผู้ใช้ AI ที่มีความสัมพันธ์สูงเพิ่มขึ้นสะสมประมาณ 70% ในสองปี (ผู้ส่งเสริม AI เพิ่มขึ้นมากกว่าหนึ่งเท่าตัว) แต่ปัจจุบันค่ามัธยฐานของผู้ใช้ AI ซื้อขายที่อัตราส่วนราคาต่อกำไรล่วงหน้าเพียง 18 เท่า เท่ากับดัชนี MSCI โลก และต่ำกว่าผู้ส่งเสริม AI ที่ 22 เท่ามาก
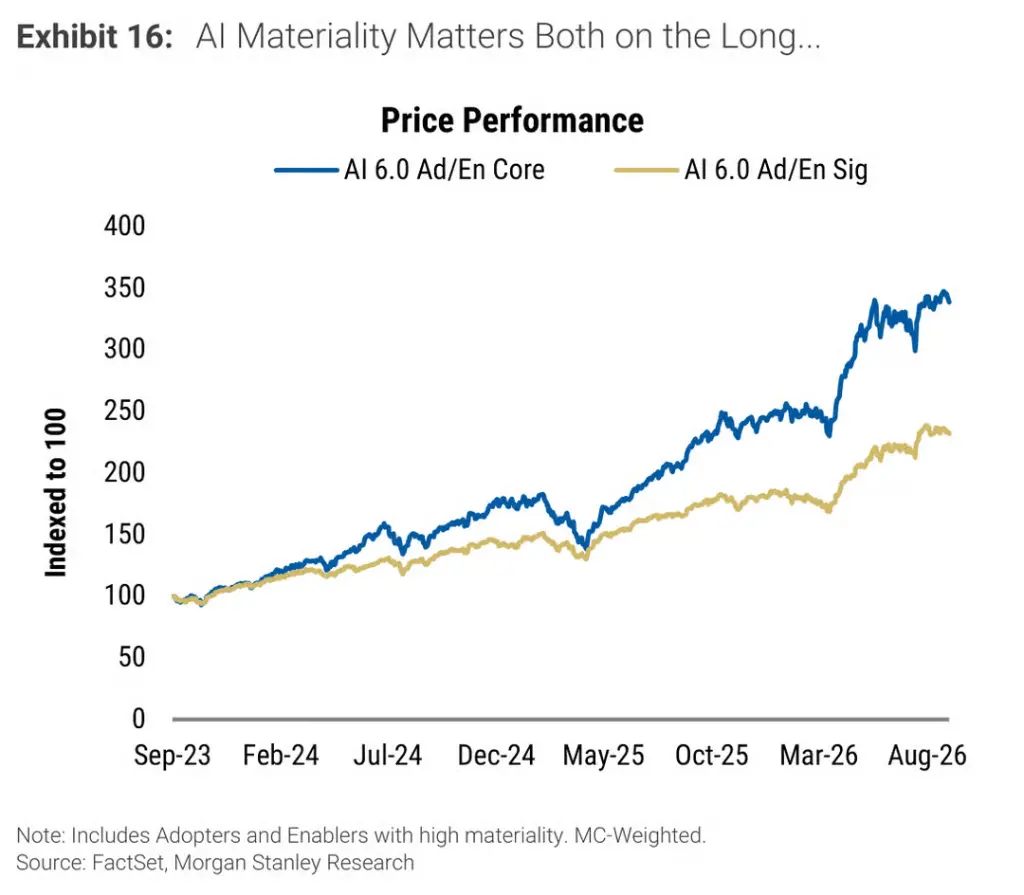
นอกจากนี้ บริษัทที่ "AI เป็นแกนหลักของตรรกะการลงทุน" ทำผลงานสูงกว่าบริษัทที่ "มีความสำคัญเพียงอย่างเดียว" ถึง 107% ส่วนบริษัทที่เผชิญภัยคุกคามหลักจาก AI ทำผลงานต่ำกว่าบริษัทที่ได้รับผลกระทบปานกลางประมาณ 161% แสดงว่าตลาดตั้งราคาผลกระทบของ AI อย่างละเอียดมากขึ้นเรื่อย ๆ
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้