


Goldman Sachs сохраняет бычий прогноз по золоту: повышение ставок не помеха, цель $5400 к 2027 году
 Panewslab
Автор: Дун Цзин
Goldman Sachs твердо сохраняет целевую цену золота $5400 к концу 2027 года, считая, что покупки центральных банков и фискальные опасения формируют прочную основу. Повышение ставок лишь временно сдерживает рост, справедливая стоимость к концу года оценивается в $4650, при этом отмечаются риски шорт-сквиза и волатильности.
Ограниченное влияние повышения ставок: ужесточение политики ФРС замедляет краткосрочный рост, но конечная цель неизменна. Прогноз справедливой стоимости на конец 2026 года снижен до $4650, что все еще выше текущей цены, и повышение ставок в значительной степени уже учтено рынком.
Основной импульс от центральных банков: покупки золота центральными банками — главный фактор долгосрочного бычьего тренда, модель показывает среднемесячный объем покупок 91 тонну, что более чем в 5 раз превышает уровень до 2022 года. Goldman Sachs повысил прогноз спроса на 2026-2027 годы до 60 тонн в месяц.
Поддержка от колл-опционов: открытый интерес по колл-опционам на золото втрое выше исторического среднего, что отражает опасения по поводу фискальной устойчивости стран G10. Хеджирование маркет-мейкеров может механически усилить рост, подняв цену выше прогноза.
Предупреждение о рисках: крайне ястребиная политика может краткосрочно опустить цену до $4070; перед промежуточными выборами в США приток капитала в активы-убежища может поднять цену на 5%, но после выборов возможна резкая распродажа.
Несмотря на то, что Федеральная резервная система только что объявила о повышении процентной ставки, а экономисты Goldman Sachs ожидают еще одного повышения в октябре, глобальная команда Goldman Sachs по сырьевым товарам твердо сохраняет целевую цену золота $5400 к концу 2027 года без изменений.
Согласно сообщению Zhuifeng Trading Desk, Goldman Sachs в отчете от 18 сентября дал рынку четкий сигнал: ужесточение политики лишь замедлит краткосрочный рост золота, но ни в коем случае не завершит его долгосрочный бычий тренд. Давление от повышения ставок в краткосрочной перспективе в значительной степени уже учтено рынком, и у золота остается пространство для роста.
В отчете говорится, что в настоящее время структурный бум покупок золота мировыми центральными банками и спрос на колл-опционы, вызванный опасениями по поводу фискальной устойчивости стран G10, формируют чрезвычайно прочную основу для цены золота.
Goldman Sachs ожидает, что к концу этого года справедливая стоимость золота достигнет $4650 за унцию (значительно выше текущей спотовой цены около $4350). Кроме того, инвесторам следует быть особенно внимательными к риску механического роста, вызванного шорт-сквизом, связанному с хеджированием дилеров на рынке опционов, а также к спекулятивной резкой волатильности до и после промежуточных выборов в США.
Ограниченный шок от повышения ставок: краткосрочный путь замедляется, конечная цель неизменна
Goldman Sachs в отчете четко указывает, что, несмотря на первое за три года повышение ставки ФРС и ожидаемое экономистами Goldman Sachs дополнительное повышение в октябре, конечная целевая цена золота $5400 за унцию к концу 2027 года остается неизменной.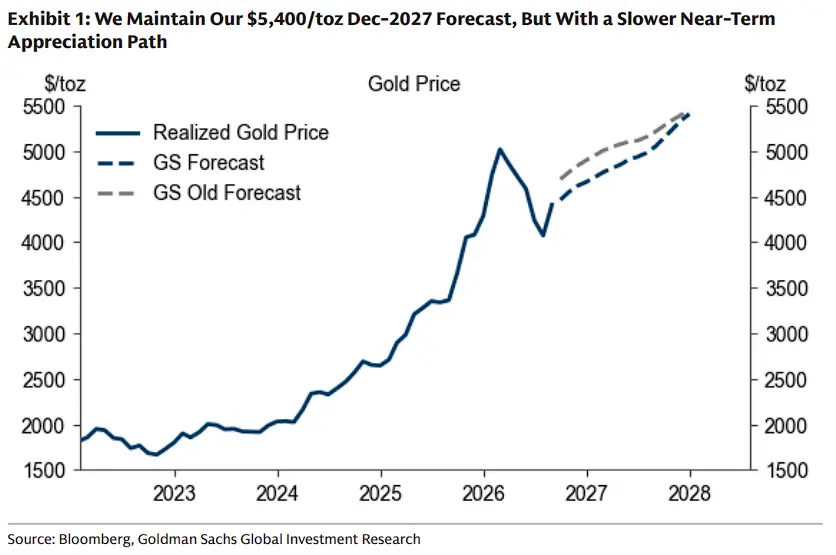
Логика Goldman Sachs заключается в том, что влияние ужесточения денежно-кредитной политики проявится главным образом в замедлении темпов роста золота в ближайшее время, а не в снижении конечной цены. Экономисты Goldman Sachs ожидают, что ФРС осуществит три снижения ставки в период с сентября 2027 года по март 2028 года, а прогноз конечной ставки остается на уровне 3,25%-3,5%.
По этой причине Goldman Sachs понизил прогноз справедливой стоимости золота на конец 2026 года с прежних $4900 за унцию до $4650 за унцию, но эта цифра все еще значительно выше текущей спотовой цены около $4350 за унцию. В отчете также отмечается, что ожидаемое ужесточение денежно-кредитной политики в значительной степени уже учтено в спросе на ETF, что означает ослабление предельного сдерживающего эффекта роста ставок на цену золота.
Покупки центральных банков: самый ключевой структурный драйвер бычьего рынка золота
В отчете Goldman Sachs продолжающиеся покупки золота центральными банками определяются как главный структурный драйвер бычьей логики по золоту, обеспечивающий большую часть ожидаемого роста примерно на 23% к концу 2027 года.
Модель отслеживания покупок центральных банков Goldman Sachs (Nowcast) показывает, что текущая скорость покупок составляет около 91 тонны в месяц (среднее за три месяца с сезонной корректировкой), что значительно превышает исторический средний уровень 17 тонн в месяц до 2022 года, рост более чем в 5 раз.
На основе этой ускоряющейся тенденции Goldman Sachs повысил предположения о спросе центральных банков:
Предыдущий прогноз: 50 тонн в месяц в 2026 году, 40 тонн в месяц в 2027 году
Новый прогноз: в среднем 60 тонн в месяц в 2026-2027 годах
Goldman Sachs считает, что потребность в диверсификации резервов мировых центральных банков, вызванная заморозкой активов Банка России в 2022 году, является структурным, а не циклическим изменением, и недавние контакты с рядом центральных банков подтверждают сохраняющийся высокий спрос на золото.
Очень устойчивый спрос на колл-опционы обеспечивает дополнительную поддержку цене золота
В отчете особое внимание уделяется динамике рынка колл-опционов на золото. Текущий открытый интерес по колл-опционам на золото примерно втрое превышает историческое среднее значение, и после повышения ставки ФРС и относительно ястребиной пресс-конференции этот уровень открытого интереса демонстрирует необычайную устойчивость.
Goldman Sachs интерпретирует это явление так: опасения рынка по поводу фискальной устойчивости стран G10 продолжают поддерживать спрос на золото как инструмент хеджирования макроэкономических рисков.
Стоит отметить, что целевая цена Goldman Sachs $5400 предполагает, что текущий уровень открытого интереса по колл-опционам останется примерно стабильным (чистый открытый интерес по колл-опционам GLD около 2,3 млн контрактов), и не включает в базовый прогноз дополнительный эффект усиления цены от дальнейшего увеличения позиций по колл-опционам.
По расчетам Goldman Sachs, при текущем уровне около 2,3 млн контрактов каждые дополнительные 100 тонн уверенного спроса приводят к росту цены золота примерно на 6,8%, тогда как при нормальном уровне позиций этот показатель составляет лишь около 2% — это означает, что хеджирование маркет-мейкеров может механически усилить рост цены золота, подняв ее значительно выше базового прогноза Goldman Sachs.
Предупреждение о хвостовых рисках: крайне ястребиный путь и эффект «зала ожидания» перед выборами
Goldman Sachs в отчете четко указывает на два возможных сценария коррекции:
Риск снижения (крайне ястребиный сценарий): если ФРС до конца года неожиданно повысит ставку еще три раза и намекнет на более высокую конечную ставку, сомнения рынка в независимости центральных банков развитых стран могут ослабнуть, что приведет к частичному закрытию позиций макрохеджирования.
В сочетании с чистыми продажами со стороны держателей ETF, чувствительных к процентным ставкам, цена золота в краткосрочной перспективе может упасть до дна около $4070 за унцию. Однако благодаря продолжающимся покупкам центральных банков, которые постоянно повышают нижнюю границу цены, к концу 2026 года цена постепенно восстановится примерно до $4200 за унцию.
Событийная волатильность (эффект «зала ожидания» промежуточных выборов в США): спекулятивный капитал часто использует золото как актив-убежище «зал ожидания» перед важными событиями с неопределенным исходом.
Goldman Sachs отмечает, что перед промежуточными выборами в США спекулятивное наращивание позиций может временно поднять цену золота примерно на 5% (при условии, что чистые позиции управляющих фондов будут примерно на 250 тонн выше текущего уровня, достигнув 90-го процентиля с 2014 года, то есть 685 тонн). Однако как только результаты выборов будут определены и капитал будет перераспределен, цена золота может резко упасть, что уже происходило после Brexit в 2016 году и президентских выборов в США в 2024 году.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.