


Массовые короткие позиции по казначейским облигациям США: для «шорт-сквиза» достаточно одних слабых данных
 Odaily
Автор оригинала: Бао Илун
Источник оригинала: Wallstreetcn
Короткие позиции по фьючерсам на казначейские облигации США продолжают накапливаться. Аналитики считают, что как только экономические данные ослабнут или представители ФРС подадут «голубиный» сигнал, рынок может столкнуться с резким закрытием коротких позиций.
Wallstreetcn отмечает, что под давлением резкого роста предложения корпоративных облигаций во вторник казначейские облигации США продолжили многомесячное снижение, а доходность 30-летних бумаг поднялась до самого высокого уровня с 2002 года. Одновременно высокие цены на энергоносители продолжают усиливать инфляционное давление, дополнительно подогревая медвежьи настроения на рынке.
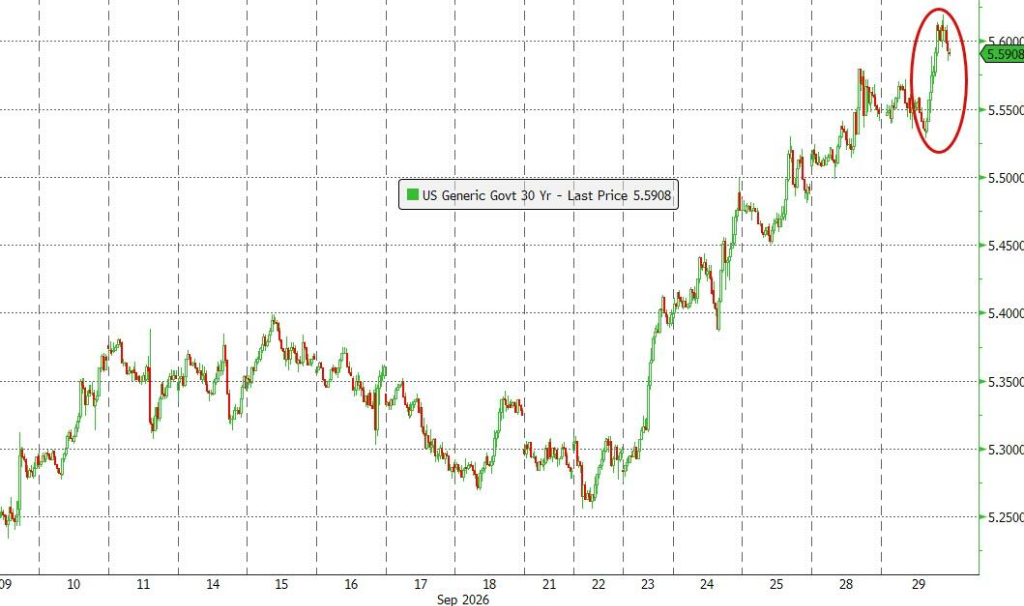
Однако сейчас короткие позиции по фьючерсам на казначейские облигации уже крайне сконцентрированы, и любой неожиданный сигнал охлаждения экономики может спровоцировать резкое закрытие коротких позиций, вызвав значительное краткосрочное падение доходности.
На этой неделе внимание трейдеров по облигациям будет сосредоточено на двух ключевых показателях: предпочитаемом ФРС индикаторе инфляции, который выйдет в среду, и ежемесячном отчете по занятости в конце недели. Согласно прогнозам экономистов, опрошенных Bloomberg, рост числа занятых в несельскохозяйственном секторе в сентябре составит около 90 тыс., что значительно ниже неожиданных 162 тыс. в августе.
Быстрое накопление коротких позиций, объем достиг нового локального максимума
По данным CME, за последние примерно две недели открытый интерес по фьючерсам на 5-летние и 10-летние казначейские облигации существенно вырос.
По данным Комиссии по торговле товарными фьючерсами США (CFTC), за неделю, завершившуюся 22 сентября, управляющие активами добавили более 100 тыс. коротких позиций по фьючерсам на 10-летние казначейские облигации, что стало одним из крупнейших недельных приростов с 2023 года.

Кроме того, по 5-летним контрактам открытый интерес увеличивался в 11 из последних 12 торговых дней, а по 10-летним — в 13 из последних 14 торговых дней.
По масштабу с начала прошлой недели совокупный новый фьючерсный риск по контрактам этих двух сроков составляет около $32 млн на базисный пункт, что эквивалентно текущему объему 5-летних наличных облигаций на $75 млрд.
Стратеги Bank of America Меган Свайбер и другие отметили в исследовательском отчете:
Позиционирование во фьючерсах по-прежнему склоняется к дальнейшему росту доходности, и на коротких и средних сроках короткие позиции сейчас остаются прибыльными.
Команда также отметила, что управляющие активами продолжают наращивать короткие позиции по казначейским облигациям, особенно на средних и длинных сроках, а сигналы тренда от советников по торговле сырьевыми товарами (CTA) также показывают, что они «твердо сохраняют короткие позиции по казначейским облигациям».
Стоит отметить, что за текущим объемом новых позиций, помимо направленных коротких ставок, могут стоять базисные сделки против наличных казначейских облигаций или операции хеджирования портфелей облигаций управляющими активами, что в определенной степени повышает сложность рыночной структуры.
Риск закрытия коротких позиций растет, рынок опционов уже показывает признаки хеджирования
По мере накопления медвежьих сил, как только экономические данные окажутся ниже ожиданий или представители ФРС сделают «голубиные» заявления, рынок может столкнуться с резким закрытием коротких позиций, и тогда доходность, по крайней мере в краткосрочной перспективе, может стремительно упасть.
Динамика рынка опционов уже подтверждает эти опасения. По данным Bloomberg, за последнюю неделю перекос опционов по фьючерсам на долгосрочные облигации резко изменился: премия по пут-опционам поднялась до самого высокого уровня с августа, что указывает на то, что трейдеры активно ищут защиту от дальнейшего роста доходности, повышая стоимость пут-опционов относительно колл-опционов.
Кроме того, часть медвежьих хеджирующих позиций истекает в конце этой недели, что означает, что эти позиции также учитывают событийный риск пятничных данных по занятости в несельскохозяйственном секторе.
В то же время опрос клиентов JPMorgan по казначейским облигациям показывает, что за неделю, завершившуюся 28 сентября, позиции инвесторов в целом остались неизменными, при этом длинные позиции по-прежнему находятся на самом высоком уровне с ноября прошлого года, что указывает на сохранение определенной бычьей силы и создает основу для потенциального закрытия коротких позиций.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.