


Уолл-стрит предупреждает: ФРС совершила «первородный грех», доходность 10-летних казначейских облигаций США может приблизиться к 8%
 chaincatcher
Автор: Чжао Ин, Wall Street Journal
По мере усиления шторма на мировом рынке облигаций главный экономист TS Lombard по США Стивен Блиц предупреждает, что Федеральная резервная система может повторить исторические ошибки, преждевременно смягчив денежно-кредитную политику до полного подавления инфляции. Этот «первородный грех» может привести к тому, что доходность 10-летних казначейских облигаций США в конечном итоге достигнет 8% в ближайшие годы.
В среду доходность 10-летних казначейских облигаций США выросла до 5,30%, достигнув нового максимума с 2002 года, и большинство учреждений на Уолл-стрит обсуждают, является ли 6% следующим порогом. Однако Блиц в своем последнем отчете «Повторение первородного греха» считает, что это суждение «слишком узкое» — 5,75% является лишь платформой следующего этапа, тогда как 8% — долгосрочная цель, что значительно подавит фондовый рынок и положит конец менталитету «покупай на падении», которого инвесторы придерживались десятилетиями.
Основная логика этого суждения заключается в сочетании мягкой фискальной и денежно-кредитной политики, что повысит центральную тенденцию инфляции и доходности в каждом экономическом цикле, в то время как политическая экология в США затрудняет изменение этой ситуации в краткосрочной перспективе. Блиц четко заявляет, что политическая воля по-настоящему подавить инфляцию в США может не появиться до 2029 года, «но я бы на это не ставил».
«Первородный грех»: преждевременное смягчение, история повторяется
Блиц определяет «первородный грех» денежно-кредитной политики как преждевременное смягчение до того, как экономический спад достаточно устранил инфляцию, «как будто откусить еще раз от того же яблока».
В его изложении «виновником» на этот раз является бывший председатель Федеральной резервной системы Джером Пауэлл. В конце прошлого года, столкнувшись с охлаждением рынка труда, но восстановлением корпоративных прибылей, Пауэлл решил снизить процентные ставки — Блиц отмечает, что это решение произошло всего за два месяца до президентских выборов 2024 года, объективно предоставив политический подарок тогдашней администрации Байдена. Блиц признает, что Пауэлл столкнулся с «огромным давлением» со стороны правительства и нескольких лиц, претендующих на его должность, включая некоторых членов Федерального комитета по открытым рынкам (FOMC), которые хотели, чтобы Пауэлл «закрыл глаза и смягчал больше».
Теперь такие фигуры, как Трамп, министр финансов Бессент и экономический советник, надеются, что новый председатель Федеральной резервной системы Уоллер будет «проводить мягкую политику с открытыми и закрытыми глазами» во время нового восходящего цикла. Уоллер оказал сопротивление, повысив ставку на 25 базисных пунктов на сентябрьском заседании, подняв ставку по федеральным фондам до диапазона 3,75%-4,00%, при единогласном голосовании. Реакция Блица была: «Почему бы не повысить на 50 базисных пунктов?»
«Несуществующая рецессия»: фискальная экспансия нарушила корректировку
Блиц характеризует 2025 год как «несуществующую рецессию». После того как кривая доходности была инвертирована около 22 месяцев, частная занятость вне сельского хозяйства, за исключением сектора здравоохранения, снижалась, и реальный экономический рост должен был сократиться, но эта ситуация так и не материализовалась.
Причины двоякие: во-первых, масштаб фискальной экспансии слишком велик, а во-вторых, Федеральная резервная система начала снижать процентные ставки как раз тогда, когда корпоративные прибыли восстанавливались. Тарифная политика также сыграла роль в усугублении ситуации.
Блиц приводит два классических правила Уолл-стрит: во-первых, корпоративные прибыли опережают занятость, а занятость опережает инфляцию; во-вторых, самый мягкий год инфляции часто является первым годом восстановления. Это означает, что 2026 год — «хороший год», и под воздействием тарифов и шоков цен на нефть базовая инфляция фактически снизилась. Однако с этого момента, если фондовый рынок останется поддерживающим, высокие корпоративные прибыли будут стимулировать более быстрый найм, тем самым подталкивая базовую инфляцию вверх в 2027 году.
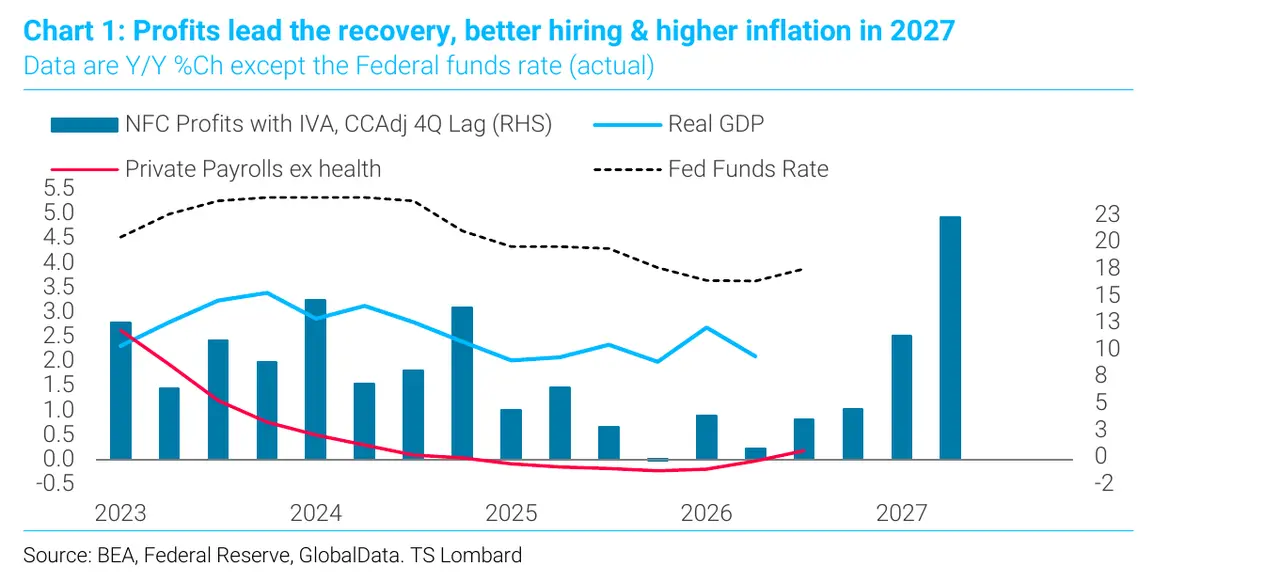
Он также отмечает, что базовые данные PCE за август, опубликованные на этой неделе, оказались «ниже ожиданий» только потому, что фактическое значение 0,247% было округлено вниз до 0,2%, а пересмотр базовых показателей искусственно занизил всю серию. Между тем, базовая инфляция без учета товаров первой необходимости выросла на 0,4% в месячном исчислении, при этом категория «прочие услуги» зафиксировала самый большой рост в истории, а расходы на образование также подскочили до рекордных максимумов. Доходность 10-летних казначейских облигаций США впоследствии стерла все достижения после публикации данных PCE.
Своп-спреды: рынок закладывает фискальный риск
Самая уникальная часть анализа Блица — его интерпретация своп-спредов. Он считает, что глубинной движущей силой роста доходности является «избыточное предложение суверенного долга» — государственный долг развитых стран необходимо рефинансировать, в то время как темпы расширения фискального дефицита превышают номинальный рост ВВП, а центральные банки больше не выступают в качестве маржинальных покупателей.
Самый прямой сигнал исходит от своп-спредов: инвесторы все больше склонны получать плавающую ставку по обеспеченным кредитам овернайт на срок 10 лет, а не держать казначейские облигации с фиксированным купоном. Эта тенденция существует в США с 2012 года, но распространилась по всему миру после пандемии COVID-19 — своп-спреды в Великобритании и Франции значительно сузились, а ситуация в Германии также стремится к равновесию.
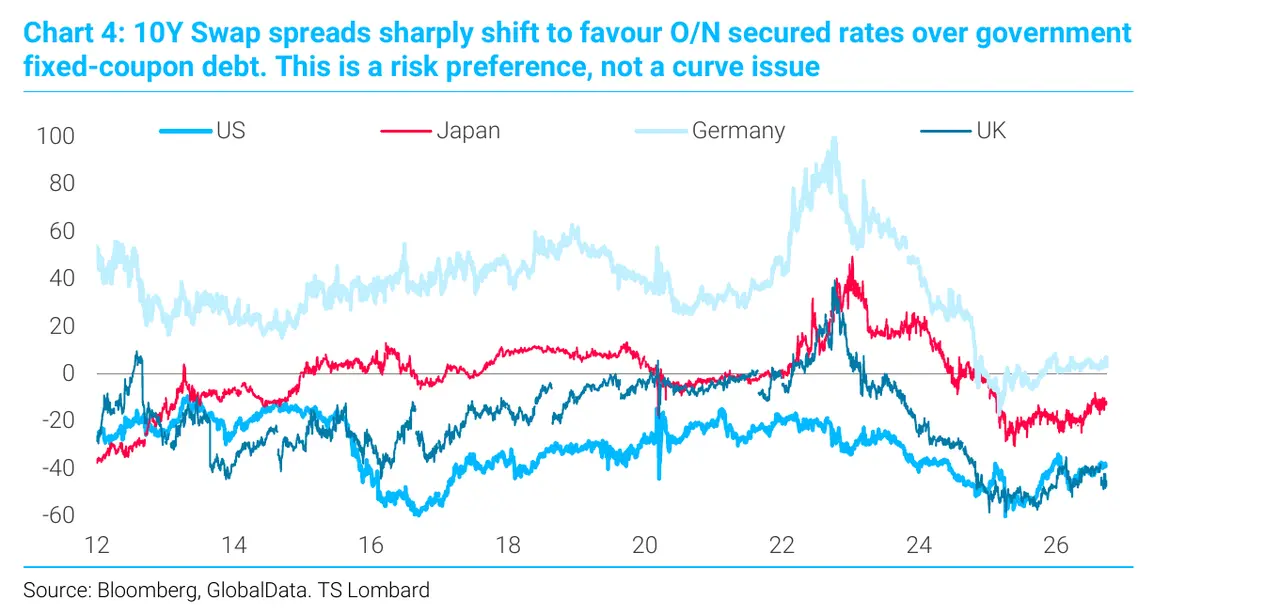
Блиц подчеркивает, что это «вопрос склонности к риску, а не вопрос кривой». Франция и Германия имеют один и тот же центральный банк, а Банк Англии обычно следует за Европейским центральным банком, но своп-спреды в двух странах разошлись. Рынок закладывает фискальный риск, а не ставки политики или траектории инфляции.
Он построил модель для 10-летнего своп-спреда США, и результаты показывают, что даже после исключения эффектов формы кривой доходности и нормативных ограничений банковских балансов предпочтение рынка казначейским облигациям США все еще снижается из года в год.
Почему 8%: сочетание политик и политическая логика
Основной вывод Блица заключается в том, что сочетание мягкой денежно-кредитной и экспансионистской фискальной политики будет повышать нижнюю границу инфляции и доходности в каждом цикле до тех пор, пока не появится подлинная политическая воля подавить инфляцию ценой краткосрочного роста.
Он резюмирует это расхождение как «Гамильтон против Джексона» — первый представляет путь управления экономикой через центральный банк, а второй — путь, опирающийся на государственную политику. И «популизм, который изберет следующего президента, склоняется к Джексону». Он характеризует последнее десятилетие американской политики одной фразой: «Люди консервативны в социальных вопросах и либеральны в фискальных вопросах».
Природа роста доходности также имеет решающее значение. Блиц отмечает, что до сих пор рост доходности в основном был обусловлен реальными процентными ставками, что подавляло фондовый рынок, избегая распродажи доллара. Однако если движущая сила сместится к премиям за инфляционные ожидания, «фондовый рынок может показать хорошие результаты, и медведи по доллару встретят свое время», и тогда «долгожданный медвежий тренд по доллару действительно начнется».
Решающая переменная заключается в том, что чистая норма сбережений в США упала до нуля, «без признаков улучшения». На этом фоне Блиц дает свое суждение: «В конечном итоге мы увидим, как доходность 10-летних казначейских облигаций США достигнет 8%».
Что «рухнет» первым
Блиц не предсказывает крах какого-либо конкретного актива. Он ожидает, что сломается образ мышления — «твердая вера» рынка в возвращение инфляции к 2% и рефлексивная логика о том, что «длинные позиции по акциям и облигациям всегда будут приносить доход». Для поколения инвесторов, переживших 40 лет снижения процентных ставок и привыкших покупать на падениях, это будет значительная когнитивная корректировка.
Примечательно, что Блиц не одинок в этом мнении. Сообщается, что Рич Приворотски, глава отдела дельта-хеджирования Goldman Sachs, заявил на этой неделе, что тенденция процентных ставок «стала достаточно жесткой, чтобы ее нельзя было игнорировать», даже несмотря на то, что «фондовый рынок продемонстрировал впечатляющую устойчивость».
Более того, Министерство финансов США действительно оказывает влияние на динамику доходности. Rabobank ранее назвал расширенный план выкупа облигаций Министерства финансов в августе «упрощенной версией контроля кривой доходности» и предупредил, что «более высокая доходность ухудшает фискальные перспективы, тем самым увеличивая премии за срок, что, в свою очередь, снова повышает доходность», и что операции выкупа «прерывают этот цикл, но могут не сломать его».
Суждение Блица заключается в том, что правительство, которое отказывается принять рецессию, не может по своему усмотрению устанавливать верхний предел доходности.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.