


Распродажа гособлигаций США при росте технологического сектора: что рынок закладывает в цены?
 Odaily
Примечание редактора: в сентябре американский рынок облигаций пережил резкую распродажу. Доходность 10-летних казначейских облигаций выросла с 4,75% до 5,29%, прибавив за месяц 54 базисных пункта, а некоторые активы с фиксированной доходностью упали на 2,3–5%. Однако если разложить изменение доходности на составляющие, обнаруживается легко упускаемый факт: за тот же период реальная процентная ставка по 10-летним бумагам выросла примерно на 49 базисных пунктов, тогда как подразумеваемая рынком компенсация за инфляцию увеличилась лишь примерно на 5 базисных пунктов. Иными словами, эта распродажа облигаций объясняется не столько ростом инфляционных ожиданий, сколько значительным изменением реальной процентной ставки.
Это поднимает более сложный вопрос: почему рынок готов требовать более высокую реальную процентную ставку? Обычно рост реальной процентной ставки может быть связан с усилением ожиданий экономического роста, изменением будущей траектории денежно-кредитной политики или повышением компенсации за риск длительного владения облигациями. Ещё более необычно то, что одновременно с резким падением казначейских облигаций акции технологических компаний, связанных с ИИ, оставались сильными, полупроводниковый сектор лидировал по росту, тогда как большинство других акций испытывали заметное давление.
Основатель QuantStreet Capital Гарри Мамайски в своём последнем ежемесячном инвестиционном письме предложил объяснение: рынок, возможно, переоценивает перспективы более сильного экономического роста и потребности в капитале, возникающие из-за продолжающегося расширения ИИ-инфраструктуры крупными технологическими компаниями. В этой логике более высокие ставки и сильные акции ИИ не обязательно противоречат друг другу, поскольку инвесторы могут верить, что будущий рост прибыли компенсирует рост стоимости финансирования и ставок дисконтирования.
Но это всё ещё рыночная гипотеза, требующая проверки. Рост реальной процентной ставки не означает автоматического улучшения перспектив роста, а изменение премии за срок также указывает на то, что инвесторы, возможно, требуют более высокой компенсации за риск. Для рынков акций и облигаций ключевой вопрос состоит в том, чтобы различить: отражает ли этот рост ставок повышение будущей экономической отдачи или же владение долгосрочными активами становится более дорогим и рискованным.
Ниже представлен перевод оригинального текста:
В сентябре 2026 года на финансовых рынках США наблюдалась довольно необычная динамика: казначейские облигации подверглись массированной распродаже, а технологические акции, особенно полупроводниковый сектор, продолжили расти.
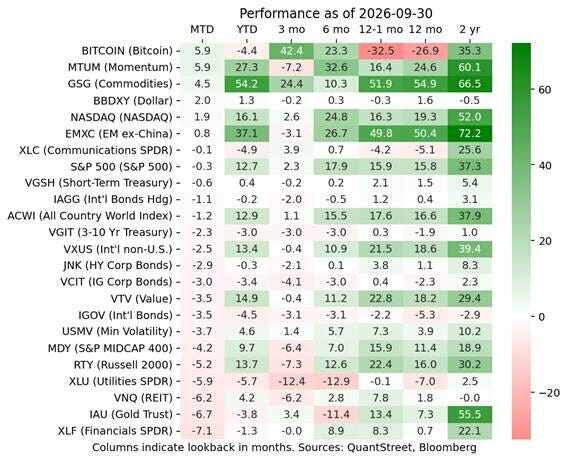
Динамика основных активов в сентябре 2026 года: технологические и моментум-стратегии относительно сильны, многие облигации и чувствительные к ставкам активы под давлением.
Согласно данным Министерства финансов США, доходность 10-летних казначейских облигаций выросла с 4,75% на конец августа до 5,29% на конец сентября, прибавив за месяц 54 базисных пункта. По подсчётам QuantStreet Capital, некоторые американские активы с фиксированной доходностью упали за месяц на 2,3–5%.
Однако на фондовом рынке не произошло синхронного и всеобъемлющего падения. Биткоин, моментум-стратегии с высокой долей полупроводниковых и технологических компаний показали выдающиеся результаты, индекс Nasdaq сохранил рост. В то же время американские акции малой и средней капитализации, равновзвешенный индекс S&P 500, а также чувствительные к ставкам сектора — инвестиционные трасты недвижимости, коммунальный сектор и финансовый сектор — подверглись распродаже.
Обычно значительный рост долгосрочных ставок повышает стоимость корпоративного финансирования и снижает дисконтированную стоимость будущей прибыли, что особенно неблагоприятно для акций с высокой оценкой. Но наблюдаемое на этот раз расхождение говорит о том, что инвесторы, возможно, по-разному оценивают будущую доходность различных активов.
Основатель QuantStreet Гарри Мамайски считает, что для понимания этой динамики необходимо сначала ответить на вопрос: что именно закладывает в цены рынок облигаций?
1. В сентябре доходность казначейских облигаций резко выросла, и основной рост пришёлся на реальную процентную ставку
С точки зрения структуры доходности важной особенностью сентябрьской распродажи казначейских облигаций стало то, что рост номинальной доходности в основном соответствовал росту реальной процентной ставки, а не синхронному скачку компенсации за инфляцию.
Чтобы это понять, необходимо сначала разграничить три понятия.
Номинальная доходность (Nominal Yield) — это доходность государственных облигаций, которую обычно видят инвесторы; она включает как компенсацию за будущую инфляцию, так и требования к реальной процентной ставке и другие факторы риска.
Реальная процентная ставка (Real Yield) может пониматься как доходность после вычета компенсации за инфляцию. На рынке казначейских облигаций США для наблюдения за рыночной оценкой реальной процентной ставки обычно используют доходность защищённых от инфляции облигаций (TIPS).
Разница между ними — это безубыточная инфляция (Breakeven Inflation Rate), которую часто используют как ориентир долгосрочных инфляционных ожиданий рынка. Однако она также включает инфляционный риск и факторы ликвидности и не равна чистому прогнозу инфляции.
Изменение доходности казначейских облигаций в сентябре можно дополнительно разложить. Номинальная доходность 10-летних бумаг выросла с 4,75% на 31 августа до 5,29% на 30 сентября, прибавив 54 базисных пункта. При этом реальная процентная ставка выросла с 2,44% до 2,93%, прибавив 49 базисных пунктов; подразумеваемая компенсация за инфляцию увеличилась лишь с 2,31% до 2,36%, прибавив 5 базисных пунктов.
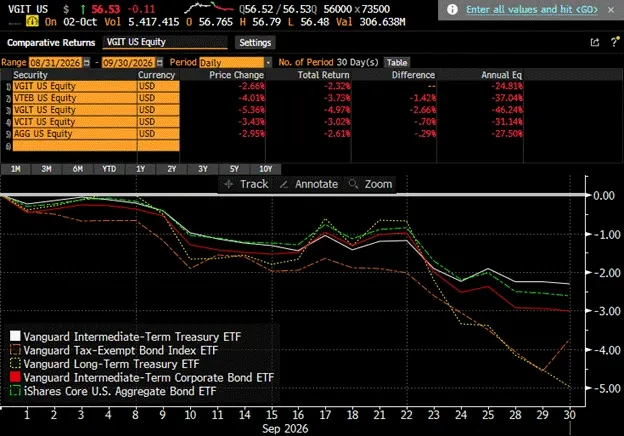
Динамика основных ETF на облигации США в сентябре: долгосрочные казначейские облигации и часть кредитных бумаг испытывают явное давление продаж.
Это означает, что более 90% сентябрьского роста доходности 10-летних казначейских облигаций пришлось на рост реальной процентной ставки, а не на увеличение компенсации за инфляцию. По крайней мере, судя по разложению этого рыночного индикатора, основное изменение в сентябрьской распродаже облигаций заключалось не в компенсации за инфляцию, а в реальной процентной ставке.
Это особенно важно, поскольку рост реальной процентной ставки и рост компенсации за инфляцию часто соответствуют разным экономическим объяснениям.
Если рост доходности в основном обусловлен компенсацией за инфляцию, это может означать, что инвесторы опасаются будущего роста цен и снижения покупательной способности денег и поэтому требуют более высокой номинальной доходности. Но если рост в основном обусловлен реальной процентной ставкой, необходимо дополнительно учитывать ожидания экономического роста, будущую реальную ставку политики и компенсацию за риск, которую инвесторы требуют за владение долгосрочными облигациями.
Это не означает, что инфляционный риск исчез. Сам уровень инфляции остаётся повышенным, а цены на нефть, бюджетная политика и траектория ставок Федеральной резервной системы также будут влиять на рыночные ожидания. Однако, судя по изменению доходности в сентябре, объяснять эту распродажу казначейских облигаций только «усилением инфляционных опасений» явно недостаточно.
2. Дело не только в опасениях по поводу инфляции: рынок, возможно, переоценивает экономический рост и потребности в капитале
Почему реальная процентная ставка заметно выросла? Мамайски в инвестиционном письме обсуждает несколько рыночных объяснений.
Первое — это сомнения в кредитоспособности доллара. Однако в сентябре доллар фактически укрепился, что не согласуется с нарративом о полномасштабном кризисе доверия к долларовым активам.
Второе — инвесторы начали беспокоиться о способности правительства США обслуживать долг. Автор считает, что если бы опасения рынка по поводу фискальной кредитоспособности США проявлялись в основном через будущий инфляционный риск, то долгосрочная компенсация за инфляцию должна была бы вырасти заметнее, однако сентябрьские данные не показали такой динамики.
Тем не менее это не исключает фискальных рисков. Увеличение предложения государственных облигаций и рост компенсации за риск владения ими также могут подталкивать долгосрочную доходность вверх при относительно стабильной компенсации за инфляцию.
В отличие от этого, Мамайски склонен обращать внимание на другое объяснение: рынок, возможно, ожидает более сильного экономического роста и одновременно переоценивает растущие потребности в капитале крупных технологических компаний.
Ключевая переменная здесь — ИИ. По мере продолжающегося расширения инвестиций в инфраструктуру искусственного интеллекта гиперскейлеры вкладывают огромные средства в строительство центров обработки данных, закупку GPU, расширение вычислительных мощностей, а также в электроэнергетическую и сетевую инфраструктуру.
Эти расходы прежде всего означают спрос на капитал.
На макроуровне, если компании хотят одновременно расширять инвестиции, а доступный долгосрочный капитал не увеличивается синхронно, цена денег может испытывать повышательное давление. В то же время, если инвесторы считают, что ИИ повысит будущую производительность экономики и создаст больше корпоративной прибыли, они могут соответственно повысить требования к долгосрочной реальной процентной ставке.
Обе эти силы могут быть связаны с ростом реальной процентной ставки, но механизмы не полностью совпадают: первая делает акцент на спросе на капитал и условиях финансирования, вторая — на ожиданиях будущей экономической отдачи.
Недавнее исследование ING также предлагает схожее направление, полагая, что влияние ИИ на доходность облигаций связано не только с заимствованиями технологических компаний, но и может отражаться в реальной процентной ставке через производительность и ожидания долгосрочного экономического роста.
Однако такие суждения остаются рыночным анализом, а не подтверждённой причинно-следственной связью. Сам по себе рост реальной процентной ставки не доказывает, что ИИ ускоряет рост американской экономики, и не доказывает, что потребности ИИ в финансировании являются доминирующим фактором распродажи казначейских облигаций.
Для Мамайски привлекательность этого объяснения в основном связана с реакцией фондового рынка.
Если бы резкий рост доходности казначейских облигаций полностью отражал ухудшение экономических перспектив, фондовый рынок обычно также испытывал бы более широкое давление. Но в сентябре акции, связанные с ИИ, включая полупроводники, оставались сильными, что свидетельствует о том, что инвесторы по крайней мере сохраняют оптимизм в отношении долгосрочного роста части технологических компаний.
Это подводит к более интересной взаимосвязи между рынками облигаций и акций: более высокая реальная процентная ставка, возможно, оценивается рынком одновременно с более высокими ожиданиями будущей прибыли.
3. Почему акции ИИ продолжают расти при более высокой реальной процентной ставке?
С точки зрения традиционной логики оценки рост долгосрочной реальной процентной ставки обычно не является хорошей новостью для акций роста.
Цена акций по сути зависит от дисконтированной стоимости будущих денежных потоков. Чем выше требуемая рынком доходность, тем ниже сегодняшняя стоимость будущей прибыли компании. Для компаний роста, чья прибыль в основном сосредоточена в будущем, этот эффект обычно более выражен.
Но сентябрьская динамика акций ИИ показывает, что рынок, возможно, делает ставку на другую силу.
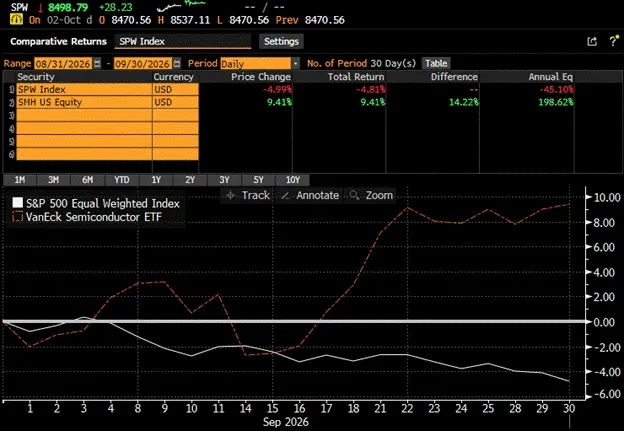
В сентябре ETF на полупроводники (SMH) вырос примерно на 9,4%, а равновзвешенный индекс S&P 500 (SPW) упал примерно на 4,8%, что свидетельствует о явном расхождении между технологическим сектором и широким рынком.
Мамайски понимает это как «борьбу числителя и знаменателя» в оценке: рост ставки дисконтирования увеличивает знаменатель и давит на оценку; но ожидаемый рост будущей прибыли увеличивает числитель и может частично или даже полностью компенсировать негативное влияние. То есть рынок не обязательно игнорирует высокие ставки, а, возможно, считает, что будущий рост прибыли от ИИ достаточен, чтобы покрыть более высокую стоимость капитала.
В сентябре моментум-ETF с крупными позициями в AMD, Micron, Intel, Cisco и Applied Materials показали сильную динамику, а полупроводники продолжали оставаться важной силой, двигающей рынок вверх.
У такой динамики есть определённая фундаментальная логика. Строительство ИИ-инфраструктуры в первую очередь требует чипов, серверов и сопутствующего оборудования, поэтому поставщики в верхней части производственной цепочки раньше получают заказы и выручку.
Но это также подводит к главному беспокойству автора. Акции полупроводниковых компаний продолжают расти, тогда как равновзвешенный индекс S&P 500 демонстрирует слабость. Это говорит о явном расхождении между ожиданиями рынка относительно прибыльности поставщиков ИИ-инфраструктуры и ожиданиями в отношении более широкого корпоративного сектора.
Мамайски называет широкий круг компаний за пределами полупроводников ROCS (Rest of the Corporate Sector), то есть остальной корпоративный сектор.
По его мнению, компании, покупающие ИИ-чипы, готовы вкладывать значительные средства, потому что верят в будущую экономическую отдачу от повышения производительности. Рынок также готов заранее предоставлять финансирование под эту ещё не реализованную прибыль.
Поэтому неудивительно, что на данном этапе не наблюдается синхронного роста всех отраслей. По-настоящему озадачивает то, что фондовый рынок по своей природе ориентирован на будущее. Если бы инвесторы уже были уверены, что ИИ значительно улучшит будущую прибыльность других компаний, эти ожидания должны были бы постепенно отражаться в оценках соответствующих компаний.
Однако в сентябре такого широкого роста не произошло. Поставщики чипов уже зарабатывают, а компании, покупающие чипы, ещё не получили повсеместного улучшения прибыли. Это означает, что в текущей сделке с ИИ существует коммерческий цикл, требующий проверки: выручка, полученная компаниями верхнего звена, в конечном счёте должна поддерживаться экономической ценностью, которую компании нижнего звена будут постоянно создавать. Если ИИ не сможет создать достаточную прибыль для более широкого корпоративного сектора, продолжающиеся закупки чипов, строительство центров обработки данных и стоимость финансирования могут постепенно подрывать отдачу от инвестиций.
Мамайски не считает, что ИИ уже сформировал пузырь. Он по-прежнему верит в долгосрочную экономическую ценность ИИ, но полагает, что рынку нужно увидеть больше доказательств того, что выгоды от ИИ распространяются от технологического сектора к другим компаниям.
Данные по производительности труда, опубликованные Бюро статистики труда США, уже показывают некоторые позитивные признаки: в последние годы рост производительности был выше долгосрочного среднего уровня с 2010 года. Однако это улучшение нельзя полностью приписать ИИ, и тем более оно не доказывает напрямую, что компании уже получили дополнительную прибыль, достаточную для покрытия инвестиционных затрат. С этой точки зрения рынки облигаций и акций фактически ждут одного и того же ответа: сможет ли будущий экономический рост реализовать ту доходность, которая сейчас заранее заложена в цены?
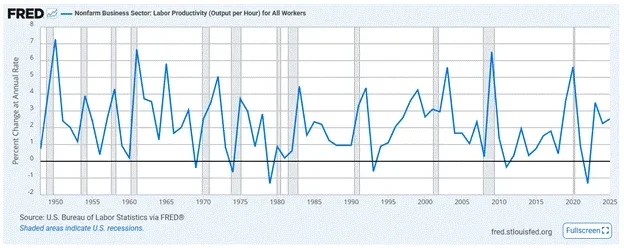
Историческая динамика производительности труда в несельскохозяйственном коммерческом секторе США.
4. Рост реальной процентной ставки не обязательно позитивен: премия за срок — ещё один риск
Интерпретация роста доходности казначейских облигаций как признака большего оптимизма рынка в отношении экономического роста действительно может объяснить часть динамики цен активов. Но у этого объяснения есть важное ограничение: рост реальной процентной ставки не полностью равен улучшению ожиданий будущего экономического роста.
Доходность долгосрочных казначейских облигаций, помимо отражения ожиданий инвесторов относительно будущих краткосрочных ставок, включает премию за срок (Term Premium) — дополнительную компенсацию, которую инвесторы требуют за принятие рисков, связанных с колебаниями цен долгосрочных облигаций.
Премия за срок может отражать неопределённость процентных ставок, фискальное предложение, рыночный спрос и предложение, а также другие факторы риска. Даже если компенсация за инфляцию заметно не выросла, долгосрочная доходность может повышаться, если инвесторы не хотят надолго фиксировать средства и требуют более высокой компенсации за риск.
Это различие особенно важно на текущем рынке.
Рыночный анализ Reuters от 7 октября указывает, что премия за срок по 10-летним казначейским облигациям США выросла примерно до 12-летнего максимума. Это говорит о том, что рост долгосрочной доходности может включать не только ожидания экономического роста, но и переоценку инвесторами фискальных, монетарных и долгосрочных рисков владения облигациями.
Следует подчеркнуть, что реальная процентная ставка и премия за срок — это не два независимых показателя, которые можно просто сложить. Реальная процентная ставка TIPS сама по себе может включать реальную премию за срок, поэтому рост реальной процентной ставки в сентябре примерно на 49 базисных пунктов не означает, что все эти 49 базисных пунктов обусловлены усилением ожиданий роста.
Две разные движущие силы могут по-разному влиять на рынки активов. Если рост реальной процентной ставки в основном отражает улучшение ожиданий экономического роста, то будущая прибыль компаний может синхронно повыситься, и часть акций сможет выдержать более высокую ставку дисконтирования.
Но если рост реальной процентной ставки и долгосрочной доходности в большей степени обусловлен премией за срок, компании могут столкнуться с постоянным ростом стоимости финансирования без соответствующего улучшения будущей прибыли. В этом случае высокие ставки будут оказывать более прямое давление на оценку акций, цены облигаций и корпоративные инвестиции.
Именно поэтому нельзя только на основании роста акций ИИ делать вывод, что нынешняя распродажа казначейских облигаций является позитивным сигналом для экономического роста. Для QuantStreet на текущем рынке пока недостаточно доказательств для полного перехода в какой-либо один класс активов.
Организация по-прежнему относительно переоценивает акции стоимости и акции с низкой волатильностью, стремясь сохранить экспозицию на более широкий корпоративный сектор, и в то же время продолжает держать часть технологических акций в портфелях с более высокой толерантностью к риску.
В распределении облигаций также начались небольшие корректировки. Мамайски считает, что при доходности 10-летних казначейских облигаций около 5,25% потенциальная привлекательность облигаций уже несколько возросла. Поэтому QuantStreet начал умеренно увеличивать дюрацию (Duration) в портфелях с низким риском, то есть увеличивать долю облигаций, более чувствительных к изменению процентных ставок.
Но это не означает, что организация полностью перешла к бычьей позиции по долгосрочным облигациям. Её модели по-прежнему не отдают предпочтение активам с более длинной дюрацией, и общая дюрация облигаций остаётся ниже бенчмарка, просто степень недовеса несколько сократилась.
Автор также упоминает, что для подходящих инвесторов некоторые альтернативные активы, такие как вечнозелёные фонды прямых инвестиций, могут обеспечить определённую диверсификацию, но риски ликвидности и оценки таких продуктов необходимо рассматривать отдельно.
Эти корректировки отражают осторожный подход: долгосрочная доходность уже начала приобретать определённую привлекательность, но пока нет ясного ответа, исчерпали ли себя силы, вызвавшие рост доходности.
Далее рынку следует обратить внимание на три группы сигналов: во-первых, как изменяются долгосрочная реальная процентная ставка и премия за срок, чтобы различить ожидания роста и компенсацию за риск; во-вторых, начинают ли инвестиции в ИИ реально улучшать производительность, рентабельность и денежные потоки нетехнологических компаний; в-третьих, продолжают ли ожидания по политике Федеральной резервной системы, потребности фискального финансирования и предложение долгосрочных казначейских облигаций оказывать повышательное давление на доходность.
Если экономический рост и корпоративная прибыль продолжат улучшаться, высокая реальная процентная ставка и сильные акции могут сосуществовать в течение некоторого времени. Но если премия за срок будет постоянно расти, а отдача от инвестиций в ИИ так и не реализуется, технологические акции, которые сейчас кажутся способными противостоять высоким ставкам, столкнутся с более серьёзным испытанием оценки.
Самый важный сигнал сентябрьской распродажи казначейских облигаций — не в том, что инфляционные ожидания снова вышли из-под контроля, а в том, что требуемая инвесторами долгосрочная реальная процентная ставка заметно выросла.
По-настоящему нерешённый вопрос: вызвано ли это повышение требований к доходности уверенностью в том, что будущая экономика сможет создавать больше прибыли, или же растут риски, связанные с владением долгосрочными активами?
Оба объяснения могут подталкивать доходность казначейских облигаций вверх, но для будущего акций, облигаций и инвестиционного цикла ИИ они означают совершенно разные рыночные перспективы.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.