


วอลล์สตรีทเตือน: เฟดทำ 'บาปกำเนิด' ผลตอบแทนพันธบัตร 10 ปีสหรัฐอาจแตะ 8%
 chaincatcher
ผู้เขียน: Zhao Ying, Wall Street Journal
ท่ามกลางพายุตลาดพันธบัตรโลกที่ทวีความรุนแรงขึ้น Steven Blitz หัวหน้านักเศรษฐศาสตร์สหรัฐของ TS Lombard เตือนว่า ธนาคารกลางสหรัฐ (เฟด) อาจทำผิดพลาดซ้ำรอยประวัติศาสตร์ด้วยการผ่อนคลายนโยบายการเงินก่อนเวลาอันควรก่อนที่เงินเฟ้อจะถูกควบคุมได้อย่างสมบูรณ์ "บาปกำเนิด" นี้อาจผลักดันให้ผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีแตะระดับ 8% ในที่สุดในอีกไม่กี่ปีข้างหน้า
ผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีปรับตัวขึ้นสู่ระดับ 5.30% เมื่อวันพุธ ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2002 และสถาบันส่วนใหญ่ในวอลล์สตรีทกำลังถกเถียงกันว่า 6% คือแนวต้านถัดไปหรือไม่ อย่างไรก็ตาม Blitz เชื่อในรายงานล่าสุดของเขาชื่อ "Original Sin Replayed" ว่าการประเมินนี้ "แคบเกินไป" โดย 5.75% เป็นเพียงฐานของช่วงถัดไป ขณะที่ 8% คือเป้าหมายระยะยาว ซึ่งจะกดดันตลาดหุ้นอย่างมีนัยสำคัญและยุติแนวคิด "ซื้อตอนขาลง" ที่นักลงทุนยึดถือมานานหลายทศวรรษ
ตรรกะหลักของการประเมินนี้อยู่ที่การผสมผสานระหว่างนโยบายการคลังและการเงินแบบผ่อนคลาย ซึ่งจะยกระดับแนวโน้มกลางของเงินเฟ้อและผลตอบแทนในทุกรอบเศรษฐกิจ ขณะที่ระบบนิเวศทางการเมืองในสหรัฐทำให้ยากที่จะพลิกสถานการณ์นี้ในระยะสั้น Blitz ระบุชัดเจนว่าเจตจำนงทางการเมืองที่จะปราบปรามเงินเฟ้ออย่างแท้จริงในสหรัฐอาจไม่ปรากฏจนกว่าปี 2029 "แต่ผมจะไม่เดิมพันกับเรื่องนั้น"
"บาปกำเนิด": การผ่อนคลายก่อนเวลาอันควร ประวัติศาสตร์ซ้ำรอย
Blitz นิยาม "บาปกำเนิด" ของนโยบายการเงินว่าเป็นการผ่อนคลายก่อนเวลาอันควรก่อนที่ภาวะเศรษฐกิจถดถอยจะกำจัดเงินเฟ้อได้อย่างเพียงพอ "เหมือนกับการกัดแอปเปิลลูกเดิมอีกคำ"
ในคำอธิบายของเขา "ผู้กระทำผิด" ครั้งนี้คืออดีตประธานเฟด Jerome Powell เมื่อปลายปีที่แล้ว ท่ามกลางตลาดแรงงานที่เย็นลงแต่กำไรของบริษัทฟื้นตัว Powell เลือกที่จะปรับลดอัตราดอกเบี้ย Blitz ชี้ให้เห็นว่าการตัดสินใจนี้เกิดขึ้นเพียงสองเดือนก่อนการเลือกตั้งประธานาธิบดีปี 2024 ซึ่งโดยปริยายแล้วมอบของขวัญทางการเมืองให้กับรัฐบาล Biden ในขณะนั้น Blitz ยอมรับว่า Powell เผชิญ "แรงกดดันมหาศาล" จากรัฐบาลและบุคคลหลายคนที่จับตาดูตำแหน่งของเขา รวมถึงสมาชิกบางคนของคณะกรรมการกำหนดนโยบายการเงิน (FOMC) ที่ต้องการให้ Powell "หลับตาและผ่อนคลายมากขึ้น"
ตอนนี้ บุคคลอย่าง Trump, รัฐมนตรีคลัง Bessent และที่ปรึกษาเศรษฐกิจ [ชื่ออื่น] หวังว่าประธานเฟดคนใหม่ Waller จะ "ดำเนินนโยบายผ่อนคลายโดยลืมตาข้างหนึ่งและหลับตาข้างหนึ่ง" ในช่วงขาขึ้นรอบใหม่ Waller คัดค้านด้วยการปรับขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐานในการประชุมเดือนกันยายน ทำให้อัตราดอกเบี้ย federal funds อยู่ในช่วง 3.75%-4.00% ด้วยมติเอกฉันท์ ปฏิกิริยาของ Blitz คือ: "ทำไมไม่ขึ้น 50 จุดพื้นฐานล่ะ?"
"ภาวะถดถอยที่ไม่มีอยู่จริง": การขยายตัวทางการคลังขัดขวางการปรับตัว
Blitz เรียกปี 2025 ว่า "ภาวะถดถอยที่ไม่มีอยู่จริง" หลังจากเส้นอัตราผลตอบแทนพลิกกลับประมาณ 22 เดือน การจ้างงานนอกภาคเกษตรของเอกชนที่ไม่รวมภาคการดูแลสุขภาพลดลง และการเติบโตทางเศรษฐกิจที่แท้จริงควรหดตัว แต่สถานการณ์นี้ไม่เคยเกิดขึ้นจริง
เหตุผลมีสองประการ: ประการแรก ขนาดของการขยายตัวทางการคลังใหญ่เกินไป และประการที่สอง เฟดเริ่มปรับลดอัตราดอกเบี้ยในจังหวะที่กำไรของบริษัทกำลังฟื้นตัว นโยบายภาษีก็มีส่วนทำให้สถานการณ์เลวร้ายลง
Blitz อ้างกฎคลาสสิกสองข้อของวอลล์สตรีท: ข้อแรก กำไรของบริษัทนำการจ้างงาน และการจ้างงานนำเงินเฟ้อ ข้อสอง ปีที่เงินเฟ้ออ่อนที่สุดมักเป็นปีแรกของการฟื้นตัว นั่นหมายความว่าปี 2026 เป็น "ปีที่ดี" และภายใต้ผลกระทบของภาษีและแรงกระแทกจากราคาน้ำมัน เงินเฟ้อพื้นฐานลดลงจริง อย่างไรก็ตาม จากนี้ไป หากตลาดหุ้นยังคงสนับสนุน กำไรของบริษัทที่สูงจะผลักดันการจ้างงานให้เร็วขึ้น ซึ่งจะผลักดันเงินเฟ้อพื้นฐานในปี 2027
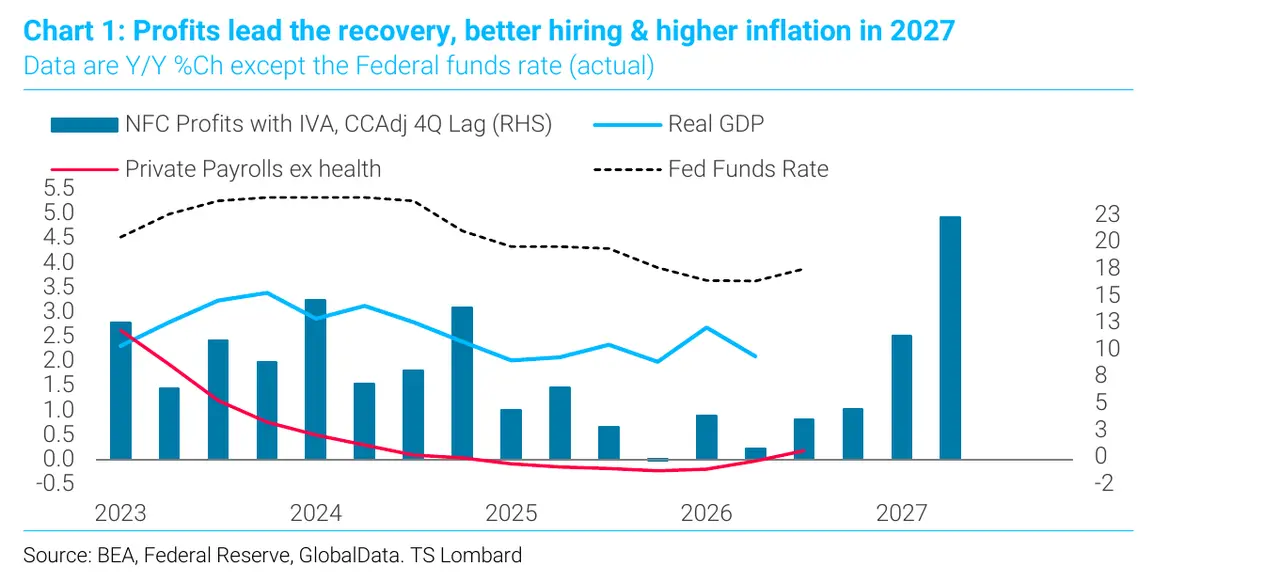
เขายังชี้ให้เห็นว่าข้อมูล core PCE เดือนสิงหาคมที่เผยแพร่ในสัปดาห์นี้ดูเหมือน "ต่ำกว่าคาด" เพียงเพราะค่าจริง 0.247% ถูกปัดลงเป็น 0.2% และการปรับฐานเกณฑ์ทำให้ชุดข้อมูลทั้งหมดลดลงอย่างเทียม ขณะเดียวกัน เงินเฟ้อซูเปอร์คอร์เพิ่มขึ้น 0.4% เมื่อเทียบรายเดือน โดยหมวด "บริการอื่นๆ" มีการเพิ่มขึ้นสูงสุดเป็นประวัติการณ์ และต้นทุนการศึกษาก็พุ่งสูงเป็นประวัติการณ์เช่นกัน ผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีจึงลบกำไรทั้งหมดหลังการเผยแพร่ข้อมูล PCE
ส่วนต่างสวอป: ตลาดกำลังประเมินความเสี่ยงทางการคลัง
ส่วนที่โดดเด่นที่สุดในการวิเคราะห์ของ Blitz คือการตีความส่วนต่างสวอป เขาเชื่อว่าแรงขับเคลื่อนเชิงลึกเบื้องหลังผลตอบแทนที่สูงขึ้นคือ "อุปทานหนี้ภาครัฐที่มากเกินไป" หนี้รัฐบาลของประเทศพัฒนาแล้วต้อง roll over ขณะที่อัตราการขยายตัวของการขาดดุลการคลังเกินกว่าการเติบโตของ GDP ที่แท้จริง และธนาคารกลางไม่ได้เป็นผู้ซื้อส่วนเพิ่มอีกต่อไป
สัญญาณที่ตรงที่สุดมาจากส่วนต่างสวอป: นักลงทุนมีแนวโน้มที่จะรับอัตราดอกเบี้ยลอยตัวข้ามคืนที่มีหลักประกันตลอดระยะเวลา 10 ปีมากขึ้น แทนที่จะถือพันธบัตรรัฐบาลอัตราดอกเบี้ยคงที่ แนวโน้มนี้มีอยู่ในสหรัฐตั้งแต่ปี 2012 แต่แพร่กระจายไปทั่วโลกหลังการระบาดของโควิด-19 โดยส่วนต่างสวอปในสหราชอาณาจักรและฝรั่งเศสแคบลงอย่างมีนัยสำคัญ และสถานการณ์ของเยอรมนีก็มีแนวโน้มเข้าสู่สมดุล
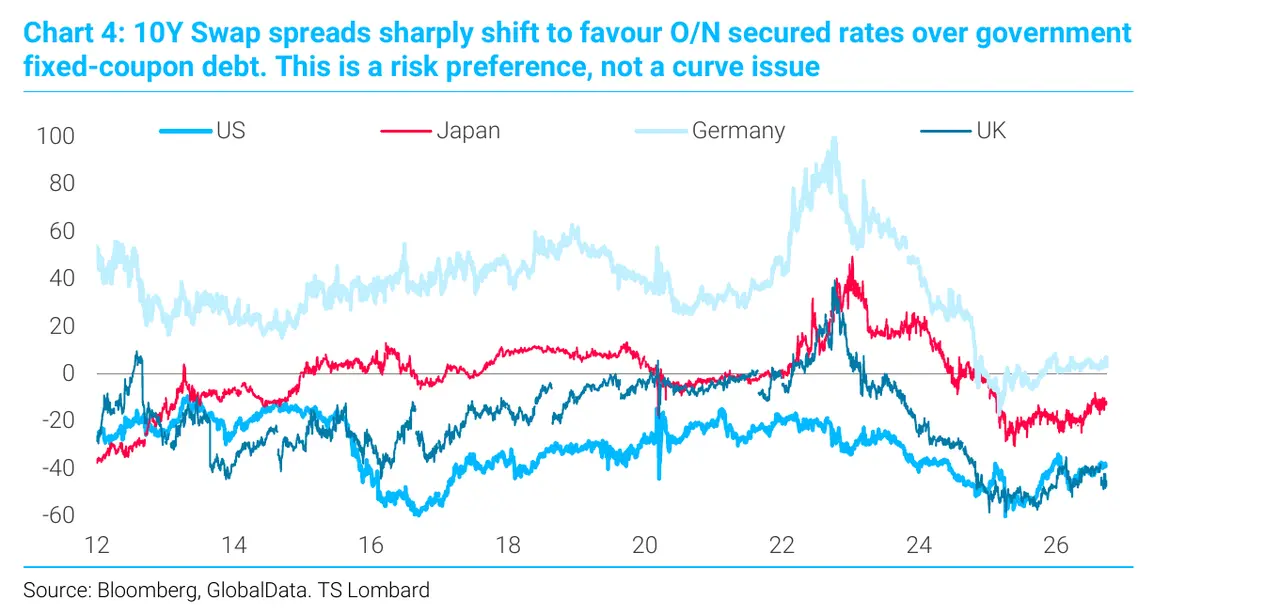
Blitz เน้นย้ำว่านี่คือ "ปัญหาความต้องการเสี่ยง ไม่ใช่ปัญหาเส้นอัตราผลตอบแทน" ฝรั่งเศสและเยอรมนีใช้ธนาคารกลางเดียวกัน และธนาคารกลางอังกฤษมักจะตามธนาคารกลางยุโรป แต่ส่วนต่างสวอปของสองประเทศกลับแตกต่างกัน สิ่งที่ตลาดกำลังประเมินคือความเสี่ยงทางการคลัง ไม่ใช่อัตราดอกเบี้ยนโยบายหรือเส้นทางเงินเฟ้อ
เขาสร้างแบบจำลองสำหรับส่วนต่างสวอปอายุ 10 ปีของสหรัฐ และผลลัพธ์แสดงให้เห็นว่าแม้จะตัดผลกระทบของรูปร่างเส้นอัตราผลตอบแทนและข้อจำกัดด้านกฎระเบียบงบดุลของธนาคารออกไป ความนิยมของตลาดต่อพันธบัตรรัฐบาลสหรัฐก็ยังลดลงทุกปี
ทำไมต้อง 8%: การผสมผสานนโยบายและตรรกะการเมือง
ข้อสรุปหลักของ Blitz คือการผสมผสานระหว่างนโยบายการเงินแบบผ่อนคลายและนโยบายการคลังแบบขยายตัวจะยกระดับฐานของเงินเฟ้อและผลตอบแทนในทุกรอบ จนกว่าจะมีเจตจำนงทางการเมืองที่แท้จริงในการปราบปรามเงินเฟ้อโดยยอมแลกกับการเติบโตระยะสั้น
เขาสรุปความแตกต่างนี้ว่า "Hamilton ปะทะ Jackson" โดยแบบแรกเป็นเส้นทางของการบริหารเศรษฐกิจผ่านธนาคารกลาง ขณะที่แบบหลังเป็นเส้นทางที่พึ่งพานโยบายรัฐบาล และ "ประชานิยมที่จะเลือกประธานาธิบดีคนต่อไปมีแนวโน้มไปทาง Jackson" เขาสรุปการเมืองสหรัฐในทศวรรษที่ผ่านมาด้วยประโยคเดียว: "ผู้คนอนุรักษ์นิยมในประเด็นสังคมและเสรีนิยมในประเด็นการคลัง"
ธรรมชาติของผลตอบแทนที่สูงขึ้นก็สำคัญเช่นกัน Blitz ชี้ให้เห็นว่าจนถึงตอนนี้ ผลตอบแทนที่สูงขึ้นส่วนใหญ่ขับเคลื่อนโดยอัตราดอกเบี้ยที่แท้จริง ซึ่งกดดันตลาดหุ้นแต่หลีกเลี่ยงการเทขายดอลลาร์ อย่างไรก็ตาม หากแรงขับเคลื่อนเปลี่ยนไปเป็นส่วนเพิ่มจากการคาดการณ์เงินเฟ้อ "ตลาดหุ้นอาจทำได้ดี และฝ่ายขาลงของดอลลาร์จะยินดีต้อนรับช่วงเวลาของพวกเขา" ซึ่ง ณ จุดนั้น "ตลาดหมีของดอลลาร์ที่รอคอยมานานจะเริ่มต้นอย่างแท้จริง"
ตัวแปรชี้ขาดคืออัตราการออมสุทธิของสหรัฐลดลงเหลือศูนย์ โดย "ไม่มีสัญญาณการปรับปรุง" ท่ามกลางฉากหลังนี้ Blitz ให้การประเมินของเขา: "ในที่สุด เราจะเห็นผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีแตะ 8%"
อะไรจะ "พังทลาย" ก่อน
Blitz ไม่ได้คาดการณ์การล่มสลายของสินทรัพย์ใดโดยเฉพาะ เขาคาดว่าสิ่งที่จะพังคือกรอบความคิด—"ความเชื่อมั่นอย่างแน่วแน่" ของตลาดว่าเงินเฟ้อจะกลับสู่ 2% และตรรกะสะท้อนกลับที่ว่า "การถือครองหุ้นและพันธบัตรจะให้ผลตอบแทนเสมอ" สำหรับนักลงทุนรุ่นหนึ่งที่ผ่านประสบการณ์อัตราดอกเบี้ยลดลง 40 ปีและคุ้นเคยกับการซื้อตอนขาลง นี่จะเป็นการปรับเปลี่ยนมุมมองครั้งสำคัญ
ที่น่าสังเกตคือ Blitz ไม่ได้เป็นคนเดียวที่มีมุมมองนี้ รายงานระบุว่า Rich Privorostsky หัวหน้าฝ่ายธุรกิจการป้องกันความเสี่ยงแบบเดลต้าของ Goldman Sachs กล่าวในสัปดาห์นี้ว่าแนวโน้มของอัตราดอกเบี้ย "รุนแรงพอที่จะไม่สามารถเพิกเฉยได้" แม้ว่า "ตลาดหุ้นจะแสดงความยืดหยุ่นที่น่าประทับใจ"
นอกจากนี้ กระทรวงการคลังสหรัฐก็มีอิทธิพลต่อแนวโน้มผลตอบแทนจริง Rabobank เคยเรียกแผนการซื้อคืนพันธบัตรที่ขยายตัวของกระทรวงการคลังในเดือนสิงหาคมว่า "การควบคุมเส้นอัตราผลตอบแทนแบบเบา" และเตือนว่า "ผลตอบแทนที่สูงขึ้นทำให้แนวโน้มการคลังแย่ลง ซึ่งเพิ่มส่วนชดเชยระยะยาว ซึ่งจะทำให้ผลตอบแทนสูงขึ้นอีก" และการดำเนินการซื้อคืน "ขัดจังหวะวงจรนี้แต่อาจไม่ทำลายมัน"
การประเมินของ Blitz คือรัฐบาลที่ปฏิเสธที่จะยอมรับภาวะถดถอยไม่สามารถเลือกเพดานของผลตอบแทนได้โดยอิสระ
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้