


a16z Crypto หุ้นส่วนลงทุน: บล็อกเชนกำลังทลายคอขวดการพัฒนาการเงินแบบดั้งเดิม
 chaincatcher
ผู้เขียน: Robbie Petersen หุ้นส่วนลงทุนของ a16z crypto
เรียบเรียง: Gu Yu, ChainCatcher
ตลอดประวัติศาสตร์การเงินส่วนใหญ่ คอขวดอยู่ที่อุปทานของตลาดใหม่ ไม่ใช่อุปสงค์ บล็อกเชนขจัดคอขวดนี้ ฉันเชื่อว่าสิ่งนี้จะนำไปสู่การเติบโตอย่างก้าวกระโดดของตลาดใหม่ทั้งหมด
ตลาดคือกลไกในการถ่ายโอนความเสี่ยง ทุกธุรกรรมโดยพื้นฐานแล้วคือคู่สัญญาสองฝ่ายตกลงที่จะถ่ายโอนความเสี่ยงบางอย่างในราคาที่ตกลงกัน ในเชิงนามธรรม ความเสี่ยงสามารถแสดงได้ตามแกนอิสระสองแกน:
หน่วยอ้างอิง: ความเสี่ยงพื้นฐาน (เช่น กระแสเงินสดของบริษัท น้ำมันหนึ่งบาร์เรล ผลการเลือกตั้ง ความน่าเชื่อถือของผู้กู้ พลังประมวลผล GPU หนึ่งชั่วโมง)
เครื่องมือ: กลไกในการถ่ายโอนความเสี่ยงนั้น (เช่น สปอต ฟิวเจอร์สที่มีวันหมดอายุ สัญญา perpetual ออปชัน สัญญาเหตุการณ์)
ประวัติศาสตร์การเงินเกือบทั้งหมดเป็นเรื่องราวของนวัตกรรมที่เชื่องช้าตามแกนเดียว ตลาดสปอตธัญพืชมีมานานหลายพันปี แต่ฟิวเจอร์สธัญพืชเพิ่งจดทะเบียนในชิคาโกเมื่อปี 1865 สกุลเงินเริ่มลอยตัวในปี 1971 และฟิวเจอร์สปรากฏในปี 1972 ออปชันหุ้นมีอยู่ในรูปแบบสัญญาดีลเลอร์ที่ปรับแต่งเองมานานหลายศตวรรษ แต่เพิ่งกลายเป็นตลาดจดทะเบียนในปี 1973 พร้อมกับการเกิดขึ้นของ CBOE และแบบจำลอง Black-Scholes ETF เพิ่งถือกำเนิดในปี 1993
หน่วยความเสี่ยงใหม่หายากยิ่งกว่า อัตราดอกเบี้ยเพิ่งถูกซื้อขายอย่างแพร่หลายในปี 1981 ความเสี่ยงผิดนัดชำระเพิ่งมีเครื่องมือในปี 1994 ด้วย credit default swap (CDS) ความผันผวนเพิ่งมีอนุพันธ์หลังจากดัชนี VIX ปรากฏในปี 2004 ผลลัพธ์ของเหตุการณ์เพิ่งกลายเป็นตลาดจริงผ่านตลาดทำนายในช่วงไม่กี่ปีที่ผ่านมา
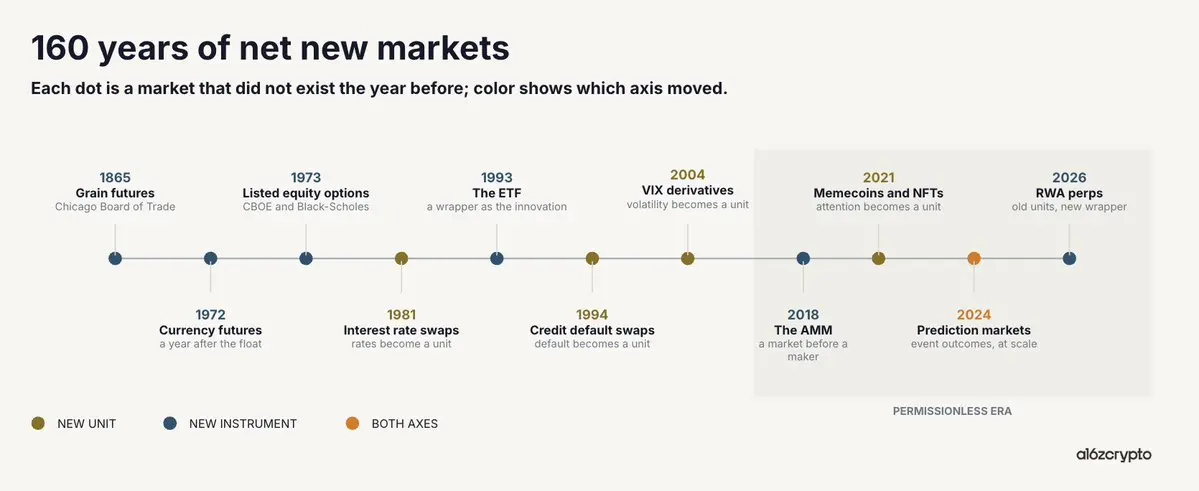
อุปสงค์สำหรับตลาดเหล่านี้ไม่เคยเป็นปัญหา เกษตรกรต้องการป้องกันความเสี่ยงผลผลิตของตนมานานก่อนที่ CBOT จะมีอยู่ เจ้าหนี้ต้องการถ่ายโอนความเสี่ยงผิดนัดชำระมานานก่อนที่ CDS จะปรากฏ ในทางกลับกัน สิ่งที่ทำให้การเติบโตช้าลงคืออุปทานของตลาดเหล่านี้ ในอดีต มีสองสิ่งที่จำกัดอุปทาน:
คณะกรรมการจดทะเบียนและกรอบกฎหมาย
การกระจายตัวทางภูมิศาสตร์
บล็อกเชนขจัดทั้งสองสิ่งนี้ มันอนุญาตให้ออกหลักทรัพย์โดยไม่ต้องขออนุญาตและกระจายทั่วโลก ในมุมมองของฉัน นี่คือแอปพลิเคชันที่เปลี่ยนแปลงเกมในรูปแบบที่บริสุทธิ์ที่สุด: บล็อกเชนเป็นเทคโนโลยีแรกที่ทำให้อุปทานของตลาดตามทันอุปสงค์ทั่วโลกที่แฝงอยู่
ข้อโต้แย้งนี้ยังได้รับการสนับสนุนจากหลักฐานเชิงประจักษ์ ผลลัพธ์ที่สำคัญในแต่ละหมวดหมู่ของคริปโตเกือบทั้งหมดเป็นผลพวงจากแอปพลิเคชันที่เปลี่ยนแปลงเกมนี้ ตั้งแต่สัญญา perpetual และ DEX สปอต ไปจนถึงตลาดทำนาย ตลาดให้กู้ยืม หรือแม้แต่เหรียญมีม NFT และสินทรัพย์จริงที่โทเคนไนซ์ มูลค่าไหลไปยังผู้ที่มีสิทธิ์ออกตลาดใหม่และ/หรือสถานที่ซื้อขายบนเชน
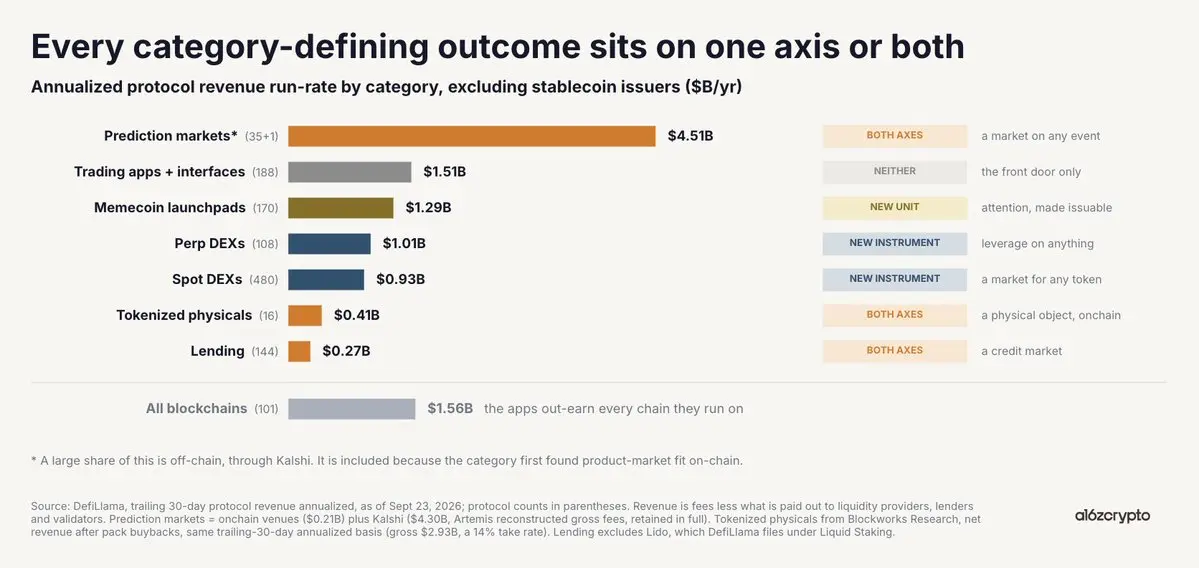
หมวดหมู่เหล่านี้แต่ละหมวดสร้างหน่วยความเสี่ยงใหม่ทั้งหมดโดยไม่ต้องขออนุญาต หรือสร้างวิธีใหม่ในการถ่ายโอนความเสี่ยงนั้น
ในด้านหน่วย วิศวกรรมคริปโตสร้างความเสี่ยงที่แทบไม่มีหรือไม่มีการแสดงออกในตลาดการเงินมาก่อน ตลาดทำนายแม้จะย้อนกลับไปถึง Iowa Electronic Markets แต่กลับพบ product-market fit บนเชน ไม่ใช่ผ่านการขยายเชิงเส้น โดยเปลี่ยนเหตุการณ์ที่ไม่ต่อเนื่อง เช่น การเลือกตั้ง การตัดสินใจของ Fed คำตัดสินของศาล ให้เป็นหน่วยที่ซื้อขายได้ ตลาดให้กู้ยืมแบบ peer-to-peer เปลี่ยนความสัมพันธ์สินเชื่อส่วนบุคคลให้เป็นสิ่งที่มีการกำหนดราคาต่อเนื่องแบบเรียลไทม์ ตลาด Pre-IPO เปลี่ยนความเสี่ยงที่ก่อนหน้านี้เปิดให้เฉพาะโบรกเกอร์รองไม่กี่ราย ให้เป็นสิ่งที่ผู้ใช้สามารถซื้อขายและถือครองในวงกว้าง แม้แต่เหรียญมีมและ NFT ก็เปลี่ยนหน่วยความเสี่ยงเชิงนามธรรม เช่น กระแสความสนใจและความเกี่ยวข้องทางวัฒนธรรม ให้เป็นตลาดที่ชัดเจนและซื้อขายได้
นอกจากนี้ คริปโตยังสร้างหรือขยายกลไกใหม่ในการถ่ายโอนหน่วยความเสี่ยงเหล่านี้ AMM ทำให้ตลาดสามารถดำรงอยู่ได้ก่อนที่ผู้ดูแลสภาพคล่องจะตกลงเสนอราคา สัญญา perpetual ซึ่งเสนอครั้งแรกในปี 1993 พบ product-market fit บนเชนโดยการรวมความเสี่ยงที่กระจัดกระจายพร้อมวันหมดอายุให้เป็นสัญญาเดียวที่สมดุลด้วยอัตราเงินทุน สัญญาไบนารีเปลี่ยนผลลัพธ์เหตุการณ์ให้เป็นตลาดที่ซื้อขายได้มูลค่า 1 ดอลลาร์หรือ 0 การให้กู้ยืมแบบ peer-to-pool แทนที่สินเชื่อทวิภาคีด้วยพูลเงินทุนร่วมและเส้นอัตราการใช้ประโยชน์ bonding curve ผสานการออกและค้นพบราคา ดังนั้นสินทรัพย์จึงมีตลาดตั้งแต่ผู้ซื้อรายแรก
สัญญา perpetual เป็นข้อพิสูจน์
ไม่มีอะไรแสดงข้อโต้แย้งนี้ได้ชัดเจนเท่ากับ perpetual futures และไม่มีอะไรพิสูจน์ได้ชัดเจนเท่าการเติบโตของปริมาณการซื้อขายที่ไม่ใช่คริปโตบนเชนเมื่อเร็วๆ นี้
เนื่องจากสัญญา perpetual เป็นสินทรัพย์สังเคราะห์ ข้อจำกัดในการจดทะเบียนจึงลดลงเหลือสองสิ่ง: ออราเคิล (oracle) ที่แข็งแกร่ง และคู่สัญญาสองฝ่ายที่เต็มใจยืนตรงข้ามกัน ตราบใดที่ตรงตามสองเงื่อนไขนี้ เกือบทุกอย่างสามารถมีอยู่ในตลาดเลเวอเรจได้ ในแง่นี้ สัญญา perpetual เป็นหนึ่งในกลไกการประสานงานที่มีประสิทธิภาพที่สุดเท่าที่เคยมีมา
ตามตรรกะเดียวกัน Hyperliquid คือสิ่งที่ใกล้เคียงที่สุดที่เรามีกับแพลตฟอร์มประสานงานการเงินระดับโลก HIP-3 และ HIP-4 อนุญาตให้ผู้ใช้ออกอนุพันธ์ของตนเอง เชื่อมต่อกับส่วนติดต่อผู้ใช้ระดับโลกของแพลตฟอร์ม และทำกำไรตามนั้น การลดแรงเสียดทานในการเปิดตลาดหมายถึงตลาดมากขึ้น และอุปสงค์จะคัดเลือกผู้ชนะโดยธรรมชาติ
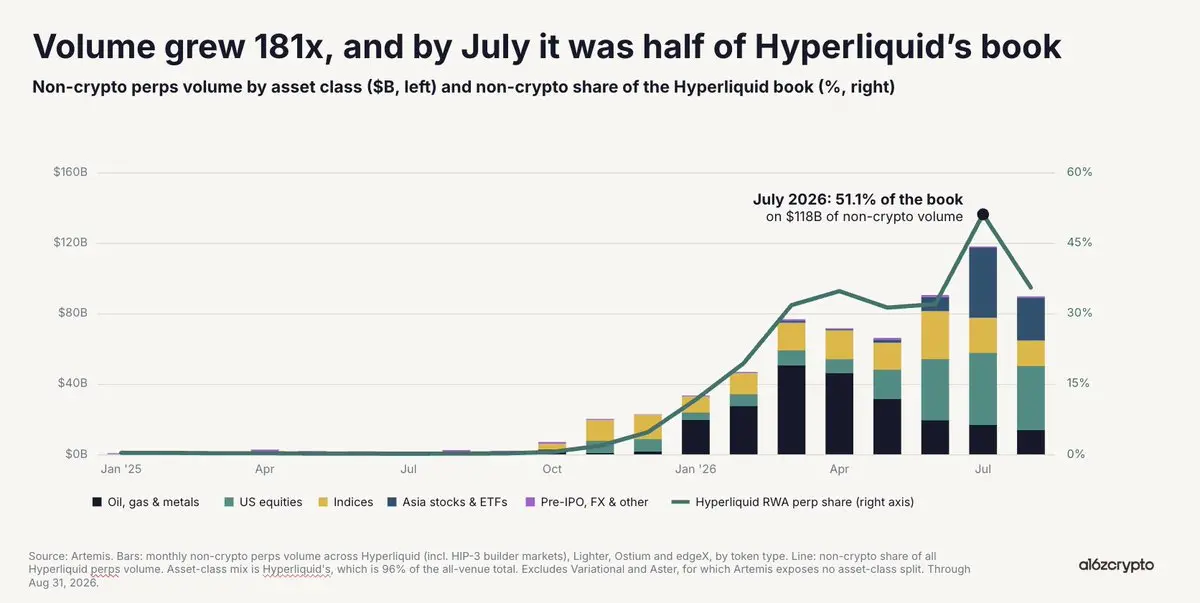
ไม่ใช่เรื่องบังเอิญที่หนึ่งในตลาดที่เติบโตเร็วที่สุดในคริปโต และขยายไปสู่ภาคการเงินทั้งหมดมากขึ้นเรื่อยๆ คือการออกโดยไม่ต้องขออนุญาตบนเชนและการกระจายทั่วโลก ในเดือนกรกฎาคมปีนี้ ปริมาณการซื้อขายสัญญา perpetual ของ RWA บนเชนแตะอัตราต่อปี 1.4 ล้านล้านดอลลาร์ คิดเป็นครึ่งหนึ่งของ order book ของ Hyperliquid ในเชิงนามธรรม นี่เป็นเพียงหน่วยความเสี่ยงที่มีอยู่แล้ว เช่น หุ้น น้ำมัน หุ้นจัดเก็บข้อมูล ที่พบกับเครื่องมือถ่ายโอนใหม่โดยไม่ต้องขออนุญาต ผลที่ตามมา การปรับโครงสร้างนี้จุดชนวนการเติบโตอย่างก้าวกระโดดของปริมาณการซื้อขาย
ที่น่าสังเกตไม่แพ้กันคือทุกไตรมาสมีตลาดใหม่ทั้งหมดบางตลาดครองความโดดเด่น ไตรมาสที่สี่ของปี 2025 คือหุ้นสหรัฐและสินค้าโภคภัณฑ์ ครึ่งแรกของปี 2026 คือน้ำมัน ก๊าซธรรมชาติ และโลหะ และล่าสุดคือเซมิคอนดักเตอร์และหุ้นจัดเก็บข้อมูล สิ่งนี้สะท้อนข้อโต้แย้งหลักอีกครั้ง อุปทานของตลาดใหม่ทั้งหมดกำลังตอบสนองสิ่งที่โลกต้องการซื้อขายในไตรมาสนั้น
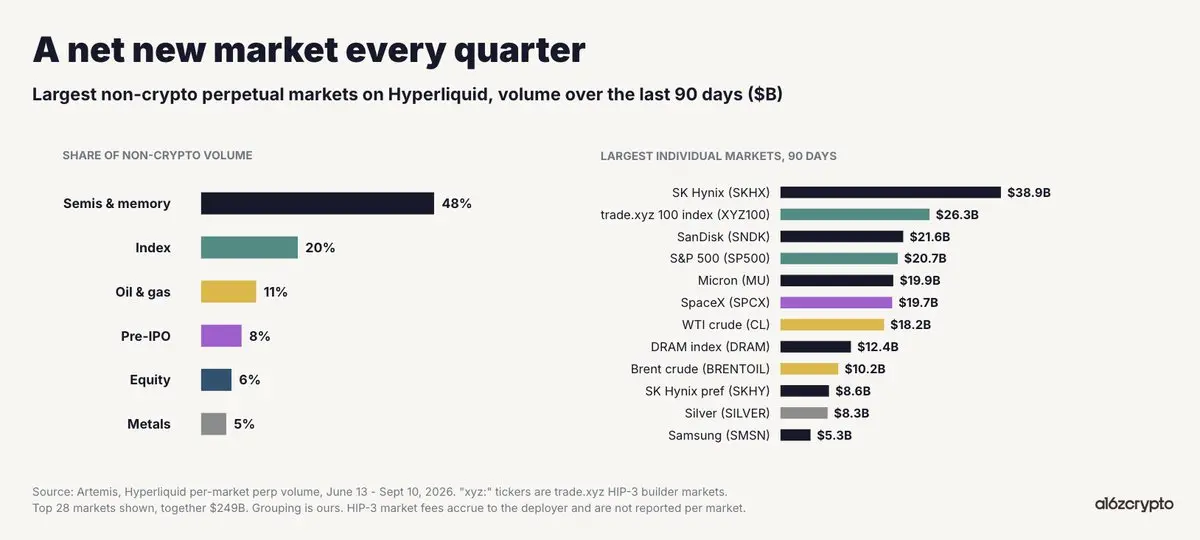
อย่างไรก็ตาม นัยยะปลายน้ำที่ลึกซึ้งกว่าคือ การไม่ต้องขออนุญาตและการซื้อขายตลอด 24/7 ได้กลายเป็นปัจจัยที่ทำให้อำนาจการค้นพบราคาเปลี่ยนมาสู่บนเชน ในช่วงช็อกน้ำมันเมื่อเดือนกุมภาพันธ์ปีนี้ ขณะที่ CME ปิดทำการ WTI พบการค้นพบราคาบน trade.xyz กลายเป็นหนึ่งในตลาดที่มีสภาพคล่องที่สุดในโลก ในทำนองเดียวกัน เราเห็นตลาดหุ้น Pre-IPO ของ Cerebras และ SpaceX กำหนดราคา IPO ได้แม่นยำกว่านายธนาคาร โดยมีความแตกต่างเพียงเล็กน้อยระหว่างราคาสัญญา perpetual Pre-IPO ในชั่วโมงสุดท้ายกับราคาเปิดจริง
ตลาดแสดงให้เห็นมากขึ้นเรื่อยๆ ว่าข้อจำกัดเชิงโครงสร้างของตลาดแบบดั้งเดิม เช่น การขาดการซื้อขายตลอด 24/7 อุปสรรคทางภูมิศาสตร์ การขาดการเข้าถึง Pre-IPO การแยกหลักประกัน เป็นปัจจัยที่ทำให้ตลาดบนเชนยั่งยืน
มองไปข้างหน้า
ตลาดถ่ายโอนหน่วยความเสี่ยง อาจกล่าวได้ว่าตลอดประวัติศาสตร์การเงินส่วนใหญ่ ตลาดถูกจำกัดโดยภูมิศาสตร์ คณะกรรมการจดทะเบียน และกรอบกฎหมาย ปัจจุบัน ข้อจำกัดเหล่านี้ไม่มีอีกต่อไป การเข้าถึงของตลาดบนเชนไม่ได้จำกัดอยู่แค่ชุดสินทรัพย์ที่มีอยู่แล้ว แต่ขยายไปถึงความเสี่ยงใดๆ ที่ใครก็ตามหรือสถาบันใดก็ตามต้องการซื้อขายในทุกที่
นั่นหมายความว่าเราจะยังคงเห็นการเติบโตอย่างก้าวกระโดดของตลาดใหม่บนเชน ซึ่งรวมถึงไม่เพียงแค่วิธีใหม่ในการถ่ายโอนความเสี่ยงเก่า: ฟิวเจอร์สสินค้าโภคภัณฑ์และอัตราแลกเปลี่ยน ดัชนี การเปิดรับหุ้นตลอด 24 ชั่วโมง แต่ยังรวมถึงหน่วยความเสี่ยงใหม่ด้วย: ฟิวเจอร์สกำลังประมวลผล ฟิวเจอร์สอิงตัวชี้วัดมหภาค เช่น CPI ดนตรี แนวโน้มสังคม กีฬา และสินทรัพย์อ้างอิงอื่นๆ ที่สามารถคาดการณ์และซื้อขายแบบทวิภาคีได้ แอปพลิเคชันและโปรโตคอลที่สร้างตลาดเหล่านี้ รวมถึงสถานที่ซื้อขายตลาดเหล่านี้ คือจุดที่สามารถจับมูลค่าได้อย่างแท้จริง
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้