


ออกจากเกาหลีใต้ ผ่านฮ่องกง สู่โลก: RWA ในฮ่องกงทำงานอย่างไร?
 chaincatcher
ชื่อเรื่องต้นฉบับ: สินทรัพย์ในโลกจริงถูกโทเค็นในฮ่องกงอย่างไร?
ผู้เขียนต้นฉบับ: Tiger Research
เรียบเรียงต้นฉบับ: Deep Tide TechFlow
บทนำ Deep Tide: ตลาดสินทรัพย์ในโลกจริงแบบโทเค็นเติบโตขึ้น 26 เท่าในหนึ่งปี แต่บททดสอบที่แท้จริงอยู่ที่ว่าการออก การขาย และการไถ่ถอนจะสามารถสร้างวงจรปิดได้หรือไม่ บทความนี้เจาะลึกเส้นทางเต็มรูปแบบของสินทรัพย์เกาหลีที่เข้าถึงนักลงทุนมืออาชีพในต่างประเทศผ่านช่องทางฮ่องกง สำหรับผู้ที่สนใจโครงสร้างการปฏิบัติตามกฎระเบียบและการจัดจำหน่ายข้ามพรมแดน นี่คือการวิเคราะห์เชิงปฏิบัติที่หายาก
ข้อมูลเชิงลึกหลัก
ตลาดสินทรัพย์ในโลกจริงแบบโทเค็นกำลังเติบโตอย่างรวดเร็ว คำถามที่แท้จริงคือ: ในทางปฏิบัติ ผลิตภัณฑ์โทเค็นถูกออก ขาย และไถ่ถอนอย่างไร?
ในโมเดลที่วิเคราะห์ในบทความนี้ หน่วยงานนอกชายฝั่งออกผลิตภัณฑ์ที่มีสินทรัพย์อ้างอิงหนุนหลัง และตัวกลางที่ได้รับใบอนุญาตในฮ่องกงขายให้กับนักลงทุนมืออาชีพในต่างประเทศ นักลงทุนกำลังซื้อผลิตภัณฑ์ของผู้ออก ไม่ใช่ตัวสินทรัพย์อ้างอิงเอง
การขายไม่ได้เท่ากับการชำระคืน ผู้ออกต้องมีสิทธิบังคับใช้ได้ต่อกระแสเงินสดของสินทรัพย์ และเงินทุนต้องมาถึงทันเวลาเพื่อครอบคลุมภาระผูกพันต่อนักลงทุน
บททดสอบที่แท้จริงมาหลังจากการออกครั้งแรก: โครงสร้างเดียวกันสามารถรองรับผลิตภัณฑ์ถัดไปได้หรือไม่? ตลาดที่ยั่งยืนต้องการอุปทานสินทรัพย์ที่มั่นคงและนักลงทุนที่เต็มใจซื้อซ้ำ
1. ตลาดสินทรัพย์ในโลกจริงแบบโทเค็นเติบโตแล้ว ตอนนี้ถึงจุดสำคัญ
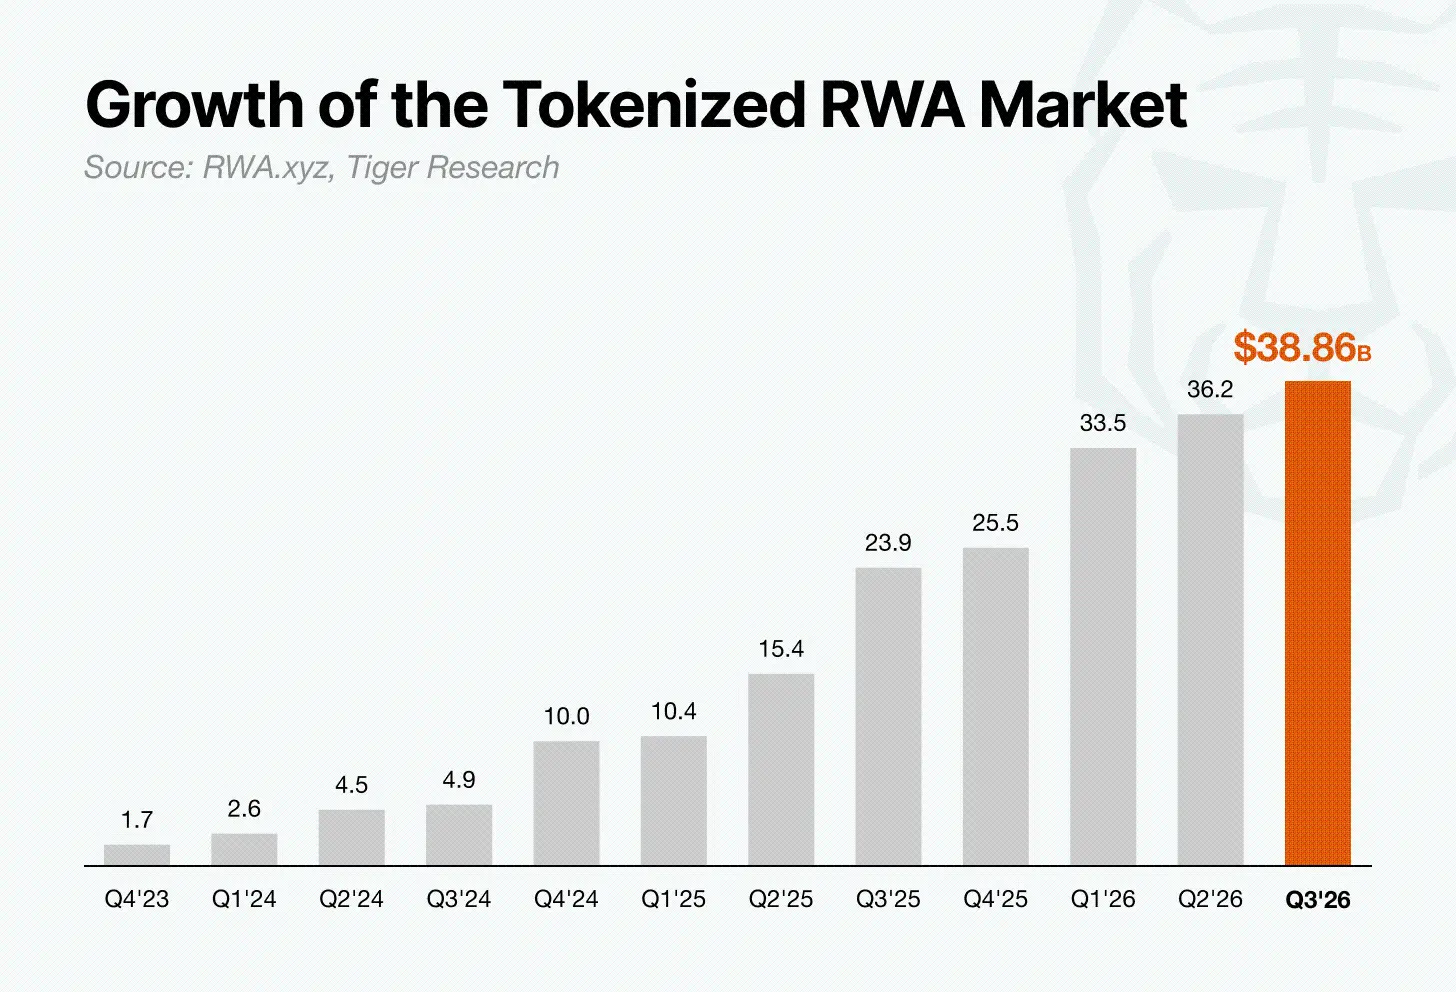
ตามข้อมูลจาก RWA.xyz ตลาดสินทรัพย์ในโลกจริงแบบโทเค็นเติบโตจากประมาณ 1.5 พันล้านดอลลาร์สหรัฐในเดือนสิงหาคม 2023 เป็นประมาณ 38.86 พันล้านดอลลาร์สหรัฐในวันที่ 13 กันยายน 2026 เพิ่มขึ้นประมาณ 26 เท่า สินทรัพย์ประเภทต่างๆ ถูกโทเค็นมากขึ้น และรัฐบาลทั่วโลกกำลังกำหนดกฎสำหรับการออกและการขาย
การเติบโตนั้นชัดเจน คำถามที่แท้จริงตอนนี้คือ: จะเปลี่ยนสินทรัพย์ให้เป็นผลิตภัณฑ์ที่นักลงทุนสามารถซื้อได้จริงและได้รับเงินคืนในที่สุดได้อย่างไร
2. จะโทเค็นที่ไหน?
เขตอำนาจศาลต่างๆ กำลังแนะนำกฎสำหรับสินทรัพย์โทเค็น แต่ข้อกำหนดและความเร็วแตกต่างกัน ดังนั้น สถานที่ที่ออกผลิตภัณฑ์จะส่งผลโดยตรงต่อความเร็วในการเข้าสู่ตลาด
ฮ่องกงมีกรอบการกำกับดูแลหลักทรัพย์ที่พัฒนาแล้ว ช่องทางนักลงทุนระหว่างประเทศ และประสบการณ์ในการออกพันธบัตรโทเค็น (รวมถึงพันธบัตรรัฐบาล) ระบบใบอนุญาตและข้อกำหนดการคุ้มครองนักลงทุนให้กรอบสำหรับผู้ออกและตัวกลางในการนำผลิตภัณฑ์ออกสู่ตลาด
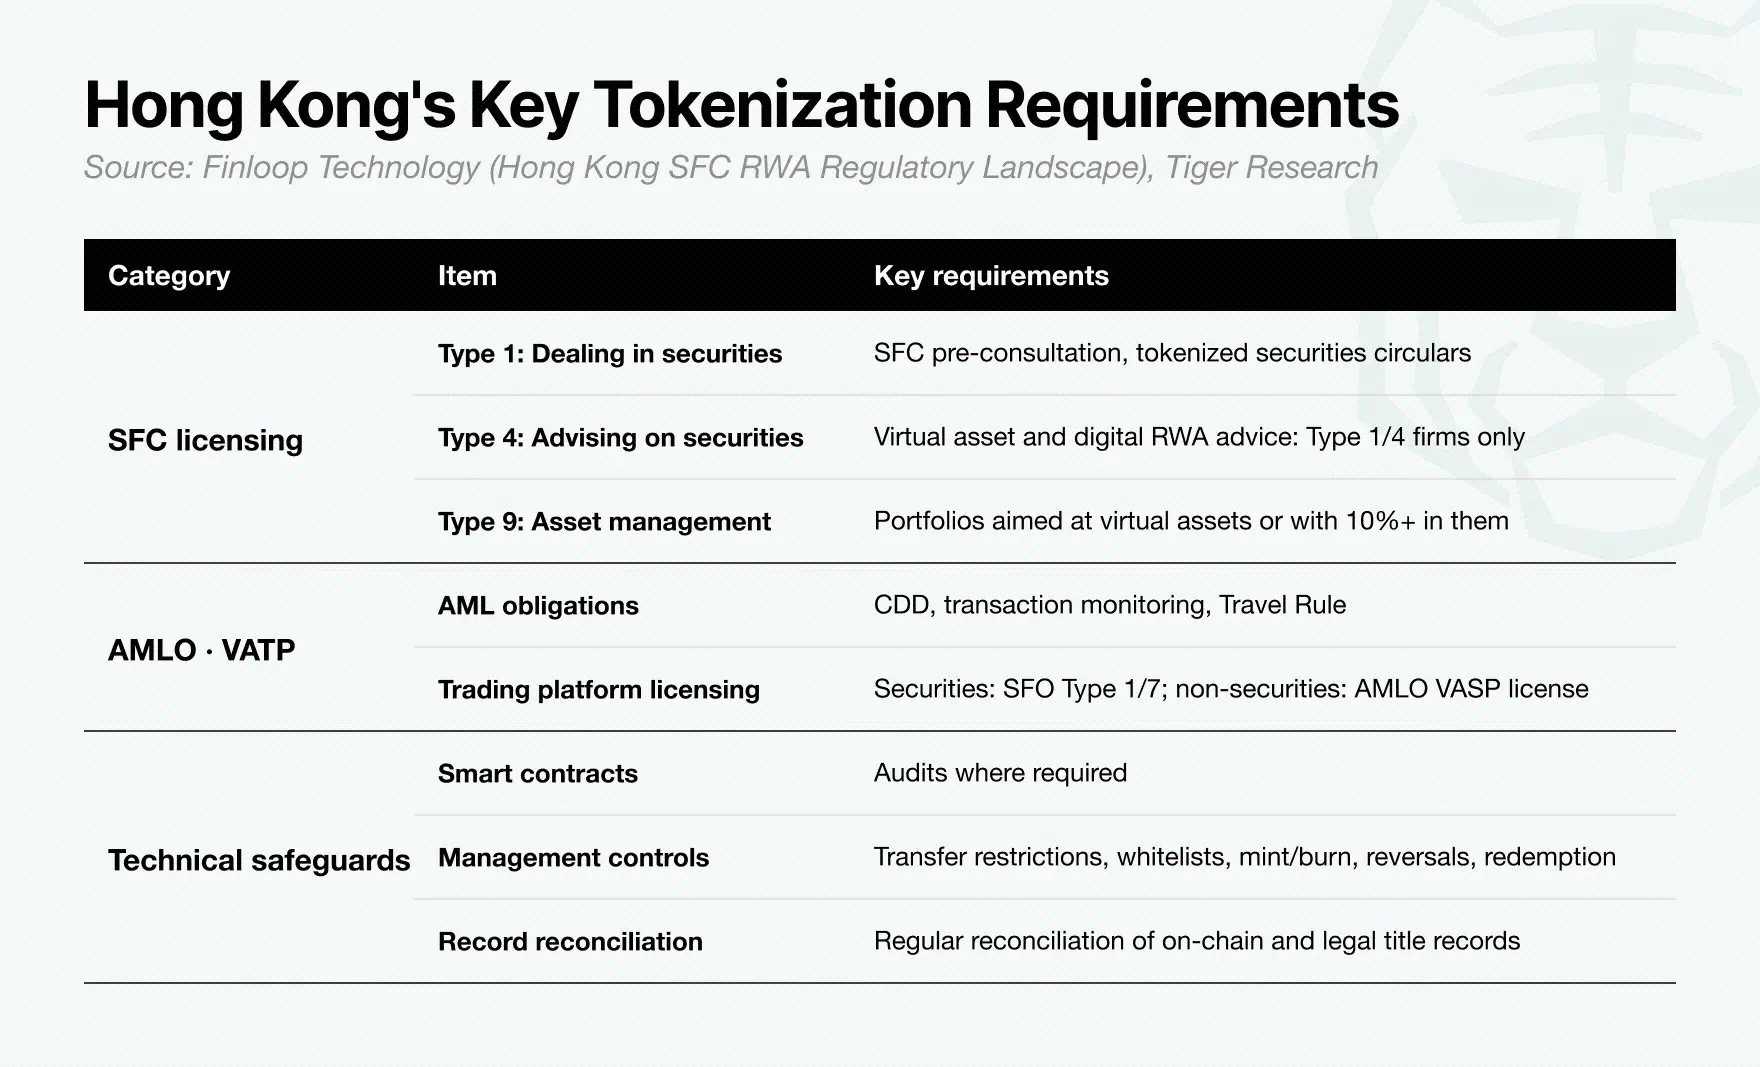
ฮ่องกงได้กำหนดกฎสำหรับประเด็นสำคัญของการโทเค็น ตั้งแต่ใบอนุญาตของคณะกรรมการกำกับหลักทรัพย์และสัญญาซื้อขายล่วงหน้า กฎระเบียบผู้ให้บริการสินทรัพย์เสมือน ไปจนถึงมาตรการป้องกันทางเทคนิค ความชัดเจนนี้ช่วยให้สถาบันวางแผนการออก และให้นักลงทุนสถาบันมีพื้นฐานในการประเมินระดับการคุ้มครองของตน นี่เป็นหนึ่งในเหตุผลที่ฮ่องกงได้รับความสนใจในฐานะศูนย์กลางการออกและการจัดจำหน่ายสินทรัพย์ในโลกจริงแบบโทเค็น
แล้วสินทรัพย์จากประเทศอื่นจะเข้าถึงนักลงทุนต่างประเทศผ่านฮ่องกงได้อย่างไร? เรายกตัวอย่างสินทรัพย์เกาหลีเพื่อวิเคราะห์กระบวนการทั้งหมด
3. โครงสร้างเกาหลี-ฮ่องกงทำงานอย่างไร
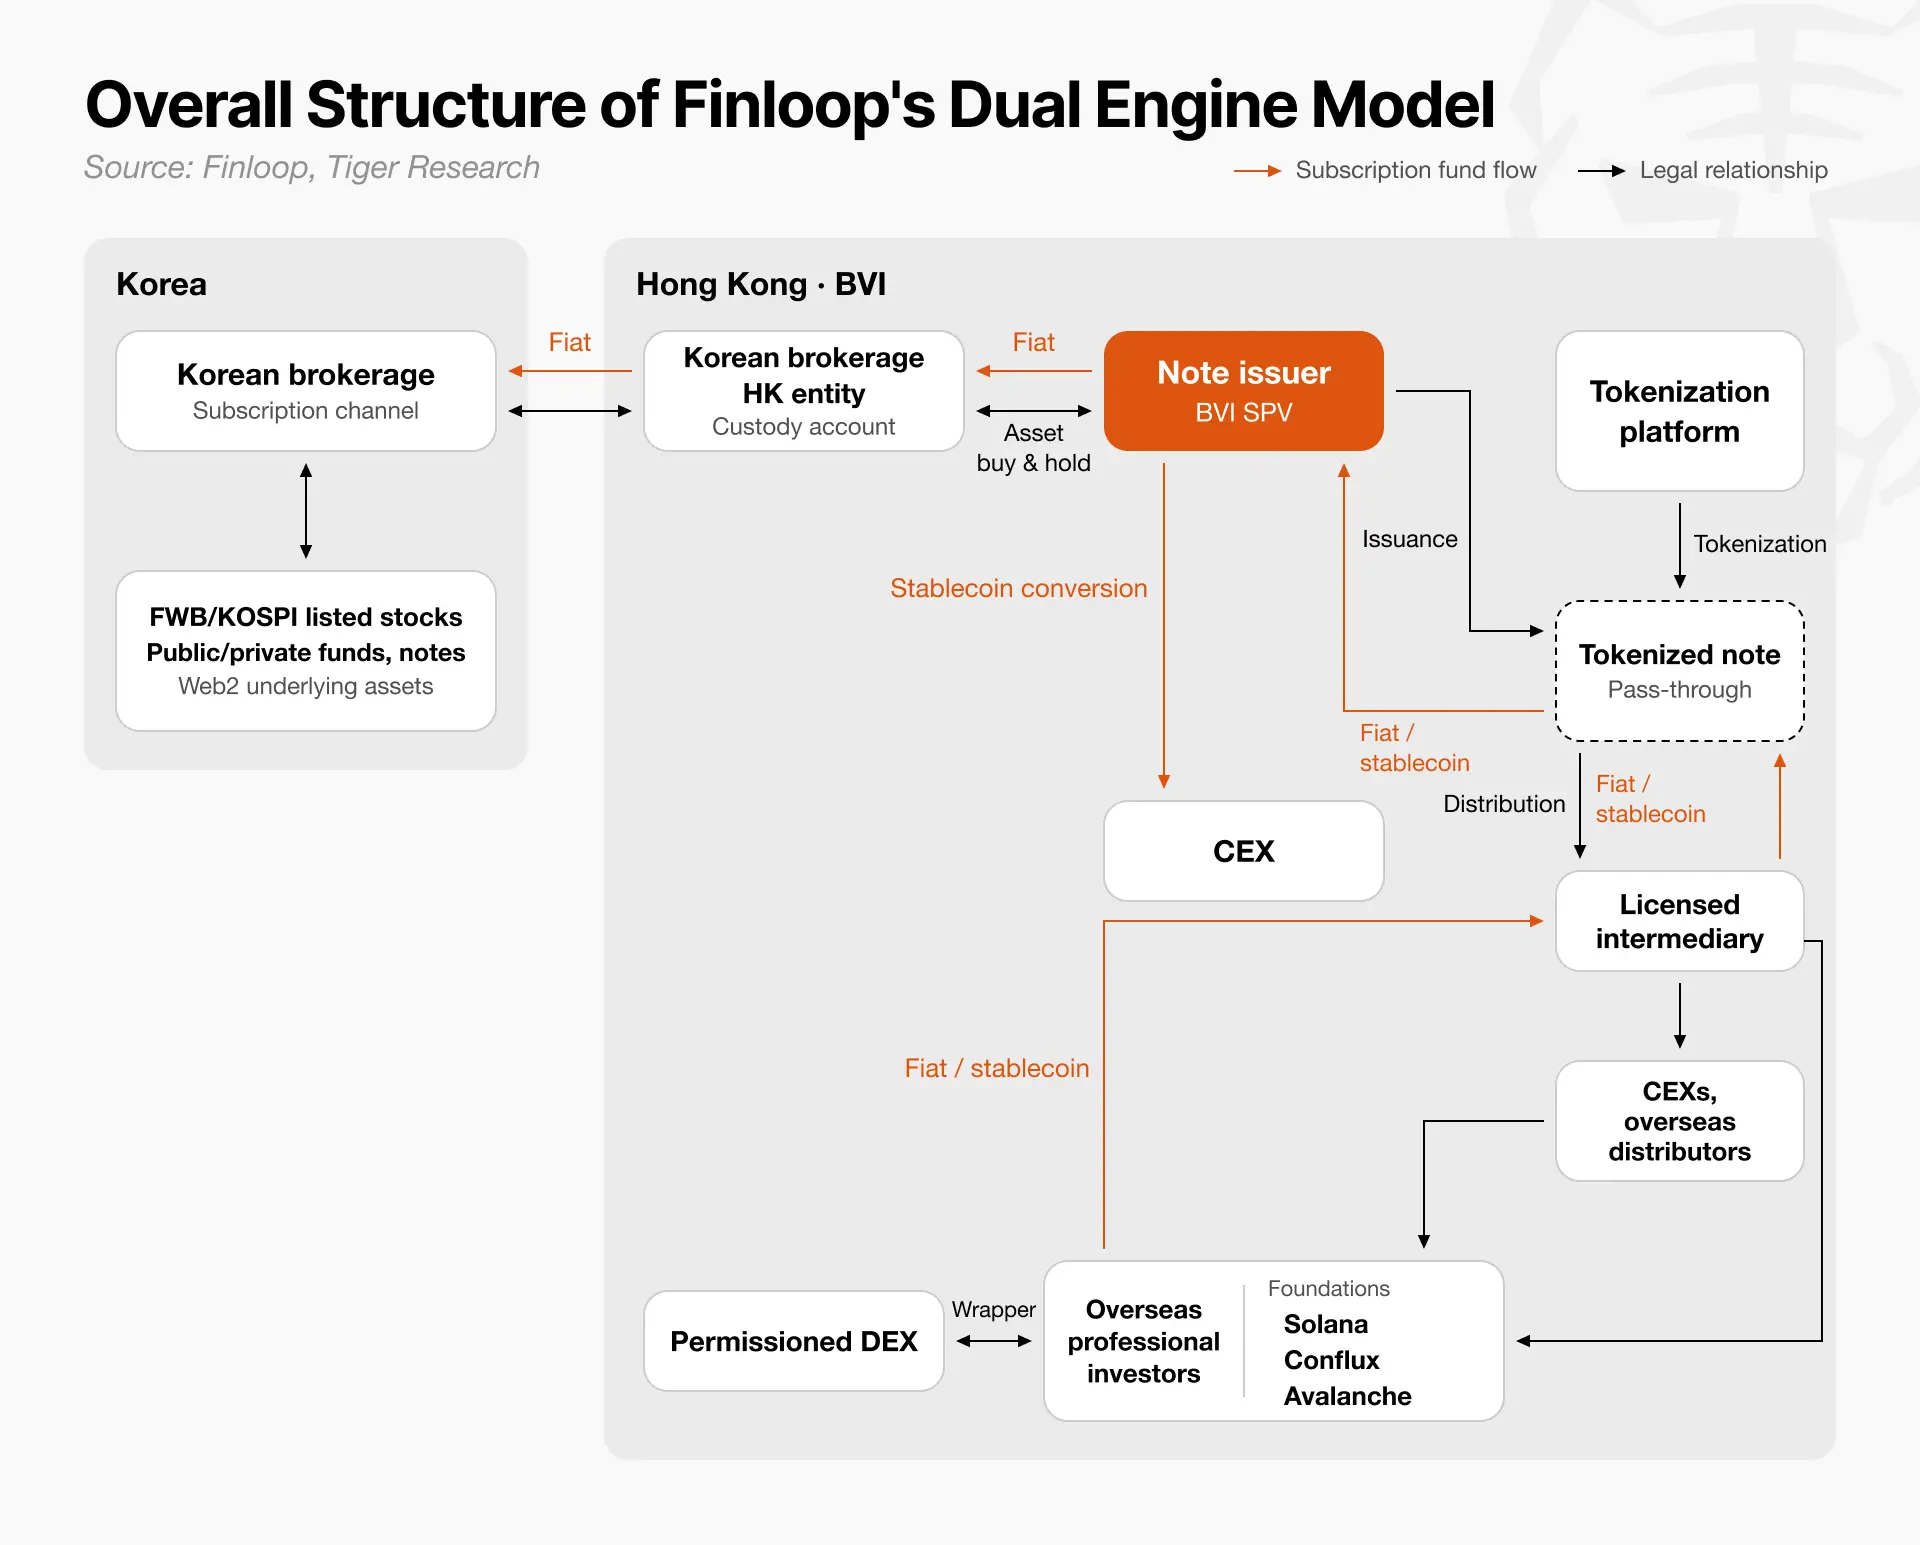
แผนภาพโครงสร้างแบ่งออกเป็นด้านซ้ายและขวา ด้านซ้ายคือเกาหลี ซึ่งเป็นแหล่งกำเนิดสินทรัพย์อ้างอิง ด้านขวาคือฮ่องกงและหมู่เกาะบริติชเวอร์จิน ซึ่งเป็นที่ออกและขายผลิตภัณฑ์
ลูกศรสีดำแสดงถึงโครงสร้างผลิตภัณฑ์
บริษัทหลักทรัพย์เกาหลี: ให้ช่องทางในการซื้อสินทรัพย์อ้างอิง เช่น หุ้นจดทะเบียน หน่วยลงทุนกองทุน และตราสารหนี้
บริษัทวัตถุประสงค์พิเศษ (Special Purpose Vehicle: SPV) ในหมู่เกาะบริติชเวอร์จิน: ซื้อและถือสินทรัพย์เหล่านี้ผ่านบัญชีนายหน้าของหน่วยงานฮ่องกงของบริษัทหลักทรัพย์เกาหลี จากนั้นออกตราสารหนี้ที่มีสินทรัพย์หนุนหลัง
แพลตฟอร์มโทเค็น: สร้างโทเค็นที่แสดงถึงตราสารหนี้ที่ออกโดยบริษัทวัตถุประสงค์พิเศษ และบันทึกสถานะการออกและการถือครอง
ผู้จัดจำหน่าย: ขายผลิตภัณฑ์ให้กับนักลงทุนมืออาชีพในต่างประเทศผ่านตัวกลางที่ได้รับใบอนุญาตและสถานที่ซื้อขายที่ปฏิบัติตามกฎระเบียบ
ลูกศรสีส้มแสดงถึงการไหลของเงินทุนจองซื้อ
นักลงทุนมืออาชีพในต่างประเทศจองซื้อโดยใช้สกุลเงินเฟียตหรือสเตเบิลคอยน์ เงินทุนไปถึงบริษัทวัตถุประสงค์พิเศษผ่านตัวกลาง หากจองซื้อด้วยสเตเบิลคอยน์ บริษัทวัตถุประสงค์พิเศษจะแปลงเป็นสกุลเงินเฟียตผ่านการแลกเปลี่ยนแบบรวมศูนย์ จากนั้นเงินทุนจะถูกโอนจากหน่วยงานฮ่องกงไปยังบริษัทหลักทรัพย์เกาหลี ซึ่งดำเนินการซื้อสินทรัพย์อ้างอิงให้เสร็จสิ้น
บริษัทฟินเทคฮ่องกง Finloop เรียกโมเดลนี้ว่า "โมเดลเครื่องยนต์คู่" ปลายด้านหนึ่งรับผิดชอบอุปทานสินทรัพย์ ในขณะที่ปลายอีกด้านจัดการการออกและการจัดจำหน่าย มีสามจุดที่สำคัญ
แหล่งสินทรัพย์สามารถสับเปลี่ยนได้ บริษัทหลักทรัพย์จากประเทศอื่นและหน่วยงานฮ่องกงของพวกเขาสามารถแทนที่สถาบันเกาหลีได้ ดังนั้น ฮ่องกงจึงสามารถเป็นช่องทางการจัดจำหน่ายสำหรับผลิตภัณฑ์ที่มีสินทรัพย์จากหลายตลาดหนุนหลัง
บริษัทวัตถุประสงค์พิเศษอยู่ที่ศูนย์กลาง รับเงินทุนจองซื้อ ซื้อหรือถือสินทรัพย์ และออกตราสารหนี้ นักลงทุนใช้สิทธิเรียกร้องต่อบริษัทวัตถุประสงค์พิเศษตามเงื่อนไขผลิตภัณฑ์ ทำให้สิทธิของบริษัทวัตถุประสงค์พิเศษต่อสินทรัพย์และความสามารถในการกระจายผลตอบแทนมีความสำคัญอย่างยิ่ง
บริษัทวัตถุประสงค์พิเศษเชื่อมต่อการชำระเงินบนเชนกับการเงินแบบดั้งเดิม นักลงทุนสามารถจองซื้อและถือตราสารหนี้โทเค็นโดยใช้สเตเบิลคอยน์ ในขณะที่สินทรัพย์อ้างอิงถูกซื้อและถือผ่านการจัดการนายหน้าและการดูแลรักษา
โครงสร้างนี้จะทำงานได้ก็ต่อเมื่อมีการเชื่อมโยงทั้งหมด ซึ่งต้องมีสินทรัพย์อ้างอิงที่เหมาะสม โครงสร้างการออกที่แข็งแกร่ง และเส้นทางที่ปฏิบัติตามกฎระเบียบไปยังนักลงทุน
3.1. วิธีเลือกสินทรัพย์อ้างอิง
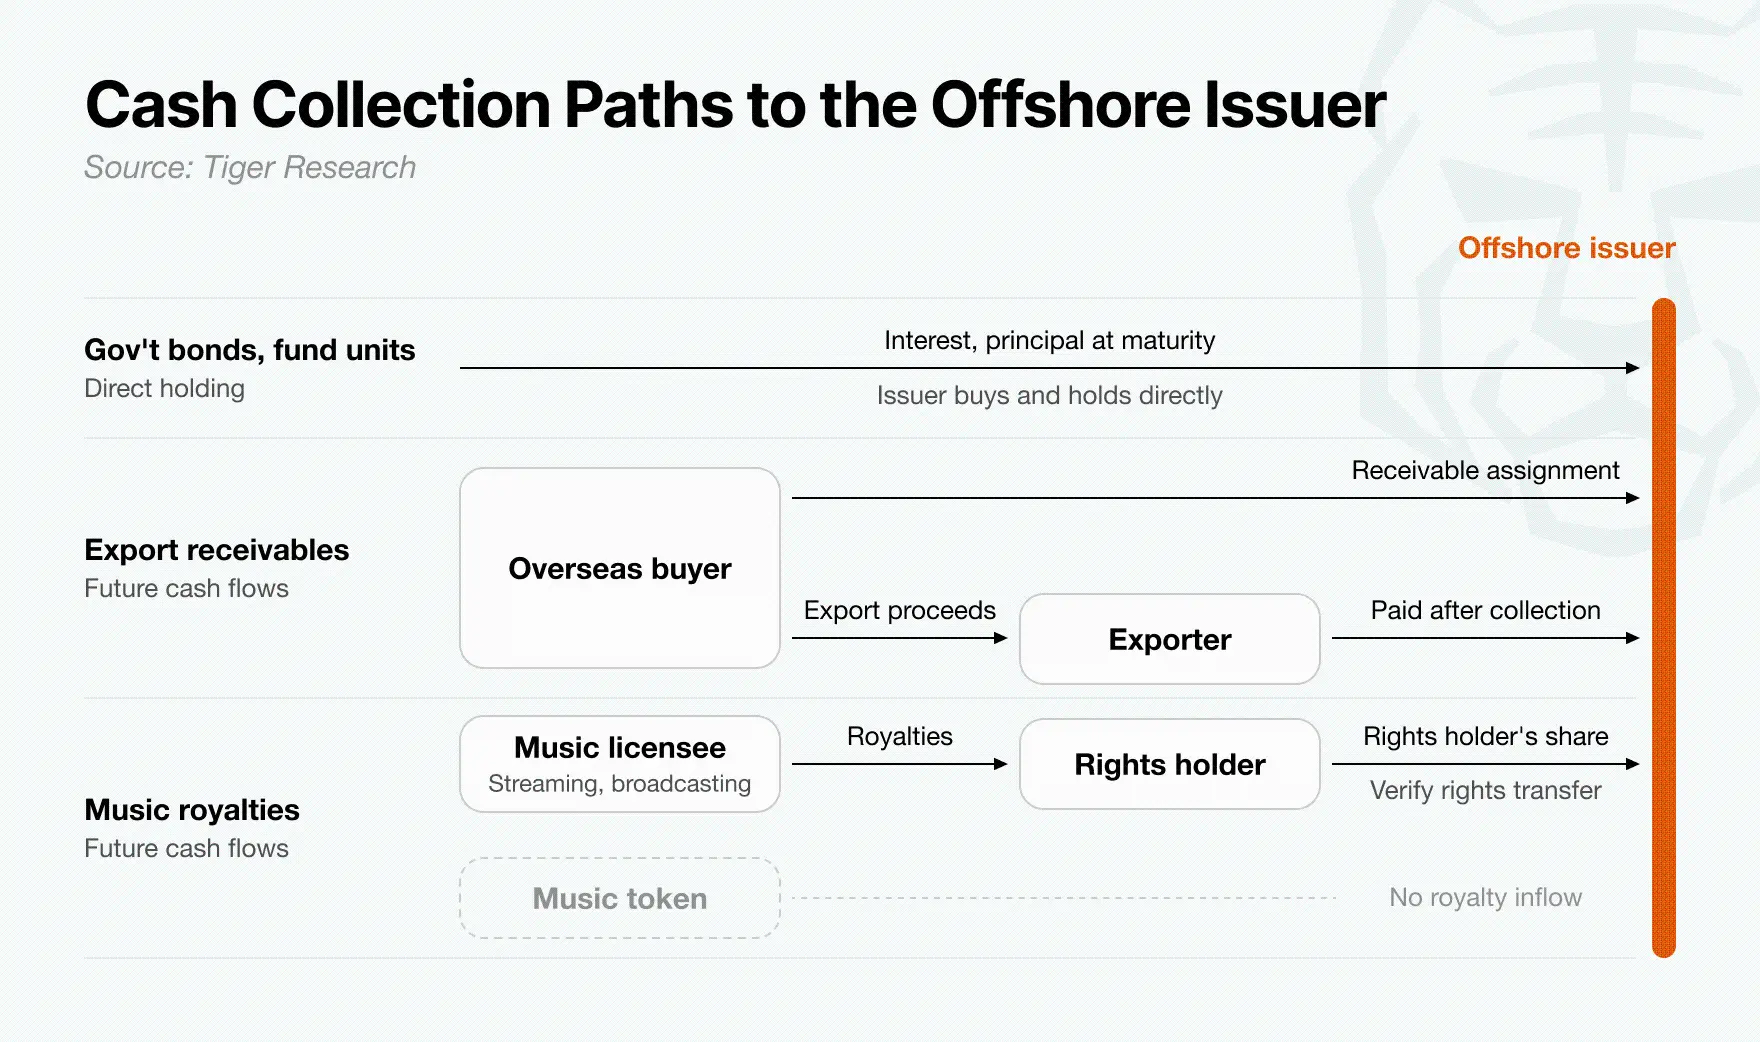
ก่อนออกผลิตภัณฑ์ บริษัทวัตถุประสงค์พิเศษต้องมีสิทธิตามกฎหมายที่ชัดเจนต่อเงินสดที่เกิดจากสินทรัพย์อ้างอิง
สำหรับพันธบัตรรัฐบาลหรือหน่วยลงทุนกองทุน คำถามอาจเป็นว่าบริษัทวัตถุประสงค์พิเศษสามารถซื้อและถือโดยตรงได้หรือไม่ สำหรับลูกหนี้การค้าส่งออกหรือค่าลิขสิทธิ์เพลง สถานการณ์ซับซ้อนกว่า สิทธิในการเก็บเงินในอนาคตอาจต้องโอนไปยังบริษัทวัตถุประสงค์พิเศษ หรือผู้ถือสินทรัพย์ต้องมีภาระผูกพันที่มีผลผูกพันในการเก็บและส่งเงินให้บริษัทวัตถุประสงค์พิเศษ
ไม่ว่าในกรณีใด สัญญาต้องระบุอย่างชัดเจนว่าใครมีสิทธิรับเงินสด ใครรับผิดชอบการเก็บเงิน และเงินทุนไปถึงบริษัทวัตถุประสงค์พิเศษอย่างไร หากไม่มีเส้นทางการชำระคืนที่ชัดเจน สินทรัพย์ก็ไม่สามารถสนับสนุนการชำระเงินให้กับนักลงทุนได้อย่างน่าเชื่อถือ
3.2. ผู้ออกนอกชายฝั่งสร้างอะไรจริงๆ?
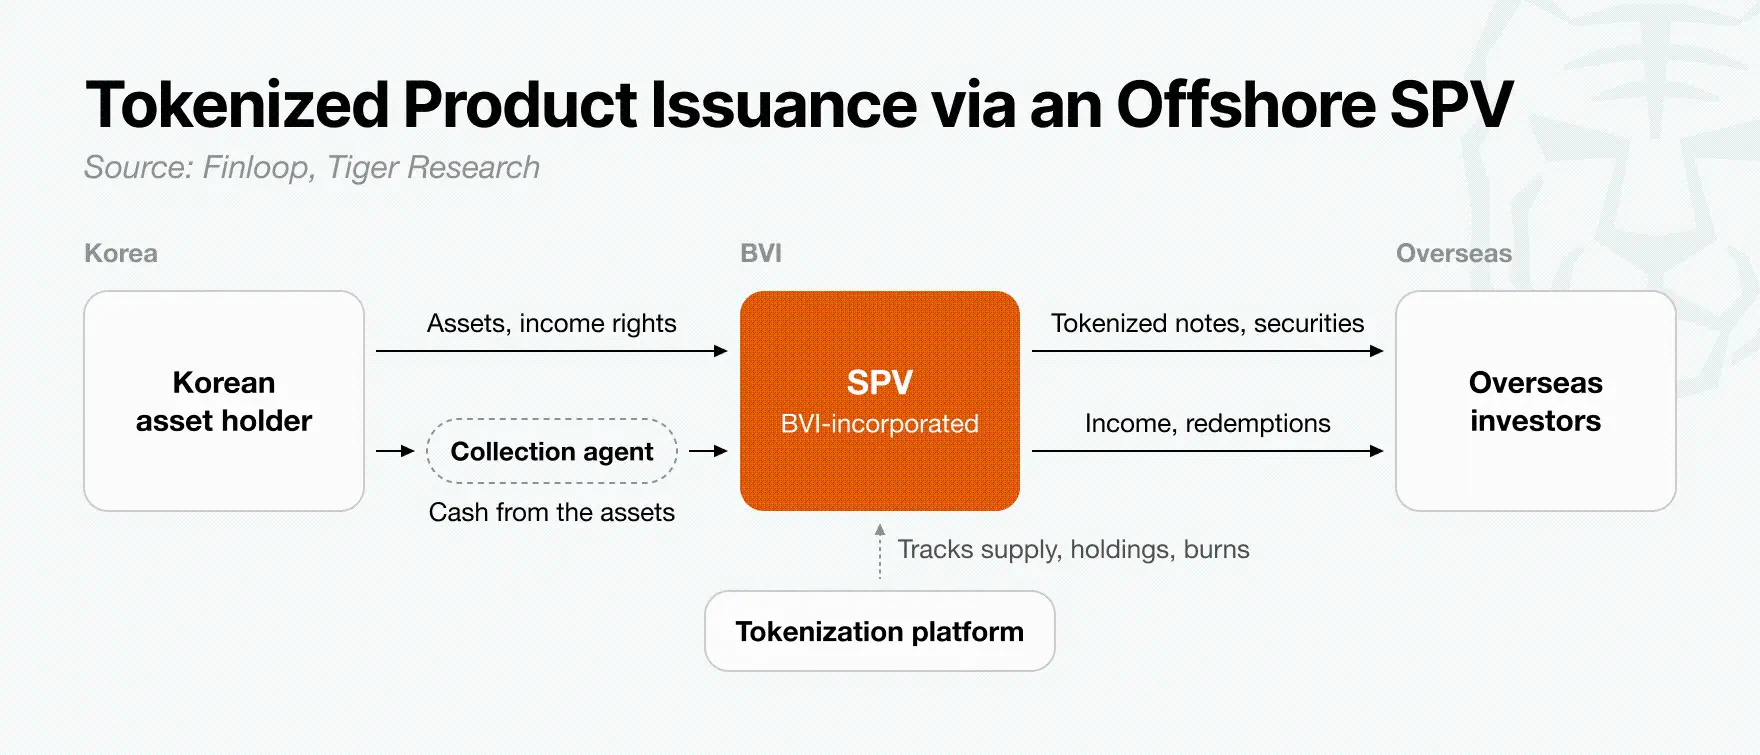
ในโมเดลนี้ แกนหลักของการโทเค็นตกอยู่ที่บริษัทวัตถุประสงค์พิเศษ แม้จะมีสินทรัพย์อ้างอิงเกาหลีที่เลือกแล้ว ก็ยังต้องมีหน่วยงานอิสระเพื่อออกโทเค็นและกระจายผลตอบแทนให้กับนักลงทุนต่างประเทศ
โมเดลเครื่องยนต์คู่ของ Finloop มอบหมายบทบาทนี้ให้กับบริษัทวัตถุประสงค์พิเศษที่จดทะเบียนในหมู่เกาะบริติชเวอร์จิน บริษัทนี้ทำหน้าที่เป็นจุดเชื่อมต่อระหว่างผู้ถือสินทรัพย์เกาหลีและนักลงทุนต่างประเทศ
บริษัทวัตถุประสงค์พิเศษออกตราสารหนี้โทเค็นหรือหลักทรัพย์ที่มีสิทธิในรายได้จากสินทรัพย์เกาหลีหนุนหลัง ดังนั้น นักลงทุนต่างประเทศกำลังซื้อผลิตภัณฑ์ทางการเงินที่ออกโดยบริษัทวัตถุประสงค์พิเศษ ไม่ใช่พันธบัตรรัฐบาลเกาหลีหรือลูกหนี้การค้าส่งออกเอง ตามเงื่อนไขผลิตภัณฑ์ บริษัทวัตถุประสงค์พิเศษจ่ายผลตอบแทนให้กับนักลงทุนและชำระคืนเงินต้นเมื่อครบกำหนด
เพื่อให้โครงสร้างนี้ทำงานได้อย่างน่าเชื่อถือ จังหวะเวลาของกระแสเงินสดเข้าสู่บริษัทวัตถุประสงค์พิเศษต้องสอดคล้องกับภาระผูกพันในการชำระเงินต่อนักลงทุน ผู้ออกต้องยืนยันจังหวะเวลาการชำระคืนสำหรับสินทรัพย์อ้างอิงแต่ละรายการก่อน: ดอกเบี้ยและเงินต้นของพันธบัตรรัฐบาล เงินปันผลและจำนวนเงินไถ่ถอนของกองทุน หรือจำนวนเงินชำระสำหรับลูกหนี้การค้าส่งออกและค่าลิขสิทธิ์
หากนักลงทุนต้องได้รับการชำระเงินก่อนที่ SPV จะได้รับเงินทุน ผลิตภัณฑ์อาจประสบปัญหาขาดสภาพคล่องหรือการชำระคืนล่าช้า
การจัดตั้ง SPV นอกชายฝั่งไม่ได้ให้สิทธิเข้าถึงเงินสดที่เกิดจากสินทรัพย์เกาหลีโดยอัตโนมัติ สัญญาต้องชี้แจงสิทธิตามกฎหมายของ SPV ต่อสินทรัพย์อ้างอิง ใครเก็บเงินสด และใครรับผิดชอบการส่งเงินให้ SPV ในขณะเดียวกัน แพลตฟอร์มโทเค็นจะบันทึกปริมาณการออก การถือครองโทเค็น และจำนวนการทำลายอย่างโปร่งใส
งานหลักในช่วงการออกนอกชายฝั่งคือการทำให้แน่ใจว่าเงินสดที่ SPV สามารถรับได้จริงนั้นเพียงพอและมาถึงตรงเวลาเพื่อปฏิบัติตามเงื่อนไขการชำระเงินที่สัญญาไว้กับนักลงทุน
3.3. ตลาดที่มีศักยภาพสำหรับผลิตภัณฑ์ที่ขายในฮ่องกงคืออะไร?
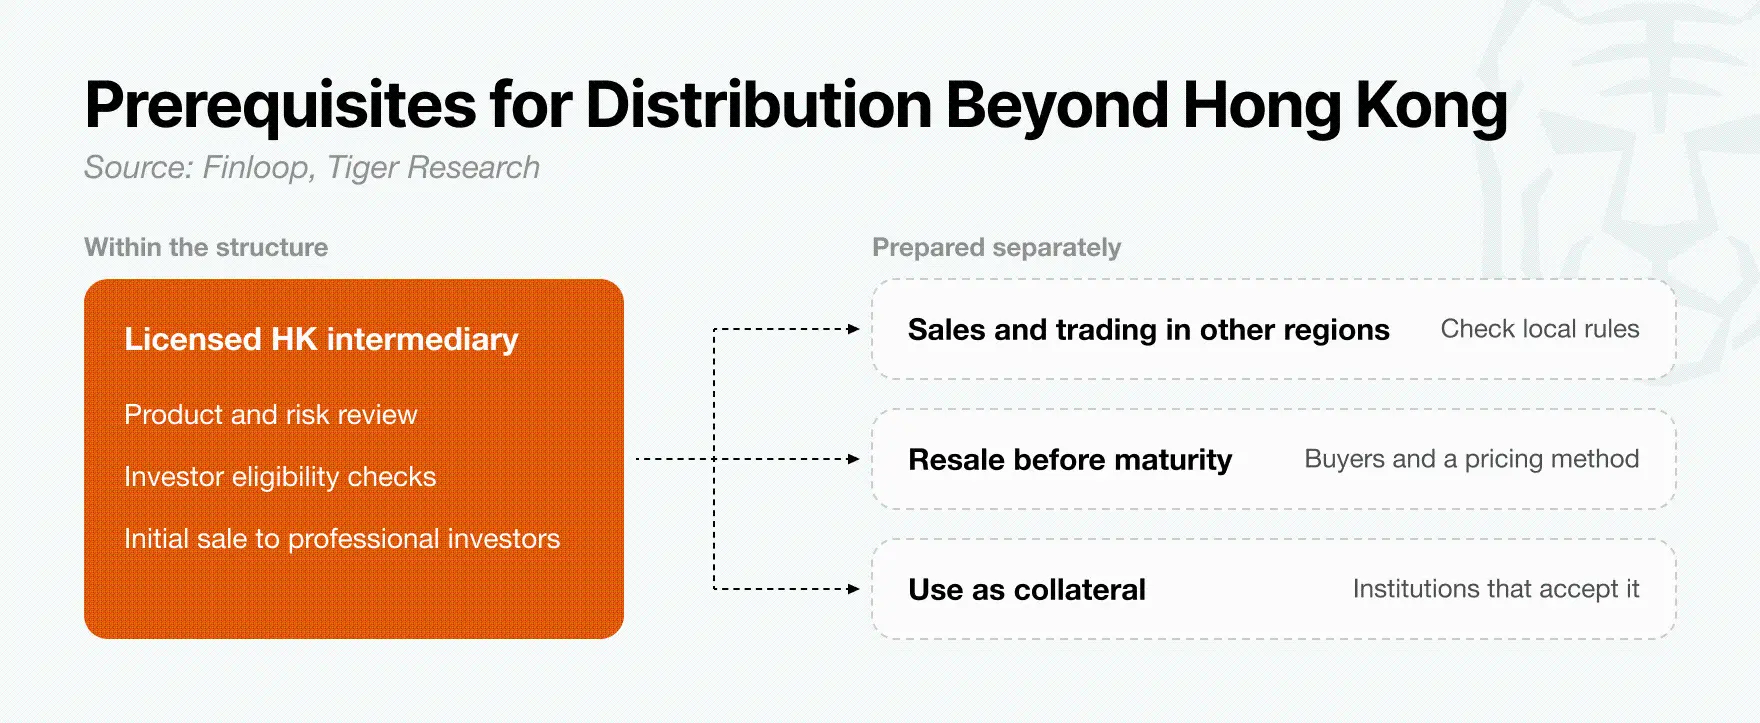
การสร้างผลิตภัณฑ์ผ่าน SPV นอกชายฝั่งเป็นเพียงก้าวแรก ในการขายให้กับนักลงทุนต่างประเทศ ผู้ออกยังต้องมีสถาบันการเงินที่รับผิดชอบการจัดจำหน่าย Finloop เสนอให้ใช้ตัวกลางที่ได้รับใบอนุญาตในฮ่องกง ซึ่งสามารถตรวจสอบผลิตภัณฑ์ตามกฎหลักทรัพย์ของฮ่องกง เสนอให้กับนักลงทุนมืออาชีพ และเข้าถึงนักลงทุนนอกฮ่องกง
ตัวกลางจะตรวจสอบเงื่อนไขและความเสี่ยงของผลิตภัณฑ์ SPV และยืนยันว่านักลงทุนแต่ละรายมีคุณสมบัติในการซื้อ หากการออกจำกัดเฉพาะนักลงทุนมืออาชีพ การโอนโทเค็นก็ต้องยังคงถูกจำกัดหลังการออก ดังนั้น เงื่อนไขผลิตภัณฑ์จะจำกัดการโอนให้เฉพาะผู้ซื้อที่ผ่านการตรวจสอบคุณสมบัติแล้ว นี่คือวิสัยทัศน์ของ Finloop สำหรับโครงสร้างผลิตภัณฑ์แบบไพรเวทเพลสเมนต์ ข้อจำกัดนี้ใช้ไม่ได้กับหลักทรัพย์โทเค็นทุกประเภทในฮ่องกง
Finloop ยังเสนอว่าผลิตภัณฑ์ที่ขายครั้งแรกในฮ่องกงจะถูกเสนอผ่านตัวกลางและสถานที่ซื้อขายในภูมิภาคอื่น อย่างไรก็ตาม การขายครั้งแรกในฮ่องกงไม่ได้อนุญาตให้ขายหรือซื้อขายที่อื่นโดยอัตโนมัติ ต้องประเมินกฎของแต่ละตลาดเป็นรายกรณี นักลงทุนที่ต้องการขายก่อนครบกำหนดก็ต้องมีผู้ซื้อที่เต็มใจและวิธีการกำหนดราคา การใช้ผลิตภัณฑ์เป็นหลักประกันต้องมีสถาบันที่เต็มใจรับ
ในโครงสร้างนี้ ฮ่องกงให้ช่องทางสำหรับการขายครั้งแรกและการตรวจสอบคุณสมบัตินักลงทุน การขายและการซื้อขายในภูมิภาคอื่น รวมถึงการใช้เป็นหลักประกัน ต้องมีการจัดการแยกต่างหาก
4. ความเสี่ยงหลักสามประการที่อาจขัดขวางการชำระเงินจากสินทรัพย์เกาหลีไปยังนักลงทุน
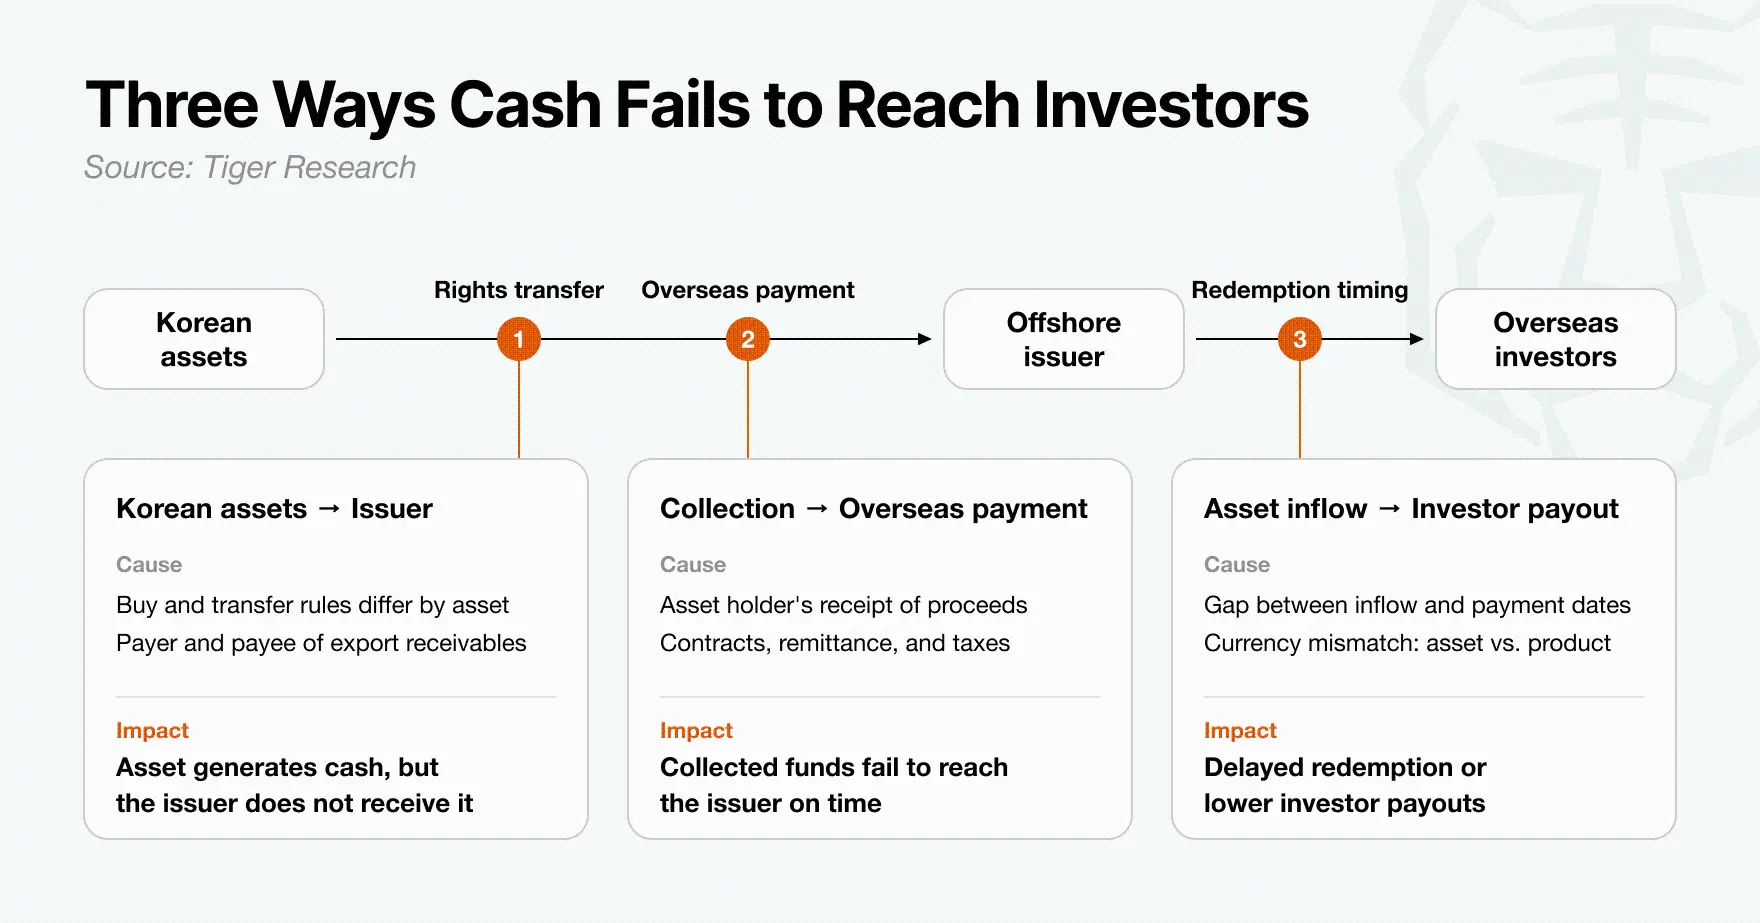
ผลิตภัณฑ์โทเค็นอาจขายได้สำเร็จในฮ่องกงแต่ยังล้มเหลวในการชำระเงินให้กับนักลงทุนตามที่สัญญาไว้ เงินสดที่เกิดจากสินทรัพย์อ้างอิงต้องไปถึงนักลงทุนผ่านเครื่องมือการออกนอกชายฝั่ง (SPV) ความเสี่ยงหลักสามประการต่อไปนี้อาจขัดขวางกระแสเงินสดนี้
สิทธิและการจัดการการเก็บเงินที่ไม่ชัดเจน: สำหรับสินทรัพย์เช่นลูกหนี้การค้าส่งออก สัญญาต้องระบุอย่างชัดเจนว่าผู้ซื้อชำระเงินที่ไหนและใครมีสิทธิเก็บเงิน เว้นแต่ภาระผูกพันในการเก็บเงินและกระบวนการชำระเงินมีผลผูกพันตามกฎหมาย เงินสดที่เกิดจากสินทรัพย์อาจไม่ไปถึง SPV เลย
ความคลาดเคลื่อนของจังหวะเวลาระหว่างการรับเงินสดและการชำระเงิน: หากนักลงทุนต้องได้รับการชำระเงินก่อนที่สินทรัพย์อ้างอิงจะถูกชำระ SPV อาจประสบปัญหาขาดสภาพคล่องและการชำระคืนล่าช้า เมื่อสินทรัพย์เกาหลีหนุนหลังผลิตภัณฑ์ที่เป็นสกุลเงินดอลลาร์ ความผันผวนของอัตราแลกเปลี่ยนและต้นทุนการแปลงอาจลดผลตอบแทนด้วย
คอขวดการโอนข้ามพรมแดนและภาษี: การอนุมัติให้ตัวกลางฮ่องกงขายผลิตภัณฑ์นี้ไม่ได้แก้ปัญหาว่าเงินทุนถูกโอนจากผู้ถือสินทรัพย์เกาหลีไปยัง SPV นอกชายฝั่งอย่างไร และไม่ได้จัดการกับการชำระเงินให้กับนักลงทุนต่างประเทศอย่างไร ขั้นตอนการโอนและภาษีเหล่านี้ต้องปฏิบัติได้จริง
โมเดลนี้ขึ้นอยู่กับว่าเงินสดที่เกิดจากสินทรัพย์เกาหลีสามารถถูกส่งมอบอย่างครบถ้วนและทันเวลาให้กับนักลงทุนต่างประเทศผ่าน SPV ตามที่สัญญาไว้ในสัญญาหรือไม่
5. การออกครั้งที่สองสำคัญกว่าครั้งแรก
การขายผลิตภัณฑ์ที่มีสินทรัพย์เกาหลีหนุนหลังในฮ่องกงเป็นเพียงจุดเริ่มต้น การออกครั้งแรกใช้เวลานาน: ทุกฝ่ายต้องตรวจสอบสินทรัพย์ สรุปสัญญา และตัดสินใจวิธีการขายผลิตภัณฑ์
หากการเปิดตัวผลิตภัณฑ์ใหม่ทุกครั้งต้องทำซ้ำงานนี้ตั้งแต่ต้น ก็จะยากต่อการขยายธุรกิจ ตั้งแต่การออกครั้งที่สองเป็นต้นไป พวกเขาต้องสามารถนำโครงสร้างที่จัดตั้งขึ้นสำหรับธุรกรรมแรกกลับมาใช้ใหม่ได้
ลูกหนี้การค้าส่งออกที่ชำระเป็นดอลลาร์สหรัฐเป็นวิธีทดสอบว่าโมเดลนี้ใช้ได้จริงหรือไม่ ผู้ออกและตัวกลางสามารถนำเกณฑ์การประเมินลูกหนี้และวิธีการเปิดเผยผลิตภัณฑ์ที่พัฒนาสำหรับธุรกรรมแรกไปใช้กับลูกหนี้รายต่อๆ ไป ซึ่งช่วยลดภาระงานออกแบบสำหรับแต่ละผลิตภัณฑ์ อย่างไรก็ตาม การใช้เกณฑ์เดียวกันไม่ได้หมายความว่าความเสี่ยงของลูกหนี้แต่ละรายเท่ากัน
เพื่อพิจารณาว่าโมเดลนี้สามารถสนับสนุนตลาดที่ยั่งยืนได้หรือไม่ ต้องติดตามสามด้าน:
เวลาที่ต้องใช้ในการตรวจสอบสินทรัพย์ลดลงในแต่ละการออกหรือไม่?
นักลงทุนรายเดิมกลับมาซื้อผลิตภัณฑ์ใหม่หรือไม่?
ผู้ถือสินทรัพย์มีเหตุผลที่จะจัดหาสินทรัพย์ต่อไปหรือไม่?
เมื่อประสบการณ์กับลูกหนี้การค้าส่งออกสะสมมากขึ้น โมเดลนี้สามารถขยายไปยังสินทรัพย์เกาหลีอื่นๆ ได้ ความสำเร็จของมันไม่ได้ขึ้นอยู่กับการออกเพียงครั้งเดียว ผู้ถือสินทรัพย์ต้องจัดหาสินทรัพย์ที่เหมาะสมอย่างต่อเนื่อง นักลงทุนต้องเต็มใจลงทุนซ้ำ และตัวกลางต้องเห็นคุณค่าในการนำผลิตภัณฑ์ใหม่ออกสู่ตลาด
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้