


สเตเบิลคอยน์เข้าสู่ยุคการแข่งขันด้านผลตอบแทน
 BTCC
ตลาดสเตเบิลคอยน์กำลังเข้าสู่ช่วงใหม่ ในช่วงทศวรรษที่ผ่านมา ตัวชี้วัดการแข่งขันที่สำคัญที่สุดคือสภาพคล่อง
ผู้ออกเหรียญที่สามารถจดทะเบียนบนแพลตฟอร์มซื้อขายได้มากขึ้น รองรับคู่เทรดได้มากขึ้น สร้างสภาพคล่องในตลาดที่ลึกขึ้น และได้รับการยอมรับในการชำระเงินที่กว้างขึ้น คือผู้ที่มีแนวโน้มจะเติบโตได้มากที่สุด
นั่นคือหนึ่งในเหตุผลหลักที่ USDT และ USDC ครองตำแหน่งผู้นำมาเป็นเวลานาน
แต่ตอนนี้เมื่อตลาดสเตเบิลคอยน์มีมูลค่าเกิน 3 แสนล้านดอลลาร์แล้ว คำถามใหม่ก็เริ่มยากที่จะมองข้าม:
หากผู้ออกเหรียญนำเงินสำรองดอลลาร์ของผู้ใช้ไปลงทุนในพันธบัตรรัฐบาลสหรัฐฯ และได้รับดอกเบี้ยจากสินทรัพย์เหล่านั้น ทำไมผู้ถือโทเคนจึงไม่ได้รับผลตอบแทนนั้นเลย?
คำถามนั้นกำลังสร้างกลุ่มใหม่ในตลาดสเตเบิลคอยน์: สเตเบิลคอยน์ที่ให้ผลตอบแทน หรือ productive stablecoins
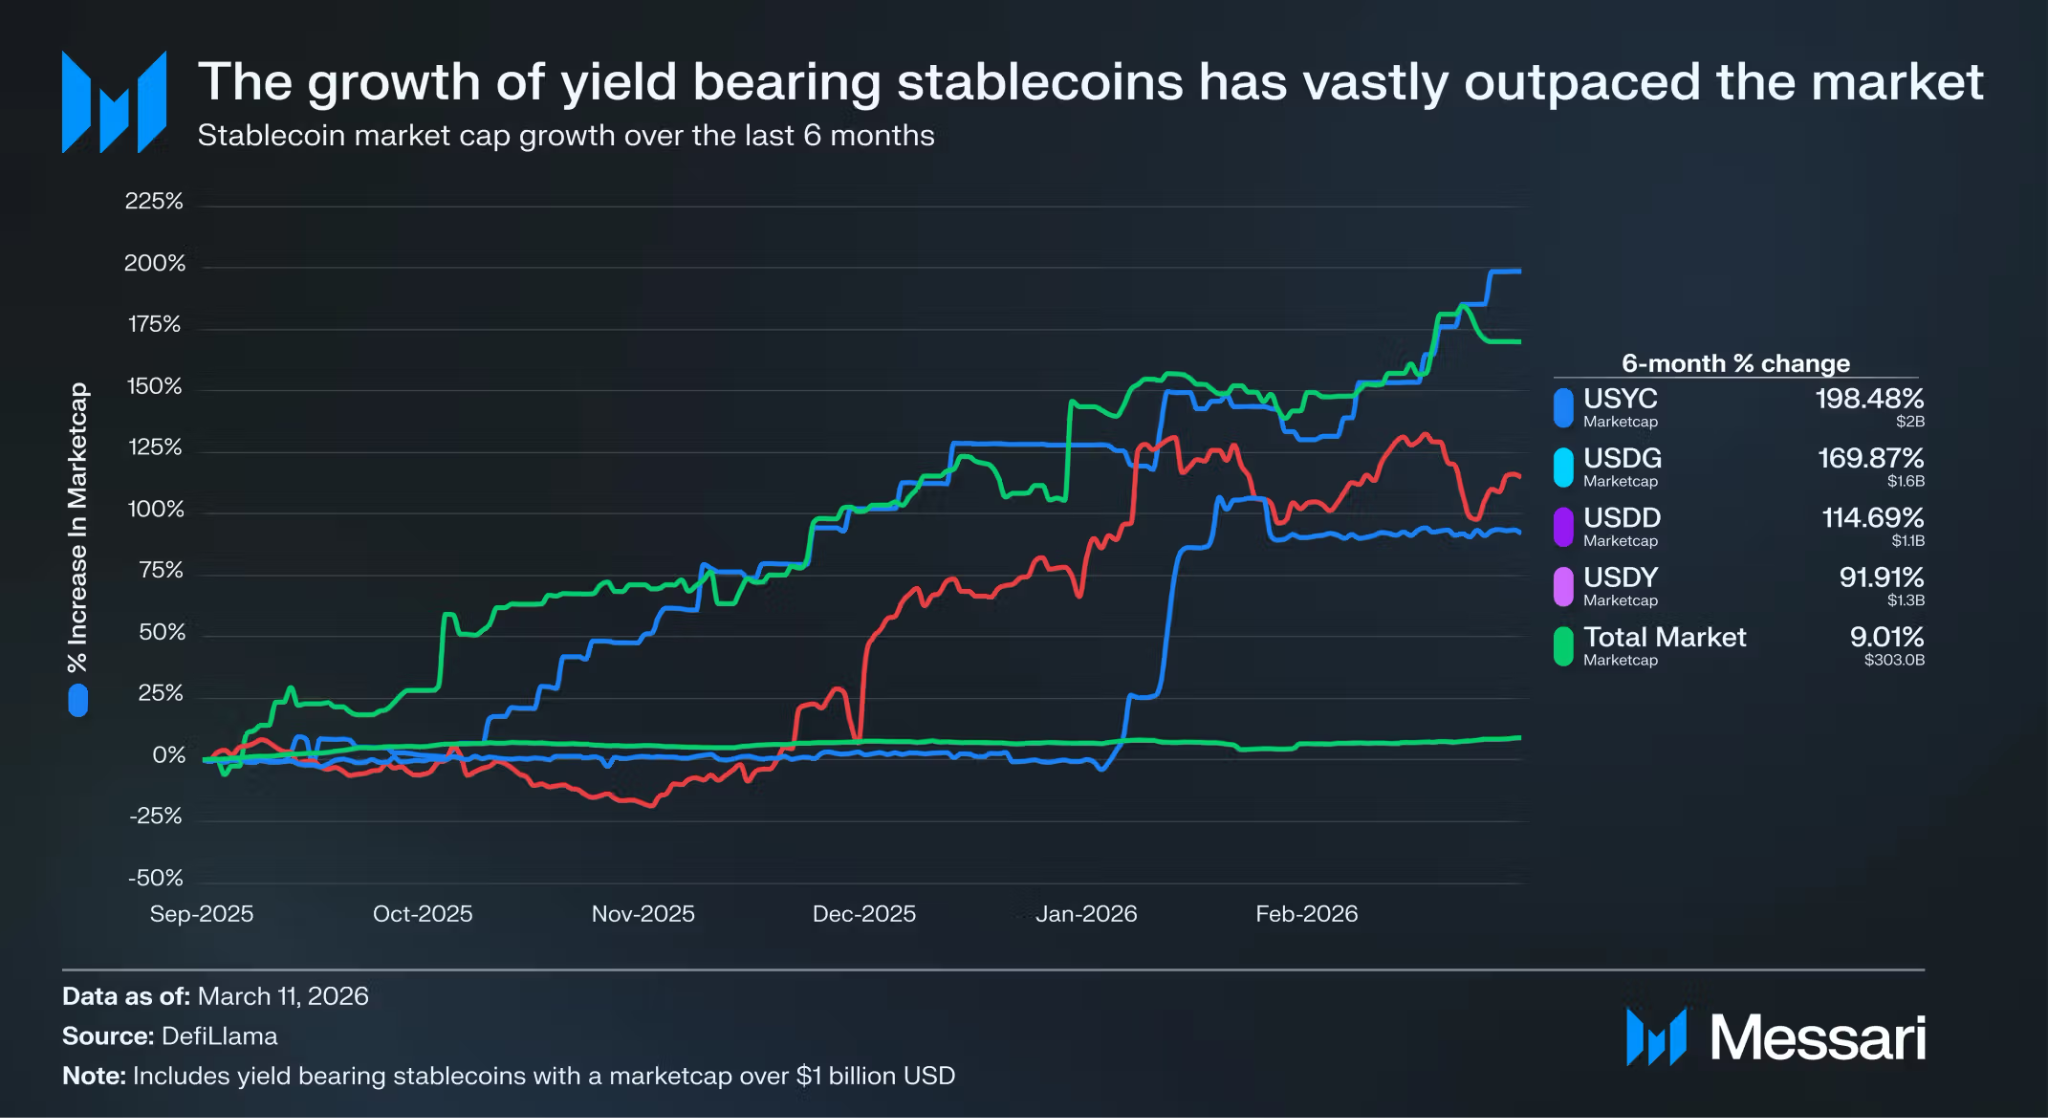
USDT และ USDC ยังครองตลาด แต่การแข่งขันใหม่คือเรื่องผลตอบแทน
ในการศึกษาที่ได้รับมอบหมายจาก RealFi เมื่อวันที่ 24 กันยายน CoinDesk Research ประเมินว่าอุปทานสเตเบิลคอยน์ทั้งหมดในขอบเขตการศึกษาอยู่ที่ประมาณ 307 พันล้านดอลลาร์สหรัฐ ณ เดือนสิงหาคม 2025
สเตเบิลคอยน์ที่ไม่ให้ผลตอบแทน เช่น USDT และ USDC ยังคงครองส่วนแบ่งตลาดส่วนใหญ่
อย่างไรก็ตาม ผลิตภัณฑ์ที่รายงานจัดประเภทเป็นสเตเบิลคอยน์ที่ให้ผลตอบแทน (Productive Stablecoins) เติบโตจากประมาณ 1.1 พันล้านดอลลาร์เป็น 7.9 พันล้านดอลลาร์ในช่วงสองปี เพิ่มขึ้นประมาณ 610% ในช่วงเวลาเดียวกัน สเตเบิลคอยน์ที่ไม่ให้ผลตอบแทนเติบโตประมาณ 84%
ถึงกระนั้น สเตเบิลคอยน์ที่ให้ผลตอบแทนยังมีสัดส่วนเพียงประมาณ 2.6% ของตลาดโดยรวม
นั่นหมายความว่ากลุ่มนี้เติบโตอย่างรวดเร็ว แต่ยังอยู่ในช่วงเริ่มต้นมาก
นอกจากนี้ ควรทราบว่าการศึกษาของ CoinDesk ได้รับมอบหมายจาก RealFi การประเมินโอกาสทางการตลาดและรูปแบบผลิตภัณฑ์จึงควรมองเป็นกรอบการวิเคราะห์อุตสาหกรรมมากกว่าข้อสรุปการลงทุนอิสระ
กฎระเบียบกำลังวาดแผนที่ตลาดสเตเบิลคอยน์ใหม่
เมื่อวันที่ 24 กันยายน ธนาคารกลางสหรัฐฯ (Fed) ได้เผยแพร่ข้อเสนอด้านกฎระเบียบสองฉบับที่เกี่ยวข้องกับกฎหมาย GENIUS Act
ข้อเสนอแรกจะกำหนดให้ผู้ออกสเตเบิลคอยน์เพื่อการชำระเงินที่อยู่ภายใต้การกำกับดูแลของ Fed ต้องสำรองโทเคนเต็มจำนวนด้วยสินทรัพย์ที่มีคุณสมบัติและสภาพคล่องสูง เช่น พันธบัตรรัฐบาลสหรัฐฯ ระยะสั้น พร้อมทั้งแนะนำข้อกำหนดมาตรฐานสำหรับเงินทุน การบริหารความเสี่ยง และการเก็บรักษาสินทรัพย์สำรอง ข้อเสนอที่สองกำหนดกระบวนการอนุมัติที่ธนาคารต้องปฏิบัติตามเมื่อยื่นขอออกสเตเบิลคอยน์เพื่อการชำระเงิน ข้อเสนอทั้งสองฉบับเปิดรับฟังความคิดเห็นสาธารณะอยู่ในขณะนี้
กฎเหล่านี้บ่งชี้ว่าสเตเบิลคอยน์เพื่อการชำระเงินกำลังกลายเป็นโครงสร้างพื้นฐานทางการเงินรูปแบบหนึ่งที่อยู่ภายใต้ข้อกำหนดด้านเงินสำรองและการบริหารความเสี่ยงที่ชัดเจน
ในขณะเดียวกัน ความต้องการผลตอบแทนก็ไม่ได้หายไป
ผลที่ตามมาคือ การแบ่งงานที่ชัดเจนขึ้นกำลังเกิดขึ้นในตลาด:
ผลิตภัณฑ์อย่าง USDT และ USDC แข่งขันกันด้านการชำระเงิน ความสามารถในการแปลงสภาพ และสภาพคล่องเป็นหลัก
พันธบัตรรัฐบาลโทเคนไนซ์ (Tokenized Treasuries), ผลิตภัณฑ์ห่อหุ้ม DeFi (DeFi wrappers), ดอลลาร์สังเคราะห์ และผลิตภัณฑ์สินทรัพย์ในโลกจริง (RWA) ต่าง ๆ ถูกออกแบบมาเพื่อตอบสนองความต้องการผลตอบแทนของนักลงทุนจากดอลลาร์บนเชนมากขึ้น
หน้าที่ทางเศรษฐกิจของทั้งสองกลุ่มแตกต่างกันมากขึ้นเรื่อย ๆ และอาจไม่อยู่ภายใต้หมวดหมู่การกำกับดูแลเดียวกันด้วยซ้ำ
ผลตอบแทนของสเตเบิลคอยน์มาจากไหน?
โมเดลผลตอบแทนส่วนใหญ่ในตลาดปัจจุบันสามารถจัดกลุ่มได้หลายประเภท
แหล่งหนึ่งคืออัตรา funding (funding rates)
โปรโตคอลสามารถสร้างผลตอบแทนจากการชำระเงิน funding ระหว่างสถานะ long และ short ในตลาดสัญญาฟิวเจอร์สแบบไม่มีวันหมดอายุ (perpetual futures) กลยุทธ์เหล่านี้ให้ผลตอบแทนค่อนข้างสูงเมื่อความต้องการเลเวอเรจแข็งแกร่ง แต่ผลตอบแทนอาจลดลงอย่างรวดเร็วเมื่อกิจกรรมการซื้อขายชะลอตัว
อีกแหล่งหนึ่งคือการให้กู้ยืมใน DeFi
เงินทุนถูกนำไปใช้ในตลาดให้กู้ยืมหรือตลาดสภาพคล่องบนเชน สร้างดอกเบี้ยจากความต้องการกู้ยืมจริง
แหล่งที่สามมาจากสินทรัพย์ในโลกจริง (RWA) โดยตรง
อาจเป็นการถือพันธบัตรรัฐบาลสหรัฐฯ ระยะสั้น ตราสารตลาดเงิน หรือสินทรัพย์ตราสารหนี้ในโลกจริงอื่น ๆ และส่งต่อผลตอบแทนให้ผู้ถือโทเคน
ถัดขึ้นไปตามระดับความเสี่ยงคือสินทรัพย์สินเชื่อ เช่น สินเชื่อภาคเอกชน การจัดหาเงินทุนโครงสร้างพื้นฐาน และสินเชื่อองค์กร
ตามรายงานของ CoinDesk ที่ได้รับมอบหมาย ในช่วงหกเดือนถึงเดือนสิงหาคม ผลิตภัณฑ์สินทรัพย์ในโลกจริงแบบหลายกลยุทธ์ (multi-strategy RWA products) ที่ติดตามในการศึกษาให้ผลตอบแทนประมาณ 5%–7% ในขณะที่กลยุทธ์ดอลลาร์สังเคราะห์บางประเภทที่พึ่งพาอัตรา funding ลดลงเหลือประมาณ 3%–4.5%
ความแตกต่างระหว่างสองกรณีนี้สำคัญ
ในกรณีแรก ผลตอบแทนอาจมาจากความต้องการกู้ยืมของภาคธุรกิจในเศรษฐกิจจริง
ในกรณีที่สอง ผลตอบแทนขึ้นอยู่กับว่านักเทรดคริปโตยินดีจ่ายค่าเลเวอเรจมากน้อยเพียงใด
สเตเบิลคอยน์กำลังกลายเป็นตลาดเงินบนเชน
นี่อาจเป็นการเปลี่ยนแปลงที่สำคัญที่สุดในระยะต่อไปของตลาด
สเตเบิลคอยน์รุ่นแรกแก้ปัญหาเดียว:
จะนำเงินดอลลาร์สหรัฐฯ หนึ่งดอลลาร์ขึ้นไปบนบล็อกเชนได้อย่างไร?
ระยะต่อไปกำลังพยายามแก้ปัญหาที่ต่างออกไป:
เมื่อดอลลาร์นั้นอยู่บนเชนแล้ว ควรบริหารจัดการอย่างไร และจะสร้างผลตอบแทนได้อย่างไร?
หากพันธบัตรรัฐบาลโทเคนไนซ์, สินเชื่อสินทรัพย์ในโลกจริง (RWA) และตลาดเงินบนเชนขยายตัวต่อเนื่อง ตลาดสเตเบิลคอยน์อาจคล้ายคลึงกับระบบนิเวศการจัดการเงินสดของการเงินแบบดั้งเดิมมากขึ้นเรื่อย ๆ
ผู้ใช้จะไม่เปรียบเทียบเพียงว่าดอลลาร์ดิจิทัลตัวไหนเสถียรที่สุดอีกต่อไป
พวกเขาจะเปรียบเทียบด้วย:
สภาพคล่อง ผลตอบแทน ความเร็วในการไถ่ถอน ความเสี่ยงด้านเครดิต อายุคงเหลือ และโครงสร้างการกำกับดูแล
นั่นหมายความว่าหมวดหมู่ที่เราเรียกว่า "สเตเบิลคอยน์" อาจแยกออกเป็นระดับความเสี่ยงต่าง ๆ คล้ายกับเงินฝากธนาคาร กองทุนตลาดเงิน กองทุนตราสารหนี้ระยะสั้น และกองทุนสินเชื่อในการเงินแบบดั้งเดิมในที่สุด
แต่ผลตอบแทนที่สูงขึ้นไม่เคยได้มาฟรี
นี่คือประเด็นสำคัญที่สุดที่ต้องเข้าใจเกี่ยวกับสเตเบิลคอยน์ที่ให้ผลตอบแทน
ผลตอบแทนไม่ได้มาจากความว่างเปล่า
ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ มาจากอัตราดอกเบี้ย
ผลตอบแทนจากอัตรา funding มาจากต้นทุนที่นักเทรดเลเวอเรจจ่าย
ผลตอบแทนจากสินเชื่อภาคเอกชนมาจากการรับความเสี่ยงด้านเครดิตขององค์กร
ดังนั้นเมื่อนักลงทุนเห็น APY ที่สูงขึ้น คำถามที่สำคัญที่สุดไม่ใช่:
"ผลตอบแทนสูงแค่ไหน?"
แต่คือ:
"ใครเป็นผู้จ่ายผลตอบแทนนี้ และต้องรับความเสี่ยงพื้นฐานอะไรเพื่อสร้างผลตอบแทนนั้น?"
หากธนาคารกลางสหรัฐฯ (Fed) เข้าสู่วงจรการลดดอกเบี้ยในที่สุด ผลตอบแทนของพันธบัตรรัฐบาลสหรัฐฯ และผลิตภัณฑ์สินเชื่ออัตราดอกเบี้ยลอยตัวบางประเภทก็อาจลดลงเช่นกัน สินเชื่อภาคเอกชนยังนำความเสี่ยง เช่น การผิดนัดชำระหนี้ การประเมินมูลค่าสินทรัพย์ที่ไม่โปร่งใส และความไม่สอดคล้องของสภาพคล่อง รายงานของ CoinDesk ยังระบุความเสี่ยงด้านอัตราดอกเบี้ยและความเสี่ยงด้านเครดิตเป็นตัวแปรที่ต้องติดตามอย่างใกล้ชิด
ดังนั้นหลังจากสเตเบิลคอยน์ผ่านเกณฑ์ 3 แสนล้านดอลลาร์แล้ว ระยะการแข่งขันถัดไปของอุตสาหกรรมอาจไม่ใช่แค่เรื่องใครออกดอลลาร์ดิจิทัลได้มากกว่ากันอีกต่อไป
แต่ตลาดสองประเภทที่แตกต่างกันโดยพื้นฐานอาจพัฒนาไปพร้อมกัน:
ตลาดหนึ่งแข่งขันเพื่อให้บริการดอลลาร์บนเชนที่ปลอดภัยและมีสภาพคล่องที่สุดสำหรับการชำระเงิน
อีกตลาดหนึ่งแข่งขันเพื่อเก็บเกี่ยวผลตอบแทนที่เกิดจากดอลลาร์เหล่านั้น
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้