


อุปสรรคใหญ่ที่สุดของการพุ่งขึ้นของ AAVE: รายได้ 473 วันข้างหน้า อาจไม่สามารถหนุนราคาเหรียญได้
 Odaily
บทความนี้มาจาก: นักวิจัย DeFi Chado
เรียบเรียงโดย Odaily News (@OdailyChina); ผู้แปล: Azuma (@azuma_eth)
ทำไมการซื้อคืนถึงยังไม่กลับมา?
เพื่อทำความเข้าใจว่าทำไมการซื้อคืน AAVE ถึงยังไม่เริ่มต้นใหม่ ก่อนอื่นต้องย้อนกลับไปที่เหตุการณ์ rsETH เมื่อวันที่ 18 เมษายน
ในวันนั้น เส้นทางบริดจ์ LayerZero ของ Kelp DAO ถูกโจมตี มีการสร้าง rsETH จำนวนมากที่ไม่ได้รับการหนุนหลังด้วย ETH อย่างเพียงพอ และไหลเข้าสู่ตลาดออนเชนหลายแห่ง ผู้โจมตีจึงนำ rsETH เหล่านี้ไปวางเป็นหลักประกันใน Aave และกู้ยืม WETH จำนวนมาก
Aave ได้อายัดตลาดที่เกี่ยวข้องกับ rsETH และ wrsETH อย่างรวดเร็ว และใช้มาตรการจำกัดการแพร่กระจายความเสี่ยง แต่เนื่องจากผู้โจมตีได้ทำการกู้ยืมโดยใช้หลักประกันแล้ว การสูญเสียสินทรัพย์จะไม่หายไปโดยอัตโนมัติเมื่อตลาดถูกอายัด ตามการเปิดเผยภายหลังของ Aave มี rsETH จำนวน 152,577 โทเคนถูกขโมยจาก TVL ของ LayerZero ซึ่งเมื่อคำนวณตามอัตราอ้างอิง 1.0696 rsETH ต่อ 1 ETH ในขณะนั้น เทียบเท่ากับช่องว่างประมาณ 163,183 ETH
หลังจากนั้น Kelp ได้อายัดและกู้คืน rsETH ประมาณ 40,373 โทเคน คิดเป็นประมาณ 43,168 ETH; สภาความมั่นคง Arbitrum อายัด ETH จำนวน 30,766 โทเคนที่ผู้โจมตีถืออยู่; การชำระบัญชีตำแหน่งของผู้โจมตีใน Aave และ Compound คาดว่าจะกู้คืนได้สูงสุดประมาณ 12,323 WETH และ 1,845 WETH ตามลำดับ รวมสี่ส่วนประมาณ 87,955 ETH ทำให้ช่องว่างเดิมที่เกิน 160,000 ETH ลดลงเหลือประมาณ 75,000 ETH
คำถามที่เหลือคือ ใครจะมาเติมช่องว่างนี้?
Aave จ่ายไปเท่าไหร่? ยังต้องจ่ายคืนอีกเท่าไหร่?
ปลายเดือนเมษายน Aave DAO ร่วมกับ EtherFi, Lido, Ethena, Mantle และอื่นๆ ได้เปิดตัวแผนฟื้นฟูที่ชื่อ DeFi United
แผนดังกล่าวก่อให้เกิดโครงสร้างเงินทุนที่ค่อนข้างซับซ้อน ประการแรก ผู้มีส่วนร่วมในระบบนิเวศ เช่น EtherFi, Lido, Ethena, Ink, BGD, Stani (ผู้ก่อตั้ง Aave) รวมกันให้ ETH ประมาณ 14,570 โทเคน ซึ่งเป็นเงินบริจาคโดยไม่มีเงื่อนไขและไม่ต้องชำระคืนให้ Aave ส่วน Aave DAO เองได้นำ ETH จำนวน 25,000 โทเคนออกมาโดยตรง ซึ่งเป็นจุดที่ควรให้ความสนใจเป็นพิเศษ — แม้จะไม่ใช่เงินกู้หรือเงินที่ต้องชำระคืนในอนาคต แต่เป็นเงินที่ Aave นำออกจากคลัง DAO โดยตรงเพื่อชดเชยการสูญเสีย กล่าวอีกนัยหนึ่ง ETH จำนวน 25,000 โทเคนนี้ได้หายไปจากงบดุลของ Aave อย่างแท้จริงแล้ว
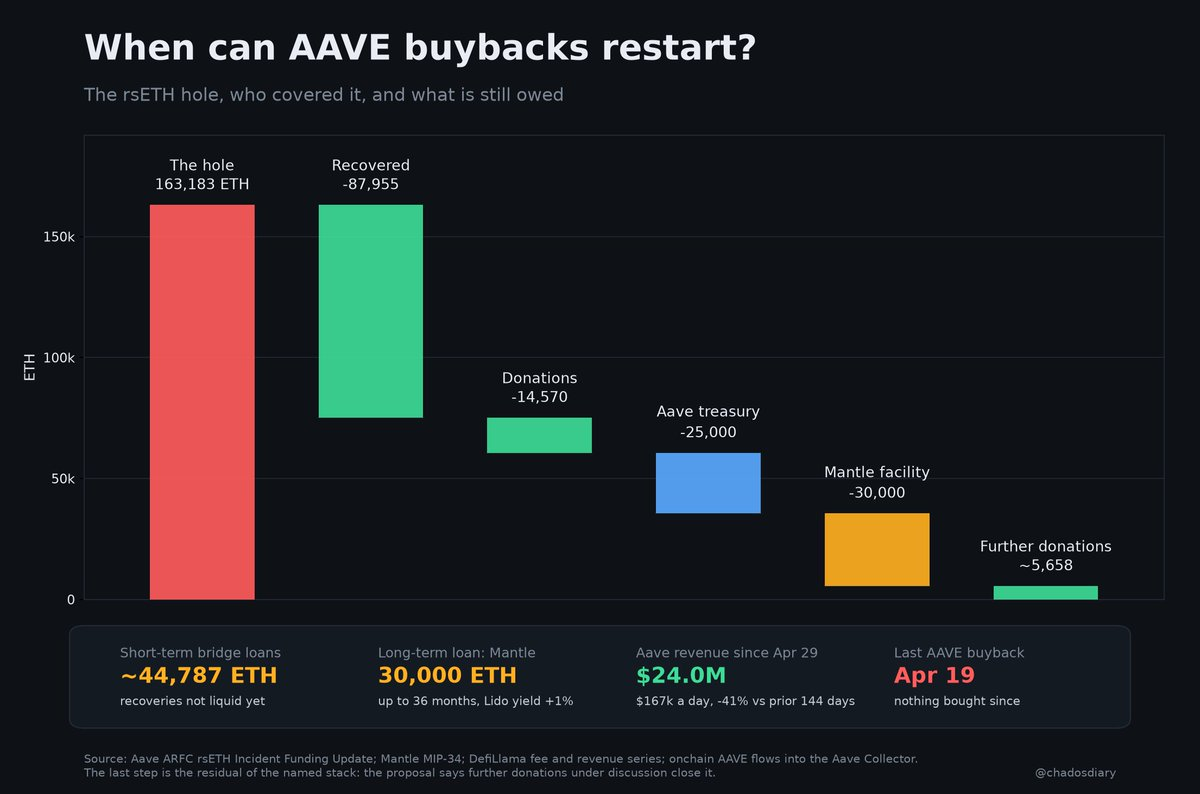
ส่วนที่เหลือแก้ไขด้วยการกู้ยืม เงินกู้ก้อนใหญ่ที่สุดมาจาก Mantle ขนาดสูงสุด 30,000 ETH ตามแผนที่เกี่ยวข้อง Mantle ให้วงเงินสินเชื่อสูงสุด 36 เดือน อัตราดอกเบี้ยเท่ากับผลตอบแทนการ stake ของ Lido บวก 1%
นอกจากนี้ เพื่อให้สินทรัพย์ที่ถูกอายัดหรือรอการชำระบัญชีเข้าสู่กระบวนการฟื้นฟูได้ก่อน Aave ยังต้องการเงินกู้สะพานระยะสั้นประมาณ 44,787 ETH
เมื่อเป็นเช่นนี้ บัญชีก็ค่อนข้างชัดเจน ช่องว่างประมาณ 75,200 ETH เงินทุนที่ใช้เติมช่องว่างประกอบด้วยเงินบริจาค 14,570 ETH เงินจากคลัง Aave 25,000 ETH เงินกู้ระยะยาวจาก Mantle สูงสุด 30,000 ETH และเงินกู้สะพานระยะสั้นประมาณ 44,787 ETH — เมื่อมองเผินๆ ตัวเลขเหล่านี้รวมกันแล้วเกินช่องว่างเดิม แต่เหตุผลคือเงินทุนส่วนหนึ่งใช้เพียงชั่วคราวเพื่อการจ่ายล่วงหน้า
เมื่อตัดเงินกู้สะพานระยะสั้นออกแล้ว ผลกระทบโดยตรงที่สุดต่องบดุลของ Aave จากเหตุการณ์นั้นคือ ETH จำนวน 25,000 โทเคนที่จ่ายออกไปแล้ว และเงินกู้ระยะยาว 30,000 ETH จาก Mantle ที่จะสร้างแรงกดดันต่อกระแสเงินสดในอนาคต
ด้วยรายได้ปัจจุบัน ต้องใช้เวลานานแค่ไหนในการชำระคืน?
แล้วสิ่งนี้เกี่ยวข้องกับการเริ่มซื้อคืน AAVE อย่างไร? คำตอบอยู่ในรายได้ของ Aave
Chado ได้ทำการวิเคราะห์ข้อมูลในช่วง 144 วันหลังเกิดเหตุการณ์ ตั้งแต่วันที่ 29 เมษายนจนถึงเวลาที่เผยแพร่งานวิจัย ค่าธรรมเนียมรวมที่โปรโตคอล Aave สร้างขึ้นอยู่ที่ประมาณ 181.2 ล้านดอลลาร์ แต่รายได้คงเหลือที่ Aave DAO เก็บไว้จริงเพียงประมาณ 24 ล้านดอลลาร์ เฉลี่ยประมาณ 167,000 ดอลลาร์ต่อวัน
ที่น่าสังเกตยิ่งกว่าคือ ระดับรายได้ปัจจุบันของ Aave ลดลงอย่างชัดเจนเมื่อเทียบกับก่อนเกิดเหตุการณ์ ในช่วง 144 วันก่อนหน้าที่มีความยาวเท่ากัน รายได้คงเหลือที่ Aave DAO เก็บไว้ประมาณ 40.5 ล้านดอลลาร์ นั่นหมายความว่ารายได้ 144 วันหลังเหตุการณ์ลดลงประมาณ 41% เมื่อเทียบกับช่วงก่อนหน้า
มาดูเงินกู้ระยะยาวจาก Mantle กัน หากคำนวณตามขนาดสูงสุด 30,000 ETH และราคา ETH ประมาณ 2,639 ดอลลาร์ ณ เวลาที่ Chado วิเคราะห์ เงินกู้นี้คิดเป็นประมาณ 79 ล้านดอลลาร์
หากคำนวณง่ายๆ ตามอัตรารายได้ 144 วันที่ผ่านมา Aave สามารถเก็บรายได้คงเหลือประมาณ 167,000 ดอลลาร์ต่อวัน การชำระคืน 79 ล้านดอลลาร์จะใช้เวลาประมาณ 473 วัน หรือมากกว่าหนึ่งปีสามเดือน
แน่นอนว่านี่ไม่ได้หมายความว่า Aave ต้องใช้รายได้ทั้งหมด 473 วันข้างหน้าเพื่อชำระคืน Mantle หรือการซื้อคืนต้องรอถึง 473 วันจึงจะกลับมาได้ นี่เป็นการทดสอบความเครียดแบบคงที่ที่ค่อนข้างสุดขั้ว — สมมติว่ารายได้ในอนาคตยังคงอยู่ที่ระดับปัจจุบัน และ DAO ใช้รายได้คงเหลือทั้งหมดเพื่อชำระคืนเงินกู้ระยะยาว 30,000 ETH นี้ ในทางทฤษฎีจะใช้เวลาประมาณ 473 วันในการชำระคืนทั้งหมด
อันที่จริง Chado เคยทำการคำนวณแบบเดียวกันเมื่อเดือนเมษายนปีนี้ ตอนนั้นรายได้รายวันของ Aave DAO อยู่ที่ประมาณ 266,000 ดอลลาร์ คาดว่าจะชำระคืนเงินกู้ขนาดเดียวกันได้ในประมาณ 10 เดือน แต่ตอนนี้เมื่อรายได้ลดลง วงจรการชำระหนี้ก็ยืดออกไปเป็นประมาณ 15.6 เดือน
นี่จึงอธิบายได้ว่าทำไมการซื้อคืนถึงยังไม่กลับมา: Aave ไม่ได้ไม่มีรายได้ แต่รายได้ยากที่จะไหลไปยัง AAVE เป็นลำดับแรกก่อนที่งบดุลจะได้รับการฟื้นฟู
การเริ่มซื้อคืนใหม่ ไม่ง่ายอย่างนั้น
ดังนั้น ปัญหาที่แท้จริงที่ AAVE เผชิญอยู่ในขณะนี้คือ รายได้ที่โปรโตคอลจับได้จะกลับมาเป็น "กระแสเงินสดอิสระ" ได้เมื่อใด และส่งต่อไปยังระดับโทเคน
หลังจากเหตุการณ์ rsETH Aave ได้ใช้เงินคลัง 25,000 ETH เพื่อเติมช่องว่างบางส่วน และยังแบกรับเงินกู้ระยะยาวสูงสุด 30,000 ETH ตราบใดที่บัญชีนี้ยังไม่ถูกจัดการให้เรียบร้อย Aave DAO ก็ยากที่จะจัดสรรรายได้ของโปรโตคอลให้กับผู้ถือ AAVE อย่างต่อเนื่องเหมือนเช่นเคย
นั่นหมายความว่า การกลับมาของ "ตลาดกระทิง" รอบถัดไปของ AAVE นอกจากจะขึ้นอยู่กับตลาด DeFi เองแล้ว ยังขึ้นอยู่กับตัวแปรสองตัว — รายได้ของโปรโตคอลจะเติบโตได้อีกครั้งหรือไม่ และงบแสดงฐานะการเงินจะฟื้นตัวได้ทีละน้อยหรือไม่
ท้ายที่สุดแล้ว เฉพาะเมื่อเงินที่โปรโตคอลหาได้ไม่ต้องถูกใช้เพื่ออุดหลุมเป็นลำดับแรก ตรรกะการสร้างรายได้ของ AAVE จึงจะกลับมาทำงานได้อย่างแท้จริง
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้