


มอร์แกน สแตนลีย์: การลงทุน AI เข้าสู่ช่วงชะลอตัว แต่มูลค่าชิปยังเพิ่มขึ้น
 Blockbeats
TL;DR
·มอร์แกน สแตนลีย์คาดการณ์ว่า งบลงทุนของบรรดาผู้ให้บริการคลาวด์รายใหญ่ทั่วโลกจะเข้าใกล้ 1.6 ล้านล้านดอลลาร์สหรัฐภายในปี 2028 แต่อัตราการเติบโตเมื่อเทียบรายปีอาจชะลอลงเหลือประมาณ 12%
·แต่เซมิคอนดักเตอร์ AI จะไม่ชะลอตัวพร้อมกันกับงบลงทุนโดยรวม: กำลังการผลิตบรรจุภัณฑ์ขั้นสูงแบบ 2.5D ทั่วโลกในปี 2028 ยังมีแนวโน้มเติบโตประมาณ 50% เมื่อเทียบรายปี
·ภายในปี 2030 มอร์แกน สแตนลีย์คาดว่าตลาดเซมิคอนดักเตอร์ทั่วโลกอาจมีมูลค่าสูงถึง 1.5 ล้านล้านดอลลาร์สหรัฐ โดย TAM ของเซมิคอนดักเตอร์ AI อยู่ที่ประมาณ 7.53 แสนล้านดอลลาร์สหรัฐ เกือบครึ่งหนึ่งของอุตสาหกรรมทั้งหมด
·การเติบโตในระยะต่อไปไม่ได้มาจาก NVIDIA GPU เพียงอย่างเดียว ASIC แบบกำหนดเอง เช่น Google TPU และ AWS Trainium กำลังขยายตัวอย่างรวดเร็ว การเติบโตเริ่มแพร่กระจายไปยังกระบวนการผลิตขั้นสูง บรรจุภัณฑ์ การทดสอบ และหน่วยความจำ
·ความต้องการ AI ในจีนกำลังขยายตัว แต่กำลังการผลิตชิปยังคงเป็นข้อจำกัดสำคัญ แม้จะรวมกำลังการผลิตใหม่ของ CXMT แล้ว มอร์แกน สแตนลีย์คาดว่าช่องว่างระหว่างอุปสงค์และอุปทาน DRAM โดยรวมในปี 2026 และ 2027 จะยังอยู่ที่ประมาณ 17% และ 15% ตามลำดับ
งบลงทุนเริ่มชะลอตัว แต่เซมิคอนดักเตอร์ AI ไม่ได้ถึงจุดสูงสุดพร้อมกัน
ในช่วงสองปีที่ผ่านมา วิธีที่ตรงไปตรงมาที่สุดที่ตลาดใช้ตัดสินความร้อนแรงของ AI คือการดูว่า Meta, Google, Microsoft และ Amazon ยังเต็มใจที่จะเพิ่มงบลงทุนต่อไปหรือไม่
ในปี 2026 ตัวชี้วัดนี้ยังคงแข็งแกร่งมาก สถิติจากมอร์แกน สแตนลีย์แสดงให้เห็นว่า งบลงทุนของ Amazon, Google, Microsoft และ Meta ในไตรมาสที่สองเติบโตขึ้น 87% เมื่อเทียบรายปี ขณะเดียวกัน อัตราส่วน Capex ต่อ EBITDA ก็เพิ่มขึ้นเป็นมากกว่า 70%
แต่อัตราการเติบโตที่สูงเช่นนี้ย่อมไม่สามารถดำเนินต่อไปได้ตลอดไป
ดังนั้น รายงานวิจัยฉบับนี้จึงขยายมุมมองไปถึงปี 2028 มอร์แกน สแตนลีย์คาดว่า งบลงทุนของบริษัทผู้ให้บริการคลาวด์ที่จดทะเบียนในตลาดหลักทรัพย์ 14 อันดับแรกของโลกจะเข้าใกล้ 1.6 ล้านล้านดอลลาร์สหรัฐ แต่อัตราการเติบโตโดยรวมเมื่อเทียบรายปีอาจลดลงเหลือประมาณ 12%
เมื่อมองตัวเลขนี้เพียงอย่างเดียว อาจสรุปได้ง่าย ๆ ว่า "วงจรการลงทุน AI เริ่มเย็นลง" แต่รายงานวิจัยได้ให้ข้อมูลอีกชุดหนึ่งทันที: กำลังการผลิตบรรจุภัณฑ์ขั้นสูงแบบ 2.5D ทั่วโลกในปี 2028 ยังมีแนวโน้มเติบโตประมาณ 50% เมื่อเทียบรายปี
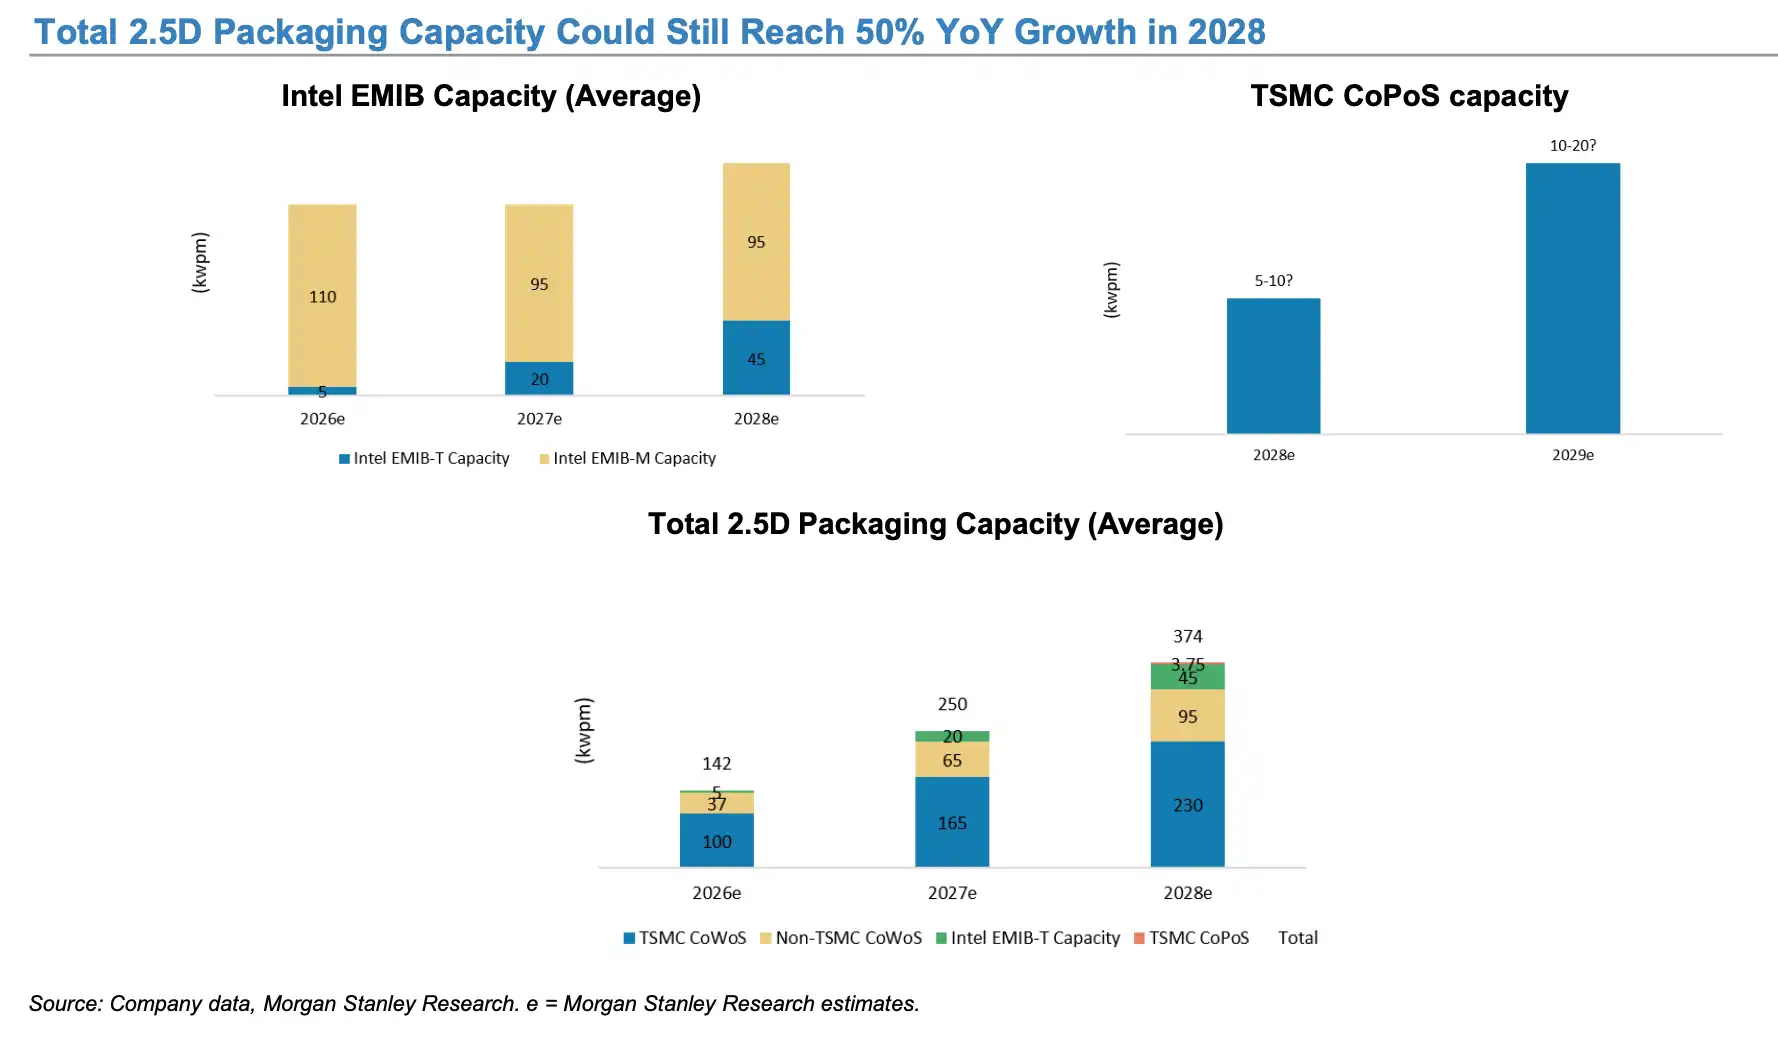
มอร์แกน สแตนลีย์คาดว่า กำลังการผลิตบรรจุภัณฑ์ขั้นสูงแบบ 2.5D ทั่วโลกในปี 2028 ยังมีแนวโน้มเติบโตประมาณ 50% เมื่อเทียบรายปี
นี่คือจุดที่น่าสนใจที่สุดของรายงานทั้งฉบับ
การชะลอตัวของงบลงทุนโดยรวมของผู้ให้บริการคลาวด์ ไม่ได้หมายความว่าเซมิคอนดักเตอร์ AI จะถึงจุดสูงสุดพร้อมกัน
ในช่วงไม่กี่ปีที่ผ่านมา การเติบโตของชิป AI อาศัยการขยายตัวของงบลงทุนโดยรวมเป็นหลัก: ยิ่งสร้างศูนย์ข้อมูลมากเท่าไร ก็ยิ่งซื้อ GPU มากขึ้นเท่านั้น
แต่เมื่อเข้าสู่ระยะต่อไป แม้ว่าอัตราการเติบโตของงบลงทุนของผู้ให้บริการคลาวด์จะลดลงจาก 50% หรือ 80% เหลือ 10%-20% ตราบใดที่สัดส่วนของ AI ในงบลงทุนโดยรวมยังคงเพิ่มขึ้น GPU, ASIC, HBM, กระบวนการผลิตขั้นสูง และบรรจุภัณฑ์ขั้นสูงก็ยังสามารถเติบโตได้เร็วกว่างบลงทุนโดยรวม
กล่าวอีกนัยหนึ่ง ตลาดกำลังเปลี่ยนจาก "เรื่องราวของปริมาณรวม" ไปสู่ "เรื่องราวของโครงสร้าง"
การคาดการณ์ขนาดตลาดในระยะยาวของมอร์แกน สแตนลีย์ก็สะท้อนถึงประเด็นนี้เช่นกัน รายงานคาดว่า ภายในปี 2030 อุตสาหกรรมเซมิคอนดักเตอร์ทั่วโลกอาจมีมูลค่าสูงถึงประมาณ 1.5 ล้านล้านดอลลาร์สหรัฐ โดย TAM ของเซมิคอนดักเตอร์ AI อยู่ที่ประมาณ 7.53 แสนล้านดอลลาร์สหรัฐ เกือบครึ่งหนึ่งของตลาดทั้งหมด ในสถานการณ์เชิงบวกที่ขับเคลื่อนโดยห่วงโซ่อุปทาน รายงานคาดว่าตลาดเซมิคอนดักเตอร์ AI บนคลาวด์ในปี 2026 อาจสูงถึง 4.85 แสนล้านดอลลาร์สหรัฐ ทั้งนี้ ต้องทราบว่า 4.85 แสนล้านดอลลาร์สหรัฐเป็นกรณีเชิงบวก (bull case) ที่ระบุไว้อย่างชัดเจนในรายงาน ไม่ใช่การคาดการณ์พื้นฐาน
ในขณะเดียวกัน ความแตกต่างระหว่างเซมิคอนดักเตอร์ AI และที่ไม่ใช่ AI ก็กำลังเพิ่มมากขึ้น
รายงานคาดว่า หากไม่นับรวมรายได้จากหน่วยความจำและ NVIDIA AI GPU การเติบโตของเซมิคอนดักเตอร์ที่ไม่ใช่ AI ในปี 2026 อาจลดลง นั่นหมายความว่า วงจรขาขึ้นรอบนี้ไม่สามารถใช้กรอบความคิดเดิม ๆ เรื่อง "การฟื้นตัวของอุตสาหกรรมเซมิคอนดักเตอร์โดยรวม" ได้อีกต่อไป
สิ่งที่เติบโตสูงอย่างแท้จริง คือห่วงโซ่อุตสาหกรรมอิสระที่ AI ดูดซับทรัพยากรเวเฟอร์ หน่วยความจำ บรรจุภัณฑ์ขั้นสูง และการทดสอบอย่างต่อเนื่อง
ตรรกะการเติบโตกำลังเปลี่ยนจาก "ซื้อ GPU มากขึ้น" ไปสู่มูลค่า AI ที่สูงขึ้น
หากหัวใจของการลงทุน AI ในระยะแรกคือ "ซื้อ GPU มากขึ้น" คำถามที่สำคัญกว่าในระยะที่สองก็คือ: เซิร์ฟเวอร์ AI แต่ละเครื่องต้องใช้เซมิคอนดักเตอร์ที่แพงและซับซ้อนมากขึ้นเท่าใด
TSMC คือตัวอย่างที่ตรงไปตรงมาที่สุด
มอร์แกน สแตนลีย์คาดว่า สัดส่วนรายได้จากเซมิคอนดักเตอร์ AI ของ TSMC ในปี 2026 อาจเกิน 30% แล้ว ในขณะเดียวกัน กำลังการผลิตตระกูล N2 ของ TSMC คาดว่าจะมีอัตราการเติบโตแบบทบต้นประมาณ 70% ระหว่างปี 2026 ถึง 2028 กำลังการผลิต N3 ยังคงเพิ่มขึ้น ส่วน N5 อาจเริ่มลดลงตั้งแต่ปี 2027
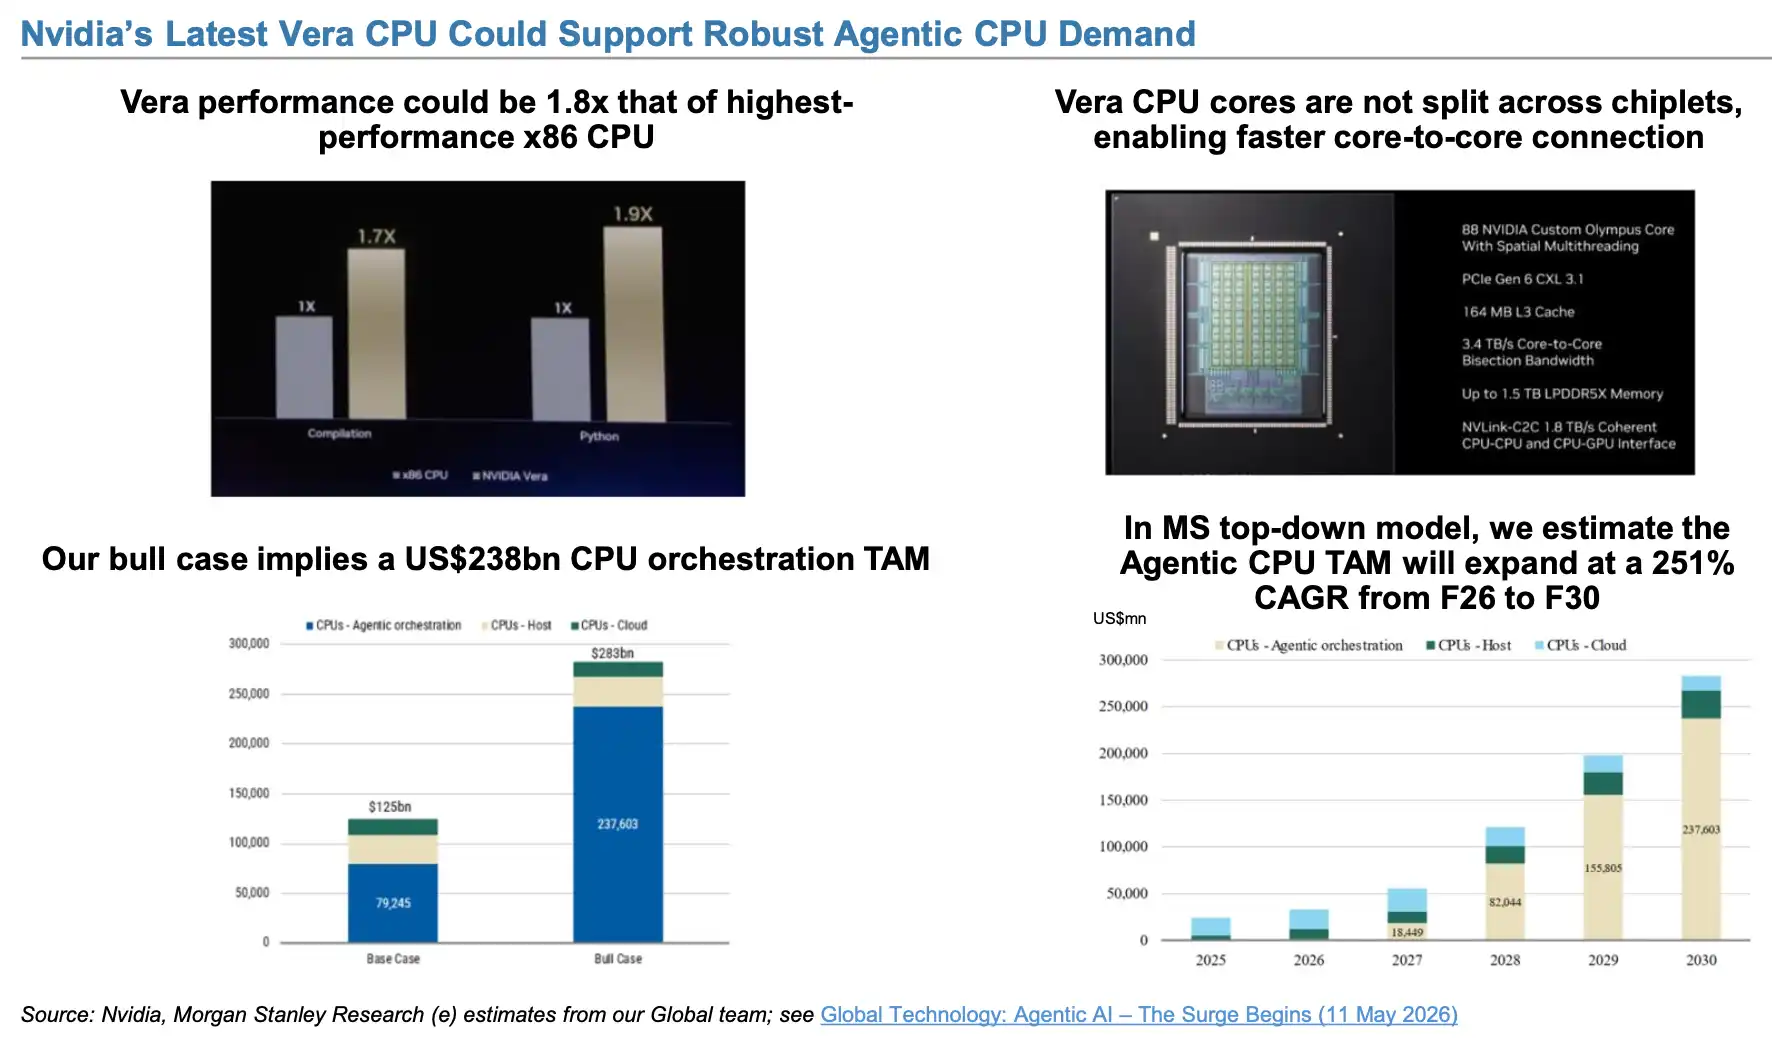
สัดส่วนรายได้จากเซมิคอนดักเตอร์ AI ของ TSMC เพิ่มขึ้นอย่างต่อเนื่อง และอาจเกิน 30% แล้วในปี 2026
ตรรกะเบื้องหลังไม่ซับซ้อน
ชิป AI ไม่เพียงแต่มีจำนวนเพิ่มขึ้น แต่ชิปแต่ละตัวก็ "แพงขึ้น" อย่างต่อเนื่องด้วย การเปลี่ยนจาก 5nm ไปเป็น 3nm และ 2nm จากบรรจุภัณฑ์ทั่วไปไปเป็น CoWoS และ SoIC รวมถึงการเพิ่ม HBM มากขึ้น ทำให้ตัวเร่งความเร็ว AI แต่ละรุ่นเพิ่มมูลค่าของเวเฟอร์ บรรจุภัณฑ์ และหน่วยความจำต่อชิปหนึ่งตัว
ดังนั้น แม้ว่าอัตราการเติบโตของจำนวนเซิร์ฟเวอร์จะค่อย ๆ ชะลอลงในอนาคต มูลค่าเซมิคอนดักเตอร์ต่อเครื่องก็ยังมีแนวโน้มเพิ่มขึ้นอย่างต่อเนื่อง นี่คือเหตุผลที่อัตราการเติบโตของบรรจุภัณฑ์ขั้นสูงสูงกว่างบลงทุนโดยรวมมาก
ในขณะเดียวกัน แหล่งที่มาของการเติบโตของชิป AI ก็เริ่มกระจายจาก NVIDIA ไปสู่ ASIC แบบกำหนดเอง
มอร์แกน สแตนลีย์มองว่า แม้ NVIDIA จะยังคงเปิดตัว GPU ที่มีประสิทธิภาพสูงขึ้นอย่างต่อเนื่อง แต่ผู้ให้บริการคลาวด์รายใหญ่ก็ยังต้องการชิปที่ออกแบบเอง Google มี TPU, Amazon มี Trainium และบริษัทอย่าง Meta ก็กำลังพัฒนาโครงการ ASIC ของตนเองเช่นกัน
เมื่อผู้ให้บริการคลาวด์รายหนึ่งมีความต้องการด้านการประมวลผลมากพอ การพัฒนา ASIC เองจะช่วยปรับต้นทุน ประสิทธิภาพ และการใช้พลังงานให้เหมาะสมกับเวิร์กโหลดเฉพาะ ขณะเดียวกันก็ลดการพึ่งพาผู้ผลิต GPU รายเดียว
ดังนั้น ตลาดชิป AI ในอนาคตจึงไม่จำเป็นต้องเป็น "ใครจะมารับช่วงต่อเมื่อการเติบโตของ NVIDIA สิ้นสุดลง" แต่มีแนวโน้มมากกว่าที่ GPU จะยังคงเติบโตต่อไป ขณะที่ ASIC กลายเป็นเส้นโค้งการเติบโตเส้นที่สอง
มอร์แกน สแตนลีย์คาดว่า รายได้ของ Alchip จาก AWS Trainium อาจเพิ่มขึ้นจากประมาณ 1.8 พันล้านดอลลาร์สหรัฐในปี 2026 เป็น 2.8 พันล้านดอลลาร์สหรัฐในปี 2027 และแตะ 8 พันล้านดอลลาร์สหรัฐในปี 2028 ซึ่ง ณ เวลานั้น รายได้จาก Trainium อาจคิดเป็นประมาณ 82% ของรายได้รวมของ Alchip
การคาดการณ์สำหรับ Google TPU นั้นก้าวร้าวยิ่งกว่า
รายงานคาดว่า ภายใต้แบบจำลองของบริษัท รายได้ที่เกี่ยวข้องกับ TPU ของ MediaTek อาจเพิ่มขึ้นจาก 1.35 หมื่นล้านดอลลาร์สหรัฐในปี 2027 เป็น 4.35 หมื่นล้านดอลลาร์สหรัฐในปี 2028 และแตะ 7 หมื่นล้านดอลลาร์สหรัฐในปี 2029 โดยในปี 2028 รายได้จาก TPU อาจคิดเป็นประมาณ 65% ของรายได้รวมของ MediaTek แล้ว
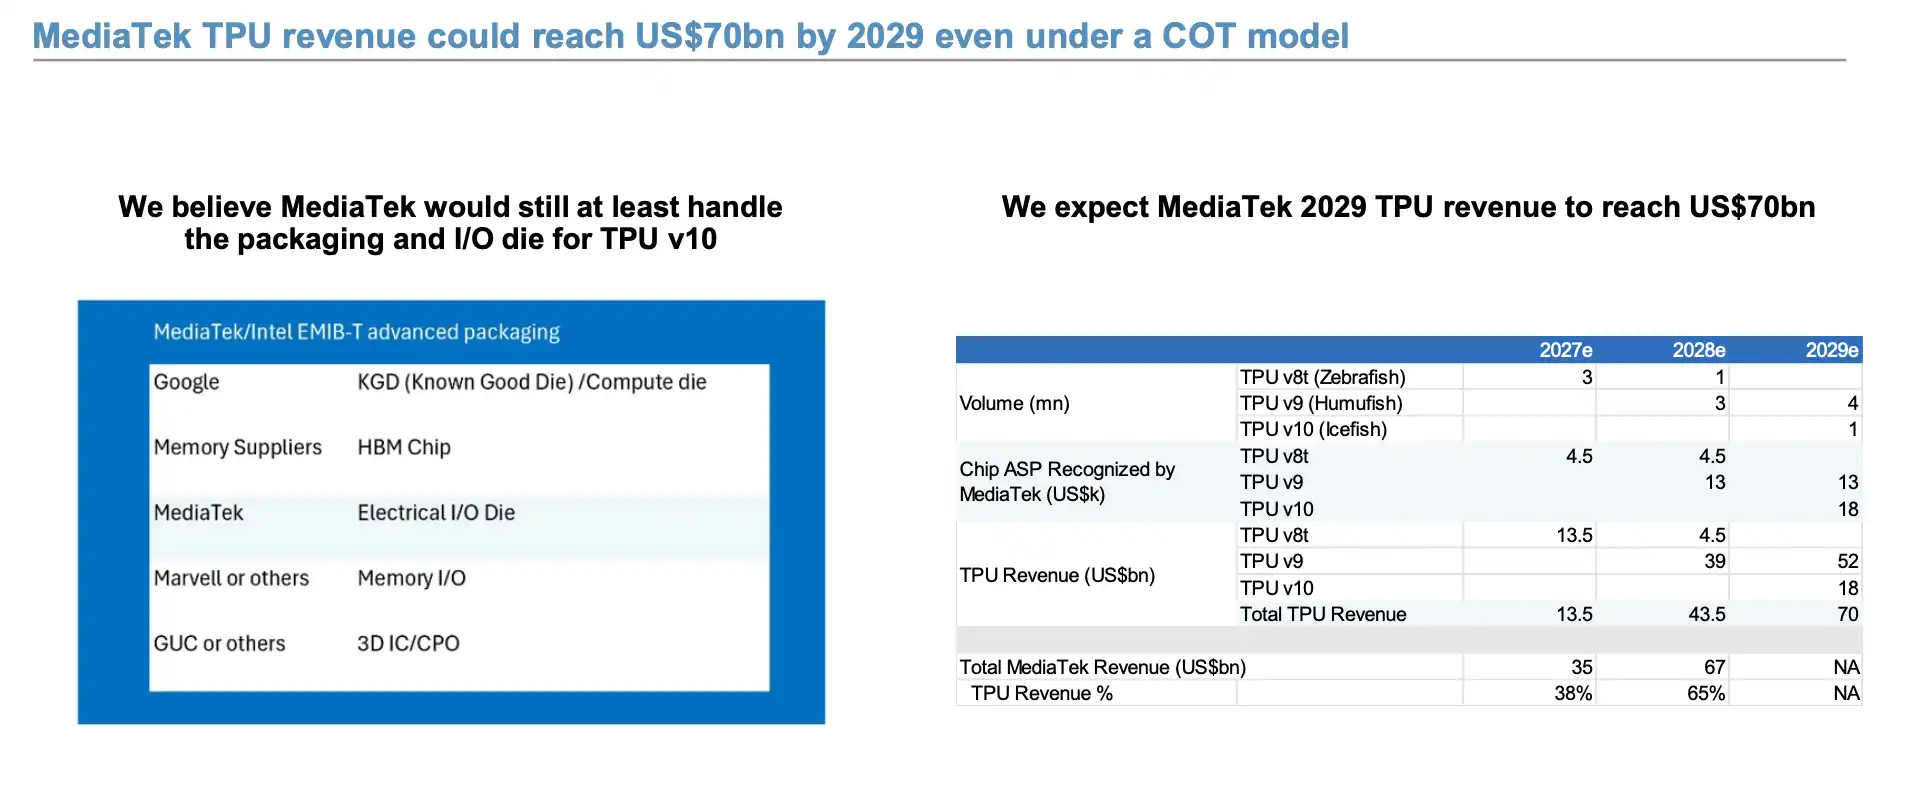
มอร์แกน สแตนลีย์คาดว่าโครงการ ASIC ที่พัฒนาเองโดยผู้ให้บริการคลาวด์จะเพิ่มขึ้นอย่างต่อเนื่อง ชิปแบบกำหนดเอง เช่น Google TPU กำลังเข้าสู่ช่วงขยายปริมาณอย่างรวดเร็ว
ตัวเลขเหล่านี้ล้วนเป็นแบบจำลองระยะยาว การบรรลุผลจริงยังขึ้นอยู่กับการผลิตชิปจำนวนมาก อัตราผลผลิต การจัดซื้อของลูกค้า และงบลงทุนของผู้ให้บริการคลาวด์เอง แต่ทิศทางชัดเจนมาก: การเติบโตของห่วงโซ่อุตสาหกรรม AI กำลังขยายจากการจัดส่ง GPU เพียงอย่างเดียว ไปสู่ ASIC กระบวนการผลิตขั้นสูง บรรจุภัณฑ์ขั้นสูง แผ่นรอง ABF และการทดสอบชิป
รายงานยังชี้ให้เห็นเป็นพิเศษว่า ศักยภาพในการขยายปริมาณของ Google TPU ในอนาคตอาจถูกจำกัดด้วยอุปทานแผ่นรอง ABF ดังนั้น ในการตัดสินวงจร AI "ขาย GPU ได้เท่าไร" ยังคงสำคัญ แต่ไม่ใช่ทั้งหมดอีกต่อไป
ความต้องการ AI ในจีนกำลังมา แต่คอขวดที่แท้จริงคือกำลังการผลิต
ตลาดจีนแสดงให้เห็นการเปลี่ยนแปลงอีกรูปแบบหนึ่ง
ในอดีต เมื่อพูดถึงชิป AI ภายในประเทศ ตลาดมุ่งเน้นไปที่ "การทดแทนการนำเข้า" แต่มอร์แกน สแตนลีย์เน้นย้ำเรื่องการสร้างอุปสงค์มากกว่าในครั้งนี้
รายงานมองว่า DeepSeek แสดงให้เห็นความสามารถในการประมวลผล AI แบบอนุมานที่มีต้นทุนต่ำลง ซึ่งอาจกระตุ้นความต้องการด้านการอนุมานเพิ่มเติม ขณะเดียวกัน ความสามารถของห่วงโซ่อุปทานการผลิตเวเฟอร์ภายในประเทศของจีนในการผลิต AI GPU ก็กำลังดีขึ้นเช่นกัน
นั่นหมายความว่า ตรรกะของชิป AI จีนกำลังเปลี่ยนจาก "การทดแทนการนำเข้า" เพียงอย่างเดียว ไปสู่: ต้นทุนการอนุมานลดลง → แอปพลิเคชันเพิ่มขึ้น → ความต้องการพลังประมวลผลขยายตัว → ความต้องการชิปภายในประเทศเพิ่มขึ้น
ดังนั้น ในด้าน AI และอุปกรณ์เซมิคอนดักเตอร์ของจีน มอร์แกน สแตนลีย์จึงกล่าวถึง Iluvatar, Cambricon, Hygon, Naura Technology และ AMEC อย่างเป็นพิเศษ ส่วน SMIC ก็ถูกจัดอยู่ในกลุ่ม Overweight ในด้าน AI ด้วย
แต่อุปสงค์ไม่ใช่ข้อจำกัดที่ใหญ่ที่สุดในปัจจุบัน เมื่อสรุปคอขวดสำคัญของการพัฒนา AI ทั่วโลก รายงานระบุว่าปัญหาของสหรัฐฯ คือ Energy ส่วนของจีนคือ Chip Capacity กล่าวคือ ปริมาณชิป AI จีนที่สามารถผลิตได้จริงในท้ายที่สุด ขึ้นอยู่กับว่ากระบวนการผลิตขั้นสูง บรรจุภัณฑ์ขั้นสูง และหน่วยความจำสามารถปลดปล่อยกำลังการผลิตที่มีประสิทธิภาพออกมาได้มากเพียงใด
หน่วยความจำคือตัวอย่างที่ชัดเจนที่สุด
มอร์แกน สแตนลีย์คาดว่า ภายในปี 2028 กำลังการผลิต DRAM ทั่วโลกอาจสูงถึงประมาณ 3,374kwpm โดย CXMT อยู่ที่ประมาณ 500kwpm คิดเป็นประมาณ 15% ของทั่วโลก ระหว่างปี 2025 ถึง 2028 การจัดส่งบิตของ CXMT คาดว่าจะมีอัตราการเติบโตแบบทบต้นประมาณ 40%
ในขณะเดียวกัน CXMT ก็เริ่มเข้าสู่ตลาด HBM ด้วย
รายงานคาดว่า กำลังการผลิต HBM TSV ของบริษัทอาจเพิ่มขึ้นจาก 20kwpm ในปี 2026 เป็น 40kwpm ในปี 2027 และ 70kwpm ในปี 2028 เมื่อคำนวณตามการจัดส่งบิต CXMT อาจครองส่วนแบ่งตลาด HBM ทั่วโลกประมาณ 3.8% ในปี 2026 และประมาณ 4.4% ในปี 2027
แต่สิ่งนี้ไม่ได้เปลี่ยนภาพรวมของความตึงตัวของหน่วยความจำทั่วโลกในทันที
แม้จะรวมกำลังการผลิตใหม่ของ CXMT แล้ว แบบจำลองของมอร์แกน สแตนลีย์แสดงให้เห็นว่า ช่องว่างระหว่างอุปสงค์และอุปทาน DRAM โดยรวมทั่วโลกในปี 2026 อาจยังสูงถึง 17% และประมาณ 15% ในปี 2027 ตลาด HBM ก็ยังคงอยู่ในภาวะอุปสงค์มากกว่าอุปทาน
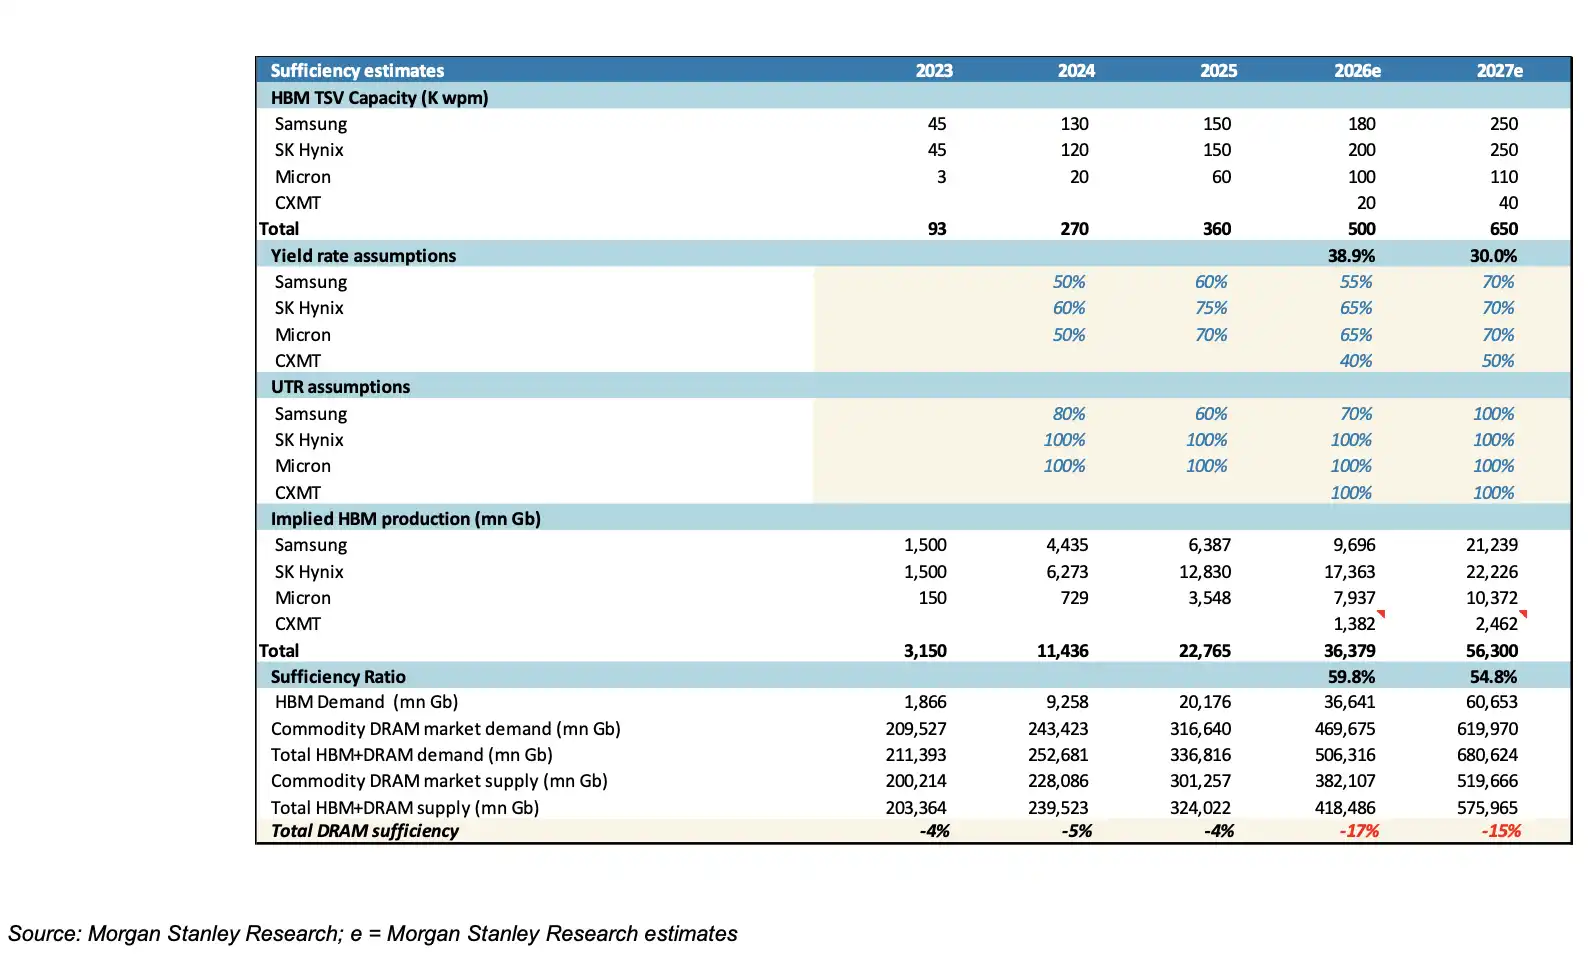
กำลังการผลิต DRAM และ HBM ของ CXMT ขยายตัวอย่างรวดเร็ว แต่มอร์แกน สแตนลีย์คาดว่าอุปทานหน่วยความจำทั่วโลกยังตามการเติบโตของความต้องการ AI ไม่ทัน
นี่คือหนึ่งในความแตกต่างที่ใหญ่ที่สุดระหว่างวงจรหน่วยความจำรอบนี้กับอดีต
ในอดีต DRAM และ NAND เป็นสินค้าวัฏจักรแบบ PC และสมาร์ทโฟนทั่วไป: อุปสงค์เพิ่มขึ้น ราคาสูงขึ้น ผู้ผลิตขยายกำลังการผลิต แล้วอุปทานก็ล้นตลาด แต่ในเซิร์ฟเวอร์ AI นั้น HBM, DRAM สำหรับเซิร์ฟเวอร์ และหน่วยความจำประสิทธิภาพสูงกำลังกลายเป็นสินทรัพย์คอขวดด้านโครงสร้างพื้นฐานมากขึ้นเรื่อย ๆ พวกมันไม่ใช่แค่ชิ้นส่วนประกอบข้าง GPU อีกต่อไป แต่เริ่มกำหนดโดยตรงว่าเซิร์ฟเวอร์ AI เครื่องหนึ่งจะผลิตออกมาได้หรือไม่ และคลัสเตอร์พลังประมวลผลทั้งหมดจะขยายตัวตามแผนได้หรือไม่
ในท้ายที่สุด สิ่งที่รายงานวิจัย 61 หน้านี้ต้องการสื่อจริง ๆ ไม่ใช่แค่ "AI จะยังคงเติบโตต่อไป" อย่างง่าย ๆ หากจะกล่าวให้แม่นยำกว่าคือ: เซมิคอนดักเตอร์ AI กำลังเปลี่ยนจากระยะแรกที่พึ่งพาการเติบโตอย่างรวดเร็วของงบลงทุนของผู้ให้บริการคลาวด์ ไปสู่ระยะที่สองที่อาศัยการเพิ่มขึ้นของสัดส่วน AI และมูลค่าต่อเครื่องที่สูงขึ้น
ดังนั้น ในอนาคต การตัดสินว่าวงจรฮาร์ดแวร์ AI ใกล้ถึงจุดเปลี่ยนจริงหรือไม่ การดูแค่อัตราการเติบโตของงบลงทุนของ Meta, Google, Microsoft และ Amazon นั้นไม่เพียงพออีกต่อไป
สิ่งที่ควรจับตามองมากกว่าคือ สัดส่วนงบลงทุน AI กำลังการผลิต CoWoS/EMIB อุปสงค์และอุปทาน HBM อัตราการใช้กำลังการผลิต 2nm และจังหวะการจัดส่งจริงของ ASIC เช่น Google TPU และ AWS Trainium
หากในอนาคตอัตราการเติบโตของงบลงทุนโดยรวมของผู้ให้บริการคลาวด์ลดลง แต่ตัวชี้วัดเหล่านี้ยังคงเติบโตสูง ความร้อนแรงของเซมิคอนดักเตอร์ AI ก็ไม่จำเป็นต้องถึงจุดสูงสุดพร้อมกับงบลงทุนโดยรวม ในทางตรงกันข้าม เฉพาะเมื่อตัวชี้วัดหลักเหล่านี้เริ่มอ่อนแอลงพร้อมกันเท่านั้น จึงจะเข้าใกล้สัญญาณการเปลี่ยนทิศทางที่แท้จริงของวงจรเซมิคอนดักเตอร์ AI
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้