


Доходность 30-летних казначейских облигаций может превысить 6% «в этом месяце», растут риски долговой ловушки
 wallstreetcn
Источник: Wallstreetcn
Краткое содержание: Распродажа казначейских облигаций США продолжается: доходность 10-летних и 30-летних бумаг взлетела до 5,34% и 5,7% соответственно, достигнув самых высоких уровней с 2002 года. Эрл Дэвис, глава отдела инструментов с фиксированной доходностью BMO Global Asset Management, заявил, что прорыв доходности 30-летних облигаций выше 6% «неизбежен» и может произойти уже в этом месяце. В этом случае США могут попасть в «долговую ловушку», при которой стоимость государственных заимствований превысит номинальный экономический рост. Тем временем индекс цен, уплаченных в сфере услуг ISM, подскочил до четырехлетнего максимума, вновь выведя инфляционные опасения на первый план.
Распродажа на рынке казначейских облигаций США продолжает распространяться, подталкивая долгосрочную доходность к самым высоким уровням более чем за два десятилетия. На фоне совпадения множества факторов давление на рынок облигаций становится все более серьезным.
В понедельник доходность 10-летних и 30-летних казначейских облигаций США выросла до 5,34% и 5,7% соответственно, что является самым высоким уровнем с 2002 года. Одновременно опубликованные в тот же день данные по сектору услуг США показали, что ценовое давление выросло до четырехлетнего максимума, что еще больше укрепило ожидания сохранения повышенной инфляции и возможного нового повышения ставки Федеральной резервной системой, создавая дополнительный встречный ветер для облигаций.
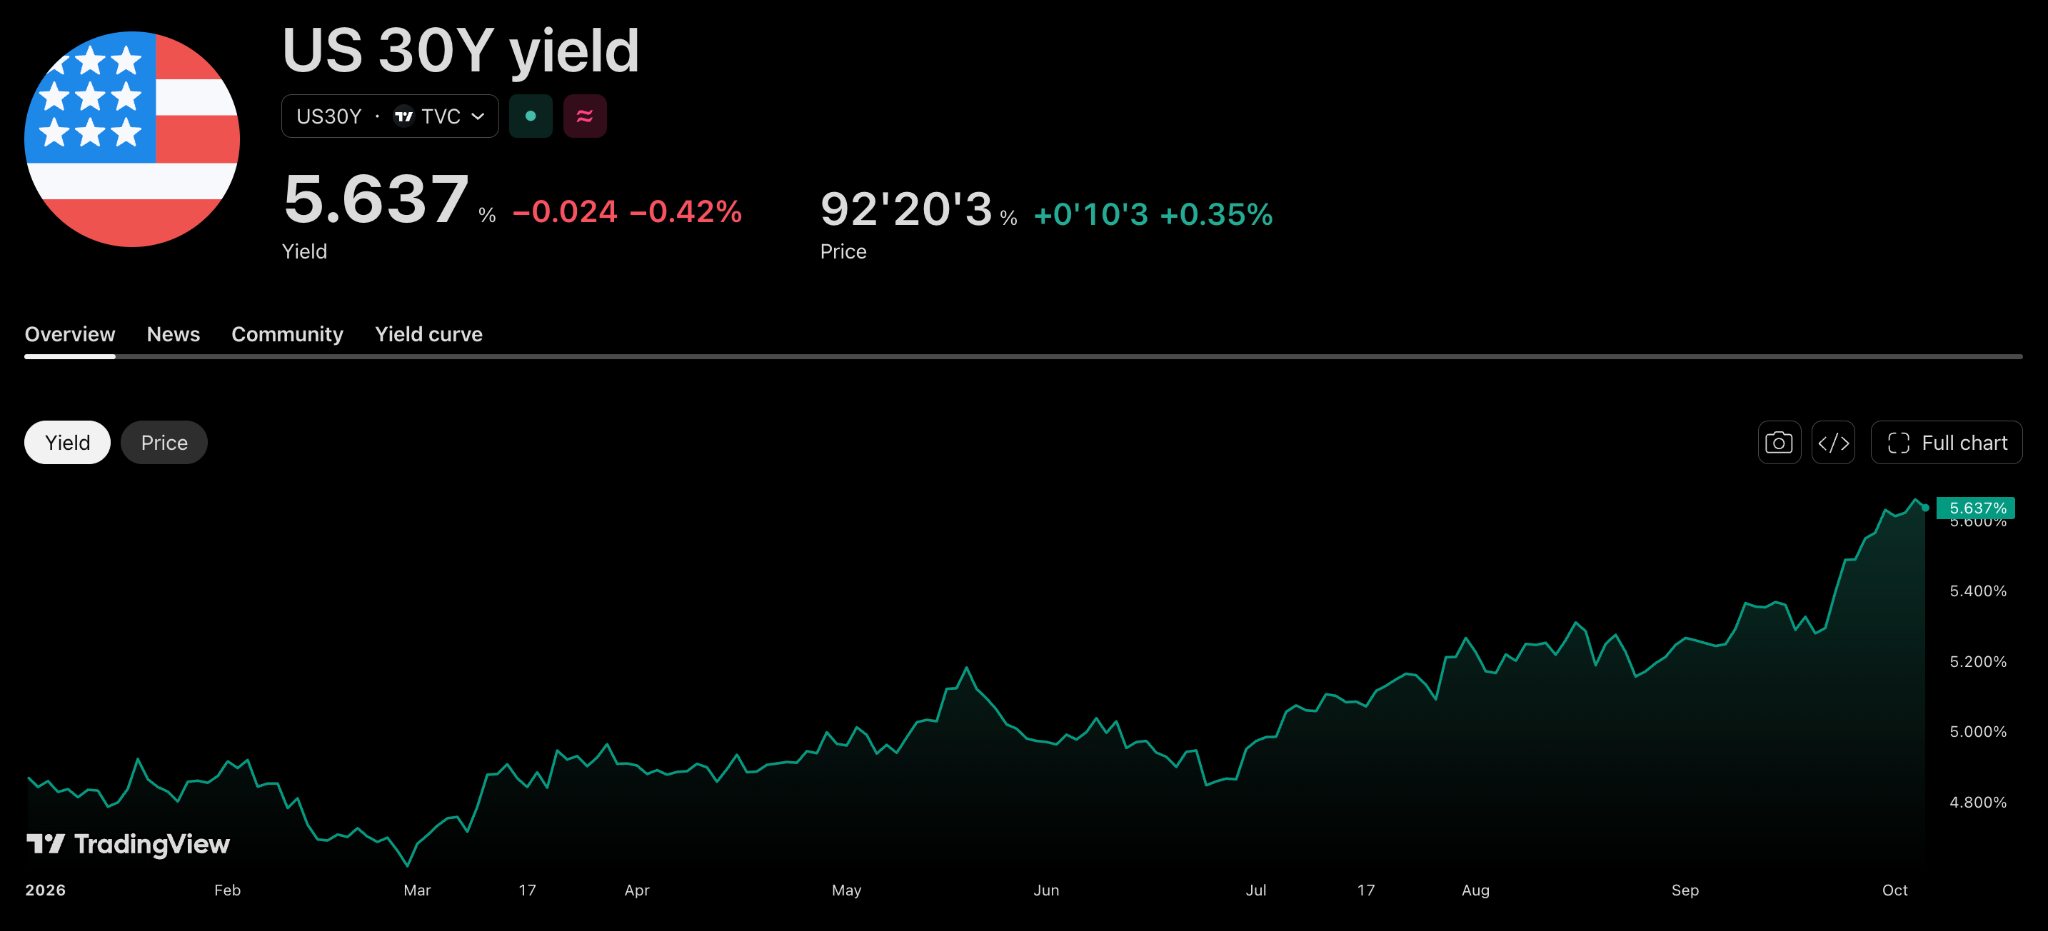
Эрл Дэвис, глава отдела инструментов с фиксированной доходностью BMO Global Asset Management, заявил в интервью Bloomberg Television, что движение доходности 30-летних казначейских облигаций выше 6% «неизбежно» и с высокой вероятностью произойдет в этом месяце. Он предупредил, что как только долгосрочная доходность превысит 6%, США могут столкнуться с риском «долговой ловушки», при которой стоимость государственных заимствований превысит номинальный экономический рост, создавая порочный круг.
В настоящее время рынки оценивают вероятность повышения ставки ФРС в октябре примерно в 25%, а повышение на 25 базисных пунктов к декабрю полностью заложено в котировки.
Кривая доходности смещается вверх по всей длине, при этом давление на дальний конец наиболее выражено
В понедельник казначейские облигации США подверглись очередному витку распродажи, при этом долгосрочные бумаги падали сильнее, чем краткосрочные. Доходность 10-летних и 30-летних облигаций выросла как минимум на 7 базисных пунктов до 5,34% и 5,7% соответственно, что является самым высоким уровнем с 2002 года. Доходность краткосрочных бумаг, включая 2-летние, выросла более умеренно — на 2–4 базисных пункта.
Доходность казначейских облигаций устойчиво растет с середины августа, при этом доходность 30-летних бумаг за этот период выросла почти на 50 базисных пунктов. Инвесторы сохраняют осторожность в отношении объявления пика доходности, поскольку экономика продолжает расширяться на фоне бума инвестиций в инфраструктуру искусственного интеллекта, а устойчивая инфляция поддерживает ожидания дальнейшего ужесточения политики ФРС.
На этой неделе также пройдут аукционы по размещению 10-летних и 30-летних казначейских облигаций, которые рассматриваются как важные тесты спроса инвесторов на долгосрочные бумаги. Цикл аукционов начнется во вторник с продажи 3-летних нот на сумму 58 миллиардов долларов.
Ценовое давление в сфере услуг достигло четырехлетнего максимума, возрождая инфляционные опасения
Опубликованные в понедельник данные Института управления поставками (ISM) по сектору услуг США за сентябрь показали, что, хотя темпы расширения немного замедлились, ценовое давление значительно усилилось.
Индекс деловой активности в сфере услуг ISM снизился на 0,5 процентного пункта по сравнению с предыдущим месяцем до 54,9, оставаясь выше порога 50, отделяющего рост от спада. Однако индекс уплаченных цен подскочил до 74, самого высокого уровня с июля 2022 года и выше рыночных ожиданий.
Стив Миллер, председатель комитета по деловым опросам в сфере услуг ISM, заявил, что тарифы и стоимость топлива были наиболее часто упоминаемыми источниками сбоев в цепочках поставок среди респондентов, при этом стоимость топлива упоминалась в два раза чаще, чем любой другой отдельный фактор. Ограничения в цепочках поставок также были одной из главных проблем, влияя как на сроки поставок, так и на затраты.
Стратег BMO Capital Markets Вейл Хартман написал в аналитической записке, что общий тон отчета «указывает на усиление инфляционного давления и сильный номинальный рост, подкрепляя основной медвежий аргумент для облигаций, который преобладал в течение последних нескольких недель».
6% может быть «неизбежным», что привлекает внимание к возможному вмешательству
Выступая в программе Bloomberg Television Surveillance, Эрл Дэвис изложил свой взгляд на траекторию долгосрочной доходности.
Он считает, что текущая волатильность на рынке облигаций создает самоусиливающийся цикл: внимание рынка все больше сосредотачивается на самих процентных ставках, и эта сосредоточенность может ускорить движение доходности 30-летних облигаций к 6%.
«Это дает нам очень высокую степень уверенности в том, что мы увидим 6%. Более того, я думаю, что существует высокая вероятность того, что это произойдет в этом месяце, в октябре», — сказал Дэвис.
Он также отметил, что распродажа облигаций является глобальным явлением, а не просто спецификой США.
По его мнению, два сценария могут обратить вспять текущую распродажу. Первый — полная победа демократов в обеих палатах Конгресса, что создаст разделенное правительство и сместит внимание рынка с инфляции обратно на рост. Второй — прямое вмешательство Казначейства на рынке облигаций после того, как доходность 30-летних бумаг превысит 6%.
Относительно того, как может выглядеть такое вмешательство, Дэвис был откровенен:
«Вы покупаете облигации. ФРС и Казначейство координируют покупки облигаций. Я думаю, нет никаких сомнений в том, что это количественное смягчение».
Дэвис также отметил, что опубликованный в прошлую пятницу отчет по занятости в несельскохозяйственном секторе США оказался слабее ожиданий и, теоретически, должен был снизить срочность дальнейшего повышения ставок. Тем не менее рынок облигаций продолжил распродажу, что укрепило его уверенность в том, что доходность остается на восходящей траектории.
Он предупредил, что если доходность 30-летних облигаций превысит 6%, США могут попасть в долговую ловушку, при которой стоимость государственных заимствований превысит номинальный экономический рост, запуская спираль роста расходов на обслуживание долга.
«Мы находимся в медвежьем тренде, а не на медвежьем рынке», — сказал Дэвис.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.