


Повышение ставок — не медвежий сигнал, а исторический максимум — не сигнал к продаже
 chaincatcher
Оригинальное название: История показывает, что инвесторам не стоит бояться повышения ставок ФРС или исторических максимумов
Автор оригинала: Фил Розен, Opening Bell Daily
Примечание редактора: 16 сентября Федеральная резервная система повысила целевой диапазон ставки по федеральным фондам на 25 базисных пунктов до 3,75%–4,00%, что стало важным шагом в возвращении текущего цикла политики к ужесточению. Через несколько дней американские технологические акции быстро отыграли потери, и 22 сентября композитный индекс Nasdaq достиг исторического максимума. Это создало, казалось бы, противоречивую комбинацию: денежно-кредитная политика ужесточается, а фондовый рынок одновременно обновляет исторические максимумы.
Самый очевидный вывод рынка: повышение ставок означает давление на оценки, а исторический максимум намекает на ограниченный потенциал роста. Однако Фил Розен из Opening Bell Daily предлагает другую точку зрения: ни повышение ставок, ни исторический максимум нельзя интерпретировать в отрыве от текущей экономической ситуации.
Он ссылается на исторические данные, показывающие, что с 1982 года средняя доходность индекса S&P 500 за 12 месяцев после повышения ставок ФРС фактически выше, чем после их снижения; а в более долгосрочной перспективе акции, купленные вблизи исторических максимумов, впоследствии показывали результаты не хуже, чем в другие торговые дни.
Эти данные не означают, что «повышение ставок полезно для американских акций», и не доказывают, что текущий рынок обязательно продолжит расти. Они действительно ставят под сомнение более простую торговую логику: одного лишь факта «ФРС повышает ставки» или «индекс достиг исторического максимума» недостаточно, чтобы считать рынок медвежьим. Нужно оценивать, почему ФРС повышает ставки именно сейчас и сохраняются ли прибыль и экономические условия, поддерживающие рост фондового рынка.
Ниже представлен перевод оригинала:
ФРС только что повысила ставки, а американские акции снова обновили исторический максимум.
16 сентября ФРС повысила целевой диапазон ставки по федеральным фондам на 25 базисных пунктов до 3,75%–4,00%. FOMC заявил, что экономическая активность в США продолжает расширяться «устойчивыми темпами», внутренние расходы остаются устойчивыми, капитальные инвестиции сильны, а инфляция по-прежнему находится на высоком уровне.
Менее чем через неделю американские технологические акции восстановили импульс. 22 сентября композитный индекс Nasdaq достиг исторического максимума. Reuters объяснил отскок несколькими факторами, включая укрепление технологических акций, возвращение интереса к сделкам с ИИ и снижение цен на нефть.
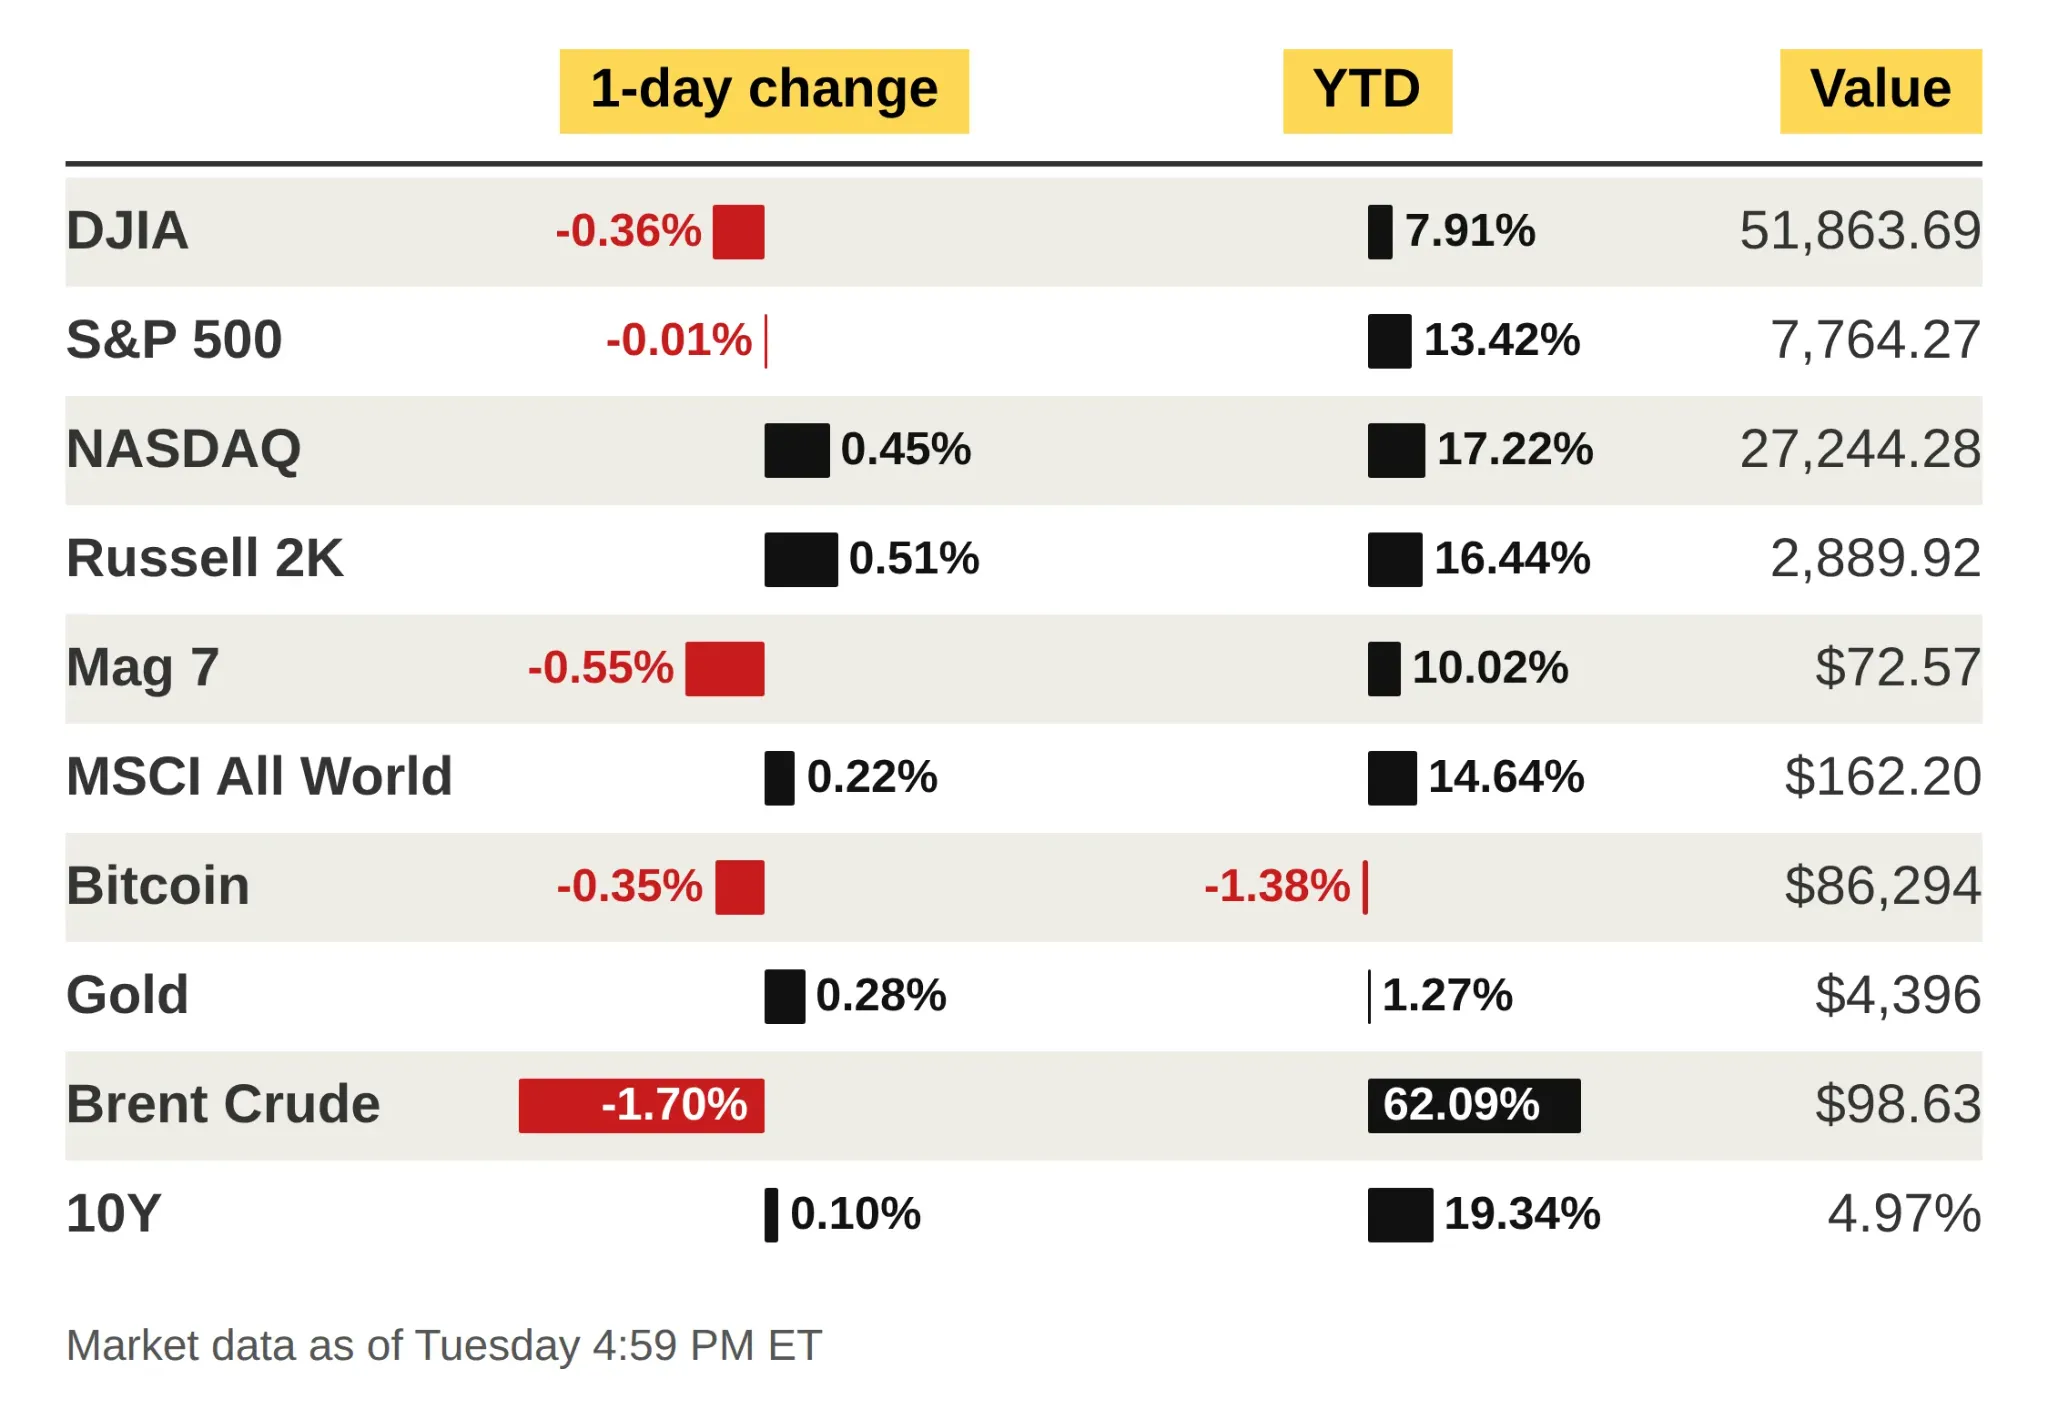
Динамика основных классов активов 22 сентября: Nasdaq вырос на 0,45% за день, рост с начала года составил 17,22%. Источник: Opening Bell Daily
На первый взгляд, «повышение ставок + исторический максимум» кажутся двумя тревожными сигналами: более высокие ставки могут сжимать оценки акций, а нахождение индекса на историческом максимуме может заставить инвесторов беспокоиться, что цены уже слишком высоки.
Однако исторические данные не поддерживают столь простой вывод.
Повышение ставок — не «кнопка медвежьего рынка»: после повышения средняя доходность выше
Opening Bell ссылается на данные, собранные главным рыночным стратегом Creative Planning Чарли Билелло, которые показывают, что с 1982 года средний рост индекса S&P 500 за 12 месяцев после повышения ставок ФРС составил 14,9%; а средний рост за 12 месяцев после снижения ставок — 11,2%.
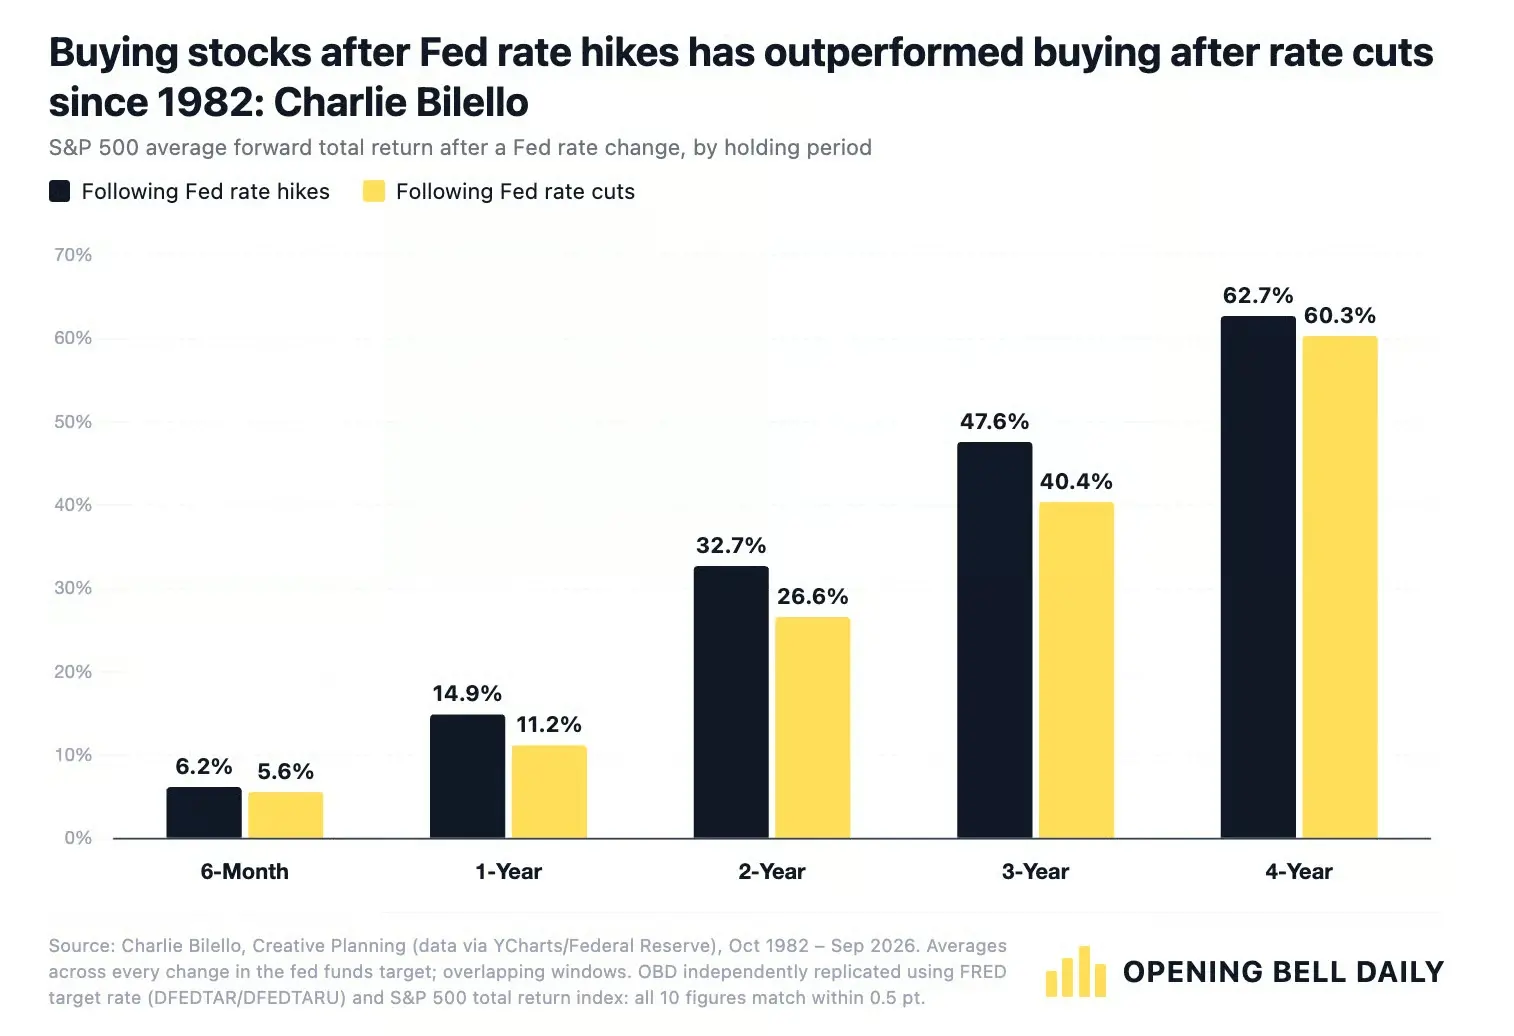
С 1982 года средняя будущая доходность индекса S&P 500 после повышения ставок ФРС выше, чем после их снижения: средняя годовая доходность составляет 14,9% и 11,2% соответственно.
Этот результат противоречит самой распространённой рыночной интуиции.
Согласно простой логике ценообразования активов, снижение ставок означает более низкую стоимость финансирования и более низкую ставку дисконтирования будущих денежных потоков, что теоретически должно быть более благоприятно для акций; повышение ставок — наоборот. Но Розен считает, что наблюдение только за самим действием политики упускает более важный вопрос: почему ФРС повышает или снижает ставки именно сейчас?
Как правило, возможность ФРС повысить ставки часто означает, что экономика всё ещё обладает определённой устойчивостью. Корпоративные прибыли, занятость и потребление, вероятно, остаются стабильными, что даёт ФРС пространство для подавления инфляции с помощью более высоких ставок.
Напротив, снижение ставок обычно происходит в другой макроэкономической среде: замедление экономического роста, ухудшение ситуации на рынке труда, давление на финансовую систему или рост рисков рецессии.
Таким образом, ключевой вывод Розена не в том, что «повышение ставок толкает фондовый рынок вверх», а в том, что денежно-кредитная политика сама по себе эндогенна. Решения по ставкам не только влияют на будущие экономические условия, но и отражают текущее состояние экономики.
Иными словами, если игнорировать экономический цикл и приравнивать «повышение ставок» к «медвежьему взгляду на акции», легко неверно истолковать причинно-следственную связь.
Важно не направление ставок, а состояние экономики, стоящее за повышением
Эта логика особенно важна в текущих условиях.
Описание экономики ФРС при нынешнем повышении ставок не было слабым. В официальном заявлении говорится, что экономика США продолжает стабильно расширяться, внутренние расходы остаются устойчивыми, рост производительности силён, капитальные инвестиции стабильны, рост занятости в целом соответствует предложению рабочей силы; при этом инфляция по-прежнему выше целевого уровня политики.
Это означает, что, по крайней мере, согласно текущей оценке политики ФРС, данное повышение ставок не является дальнейшим ужесточением на фоне явного экономического спада, а продолжением борьбы с инфляцией в условиях устойчивого роста.
Именно поэтому одного лишь факта «ФРС повышает ставки» недостаточно, чтобы напрямую судить о направлении фондового рынка на следующем этапе.
Действительно важный вопрос: смогут ли корпоративные прибыли, потребительские расходы и занятость продолжать абсорбировать более жёсткие финансовые условия при сохранении высоких ставок?
Если да, то само по себе повышение ставок может оказаться недостаточным для завершения восходящего тренда; если же высокие ставки в конечном итоге существенно подавят спрос и прибыль, то историческая средняя доходность потеряет объяснительную силу для текущего рынка.
Исторический максимум — тоже не сигнал к продаже, исторические данные даже слегка склоняются к покупке
Аналогичная логика применима и к другому распространённому сомнению: «Рынок уже на историческом максимуме, можно ли ещё покупать?»
Opening Bell ссылается на данные FactSet, показывающие, что с 1950 года покупка индекса S&P 500 на историческом максимуме приносила среднюю доходность около 9,5% за последующие 12 месяцев; для сравнения, средняя годовая доходность при покупке в другие торговые дни составляла около 9,3%.
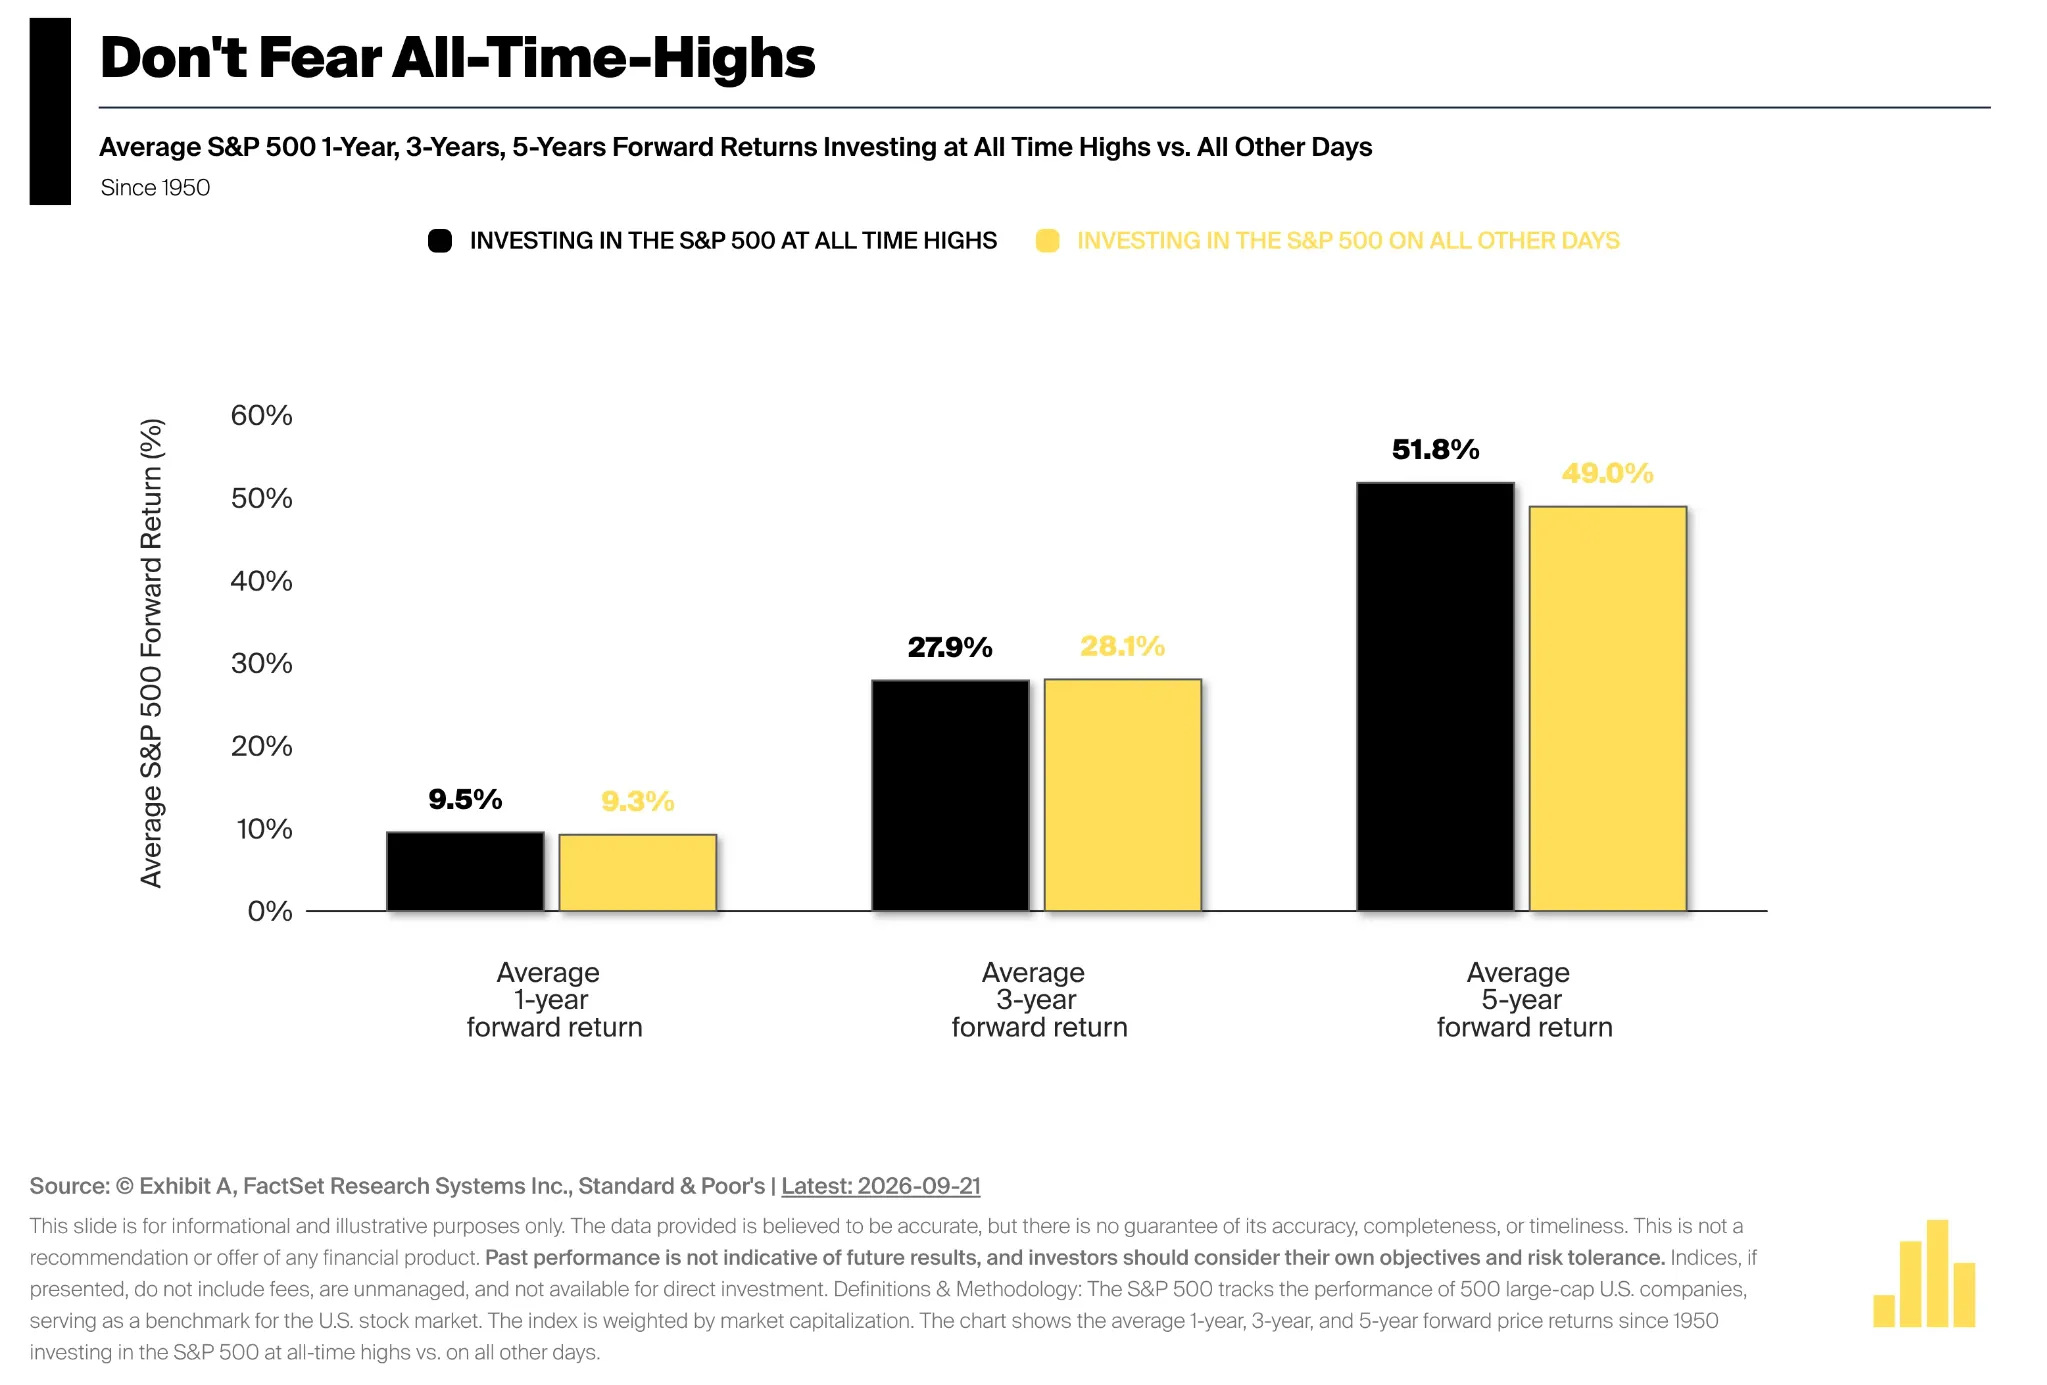
Средняя последующая доходность при покупке на историческом максимуме и в другие торговые дни с 1950 года. Годовая доходность составляет 9,5% и 9,3% соответственно, пятилетняя — 51,8% и 49,0%.
Независимые данные показывают аналогичный вывод. Согласно статистике Vanguard на основе данных FactSet и Morningstar Direct, по состоянию на сентябрь 2025 года средняя доходность индекса S&P за год после покупки на историческом максимуме также составила 9,5%, в другие торговые дни — около 9,2%; средняя накопленная доходность за три и пять лет после покупки на историческом максимуме также не показала значительного отставания. Разница в 0,1 процентного пункта в данных по другим торговым дням может быть связана с датой окончания выборки и методами обработки данных, но общее направление совпадает.
По-настоящему примечательно не то, что доходность при покупке на историческом максимуме немного выше, чем в обычные торговые дни, а то, что сам по себе исторический максимум не демонстрирует стабильной предсказательной способности в негативную сторону.
Розен объясняет, что рыночные рекорды часто появляются один за другим. Растущий рынок может постоянно обновлять максимумы, и ни первый, ни пятый, ни даже десятый максимум сам по себе не может сказать инвесторам, когда закончится бычий рынок.
Поэтому «цена уже высока» и «цена скоро упадёт» — это не одно и то же суждение. Точнее говоря, исторические данные лишь показывают, что нахождение на историческом максимуме само по себе не является свидетельством ухудшения будущей доходности.
Повышение ставок и исторический максимум сосуществуют: за чем действительно стоит наблюдать дальше?
Исходя из этой концепции, в текущей ситуации на американском рынке акций наиболее важно наблюдать не за статичными фактами «ФРС уже повысила ставки» или «Nasdaq достиг исторического максимума», а за тем, изменятся ли макроэкономические условия, которые их поддерживают.
С одной стороны, необходимо продолжать следить за тем, смогут ли корпоративные прибыли, потребление и занятость в США сохранить устойчивость. Если реальная экономика по-прежнему способна выдерживать более высокие ставки, то историческое объяснение «повышение ставок происходит в период сильной экономики» остаётся в силе.
С другой стороны, нужно наблюдать, не начинают ли проявляться более заметные отложенные эффекты ужесточения политики. Если чувствительные к ставкам сектора, такие как жильё и автомобили, продолжат ослабевать и постепенно передадут это потреблению, занятости и корпоративным прибылям, то значение нынешнего повышения ставок изменится.
Исторические средние данные также следует использовать с осторожностью. В разных циклах повышения ставок с 1982 года уровни инфляции, оценки, условия прибыльности и финансовые условия различались; средняя доходность при покупке на исторических максимумах в прошлом не позволяет напрямую экстраполировать аналогичную доходность на следующие 12 месяцев.
Поэтому эти данные больше подходят для устранения слишком упрощённого суждения, а не для предоставления нового определённого торгового сигнала: само по себе повышение ставок не означает, что американские акции должны упасть, а исторический максимум сам по себе не означает, что рынок уже завершился.
Фундаментальный вопрос, определяющий направление рынка на следующем этапе, по-прежнему заключается в том, смогут ли экономика и прибыль продолжать поддерживать текущие цены.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.