


Исследование Galaxy: правда о прибылях и убытках розничных трейдеров за 12,7 млрд сделок на Polymarket
 chaincatcher
Автор: Уилл Оуэнс, аналитик Galaxy Research
Перевод: Jiahua, ChainCatcher
Введение
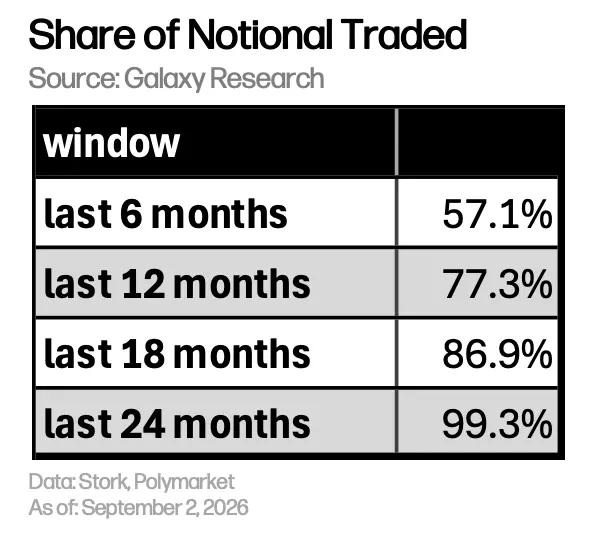
С момента запуска в 2020 году международная версия Polymarket свела 12,7 млрд ордеров для 3,07 млн кошельков, а номинальный объем торгов достиг 82,8 млрд долларов. Поскольку все сделки рассчитываются на блокчейне, мы можем изучить полную историю, включая каждую позицию, цену покупки, время удержания и расчетную прибыль, чтобы понять поведение пользователей на рынках прогнозов. В данном отчете мы сосредоточились на 2,9 млн счетов, чьи торговые паттерны соответствуют ручным операциям.
В отчете рассматриваются пять вопросов по этим счетам: после получения прибыли трейдеры обналичивают средства и уходят или продолжают торговать? Делает ли прибыль их смелее, а убытки — консервативнее? Как распределяются прибыли и убытки? Обычно ли трейдеры сосредотачиваются на определенных категориях и приносит ли такая специализация лучшую доходность? В чем различия между прибыльными и убыточными трейдерами?
Изучение поведения розничных трейдеров обычно опирается на информацию, раскрываемую брокерами, или данные опросов. Однако, поскольку Polymarket рассчитывается на блокчейне, нет необходимости спорить об обоснованности выборки.
Ключевой вывод: 69% розничных счетов в итоге оказались убыточными, а совокупный убыток этой группы составил 339 млн долларов.
В 2024 году Polymarket стал известен прежде всего благодаря ночи президентских выборов в США. Затем компания вернулась на американский рынок через дочернюю структуру, получившую лицензию Комиссии по торговле товарными фьючерсами (CFTC), и в начале 2026 года впервые ввела торговые комиссии. Ниже речь идет только о международной версии платформы, которая является полностью независимой торговой площадкой с собственным стаканом заявок, отдельным от американского приложения.
Ранее в этом году Polymarket скорректировал структуру комиссий. Поскольку данные отчета охватывают всю историю платформы, у части счетов все сделки прошли до введения комиссий.
Это также первый полный сезон НФЛ после выхода Polymarket и его конкурента Kalshi на рынок США. Обе платформы соответственно увеличили вложения. К началу сезона Polymarket пригласил таких спортивных звезд, как Леброн Джеймс, Илай Мэннинг и Дерек Джитер, в качестве «рекламных партнеров», что вызвало и некоторую критику.
Вместе с этой рекламной кампанией в американском приложении появилась социальная функция под названием Squads. Squads — это закрытые группы, где пользователи могут обсуждать рынки прогнозов и совершать сделки на основе выборов других участников, не покидая Polymarket. Функция призвана перенести обсуждения из групповых чатов на платформу. Другая платформа также начала внедрять функции социального трейдинга, и похожие тенденции видны в недавних анонсах pump.fun.
Столкнувшись с таким огромным потенциальным объемом торгов, обе платформы тратят средства на расширение пользовательской базы, привлекая именно тот тип трейдеров, который в этом отчете показывает худшие результаты. Изменится ли структура трейдеров в ближайший год или произойдет лишь значительный рост их числа, пока неизвестно.
Ключевые выводы
Из 2,9 млн «розничных» счетов 69,2% в итоге оказались убыточными.
Совокупный убыток этой группы составил 338,9 млн долларов.
Убытки, по-видимому, повышают отток пользователей.
После убытка 15,2% счетов не совершали сделок в течение 30 дней.
После прибыли этот показатель составил 6,1%.
Если трейдер действительно имеет преимущество в определенной категории, специализация на ней дает лучшую доходность.
44,1% трейдеров сосредоточили более 60% торговой активности в одной категории.
Трейдеры, специализирующиеся на спорте, показали худшие результаты, возможно, потому что многие из них — любители или случайные участники, а не маркет-мейкеры или арбитражеры.
Трейдеры, специализирующиеся на технологиях и науке, показали лучшие результаты: часть из них может обладать инсайдерской информацией, другие — экспертами в соответствующих областях.
Прибыльные трейдеры склонны вкладывать более крупные суммы в каждую сделку.
Медианный размер позиции прибыльных трейдеров составил 13,96 доллара, убыточных — 10 долларов.
Методология
Набор данных: Polymarket рассчитывается на блокчейне, поэтому полная история каждого ордера, позиции, цены покупки и расчетной прибыли общедоступна. Весь анализ в отчете основан на этих записях.
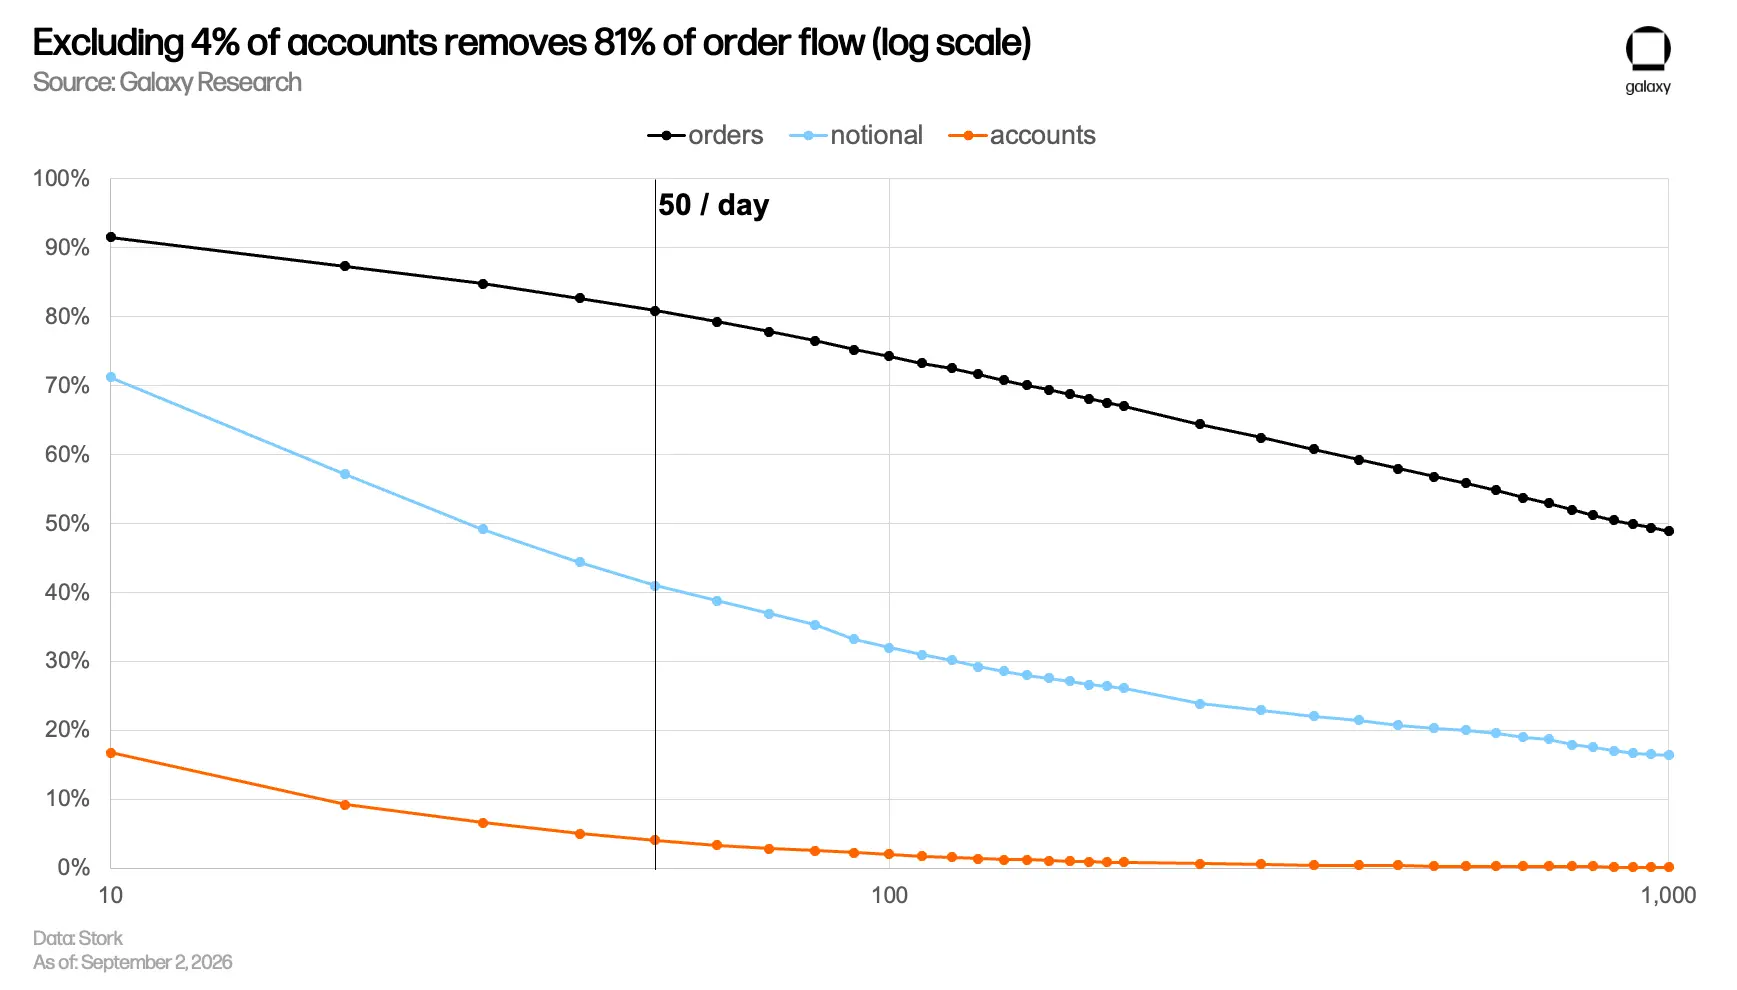
Объект исследования: мы стремились изучать человеческое поведение, поэтому необходимо было исключить автоматизированные счета, торгующие с помощью скриптов. Хотя точно определить, какие счета используют автоматическую торговлю, невозможно, это можно оценить по «количеству ордеров за активный день». Этот показатель равен общему числу ордеров счета, деленному на число дней, в которые счет реально торговал.
Количество ордеров за активный день представляет собой непрерывное распределение без естественной точки раздела. Поэтому критерий разделения определяется исследователем. Мы установили порог в 50 ордеров за активный день и исключили 125 429 счетов, что составляет 4,1% от общего числа. Хотя эти счета составляют «всего» 4,1%, на них приходится 80,8% ордеров и 41% номинального объема торгов. Этот метод фильтрации призван выявить ситуацию, когда небольшое число счетов занимает значительную долю торговой активности.
Розничные трейдеры: наш критерий фильтрации — частота торговли. Даже если трейдер располагает значительным капиталом, но принимает решения самостоятельно и размещает ордера вручную, он классифицируется здесь как розничный трейдер. Поэтому выводы исследования применимы к счетам, торгующим в ручном темпе, а не к «розничным трейдерам» в строгом экономическом определении.
Оценка прибыли: мы считаем позицию прибыльной, если ее стоимость при расчете превышает цену покупки, независимо от того, вывел ли держатель средства фактически. Позиции, истекшие до нуля, обычно не погашаются, и если учитывать только записи о погашении, это исключит большую часть убытков и сделает прибыльность группы выше фактической.
Важное ограничение отчета: мы идентифицируем трейдеров по адресам кошельков, но не можем надежно определить, принадлежат ли два адреса одному человеку. Поэтому один человек, торгующий с нескольких кошельков, будет учтен в анализе как «несколько счетов».
Это особенно важно учитывать при интерпретации вывода о том, что «убыточные трейдеры чаще прекращают торговлю». Счет, который выглядит ушедшим, может просто сменить кошелек.
Как распределяются прибыли и убытки?
Среди розничных счетов 69,2% в итоге оказались убыточными. Совокупный убыток этой группы составил 338,9 млн долларов.
Медианный финансовый результат розничных счетов — убыток около 3 долларов, у половины счетов результат находится между убытком в 36,64 доллара и прибылью в 0,40 доллара. Эти суммы недостаточны, чтобы изменить чью-либо жизнь. Как и ожидалось, крупные прибыли и убытки сосредоточены на краях распределения: счет на 1-м процентиле потерял 4 804 доллара, счет на 99-м процентиле заработал 3 381 доллар.
В терминах вложенного капитала медианный счет потерял около 0,5% вложенных средств, а счет на 10-м процентиле — 90%. В целом подавляющее большинство счетов потеряло лишь небольшие суммы, и лишь немногие счета потеряли тысячи долларов.
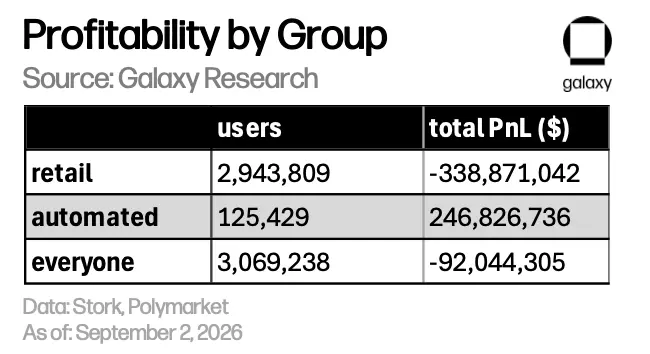
Мы классифицировали 125 429 счетов как «автоматизированные», их совокупная прибыль составила 246,8 млн долларов. Распределение их прибылей и убытков также соответствует ожиданиям: многие счета зарабатывают торговые вознаграждения за счет повторяющихся сделок, а счетов, действительно занимающихся маркет-мейкингом и арбитражем, значительно меньше.
Прибыли и убытки этих двух групп не полностью компенсируют друг друга. Разница около 92 млн долларов объясняется факторами вне группы трейдеров, главным образом нерассчитанными позициями.
После заработка трейдеры обналичивают средства или продолжают торговать?
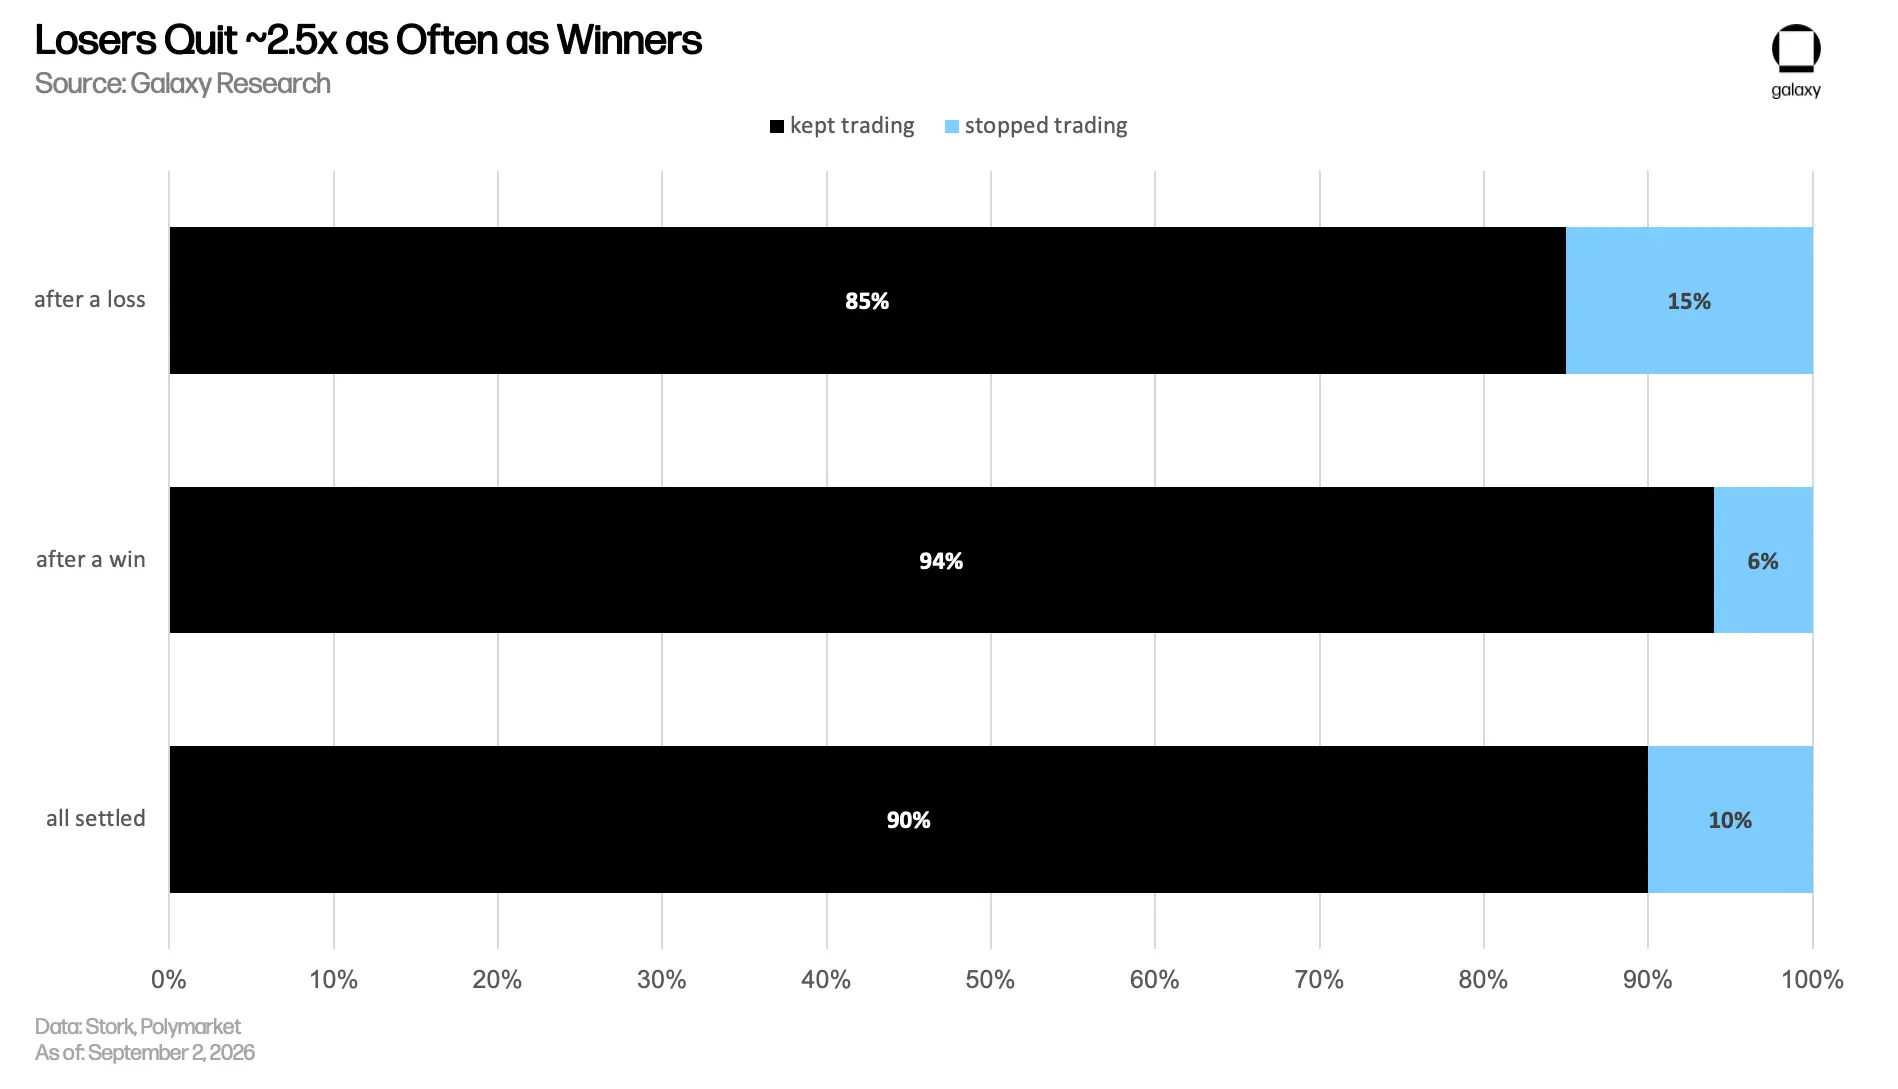
Большинство продолжает. Прибыль, как правило, удерживает пользователей на платформе: после прибыли лишь 6,1% счетов не открывали новых позиций в течение 30 дней; после убытка этот показатель составил 15,2%. Вероятность ухода убыточного счета примерно в 2,5 раза выше, чем прибыльного.
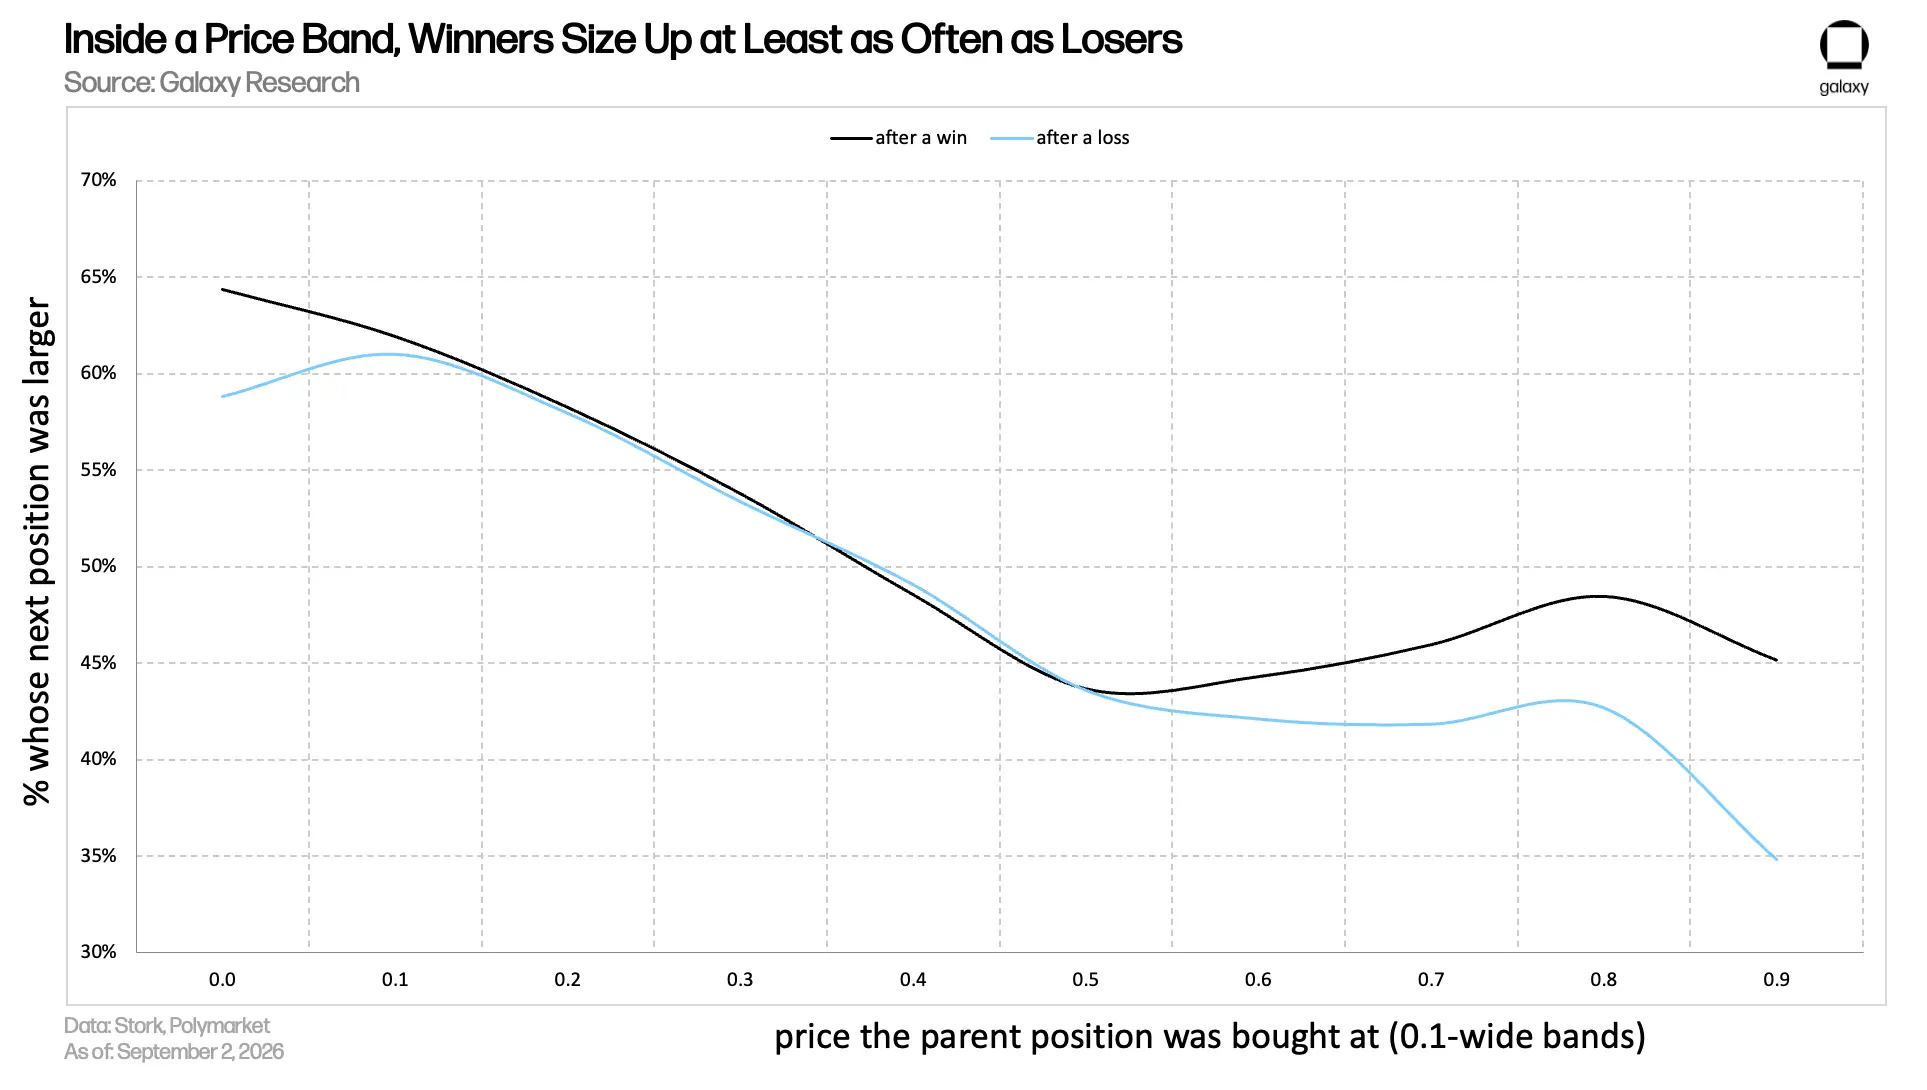
Интуитивно кажется, что заработок заставит трейдера вложить больше в следующую сделку. Однако нескорректированные данные показывают обратное: после прибыли 46,6% следующих позиций были крупнее; после убытка этот показатель составил 50,2%. Но на такое сравнение влияют другие факторы.
Цена покупки убыточных позиций значительно ниже, чем прибыльных: медианы составляют 0,43 и 0,86 доллара соответственно. Поэтому при более низкой цене покупки легче увеличить сумму следующей сделки. (Если прогноз сбывается, расчетная выплата по каждому контракту составляет 1 доллар; в противном случае — ноль. Таким образом, цена 0,43 доллара означает, что рынок оценивает вероятность события в 43%; покупатель по этой цене считает реальную вероятность выше.)
После контроля цены покупки вывод меняется на противоположный. В одном и том же ценовом диапазоне прибыльные трейдеры чаще увеличивают вложения, чем убыточные. Этот эффект сосредоточен в основном в диапазоне выше 0,50 доллара. Ниже этой цены реакция на прибыль и убыток почти одинакова, возможно, потому что трейдеры рассматривают такие сделки как попытки с низкой вероятностью и не переоценивают какой-либо отдельный результат.
Делает ли прибыль трейдеров более склонными к риску? Увеличивают ли убыточные трейдеры вложения?
Убыточные трейдеры обычно сокращают активность. Под «риском» здесь понимается ожидаемый убыток, а не общая сумма капитала, которую можно потерять. Если купить t токенов по средней цене p, ожидаемый убыток покупателя равен t × p × (1 − p). Это означает, что позиция с вероятностью 99% на сумму 100 000 долларов, хотя и крупная по размеру, по этому критерию не считается высокорисковой.
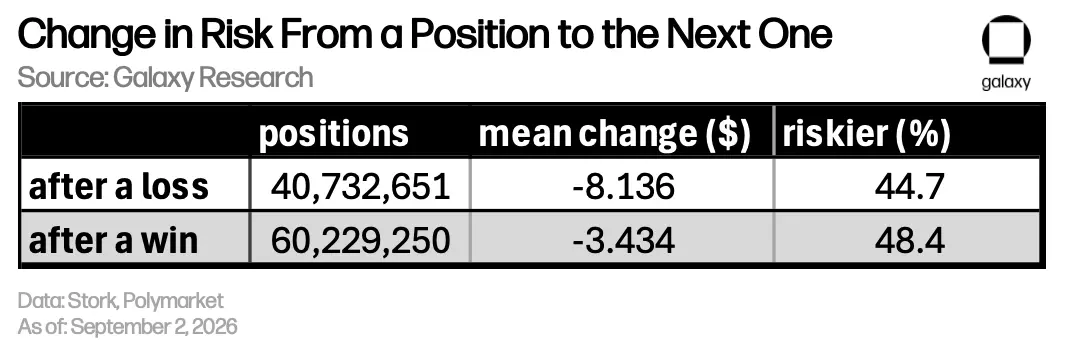
Независимо от того, была ли предыдущая сделка прибыльной или убыточной, риск трейдера обычно снижается. При повторной торговле они принимают риск, как правило, немного ниже, чем по последней рассчитанной позиции. Однако после прибыли снижение заметно меньше: после прибыли 48,4% следующих позиций были более рискованными, чем предыдущие; после убытка этот показатель составил 44,7%. Медианное изменение риска в обеих группах равно нулю, поэтому большинство трейдеров просто возвращаются к прежнему уровню риска.
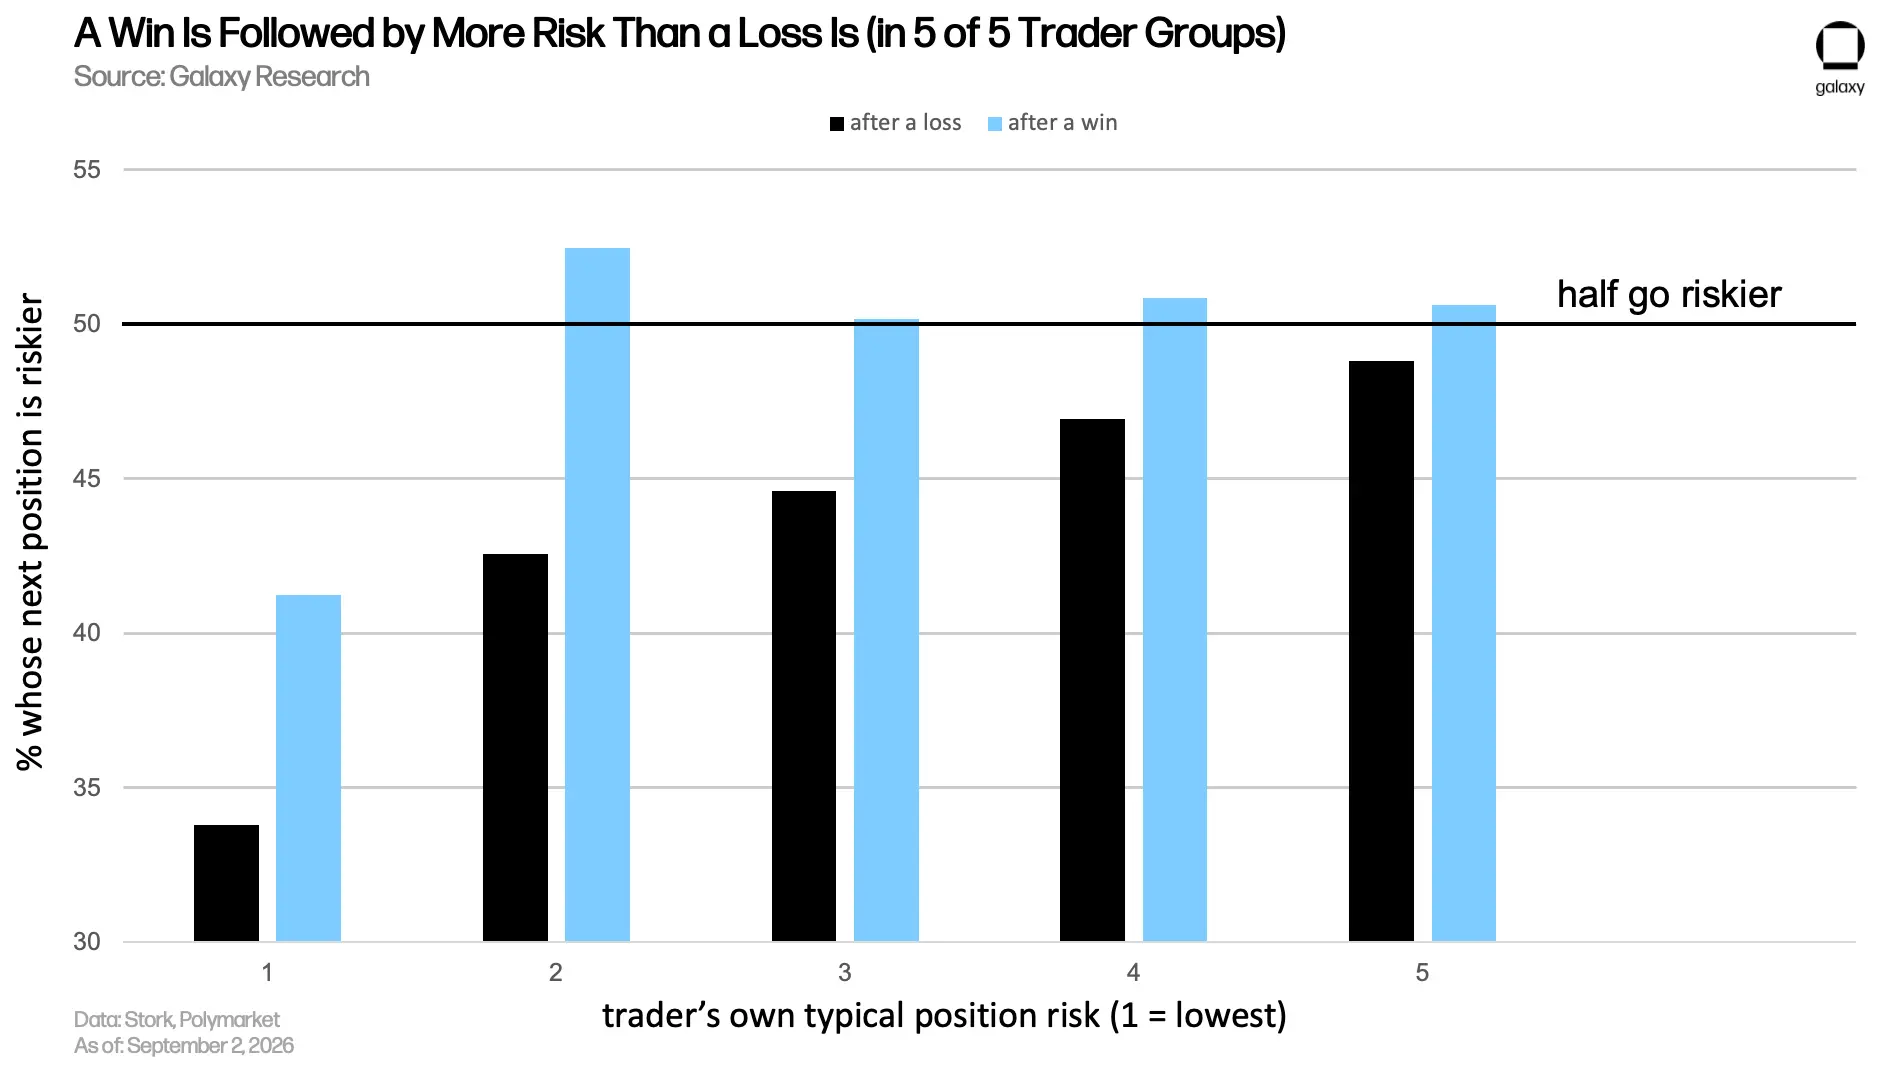
Мы разделили трейдеров на пять квинтилей в зависимости от риска позиций, который они обычно принимают. Q1 принимает наименьший риск, Q5 — наибольший. Сравнение поведения после прибыли и убытка проводилось внутри каждой группы, что позволяет сопоставить реакцию трейдеров на разные исходы.
Сосредотачиваются ли трейдеры на одной категории или диверсифицируются? Как различается прибыльность?
Мы определили «трейдера одной категории» как участника не менее пяти классифицированных рынков прогнозов, у которого более 60% из них относятся к одной категории. По этому определению 44,1% трейдеров являются трейдерами одной категории, а 55,9% — «мультикатегорийными трейдерами».
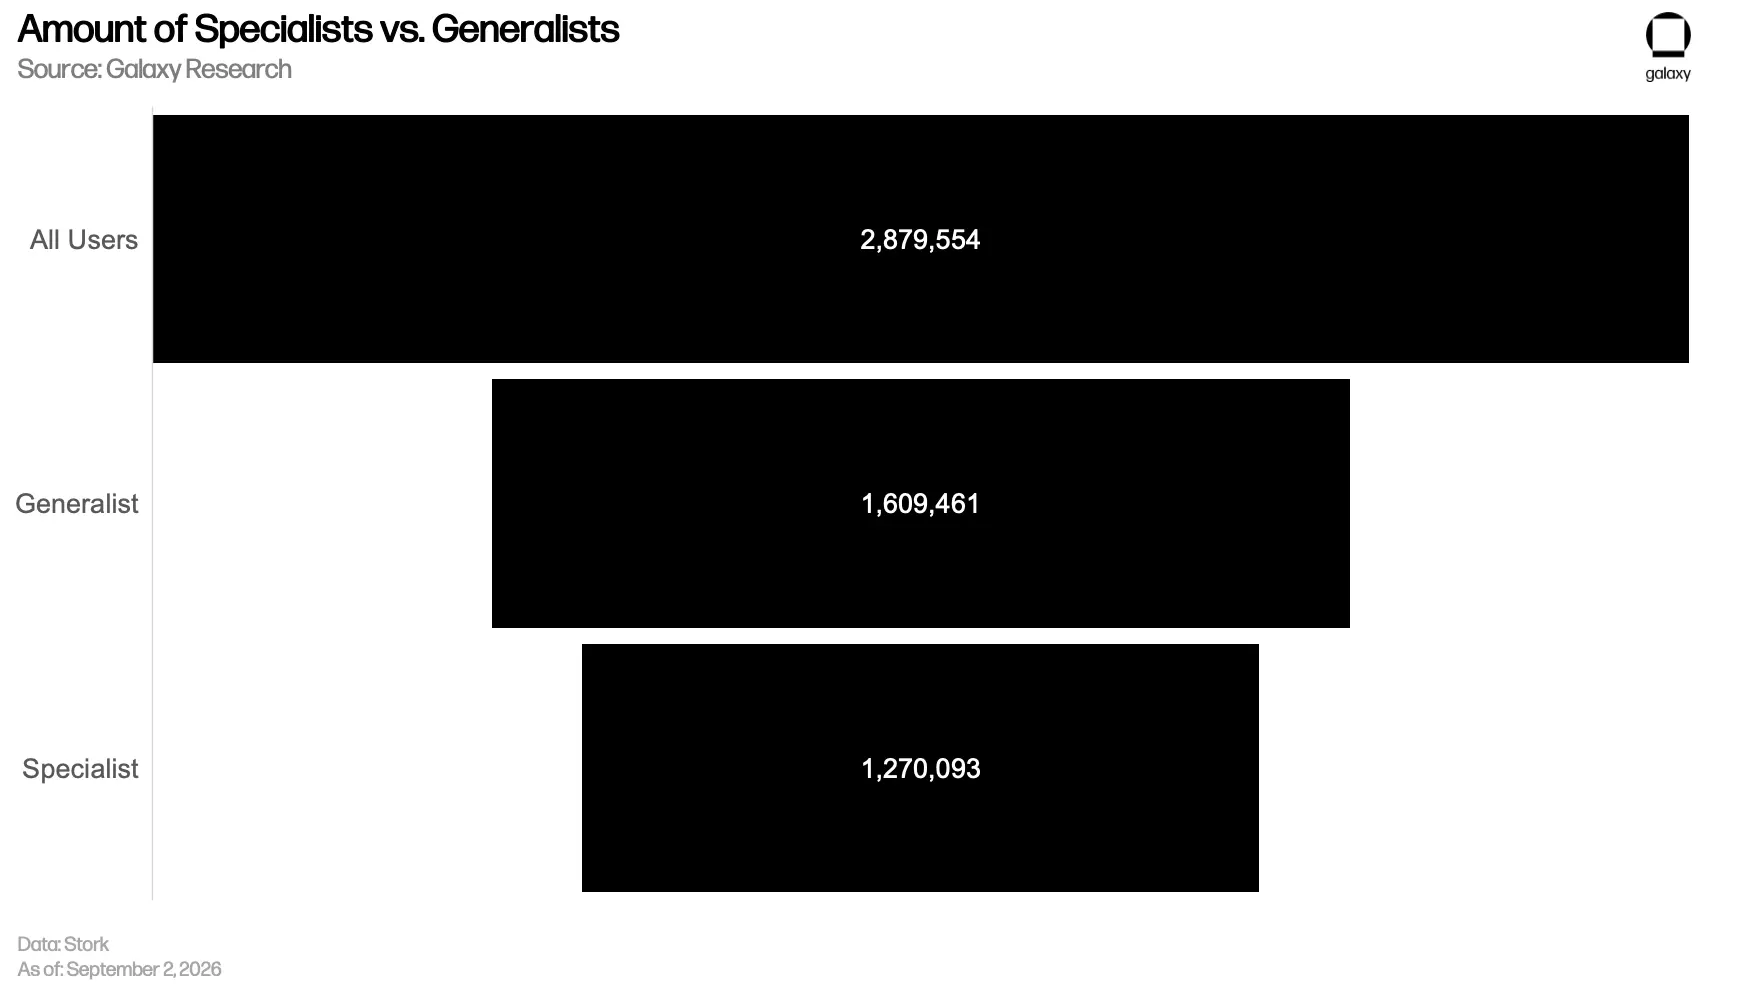
Ответить на эти вопросы удалось благодаря тому, что Polymarket добавляет теги к каждому рынку прогнозов. Чтобы не классифицировать всех трейдеров как «трейдеров одной категории», мы объединили эти теги в десять категорий: криптовалюты, спорт, политика, финансы, экономика, погода, культура, международные отношения, технологии и наука, бизнес. Подкатегории обычно также имеют тег родительской категории; например, рынок прогнозов на футбол одновременно помечен как спорт.
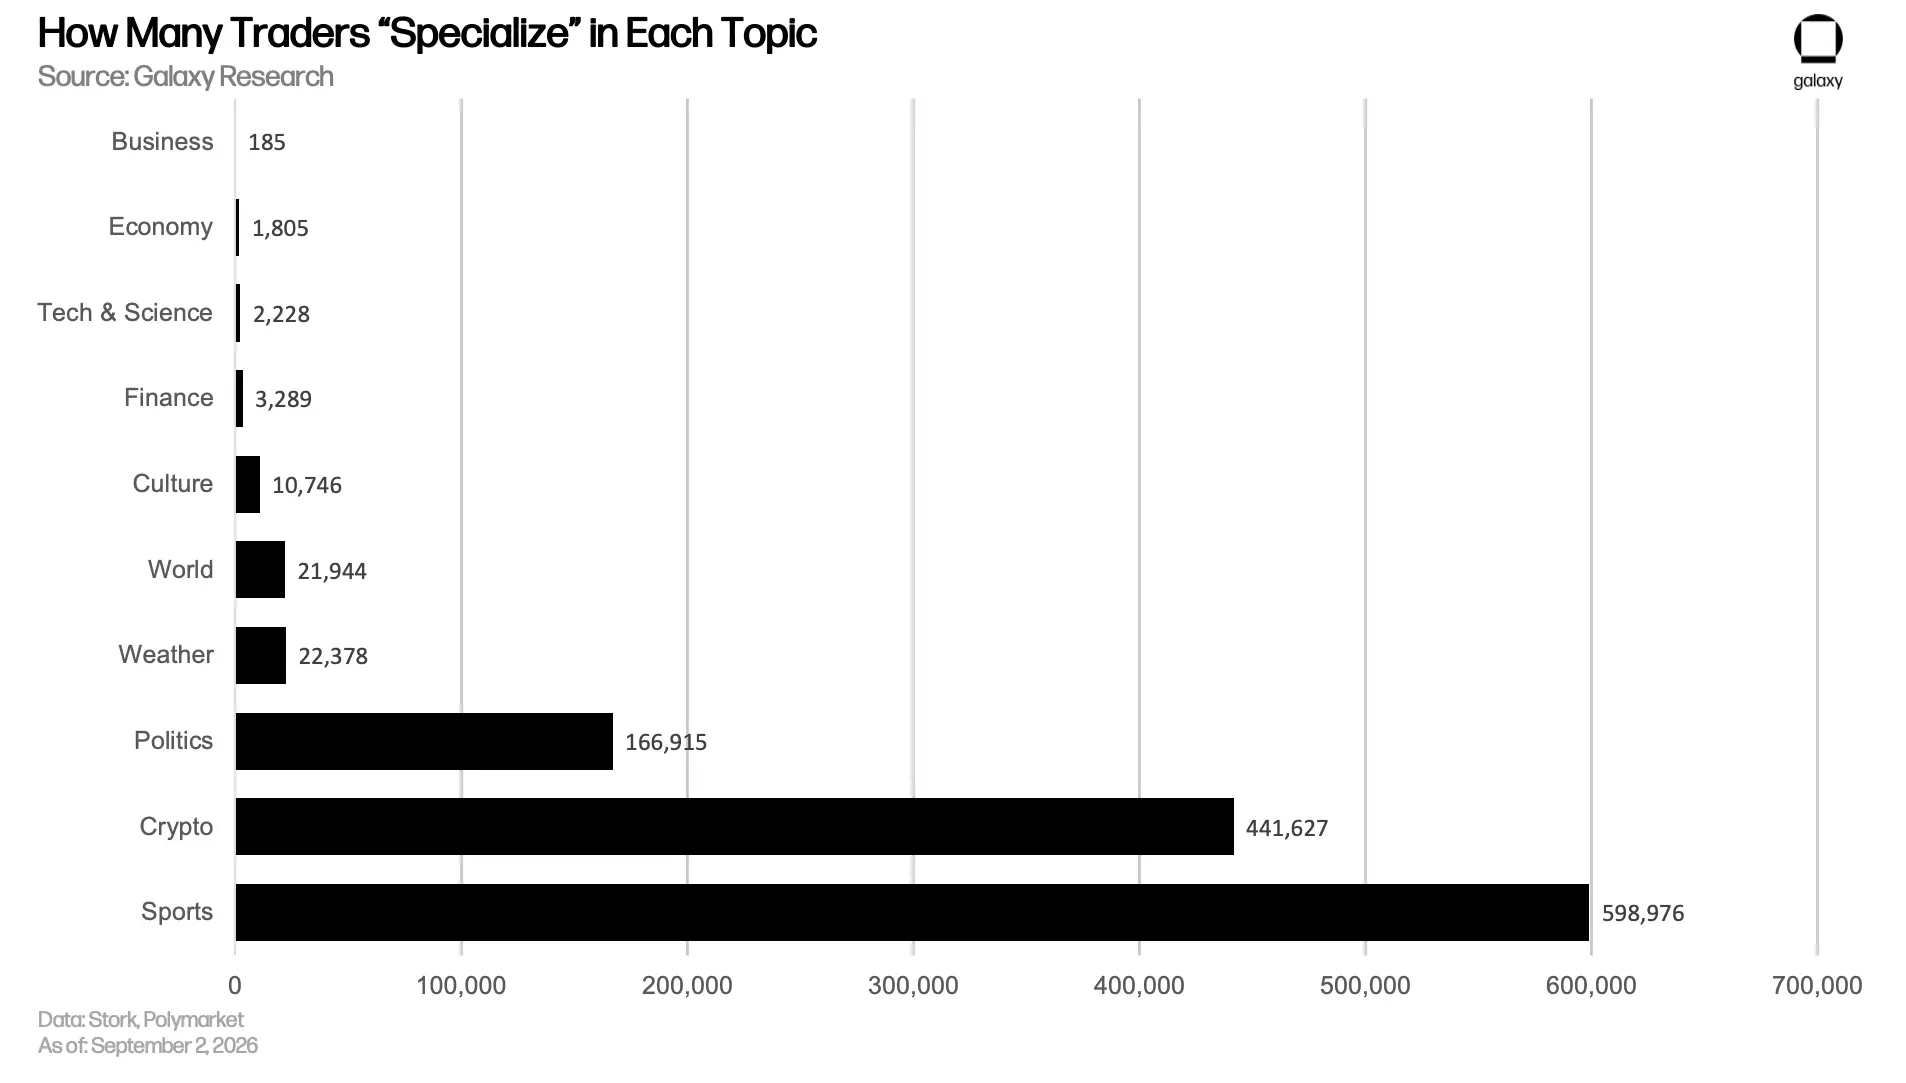
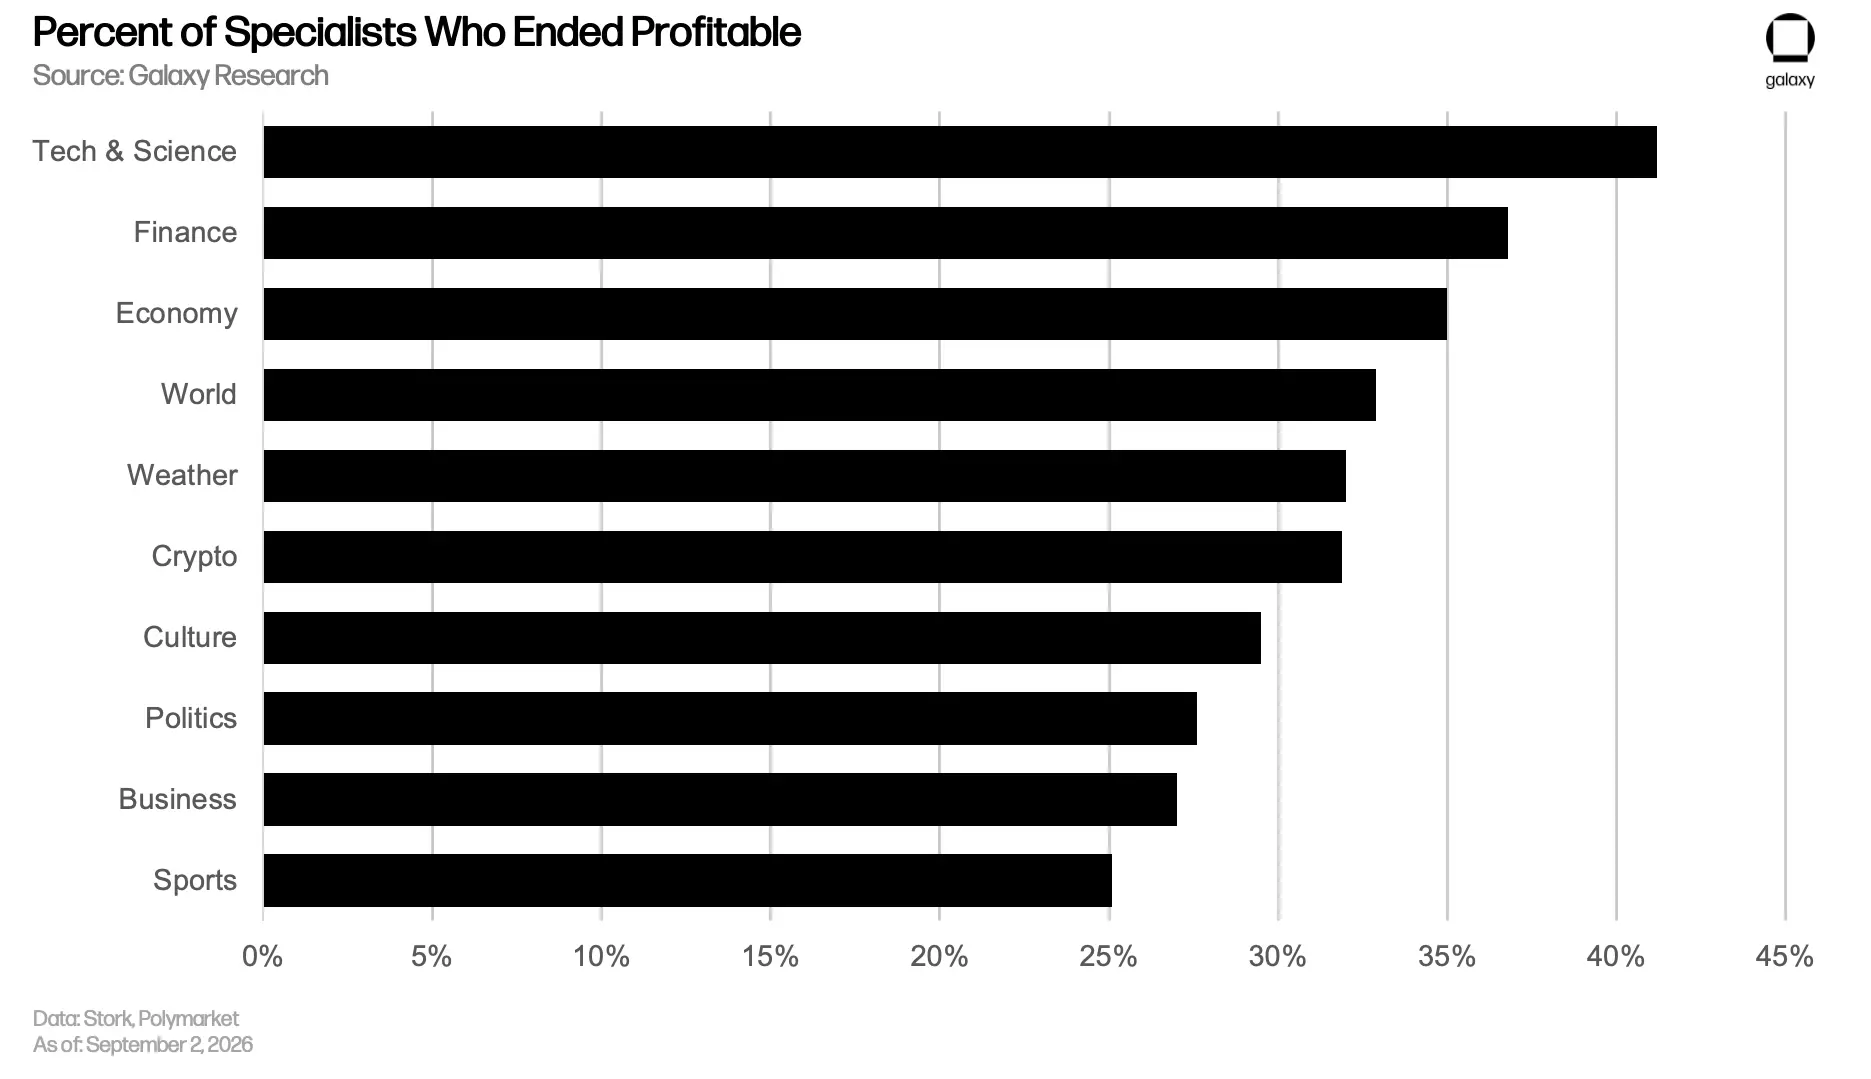
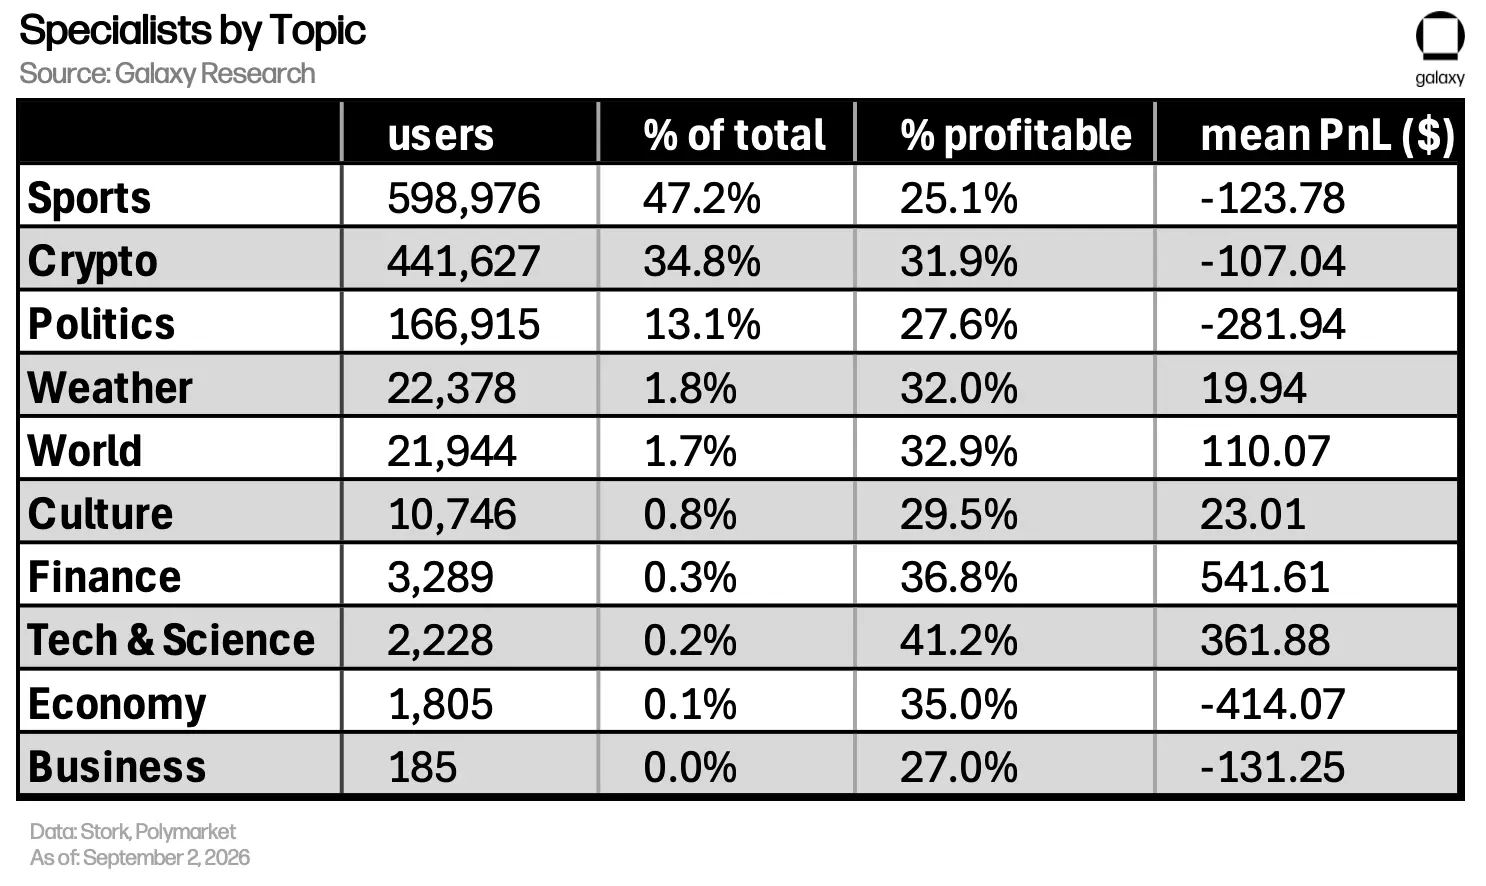
Трейдеры одной категории показывают несколько худшие результаты: итоговая доля прибыльных счетов составила 28,1% против 30,4% у мультикатегорийных трейдеров. Причина в том, что 61% трейдеров одной категории сосредоточены в трех категориях с худшими результатами: спорт, политика и культура.
Тот, кто торгует прогнозами на матчи НФЛ только по воскресеньям, вряд ли занимается актуарным анализом.
Очевидно, что если трейдер действительно имеет преимущество в определенной категории, специализация на ней дает лучшую доходность. Тот, кто торгует только рынками прогнозов, связанными с выпуском моделей OpenAI, скорее всего, обладает определенным преимуществом — не обязательно инсайдерской информацией, а, возможно, просто умением анализировать публичную информацию. Тот, кто торгует прогнозами на матчи НФЛ только по воскресеньям, вряд ли занимается актуарным анализом.
Спорт в одиночку составляет 47% всех трейдеров одной категории, а доля прибыльных счетов — 25,1%, самая низкая среди всех категорий. Если исключить спорт, политику и культуру, во всех остальных категориях доля прибыльных среди трейдеров одной категории выше, чем 30,4% у мультикатегорийных трейдеров. В финансах этот показатель составляет 36,8%, в технологиях и науке — 41,2%. Следует отметить, что технологии и наука — меньшие категории с меньшей выборкой.
Медианное число рынков прогнозов, в которых участвуют трейдеры одной категории, составляет 18, у мультикатегорийных — 4. Поскольку для определения специализации требуется участие не менее чем в пяти классифицированных рынках прогнозов, счета с низкой активностью по умолчанию классифицируются как мультикатегорийные.
В чем различия между прибыльными и убыточными трейдерами?
Сравнение медианного времени удержания и медианного размера позиции прибыльных и убыточных трейдеров позволяет сделать несколько выводов.
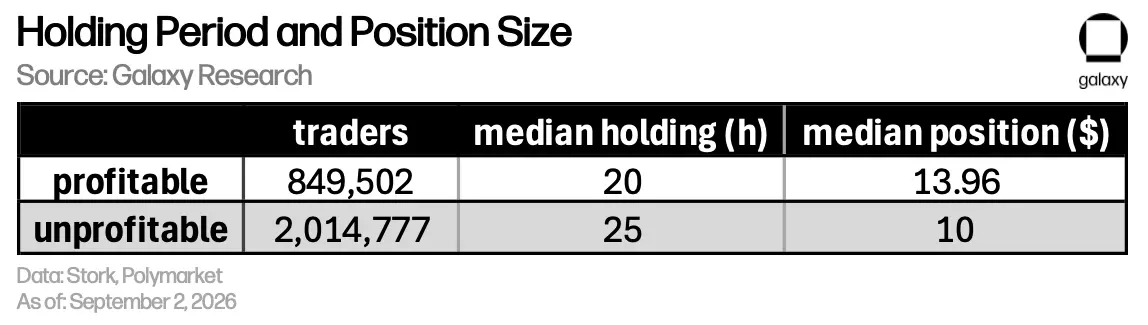
По размеру позиции медианный размер у прибыльных трейдеров составляет 13,96 доллара, у убыточных — 10,00 доллара. Однако прибыльные трейдеры также торгуют чаще, поэтому различие может объясняться лишь уровнем активности, а не суммой вложений. После группировки трейдеров по совокупному числу открытых позиций в каждой группе прибыльные трейдеры вкладывают в одну сделку не меньше убыточных, а в большинстве групп — значительно больше.
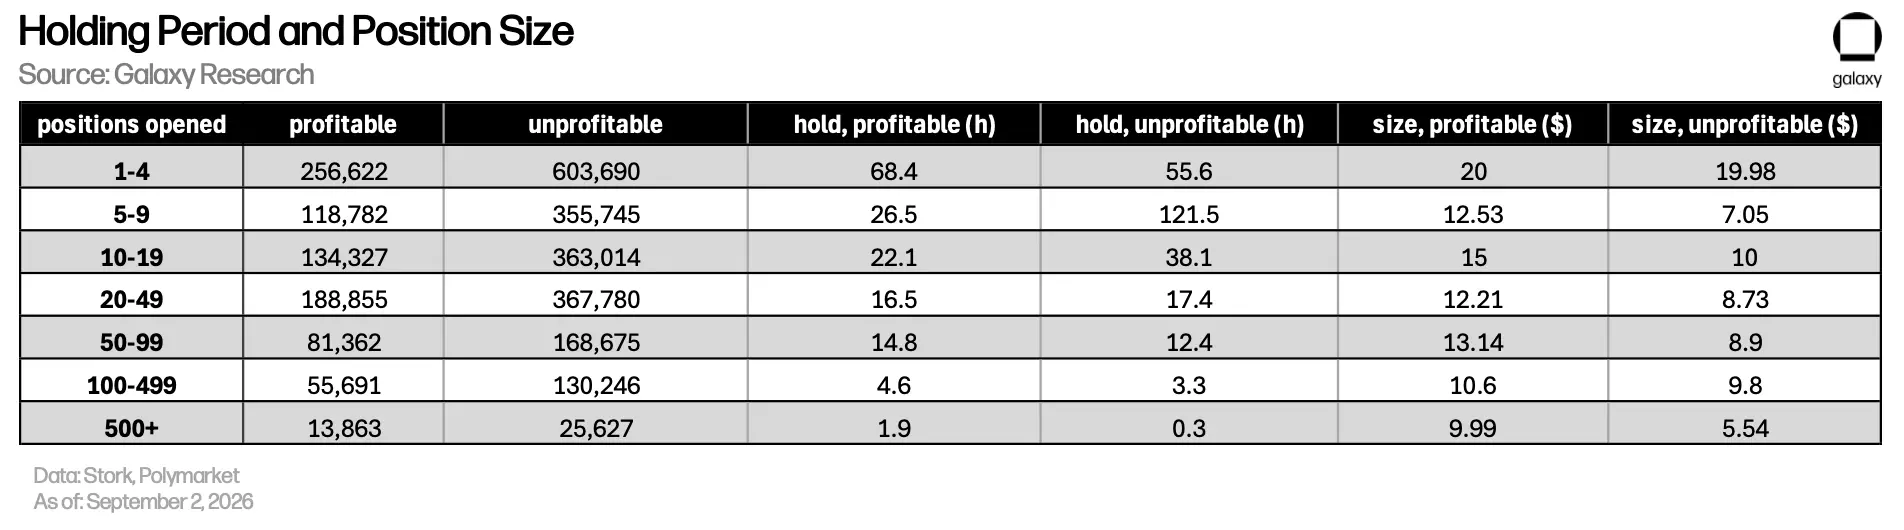
Среди трейдеров, открывших от 5 до 9 позиций, медианный размер позиции у победителей и проигравших составил 12,53 и 7,05 доллара соответственно; среди открывших от 50 до 99 позиций — 13,14 и 8,90 доллара.
Однако время удержания мало что объясняет. В целом прибыльные трейдеры держат позиции короче: медиана около 20 часов против примерно 25 часов у убыточных.
Но после группировки по уровню активности связь меняется. В одних группах прибыльные трейдеры держат дольше, в других — убыточные. Поэтому из этих данных нельзя вывести четкую зависимость между «терпением» и «прибыльностью».
Это отличается от торговли мемкоинами. На рынке мемкоинов сверхкороткие сделки «скальпинг» или быстрая торговля новыми парами дают лучшую прибыльность. Такие трейдеры обычно являются снайперами или опытными участниками, способными быстро зафиксировать прибыль всего через несколько секунд удержания.
Подробнее о таких трейдерах см. наш отчет о мемкоинах; о природе KOL и связанном с ними торговом поведении — наш отчет о социальном трейдинге. Следует отметить, что такая «торговля» принципиально отличается от торговли бессрочными контрактами или рынками прогнозов.
Перспективы
Изначальная цель рынков прогнозов — агрегировать информацию и использовать коллективный разум. Однако в последние годы их все чаще критикуют как простые платформы для азартных игр. В отчете представлено распределение прибылей и убытков пользователей Polymarket: 69% в итоге теряют деньги, а крупнейшая группа пользователей одной категории торгует в основном рынками прогнозов на спорт.
В январе 2026 года Polymarket начал взимать торговые комиссии на рынках прогнозов цен криптовалют, а к концу марта комиссии распространились почти на все категории. Например, при цене 0,50 доллара за контракт покупка 100 контрактов на криптовалютном рынке на 50 долларов обойдется тейкеру в 1,75 доллара комиссии, что составляет 3,5% от суммы одной сделки.
Самые низкие ставки в категориях политики, финансов и технологий — 2,0%; в спорте — 2,5%. Медианная доля потерянных средств розничных счетов за всю историю торговли составляет около 0,5% от общего объема вложений. Теперь при вероятности события 50% стоимость лишь одной тейкерской сделки уже в несколько раз превышает этот показатель.
Данный отчет не отрицает ценность рынков прогнозов как инструмента выявления истины.
Можно утверждать, что убытки большинства участников при отсутствии иных форм субсидий — это как раз условие, при котором агрегирование информации становится возможным. Капитал с информационным преимуществом должен торговать с трейдерами, не обладающими таким преимуществом. Если бы все участники Polymarket были одинаково проницательны, никто бы не торговал. Данный отчет не отрицает ценность рынков прогнозов как инструмента выявления истины. Polymarket может позволить большинству участников терять деньги, одновременно предоставляя прогнозы тем, кто не торгует. Издержки прогнозирования несут эти шумовые трейдеры.
Отчет строго ограничен международной версией платформы. Американская биржа Polymarket работает независимо и является главным направлением недавних инвестиций компании. Например, средства, вложенные в партнерство с Леброном Джеймсом, отражают это. По данным Front Office Sports, Polymarket платит Джеймсу 15 млн долларов в год, что примерно в четыре раза превышает его доход в НБА в этом году. Чтобы соблюсти правила НБА, его рекламный контент ограничен рынками прогнозов, связанными с американским футболом. Джитер и Мэннинг также подписали соглашения о сотрудничестве с платформой.
Эти маркетинговые инвестиции направлены на привлечение группы с худшими результатами в нашем наборе данных. С коммерческой точки зрения это понятно. Polymarket, вероятно, не волнует, получают ли пользователи прибыль. По крайней мере в краткосрочной перспективе платформа более заинтересована в привлечении тейкеров, торгующих без отбора, чем более профессиональных трейдеров, размещающих лимитные ордера.
На Polymarket контрагентом каждой сделки является публичный адрес. Любой, кто не согласен с анализом в этом отчете, может проверить его самостоятельно.
Недавний спор вокруг Kalshi также заслуживает внимания. 20 сентября количественный трейдер под ником beniduboss в X обвинил биржу в завышении объема торгов бессрочными контрактами на криптовалюты. Это серьезное обвинение.
Бени привел следующие данные: 24-часовой объем торгов ETH-PERP составил около 538,6 млн долларов, а открытый интерес — лишь около 3,1 млн долларов, что крайне необычно для рынка бессрочных контрактов. Для сравнения, у ETH-PERP на Hyperliquid обычно 24-часовой объем торгов около 1,3 млрд долларов и открытый интерес около 3,1 млрд долларов.
Kalshi официально опровергла обвинение, заявив, что оппонент перепутал количество контрактов на рынке прогнозов с номинальным объемом торгов бессрочными контрактами. На момент написания отчета регуляторы не предприняли никаких действий.
Стоит отметить, что внешние наблюдатели фактически не могут прояснить этот вопрос. Публичный поток данных Kalshi не маркирует стороны каждой сделки, поэтому на основе одних лишь этих данных невозможно определить, контролируются ли обе стороны сделки одной и той же организацией. Для сравнения, на Polymarket контрагентом каждой сделки является публичный адрес. Это означает, что любой, кто не согласен с анализом в этом отчете, может проверить его самостоятельно.
По мере развития рынков прогнозов и их перехода на регулируемые торговые платформы с собственными стаканами заявок возможность внешней проверки данных об объемах торгов больше не является чем-то само собой разумеющимся.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.