


Стейблкоины вступают в эру конкуренции за доходность
 BTCC
Рынок стейблкоинов вступает в новую фазу. На протяжении последнего десятилетия важнейшим конкурентным показателем была ликвидность.
Эмитенты, которым удавалось получить листинг на большем числе торговых платформ, поддерживать больше торговых пар, создавать более глубокую рыночную ликвидность и добиваться более широкого признания в качестве платежного средства, имели наибольшие шансы на масштабирование.
Это одна из главных причин, по которой USDT и USDC так долго сохраняли доминирующие позиции.
Но теперь, когда рынок стейблкоинов превысил $300 млрд, все труднее игнорировать новый вопрос:
Если эмитенты инвестируют долларовые резервы пользователей в казначейские облигации США и получают процентный доход по этим активам, почему держатели токенов не получают ничего из этой доходности?
Этот вопрос формирует новый сегмент рынка стейблкоинов: доходные, или продуктивные, стейблкоины.
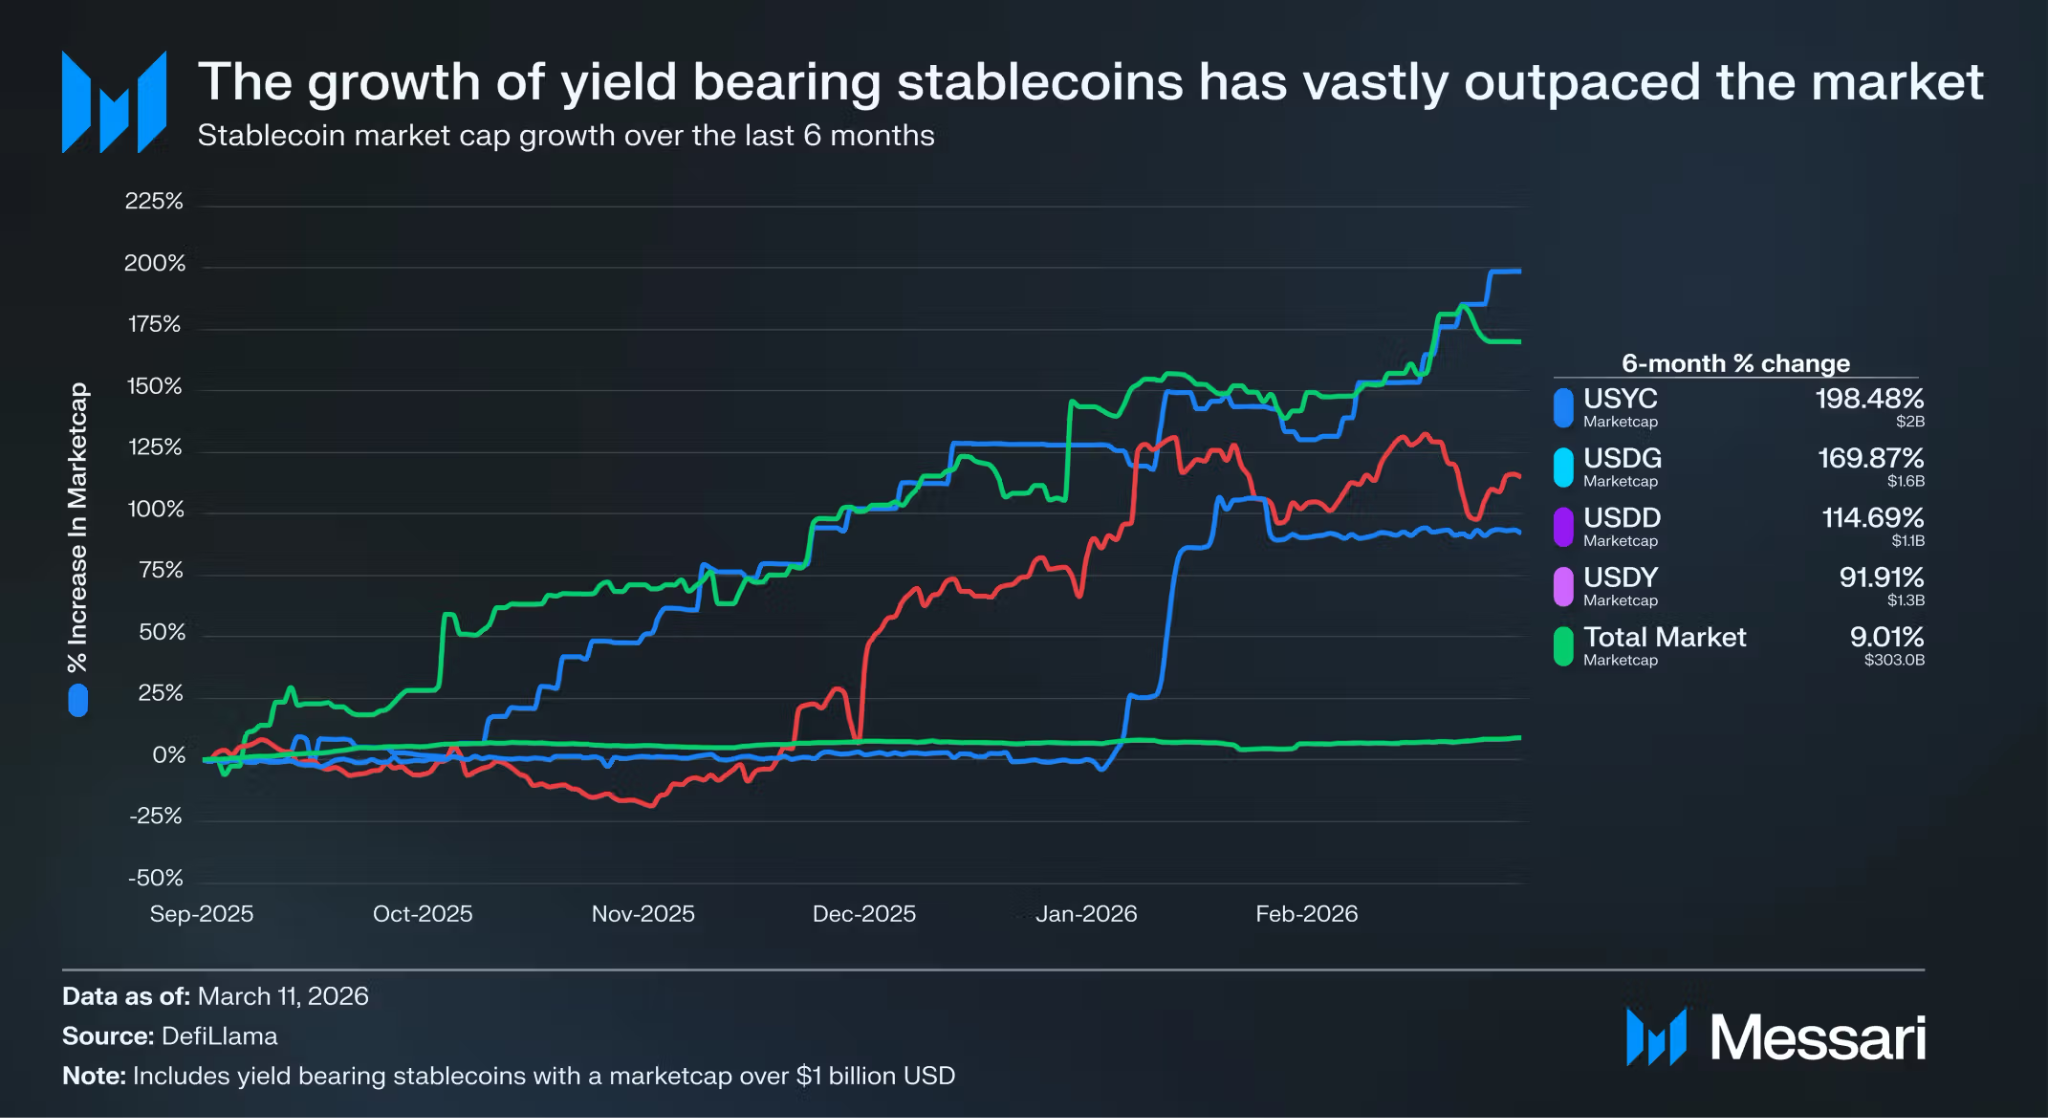
USDT и USDC по-прежнему доминируют, но новая конкуренция идет за доходность
В исследовании, проведенном по заказу RealFi 24 сентября, CoinDesk Research оценила, что общий объем предложения стейблкоинов в рамках ее покрытия достиг примерно $307 млрд по состоянию на август 2026 года.
Стейблкоины без доходности, такие как USDT и USDC, по-прежнему составляют подавляющую часть рынка.
Однако продукты, классифицированные в отчете как продуктивные стейблкоины, выросли примерно с $1,1 млрд до $7,9 млрд за два года, то есть примерно на 610%. За тот же период стейблкоины без доходности выросли примерно на 84%.
Тем не менее продуктивные стейблкоины по-прежнему составляют лишь около 2,6% всего рынка.
Это означает, что сегмент быстро растет, но остается на очень ранней стадии.
Также стоит отметить, что исследование CoinDesk было выполнено по заказу RealFi. Поэтому его оценку рыночных возможностей и продуктовых моделей лучше рассматривать как аналитическую схему для отрасли, а не как независимый инвестиционный вывод.
Регулирование перекраивает рынок стейблкоинов
24 сентября Федеральная резервная система опубликовала два регуляторных предложения, связанных с законом GENIUS.
Одно предложение потребует от эмитентов платежных стейблкоинов, поднадзорных ФРС, полностью обеспечивать свои токены приемлемыми высоколиквидными активами, такими как краткосрочные казначейские облигации США, а также вводит стандартизированные требования к капиталу, управлению рисками и хранению резервных активов. Второе устанавливает порядок одобрения, которому должны следовать банки при подаче заявки на выпуск платежных стейблкоинов. Оба предложения в настоящее время открыты для публичных комментариев.
Эти правила указывают на то, что платежные стейблкоины все больше становятся формой финансовой инфраструктуры, регулируемой явными требованиями к резервам и управлению рисками.
В то же время спрос на доходность никуда не исчез.
В результате на рынке формируется более четкое разделение функций:
Такие продукты, как USDT и USDC, конкурируют в основном по платежам, конвертируемости и ликвидности.
Токенизированные казначейские облигации, DeFi-обертки, синтетические доллары и различные RWA-продукты все чаще предназначены для удовлетворения спроса инвесторов на доходность по ончейн-долларам.
Их экономические функции становятся все более различными, и они могут даже не подпадать под одни и те же регуляторные категории.
Откуда на самом деле берется доходность стейблкоинов?
Большинство моделей доходности на рынке сегодня можно сгруппировать в несколько категорий.
Один источник — ставки финансирования.
Протоколы могут генерировать доход от платежей финансирования, которыми обмениваются длинные и короткие позиции на рынках бессрочных фьючерсов. Эти стратегии могут обеспечивать относительно высокую доходность, когда спрос на кредитное плечо высок, но доходность может быстро снижаться, когда торговая активность остывает.
Другой источник — DeFi-кредитование.
Капитал размещается в ончейн-кредитных рынках или рынках ликвидности, генерируя процентный доход от реального спроса на заимствования.
Третий источник поступает напрямую от RWA.
Это может включать владение краткосрочными казначейскими облигациями США, инструментами денежного рынка или другими реальными активами с фиксированным доходом и передачу базовой доходности держателям токенов.
Далее по спектру риска находятся кредитные активы, такие как частный кредит, инфраструктурное финансирование и корпоративные займы.
Согласно заказному отчету CoinDesk, за шесть месяцев по август мультистратегийные RWA-продукты, отслеживаемые в исследовании, приносили доходность примерно 5–7%, тогда как некоторые стратегии синтетических долларов, зависящие от ставок финансирования, упали до примерно 3–4,5%.
Различие между этими двумя случаями важно.
В первом случае доходность может поступать от корпоративного спроса на заимствования в реальной экономике.
Во втором случае доходность сильнее зависит от того, сколько криптотрейдеры готовы платить за кредитное плечо.
Стейблкоины становятся ончейн-денежным рынком
Возможно, это самый важный сдвиг на следующем этапе развития рынка.
Первое поколение стейблкоинов решило одну задачу:
Как поместить один доллар США в блокчейн?
Следующий этап пытается решить другую:
Когда этот доллар уже в блокчейне, как им управлять и как он может приносить доходность?
Если токенизированные казначейские облигации, RWA-кредиты и ончейн-денежные рынки продолжат расширяться, рынок стейблкоинов может все больше напоминать экосистему управления денежными средствами традиционных финансов.
Пользователи больше не будут сравнивать только то, какой цифровой доллар самый стабильный.
Они также будут сравнивать:
Ликвидность, доходность, скорость погашения, кредитный риск, сроки и регуляторную структуру.
Это означает, что категория, которую мы называем «стейблкоины», в конечном итоге может разделиться на разные уровни риска, аналогичные банковским депозитам, фондам денежного рынка, краткосрочным облигационным фондам и кредитным фондам в традиционных финансах.
Но более высокая доходность никогда не бывает бесплатной
Это также самый важный момент, который нужно понять о доходных стейблкоинах.
Доходность не возникает из ниоткуда.
Доходность казначейских облигаций США обусловлена процентными ставками.
Доходность от ставок финансирования обусловлена издержками, которые платят трейдеры с кредитным плечом.
Доходность частного кредита обусловлена принятием корпоративного кредитного риска.
Поэтому, когда инвесторы видят более высокую APY, самый важный вопрос не в том:
«Насколько высока доходность?»
А в том:
«Кто платит эту доходность и какой базовый риск принимается для ее получения?»
Если Федеральная резервная система в конечном итоге перейдет к циклу снижения ставок, доходность казначейских облигаций США и некоторых продуктов с плавающей ставкой также может снизиться. Частный кредит также несет такие риски, как дефолты, непрозрачная оценка активов и несоответствие ликвидности. Отчет CoinDesk также называет процентный и кредитный риски переменными, за которыми необходимо внимательно следить.
Поэтому после того, как стейблкоины преодолели порог в $300 млрд, следующая конкурентная фаза отрасли, возможно, уже не будет сводиться к тому, кто сможет выпустить больше цифровых долларов.
Вместо этого параллельно могут развиваться два принципиально разных рынка:
Один конкурирует за предоставление самого безопасного и ликвидного ончейн-доллара для платежей;
другой — за захват доходности, генерируемой этими долларами.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.