


Глубокий анализ: добыча биткоина переживает кардинальную реструктуризацию, и переход к ИИ необратим
 chaincatcher
Автор | Люк Нолан, старший аналитик по исследованиям Ethereum в CoinShares
Составил | Wu Blockchain
Период исследования — второй квартал 2026 года, поэтому некоторые данные могут быть задержаны.
Краткое содержание
· Публичные майнинговые компании в целом опустились ниже точки безубыточности по денежному потоку. Во втором квартале 2026 года средневзвешенная денежная себестоимость одного BTC для публичных майнинговых компаний составила примерно $75 500 без учета налогов.
· Майнинговые компании ускоряют выход из добычи, даже платят за отмену заказов на майнинговое оборудование. Core Scientific заплатила $41,9 млн за отмену заказа Proto на 15 EH/s; Keel прекратила добычу; планы выхода IREN и Cipher также сократят вычислительную мощность публичных майнинговых компаний как минимум примерно на 35 EH/s. Несколько компаний одновременно продают резервы BTC для финансирования строительства центров обработки данных для ИИ.
· Основная ценность майнинговых площадок смещается в сторону ресурсов с одобренным доступом к электроэнергии. Ограничения на развитие центров обработки данных и длительные циклы подключения к сети повысили дефицит площадок с электропитанием. Однако трансформация по-прежнему требует значительных инвестиций в модернизацию, и от того, удастся ли обеспечить арендаторов и принять решения о строительстве, зависит, будет ли реализована премия.
· Премии за оценку ИИ сформировались, но реализация выручки все еще находится на ранней стадии. Компании с подписанными контрактами на ИИ/HPC имеют средний показатель EV/выручка за будущие 12 месяцев на уровне 12,9 раза, тогда как компании без контрактов, продолжающие добычу, — 3,7 раза. Контракты на сумму более $100 млрд в настоящее время соответствуют лишь примерно $1,1 млрд выручки от ИИ/HPC в годовом исчислении, а из более чем 4 ГВт законтрактованной мощности только около 550 МВт начали приносить доход.
· Майнинговая отрасль реструктурируется, а не умирает. Общий хешрейт сети впервые продемонстрировал непрерывное шестимесячное снижение с момента запрета майнинга в Китае в 2021 году, но авторы отчета считают, что это по-прежнему соответствует историческим циклическим характеристикам. Будущие инвестиции в майнинг, скорее всего, будут поступать от таких компаний, как Riot, MARA, HIVE и Bitdeer, которые сохраняют гибкость бизнеса.
· Следующий ключевой момент — реализация проектов и стоимость финансирования. Отскок биткоина улучшил денежную рентабельность майнинга, но вряд ли обратит вспять трансформацию в ИИ, закрепленную долгосрочными договорами аренды. Смогут ли майнинговые компании вовремя подключиться к электросети, начать выставлять счета и контролировать стоимость финансирования, определит, будут ли текущие оценки подкреплены выручкой.
1. Резюме
Во втором квартале 2026 года публичные майнинговые компании в целом оказались в состоянии, когда денежные притоки не покрывали оттоки. Общий хешрейт сети впервые продемонстрировал непрерывное шестимесячное снижение с момента запрета майнинга в Китае, примерно на 50% ниже трендовых уровней. В июне средняя за месяц выручка на единицу хешрейта достигла исторического минимума в $27,7 за PH/s в день.
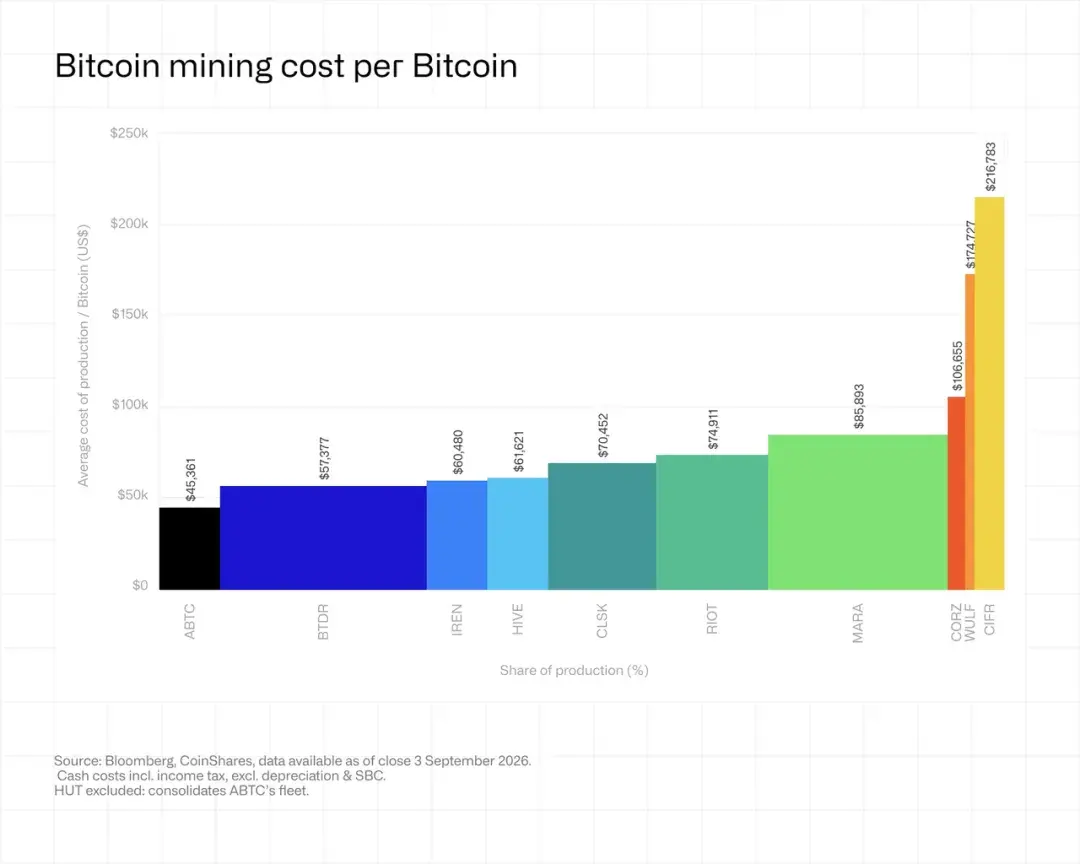
Во втором квартале 2026 года средневзвешенная денежная себестоимость до налогообложения для публичных майнинговых компаний при производстве одного биткоина составила примерно $75 500.
В этом квартале проявились три основные тенденции:
Платный выход из майнинга: Core Scientific заплатила $41,9 млн за отмену заказа на майнинговые машины нового поколения Proto с общим хешрейтом 15 EH/s. Keel прекратила добычу 29 июня, и выручка от майнинга в третьем квартале будет равна нулю. По мере завершения выхода IREN и Cipher группа публичных майнинговых компаний также сократит свою вычислительную мощность как минимум на 35 EH/s. Keel и Cipher также сократили свои резервы биткоинов, перенаправив средства на развитие центров обработки данных.
Регулирование делает электрифицированные площадки дефицитным активом: В настоящее время 30 штатов США ввели как минимум 225 мораториев или ограничений на развитие центров обработки данных, из которых 151 все еще действует, причем Нью-Йорк первым ввел мораторий на уровне штата. В США около 2 600 ГВт мощностей ожидают подключения к сети, что превышает общую существующую установленную мощность по стране. В Техасе среди 410 ГВт крупных электроэнергетических проектов в очереди ERCOT на центры обработки данных приходится 87%. Недавняя сделка оценила три полностью сданных в аренду центра обработки данных для ИИ примерно в $27 млн за мегаватт, тогда как некоторые публичные майнинговые компании с электрифицированными, но не сданными в аренду мощностями оцениваются менее чем в $3 млн за мегаватт. Существующие ресурсы доступа к сети становятся все более ценными.
Оценки отражают премии, но выручка еще не получена: Компании с подписанными контрактами на мощности для ИИ или высокопроизводительных вычислений (HPC) имеют средний коэффициент отношения стоимости предприятия к выручке за следующие двенадцать месяцев (EV/NTM Sales) на уровне 12,9 раза, тогда как майнинговые компании без таких контрактов — лишь 3,7 раза. Keel является исключением; несмотря на отсутствие подписанных договоров с арендаторами, ее мультипликатор оценки все еще достигает 18,3 раза. В настоящее время раскрытые контракты, ожидающие исполнения, превышают $100 млрд, но соответствующая годовая выручка от ИИ/HPC составляет лишь около $1,1 млрд; законтрактованная мощность превышает 4 ГВт, но только около 550 МВт фактически начали приносить доход. В будущем оценки будут все больше зависеть от того, смогут ли компании конвертировать законтрактованную мощность в фактическую выручку.
2. Регулирование делает электрифицированные площадки дефицитным активом
В США появился новый сдерживающий фактор: строить новые центры обработки данных становится все труднее. Мы считаем, что это фундаментально меняет оценку существующих активов публичных майнинговых компаний. Согласно данным отслеживания ElectricChoice, 30 штатов США ввели как минимум 225 мораториев или ограничений на развитие центров обработки данных, из которых 151 все еще действует.
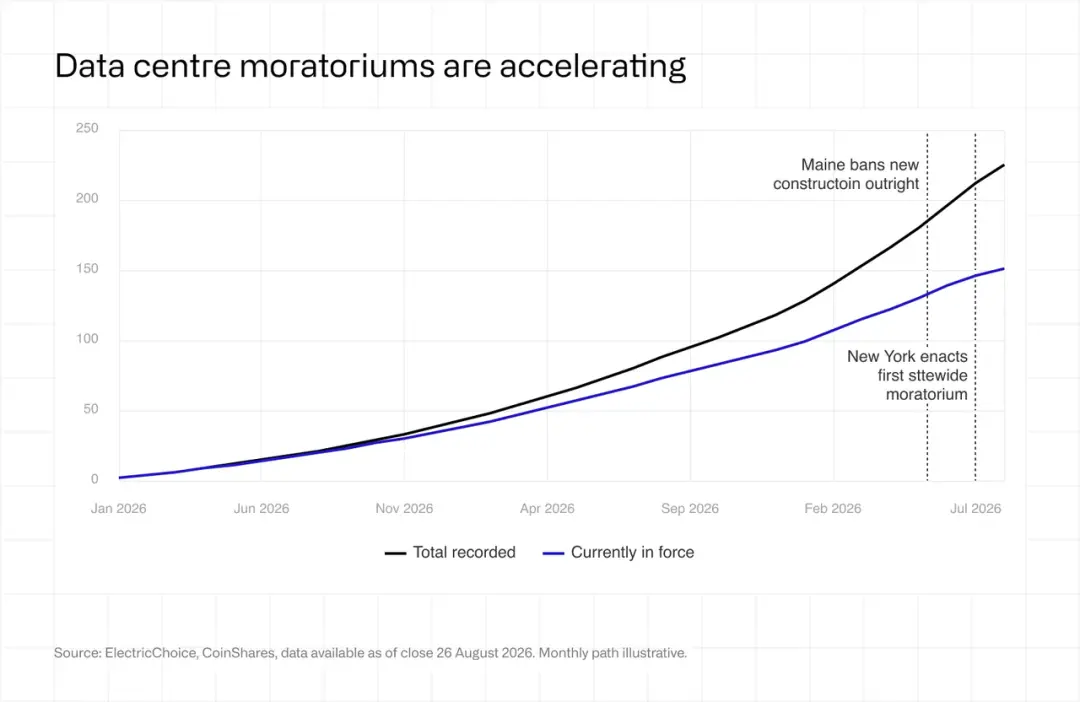
Наиболее значимое событие произошло 14 июля 2026 года: Нью-Йорк стал первым штатом, введшим общештатный мораторий, приостановив выдачу экологических разрешений для объектов мощностью 50 МВт и более сроком на один год. Меры штата Мэн еще более агрессивны: с апреля 2026 года полностью запрещены новые центры обработки данных. Тем временем ограничения на уровне округов усиливаются в Огайо, Мичигане, Джорджии и Индиане, причем более трети округов Индианы приняли меры по ограничению развития. Ключевой момент заключается в том, что проекты с завершенными заявками на разрешения часто освобождаются от ограничений, а это означает, что существующие одобрения теперь имеют опционную ценность, которую новые участники не могут воспроизвести. Этот регуляторный барьер еще больше усугубляет и без того серьезное узкое место в доступе к сети.
Согласно исследованию Национальной лаборатории Лоуренса Беркли «Queued Up», очередь проектов, ожидающих подключения к сети в США, составляет примерно 2 600 ГВт, что примерно вдвое превышает общую существующую установленную мощность по стране. Для проектов, запланированных к запуску в 2025 году, медианное время ожидания от подачи заявки до официального ввода в эксплуатацию превысило пять лет.
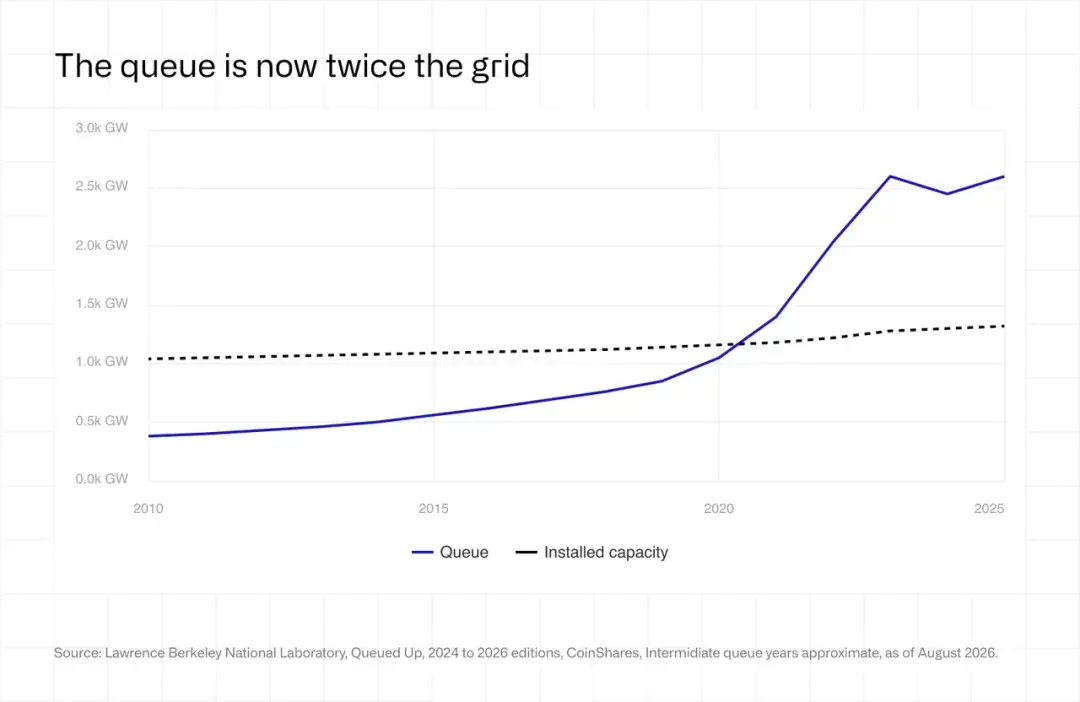
В зоне покрытия сети PJM проекты, запланированные к запуску в 2025 году, в среднем проходят более семи лет от первоначальной заявки до официального ввода в эксплуатацию, а цикл поставки трансформаторов теперь превышает 160 недель. Данные из очереди крупных электроэнергетических проектов ERCOT показывают, что на центры обработки данных приходится 87% от общей мощности в 410 ГВт, ожидающей подключения. Это означает, что независимо от обилия средств, компании не могут воспроизвести площадку с электропитанием в коммерчески приемлемые сроки.
Рынок отреагировал, предоставив значительные премии существующим мощностям. Согласно данным CBRE, несмотря на рост предложения на 36% в годовом исчислении, уровень вакантности на основном рынке центров обработки данных упал до рекордно низкого уровня в 1,4% к концу 2025 года; к первому кварталу 2026 года уровень вакантности в Северной Вирджинии снизился до всего 0,3%. Тем временем уровень предварительной аренды достиг примерно 75%, тогда как историческая норма составляет 40–50%.
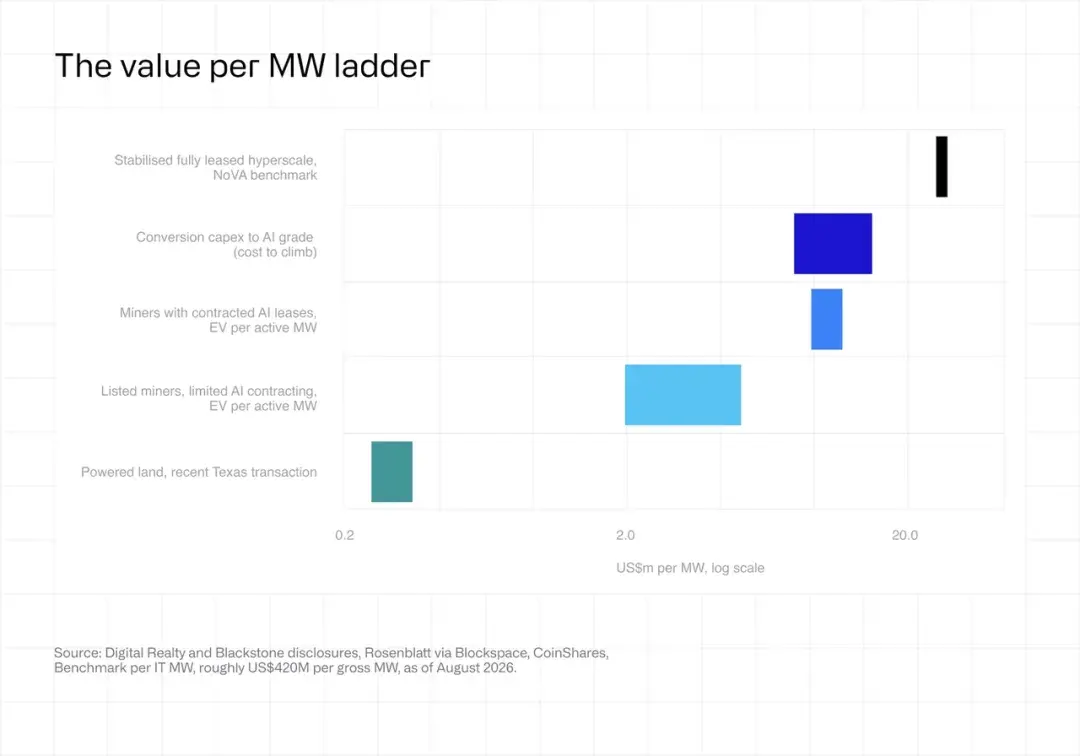
Недавняя сделка поглощения на общую сумму $3,5 млрд включала три сданных в аренду центра обработки данных для ИИ в Северной Вирджинии, установив ориентир оценки примерно в $27 млн за мегаватт для стабильной инфраструктуры ИИ. В отличие от этого, публичные майнинговые компании с электрифицированными, но не сданными в аренду мощностями в настоящее время имеют оценку за мегаватт, составляющую лишь малую долю от этого уровня, а у некоторых даже ниже $3 млн. Этим активам не хватает арендаторов, а не разрешений.
Опыт одной публичной майнинговой компании, возможно, лучше всего иллюстрирует это изменение оценки. Компания отклонила предложение о приобретении чуть выше $1 млрд в 2024 году, но год спустя согласилась на продажу за $9 млрд в рамках сделки с оплатой акциями. Размер ее объекта примерно в 1,3 ГВт остался практически неизменным, однако оценка выросла почти до девятикратного уровня от первоначальной. Тем не менее акционеры все равно отклонили сделку в октябре 2025 года на основании недостаточности предложения. В более поздней сделке другой крупный оператор согласился заплатить до $600 млн за землю в Техасе с правами доступа к сетевой мощности 2 ГВт, но без зданий, что эквивалентно примерно $300 000 за мегаватт. После объявления цена его акций выросла на 15%.
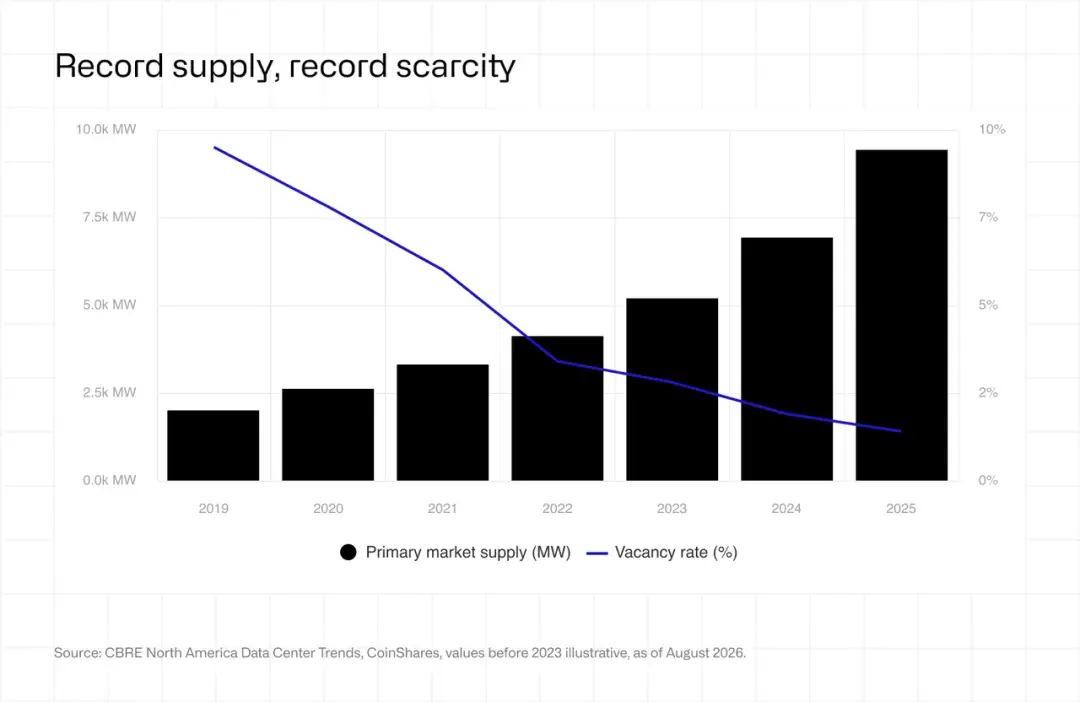
Следует отметить, что наличие подключенной мощности является лишь необходимым условием, но не достаточным. Ожидается, что трансформация майнинговой инфраструктуры для соответствия требованиям ИИ потребует инвестиций в размере от $8 млн до $15 млн за мегаватт, тогда как стоимость строительства майнинговых объектов составляет лишь от $700 000 до $1 млн за мегаватт. Поэтому премия в основном сосредоточена среди операторов с реализуемыми планами модернизации и подписанными арендаторами. Тем не менее тенденция ясна: регуляторные ограничения и перегруженность сетей обратили вспять давнюю недооценку майнинговых площадок, превратив эти активы, некогда считавшиеся простаивающей и низкокачественной инфраструктурой, в один из самых дефицитных ресурсов одобренной мощности в США.
3. Платный выход из майнинга
Во втором квартале Core Scientific заплатила $41,9 млн, расторгнув соглашение с подразделением Proto компании Block и отменив поставку чипов следующего поколения по 3-нанометровому техпроцессу с общим хешрейтом примерно 15 EH/s. Эта партия чипов является самым энергоэффективным майнинговым оборудованием на сегодняшний день. Core Scientific намерена сохранить свой убыточный майнинговый бизнес, при этом валовая маржа самостоятельного майнинга составляет -56%. Руководство заявило, что в период реконструкции площадки компания продолжает эксплуатировать оставшиеся майнинговые машины исключительно для компенсации расходов на электроэнергию, предусмотренных контрактом.
Название этого раздела намеренно использует яркое выражение, обобщающее изменения в отрасли за последние два года: многие компании по добыче биткоина непрерывно переходят к гибридной бизнес-модели, сочетающей добычу биткоина с хостингом вычислительных мощностей, или полностью переключаются на хостинг вычислительных мощностей, постепенно прощаясь с тем, что они теперь называют «традиционным бизнесом» — майнинговыми операциями. Во втором квартале было несколько случаев, отражающих эту тенденцию:
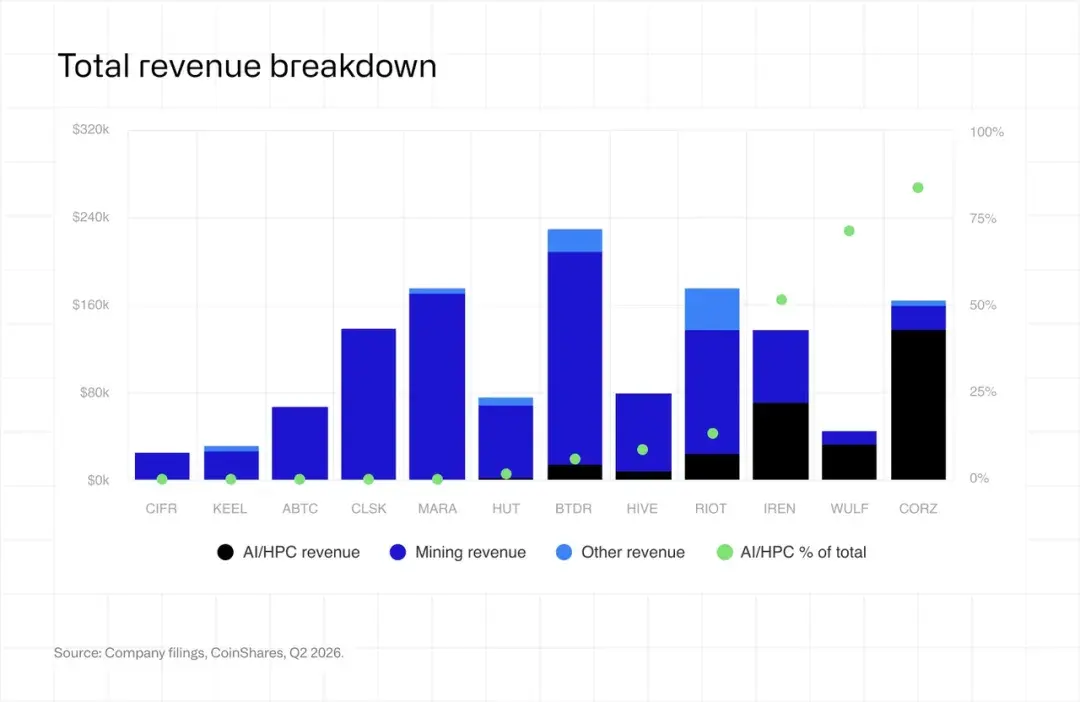
Keel (ранее Bitfarms) официально прекратила деятельность по добыче биткоина. Ее площадка Moses Lake остановила добычу в апреле, а площадки Panther Creek, Scrubgrass и Sharon прекратили работу 29 июня. Компания отразила ускоренную амортизацию выведенного из эксплуатации майнингового оборудования в операционных расходах, в результате чего валовая маржа за второй квартал составила -285%. В третьем квартале ее выручка от майнинга будет равна нулю, что сделает ее первой публичной майнинговой компанией с нулевой выручкой от майнинга. Keel также продала 1 085 BTC по средней цене $69 100 за каждый на общую сумму $75 млн. По состоянию на 7 августа компания держала только 1 861 BTC и указала на планы ликвидировать свои запасы к концу года.
Cipher Digital (ранее Cipher Mining) заявила, что больше не будет осуществлять капитальные расходы на майнинг, ожидая, что ее майнинговый бизнес перестанет оказывать существенное влияние к 2030 году, и, вероятно, полностью выйдет из него к концу 2027 года. Во втором квартале компания добыла в общей сложности 346 BTC, все с площадки Odessa, у которой контракт с фиксированной ценой на электроэнергию примерно 2,8 цента за киловатт-час. Подобно Keel, Cipher Digital продала биткоинов на $123,4 млн в первой половине 2026 года, что привело к реализованному убытку в $47,7 млн, продавая монеты по цене ниже себестоимости для финансирования строительства объектов, необходимых арендаторам. В настоящее время у компании осталось только 646 BTC.
IREN заявила в годовом отчете по форме 10-K, что переход от майнинга к ИИ будет в основном завершен к 31 декабря 2026 года. Последний квартальный финансовый отчет показывает, что компания отразила обесценение в размере $450,4 млн в связи с выводом из эксплуатации майнингового оборудования и обесценение в размере $102,1 млн для майнинговых машин, предназначенных для продажи. Кроме того, IREN подтвердила убыток от выбытия активов в размере $25,1 млн. В соответствии с этим переходом выручка ее облачного бизнеса ИИ впервые превысила выручку от майнинга, составив $70,5 млн и $66,7 млн соответственно. В настоящее время IREN не держит биткоинов и почти последовательно придерживается практики продажи продукции своих майнинговых операций в тот же день.
TeraWulf также ускоряет свой переход к ИИ. В первой половине 2026 года два майнинговых объекта на Lake Mariner прекратили работу, в результате чего компания отразила обесценение своих майнинговых активов на $25,7 млн и сократила ожидаемый срок службы оставшихся майнинговых активов. Бизнес по аренде HPC в настоящее время составляет 71% от общей выручки TeraWulf, а статус ее майнингового бизнеса также снизился в раскрытиях: компания добыла 179 BTC во втором квартале, что не появилось в пресс-релизе финансового отчета и не упоминалось в ходе телефонной конференции по доходам, а было раскрыто только в квартальном отчете 10-Q.
Bitdeer продала биткоинов на $195,5 млн в этом квартале, и ее текущие остатки составляют 150 BTC, по сравнению с 1 502 BTC год назад. HIVE продала 918 из 1 004 BTC, добытых во втором квартале, еще 46 BTC были переданы в залог в качестве депозита за оборудование, фактически используя вновь добытые биткоины для финансирования закупки майнинговых машин.
Добыча биткоина не идет к исчезновению. Мы видим, что большое количество публичных майнинговых компаний корректирует свои бизнес-модели, чтобы воспользоваться прибыльной и, по-видимому, устойчивой возможностью роста. Как будет обсуждаться ниже, вычислительные мощности переходят из рук в руки; в конечном счете, цена биткоина может и будет изменять экономические расчеты, лежащие в основе этих решений.
4. Хешрейт сети и выручка на единицу хешрейта
Сеть майнинга биткоина только что пережила самое серьезное испытание с момента халвинга в апреле 2024 года. Общий хешрейт сети упал с пика примерно в 1 160 EH/s в начале октября 2025 года до 850 EH/s в начале февраля 2026 года, что означает снижение примерно на 27% от пика до минимума. Первая половина 2026 года также стала первым шестимесячным периодом снижения хешрейта с момента запрета майнинга в Китае в первой половине 2021 года. Выручка на единицу хешрейта, то есть доход, который майнеры получают за единицу хешрейта, упала до исторического минимума, оставаясь на уровне или ниже точки безубыточности для значительной части работающих майнинговых машин в течение большей части первой половины года. Если смотреть только на эти данные, ситуация кажется мрачной. Однако в историческом контексте это отражает знакомую стадию майнингового цикла, а не структурный разрыв в отрасли.
Наиболее эффективный способ определить будущее направление хешрейта — анализ исторических закономерностей. С качественной точки зрения рост хешрейта частично обусловлен ценами на биткоин, поскольку оптимистичные ожидания цен побуждают майнеров увеличивать хешрейт в надежде на прибыль. Однако это суждение опирается на предположения о будущих ценах. Учитывая волатильность хешрейта, измерение его отклонения от тренда более точно, чем опора только на качественные суждения. Мы исследовали это в наших предыдущих исследованиях. В прошлом мы использовали вневыборочные линии тренда; на этот раз мы решили использовать более новую сегментированную модель для построения исторических линий тренда для измерения этого отклонения. Подробные объяснения этой модели см. в этом отчете.
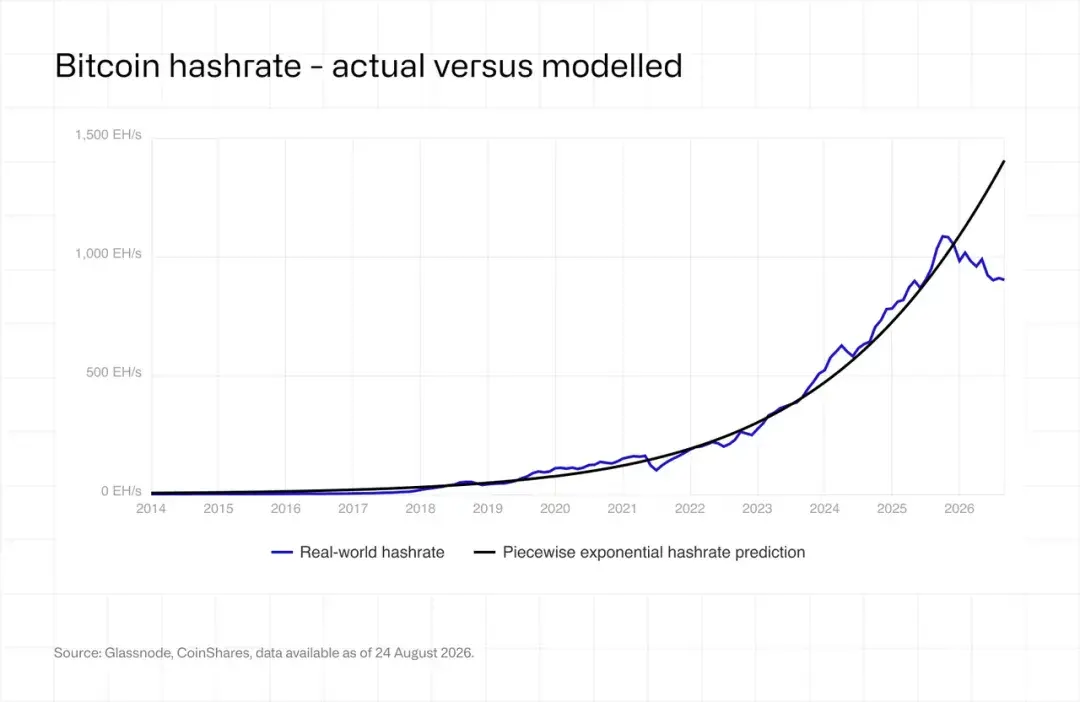
Эта модель выявляет весьма регулярные изменения в каждом цикле халвинга. В циклах халвинга 2012, 2016 и 2020 годов хешрейт обычно падает примерно до 50% ниже линии тренда в течение шести месяцев после халвинга. Запрет майнинга в Китае в 2021 году был особенно суровым из-за его внезапности, что привело к резкому падению хешрейта. Следует отметить, что величина отклонения, которую мы сообщали в январе 2024 года, составляла 42%, но теперь она пересмотрена из-за нашей перекалибровки линии тренда с использованием сегментированного экспоненциального метода, что изменило исторические результаты измерения отклонения. Общая тенденция остается последовательной: снижение на ранней стадии цикла, восстановление в середине и быстрое увеличение майнинговой активности примерно за год до следующего халвинга. Логика проста: майнеры будут увеличивать капитальные затраты перед каждым халвингом, чтобы сохранить конкурентоспособность, тем самым поднимая хешрейт значительно выше трендовых уровней; в то время как сокращение вознаграждения за блок после халвинга будет снижать доходы, тем самым подавляя последующие инвестиции.
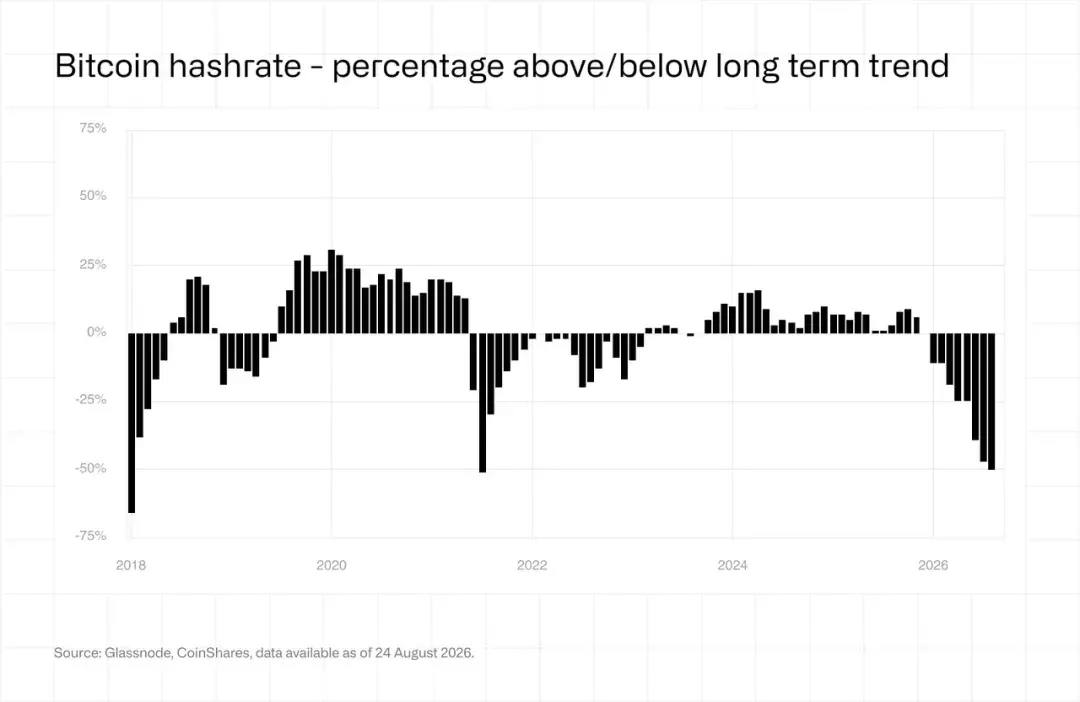
Полученное отклонение хешрейта сопоставимо с предыдущими циклами. В настоящее время хешрейт примерно на 50% ниже трендового уровня, что близко к минимуму, показанному перекалиброванной линией тренда после запрета майнинга в Китае, но это снижение было более медленным. Мы считаем, что этот раунд снижения обусловлен значительным ростом цен на электроэнергию в Техасе в начале года в сочетании с тем, что майнинговые компании непрерывно переходят к высокомощному бизнесу вычислений для ИИ. Будет ли снижение продолжаться, частично зависит от цены биткоина. В настоящее время экономическая привлекательность бизнеса ИИ для майнинговых компаний намного выше, чем у майнинга. По нашим оценкам, бизнес ИИ может приносить примерно $1,5 млн годовой прибыли на мегаватт, тогда как майнинг дает лишь $500 000. Однако если цены на биткоин продолжат расти, это сравнение прибыли может существенно измениться, побуждая некоторые майнинговые компании реинвестировать свои энергетические мощности в майнинг.
Наша сегментная прогнозная модель ранее предсказывала, что общий хешрейт сети достигнет 1,8 ZH/s к концу 2026 года и 2 ZH/s к концу марта 2027 года. Сокращение в первой половине года привело к тому, что хешрейт оказался значительно ниже этого прогнозируемого пути, и теперь кажется вероятным, что достижение этих рубежей будет значительно отложено по сравнению с первоначальным прогнозом. Тем временем географическое распределение глобального майнинга продолжает меняться. Три основные майнинговые страны — США, Китай и Россия — в совокупности составляют около 68% мирового хешрейта, причем доля США увеличилась примерно на два процентных пункта по сравнению с предыдущим кварталом. Развивающиеся рынки, такие как Парагвай, Эфиопия и Оман, вошли в мировую десятку благодаря таким операторам, как HIVE и Bitdeer: HIVE имеет 300 МВт мощности в Парагвае, а Bitdeer — 40 МВт в Эфиопии.
5. Анализ себестоимости майнинга
1. Обзор
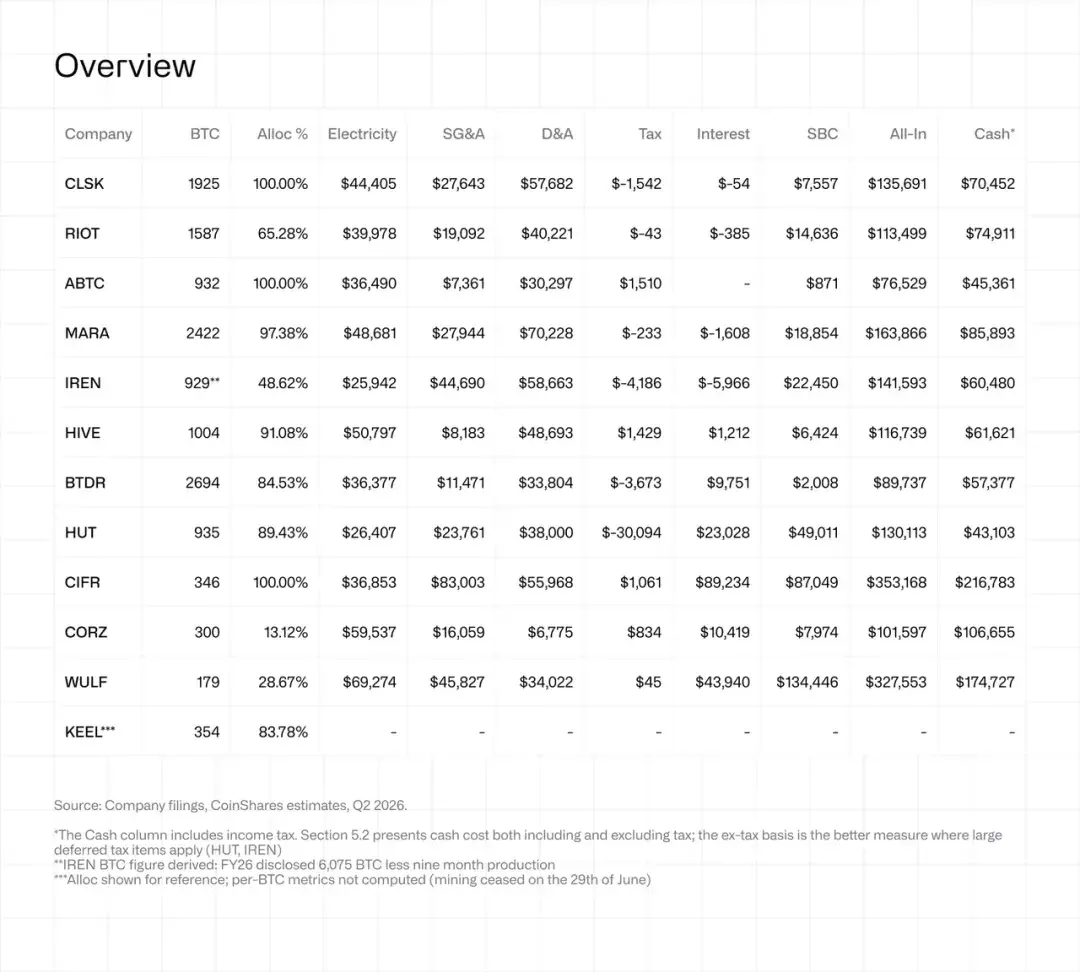
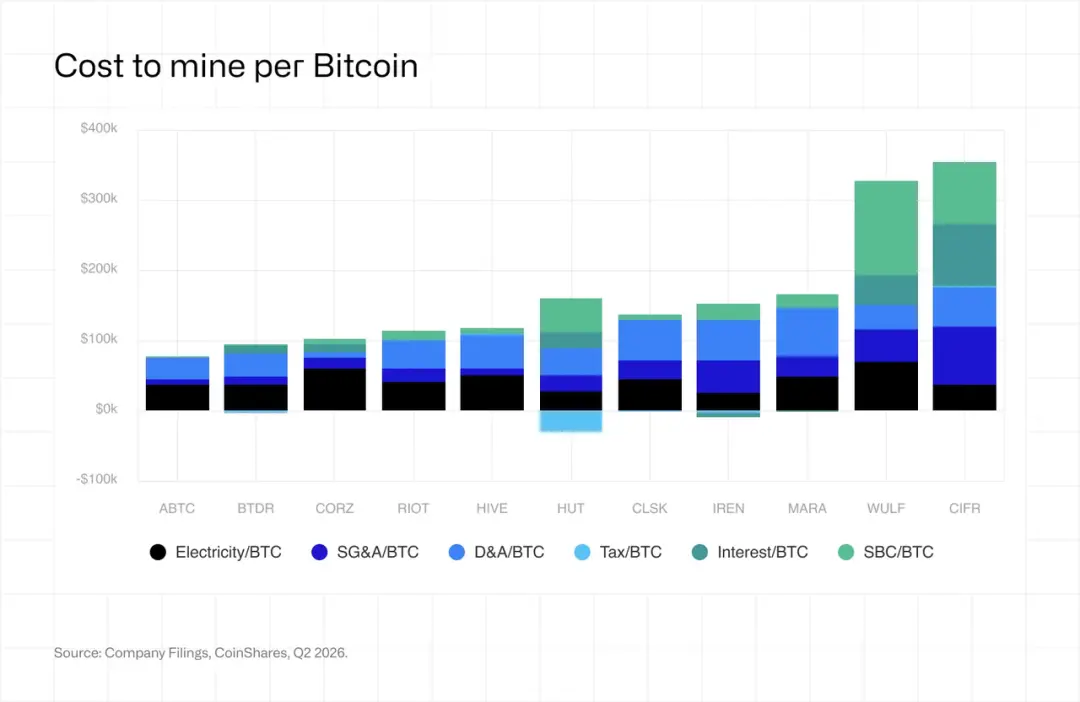
В таблице ниже приведены детали затрат для всех майнинговых компаний, охваченных в этом отчете, за второй квартал 2026 года, выраженные в долларах США за добытый BTC. Все данные распределены на затраты самостоятельного майнингового бизнеса с использованием метода доли выручки, описанного в приложении.
Ключевые наблюдения:
· Значительные различия в рентабельности по денежному потоку. Денежная себестоимость добычи одного BTC для ABTC, BTDR, HIVE и IREN ниже фактической цены продажи, тогда как CLSK и RIOT находятся около уровня безубыточности. MARA зафиксировала денежный убыток около $15 800 на BTC, в то время как компании, выходящие из майнингового бизнеса, имеют более высокие затраты, что в основном отражает влияние снижения объемов производства.
· Коэффициент распределения затрат на самостоятельный майнинг становится все более значимым для общих затрат. Выручка от майнинга составляет 48,6% и 13,1% от общей выручки для IREN и CORZ соответственно, что означает, что большая часть затрат на уровне компании распределяется на другие виды бизнеса. Затраты на электроэнергию обычно являются наиболее простым показателем для прямого сравнения операционной эффективности, но это не относится к WULF, поскольку раскрытая цифра фактически смешивает затраты майнингового и HPC-бизнеса.
· Налоги существенно исказили показатели HUT. Отложенная налоговая выгода в размере $28,1 млн снизила ее денежную себестоимость одного BTC до $43 103 после уплаты налогов, тогда как денежная себестоимость до налогообложения составляла $73 197 за BTC. Поэтому данные до налогообложения лучше отражают уровень безубыточности майнингового бизнеса.
· Вознаграждение акциями (SBC) остается важным фактором, вызывающим различия в затратах. Вознаграждение акциями на один BTC варьируется от $871 для ABTC до $134 446 для WULF, при этом HUT, CIFR и WULF превышают затраты на электроэнергию. Данные WULF отражают влияние распределения 28,7% от $83,9 млн вознаграждения акциями на производство всего 179 BTC, что указывает на сокращающуюся производственную базу по мере выхода компании из добычи биткоина.
2. Детали затрат каждой компании
CLSK | CleanSpark Inc
Производство BTC: 1 925, полная себестоимость: $135 691/BTC, денежная себестоимость: $70 452/BTC, денежная себестоимость (без учета налогов): $71 995/BTC.
Примечание: Финансовый год CleanSpark заканчивается в сентябре, поэтому квартал, заканчивающийся в июне, является третьим кварталом 2026 финансового года.
Компания произвела 1 925 BTC в этом квартале, при этом доля распределения затрат на самостоятельный майнинг составила 100,00%. Ее выручка в размере $138 млн полностью поступила от майнинга, без зафиксированной выручки от хостинга или HPC, что делает ее самой чистой майнинговой компанией в этом отчете.
Затраты на электроэнергию составили $44 405 за BTC, а денежная себестоимость без учета налогов — $71 995, что почти соответствует фактической выручке в $71 691 за BTC. Амортизация остается крупнейшей статьей затрат — $57 682 за BTC, за ней следуют коммерческие, общие и административные расходы (SG&A) в размере $27 643.
Вознаграждение акциями (SBC) остается относительно контролируемым на уровне $7 557 за BTC. Однако, согласно раскрытиям компании, эти квартальные расходы утроились в годовом исчислении до $14,5 млн. CleanSpark также подписала свой первый договор аренды HPC в этом квартале, касающийся площадки Sandersville, со сроком аренды 20 лет и базовой стоимостью контракта $6,6 млрд. HPC еще не приносил выручку в третьем квартале 2026 финансового года, но это соглашение означает, что CleanSpark больше не будет чисто майнинговой компанией в будущем.
RIOT | Riot Platforms Inc
Производство BTC: 1 587, полная себестоимость: $113 499/BTC, денежная себестоимость: $74 911/BTC, денежная себестоимость (без учета налогов): $74 955/BTC.
После вычета компенсации за управление спросом ERCOT затраты Riot на электроэнергию составили $39 978 за BTC, что делает ее полную себестоимость в $113 499 за BTC в некоторой степени конкурентоспособной.
Денежная себестоимость без учета налогов составила $74 955 за BTC, что немного выше фактической выручки в $71 667 за BTC, указывая на то, что выручка компании была недостаточной для покрытия всех денежных затрат. Раскрытая компанией прямая себестоимость майнинга составила $49 912 за BTC, что согласуется с нашими расчетными затратами на электроэнергию плюс неэлектрические прямые затраты; оставшаяся разница приходится на прочие операционные расходы бизнеса. Выручка от майнинга составила 65,28% от общей выручки компании в $174,2 млн, поэтому около трети соответствующих затрат не было распределено на 1 587 BTC, произведенных в этом квартале.
Обесценение в размере $28 млн от преобразования площадки Rockdale из майнинга в использование под центр обработки данных не было включено в этот анализ затрат. Трансформация Riot также включает передовой контракт аренды ИИ мощностью 191 МВт, сроком 20 лет и стоимостью примерно $9,1 млрд, с соответствующим прогнозом капитальных затрат на развертывание от $2,1 млрд до $2,3 млрд.
ABTC | American Bitcoin Corp
Производство BTC: 932, полная себестоимость: $76 529/BTC, денежная себестоимость: $45 361/BTC, денежная себестоимость (без учета налогов): $43 851/BTC.
ABTC является компанией с самой низкой себестоимостью в таблице, с полной себестоимостью $76 529 за BTC и денежной себестоимостью без учета налогов $43 851 за BTC, тогда как фактическая выручка за BTC составляет $71 905. Ее затраты на электроэнергию в размере $36 490 за BTC соответствуют плате за хостинг в размере $34 млн, уплаченной ее 80% материнской компании Hut 8 на основе фиксированной договоренности, а не базовой стоимости электроэнергии, потребляемой майнинговыми машинами.
Консолидированная финансовая отчетность Hut 8 показывает, что прямые затраты на ту же партию майнинговых машин не превышают $24,7 млн. Исходя из раскрытой валовой маржи в 66% для вычислений ASIC, себестоимость только бизнеса ASIC оценивается примерно в $22,8 млн. Квартальная разница около $11 млн, или около $12 000 за BTC, получается за счет трансфертного ценообразования материнской компании. Миноритарные акционеры ABTC должны нести полное влияние этого трансфертного ценообразования, в то время как связанные операции будут взаимозачтены в консолидированной финансовой отчетности Hut 8. SG&A и SBC ABTC составляют $7 361 и $871 за BTC соответственно, оба самых низких в таблице. Расходы по налогу на прибыль, раскрытые компанией, увеличили полную себестоимость за BTC на $1 510.
MARA | MARA Holdings Inc
Производство BTC: 2 422, полная себестоимость: $163 866/BTC, денежная себестоимость: $85 893/BTC, денежная себестоимость (без учета налогов): $86 126/BTC.
MARA добыла 2 422 BTC, но денежная себестоимость до налогообложения в размере $86 126 за BTC примерно на $15 800 выше фактической выручки в $70 315. Таким образом, по всем денежным затратам компания несет значительные убытки в майнинге. Затраты на электроэнергию составили $48 681 за BTC, из которых $11,79 млн расходов на электроэнергию было выплачено сторонним поставщикам услуг хостинга. Полные операционные расходы также включали $26,9 млн неэлектрических прямых затрат, что составляет около $11 000 за BTC, которые также включены в денежные затраты.
Амортизация является крупнейшим компонентом полной себестоимости, достигая $70 228 за BTC, что включает $28,1 млн ускоренной амортизации. SG&A и SBC добавили затраты в размере $27 944 и $18 854 за BTC соответственно, в конечном итоге доведя полную себестоимость до $163 866 за BTC.
В этом квартале проблема налогового искажения MARA также была решена. Компания признала оценочный резерв по отложенным налоговым активам в размере $587,2 млн, компенсировав отложенную налоговую выгоду, возникающую из учета справедливой стоимости запасов BTC, оставив лишь налоговую выгоду в размере $233 за BTC в расчете затрат. Политика MARA позволяет продавать любую часть ее общего резерва в 53 822 BTC. Кроме того, компания приобрела 64% долю в Exaion за $174,5 млн, а совместный проект со Starwood планирует подписать два договора аренды центров обработки данных к концу года. Ни один из этих бизнесов не принес значительной выручки в этом квартале.
IREN | Iren Ltd
Производство BTC: 929, полная себестоимость: $141 593/BTC, денежная себестоимость: $60 480/BTC, денежная себестоимость (без учета налогов): $64 667/BTC.
Примечание: Финансовый год IREN заканчивается в июне, поэтому квартал, заканчивающийся в июне, является четвертым кварталом 2026 финансового года.
Затраты IREN на электроэнергию в размере $25 942 за BTC являются самыми низкими среди публичных майнинговых компаний, а денежная себестоимость до налогообложения составляет $64 667 за BTC, что все еще ниже фактической выручки в $71 798. Основное давление на затраты связано с тем, что компания строит платформу бизнеса ИИ, в то время как производство биткоинов сокращается.
Выручка облачного бизнеса ИИ достигла $7,05 млн, впервые превысив выручку майнингового бизнеса в $6,67 млн, составив 51,4% от общей выручки. Согласно раскрытиям компании, SG&A за 2026 финансовый год утроились в годовом исчислении до $128,3 млн; за тот же период число сотрудников также увеличилось почти втрое, компания назначила пять руководителей и завершила приобретения Mirantis и Nostrum. Даже после распределения SG&A достигли $44 690 за BTC, в то время как SBC и амортизация составили $22 450 и $58 663 соответственно. Чистый процентный доход снизил себестоимость за BTC на $5 966: денежный остаток компании в $7,6 млрд принес $35,9 млн процентного дохода, тогда как финансовые расходы составили $24,5 млн.
В годовом отчете 10-K говорится, что компания в основном завершит выход из добычи биткоина к 31 декабря 2026 года, что означает, что этот квартал, вероятно, станет последним полным кварталом работы IREN как компании по добыче биткоина. Этот анализ затрат не включает $450,4 млн обесценения майнингового оборудования, $102,1 млн обесценения машин, предназначенных для продажи, $25,1 млн убытков от выбытия активов и $9,6 млн прочих операционных расходов.
HIVE | HIVE Digital Technologies Ltd
Производство BTC: 1 004, полная себестоимость: $116 739/BTC, денежная себестоимость: $61 621/BTC, денежная себестоимость (без учета налогов): $60 192/BTC.
Примечание: Финансовый год HIVE заканчивается в марте, поэтому квартал, заканчивающийся в июне, является первым кварталом 2027 финансового года.
Согласно раскрытиям компании, по мере расширения объекта в Парагвае производство в этом квартале выросло на 147% в годовом исчислении до 1 004 BTC, при среднем хешрейте 24,0 EH/s. Денежная себестоимость без учета налогов составила $60 192 за BTC, что все еще ниже фактической выручки в $71 773 за BTC. Таким образом, несмотря на то, что затраты на электроэнергию достигли $50 797 за BTC, компания по-прежнему сохраняет значительную денежную маржу.
Амортизация является крупнейшей статьей затрат — $48 693 за BTC, что отражает влияние ускоренной амортизации для ASIC-майнеров. SG&A остаются на низком уровне — $8 183 за BTC, а процентные расходы составляют $1 212. HIVE продала 918 из 1 004 BTC, добытых в этом квартале, и конвертировала еще 46 BTC в депозит за оборудование Bitmain, сопровождаемый опционом обратного выкупа с ценой исполнения $110 000. На конец квартала компания держала 190 BTC. Кроме того, HIVE привлекла примерно $276 млн в этом квартале, увеличив свой денежный остаток с $23,1 млн до $208 млн.
Резерв в размере $84,65 млн по шведскому НДС, начисленный из-за неблагоприятного решения апелляционного суда, не включен в этот анализ затрат. Также имеется кредит Boden на $10,9 млн, зависящий от получения благоприятного решения, с соответствующей дебиторской задолженностью в $1,8 млн, уже обесцененной. Эти юридические вопросы и бухгалтерское влияние амортизации значительны, но денежная себестоимость в $60 192 за BTC без учета налогов указывает на то, что непрерывно расширяющийся майнинговый бизнес по-прежнему имеет хорошую рентабельность по сравнению с фактическим уровнем выручки в этом квартале.
BTDR | Bitdeer Technologies Group
Производство BTC: 2 694, полная себестоимость: $89 737/BTC, денежная себестоимость: $57 377/BTC, денежная себестоимость (без учета налогов): $61 051/BTC.
Bitdeer является компанией с самым высоким объемом производства в таблице, добыв в общей сложности 2 694 BTC в этом квартале, что на 61% больше по сравнению с предыдущим кварталом, при этом имея вторую по величине низкую полную себестоимость — $89 737 за BTC. Ее операции по самостоятельному и совместному майнингу имеют затраты на электроэнергию в размере $36 377 за BTC, что обусловлено высокой эффективностью парка майнеров на уровне 15,8 J/TH и средней стоимостью электроэнергии $44 за мегаватт-час. Денежная себестоимость без учета налогов составляет $61 051 за BTC, что значительно ниже фактической выручки в $71 789.
Квартальные показатели подтверждают обоснованность значительных инвестиций компании в вертикально интегрированную модель SEALMINER, но следует отметить два бухгалтерских фактора. Во-первых, компания перейдет с Международных стандартов финансовой отчетности (МСФО) на Общепринятые принципы бухгалтерского учета США (US GAAP) начиная с 1 января 2026 года и пересчитала данные за предыдущие периоды. Во-вторых, компания отнесла на расходы $36,1 млн затрат на НИОКР, в основном на разработку чипов. Согласно общепринятому методу, используемому в этом отчете, эта часть расходов не включена в анализ затрат. Если бы эти расходы были распределены, себестоимость за BTC увеличилась бы примерно на $11 300.
Процентные расходы составляют $9 751 за BTC, самые высокие среди крупных майнинговых компаний в таблице, что отражает долг в $1,8 млрд, incurred для расширения проекта Tydal. Bitdeer также привлекла $463,8 млн через рыночное предложение ATM во втором квартале.
HUT | Hut 8 Corp
Производство BTC: 935, полная себестоимость: $130 113/BTC, денежная себестоимость: $43 103/BTC, денежная себестоимость (без учета налогов): $73 197/BTC.
Примечание: Данные Hut 8 отражают операционную ситуацию парка майнеров ABTC с точки зрения консолидированной финансовой отчетности.
ABTC заплатила Hut 8 $34 млн за хостинг майнеров. В консолидированной финансовой отчетности Hut 8 эта плата взаимозачтена, оставляя фактическую операционную стоимость майнеров. Согласно ее раскрытию, эта стоимость не превышает $24,7 млн. Разница примерно в $11 млн является прибылью, полученной Hut 8 от своих собственных дочерних компаний. Миноритарные акционеры ABTC несут эту стоимость, в то время как с бухгалтерской точки зрения акционеры Hut 8 возмещают ее через консолидированную финансовую отчетность.
При сравнении затрат следует использовать данные без учета налогов. Кажущаяся денежная себестоимость в $43 103 за BTC выигрывает от отложенной налоговой выгоды в размере $28,1 млн, что эквивалентно $30 094 за BTC, но это не представляет собой денежные средства, фактически полученные компанией. После исключения этого влияния денежная себестоимость составляет $73 197 за BTC, что немного выше фактической выручки в $71 674 за BTC.
Процентные расходы в размере $23 028 за BTC происходят от проектных облигаций на $7,5 млрд, выпущенных компанией для строительства парка ИИ. SBC в размере $49 011 за BTC originates от расходов на гранты в виде долевых инструментов в размере $51,2 млн, признанных в этом квартале, что занимает значительную часть полной себестоимости.
CIFR | Cipher Digital Inc
Производство BTC: 346, полная себестоимость: $353 168/BTC, денежная себестоимость: $216 783/BTC, денежная себестоимость (без учета налогов): $215 723/BTC.
Полная себестоимость Cipher в размере $353 168 за BTC может быть обманчивой, поскольку она в основном отражает переход компании к ИИ. Хотя вся раскрытая выручка в этом квартале поступает от майнинга, затраты на уровне компании, поддерживающие портфель инфраструктурных активов мощностью 5,3 ГВт, распределяются только на 346 BTC производства. SG&A, проценты и SBC внесли $83 003, $89 234 и $87 049 за BTC соответственно. Соглашение о фиксированной цене на электроэнергию на площадке Odessa примерно 2,8 цента за киловатт-час, наряду с $2,3 млн компенсации за реагирование на спрос и доходов от продажи электроэнергии, удерживает затраты на электроэнергию на уровне $36 853 за BTC, что также является единственным экономическим обоснованием продолжения работы этой площадки.
Процентные расходы в отчете о прибылях и убытках за первую половину года составляют $125,9 млн, что точно соответствует амортизации долгового дисконта по конвертируемым облигациям с нулевым купоном на $1,3 млрд со сроком погашения в 2031 году. Тем временем $23,2 млн процентов за период строительства были капитализированы, а фактические денежные проценты, выплаченные в первой половине года, составили $63,9 млн. В целом эти данные о затратах на BTC отражают операционное бремя всей бизнес-платформы, а не предельные производственные затраты площадки Odessa.
CORZ | Core Scientific Inc
Производство BTC: 300, полная себестоимость: $101 597/BTC, денежная себестоимость: $106 655/BTC, денежная себестоимость (без учета налогов): $105 821/BTC.
Core Scientific является единственной компанией, где денежная себестоимость до налогообложения выше полной себестоимости, составляя $105 821 и $101 597 за BTC соответственно. Денежная себестоимость включает все расходы, необходимые для поддержания майнинговых операций: затраты на электроэнергию, а также расходы на персонал и площадку в размере примерно $19 800 за BTC. Расчет полной себестоимости начинается только с затрат на электроэнергию, добавляя амортизацию и SBC. Однако, поскольку выручка от майнинга теперь составляет лишь 13,12% от общей выручки, только небольшая часть этих расходов распределяется на операции по добыче биткоина.
Собственное раскрытие сегментов Core Scientific показывает, что операционные затраты самостоятельного майнинга составляют $33,7 млн, с денежными затратами $23,8 млн, остальное — амортизация. Распределенные на 300 BTC, добытых в этом квартале, это составляет примерно $79 300 прямых денежных затрат за BTC, в то время как средняя фактическая выручка за BTC составляет $71 783. Это согласуется с ситуацией убытков, отраженной валовой маржой -56%, раскрытой компанией. По данным компании, количество работающих майнеров сократилось примерно на 30% с конца первого квартала, а оставшиеся майнеры продолжают работать исключительно для поглощения расходов на электроэнергию, предусмотренных контрактами, в период реконструкции площадки.
WULF | TeraWulf Inc
Производство BTC: 179, полная себестоимость: $327 553/BTC, денежная себестоимость: $174 727/BTC, денежная себестоимость (без учета налогов): $174 683/BTC.
TeraWulf раскрыла производство 179 BTC только в квартальном отчете по форме 10-Q. Доход от аренды HPC составил $31,9 млн, что составляет 71% от общей выручки в $44,8 млн, таким образом, распределение затрат на добычу биткоина составляет 28,67%. Полная себестоимость в $327 553 за BTC и денежная себестоимость без учета налогов в $174 683 означают, что TeraWulf нельзя напрямую сравнивать на основе удельной экономики: компания закрывает свои майнинговые операции, в то время как бизнес ИИ стал доминирующим фактором, влияющим на структуру затрат.
Даже затраты на электроэнергию в размере $69 274 за BTC завышены, поскольку соответствующая статья операционных расходов, после вычета $2,8 млн компенсации за реагирование на спрос, все еще смешивает затраты на электроэнергию для майнинга и плату за электроэнергию, переданную арендаторам HPC по себестоимости. SBC в размере $134 446 за BTC особенно высок: 28,67% от групповых расходов на долевые инструменты в $83,9 млн распределяется на очень небольшой объем производства BTC, что не позволяет точно отразить затраты на майнинг. Проценты дополнительно добавляют $43 940 к себестоимости за BTC.
KEEL | Keel Infrastructure Corp
Производство BTC: 354, полная себестоимость: Не применимо, денежная себестоимость: Не применимо, денежная себестоимость (без учета налогов): Не применимо.
Добыча прекращена 29 июня 2026 года.
Наша таблица не включает Keel, поскольку любые данные о затратах на BTC за второй квартал не имеют достаточной справочной ценности. Она включена в анализ исключительно потому, что компания произвела 354 BTC в этом квартале, и необходимо зафиксировать дату прекращения добычи. Согласно раскрытию компании, дата прекращения — 29 июня. Майнинг действительно внес 84% выручки в этом квартале, но эта доля упадет до 0% в третьем квартале. По любому определению, Keel больше официально не является компанией по добыче биткоина.
6. Динамика акций и оценка майнинговых компаний
Во втором квартале майнинговые компании пережили значительный пересмотр оценки. Среди 12 компаний, охваченных в этом отчете, у 10 цены акций выросли на 70–195%. Примечательно, что Keel лидировала с ростом 194,4%, несмотря на прекращение майнинговых операций в этом квартале. IREN выросла на 33,4%, в то время как ABTC была единственной компанией со снижением цены акций, упав на 26,3%. С начала года все компании, кроме ABTC, опередили биткоин, который упал на 10,1% за тот же период. ABTC остается исключением, накопив снижение на 67,2% с начала года, при этом премия в оценке, сформированная при листинге в конце 2025 года, продолжает исчезать.
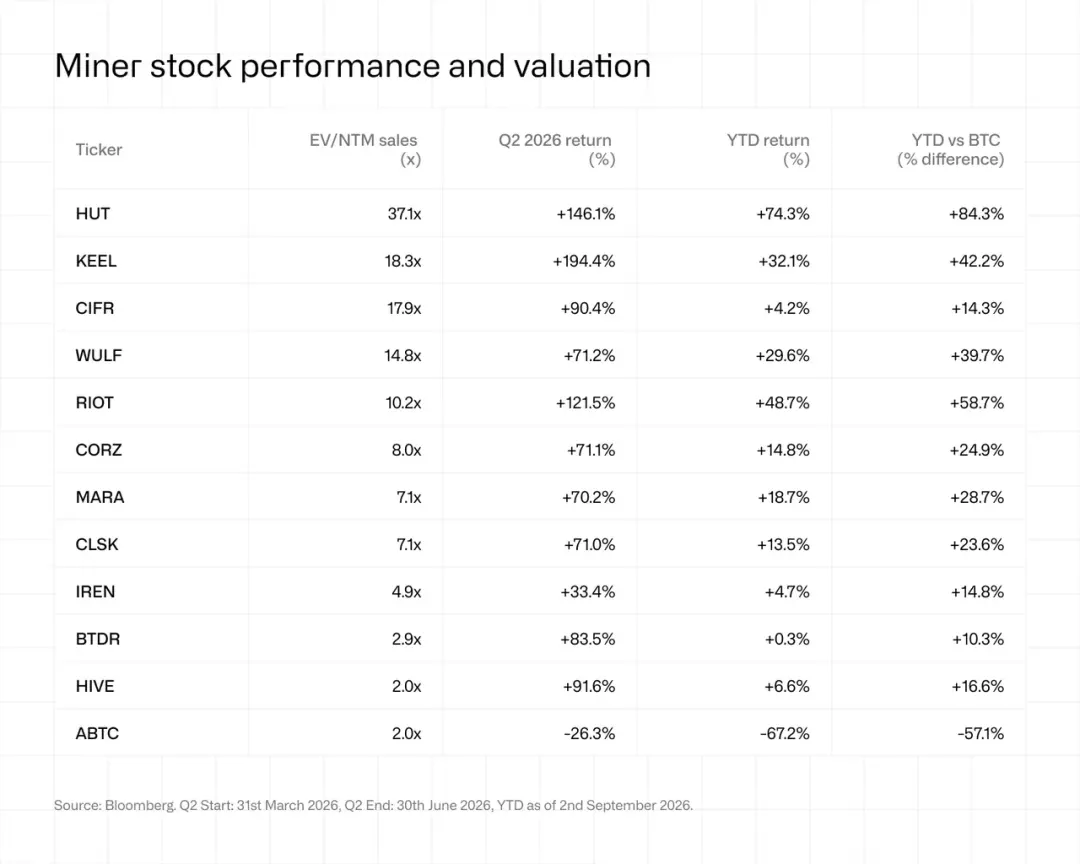
Разрыв в оценках между компаниями, ориентированными на майнинг, и компаниями, ориентированными на ИИ, еще больше увеличился. Средний коэффициент отношения стоимости предприятия к выручке за следующие двенадцать месяцев (EV/NTM Sales) для HUT, CIFR, WULF и CORZ в настоящее время составляет 19,4 раза, в то время как MARA, CLSK, RIOT и HIVE в среднем имеют 6,6 раза. Компании, подписавшие контракты на мощности для ИИ или HPC, имеют средний мультипликатор оценки 12,9 раза. Среди компаний, которые продолжают заниматься майнингом и не подписали такие контракты, средний показатель для MARA, HIVE и ABTC составляет 3,7 раза. Keel является явным исключением, с мультипликатором оценки, достигающим 18,3 раза, несмотря на отсутствие подписанных контрактов с арендаторами.
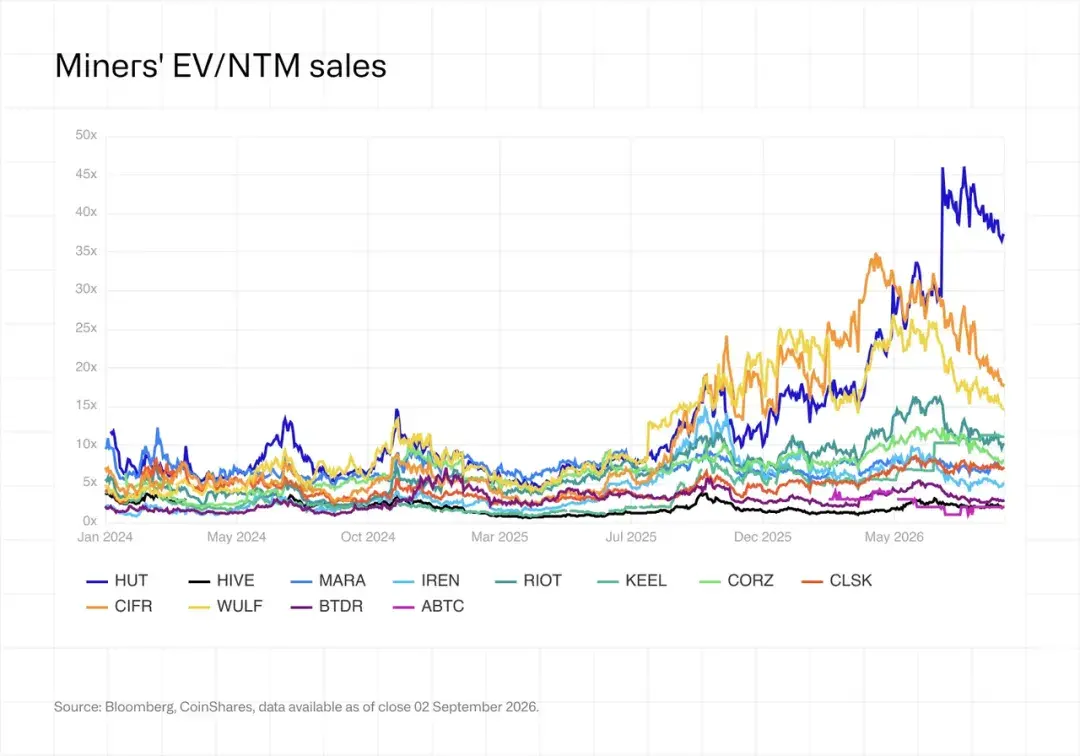
Различия в оценках среди компаний с контрактами также значительны: от 2,9 раза для BTDR до 37,1 раза для HUT. CORZ имеет один из крупнейших портфелей контрактов в отрасли, однако ее мультипликатор оценки составляет лишь 8,0 раза, что ниже, чем у RIOT с 10,2 раза, несмотря на то, что у последней объем контрактов значительно меньше.
Понимание экстремальных значений в диапазоне мультипликаторов требует контекста. Мультипликатор оценки HUT упал с почти 46 раз в конце июля до 37,1 раза, но остается высоким отчасти потому, что проектный долг в $7,5 млрд, привлеченный во втором квартале, был включен в стоимость предприятия, в то время как связанные проекты еще не принесли фактической выручки. Мультипликатор оценки IREN составляет лишь 4,9 раза, поскольку рыночный консенсус включил часть ее целевого показателя годовой регулярной выручки (ARR) в $4 млрд. CIFR наиболее четко отражает этот эффект: несмотря на рост цены акций на 90,4% во втором квартале, ее мультипликатор оценки упал с примерно 35 раз в середине апреля до 17,9 раза, поскольку выручка от проекта Black Pearl была включена в прогнозы. По мере того как законтрактованные проекты постепенно входят в ожидания по выручке, даже при росте цен акций мультипликаторы оценки могут снижаться.
В настоящее время компании, охваченные в этом отчете, подписали контракты на мощности для ИТ на общую сумму более 4 ГВт, но только около 550 МВт фактически начали приносить доход. Таким образом, раскрытый портфель контрактов, превышающий $100 млрд, соответствует годовой выручке менее $800 млн от услуг colocation.
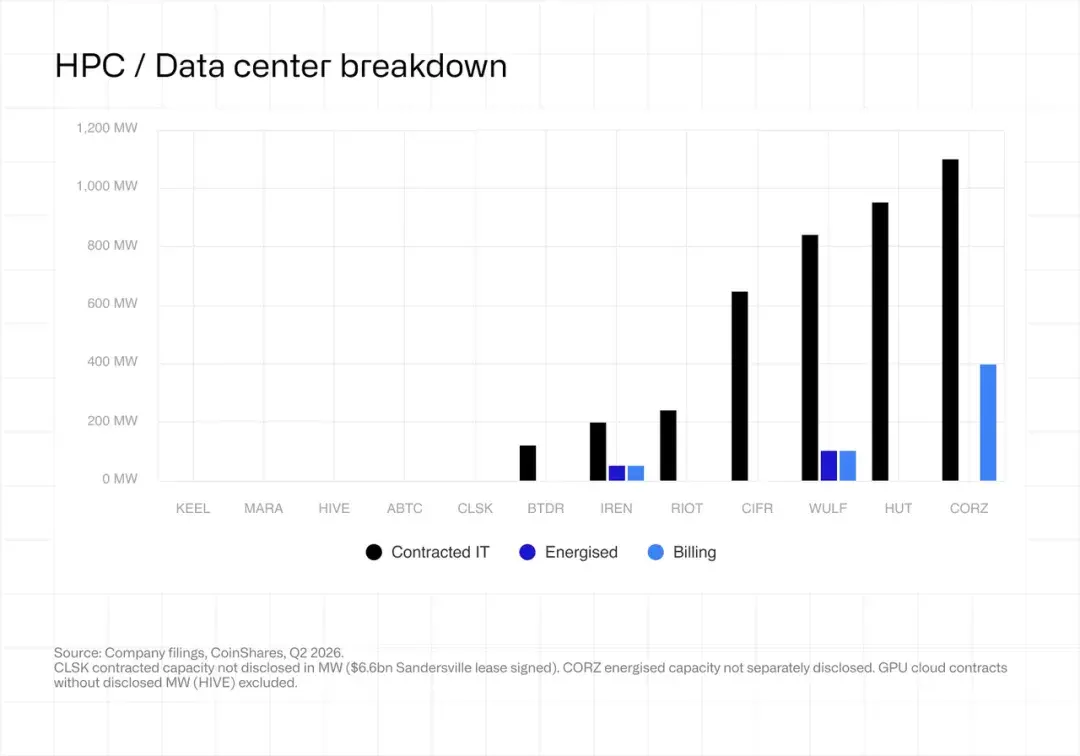
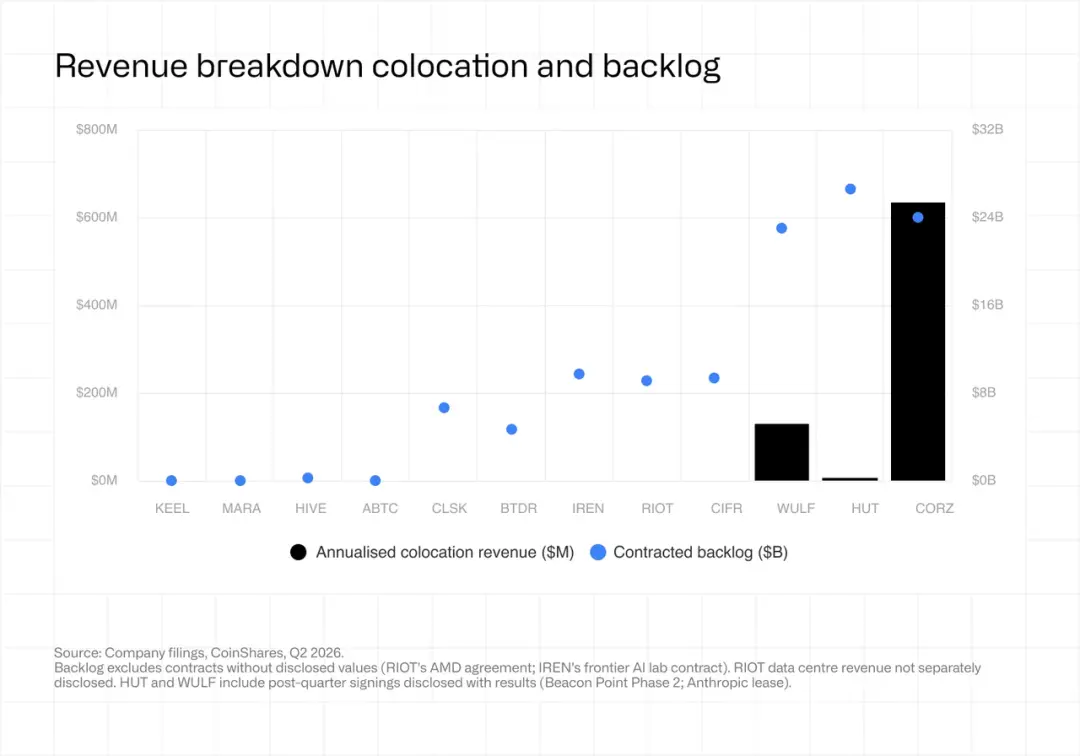
Компании, которые смогут ввести мощности в эксплуатацию в соответствии с планом, как ожидается, постепенно догонят свои оценки по выручке; однако задержки проектов будут делать все более трудным обоснование текущих премий в оценке.
VII. Прогноз на третий квартал 2026 года и далее
1. Мощность майнинга, запланированная к выводу из эксплуатации публичными майнинговыми компаниями, составляет не менее 35 EH/s. Мощность Keel упала до нуля. IREN в настоящее время имеет установленную мощность 23,2 EH/s и планирует выйти из майнинга к 31 декабря 2026 года; площадка Odessa компании Cipher имеет мощность 11,6 EH/s, и компания, вероятно, выйдет к концу 2027 года. TeraWulf также постепенно закрывает оставшиеся 145 МВт майнинговой мощности, но влияние на общий хешрейт сети зависит от того, будут ли ее майнинговые машины выведены из эксплуатации или перепроданы.
2. Отскок цен на биткоин вряд ли обратит вспять тенденцию к переходу на ИИ. Core Scientific заплатила $41,9 млн за расторжение соглашения с Proto, касающегося мощности 15 EH/s, а несколько других компаний перепрофилировали площадки для выполнения 15-летних договоров аренды. Поэтому следующий раунд инвестиций в майнинг, скорее всего, будет исходить от Riot, MARA, HIVE и Bitdeer, которые сохранили большую гибкость бизнеса.
3. Продолжающееся восстановление выручки на единицу хешрейта по-прежнему зависит от цен на биткоин. В конце второго квартала цена биткоина составляла $58 400, и только у ABTC, BTDR, HIVE и IREN денежная себестоимость майнинга была ниже фактической цены продажи. Впоследствии биткоин отскочил до примерно $77 000, подняв дневную выручку на единицу хешрейта до примерно $38/PH/s. Ключевым для третьего квартала является то, сможет ли биткоин удержаться выше $70 000 в течение всего квартала, тем самым улучшив экономические показатели майнинга.
4. Цены на майнинговое оборудование могут снизиться. Майнинговые машины от Bitmain и Bitdeer с энергоэффективностью ниже 10 J/TH будут постепенно выпускаться во второй половине 2026 года, а майнинговые машины Proto на 15 EH/s, связанные с отмененными заказами, также могут вновь выйти на рынок. Это должно помочь снизить затраты на модернизацию оборудования для компаний, продолжающих добычу, улучшая экономические показатели инвестиций в модернизацию.
5. Ожидается ускоренный рост выручки от ИИ/HPC во второй половине 2026 года. В настоящее время контракты на сумму более $100 млрд соответствуют примерно $1,1 млрд годовой выручки. Однако Core Scientific уже начала выставлять счета за мощность 437 МВт, проект Black Pearl компании Cipher начал взимать арендную плату в августе, а IREN планирует достичь годовой регулярной выручки (ARR) в $4 млрд к декабрю для своего операционного бизнеса. Мы ожидаем, что к моменту выхода следующего отчета годовой масштаб выручки увеличится более чем вдвое по сравнению с текущим уровнем.
6. Условия финансирования станут более важным фактором расширения разрыва между компаниями. Hut 8 привлекла $7,5 млрд проектного долга без права регресса во втором квартале, в то время как Cipher и IREN обеспечили финансирование под 6% процентную ставку. Стоимость финансирования на уровне проектов будет более показательной, чем прибыль, рассчитанная по Общепринятым принципам бухгалтерского учета (GAAP), особенно в контексте того, что три компании зафиксировали совокупный убыток в $1,95 млрд из-за переоценки варрантов во втором квартале.
Приложение: Методология исследования
Знаменатель: Количество BTC, произведенных в результате самостоятельного майнинга в этом квартале.
Доля распределения: Выручка от самостоятельного майнинга / Общая выручка. Эта доля применяется к коммерческим, общим и административным расходам (SG&A), амортизации (D&A), вознаграждению акциями (SBC), процентам и налогам.
Полная себестоимость за BTC = Затраты на электроэнергию (без учета компенсации за управление спросом) + SG&A (без учета SBC) + Амортизация + Чистые процентные расходы + Налог на прибыль + SBC. Каждый расход распределяется на основе доли выручки от майнинга, затем делится на количество BTC, произведенных в результате самостоятельного майнинга в этом квартале.
Денежная себестоимость за BTC = Операционные расходы (без учета амортизации) + SG&A (без учета SBC) + Чистые процентные расходы + Налог на прибыль. Каждый расход распределяется в соответствии с вышеуказанной долей, затем делится на количество BTC, произведенных в результате самостоятельного майнинга в этом квартале.
Затраты на электроэнергию скорректированы на компенсацию за управление спросом и сокращение потребления. Расчеты затрат не включают обесценение активов, переоценку справедливой стоимости или внеоперационные статьи, такие как прибыли и убытки от переоценки BTC, изменения справедливой стоимости производных инструментов и затраты на стимулирование конвертации долга.
Если не указано иное, суммы указаны в тысячах долларов США.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.