Strategy โชว์กำไรสุทธิไตรมาส 3 ที่ 19.5 พันล้านดอลลาร์ ฟลายวีล Bitcoin กลับมาหมุนอีกครั้งหรือไม่?
 BTCCผู้เขียน: furrykon
รายงานผลประกอบการที่เผยแพร่เมื่อวันที่ 29 ต.ค. นำพาตัวเลขที่น่าประทับใจอีกชุดมาสู่ Strategy: กำไรสุทธิไตรมาส 3 แตะ 19.533 พันล้านดอลลาร์ เพิ่มขึ้นอย่างมีนัยสำคัญจากช่วงเดียวกันของปีก่อน แม้ปริมาณ Bitcoin ที่ถือครอง ณ สิ้นไตรมาสจะเพิ่มขึ้นเพียงประมาณ 0.2% เมื่อเทียบกับสิ้นเดือนมิ.ย. แต่กำไรกลับฟื้นตัวอย่างโดดเด่น หลังการขาย Bitcoin การออกหุ้นเพิ่มทุน และการซื้อคืนหุ้นบุริมสิทธิ ฟลายวีลการระดมทุนของบริษัทดูเหมือนจะกลับมามีแรงส่งอีกครั้ง
อย่างไรก็ตาม รายงานยังเผยให้เห็นอีกด้านของเรื่องราว: กำไรส่วนใหญ่มาจากการฟื้นตัวของราคา Bitcoin; ปริมาณ Bitcoin ต่อหุ้นยังต่ำกว่าระดับต้นปี; และการจ่ายเงินปันผลต้องอาศัยการบริหารเงินสดอย่างต่อเนื่อง การจะตัดสินว่าการปรับกลยุทธ์การดำเนินงานประสบความสำเร็จหรือไม่ ต้องพิจารณากำไรทางบัญชี ความสามารถในการจ่ายเงินสด และผลประโยชน์ที่แท้จริงของผู้ถือหุ้นสามัญประกอบกัน
การฟื้นตัวของกำไรขับเคลื่อนโดยการตีราคา Bitcoin ที่ถืออยู่เดิม
Strategy รายงานกำไรสุทธิไตรมาส 3 ที่ 19.533 พันล้านดอลลาร์ เทียบกับ 2.785 พันล้านดอลลาร์ในช่วงเดียวกันของปีก่อน คิดเป็นการเติบโตประมาณ 601% หลังการปรับปรุงรายการต่างๆ รวมถึงเงินปันผลหุ้นบุริมสิทธิ กำไรสุทธิส่วนของผู้ถือหุ้นสามัญอยู่ที่ 19.119 พันล้านดอลลาร์ คิดเป็นกำไรต่อหุ้นปรับลดที่ 44.75 ดอลลาร์ เทียบกับ 8.42 ดอลลาร์ในปีก่อน
กำไรสุทธิที่พุ่งสูงขึ้นมาจากกำไรจากการเพิ่มขึ้นของมูลค่าสินทรัพย์ดิจิทัล 20.912 พันล้านดอลลาร์ ตามตารางสินทรัพย์ของบริษัท Strategy ถือ Bitcoin 846,000 BTC ณ สิ้นเดือนมิ.ย. ด้วยมูลค่าตามบัญชีประมาณ 49.672 พันล้านดอลลาร์ ณ สิ้นเดือนก.ย. ปริมาณเพิ่มขึ้นเป็น 847,666 BTC ขณะที่มูลค่าตามบัญชีเพิ่มขึ้นเป็น 70.824 พันล้านดอลลาร์ จำนวน Bitcoin ที่ถือเพิ่มขึ้นเพียงประมาณ 0.2% แต่มูลค่าตามบัญชีเพิ่มขึ้นประมาณ 42.6% สะท้อนว่าผลประกอบการรายไตรมาสขับเคลื่อนโดยการตีราคา Bitcoin ที่ถืออยู่เดิมเป็นหลัก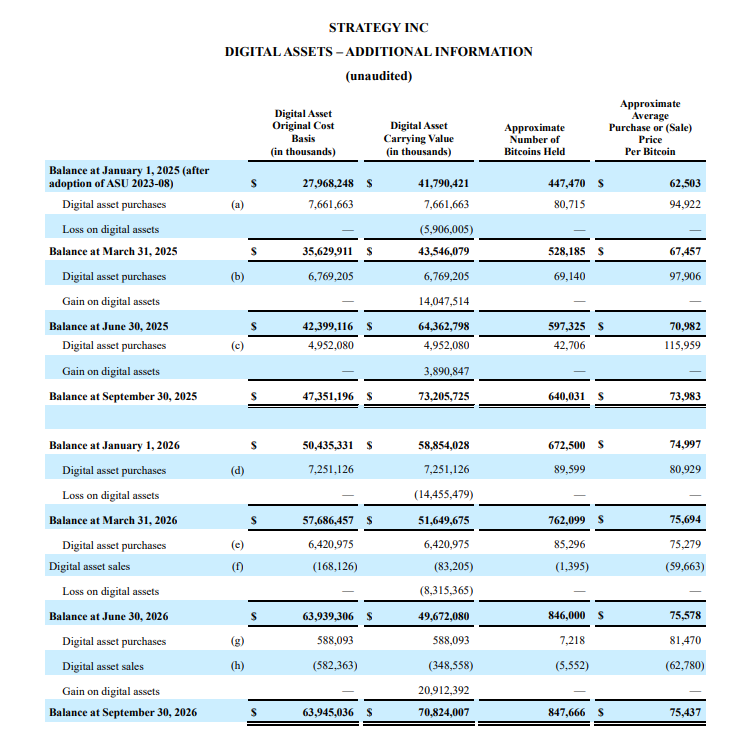
ภายใต้กฎบัญชีปัจจุบัน บริษัทต้องวัดมูลค่า Bitcoin ด้วยมูลค่ายุติธรรม ณ สิ้นไตรมาส และรับรู้การเปลี่ยนแปลงของราคาในกำไรหรือขาดทุน ดังนั้น กำไรจึงไม่ได้ขึ้นอยู่กับจำนวน Bitcoin ที่ถือเท่านั้น แต่ยังขึ้นอยู่กับส่วนต่างของราคาระหว่างต้นงวดและปลายงวดอย่างมาก แม้ไม่มีการสะสมเพิ่มในปริมาณมาก การเพิ่มขึ้นของมูลค่าสินทรัพย์ที่มีอยู่ก็สามารถเปลี่ยนแปลงผลประกอบการที่รายงานได้อย่างมีนัยสำคัญ
ขณะเดียวกัน ท่ามกลางความผันผวนของตลาดดอลลาร์สหรัฐและพันธบัตรรัฐบาล การขยายตัวของเงินสำรองดอลลาร์ของบริษัทก็เริ่มมีส่วนช่วยสร้างรายได้ ดอกเบี้ยรับไตรมาส 3 อยู่ที่ประมาณ 47.05 ล้านดอลลาร์ สูงกว่าดอกเบี้ยจ่ายหนี้สินประมาณ 15.38 ล้านดอลลาร์ในช่วงเดียวกัน สะท้อนถึงบทบาทเสริมของเงินสดและสินทรัพย์ลงทุนต่อกำไร อย่างไรก็ตาม เงินปันผลหุ้นบุริมสิทธิรวมอยู่ที่ประมาณ 420 ล้านดอลลาร์ ซึ่งสูงกว่าส่วนต่างของตัวเลขทั้งสองอย่างมาก
ก่อนหน้านี้ในไตรมาส 3 บริษัทยังคงบันทึกผลขาดทุนสุทธิรวมประมาณ 1.229 พันล้านดอลลาร์ การฟื้นตัวของกำไรรายไตรมาสช่วยชดเชยผลขาดทุนจากราคาที่ลดลงก่อนหน้า แต่ยังไม่เพียงพอที่จะพิสูจน์ว่าโมเดลธุรกิจมีเสถียรภาพด้านกำไร หาก Bitcoin ปรับตัวลงอีกครั้ง กฎบัญชีเดียวกันก็อาจขยายความผันผวนของกำไรได้อย่างรวดเร็ว
การขาย Bitcoin การซื้อคืน และการลดทอนมูลค่า
ในไตรมาส 3 Strategy ขาย Bitcoin ประมาณ 5,552 BTC สร้างรายได้ประมาณ 349 ล้านดอลลาร์ จากรายได้ดังกล่าว ประมาณ 240 ล้านดอลลาร์ถูกใช้จ่ายเงินปันผลหุ้นบุริมสิทธิ และประมาณ 109 ล้านดอลลาร์ถูกใช้ซื้อคืน STRC ราคาขายเฉลี่ยอยู่ที่ประมาณ 62,780 ดอลลาร์ ต่ำกว่าราคาซื้อเฉลี่ยรายไตรมาสที่ประมาณ 81,470 ดอลลาร์
นี่คือการเปลี่ยนแปลงครั้งใหญ่ที่สุดของ Strategy เมื่อเทียบกับอดีต หลังการนำนโยบายที่อนุญาตให้ขาย Bitcoin มาใช้ Strategy ให้ความสำคัญกับการรับประกันการจ่ายเงินปันผลสำหรับหุ้นบุริมสิทธิ เช่น STRC และ STRF มากกว่าการเดินตามนโยบายสะสม Bitcoin แบบเดิม ต้นทุนเดิมของ Bitcoin ที่ขายไปอยู่ที่ประมาณ 582 ล้านดอลลาร์ การเปรียบเทียบคร่าวๆ ชี้ว่ารายได้จากการขายต่ำกว่าต้นทุนเดิมประมาณ 234 ล้านดอลลาร์
ในเวลาเดียวกัน การเสนอขายหุ้นสามัญแบบ at-the-market (ATM) ระดมทุนได้ประมาณ 5.408 พันล้านดอลลาร์ในไตรมาส 3 ซึ่งสูงกว่าการใช้จ่ายซื้อ Bitcoin ในช่วงเดียวกันอย่างมาก การใช้เงินทุนขยายขอบเขตไปสู่การสำรองเงินสดและการจัดการโครงสร้างเงินทุนอย่างชัดเจน สำหรับผู้ถือหุ้นสามัญ ตัวชี้วัดผลการดำเนินงานที่สำคัญจึงเปลี่ยนไปสู่ปริมาณสินทรัพย์ที่แต่ละหุ้นเป็นตัวแทน
การเปลี่ยนแปลงนี้ยังสะท้อนในตัวชี้วัดที่บริษัทเคยเน้นย้ำ ณ วันที่ 25 ต.ค. อัตราผลตอบแทน BTC ตั้งแต่ต้นปีของ Strategy ติดลบ ขณะที่ mNAV ยังคงเคลื่อนไหวใกล้ระดับ 1 เท่า เมื่อเทียบกับ BTC โดยตรง ผลตอบแทนจากเงินปันผลหุ้นบุริมสิทธิกลายเป็นข้อพิจารณาที่สำคัญกว่าสำหรับ Strategy ในระยะปัจจุบัน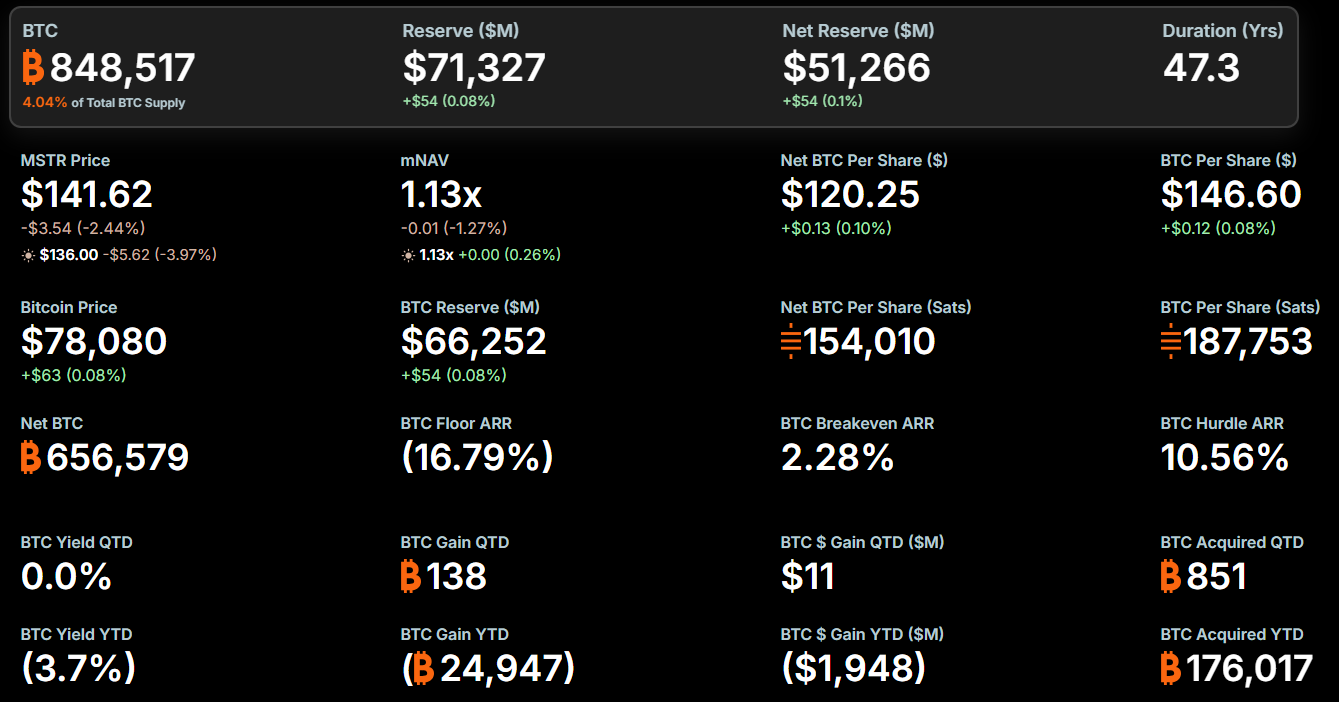
ณ วันที่ 25 ต.ค. บริษัทถือ Bitcoin 848,517 BTC เพิ่มขึ้นประมาณ 26% จากต้นปี อย่างไรก็ตาม จากจำนวนหุ้นปรับลดที่บริษัทประมาณการ แต่ละหุ้นคิดเป็นประมาณ 187,800 satoshi ต่ำกว่าประมาณ 195,000 satoshi ณ ต้นปี หรือลดลงประมาณ 3.7% การขยายตัวของปริมาณ Bitcoin ทั้งหมดไม่ได้แปลเป็นการสะสมต่อหุ้นที่เท่าเทียมกัน
การคำนวณนี้ยังมีข้อจำกัด: ไม่ได้หักสิทธิเรียกร้องอาวุโสของเจ้าหนี้และผู้ถือหุ้นบุริมสิทธิ และไม่ได้หมายความว่าผู้ถือหุ้นสามารถไถ่ถอน Bitcoin ที่เกี่ยวข้องได้ แม้ปริมาณ Bitcoin ต่อหุ้นจะกลับมาเติบโตในอนาคต ภาระผูกพันในการชำระเงินที่เกิดจากการระดมทุนใหม่ก็ยังต้องพิจารณา
หุ้นบุริมสิทธิกำลังกระจายผลตอบแทนใหม่
เงินปันผลหุ้นบุริมสิทธิไตรมาส 3 รวมอยู่ที่ประมาณ 420 ล้านดอลลาร์ ประมาณสามเท่าของช่วงเดียวกันของปีก่อน ดอกเบี้ยจ่ายหนี้สินระหว่างไตรมาสอยู่ที่ประมาณ 15.38 ล้านดอลลาร์ แรงกดดันการชำระเงินประจำปัจจุบันกระจุกตัวอยู่ที่การจ่ายเงินปันผลหุ้นบุริมสิทธิมากกว่า และภาระผูกพันทั้งสองควรแยกแยะในแง่ลักษณะสัญญาและผลที่ตามมาหากไม่ชำระ
STRC มีอัตราเงินปันผลต่อปีที่ 12% จากมูลค่าที่ตราไว้ 100 ดอลลาร์ คิดเป็นการจ่ายรายปี 12 ดอลลาร์ต่อหุ้น แม้ผลตอบแทนการลงทุนจริงจะขึ้นอยู่กับราคาซื้อ การปรับอัตราเงินปันผลในอนาคต และการเปลี่ยนแปลงของราคาหลักทรัพย์ในตลาด นอกจากนี้ STRF และ STRK ยังคงรักษาอัตราเงินปันผลที่สูงใกล้เคียงกัน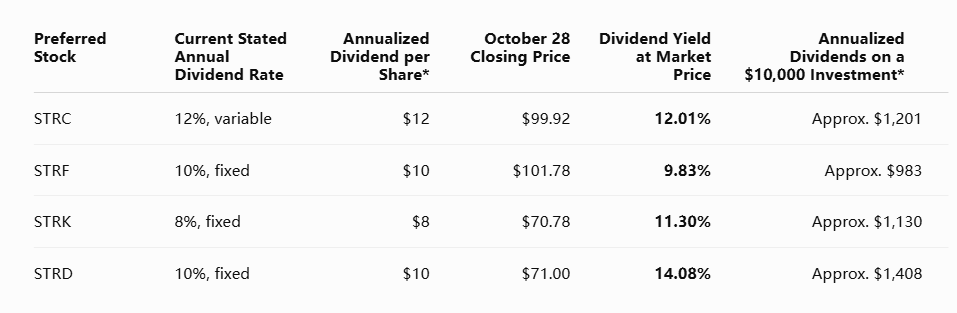
การซื้อคืน STRC ช่วยลดจำนวนหุ้นที่ต้องจ่ายเงินปันผลในอนาคต บริษัทใช้เงินประมาณ 2.04 พันล้านดอลลาร์ซื้อคืน STRC ที่มีมูลค่าที่ตราไว้รวมประมาณ 2.1 พันล้านดอลลาร์ ซึ่งช่วยลดภาระผูกพันในอนาคตได้จริง ต้นทุนคือการใช้เงินสดปัจจุบัน และหากการซื้อคืนใช้เงินจากการออกหุ้นสามัญ ผู้ถือหุ้นสามัญก็ต้องแบกรับการลดทอนมูลค่าที่เกี่ยวข้อง
ณ วันที่ 25 ต.ค. บริษัทถือสินทรัพย์ที่เป็นสกุลเงินดอลลาร์ประมาณ 5.07 พันล้านดอลลาร์ ซึ่งประเมินว่าครอบคลุมเงินปันผลและดอกเบี้ยได้ประมาณ 3.4 ปี นี่ชี้ถึงบัฟเฟอร์ระยะสั้นที่แข็งแกร่งขึ้น แต่เป็นการประมาณการความครอบคลุมตามภาระผูกพันปัจจุบัน ไม่ใช่การรับประกันว่าการชำระหนี้ที่ครบกำหนดและความต้องการเงินสดอื่นๆ ได้รับการจัดการแล้ว เมื่อ BTC ปรับฐานและราคาหุ้นเปลี่ยนแปลง Strategy อาจเผชิญการถกเถียงเรื่อง "ฟลายวีลหยุดหมุน" อีกครั้งในไตรมาส 4
ปัจจุบันเป็นเรื่องยากที่จะกำหนด "ราคา Bitcoin ที่ปลอดภัยแบบถาวร" สำหรับ Strategy Bitcoin เองไม่ได้สร้างกระแสเงินสดคูปองเป็นดอลลาร์ การเพิ่มขึ้นของราคาสามารถแปลงเป็นความสามารถในการชำระเงินได้ผ่านการขาย Bitcoin การระดมทุนโดยใช้หลักประกัน หรือเงื่อนไขการออกหลักทรัพย์ที่ดีขึ้น เงินสำรองดอลลาร์ช่วยให้บริษัทรอโอกาสที่เหมาะสมกว่า แต่ต้องเติมเต็มหลังจากหมดลง
ความเสี่ยง MSCI จะทดสอบเงื่อนไขการระดมทุนรอบถัดไป
ความไม่แน่นอนเกี่ยวกับ MSCI ตกอยู่ในกระบวนการแปลงมูลค่าเป็นความสามารถในการชำระเงินนี้โดยตรง
Reuters รายงานเมื่อวันที่ 16 ต.ค. ว่ากฎใหม่อาจทำให้ Strategy หมดสิทธิ์อยู่ในดัชนี และอ้างการประมาณการก่อนหน้าที่ประมาณ 2.8 พันล้านดอลลาร์ของการขายแบบ passive (การขายโดยกองทุน passive) ตัวเลขดังกล่าวเป็นการคาดการณ์ตามสถานการณ์ ไม่ควรถือเป็นเงินทุนไหลออกที่เกิดขึ้นแล้ว
ณ วันที่ 30 ต.ค. การตัดสินใจคัดออกยังไม่สิ้นสุด MSCI มีกำหนดเผยแพร่รายชื่อสุดท้ายในวันที่ 11 พ.ย. โดยกฎใหม่มีผลหลังปิดตลาดวันที่ 30 พ.ย. การทบทวนเกี่ยวข้องกับเงื่อนไข เช่น สินทรัพย์ดำเนินงานและอัตราส่วนทางการเงิน และกำไรรายไตรมาสที่เพิ่มขึ้นอย่างรวดเร็วไม่ได้ขจัดความเสี่ยงด้านสิทธิ์โดยตรง app2.msci.com
Bloomberg รายงานว่าการถูกคัดออกจากดัชนีอาจเพิ่มแรงกดดันต่อรูปแบบการระดมทุนที่สนับสนุนการถือ Bitcoin ของ Strategy รายงานอ้างนักวิเคราะห์ของ Clear Street ว่าการเป็นสมาชิกดัชนีสามารถสร้างอุปสงค์การจัดสรรอย่างต่อเนื่อง ขณะที่ Saylor ลดความสำคัญของผลกระทบจากกระแสเงินทุนที่เกี่ยวข้องในการให้สัมภาษณ์กับ Bloomberg ความเห็นต่างของทั้งสองฝ่ายอยู่ที่ว่านักลงทุนรายอื่นสามารถดูดซับการขายได้อย่างมีประสิทธิภาพหรือไม่ หลังจากอุปสงค์ซื้อแบบ passive หายไป
กองทุนดัชนีขายหุ้นในตลาดรอง ไม่ได้ถอนเงินสดจำนวนเท่ากันออกจากงบดุลของ Strategy โดยตรง อย่างไรก็ตาม หากแรงกดดันการขายกดราคาหุ้นและลดส่วนเกินมูลค่า บริษัทจะระดมทุนได้น้อยลงเมื่อออกหุ้นจำนวนเท่าเดิม การรักษาปริมาณการระดมทุนเท่าเดิมต้องอาศัยการลดทอนมูลค่าที่มากขึ้น ซึ่งอาจทำให้การสะสม Bitcoin เพิ่มเติมน่าสนใจน้อยลง
หาก Bitcoin ปรับตัวขึ้นขณะที่เงื่อนไขการระดมทุนหุ้นสามัญดีขึ้น บริษัทจะมีโอกาสเติมเงินสำรองและกลับมาเติบโตของปริมาณ Bitcoin ต่อหุ้น หากราคา Bitcoin ลดลงและอุปสงค์หลักทรัพย์ของบริษัทหดตัวพร้อมกัน การขาย Bitcoin เพื่อจ่ายเงินปันผลจะกินปริมาณที่ถือมากขึ้น ขณะที่การออกหุ้นเพิ่มอาจลดทอนมูลค่าผู้ถือหุ้นสามัญเพิ่มเติม ทำให้บัฟเฟอร์เงินสดมีความสำคัญมากขึ้นเรื่อยๆ
บทสรุป
รายงานผลประกอบการนี้แสดงให้เห็นว่า Strategy ยังคงได้รับประโยชน์อย่างมากจากการฟื้นตัวของ Bitcoin และกำลังปรับปรุงการบริหารเงินสดอย่างแข็งขัน ฟลายวีลจะหมุนได้อย่างยั่งยืนอีกครั้งหรือไม่ ขึ้นอยู่กับว่าเงื่อนไขการระดมทุนดีขึ้นหลังการฟื้นตัวของกำไรหรือไม่ และเงินทุนใหม่สามารถสร้างการเติบโตของสินทรัพย์ต่อหุ้นได้อีกครั้งหรือไม่ รายชื่อดัชนีเดือนพ.ย. จะเป็นหลักชัยสำคัญในการประเมินนี้
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้