


อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 30 ปีอาจทะลุ 6% “ในเดือนนี้” ความเสี่ยงกับดักหนี้เพิ่มขึ้น
 wallstreetcn
แหล่งข่าว: Wallstreetcn
สรุป: แรงเทขายพันธบัตรรัฐบาลสหรัฐยังคงดำเนินต่อไป โดยอัตราผลตอบแทนพันธบัตรอายุ 10 ปีและ 30 ปีพุ่งขึ้นแตะ 5.34% และ 5.7% ตามลำดับ ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2002 เอิร์ล เดวิส หัวหน้าฝ่ายตราสารหนี้ของ BMO Global Asset Management กล่าวว่า การทะลุระดับ 6% ของอัตราผลตอบแทนพันธบัตรอายุ 30 ปีเป็นสิ่งที่ "หลีกเลี่ยงไม่ได้" และอาจเกิดขึ้นได้เร็วที่สุดในเดือนนี้ เมื่อถึงจุดนั้น สหรัฐฯ อาจตกอยู่ใน "กับดักหนี้" ซึ่งต้นทุนการกู้ยืมของรัฐบาลสูงกว่าการเติบโตทางเศรษฐกิจในรูปตัวเงิน ขณะเดียวกัน ดัชนีราคาที่จ่ายของภาคบริการ ISM พุ่งขึ้นแตะระดับสูงสุดในรอบสี่ปี ทำให้ความกังวลเรื่องเงินเฟ้อกลับมาเป็นประเด็นสำคัญอีกครั้ง
แรงเทขายในตลาดพันธบัตรรัฐบาลสหรัฐยังคงลุกลามอย่างต่อเนื่อง ผลักดันอัตราผลตอบแทนระยะยาวให้ขึ้นสู่ระดับสูงสุดในรอบกว่าสองทศวรรษ ท่ามกลางแรงกดดันหลายประการที่มาบรรจบกัน แนวโน้มของตลาดพันธบัตรจึงท้าทายมากขึ้นเรื่อยๆ
เมื่อวันจันทร์ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีและ 30 ปีปรับตัวขึ้นแตะ 5.34% และ 5.7% ตามลำดับ ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2002 ขณะเดียวกัน ข้อมูลภาคบริการของสหรัฐฯ ที่เผยแพร่ในวันเดียวกันแสดงให้เห็นว่าแรงกดดันด้านราคาพุ่งขึ้นสู่ระดับสูงสุดในรอบสี่ปี ยิ่งตอกย้ำความคาดหมายว่าเงินเฟ้ออาจยังคงอยู่ในระดับสูง และธนาคารกลางสหรัฐ (เฟด) อาจปรับขึ้นอัตราดอกเบี้ยอีกครั้ง ซึ่งเป็นปัจจัยลบเพิ่มเติมสำหรับพันธบัตร
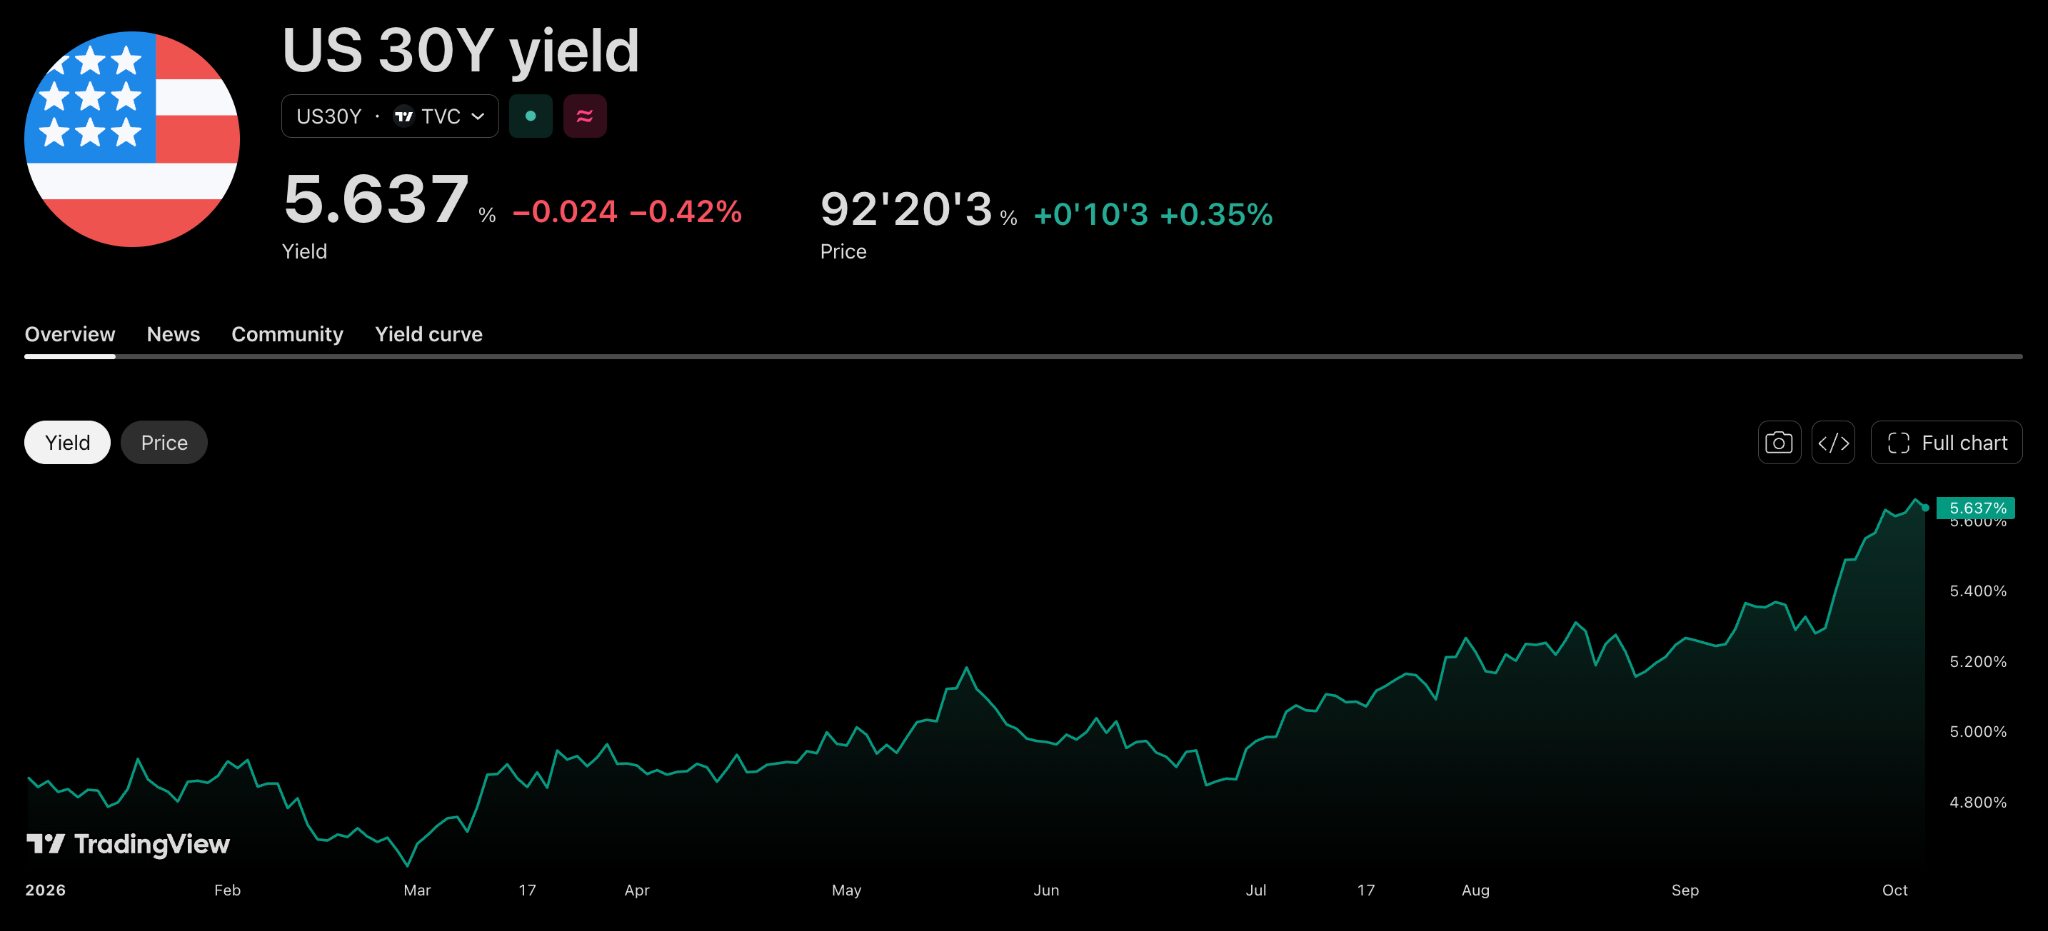
เอิร์ล เดวิส หัวหน้าฝ่ายตราสารหนี้ของ BMO Global Asset Management กล่าวกับ Bloomberg Television ว่า การเคลื่อนไหวเหนือระดับ 6% ของอัตราผลตอบแทนพันธบัตรอายุ 30 ปีเป็นสิ่งที่ "หลีกเลี่ยงไม่ได้" และมีความเป็นไปได้สูงที่จะเกิดขึ้นในเดือนนี้ เขาเตือนว่าเมื่ออัตราผลตอบแทนระยะยาวทะลุ 6% สหรัฐฯ อาจเผชิญความเสี่ยง "กับดักหนี้" ซึ่งต้นทุนการกู้ยืมของรัฐบาลสูงกว่าการเติบโตทางเศรษฐกิจในรูปตัวเงิน ก่อให้เกิดวงจรอุบาทว์
ตลาดคาดการณ์ความน่าจะเป็นประมาณ 25% ที่เฟดจะปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคม ขณะที่การปรับขึ้น 25 เบซิสพอยต์ภายในเดือนธันวาคมถูกคาดการณ์ไว้เต็มจำนวนแล้ว
เส้นอัตราผลตอบแทนปรับตัวสูงขึ้นทั่วทั้งกระดาน โดยแรงกดดันระยะยาวเด่นชัดที่สุด
พันธบัตรรัฐบาลสหรัฐถูกเทขายอีกระลอกเมื่อวันจันทร์ โดยพันธบัตรระยะยาวปรับตัวลดลงรุนแรงกว่าพันธบัตรระยะสั้น อัตราผลตอบแทนพันธบัตรอายุ 10 ปีและ 30 ปีปรับตัวขึ้นอย่างน้อย 7 เบซิสพอยต์ แตะ 5.34% และ 5.7% ตามลำดับ ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2002 ส่วนอัตราผลตอบแทนระยะสั้น เช่น พันธบัตรอายุ 2 ปี ปรับตัวขึ้นเพียงเล็กน้อยที่ 2 ถึง 4 เบซิสพอยต์
อัตราผลตอบแทนพันธบัตรรัฐบาลปรับตัวสูงขึ้นอย่างต่อเนื่องตั้งแต่กลางเดือนสิงหาคม โดยอัตราผลตอบแทนพันธบัตรอายุ 30 ปีเพิ่มขึ้นเกือบ 50 เบซิสพอยต์ในช่วงเวลาดังกล่าว นักลงทุนยังคงระมัดระวังในการคาดการณ์จุดสูงสุดของอัตราผลตอบแทน เนื่องจากเศรษฐกิจยังคงขยายตัวท่ามกลางกระแสการลงทุนโครงสร้างพื้นฐานด้าน AI ขณะที่เงินเฟ้อที่ยังคงอยู่ทำให้ความคาดหวังเรื่องการคุมเข้มนโยบายการเงินของเฟดยังคงมีอยู่
สัปดาห์นี้ยังมีการประมูลพันธบัตรรัฐบาลอายุ 10 ปีและ 30 ปี ซึ่งถูกมองว่าเป็นบททดสอบสำคัญของอุปสงค์ของนักลงทุนต่อพันธบัตรระยะยาว วงจรการประมูลเริ่มต้นในวันอังคารด้วยการขายพันธบัตรอายุ 3 ปีมูลค่า 58,000 ล้านดอลลาร์
แรงกดดันด้านราคาภาคบริการแตะระดับสูงสุดในรอบสี่ปี ปลุกความกังวลเรื่องเงินเฟ้ออีกครั้ง
ข้อมูลภาคบริการเดือนกันยายนของสถาบันจัดการอุปทานแห่งสหรัฐฯ (ISM) ที่เผยแพร่เมื่อวันจันทร์แสดงให้เห็นว่า แม้การขยายตัวจะชะลอลงเล็กน้อย แต่แรงกดดันด้านราคาทวีความรุนแรงขึ้นอย่างมีนัยสำคัญ
ดัชนีภาคบริการ ISM ปรับตัวลดลง 0.5 จุดจากเดือนก่อนหน้า แตะระดับ 54.9 ซึ่งยังคงอยู่เหนือระดับ 50 ที่แบ่งระหว่างการขยายตัวและการหดตัว อย่างไรก็ตาม ดัชนีราคาที่จ่ายพุ่งขึ้นแตะ 74 ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนกรกฎาคม 2022 และสูงกว่าที่ตลาดคาดการณ์
สตีฟ มิลเลอร์ ประธานคณะกรรมการสำรวจธุรกิจภาคบริการของ ISM กล่าวในแถลงการณ์ว่า ภาษีศุลกากรและต้นทุนเชื้อเพลิงเป็นสาเหตุที่ถูกกล่าวถึงบ่อยที่สุดของปัญหาห่วงโซ่อุปทานในหมู่ผู้ตอบแบบสำรวจ โดยต้นทุนเชื้อเพลิงถูกกล่าวถึงบ่อยเป็นสองเท่าของปัจจัยอื่นใด ข้อจำกัดด้านห่วงโซ่อุปทานก็เป็นข้อกังวลอันดับต้นๆ ซึ่งส่งผลกระทบทั้งเวลาการส่งมอบและต้นทุน
เวล ฮาร์ตแมน นักกลยุทธ์ของ BMO Capital Markets เขียนในบันทึกการวิจัยว่า โทนโดยรวมของรายงาน "ชี้ให้เห็นถึงแรงกดดันเงินเฟ้อที่ทวีความรุนแรงขึ้นและการเติบโตในรูปตัวเงินที่แข็งแกร่ง ซึ่งตอกย้ำมุมมองเชิงลบต่อพันธบัตรที่เป็นแกนหลักในช่วงหลายสัปดาห์ที่ผ่านมา"
ระดับ 6% อาจ "หลีกเลี่ยงไม่ได้" จับตาการแทรกแซงที่อาจเกิดขึ้น
ในการให้สัมภาษณ์รายการ Surveillance ทาง Bloomberg Television เอิร์ล เดวิส ได้อธิบายมุมมองของเขาเกี่ยวกับเส้นทางของอัตราผลตอบแทนระยะยาว
เขาเชื่อว่าความผันผวนของตลาดพันธบัตรในปัจจุบันกำลังสร้างวงจรที่เสริมแรงตัวเอง: ความสนใจของตลาดมุ่งเน้นไปที่อัตราดอกเบี้ยมากขึ้นเรื่อยๆ และการมุ่งเน้นนั้นอาจเร่งให้อัตราผลตอบแทนพันธบัตรอายุ 30 ปีเคลื่อนตัวสู่ระดับ 6%
"สิ่งนี้ทำให้เรามีความเชื่อมั่นอย่างสูงว่าเราจะได้เห็นระดับ 6% และไม่เพียงเท่านั้น ผมคิดว่ามีความเป็นไปได้สูงที่จะเกิดขึ้นในเดือนนี้ ในเดือนตุลาคม" เดวิสกล่าว
เขายังตั้งข้อสังเกตว่าแรงเทขายพันธบัตรเป็นปรากฏการณ์ระดับโลก ไม่ใช่เพียงพัฒนาการเฉพาะของสหรัฐฯ
ในมุมมองของเขา มีสองสถานการณ์ที่อาจพลิกกลับแรงเทขายในปัจจุบัน สถานการณ์แรกคือพรรคเดโมแครตชนะทั้งสองสภาของรัฐสภา ทำให้เกิดรัฐบาลแบ่งขั้ว ซึ่งจะเบี่ยงเบนความสนใจของตลาดจากเงินเฟ้อกลับไปสู่การเติบโต สถานการณ์ที่สองคือการแทรกแซงตลาดพันธบัตรโดยตรงจากกระทรวงการคลัง หลังจากอัตราผลตอบแทนพันธบัตรอายุ 30 ปีทะลุระดับ 6%
เกี่ยวกับรูปแบบของการแทรกแซงดังกล่าว เดวิสกล่าวอย่างชัดเจนว่า:
"คุณซื้อพันธบัตร เฟดและกระทรวงการคลังประสานงานกันซื้อพันธบัตร ผมคิดว่าไม่ต้องสงสัยเลยว่านี่คือการผ่อนคลายเชิงปริมาณ"
เดวิสยังตั้งข้อสังเกตว่า รายงานการจ้างงานนอกภาคเกษตรของสหรัฐฯ เมื่อวันศุกร์ที่แล้วอ่อนแอกว่าที่คาด และในทางทฤษฎีควรลดความเร่งด่วนในการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติม แต่ตลาดพันธบัตรยังคงเทขายต่อเนื่อง ซึ่งตอกย้ำความเชื่อมั่นของเขาว่าอัตราผลตอบแทนยังคงอยู่ในเส้นทางขาขึ้น
เขาเตือนว่าหากอัตราผลตอบแทนพันธบัตรอายุ 30 ปีทะลุระดับ 6% สหรัฐฯ อาจตกอยู่ในกับดักหนี้ ซึ่งต้นทุนการกู้ยืมของรัฐบาลสูงกว่าการเติบโตทางเศรษฐกิจในรูปตัวเงิน ก่อให้เกิดวงจรค่าใช้จ่ายชำระหนี้ที่เพิ่มสูงขึ้น
"เราอยู่ในแนวโน้มขาลง ไม่ใช่ตลาดหมี" เดวิสกล่าว
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้