


SEC объявила инновационное исключение: какие активы привлекли внимание
 Blockbeats
«Инновационное исключение» SEC разожгло ожидания нового раунда регуляторных льгот, и токены DeFi взлетели.
17 сентября SEC опубликовала уведомление, разрешающее соответствующим требованиям площадкам для торговли токенизированными ценными бумагами торговать определенными акциями через пулы ликвидности AMM, получив временное и условное исключение из определения биржи; некоторые учреждения, предоставляющие ликвидность по токенам акций, также могут получить исключение из определения дилера. Срок действия исключения — пять лет с момента публикации уведомления.
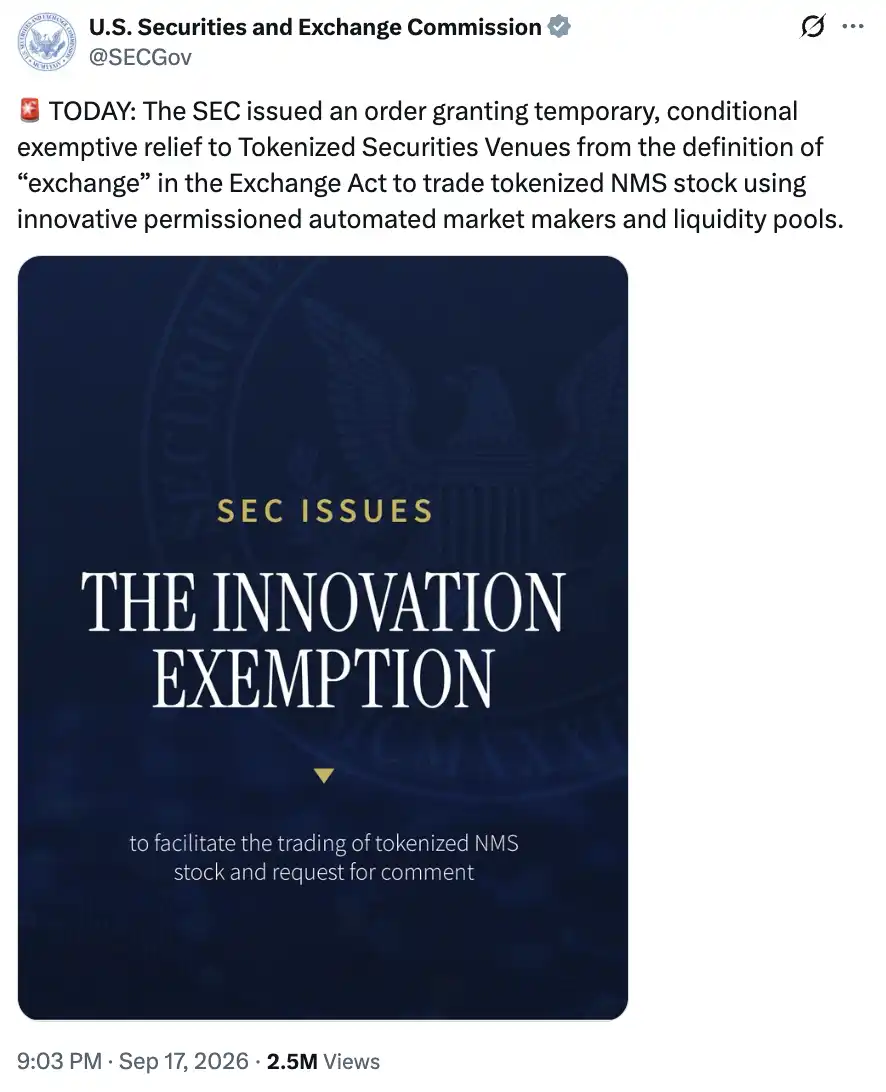
Но рынок склонен понимать «США разрешают опробовать новый ончейн-рынок акций» как «теперь все эти проекты, занимающиеся ончейн-акциями, могут выйти на рынок США».
Однако между этими двумя вещами на самом деле еще далеко.
Токены акций Robinhood, продукты, привязанные к акциям, от Ondo и xStocks, а также бессрочные контракты на акции на Hyperliquid как раз исключены из этого исключения. Бизнес, который крипторынок уже активно развивает, принципиально отличается от того, что SEC готова разрешить на этот раз.
Цена акций на блокчейне vs права на акции на блокчейне
«Токенизация акций» — это название, которое легко вводит в заблуждение.
В торговом интерфейсе токен использует название публичной компании, его цена следует за американскими акциями, и даже заявляется, что за ним стоит полный резерв акций, поэтому трейдеры естественно воспринимают его как «американские акции в кошельке». Но владение таким токеном не обязательно означает, что держатель обладает теми же юридическими правами, что и акционеры компании.
Например, контракт может предусматривать расчет дохода для инвестора на основе цены определенной акции. Акция растет — стоимость контракта растет; акция падает — инвестор несет убытки. Эмитент также может держать реальные акции для обеспечения своих обязательств по выплатам. Весь процесс — это лишь договорные отношения между инвестором и эмитентом продукта, не имеющие никакого отношения к самой компании. Это «синтетические продукты», которые воспроизводят экономическую экспозицию акций, а держатель получает права, предусмотренные конкретным продуктом.
Приказ SEC прямо исключает модель, при которой третья сторона выпускает собственные ценные бумаги для предоставления синтетической экспозиции к базовым ценным бумагам, включая ценные бумаги, привязанные к акциям, и свопы на ценные бумаги. Токены акций, соответствующие условиям исключения, должны предоставлять те же права, что и аналогичные традиционные акции.
Если компания проводит собрание акционеров, соответствующие права должны доходить до держателей токенов; если компания выплачивает дивиденды, держатели должны иметь соответствующие права.
При сравнении с текущими основными продуктами токенов акций разница становится очевидной.
Соответствующие токены акций Robinhood используют структуру долговых ценных бумаг; продукты Ondo и xStocks предоставляют только ценовую экспозицию к акциям, и инвесторы не являются акционерами базовой компании.
Торговля по-прежнему имеет порог входа
Значит ли это, что воодушевление DeFi совершенно беспочвенно? Не совсем.
Это исключение довольно четко признает технический подход. SEC требует, чтобы соответствующие смарт-контракты были публичными, проверяемыми и развернутыми на публичном, не требующем разрешения распределенном реестре. Карлос Доминго из Securitize особенно высоко оценивает этот момент: Ethereum, Solana, Avalanche и другие публичные блокчейны имеют шанс стать основой для соответствующих требованиям площадок торговли токенизированными ценными бумагами.
Это означает, что для торговли ценными бумагами можно использовать инфраструктуру, уже развитую в криптоиндустрии. AMM осуществляет сделки через алгоритмы и пулы ликвидности: поставщики ликвидности вносят активы в пул, а трейдеры обмениваются активами с пулом. Применение этого механизма к акциям — та часть этого инновационного исключения, которую стоит отметить.
Но «не требующий разрешения» относится только к базовому публичному блокчейну.
Трейдеры и поставщики ликвидности, входящие в эти пулы акций, по-прежнему должны получать разрешение. Площадка обязана устанавливать критерии доступа (например, доступ после KYC через Hook в Uniswap V4) и выполнять соответствующие обязательства по комплаенсу. Пользовательский опыт, при котором любой кошелек может подключиться в любое время и любой человек может в любой момент добавить ликвидность, не был одобрен.
Исключение также сохраняет ограничения по количеству ценных бумаг, объему торгов и синхронизации приостановки торгов. Если базовые акции приостановлены на основной бирже листинга, торговля соответствующими акциями на блокчейне также должна быть приостановлена. Так называемая круглосуточная торговля не означает, что можно освободиться от ограничений базового рынка ценных бумаг.
Генеральный директор Wintermute Евгений Гаевой дал очень точную оценку: получить исключение — это хорошо, но те, кто радуется, возможно, не осознают, что оно, скорее всего, не применимо к текущим (почти всем) продуктам. Это все еще только первый шаг.
У AMC появилось право сказать «нет»
Это «инновационное исключение» разрешило недавний спор.
Генеральный директор публичной компании AMC Адам Арон требовал, чтобы Robinhood прекратила предлагать токены, привязанные к акциям AMC, и угрожал обратиться в SEC. Он опасался, что инвесторы перепутают права, которые они покупают, и выступал против появления синтетического рынка акций с названием AMC без участия компании.
Генеральный директор Robinhood Влад Тенев считал, что компания должна контролировать права, прилагаемые к акциям, но не должна иметь общего права вето на независимые финансовые продукты, привязанные к публично торгуемым акциям. Он подчеркивал, что токены AMC на блокчейне Robinhood не включают держателей в реестр акционеров компании и не изменяют права базовых акций.
Спор между сторонами на самом деле касался отношений между синтетическими продуктами и реальными правами на акции. Влад защищал юридическую структуру продукта, независимую от базовых акций, но именно эта независимость делает текущие продукты не подпадающими напрямую под данное исключение для токенов акций.
SEC прямо написала в документе: «Торговая площадка должна заранее уведомить эмитента базовых акций и подождать не менее 30 дней с момента получения эмитентом уведомления; если эмитент в установленный срок представит письменное возражение, площадка не может осуществлять соответствующую торговлю на основании этого исключения».
В рамках этого инновационного исключения генеральный директор AMC прав: у них есть право через «письменное возражение» заблокировать обращение своих токенизированных акций (обладающих правами акционеров).
Ограниченная добрая воля, реальная возможность
Ценность этого документа в том, что он дал ончейн-торговле акциями в США конкретную рыночную форму, которую можно обсуждать и развивать.
Токенизированные акции с полным сохранением прав акционеров могут попробовать выйти на AMM на публичных блокчейнах; соответствующие компании могут перепроектировать продукты вокруг активов, хранения, доступа и торговли. Между технологическими компаниями и поставщиками услуг по ценным бумагам также появилось более четкое направление сотрудничества.
Но для существующих криптопроектов путь еще долгий. Прежний метод быстрого воспроизведения ценовой экспозиции через синтетические продукты позволял обходить работу по индивидуальному взаимодействию с эмитентами и обработке прав акционеров; чтобы выйти на рынок, охватываемый этим исключением, придется снова столкнуться с этими проблемами.
SEC сделала шаг вперед. Но революция еще далека от завершения.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.