


ФРС будет «повышать ставки подряд»? Повторится ли цикл ужесточения конца 1980-х?
 wallstreetcn
Оригинальное название: «Будет ли ФРС „повышать ставки подряд“? Повторится ли цикл ужесточения конца 1980-х?»
Источник: Wallstreetcn
В отчете Citi отмечается, что текущая макроэкономическая среда очень похожа на цикл ужесточения 1988–1989 годов, когда экономика сохраняла устойчивость, инфляционное давление постепенно накапливалось, а затем экономическая активность замедлилась, и политика смягчилась. В том цикле ужесточения ФРС повышала ставки 16 раз подряд. Опасения рынка по поводу возобновления повышения ставок ФРС усиливаются, возвращая в поле зрения инвесторов поучительный исторический период. Согласно последнему отчету Citi Research по количественной макростратегии, сходство текущей макроэкономической среды с циклом ужесточения 1988–1989 годов заметно возросло, а на фоне очередной эскалации на Ближнем Востоке и возобновления инфляционного давления в США логика распределения активов по классам незаметно меняется.
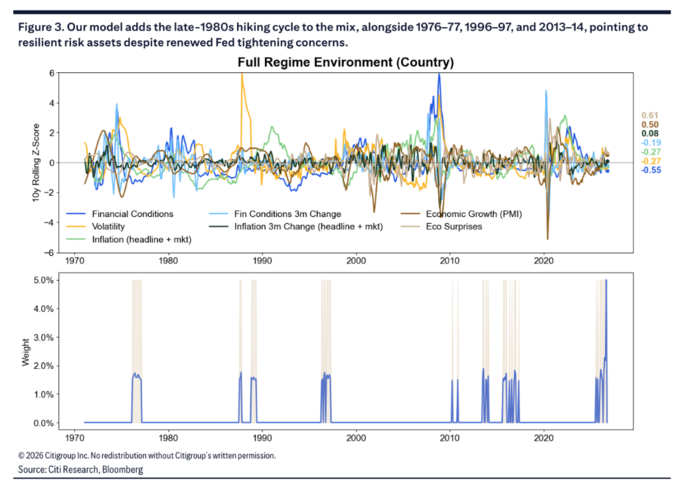
По сообщению Wind Trading Desk, аналитики Citi Research Алекс Сондерс и Винь Во в отчете от 11 сентября отметили, что, хотя их макроэкономическая модель (Regime Model) в целом остается в «нормальном» диапазоне, усиление инфляционного импульса, умеренное снижение индекса экономических сюрпризов и небольшое ужесточение финансовых условий приближают исторические аналоги, выявленные моделью, к периоду 1988–1989 годов.
Примечательно, что в цикле ужесточения с марта 1988 года по май/июнь 1989 года ФРС повышала ставки в общей сложности 16 раз. Согласно подсчетам команды Сунь Биньбиня из Tianfeng Securities, в марте 1988 года ФРС, чтобы предотвратить возврат к высокой инфляции, решила ужесточить политику досрочно. 30 марта 1988 года на заседании FOMC ставка по федеральным фондам была повышена на 25 б.п. до 6,75%, после чего последовало еще 15 повышений, и в итоге целевой уровень ставки по федеральным фондам был поднят до 9,8125%, что в сумме составило 331,25 б.п.
Типичными чертами конца 1980-х годов были устойчивость экономики и постепенное накопление инфляционного давления, что в конечном итоге вынудило ФРС непрерывно повышать ставки, после чего экономическая активность замедлилась, и политика смягчилась. В отчете также указаны другие исторические периоды для сравнения: 1976–1977, 1996–1997 и 2013–2014 годы.
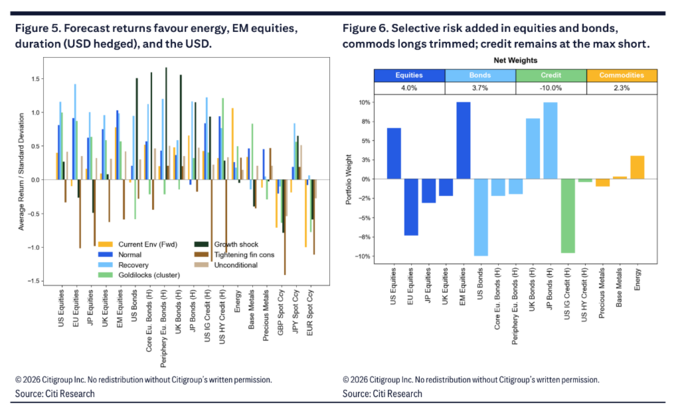
На уровне распределения активов вышеуказанный макроэкономический фон побуждает модель к дальнейшему наращиванию рискованных активов и формирует четкие структурные предпочтения: длинные позиции по акциям развивающихся рынков и США, длинные позиции по дюрации Японии и Великобритании, при этом сохраняется максимальная короткая позиция по кредитным облигациям инвестиционного уровня США, длинные позиции по сырьевым товарам с акцентом на энергоносители и предпочтение доллару США.
Цикл ужесточения 1988–1989 годов возвращается в поле зрения
«Новый рупор ФРС» Ник Тимираос в своей последней статье пишет, что инвесторы уже практически уверены в том, что ФРС на следующей неделе повысит ставку впервые за три года, но более сложный вопрос — что будет дальше. С 1990-х годов у ФРС было лишь одно «разовое» повышение ставки.
Анализ исторических аналогий Citi Research также показывает, что период 1988–1989 годов в этом месяце стал заметно более выраженным. В отчете говорится, что этот период характеризовался сочетанием экономической устойчивости и инфляционного давления — именно это сочетание побудило ФРС в 1988 году продолжать ужесточение денежно-кредитной политики, пока в следующем году экономическая активность не замедлилась, после чего произошел переход к снижению ставок.
Это в высокой степени соответствует текущему макроэкономическому состоянию. Модель показывает умеренное улучшение показателей экономического роста, среднее значение z-оценки PMI остается на высоком уровне, индекс экономических сюрпризов хотя и немного снизился, но его абсолютный уровень по-прежнему положительный; в то же время инфляционный импульс за последний месяц усилился, финансовые условия немного ужесточились, но в целом остаются примерно на 0,55 стандартного отклонения ниже долгосрочного среднего. В отчете текущее макроэкономическое состояние характеризуется как симптомы «перегрева экономики» — показатели роста и инфляции немного выше долгосрочных средних значений, но еще не вызвали переключения модели.
В отчете также сохранены три других исторических периода для сравнения: 1976–1977 годы (эпоха до Волкера, когда снижение инфляции сочеталось с мягкими финансовыми условиями, что сначала поддерживало фондовый рынок, но затем инфляция и процентные ставки резко выросли); 1996–1997 годы (начало интернет-экспансии); и 2013–2014 годы (ожидания сокращения покупок активов ФРС привели к переоценке процентных ставок в США). Примечательно, что прошлогодний тарифный шок в обновленной модели больше не является значимым историческим аналогом, что, по мнению Citi Research, отражает относительно низкую долгосрочную волатильность по всем классам активов.
Модель остается в «нормальном» диапазоне, перевес акций еще больше увеличивается
Несмотря на растущие опасения по поводу повышения ставок, модель K-ближайших соседей (KNN) Citi Research по-прежнему находится в «нормальном» диапазоне и не переключилась в диапазон «ужесточения финансовых условий». В отчете отмечается, что после обновления в этом месяце модель увеличила перевес акций с 2,8% до 4,0%, сохранила положительные позиции по облигациям и сырьевым товарам (но с сокращением), а короткие позиции по кредитным облигациям остались неизменными.
В отчете также указывается на потенциальный нисходящий сценарий: если энергетический шок сохранится как устойчивая тема — будь то из-за спроса на пополнение запасов или перебоев в поставках — ужесточение финансовых условий и расширение кредитных спредов могут стать каналом передачи к стагфляционному сценарию.
Что касается исторических коэффициентов Шарпа при разных моделях, то показатели активов в «нормальном» диапазоне близки к безусловным историческим средним значениям, облигации имеют небольшое преимущество, а американские акции имеют определенное преимущество перед другими регионами.
Распределение активов по классам: энергоносители лидируют, доллар сменяет иену в качестве предпочтительной валюты
В конкретном распределении активов модель Citi Research демонстрирует высокодифференцированную структуру. По акциям: развивающиеся рынки получают наибольшую аллокацию, американские акции сохраняют небольшую длинную позицию, а по акциям Европы, Японии и Великобритании открыты короткие позиции.
По процентным ставкам: облигации в целом имеют избыточную аллокацию в 3,7%, наибольшие длинные позиции по дюрации Японии и Великобритании, американские казначейские облигации максимально проданы без покрытия, по европейским облигациям открыта небольшая короткая позиция. Эта логика распределения частично связана с ястребиными прогнозами Европейского центрального банка после повышения ставки и ростом премии за риск по французским государственным облигациям.
По сырьевым товарам: энергоносители в настоящее время являются активом с самыми сильными ожидаемыми показателями, модель концентрирует избыточные позиции в энергоносителях, дополняя их небольшими длинными позициями по базовым металлам и небольшими короткими позициями по драгоценным металлам. В отчете отмечается, что преимущество энергоносителей по carry значительно превосходит другие подкатегории сырьевых товаров, в то время как carry по базовым и драгоценным металлам явно отрицательный.
На валютном рынке в отчете отмечается, что энтузиазм рынка в отношении иены заметно угас, ожидаемые коэффициенты Шарпа для фунта, иены и евро по отношению к доллару отрицательны, что делает доллар предпочтительной валютой в настоящее время. Этот сдвиг частично обусловлен заявлениями министра финансов США Бессента по вопросу интервенций в Японии, а также ослаблением импульса после временного укрепления иены, вызванного ожиданиями более раннего и быстрого ужесточения политики Банка Японии (BoJ).
Стратегии следования за трендом с начала года сохраняют положительную доходность, систематические стратегии показывают расхождение
С точки зрения количественных стратегий, стратегии следования за трендом за последний месяц показали положительную доходность: сильный рост сырьевых товаров и облигаций компенсировал потери по акциям и почти нейтральный вклад валютного рынка. Примечательно, что доходность стратегий следования за трендом по облигациям в этом месяце полностью компенсировала предыдущую отрицательную доходность с начала года, в результате чего совокупная стратегия стала прибыльной. Сырьевые товары остаются крупнейшим источником вклада с начала года, а акции — самым слабым.
Стратегии carry за последний месяц показали положительную совокупную доходность, основной вклад внесли сырьевые товары и облигации, а стратегии carry по валютам и акциям оказались под давлением. В отчете также отмечается, что стратегии стоимости по сырьевым товарам с начала года продолжают лидировать, но стратегии стоимости по акциям и облигациям по-прежнему показывают отрицательную доходность, при этом стратегии стоимости по облигациям еще больше ослабли на фоне очередной эскалации на Ближнем Востоке, которая привела к переоценке инфляционных и политических рисков.
Что касается позиционирования товарных торговых советников (CTA), кредитные облигации сохраняют максимальную длинную позицию, а длинные позиции по акциям и сырьевым товарам сокращены почти до нейтрального уровня.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.