


Binance Research: сделки с ИИ смещаются от полупроводников к ПО и рынкам капитала
 chaincatcher
Автор: Lim Kim Thye
Перевод: Wu Blockchain
Ключевые выводы
· По мере снижения стоимости единицы мощности рост использования токенов благоприятствует гиперскейлерам, чья маржа инфраструктурного бизнеса составляет от 33% до 38%.
· Отношение капитальных затрат к операционному денежному потоку выросло с 41% в 2023 году до примерно 105% в 2026 году. Совокупный свободный денежный поток соответствующих компаний стал отрицательным, и дефицит финансирования начал покрываться за счет долга.
· Логика рыночного ценообразования изменилась: капитальные затраты, которые не конвертируются в реальный рост, будут наказываться, а инвестиции, способствующие росту выручки от ИИ, получат положительную оценку.
· Концентрация рынка снижается. Инвесторы Binance также сокращают концентрированные позиции в полупроводниках, переводя средства в программное обеспечение и рынки капитала.
Тренд максимизации токенов завершился во втором квартале, две кривые начали расходиться
Второй квартал положил конец предположению, что рост потребления токенов напрямую конвертируется в выручку на уровне моделей. Компании осознали, что потребление токенов и производительность не связаны линейно, и поэтому перестали слепо стремиться к максимизации использования токенов. Одновременно быстро распространились ИИ-агенты, и рынок стал больше внимания уделять эффективности токенов, необходимых для выполнения одной задачи. Фокус развития передовых моделей также сместился с бенчмарков логического вывода на программирование агентов, архитектуру памяти и более дешевый легковесный вывод.
К началу сентября 2026 года еженедельное использование токенов, маршрутизируемых через OpenRouter, достигло 137 триллионов, что примерно в 20 раз больше, чем в начале года. Модели с открытыми весами составили более половины токенов инференса в производственной среде на этой платформе, по сравнению с одной третью в предыдущем исследовании, и пять моделей с наибольшим использованием токенов используют открытые веса. Эти модели обладают примерно 90% возможностей закрытых моделей, но стоимость одного вызова составляет лишь около одной шестой. Stripe сократила свой GPU-кластер до одной трети, сохранив 50 миллионов вызовов в день, при этом стоимость логического вывода снизилась на 73%.
Таким образом, выгоды от роста ИИ начали расходиться. Компании выбирают модели под конкретные задачи, и одному ИИ-агенту обычно требуются тысячи токенов для выполнения задачи, поэтому дешевые модели с открытыми весами становятся ключом к экономической жизнеспособности долгосрочных агентов. По мере снижения стоимости единицы мощности рост использования токенов благоприятствует гиперскейлерам с маржой от 33% до 38%, но компаниям, напрямую продающим возможности моделей, сложнее конвертировать это в выручку. 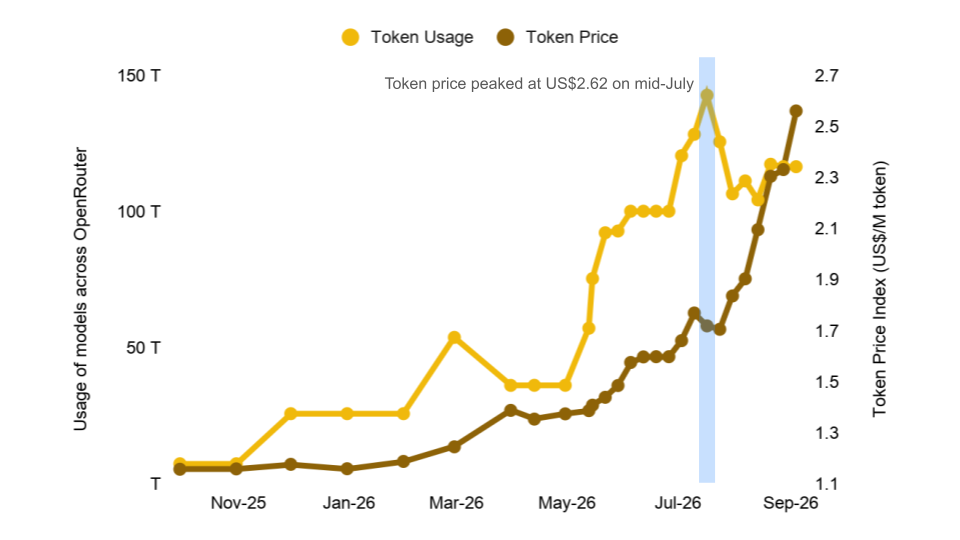
Рисунок 1: Использование токенов приближается к 150 триллионам, индекс цен на токены достиг пика в $2,62 в июле
Капитальные затраты превышают операционный денежный поток
Прогнозы капитальных затрат на 2026 год от пяти крупнейших американских облачных провайдеров в сумме составляют от $725 млрд до $800 млрд, в зависимости от включения финансового лизинга и предоплат.
Более примечательным, чем абсолютные суммы, является отношение капитальных затрат к операционному денежному потоку. Капитальные затраты этих пяти компаний выросли с 41% операционного денежного потока в 2023 году до примерно 105% в 2026 году. Это означает, что средства, направляемые на расширение инфраструктурных мощностей, превысили денежные средства, генерируемые основным бизнесом.
Это изменение быстро отразилось на свободном денежном потоке. Свободный денежный поток Alphabet в этом квартале составил -$5,9 млрд, что стало первым отрицательным значением с момента листинга. Свободный денежный поток Meta снизился с $8,5 млрд за аналогичный период прошлого года до $784 млн. За последние 12 месяцев свободный денежный поток Amazon составил -$7,6 млрд, а Oracle израсходовала $23,7 млрд денежных средств в 2026 финансовом году. Совокупный свободный денежный поток пяти компаний изменился с положительных $246 млрд в 2024 году до примерно -$37 млрд в 2026 году, что стало первым отрицательным значением в этом инвестиционном цикле.
Поскольку внутренние денежные средства больше не могут покрывать инвестиционные потребности, внешнее финансирование становится основным источником средств. Доля долгового финансирования в капитальных затратах гиперскейлеров выросла с 9% в 2024 финансовом году до 32% за последние 12 месяцев по состоянию на середину 2026 года, а общий долг пяти компаний составляет около $700 млрд.
Особого внимания заслуживает наблюдение Банка международных расчетов (BIS): спред по кредитам частного кредитования в сфере ИИ составляет около 6,2 процентного пункта, что близко к спреду финансирования для заемщиков, не связанных с ИИ. Иными словами, риски, уже отраженные фондовым рынком, еще не полностью отражены в ценообразовании кредитного рынка. 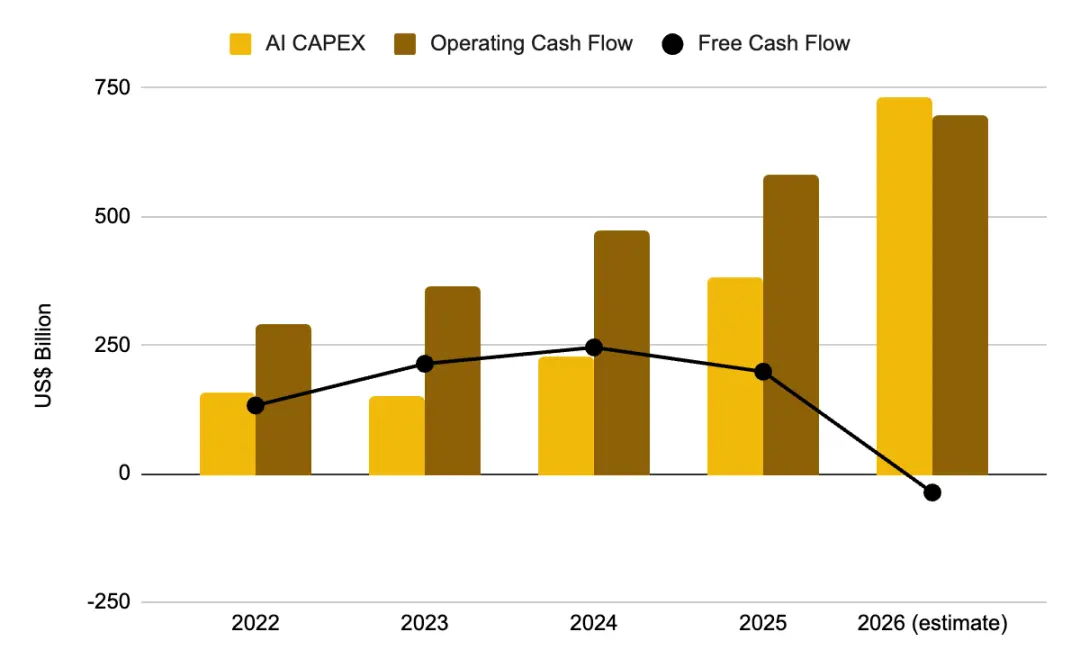
Рисунок 2: В 2026 году капитальные затраты превышают операционный денежный поток, свободный денежный поток становится отрицательным
Сигналы спроса огромны, но цикл монетизации длителен
Три компании демонстрируют одинаковую тенденцию.
· Выручка Google Cloud выросла на 82% до $24,8 млрд, операционная маржа увеличилась с 20,7% до 35,6%, а объем невыполненных обязательств достиг $514 млрд. В настоящее время Google Cloud обрабатывает 22 миллиарда токенов в минуту, по сравнению с 16 миллиардами в предыдущем квартале.
· Оставшиеся обязательства по исполнению (RPO) Microsoft достигли $678 млрд, увеличившись на 84% в годовом исчислении. Выручка Azure выросла на 43%, а число платных мест Microsoft 365 Copilot превысило 30 миллионов.
· Оставшиеся обязательства по исполнению Oracle достигли $638 млрд, увеличившись на 363% в годовом исчислении. Однако раскрытые компанией данные показывают, что лишь около 12% будут конвертированы в выручку в течение следующих 12 месяцев, а около 20% будут реализованы только через пять лет.
Что касается компаний-разработчиков моделей, годовая выручка Anthropic составляет около $47 млрд, а OpenAI — около $25 млрд. Обе компании в настоящее время убыточны и готовятся к IPO. Goldman Sachs оценивает, что к 2030 году потребление токенов вырастет в 24 раза по сравнению с текущим уровнем, но к тому времени лишь 12% работников умственного труда будут использовать агентный ИИ.
Масштаб этих цифр действительно огромен, но в краткосрочной перспективе лишь малая часть может быть конвертирована в фактическую выручку, и этот временной разрыв является ключевым для последующего анализа в данном отчете. Невыполненные заказы действительно существуют, капитальные затраты уже произведены, но гиперскейлеры и компании-разработчики передовых моделей должны достаточно быстро конвертировать контрактный спрос в признанную выручку, чтобы оправдать эти инвестиции. При этом базовые активы, поддерживающие эти бизнесы, обычно должны амортизироваться в течение четырех-шести лет. 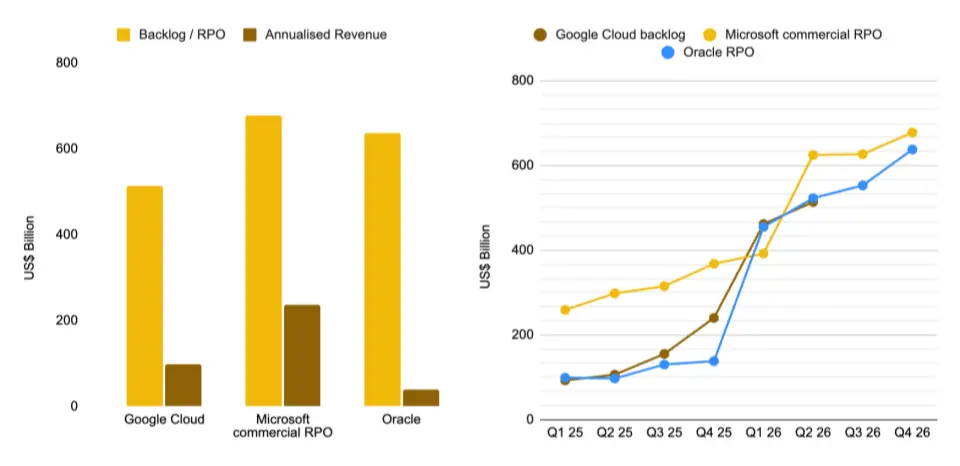
Рисунок 3: Невыполненные заказы значительно превышают текущую выручку: Google Cloud — $514 млрд, Oracle — $638 млрд
Логика рыночного ценообразования изменилась на противоположную
Инвесторы начали учитывать эти факторы в ценах, и последний сезон отчетности ясно отразил это изменение.
Совокупные данные недостаточны для полного отображения этого сдвига, более показательны результаты отдельных акций. Среди компонентов индекса компании, превзошедшие ожидания по прибыли на акцию, в среднем выросли на 0,6%, что ниже среднего показателя за последние пять лет в 1,0%; компании, разочаровавшие рынок, в среднем упали на 2,5%, что также меньше среднего падения за последние пять лет в 3,0%. Общая реакция рынка как на позитивные, так и на негативные новости ослабла, но внутри сектора ИИ наблюдается значительная дифференциация.
Если считать с первого полного торгового дня после публикации отчетности, дифференциация очень заметна. Выручка Alphabet выросла на 24%, облачный бизнес — на 82%, но акции упали на 7,13% только потому, что компания повысила прогноз капитальных затрат. Акции Meta упали на 7,95% из-за прибыли на акцию ниже ожиданий, очередного повышения капитальных затрат и снижения свободного денежного потока до $784 млн.
С другой стороны, результаты не менее примечательны. Выручка Azure Microsoft выросла на 43%, оставшиеся обязательства по исполнению — на 84%, а капитальные затраты на 2026 календарный год были немного снижены, что привело к росту акций на 15,51% — крупнейшему однодневному росту с 2008 года.
Amazon увеличила капитальные затраты до $220 млрд, но благодаря ускорению роста AWS до 37% акции все равно выросли на 15,32%, а рыночная капитализация превысила $3 трлн. Nvidia выросла на 8,74%. Palantir, которая может расширять инфраструктуру практически без капитальных вложений, выросла на 29,45%.
Критерий, используемый рынком, стал предельно ясным: если не доказано, что инвестиции конвертируются в рост, капитальные затраты являются бременем. Именно поэтому, хотя и Alphabet, и Amazon повысили капитальные затраты, Alphabet была наказана рынком, а Amazon получила положительную оценку. 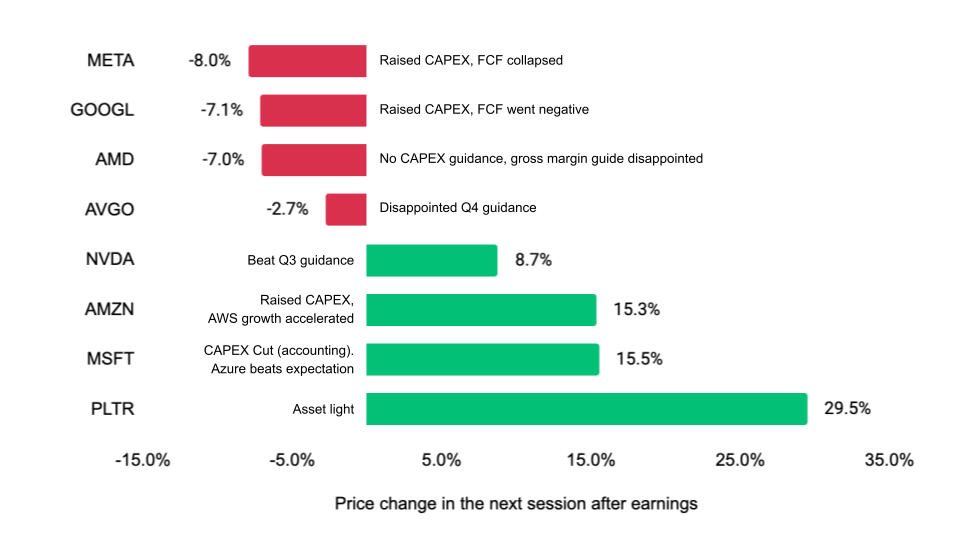
Рисунок 4: Одинаковое повышение капитальных затрат, но совершенно противоположные результаты: Alphabet упала на 7,1%, Amazon выросла на 15,3%
Главная тема рынка в 2026 году — расширение, а не дальнейшая концентрация
Концентрация рынка достигла пика и начала снижаться. Вес «Великолепной семерки» в индексе S&P 500 снизился с примерно 35,3% в октябре 2025 года до 33,2% в сентябре 2026 года. По состоянию на август индекс S&P 500 вырос на 12,28% с начала года, Nasdaq Composite — на 13,46%, а индекс компаний малой капитализации Russell 2000 — на 19,12%.
Особого внимания заслуживают результаты компаний малой капитализации. Это указывает на то, что сделки с ИИ распространяются на косвенно выигрывающие отрасли, такие как промышленность и коммунальные услуги, а не концентрируются дальше в сверхкрупных компаниях-разработчиках ПО. Индекс с равным весом опередил индекс, взвешенный по капитализации, примерно на 3,6 процентного пункта, что свидетельствует о том, что после реализации наиболее доступного роста средства перетекают к более волатильным вторичным бенефициарам.
Однако текущие оценки ограничивают возможности продолжения этой ротации. Форвардный коэффициент P/E индекса S&P 500 составляет около 19,6x, что немного ниже среднего показателя за последние пять лет в 19,9x, но выше среднего за последние десять лет в 19,0x. Процентная среда также не оказывает поддержки: эффективная ставка по федеральным фондам составляет 3,63%, а доходность 10-летних казначейских облигаций США — 4,77%.
Таким образом, текущий вывод противоположен прошлогоднему: рост рынка в 2026 году распространяется на большее количество отраслей и компании с разной капитализацией, а избыточные позиции пассивных портфелей в лидерах ИИ сокращаются, а не продолжают увеличиваться. 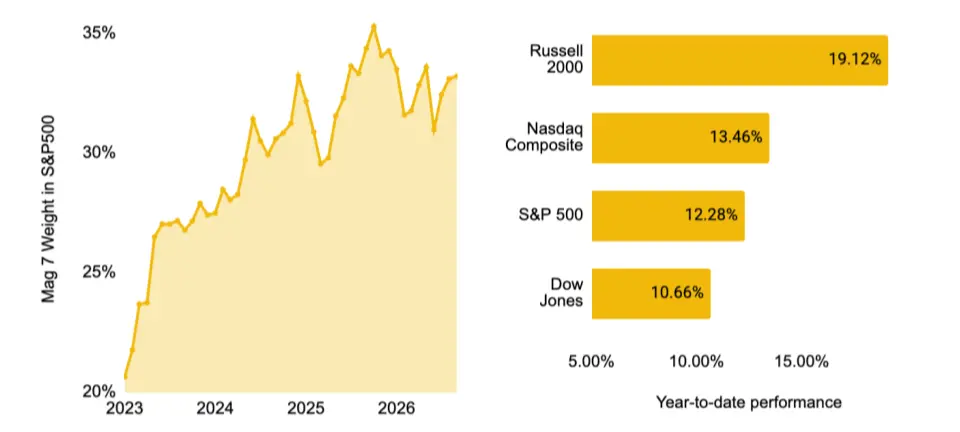
Рисунок 5: Вес «Великолепной семерки» отступил от пика, Russell 2000 лидирует с ростом 19,12% с начала года
Инвесторы Binance также диверсифицируют позиции, но стартовая концентрация выше
Сравнение данных на конец июня 2026 года и 4 сентября показывает, что направление корректировки индекса S&P 500 в целом совпадает с позициями пользователей Binance. Вес полупроводниковой отрасли в S&P 500 снизился с 18,8% до 14,8%, а отрасли технологического оборудования — с 6,8% до 6,2%; корректировка инвесторов Binance была более значительной: их вложения в технологическое оборудование снизились с 15,92% до 7,94%.
За тот же период вес почти всех остальных отраслей в S&P 500 немного увеличился, что указывает на то, что средства не перетекали в другую единую тему, а распределялись из ранее высококонцентрированных областей в несколько отраслей. Инвесторы Binance продолжали сокращать позиции в аэрокосмической и оборонной отрасли, интерактивных медиа и услугах, а также в промышленности, одновременно наращивая позиции в рынках капитала, программном обеспечении и розничной торговле в целом.
Между инвесторами Binance и базовым индексом есть три основных различия: доля полупроводников составляет целых 42,08%, что значительно выше, чем в S&P 500; позиции в отрасли рынков капитала отражают их предпочтения, связанные с криптовалютами; концентрация вложений также выше — на десять крупнейших отраслей приходится около 92% их вложений в акции, тогда как совокупный вес десяти крупнейших отраслей в S&P 500 составляет около 53%. 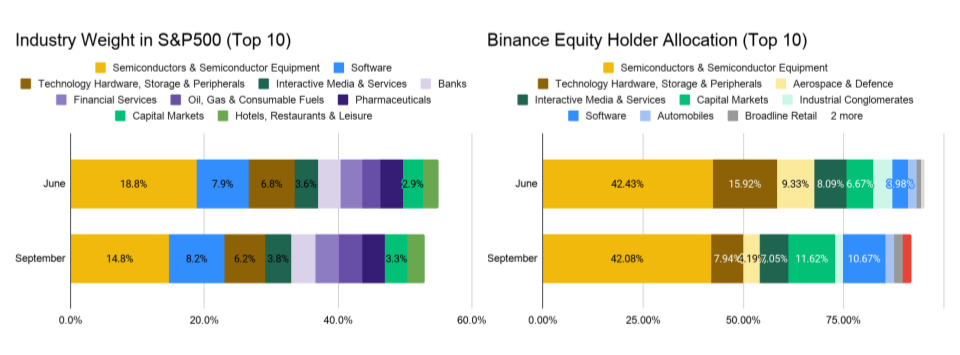
Рисунок 6: С июня по сентябрь вес полупроводников снизился как в S&P 500, так и в портфелях пользователей Binance
Ежемесячные потоки средств в реальном времени отражают ротацию отраслей
Ежемесячные чистые потоки средств дополнительно подтверждают тенденцию расширения рынка и наглядно показывают процесс ежемесячной корректировки позиций инвесторами.
В июле инвесторы продолжали формировать позиции вокруг темы ИИ и сохраняли оптимизм перед сезоном отчетности. Большинство инвесторов покупали во время рыночного отката в конце июля, полупроводниковая отрасль поглотила большую часть чистого притока, а отрасль рынков капитала также получила значительные средства.
В августе инвесторы стали более осторожными. Они начали фиксировать прибыль по акциям рынков капитала, продолжая наращивать позиции в полупроводниках, но темпы притока заметно замедлились. Одновременно значительные средства перетекали в отрасль программного обеспечения, а общий чистый приток за месяц снизился примерно до половины июльского уровня.
С сентября в полупроводниковой отрасли наблюдается первый месячный чистый отток, поскольку рост долгосрочных ставок оказывает давление на рисковые активы. Однако следует отметить, что текущие данные охватывают только первую неделю сентября, и предстоящее решение Федеральной резервной системы по ставке может быстро развернуть эту тенденцию.
Совокупный анализ данных за эти три месяца показывает, что в начале квартала портфели были сильно сконцентрированы в аппаратном обеспечении ИИ, а затем постепенно диверсифицировались в программное обеспечение, рынки капитала и другие вторичные отрасли-бенефициары. Это совпадает с направлением ротации отраслей, наблюдаемым в базовом индексе, но исходит от другой группы инвесторов и происходит быстрее. 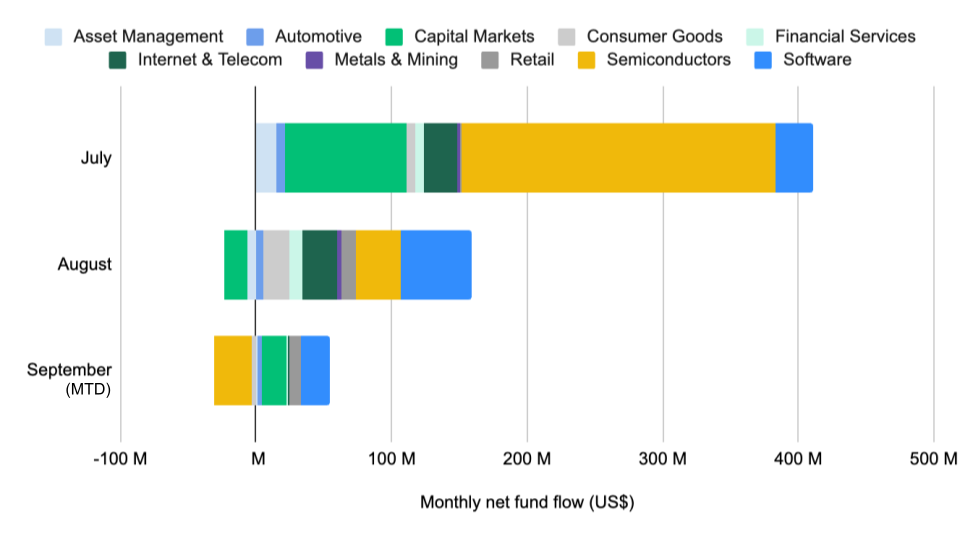
Рисунок 7: С июля по сентябрь средства вытекают из полупроводниковой отрасли и перетекают в отрасль программного обеспечения
Объемы торгов тесно связаны с позициями инвесторов
Торговая активность тесно коррелирует со структурой распределения активов инвесторов. Десять отраслей с наибольшим объемом торгов в основном совпадают с отраслями, которые в основном держат инвесторы Binance. Это указывает на то, что инвесторы, скорее всего, продолжают формировать и корректировать существующие позиции, а не осуществляют краткосрочную ротацию между несвязанными темами.
В сентябре полупроводниковая отрасль лидирует с долей 33,84% от объема торгов, за ней следуют рынки капитала и программное обеспечение с долями 16,71% и 13,67% соответственно. На эти три отрасли в совокупности приходится около 64% объема торгов десяти крупнейших отраслей. Отрасль технологического оборудования следует за ними с долей 10,42%, что согласуется с вышеупомянутой тенденцией сокращения позиций инвесторами в этой отрасли.
Концентрация вложений и торгов в одних и тех же отраслях является важным сигналом при интерпретации потоков средств. Когда объем торгов сосредоточен в отраслях, которые инвесторы наращивают, соответствующие изменения средств с большей вероятностью отражают четкое намерение по распределению активов, а не вызваны исключительно краткосрочной сменой позиций.
Pre-IPO бессрочные контракты позволяют напрямую оценивать риск контрагента
Pre-IPO бессрочные контракты Binance позволяют инвесторам открывать позиции по оценкам частных компаний, которые еще не доступны на других крупных платформах. После того как Anthropic сообщила о росте квартальной выручки более чем на 100% и небольшой операционной прибыли, цена ее контракта выросла примерно на 35% в августе; после выпуска OpenAI новейшей передовой модели Astra цена ее контракта выросла примерно на 23% в начале сентября, отражая немедленную оценку рынком выпуска модели.
Эти две компании-разработчика моделей вносят значительную часть выручки от ИИ гиперскейлеров. Wells Fargo оценивает, что более 70% выручки Microsoft от ИИ приходится на эти две компании; Barclays оценивает, что эти две компании обеспечивают около 73% выручки Amazon от ИИ; UBS ожидает, что доля этих двух компаний в общей выручке Google Cloud вырастет с 28% в 2026 году до более чем 48% в 2027 году. Контракт OpenAI с Oracle на $300 млрд также составляет около половины невыполненных заказов Oracle на $638 млрд.
Таким образом, фактическая концентрация клиентов выше, чем показывают совокупные данные о капитальных затратах, а соответствующая выручка сильно сконцентрирована на этих двух еще не публичных контрагентах. Если у любой из них произойдет значительное замедление роста, влияние распространится от выручки гиперскейлеров от ИИ к невыполненным заказам Oracle и далее на секьюритизированные продукты, поддерживаемые поставщиками и финансирующие соответствующую инфраструктуру. В настоящее время Pre-IPO бессрочные контракты являются одним из немногих инструментов, позволяющих напрямую хеджировать такие специфические риски. 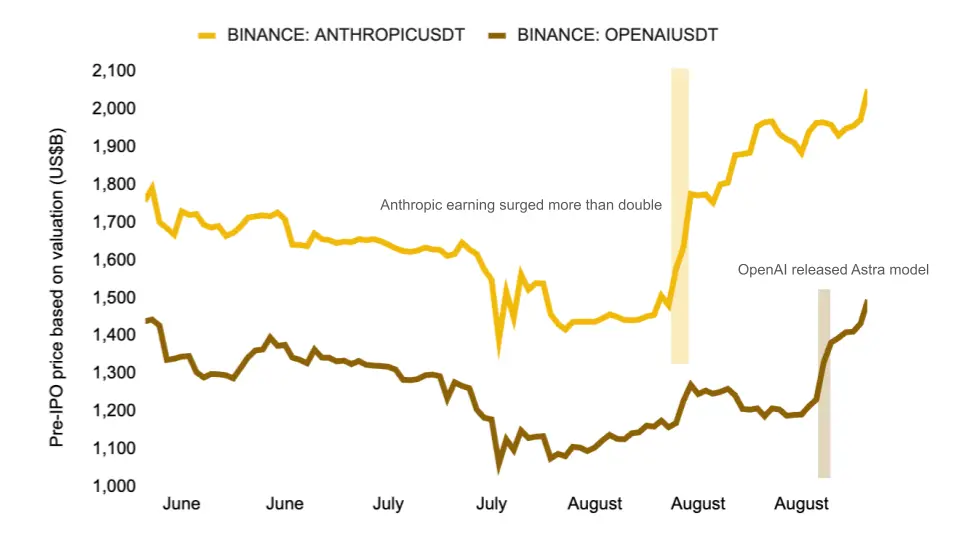
Рисунок 8: После публикации результатов Anthropic и запуска Astra компанией OpenAI цены Pre-IPO контрактов были переоценены
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.