


รายงานล่าสุดจาก a16z: เทคโนโลยีกลายเป็น “วัฏจักรทุกสิ่ง” ในตลาดทุนโลก โดย 86% ของเงินทุน VC ไหลเข้าสู่ AI
 chaincatcher
ผู้เขียน: Shou Ziwei, Investor Insights
เมื่อเร็วๆ นี้ ทีม a16z Growth ได้เผยแพร่รายงาน “State of Markets II” ฉบับที่สอง รายงานนี้ทบทวนสถานะตลาดในปี 2026 (อย่างน้อยสองไตรมาสแรก) จากมุมมองของตลาดหุ้นและเทคโนโลยี พร้อมทั้งให้มุมมองเกี่ยวกับอนาคต
เนื้อหาหลักสรุปได้ดังนี้: เทคโนโลยีไม่ได้เป็นเพียงภาคส่วนหนึ่งอีกต่อไป แต่เป็น “วัฏจักรทุกสิ่ง” ของการเติบโตของกำไรในตลาดทุน ภายในเทคโนโลยีเอง จุดสนใจของตลาดได้เปลี่ยนจากซอฟต์แวร์ไปสู่ฮาร์ดแวร์และโครงสร้างพื้นฐาน ทฤษฎีการล้าสมัยของ GPU ถูกทำให้อ่อนลงโดยความเป็นจริง อุตสาหกรรมซอฟต์แวร์ยังไม่ถึงจุดจบ แต่เข้าสู่ช่วง “พิสูจน์ตัวเอง” การนำ AI มาใช้ยังอยู่ในช่วงเริ่มต้น
เทคโนโลยีกลายเป็น “วัฏจักรทุกสิ่ง” ทางเลือกที่เติบโตสูงและใช้เงินทุนน้อย
ข้อสรุปหลักของรายงานคือ เทคโนโลยีได้เปลี่ยนจาก “อุตสาหกรรมขนาดเล็ก” มาเป็นแรงขับเคลื่อนหลักของเศรษฐกิจโลก รายงานระบุว่า ทุกวันนี้ทุกบริษัทล้วนเป็นบริษัทเทคโนโลยีในบางแง่มุม และยากที่จะหาธุรกิจที่ดำเนินการด้วยกระดาษและดินสอเพียงอย่างเดียว เทคโนโลยีขับเคลื่อนการลงทุน วงจรการวิจัยและพัฒนา การเติบโตของกำไร และการขยายอัตรากำไร มากกว่าอุตสาหกรรมอื่นใด บริษัทที่ใหญ่ที่สุด ทำกำไรได้มากที่สุด และเติบโตเร็วที่สุดส่วนใหญ่เป็นบริษัทเทคโนโลยี
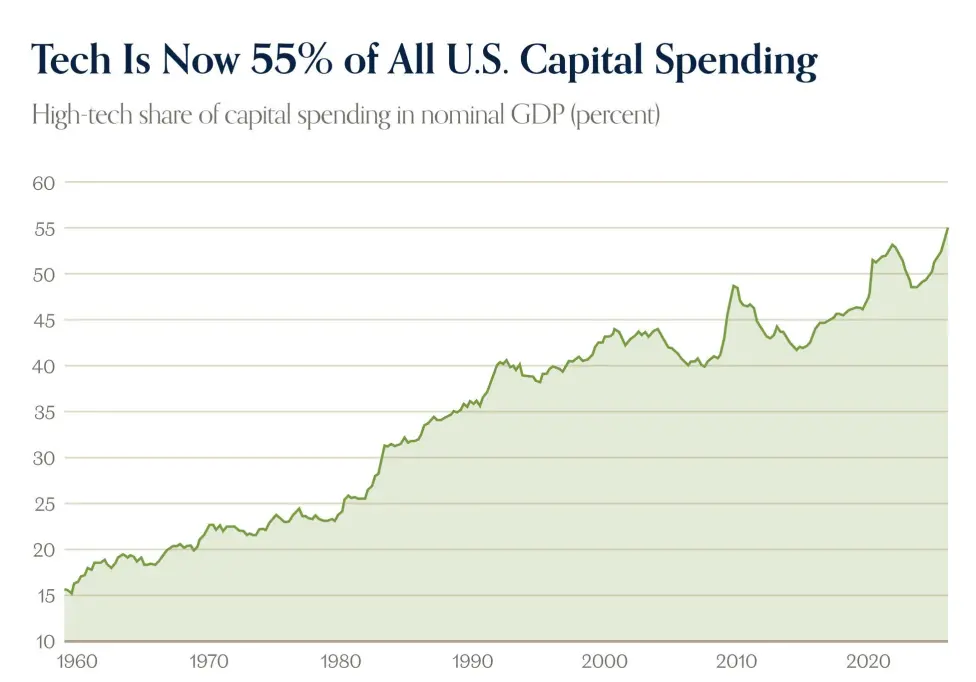
รายงานชี้ให้เห็นว่า หลังจากวิกฤตการเงินโลก เทคโนโลยีได้ทะยานขึ้นอย่างแท้จริงในฐานะพลังในตลาดทุน หลังจากการล่มสลายของภาคอสังหาริมทรัพย์และการเข้มงวดสินเชื่อ เทคโนโลยีได้เสนอทางเลือกที่เติบโตสูงและใช้เงินทุนน้อยสำหรับนักลงทุนที่ระมัดระวังเกี่ยวกับสินทรัพย์
ที่สำคัญกว่านั้น เทคโนโลยีมีความสามารถในการทำกำไรจากขนาดในตัวอย่างมีนัยสำคัญ เนื่องจากตลาดที่เข้าถึงได้ยังห่างไกลจากความอิ่มตัว และต้นทุนส่วนเพิ่มของซอฟต์แวร์ใกล้เคียงศูนย์ เมื่อมองย้อนกลับไป ผู้ที่สงสัยว่าบริษัทเทคโนโลยีที่ขาดทุนจะเติบโตเป็นเครื่องจักรทำกำไรสูงได้หรือไม่ พลาดธีมของทศวรรษที่ผ่านมา
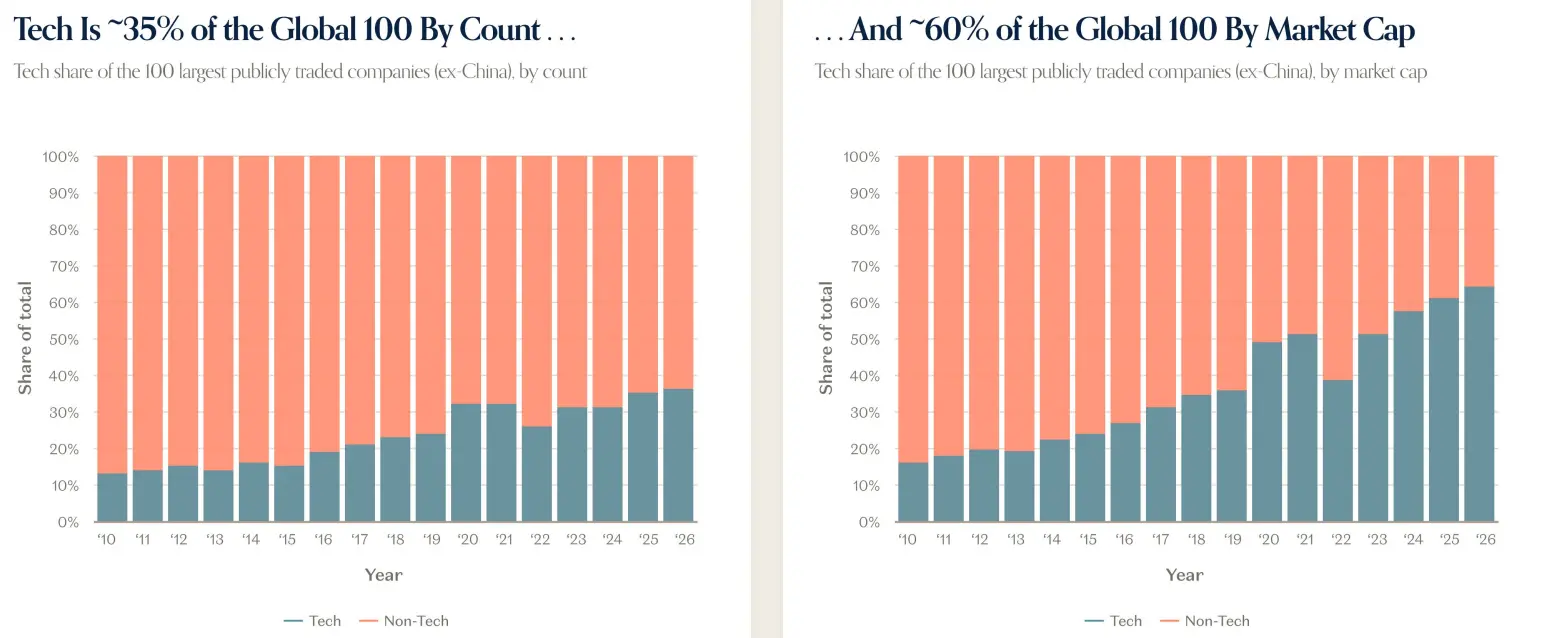
ซอฟต์แวร์ได้ครองโลกไปแล้วจริง แต่ความเป็นศูนย์กลางของเทคโนโลยีในตลาดทุนได้ยกระดับขึ้นไปอีกขั้น กำไรของเทคโนโลยียังคงทบต้นอย่างต่อเนื่อง และแม้ฐานจะต่ำ แต่ก็เด่นชัดกว่าเมื่อเทียบกับภาคส่วนอื่น ตั้งแต่ปี 2023 เทคโนโลยีเกือบจะเป็นเรื่องราวการเติบโตของกำไรทั้งหมด: ณ สิ้นเดือนสิงหาคม 2026 เทคโนโลยีมีส่วนสนับสนุนประมาณ 76% ของการเติบโตของกำไรรวมของดัชนี S&P 500
รายงานเชื่อว่า เทคโนโลยีไม่สามารถเรียกได้ว่าเป็นเพียงภาคส่วนหนึ่งอีกต่อไป ในอดีต สินค้าคงทนกำหนดวัฏจักร เช่น บ้าน เครื่องล้างจาน รถยนต์ เป็นต้น และตอนนี้เทคโนโลยีได้เข้ามาแทนที่ เทคโนโลยีมีอยู่ทุกหนทุกแห่งและกลายเป็น “วัฏจักรที่ครอบคลุมทุกอย่าง”
ซอฟต์แวร์ครองวัฏจักรเทคโนโลยีก่อนหน้า ขณะที่ฮาร์ดแวร์ขึ้นเป็นตัวเอกในปัจจุบัน
เมื่อเทคโนโลยีกลายเป็น “วัฏจักรทุกสิ่ง” โครงสร้างภายในเทคโนโลยีก็กำลังเปลี่ยนแปลงเช่นกัน
รายงานระบุว่า ธีมในช่วงวัฏจักรรายปีและยาวกว่านั้นได้เปลี่ยนจากดิจิทัลสู่กายภาพ ซอฟต์แวร์ครองวัฏจักรเทคโนโลยีก่อนหน้า และตอนนี้ฮาร์ดแวร์ได้กลายเป็นตัวละครหลัก
การพัฒนาของ AI กำลังขับเคลื่อนความต้องการที่พุ่งสูงขึ้นในอุตสาหกรรมที่เติบโตช้า เป็นวัฏจักร และใช้เงินทุนสูงตามธรรมเนียม เช่น เซมิคอนดักเตอร์ พลังงาน และเครือข่าย ความต้องการนี้ส่วนใหญ่ได้รับการสนับสนุนทางการเงินจากกำไรที่เป็นประวัติการณ์ของบริษัทเทคโนโลยีที่ใหญ่ที่สุด โดยทำหน้าที่แปลงกระแสเงินสดอิสระของผู้ให้บริการคลาวด์ขนาดใหญ่ให้เป็นกระแสเงินสดอิสระของเซมิคอนดักเตอร์ ในขณะเดียวกันก็พึ่งพาหนี้สินมากขึ้นเรื่อยๆ
แต่ไม่ใช่แค่ AI เท่านั้น ความต้องการโครงสร้างพื้นฐานทั่วโลกวัดเป็นล้านล้านดอลลาร์ การใช้จ่ายด้านกลาโหมเพิ่มขึ้น โครงข่ายไฟฟ้ากำลังตอบสนองต่อการใช้ไฟฟ้าทั้งหมด การผลิตกำลังกลับมา และหุ่นยนต์และแท็กซี่อัตโนมัติกำลังจะมาถึง
รายงานระบุว่า ฮาร์ดแวร์และโครงสร้างพื้นฐาน หลังจากล้าหลังซอฟต์แวร์มาหลายปี ได้กลายเป็นจุดสนใจของตลาด หุ้นภาครัฐและเอกชนกำลังลงทุนในคอมพิวติ้ง การจัดเก็บข้อมูล พลังงาน หุ่นยนต์ การผลิต และกลาโหม ด้วยความเข้มข้นที่ไม่เคยเห็นมานานหลายทศวรรษหรือนานกว่านั้น ตามคำพูดของรายงาน: ภาคกายภาพกลับมามีบทบาทแล้ว
AI คือการเปลี่ยนแปลงแพลตฟอร์มครั้งสำคัญ ด้วยขนาดรายจ่ายลงทุนที่ไม่เคยมีมาก่อน
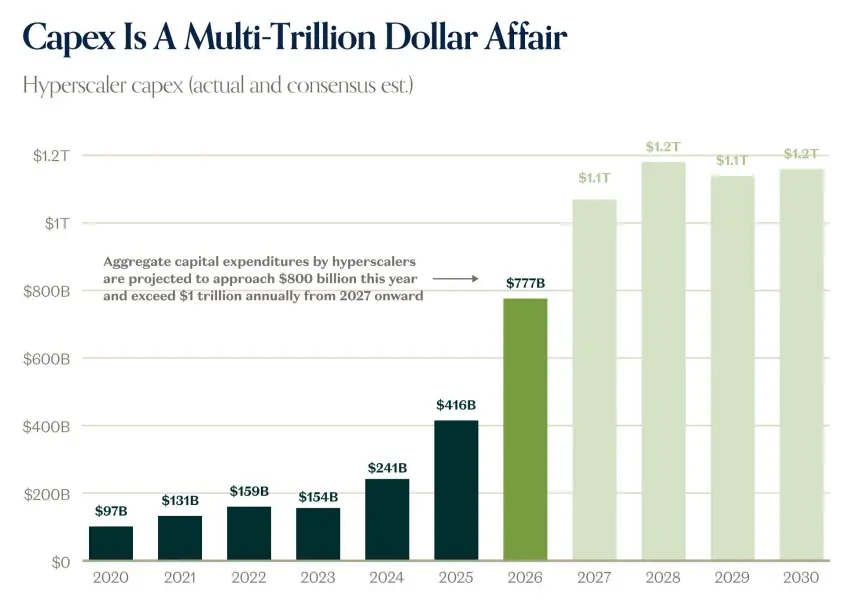
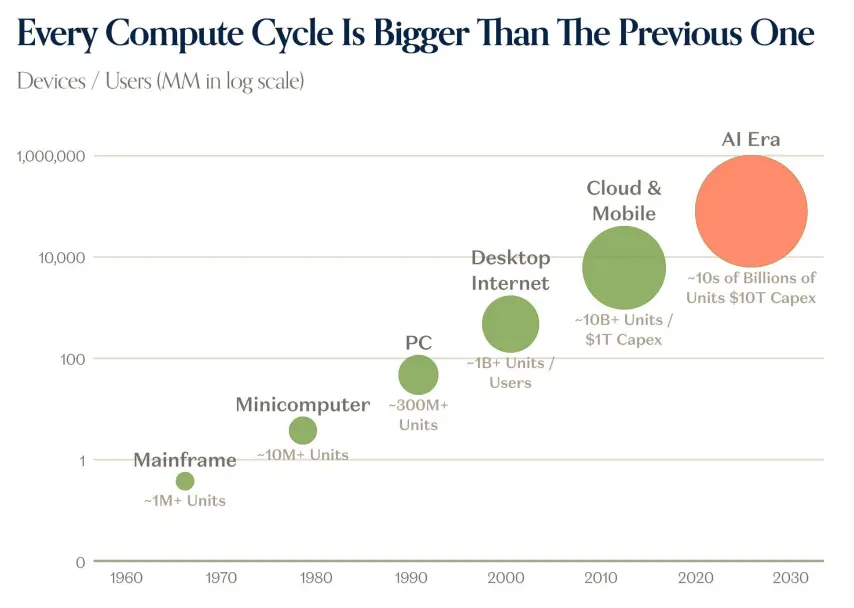
รายงานอธิบายว่า AI เป็นการเปลี่ยนแปลงแพลตฟอร์มครั้งสำคัญ รายจ่ายลงทุนของบริษัทไฮเปอร์สเกลเพิ่มขึ้นจากประมาณ 97 พันล้านดอลลาร์ในปี 2020 เป็น 241 พันล้านดอลลาร์ในปี 2024 และ 416 พันล้านดอลลาร์ในปี 2025 คาดว่าจะสูงถึง 777 พันล้านดอลลาร์ในปี 2026 และเกิน 1 ล้านล้านดอลลาร์ต่อปีเริ่มตั้งแต่ปี 2027 รายงานระบุว่า วัฏจักรคอมพิวติ้งแต่ละรอบมีขนาดใหญ่กว่ารอบก่อนหน้า: จากเมนเฟรม มินิคอมพิวเตอร์ พีซี อินเทอร์เน็ตเดสก์ท็อป คลาวด์และโมบาย ไปจนถึงยุค AI ขนาดของอุปกรณ์ ผู้ใช้ และรายจ่ายลงทุนเพิ่มขึ้นเป็นลำดับความสำคัญ
รายงานชี้ให้เห็นว่า การคาดการณ์ของตลาดสำหรับรายจ่ายลงทุนต่ำเกินไปอย่างต่อเนื่อง โดยอุปสงค์และราคาผลักดันการลงทุนให้สูงขึ้นเรื่อยๆ สัดส่วนของรายจ่ายลงทุนต่อ GDP ใกล้หรือเกินจุดสูงสุดของวัฏจักรในอดีตที่เห็นในอุตสาหกรรมรถไฟ น้ำมันและก๊าซ โทรคมนาคม เป็นต้น กระแสเงินสดอิสระของบริษัทไฮเปอร์สเกลกำลังถูกใช้ไปกับรายจ่ายลงทุน และรายงานคาดว่าแรงกดดันนี้จะดำเนินต่อไปจนถึงประมาณปี 2028 เมื่อเงินสดถูกใช้จนหมด ตลาดตราสารหนี้เริ่มเข้ามามีบทบาท: การกู้ยืมที่เกี่ยวข้องกับ AI เพิ่มขึ้นอย่างมีนัยสำคัญในปี 2026 โดยมีอายุยาวขึ้น รายงานยังระบุว่า ROIC ของบริษัทไฮเปอร์สเกลยังคงสูงกว่าต้นทุนหนี้และ WACC ทำให้การกู้ยืมและการลงทุนของพวกเขามีความสมเหตุสมผลทางการเงินในปัจจุบัน
รายจ่ายลงทุนยังทะลักเข้าสู่เศรษฐกิจจริง รายงานระบุว่า การก่อสร้างศูนย์ข้อมูลทำให้เกิดการจ้างงานเพิ่มขึ้นกว่า 300,000 ตำแหน่งในงานก่อสร้างและช่างฝีมือเฉพาะทาง นำมาซึ่งค่าจ้างที่สูงกว่า: เงินเดือนสำหรับตำแหน่งเช่น ผู้จัดการสิ่งอำนวยความสะดวก ผู้จัดการก่อสร้าง และวิศวกรเครือข่ายในศูนย์ข้อมูลสูงกว่าตำแหน่งที่คล้ายกันนอกศูนย์ข้อมูล
รายจ่ายลงทุนกำลังให้ผลตอบแทน
รายงานระบุว่า ความเร็วและขนาดของการเติบโตของรายได้จาก AI ไม่เคยมีมาก่อน รายได้ประจำปีแบบ recurring (ARR) รวมของ OpenAI และ Anthropic คาดว่าจะเพิ่มขึ้นอย่างรวดเร็วจากไตรมาสที่สี่ของปี 2024 ไปถึงเกือบ 150 พันล้านดอลลาร์ภายในไตรมาสที่สามของปี 2026 รายงานแสดงให้เห็นว่า ในปี 2026 ขนาดรายได้ของ OpenAI และ Anthropic อยู่ที่ประมาณ 100 พันล้านดอลลาร์ แซงหน้ารายได้ของซอฟต์แวร์สาธารณะ (ไม่รวมบริษัทไฮเปอร์สเกล) ที่ประมาณ 63 พันล้านดอลลาร์ ยอดค้างส่งมอบรายได้คลาวด์เพิ่มขึ้นเป็นสองเท่าเมื่อเทียบปีต่อปี และกระแสเงินสดอิสระของบริษัทไฮเปอร์สเกลคาดว่าจะฟื้นตัวอย่างมีนัยสำคัญระหว่างปี 2029 ถึง 2030
รายงานยังกล่าวถึงว่า ผู้ให้บริการคลาวด์ยุคใหม่ (Neoclouds) กำลังเติบโตอย่างรวดเร็ว โดยบริษัทอย่าง CoreWeave, Nebius และ Applied Digital แสดงเส้นโค้งรายได้ที่ชันมาก เกี่ยวกับความกังวลเรื่องค่าเสื่อมราคาและการล้าสมัยของ GPU รายงานระบุว่า ค่าเช่าและมูลค่าคงเหลือของ GPU รุ่นเก่าไม่ได้พังทลาย แต่ยังคงทรงตัวหรือเพิ่มขึ้น: ข้อมูลราคาเช่าและมูลค่าคงเหลือของ B200, H200, H100 และ A100 สนับสนุนข้อสรุปนี้
ในด้านการนำไปใช้ รายงานเชื่อว่า AI ยังอยู่ในช่วงเริ่มต้น 69% ของบริษัทใน S&P 500 รายงานว่ามีการใช้งาน AI แบบเรียลไทม์ แต่มีเพียง 2% ที่เปิดเผยเมตริกที่ติดตามได้ และ 0% ที่แยกและติดตามเมตริกแยกต่างหาก ศักยภาพการใช้จ่าย AI ขององค์กรยังคงมีมาก: มีเพียง 20% ขององค์กรที่จำกัดการใช้งานเนื่องจากต้นทุนที่เกี่ยวข้องกับ AI อุตสาหกรรมส่วนใหญ่คาดว่าจะเพิ่มการใช้จ่าย AI รายงานระบุว่า การใช้จ่ายด้านการอนุมาน AI ในปัจจุบันคิดเป็นเพียงประมาณ 0.3% ของรายได้ S&P 500 ในขณะที่คลาวด์มีสัดส่วนประมาณ 4% ของงบประมาณ IT ในปีที่สอง ซึ่งบ่งชี้ว่า TAM ของ AI ใหญ่กว่างบประมาณ IT ในด้านผู้บริโภค การสมัครสมาชิก AI แบบชำระเงินเติบโตประมาณห้าเท่าตั้งแต่ปี 2025 โดยค่าใช้จ่ายครัวเรือนเฉลี่ยต่อเดือนเพิ่มขึ้น แต่ปริมาณการเข้าชมจากการค้นหายังคงน้อย
รายงานยังอ้างอิงถึงอินเทอร์เน็ตบนมือถือ: เซมิคอนดักเตอร์นำก่อน ตามด้วยโครงสร้างพื้นฐาน แล้วจึงเป็นซอฟต์แวร์และบริการ รายงานเชื่อว่า ยุค AI อาจมีลำดับคล้ายกัน
ทฤษฎีการล้าสมัยของ GPU เกินจริง
สิ่งที่เกี่ยวข้องโดยตรงกับฮาร์ดแวร์และรายจ่ายลงทุนคืออุปสงค์และอุปทานของพลังประมวลผลและวงจรชีวิตของ GPU รายงานชี้ให้เห็นว่า ความต้องการพลังประมวลผลยังคงเกินอุปทาน ก่อนหน้านี้ นักวิเคราะห์ฝั่งหมีที่มีชื่อเสียงตั้งคำถามว่า GPU จะล้าสมัยในสามถึงสี่ปีหรือไม่ และคุ้มค่าหรือไม่ที่จะลงทุนมากขนาดนี้ ความนิยมของ B200 มีความหมายอย่างไรต่อ A100 ที่ติดตั้งไปเมื่อหนึ่งหรือสองปีก่อน อย่างน้อยในตอนนี้ ความต้องการพลังประมวลผล AI ได้เลื่อนขึ้น และ A100 ยังคงมีประโยชน์อยู่มาก
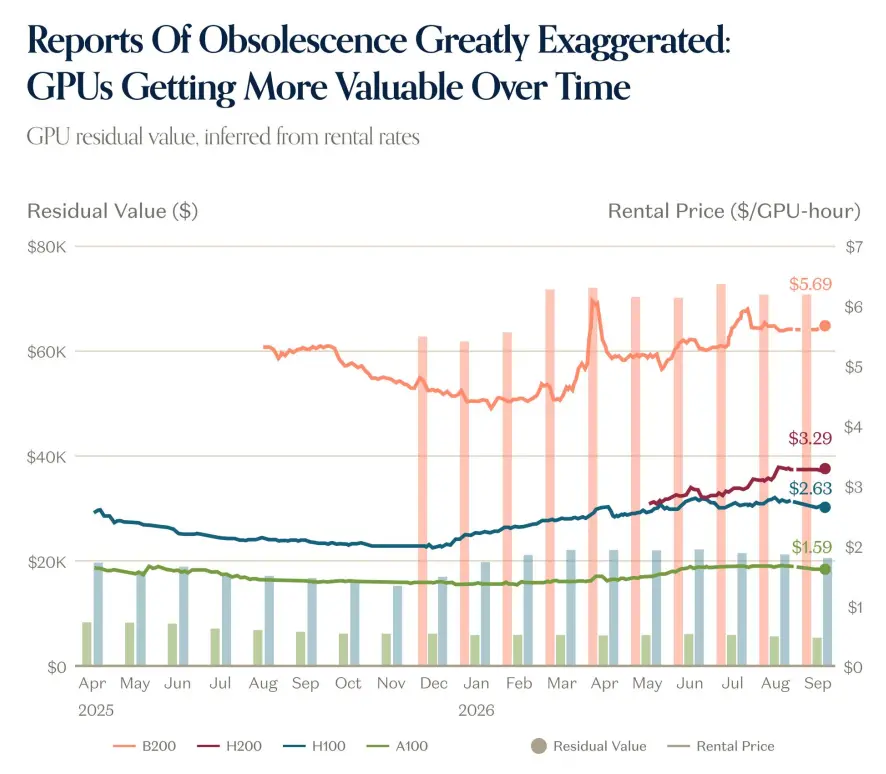
โดยทั่วไป อัตราค่าเช่าและมูลค่าคงเหลือของ GPU จะลดลงตามเวลา แต่กรณีนี้ไม่เป็นเช่นนั้น เมื่อความฉลาดถูกลง ความต้องการพลังประมวลผลก็เพิ่มขึ้น และราคาของชิปล่าสุดก็สูงขึ้น ราคาของชิปรุ่นเก่ายังคงแข็งแกร่ง ราคาของ A100 เท่ากับหรือสูงกว่าระดับต้นปี รายงานเชื่อว่า เรื่องราวยังห่างไกลจากจุดจบ แต่จนถึงตอนนี้ ความก้าวหน้าด้านพลังประมวลผลและโมเดลไม่ได้เป็นเกมผลรวมเป็นศูนย์ ความฉลาดที่ดีขึ้นและถูกลงกำลังสะสมมูลค่าให้กับระบบนิเวศทั้งหมด และชิปและโมเดลรุ่นเก่ายังคงมีมูลค่ามหาศาลหลังจาก “ช่วงเวลาที่คาดว่าจะล้าสมัย” ที่นักวิเคราะห์ฝั่งหมีกำหนดไว้
ในขณะเดียวกัน การนำ AI มาใช้ยังค่อนข้างไม่成熟: แพร่หลายแต่ตื้นเขิน เกือบ 30% ของบริษัทใน S&P 500 รายงานว่า AI นำมาซึ่ง “ผลกระทบที่วัดได้” บางอย่าง แต่มีเพียงประมาณ 2% ที่รายงานเมตริกที่ติดตามได้ ในกรณีการใช้งานแบบเอเจนต์ มีผู้ใช้เพียงส่วนน้อยเท่านั้นที่ปรับใช้ในวงกว้าง ในด้านผู้บริโภค ณ เดือนเมษายน มีเพียงประมาณ 2% ของครัวเรือนอเมริกันที่จ่ายเงินสำหรับบริการ AI บางรูปแบบ ตัวเลขนี้สูงขึ้นและเติบโตขึ้น แต่โดยรวมยังน้อยอยู่ รายงานสรุปว่า GPU กำลังทำงานหนัก ในขณะที่ข้อมูลแสดงให้เห็นว่า การนำ AI มาใช้และการใช้ประโยชน์อย่าง成熟 ยังอยู่ในช่วงเริ่มต้น
SaaS: พิสูจน์ตัวเอง ไม่ใช่จุดจบ
กลับจากฮาร์ดแวร์มาที่ซอฟต์แวร์ มีเสียงในช่วงต้นปีที่อ้างว่าซอฟต์แวร์ตายแล้ว และ AI สามารถสร้างทุกอย่างผ่าน “การเขียนโปรแกรมแบบอัตโนมัติ” ซึ่งเป็นสัญญาณการสิ้นสุดของ SaaS รายงานระบุว่า ความเป็นจริงมักละเอียดอ่อนกว่านั้น มีการเทขายเกิดขึ้นจริง แต่เป็นการเลือกปฏิบัติมากกว่าที่คำว่า “จุดจบ” สื่อถึง AI หรือภัยคุกคามจาก AI มีบทบาท แต่ไม่ใช่ปัจจัยเดียว
การประเมินมูลค่าใหม่ของบริษัทซอฟต์แวร์จดทะเบียนบางแห่งค้างคามานานแล้ว หลังจากสิ้นสุดนโยบายอัตราดอกเบี้ยศูนย์ บริษัทเทคโนโลยีและอื่นๆ แลกการเติบโตกับความสามารถในการทำกำไร ในปี 2022 ตลาดเต็มไปด้วยบริษัทซอฟต์แวร์ที่เติบโตสูงและส่วนใหญ่ขาดทุน ภายในปี 2026 เรื่องราวกลับตาลปัตร: ประมาณ 75% มีกำไร แต่มีเพียงประมาณ 30% ที่เติบโตเกิน 20% อัตราดอกเบี้ยสูงมีเจตนาให้เงินทุนค่อนข้างหายาก ดังนั้นบริษัทต่างๆ จึงเปลี่ยนจากการเติบโตที่ขาดทุนไปสู่การเติบโตที่พึ่งพาตนเองได้มากขึ้น ช้าลงแต่มั่นคงกว่า ซึ่งสมเหตุสมผลในตัวเอง แต่บริษัทที่เติบโตช้าจะไม่ได้รับตัวคูณการประเมินมูลค่าการเติบโตสูงในระยะยาว และ “ภาวะปกติ” ของการเติบโตช้าแบบใหม่ในที่สุดก็ตามทันซอฟต์แวร์ ไม่ใช่ทุกบริษัทที่เป็นเช่นนี้: บริษัทที่เติบโตเร็วยังคงซื้อขายที่ตัวคูณสอดคล้องกับค่าเฉลี่ยในอดีต แม้จะไม่ถึงจุดสูงสุดของยุคดอกเบี้ยศูนย์ แต่จำนวนบริษัทดังกล่าวลดลง และภาคส่วนโดยรวมกำลังถูกประเมินมูลค่าใหม่ รายงานสรุปว่า ซอฟต์แวร์ยังไม่ถึงจุดจบ แต่จำเป็นต้อง “พิสูจน์ตัวเอง”
ตลาดเอกชน: มูลค่าสะสมอยู่ฝั่งเอกชน
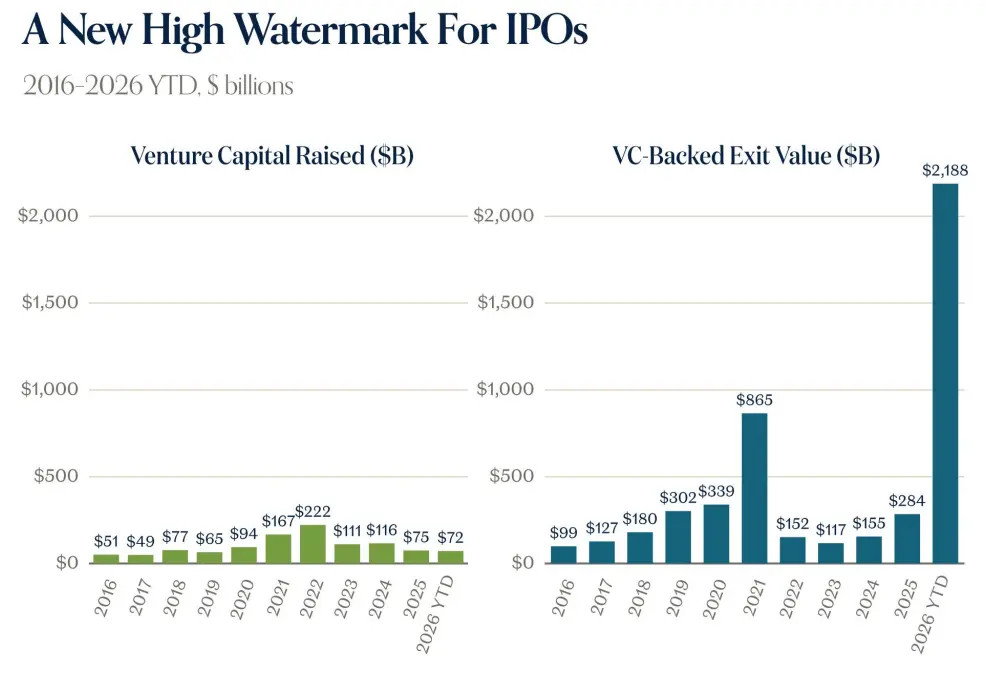
รายงานเชื่อว่า ตลาดหุ้นเอกชนกำลังสะสมมูลค่าเป็นประวัติการณ์ ตั้งแต่ต้นปี 2026 จนถึงปัจจุบัน การระดมทุนของ venture capital อยู่ที่ประมาณ 72 พันล้านดอลลาร์ โดยมูลค่าการออกจากตลาดที่สนับสนุนโดย venture capital อยู่ที่ประมาณ 2.188 ล้านล้านดอลลาร์ ขนาดของบริษัทเอกชนที่ใหญ่ที่สุดไม่เคยมีมาก่อน: มูลค่ารวมของบริษัทเช่น SpaceX, Anthropic, OpenAI, Databricks, Stripe, Revolut, Anduril, Cursor, Ramp และ Waymo สูงถึงหลายล้านล้านดอลลาร์ รายงานระบุว่า มูลค่าของบริษัทเอกชนห้าอันดับแรกเกินกว่ายอดรวมของ IPO เทคโนโลยีในทศวรรษที่ผ่านมา
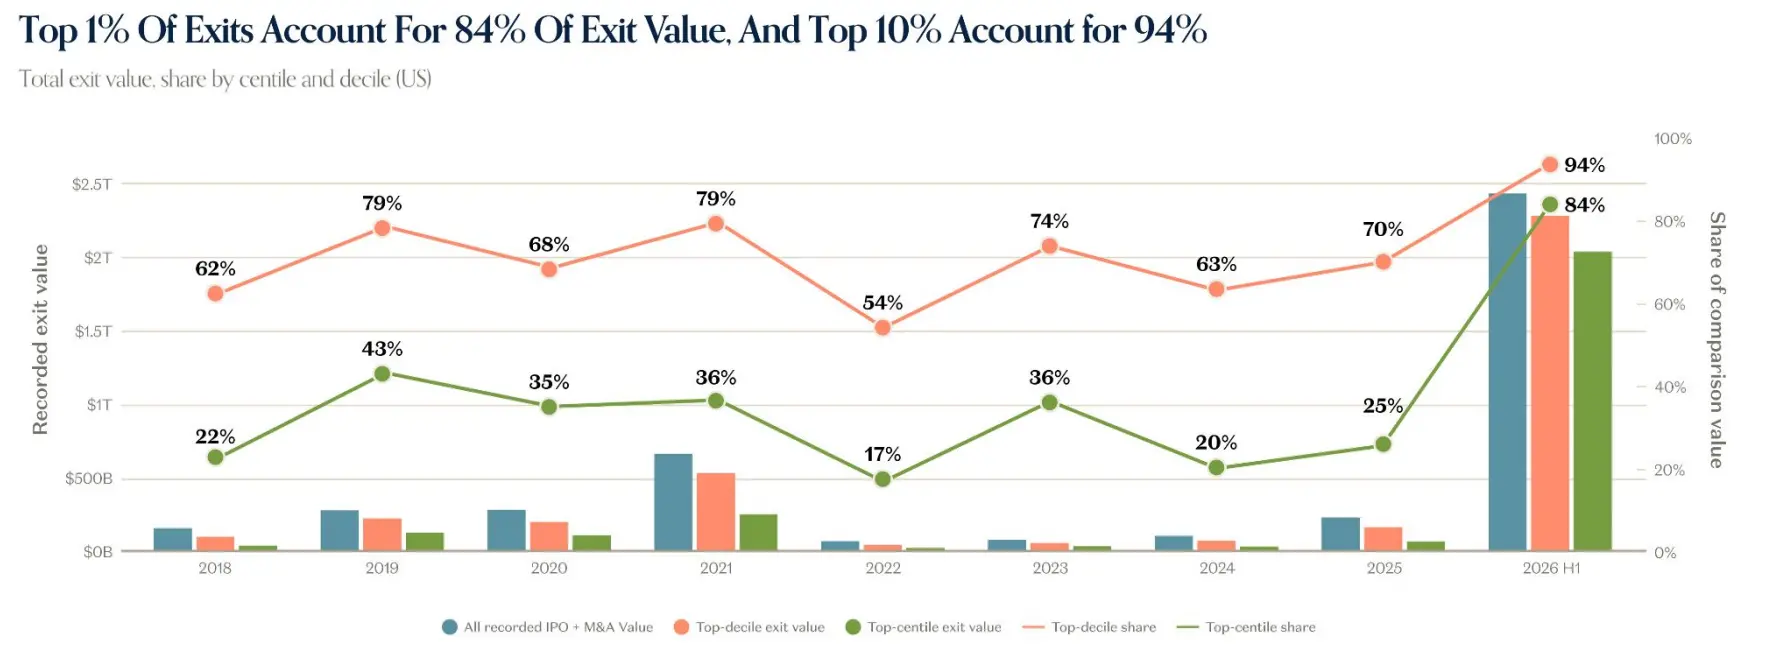
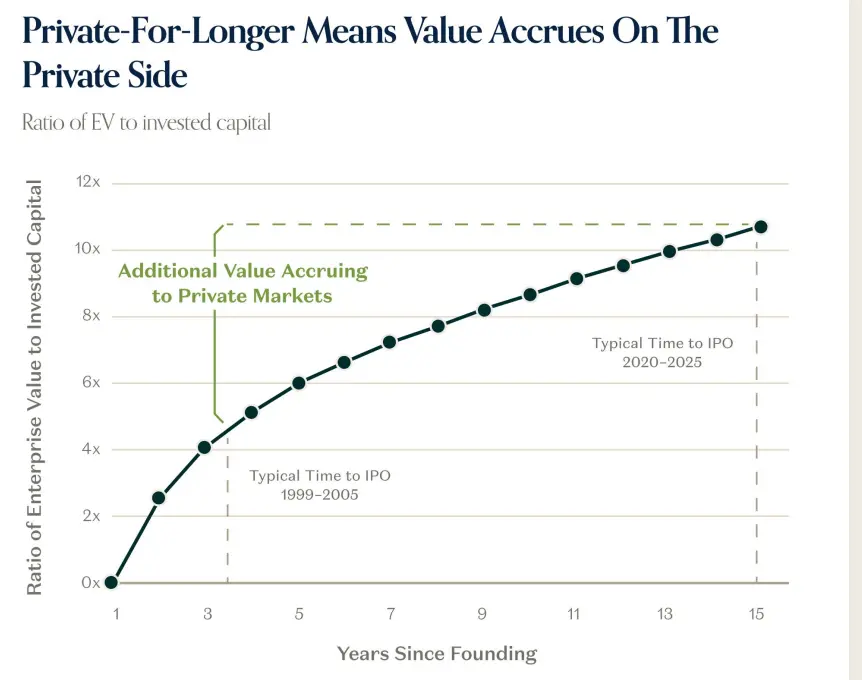
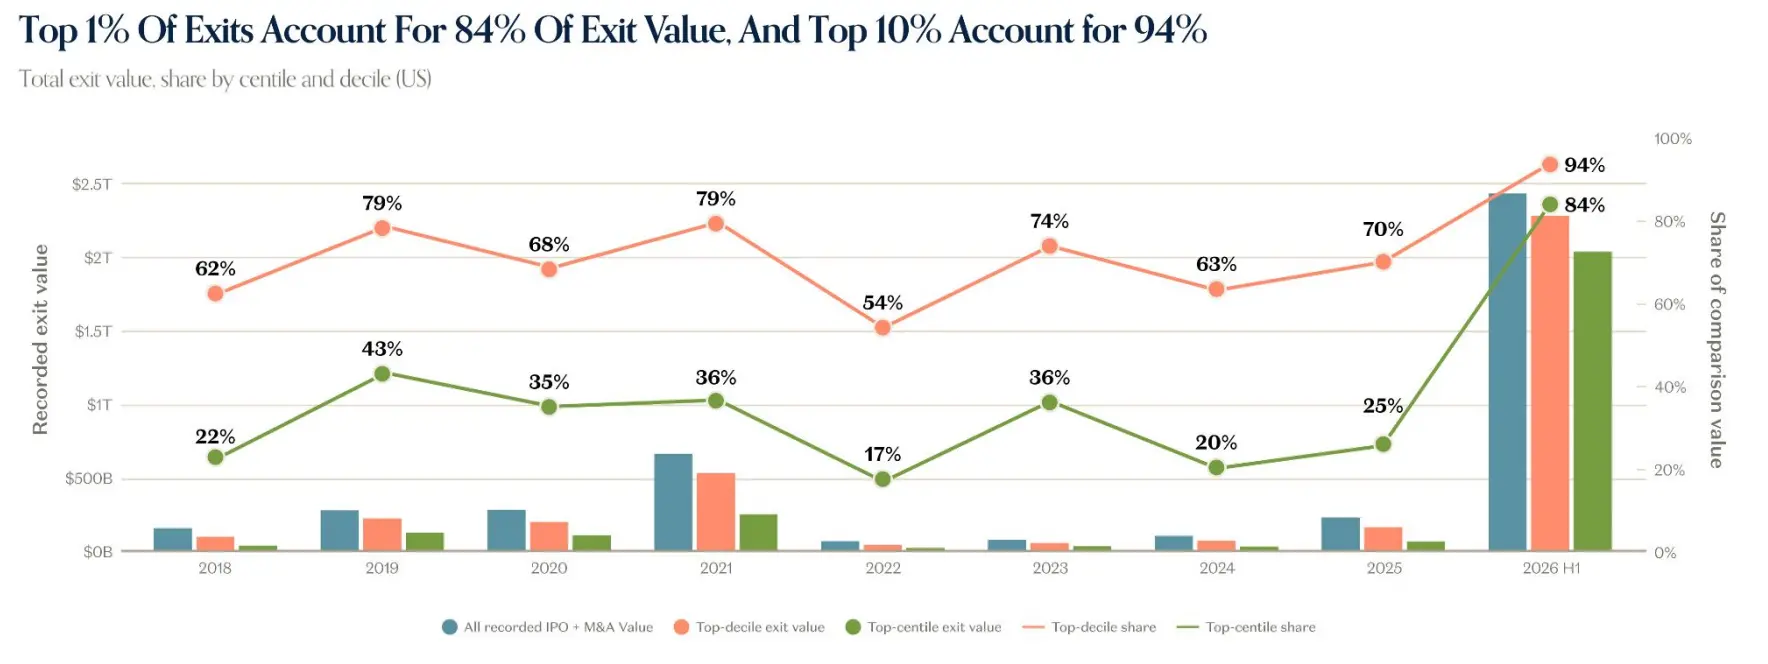
รายงานเรียกปรากฏการณ์นี้ว่า “การเป็นบริษัทเอกชนนานขึ้น” หมายถึงบริษัทเข้าจดทะเบียนช้าลง สะสมมูลค่ามากขึ้นในช่วงหุ้นเอกชน เวลา IPO โดยทั่วไปขยายจากประมาณ 3 ปีระหว่างปี 1999 ถึง 2005 เป็นมากกว่า 10 ปีระหว่างปี 2020 ถึง 2025 มูลค่ารวมของยูนิคอร์นสหรัฐที่ยังดำเนินการอยู่สูงถึง 5.34 ล้านล้านดอลลาร์ แซงหน้า 3.5 ล้านล้านดอลลาร์ของ Russell 2000 ผลของกฎกำลัง (power law) ต่อผลตอบแทนจากการออกจากตลาดก็แข็งแกร่งขึ้น: การออกจากตลาด 1% อันดับแรกคิดเป็น 84% ของมูลค่าการออกจากตลาด ในขณะที่ 10% อันดับแรกคิดเป็น 94%
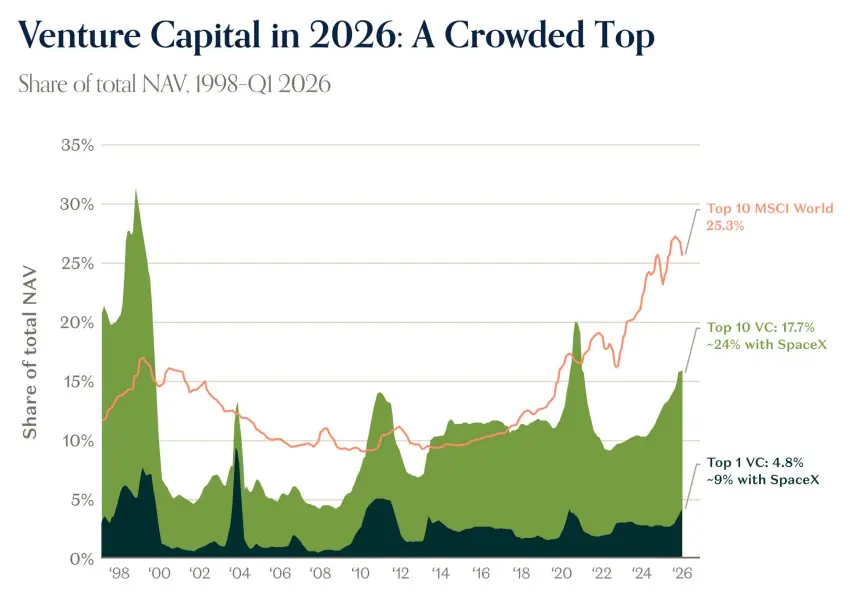
ตลาดรองก็สะท้อนแนวโน้มนี้เช่นกัน รายงานระบุว่า อัตราการเข้าร่วมในการโอนหุ้นพนักงานต่ำกว่า 60% แต่อัตราการจองซื้อสูงเป็นประวัติการณ์ ส่วนลดในการโอนหุ้นมีน้อย ราคามัธยฐานในตลาดรองแสดงส่วนลด 0% เมื่อเทียบกับรอบก่อนหน้า โดยเปอร์เซ็นไทล์ที่ 75 อยู่ที่พรีเมียม 23% และเปอร์เซ็นไทล์ที่ 90 อยู่ที่พรีเมียม 79% การเติบโตของมูลค่าพอร์ต VC ชั้นนำสูงกว่าบริษัทมหาชนชั้นนำมาก: ตั้งแต่ปี 2017 ถึง 2026 ดัชนีพอร์ต VC 30 อันดับแรกเพิ่มขึ้นจาก 100 เป็น 2,333 ในขณะที่บริษัทมหาชน 10 อันดับแรกเพิ่มขึ้นเพียง 542 ความเข้มข้นของ VC เพิ่มขึ้น โดย VC 10 อันดับแรกคิดเป็น 17.7% ของ NAV และประมาณ 24% เมื่อรวม SpaceX ในขณะเดียวกัน การกระจายผลการดำเนินงานของกองทุน VC สูงเป็นประวัติการณ์ โดยช่องว่างระหว่างเดไซล์บนสุดกับกองทุนอื่นๆ กว้างขึ้น
รายงานระบุว่า หลังจากสิ้นสุดยุคดอกเบี้ยศูนย์ สตาร์ทอัพก็เช่นเดียวกับบริษัทมหาชน กำลังเปลี่ยนจากการเติบโตไปสู่การทำกำไร อย่างไรก็ตาม บริษัทที่ระดมทุนสำเร็จยังคงรักษาอัตราการเติบโตสูง โดยการเติบโตเทียบเท่าหรือเร็วกว่าช่วงพีคของดอกเบี้ยศูนย์ ส่วนแบ่งของ AI ในมูลค่าดีล VC เพิ่มขึ้นจาก 15% ในปี 2016 เป็น 86% ในปี 2026 ยูนิคอร์นใหม่มีอายุน้อยลง: อายุมัธยฐานของยูนิคอร์นใหม่ลดลงจากประมาณ 7 ปีในปี 2019 เป็นประมาณ 4 ปีในปี 2026 ในขณะที่อายุมัธยฐานของยูนิคอร์นที่ยังดำเนินการอยู่ทั้งหมดเพิ่มขึ้นเป็นประมาณ 15 ปี
รายงานยังระบุว่า ในปี 2026 ยูนิคอร์นเทคโนโลยีที่ได้รับการสนับสนุนจาก VC ส่วนใหญ่ในสหรัฐมีรายได้ต่ำกว่า 500 ล้านดอลลาร์ โดยการเติบโตไม่เกิน 20% แต่มีระยะเวลาการใช้เงินสดสั้นลง สตาร์ทอัพหลังยุค AI แสดงเส้นโค้งการเติบโตที่แตกต่าง: บริษัทที่ก่อตั้งในปี 2022 มีการเติบโตของรายได้ชันกว่าปีก่อนหน้าประมาณสามเท่าเมื่อถึงปีที่สี่ แอปพลิเคชัน AI ชั้นนำเติบโตประมาณ 5 เท่าบนฐานเล็ก และประมาณ 2.5 เท่าบนฐานใหญ่ การเติบโตมัธยฐานปีต่อปีบนฐานเล็กคือ 423% ในขณะที่บนฐานใหญ่คือ 150%
ข้อมูลบริษัทเอกชนกำลังบอกเล่าเรื่องราวมหภาค
รายงานระบุว่า บริษัทเทคโนโลยีเอกชนกำลังกลายเป็นสัญญาณนำสำหรับประเด็นเศรษฐกิจสำคัญมากขึ้นเรื่อยๆ ข้อมูล OpenRouter แสดงให้เห็นว่า การใช้โทเค็นรายสัปดาห์เพิ่มขึ้นจาก 0.5 ล้านล้านในช่วงต้นปี 2025 เป็น 4.7 ล้านล้านในเดือนกันยายน 2025 และจากนั้นเป็น 126.2 ล้านล้านในเดือนกันยายน 2026 เพิ่มขึ้นปีต่อปีประมาณ 27 เท่า และเพิ่มเป็นสองเท่าสองครั้งตั้งแต่เดือนมิถุนายน
รายงานเชื่อว่า การนำ AI มาใช้ยังคง “แพร่หลายแต่ตื้นเขิน” สัดส่วนของผู้ใช้เดไซล์บนสุดที่ใช้ปลั๊กอินและสกิลสูงกว่าองค์กรทั่วไปมาก: อัตราการใช้ปลั๊กอินคือ 95% สำหรับ OpenAI, 21% สำหรับบริษัทแนวหน้า และ 9% สำหรับบริษัททั่วไป อัตราการใช้สกิลคือ 93%, 19% และ 3% Smart Router ของ Databricks แก้ปัญหางานเขียนโค้ดได้ 92.3% ด้วยต้นทุน 2.13 ดอลลาร์ต่องาน ลดต้นทุนลง 35% และปรับปรุงคะแนนขึ้น 1.3 คะแนน Kalshi ได้เริ่มตั้งราคาพลังประมวลผล GPU ล่วงหน้า รายงานยังระบุว่า ผู้ให้บริการการอนุมานเพิ่มรายได้ประมาณสามในสี่ แต่คิดเป็นเพียงประมาณหนึ่งในห้าของ EV
เมื่อมองย้อนกลับไป รายงานยังให้การคาดการณ์ ทีม a16z Growth คาดว่า AI จะขยายอุปสงค์: การนำไปใช้ขององค์กรและผู้บริโภคจะ成熟 มากขึ้นและผลักดันเข้าสู่พรมแดนใหม่ เช่น หุ่นยนต์ เทคโนโลยีชีวภาพ สุขภาพ และ AD โดยรวมแล้ว เทคโนโลยีกำลังพัฒนาในอัตราเลขชี้กำลัง รายงานระบุว่า ไม่มีใครทำนายอนาคตได้ แต่ด้วยความเร็วและจังหวะของการเปลี่ยนแปลง วัฏจักรนี้จะไม่เหมือนวัฏจักรใดๆ ก่อนหน้า
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้