


คอขวดที่แท้จริงของการเติบโตช้าของ Midnight: ไม่ใช่ผลิตภัณฑ์ แต่เป็นการก่อตัวของตลาด
 chaincatcher
ผู้เขียน: Larry007_
1
การเติบโตของ Midnight ของ Morpho หลังเปิดตัวไม่ได้รวดเร็ว แต่ฉันไม่คิดว่ามันง่ายขนาดนั้นที่ว่า "ผลิตภัณฑ์ยังอยู่ในช่วงเริ่มต้น" หรือ "ตลาดไม่ชอบอัตราดอกเบี้ยคงที่"
Midnight เจอปัญหาที่น่าสนใจกว่านั้น: โปรโตคอลสามารถสร้างอัตราดอกเบี้ยคงที่ ระยะเวลาคงที่ และเครดิตที่ซื้อขายได้ในตอนแรก แต่ตลาดสินเชื่อแบบมีระยะเวลาที่แท้จริงต้องอาศัยการมีอยู่พร้อมกันของผู้กู้ ผู้ให้กู้ ดีลเลอร์ การป้องกันความเสี่ยง การกระจายสินเชื่อ และการใช้ประโยชน์จากหลักประกัน
สัญญาสามารถเปิดใช้งานได้ แต่นั่นไม่ได้หมายความว่าตลาดจะเกิดขึ้นโดยอัตโนมัติ
2
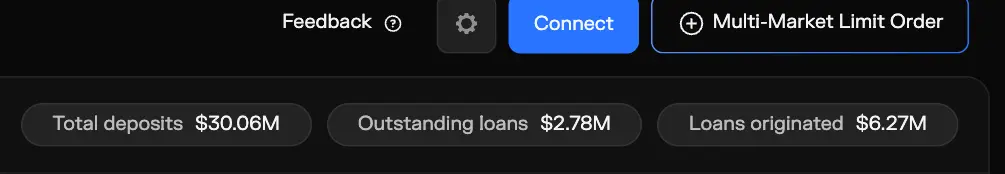
มาดูสถานการณ์ปัจจุบันกันก่อน หน้า Midnight ตอนนี้มีเงินฝากประมาณ 30 ล้านดอลลาร์สหรัฐ ยอดสินเชื่อคงค้าง 2.8 ล้านดอลลาร์สหรัฐ และยอดปล่อยกู้สะสม 6.3 ล้านดอลลาร์สหรัฐ
เงินฝาก 30 ล้านดอลลาร์สหรัฐไม่ได้พิสูจน์ว่าอุปทานเติบโตเต็มที่แล้ว เงินฝากอาจมาจากการทำตลาด เงินทดลอง หรือคำสั่งซื้อขายที่ยังไม่ได้ดำเนินการ มันเพียงบ่งชี้ว่าในขั้นตอนนี้ คอขวดที่ตรงที่สุดคืออุปสงค์การกู้ยืมที่มีประสิทธิภาพ เงินทุนมีอยู่แต่ยังไม่ถูกใช้อย่างเต็มที่
ดังนั้น ปัญหาควรวิเคราะห์จากฝั่งผู้กู้
3
ผู้กู้คริปโตต้องการต้นทุนเงินทุนที่คาดการณ์ได้มากขึ้นจริง อัตราดอกเบี้ยลอยตัวสามารถพุ่งสูงขึ้นอย่างรวดเร็วเมื่ออัตราการใช้เงินสูงขึ้น ทำให้กลยุทธ์เลเวอเรจ การเทรดส่วนต่าง และการวางแผนคลังจัดการได้ยาก
อย่างไรก็ตาม "ความต้องการอัตราดอกเบี้ยคงที่หรือคาดการณ์ได้" ไม่เท่ากับ "ความต้องการระยะเวลาคงที่"
ระยะเวลาคงที่ยังนำมาซึ่งการชำระคืนเมื่อครบกำหนด การต่ออายุ และความเสี่ยงในการรีไฟแนนซ์ สำหรับผู้กู้คริปโตที่มีสถานะเปลี่ยนแปลงรวดเร็วและระยะเวลาการถือครองไม่แน่นอน ข้อจำกัดเหล่านี้บางครั้งอาจสร้างปัญหามากกว่าความผันผวนของอัตราดอกเบี้ยเสียอีก
4
@tydrohq v2 บน Ink สามารถแสดงให้เห็นความแตกต่างนี้ได้ แต่ไม่ควรเข้าใจว่าเป็นคู่แข่งโดยตรงของ Midnight หรือเป็นการเปรียบเทียบว่าอันไหนดีกว่ากัน
Tydro อิงจากสภาพคล่องแบบรวมของ @aave: ผู้กู้จ่ายอัตราคงที่ที่กำหนดโดยการกำกับดูแล ซึ่งไม่เปลี่ยนแปลงอัตโนมัติตามอัตราการใช้เงิน และสินเชื่อไม่มีวันครบกำหนดที่แน่นอน ผู้ให้กู้ได้รับ APY อุปทานที่ผันผวนตามอัตราการใช้เงิน
มันยังคงรักษาพฤติกรรมการใช้งานของพูลสินเชื่อที่มีอยู่ ในขณะที่ Midnight ตรึงทั้งอัตราดอกเบี้ยและระยะเวลา ทำให้เครดิตถูกกำหนดราคาในตลาดระยะยาว ทั้งสองแก้ปัญหาที่แตกต่างกัน
5
ด้วยเหตุนี้ โครงสร้างแบบ Tydro จึงรองรับอุปสงค์การกู้ยืมที่มีอยู่ได้ง่ายกว่า ในขณะที่เป้าหมายของ Midnight มองไปข้างหน้ามากกว่าและเริ่มต้นได้ยากกว่า
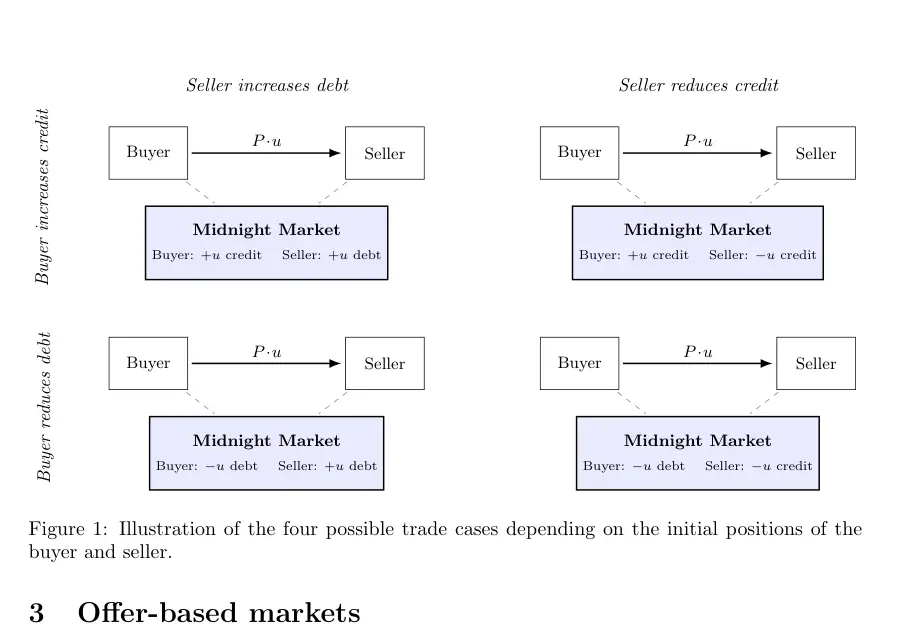
Midnight แสดงสินเชื่อเป็นหน่วยเครดิต/หนี้ที่ซื้อขายได้ สร้างราคาและเงื่อนไขผ่านข้อเสนอและความตั้งใจ มันมุ่งสร้างไม่เพียงแค่จุดเริ่มต้นการให้กู้ยืม แต่ยังรวมถึงโครงสร้างระยะเวลา ส่วนต่างเครดิต และเส้นอัตราผลตอบแทนบนเชน
มูลค่าของโครงสร้างพื้นฐานเช่นนี้อาจมีนัยสำคัญ แต่ต้องอาศัยอุปสงค์การออกและถือครองหนี้ที่เพียงพอและมั่นคงในตลาด
6
ตรงนี้เราเจอปัญหาเชิงโครงสร้างแรก: คริปโตขาดอุปสงค์การกู้ยืมระยะยาวที่ทำซ้ำได้และมั่นคง
การกู้ยืมบนเชนส่วนใหญ่มาจากเลเวอเรจ อาร์บิทราจ การทำตลาด การจัดการภาษี และการจัดการสภาพคล่องระยะสั้น อุปสงค์ขึ้นอยู่กับสภาวะตลาด เงินทุน แรงจูงใจ และส่วนต่างที่ทำกำไรได้สูง เมื่อผลตอบแทนลดลง ผู้กู้สามารถชำระคืนอย่างรวดเร็วหรือย้ายไปโปรโตคอลอื่น
สิ่งนี้แตกต่างจากอุปสงค์เชิงโครงสร้างที่เกิดจากการออกหนี้ภาครัฐอย่างต่อเนื่อง การจัดหาเงินทุนองค์กรระยะยาว สินเชื่อที่อยู่อาศัย และสินเชื่อผู้บริโภค Midnight ไม่เพียงต้องการผู้ใช้มากขึ้น แต่ต้องการผู้กู้หลักที่สามารถออกหนี้ระยะยาวแบบเดียวกันซ้ำๆ ได้
7
ตลาดพันธบัตรไม่มีคูปองและตราสารหนี้แบบดั้งเดิมมีขนาดใหญ่ แต่ขนาดไม่ได้เกิดจากโครงสร้างสัญญา "พันธบัตรไม่มีคูปอง" เอง
ด้านหนึ่งคือรัฐบาล องค์กร และสถาบันการเงินที่ออกหนี้อย่างต่อเนื่อง อีกด้านหนึ่งคือกองทุนบำเหน็จบำนาญ บริษัทประกัน ธนาคาร และกองทุนตราสารหนี้ ซึ่งต้องการอายุคงเหลือโดยธรรมชาติ
ตรงกลางคือดีลเลอร์หลัก การรีโป ฟิวเจอร์ส สวอปอัตราดอกเบี้ย การชำระราคา และงบดุลขนาดใหญ่ ดีลเลอร์สามารถรับการออกหนี้ ถือสินค้าคงคลัง จัดหาเงินทุน และป้องกันความเสี่ยงได้
พันธบัตรเป็นเพียงเปลือกนอก สภาพคล่องที่แท้จริงถูกสร้างโดยเครือข่ายตลาดทั้งหมด
8
เมื่อ DeFi พัฒนาขึ้น เส้นแบ่งระหว่างคริปโตและการเงินแบบดั้งเดิมก็เริ่มเลือนรางลงเรื่อยๆ
ทุนสำรองของ Stablecoin ถือพันธบัตรรัฐบาลสหรัฐฯ พันธบัตรรัฐบาลโทเคนไนซ์หมุนเวียนบนเชน สถาบันใช้ DeFi ผ่านการดูแลรักษาที่มีคุณสมบัติ แพลตฟอร์มสินเชื่อนำการรับประกันและข้อตกลงทางกฎหมายมาใช้ และสินทรัพย์บนเชนเริ่มเข้าสู่งบดุลของสถาบันแบบดั้งเดิม
การใช้ TradFi เป็นข้อมูลอ้างอิงไม่ได้หมายความว่า DeFi ต้องลอกเลียนการเงินแบบดั้งเดิม มัน更像แผนที่ฟังก์ชัน: ลิงก์ไหนยังขาดหายไป และลิงก์ไหนสามารถออกแบบใหม่ได้ด้วยการชำระราคาโปร่งใสบนเชน หลักประกันที่ตั้งโปรแกรมได้ และความสามารถในการประกอบกัน ช่องว่างเหล่านี้มักบ่งบอกทิศทางการเติบโตในขั้นต่อไป
9
คริปโตยังมีความเสี่ยงเพิ่มขึ้นอีกชั้นเมื่อเทียบกับตราสารหนี้แบบดั้งเดิม: สินเชื่อบนเชนส่วนใหญ่ยังคงพึ่งพาหลักประกันเกินมูลค่า
ในการกู้ 100 ดอลลาร์สหรัฐ ผู้กู้มักต้องล็อก BTC, ETH หรือสินทรัพย์อื่นมูลค่ามากกว่า 100 ดอลลาร์สหรัฐ หนี้ส่วนใหญ่ในการเงินแบบดั้งเดิมถูกกำหนดราคาจากเครดิต กระแสเงินสด งบดุล และการบังคับคดีทางกฎหมายของผู้กู้
ดังนั้น เครดิตระยะยาวบนเชนต้องจัดการกับความผันผวนของหลักประกัน การชำระบัญชี ออราเคิล Stablecoin สัญญาอัจฉริยะ และความเสี่ยงหนี้เสีย นอกเหนือจากอัตราดอกเบี้ยและอายุคงเหลือ
10
สิ่งนี้จำกัดทั้งอุปสงค์และสภาพคล่องไปพร้อมกัน
จากมุมมองของผู้กู้ หลักประกันเกินมูลค่าเหมาะกับเลเวอเรจ อาร์บิทราจ และผู้ถือครองที่ไม่อยากขายสินทรัพย์ชั่วคราว แต่ยากที่จะสร้างอุปสงค์การจัดหาเงินทุนระยะยาวที่ยั่งยืนเหมือนสินเชื่อองค์กร สินเชื่อที่อยู่อาศัย หรือหนี้ภาครัฐ
จากมุมมองของผู้ให้กู้ หลักประกัน อัตราส่วนสินเชื่อต่อมูลค่า และออราเคิลที่แตกต่างกันสร้างเครดิตที่ไม่เหมือนกันโดยสิ้นเชิง สิทธิเรียกร้องที่มี cbBTC หนุนหลังกับสิทธิเรียกร้องที่มี PT-USDe หนุนหลัง แม้มีวันครบกำหนดเดียวกัน ก็ไม่ได้แสดงความเสี่ยงเดียวกัน
ดังนั้น สภาพคล่องไม่เพียงถูกแบ่งตามอายุคงเหลือ แต่ยังถูกแบ่งอีกครั้งตามความเสี่ยงของหลักประกัน
11
ระยะเวลาคงที่ยังสร้างข้อกำหนดใหม่ให้กับผู้ให้กู้
เมื่อผู้ให้กู้ล็อกผลตอบแทนคงที่แล้ว อัตราดอกเบี้ยตลาดที่สูงขึ้นจะลดมูลค่าสัมพัทธ์ของเครดิตเก่า การออกก่อนกำหนดต้องอาศัยผู้ซื้อในตลาดรอง การแปลงความเสี่ยงคงที่กลับเป็นความเสี่ยงลอยตัวต้องใช้สวอปอัตราดอกเบี้ย โทเคนผลตอบแทนของ @pendle_fi หรือเครื่องมือป้องกันความเสี่ยงอื่นๆ
เครื่องมือเหล่านี้เริ่มปรากฏขึ้นแล้ว แต่ความลึกในการจัดการความเสี่ยงอัตราดอกเบี้ยสินเชื่อยังจำกัด หากไม่มีชั้นป้องกันความเสี่ยงที่ mature กองทุนมืออาชีพจะเรียกร้องส่วนต่างที่สูงขึ้น อายุคงเหลือที่สั้นลง หรือเพียงแค่เข้าร่วมพูลอัตราลอยตัวที่ออกได้เร็ว
12
จากนั้นคือการกระจายตัวของสภาพคล่อง
สำหรับสินเชื่อ USDC เดียวกัน สินเชื่อ 1 เดือน 3 เดือน และ 6 เดือนจะสร้างสมุดคำสั่งซื้อขายที่แตกต่างกัน การเพิ่มหลักประกัน อัตราส่วนสินเชื่อต่อมูลค่า ออราเคิล และเชนที่แตกต่างกันจะสร้างตลาดอิสระจำนวนมาก
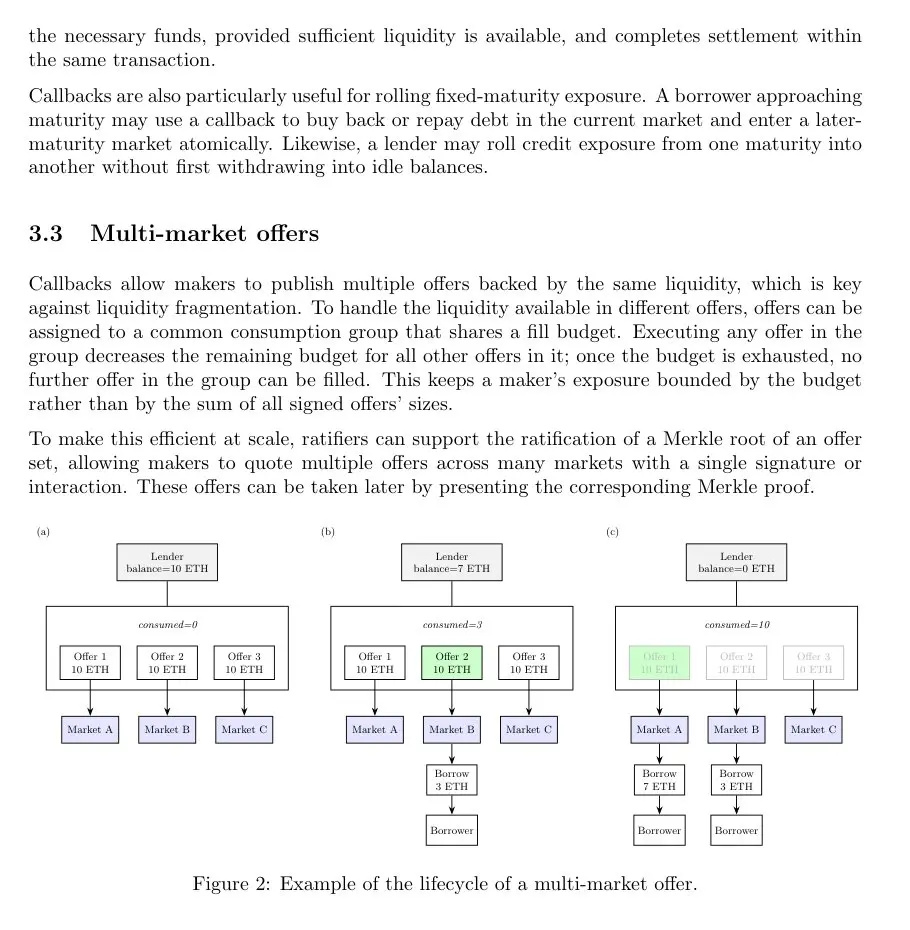
ข้อเสนอหลายตลาดและงบประมาณสภาพคล่องที่ใช้ร่วมกันของ Midnight พยายามบรรเทาปัญหาที่ผู้ดูแลสภาพคล่องต้องล็อกเงินทุนซ้ำๆ ซึ่งเป็นการออกแบบที่มีคุณค่า
อย่างไรก็ตาม สภาพคล่องที่เสนอมาช่วยเรื่องประสิทธิภาพเงินทุน แต่ไม่ได้สร้างผู้กู้รายสุดท้ายโดยอัตโนมัติ และไม่สามารถแทนที่อายุคงเหลืออ้างอิงแบบรวมศูนย์และราคาเสนอซื้อขายสองทางอย่างต่อเนื่องได้ทั้งหมด
13
@pendle_fi ให้ข้อมูลเชิงลึกที่สำคัญอีกประการ: สินทรัพย์ตราสารหนี้จะเติบโตได้ ไม่สามารถให้แค่ผลตอบแทนตามอายุคงเหลือเท่านั้น แต่ยังต้องบรรลุ "การสร้างรายได้" หรือการใช้ประโยชน์จากหลักประกันด้วย
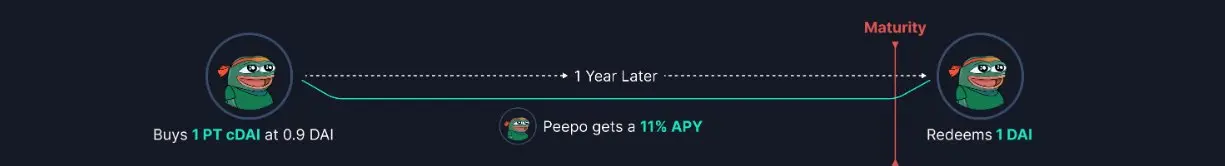
PT โดยพื้นฐานแล้วคือสิทธิเรียกร้องคล้ายพันธบัตรไม่มีคูปอง แต่ PT สามารถเข้าเป็นหลักประกันในตลาดเงินหลักหลายแห่งได้ Pendle เปิดเผยในเดือนมีนาคม 2026 ว่ามีหลักประกัน PT มูลค่ากว่า 1.3 พันล้านดอลลาร์สหรัฐถูกนำไปใช้ในแพลตฟอร์มสินเชื่อเหล่านี้
เมื่อ PT สามารถใช้เป็นหลักประกัน วนซ้ำ จัดหาเงินทุน และรวมกันได้ มันไม่ใช่แค่โทเคนที่รอวันครบกำหนดอีกต่อไป แต่กลายเป็นสินทรัพย์ที่สามารถใช้ต่อในงบดุล DeFi ได้
14
นี่อาจเป็นหนึ่งในทิศทางที่สำคัญที่สุดสำหรับเครดิต Midnight ในขั้นต่อไป
หากเครดิตสามารถถือไว้จนครบกำหนดหรือรอผู้ซื้อในตลาดรองเท่านั้น มันคือสินทรัพย์ระยะยาวที่ขาดสภาพคล่องสำหรับผู้ให้กู้
หากมันสามารถถูกถือโดย vault ทำหน้าที่เป็นหลักประกันสินเชื่อ เข้าสู่ตลาดโทเคนผลตอบแทน สนับสนุนการจัดหาเงินทุนแบบรีโป หรือถูกจัดเป็นบันไดอายุคงเหลือ อุปสงค์จะแตกต่างไปอย่างสิ้นเชิง
สิ่งที่กำหนดว่าพื้นฐานตราสารหนี้จะขยายได้หรือไม่ มักไม่ใช่ธุรกรรมแรก แต่คือสิ่งที่ทำได้กับสินทรัพย์หลังธุรกรรมเสร็จสิ้น
15
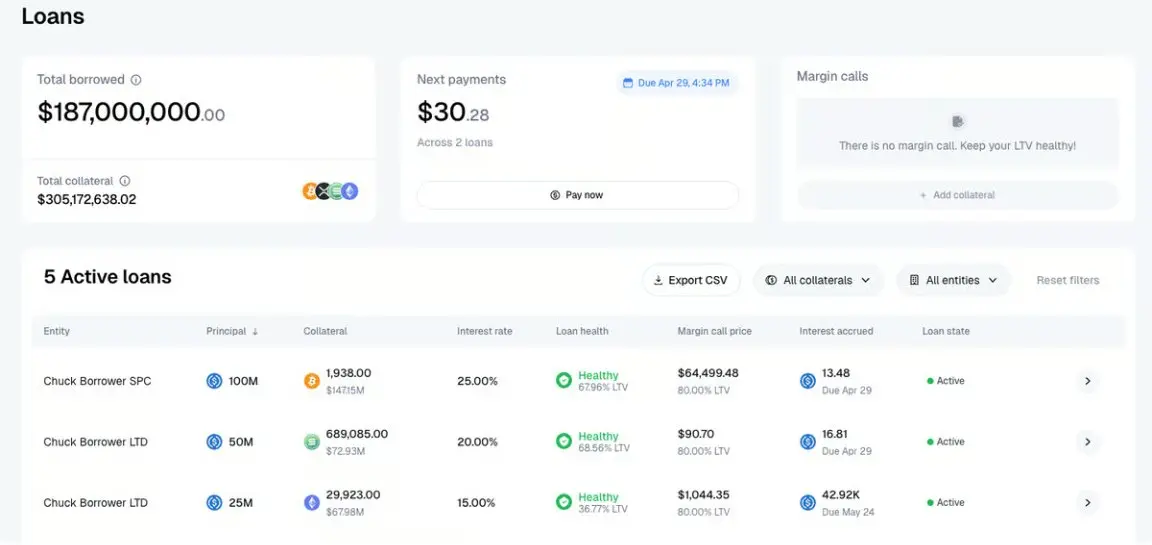
Maple ให้ข้อมูลเชิงลึกอีกประการจากฝั่งผู้กู้
อุปสงค์การกู้ยืมบน Maple ไม่ได้พึ่งพาพูลแบบไม่ต้องขออนุญาตที่เกิดขึ้นเองตามธรรมชาติทั้งหมด มันให้บริการผู้กู้สถาบันอย่างแข็งขัน ดำเนินการ KYC/KYB การตรวจสอบเครดิต การเจรจาเงื่อนไข และสัญญาสินเชื่อหลัก จากนั้นจัดการการรับสินเชื่อ การจ่ายดอกเบี้ย การติดตามหลักประกัน การเรียกหลักประกันเพิ่ม และการรีไฟแนนซ์บนเชน
นี่คือรูปแบบการปล่อยกู้แบบบนเชน + นอกเชน ปัจจุบัน Maple เปิดเผยสินเชื่อสะสมประมาณ 25.7 พันล้านดอลลาร์สหรัฐ ผู้กู้มากกว่า 100 ราย และสินเชื่อมากกว่า 400 รายการ
16
ความสำคัญของ Maple ไม่ได้อยู่ที่การแนะนำว่า Midnight ควรเป็นแผนกสินเชื่อแบบต้องขออนุญาต แต่เพื่อแสดงให้เห็นว่าการรักษาอุปสงค์การกู้ยืมให้มั่นคงมักต้องมีการจัดระเบียบอย่างแข็งขัน
ต้องมีคนหาผู้กู้ เข้าใจการใช้เงินทุน เจรจาเงื่อนไข ออกแบบชุดหลักประกัน สร้างการบังคับคดีทางกฎหมาย และจัดการรีไฟแนนซ์ ฝั่งบนเชนรับผิดชอบการชำระราคาโปร่งใสและการจัดการสินทรัพย์ ส่วนฝั่งนอกเชนจัดการการรับประกัน การกระจายสินเชื่อ และการจัดการความสัมพันธ์บางส่วน
Midnight มอบชั้นการชำระราคาที่ทั่วไปมาก แต่ยังอาจต้องมีผู้ริเริ่มสินเชื่อ ดีลเลอร์ ผู้ดูแล และผลิตภัณฑ์เครดิตที่มีโครงสร้างอยู่ด้านบน
17
ดังนั้น ฉันจึงมีแนวโน้มที่จะเข้าใจข้อจำกัดปัจจุบันของ Midnight ว่าเป็นปัญหาการก่อตัวของตลาดและการจัดลำดับ มากกว่าข้อผิดพลาดด้านทิศทางผลิตภัณฑ์
สิ่งที่มันต้องการมากที่สุดอาจไม่ใช่ตลาดที่กระจัดกระจายมากขึ้น แต่คือ:
- ผู้กู้หลักที่สามารถกู้ยืมได้อย่างต่อเนื่อง
- อายุคงเหลืออ้างอิงมาตรฐานจำนวนหนึ่ง
- ดีลเลอร์ที่สามารถเสนอราคาสองทางได้ในระยะยาว
- การป้องกันความเสี่ยงจากคงที่เป็นลอยตัวและการต่ออายุอัตโนมัติ
- การใช้ประโยชน์จากหลักประกันที่เข้าโปรโตคอลอื่นได้
- ผู้ริเริ่มสินเชื่อและการกระจายที่จัดระเบียบอุปสงค์สถาบันอย่างแข็งขัน
Midnight ไม่ได้สร้างพูลอีกอัน แต่สร้างชุดโครงสร้างพื้นฐานเครดิตระยะยาวบนเชน มันจะก่อตัวช้ากว่าพูล แต่เมื่อก่อตัวแล้ว มูลค่าของมันไม่ใช่แค่ TVL การให้กู้ยืม
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้