


เทรดเดอร์ควอนต์ท้าชนอาณาจักร Kalshi มูลค่า 4 หมื่นล้าน ฉีกหน้ากากปั่นปริมาณเทรดปลอม
 Blockbeats
ปัญหาที่เกิดจากการตอบโต้เพียงประโยคเดียว
เมื่อสองวันก่อน IcoBeast ผู้ดูแลตลาดคริปโตของ Kalshi และ KOL สายคริปโต โพสต์ภาพพร้อมข้อความบนทวิตเตอร์ว่า "ทุกคน 96.7% ถือว่าเยอะไหม?"
ตัวเลขนี้มาจากภาพส่วนแบ่งปริมาณการซื้อขายในตลาดทำนายที่รวบรวมโดย Artemis Kalshi ครอบครองพื้นที่ส่วนใหญ่ ขณะที่ Polymarket ถูกเบียดอยู่ด้านบน Beni ตอบกลับด้านล่างว่า สามในสี่ของปริมาณเป็นการปั่นขึ้นมา การได้ส่วนแบ่งขนาดนี้จึงง่าย
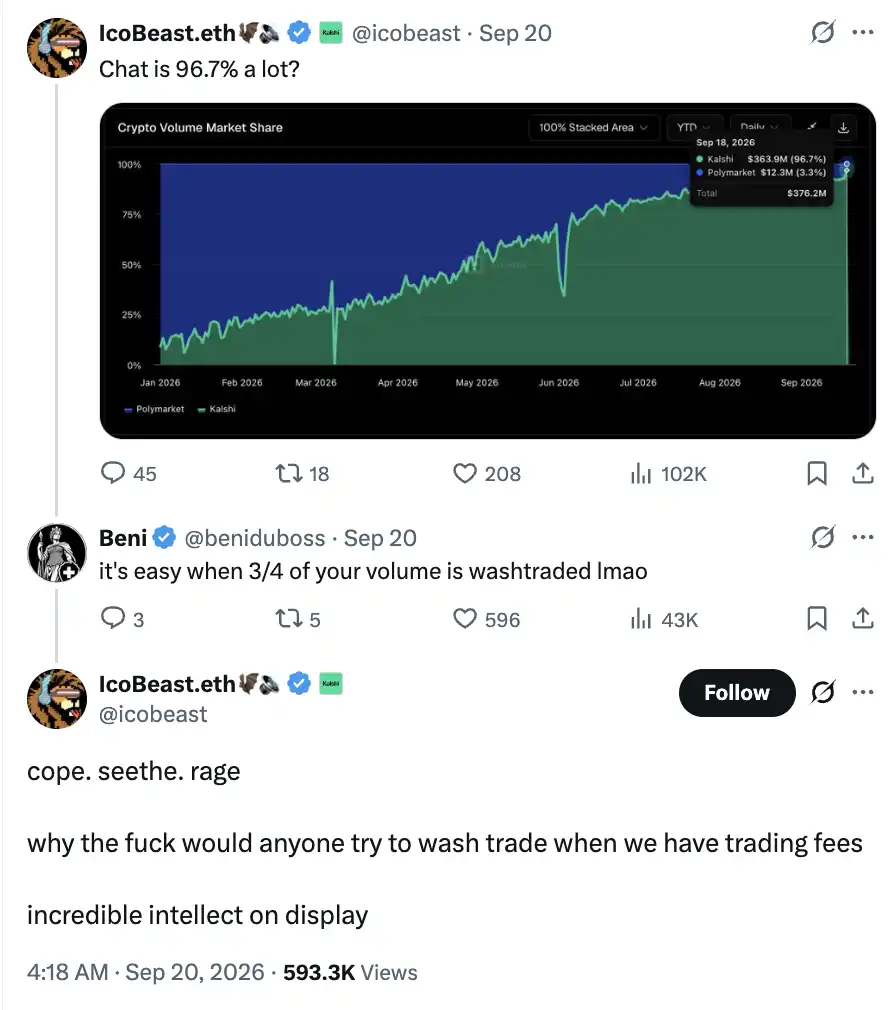
จากนั้น IcoBeast ก็ให้ข้อโต้แย้งที่ถูกหยิบยกมาอ้างอิงซ้ำแล้วซ้ำเล่า: "เราเก็บค่าธรรมเนียมการเทรด ใครมันจะบ้าไปปั่นปริมาณ?" พร้อมกับเยาะเย้ยความฉลาดของอีกฝ่าย
ตอนแรก Beni คิดว่าเขาเป็น KOL ที่รับเงินมาโปรโมต Kalshi จึงแนะนำให้คิดให้ดีและลบทวีตนั้นทิ้ง IcoBeast ตอบโต้กลับว่า เขาทำงานที่ Kalshi และใช้เวลาหนึ่งปีที่ผ่านมาสร้างธุรกิจตลาดคริปโตของบริษัทจากศูนย์ เขารู้ว่าปริมาณเหล่านี้เป็นของจริง จากนั้นเขาก็โยนประโยค "ให้เวลาคุณไม่กี่นาทีคิดให้ดีก่อนลบโพสต์" กลับไปให้ Beni
นี่อาจเป็นทวีตที่ IcoBeast เสียใจที่สุดในอาชีพการงาน เพราะเขายั่วโมโหคนที่ไม่ควรยั่ว
Beni โพสต์ยาวทันที ข้อโต้แย้งแรกพุ่งเป้าไปที่ค่าธรรมเนียม: แผนรีเบตสำหรับสัญญาถาวรของ Kalshi อนุญาตให้สมาชิกที่มีคุณสมบัติจ่าย 0.3 basis point เมื่อเป็นผู้รับสภาพคล่อง และได้รับสุทธิ 0.3 basis point เมื่อเป็นผู้ให้สภาพคล่อง สมมติธุรกรรมมูลค่าตามสัญญา 1 ล้านดอลลาร์เกิดขึ้นระหว่างสมาชิกสองคน ผู้รับจ่าย 30 ดอลลาร์ ผู้ให้ได้รับ 30 ดอลลาร์ รวมค่าธรรมเนียมที่แพลตฟอร์มเรียกเก็บจากทั้งสองฝ่ายเป็นศูนย์
"ค่าธรรมเนียมแพลตฟอร์ม" ที่ IcoBeast พูดถึงหายไปไหน?
จากนั้น Beni ก็โพสต์หน้าสัญญาถาวร ETH: ปริมาณการซื้อขาย 24 ชั่วโมง 538.6 ล้านดอลลาร์ แต่สถานะคงค้างเพียง 3.1 ล้านดอลลาร์ มูลค่าการซื้อขายวันนั้นคิดเป็นประมาณ 174 เท่าของสถานะคงค้าง จากนั้นเขาก็พบคำสั่ง 5,500 ดอลลาร์ที่ปรากฏซ้ำๆ และกล่าวหาต่อสาธารณะว่าธุรกรรมจำนวนเงินคงที่เหล่านี้กำลังสร้างปริมาณการซื้อขายปลอม
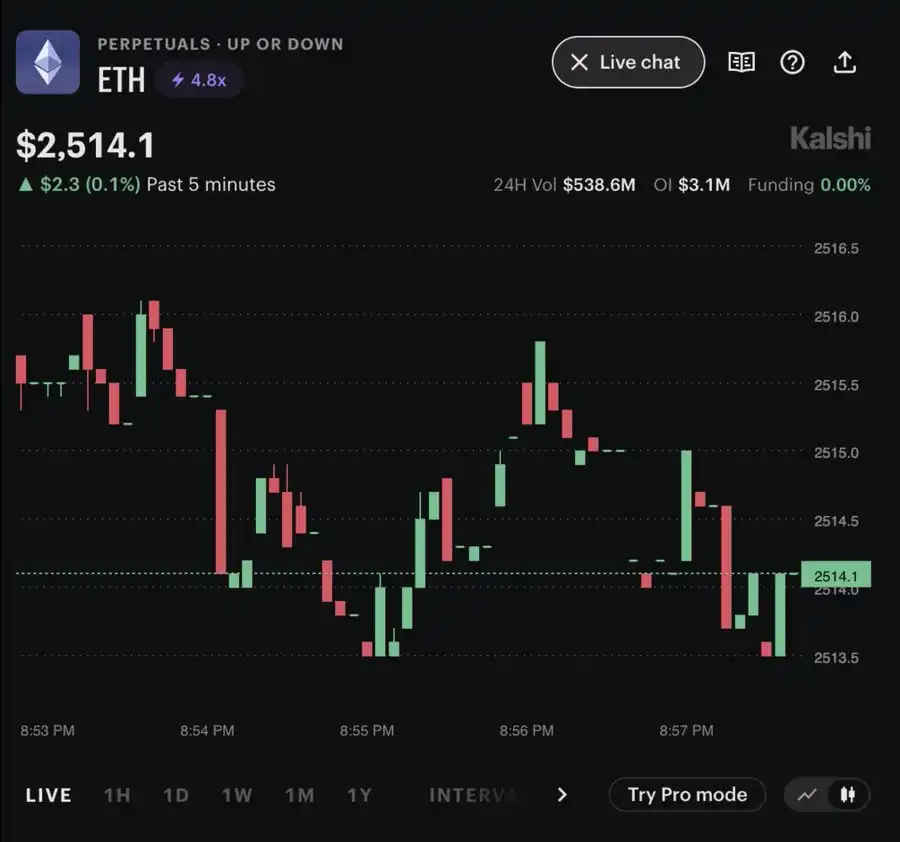
ต่อมา IcoBeast ได้ชี้แจงความแตกต่างที่สำคัญ: เดิมทีเขาแสดงส่วนแบ่งตลาดทำนาย แต่สิ่งที่ Beni เอามาถกเรื่องรีเบตและสถานะคงค้างคือสัญญาถาวร ตลาดทำนายไม่มีรีเบต 0.3 basis point อย่างที่ Beni กล่าว
ปัญหาคือ คำชี้แจงของ IcoBeast กล่าวถึงเฉพาะธุรกิจตลาดทำนาย แต่ไม่ได้ตอบโต้เรื่องการปั่นปริมาณในตลาดสัญญา Beni ฉวยจุดนี้โจมตีต่อ Kalshi จึงมีเรื่องต้องอธิบายมากขึ้นเรื่อยๆ
เทรดเดอร์อัจฉริยะ
ความไวต่อคำสั่งและค่าธรรมเนียมของ Beni มาจากประสบการณ์ทำงานของเขา
ในการสัมภาษณ์พอดแคสต์ครั้งหนึ่ง Beni เล่าว่า เขารู้จักบิตคอยน์ครั้งแรกเพื่อเล่นโป๊กเกอร์ออนไลน์ ต่อมาเพื่อนร่วมวงเริ่มทำเงินจากการซื้อขายคริปโต เขาจึงเข้าสู่ตลาดคริปโตเช่นกัน หลังจากขาดทุนจากการเทรดสัญญา เขาหันไปทำอาร์บิทราจข้ามแพลตฟอร์ม แล้วค่อยๆ ศึกษาสมุดบัญชีคำสั่งและกลไกการเทรด
ช่วงแรกที่เทรดบน Cryptopia เขาจะเฝ้าดูการฝากเหรียญเล็กๆ บนแพลตฟอร์ม เมื่อมีคนโอนเหรียญเข้ามา ก็มีโอกาสที่จะขายตามมา เขาจึงวางคำสั่งซื้อล่วงหน้าที่ราคาต่ำกว่า รอให้อีกฝ่ายทุบผ่านสมุดบัญชีคำสั่งบางๆ เพื่อจับโอกาสแบบนี้ เขาใช้บล็อกเอ็กซ์พลอเรอร์ดึงข้อมูลจากเว็บต่างๆ เข้าสเปรดชีตและระบบแจ้งเตือน
ต่อมาเขาร่วมกับนักลงทุนรันบอตผู้ดูแลสภาพคล่องในตลาด Monero บน TradeOgre ตรรกะเริ่มต้นง่ายๆ คือ อ้างอิงราคาจากตลาดอื่น บวกส่วนต่างที่ครอบคลุมค่าธรรมเนียม แล้วเสนอราคาทั้งสองด้าน เมื่อมีประสบการณ์มากขึ้น เขาจะปรับช่วงราคาและมาร์จิ้นตามการฝากจำนวนมาก ตามคำบอกเล่าของเขา ธุรกิจนี้เคยคิดเป็นประมาณ 65% ถึง 70% ของปริมาณการซื้อขายตลาด Monero บนแพลตฟอร์มนั้น
ระหว่างการอัปเกรด "The Merge" ของ Ethereum Beni เคยเฝ้าดูตลาดสัญญาฟิวเจอร์ส ETH 43 แห่งพร้อมกัน และพบว่าแพลตฟอร์มสัญญาแห่งหนึ่งมีราคาพุ่งขึ้นชั่วครู่ประมาณ 2% ทุกๆ 26 นาที แล้วจึงย่อลง เขากับเพื่อนเทรดตามรูปแบบนี้ประมาณ 18 ชั่วโมง จนโอกาสหายไป
นี่คือคู่ต่อสู้ที่ IcoBeast ไปหาเรื่องมา: ผู้เชี่ยวชาญด้านการหาจุดบกพร่องของตลาด
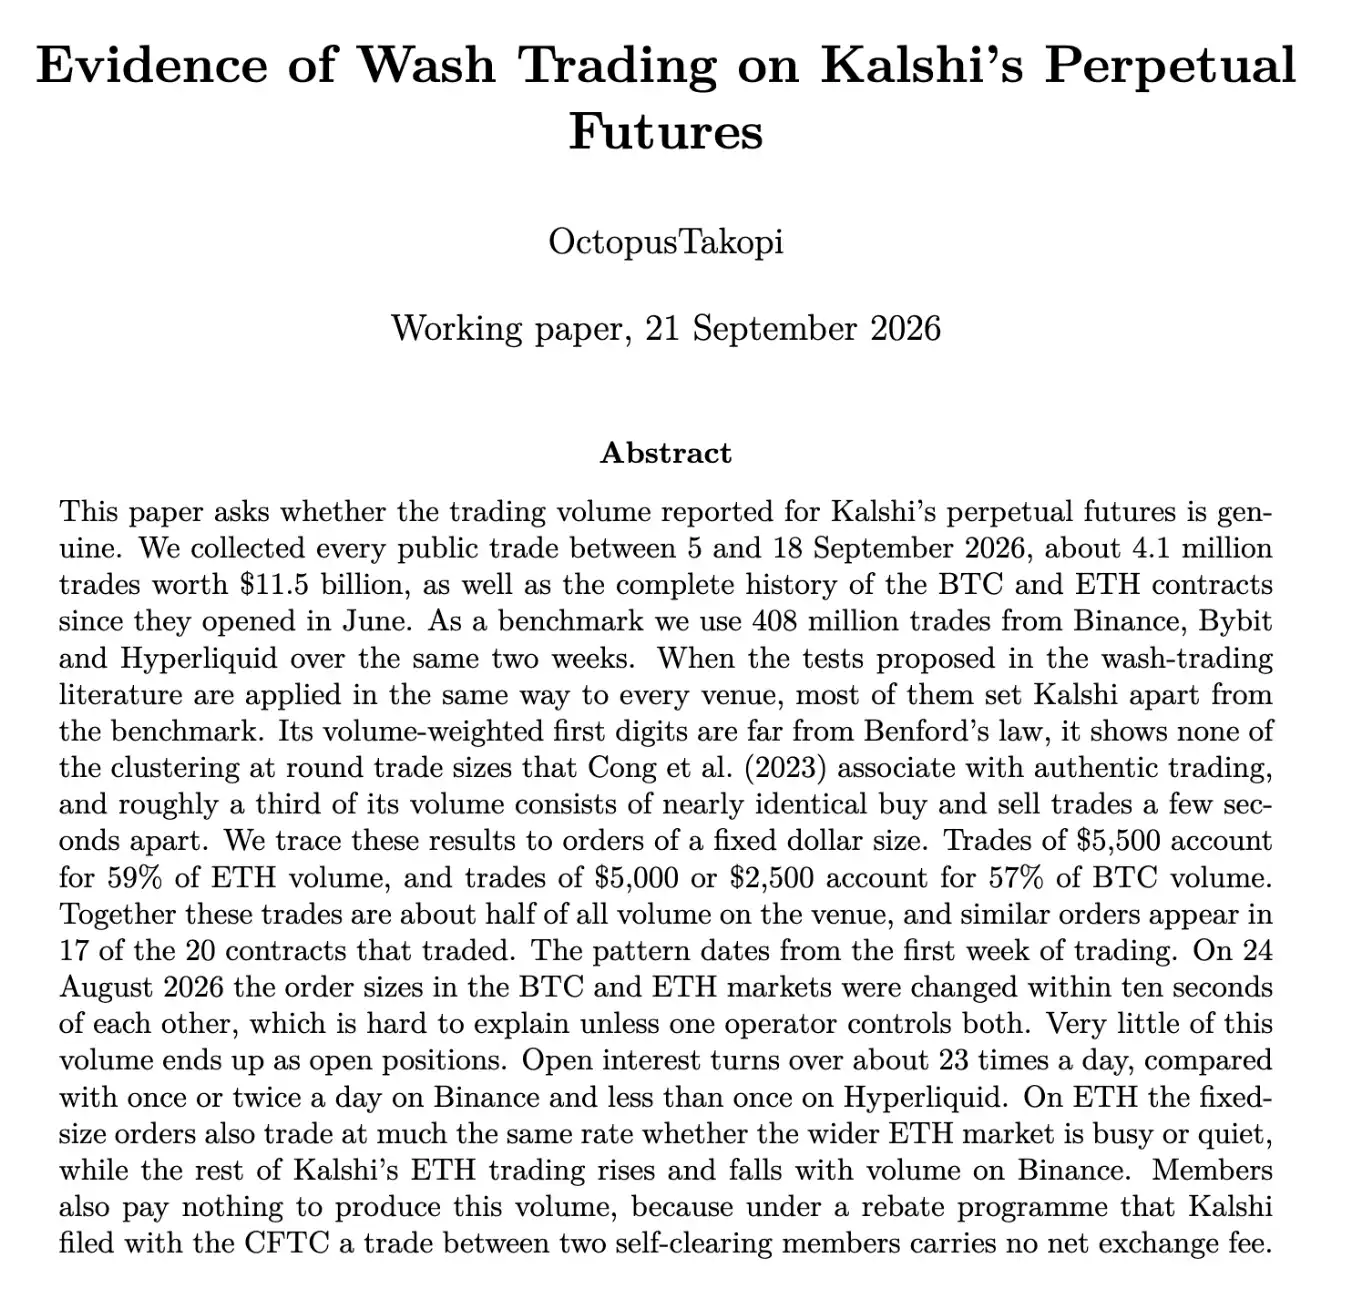
Octopus เพื่อนของ Beni และเป็นเทรดเดอร์ควอนต์อีกคน ได้เผยแพร่เอกสารวิจัยในเวลาต่อมา โดยแปลงข้อกล่าวหาต่อ Kalshi ทีละข้อให้เป็นแผนภาพ
ปริมาณคงที่
งานวิจัยนี้รวบรวมธุรกรรมสาธารณะประมาณ 4.1 ล้านรายการของสัญญาถาวร Kalshi ระหว่างวันที่ 5 ถึง 18 กันยายน มูลค่าตามสัญญารวมประมาณ 1,148.6 ล้านดอลลาร์ และใช้ธุรกรรมประมาณ 408 ล้านรายการจาก Binance, Bybit และ Hyperliquid ในช่วงเวลาเดียวกันเป็นกลุ่มเปรียบเทียบ
ข้อค้นพบที่เข้าใจง่ายที่สุดคือ ปริมาณการซื้อขายกระจุกตัวผิดปกติใกล้กับจำนวนเงินดอลลาร์ไม่กี่ค่า
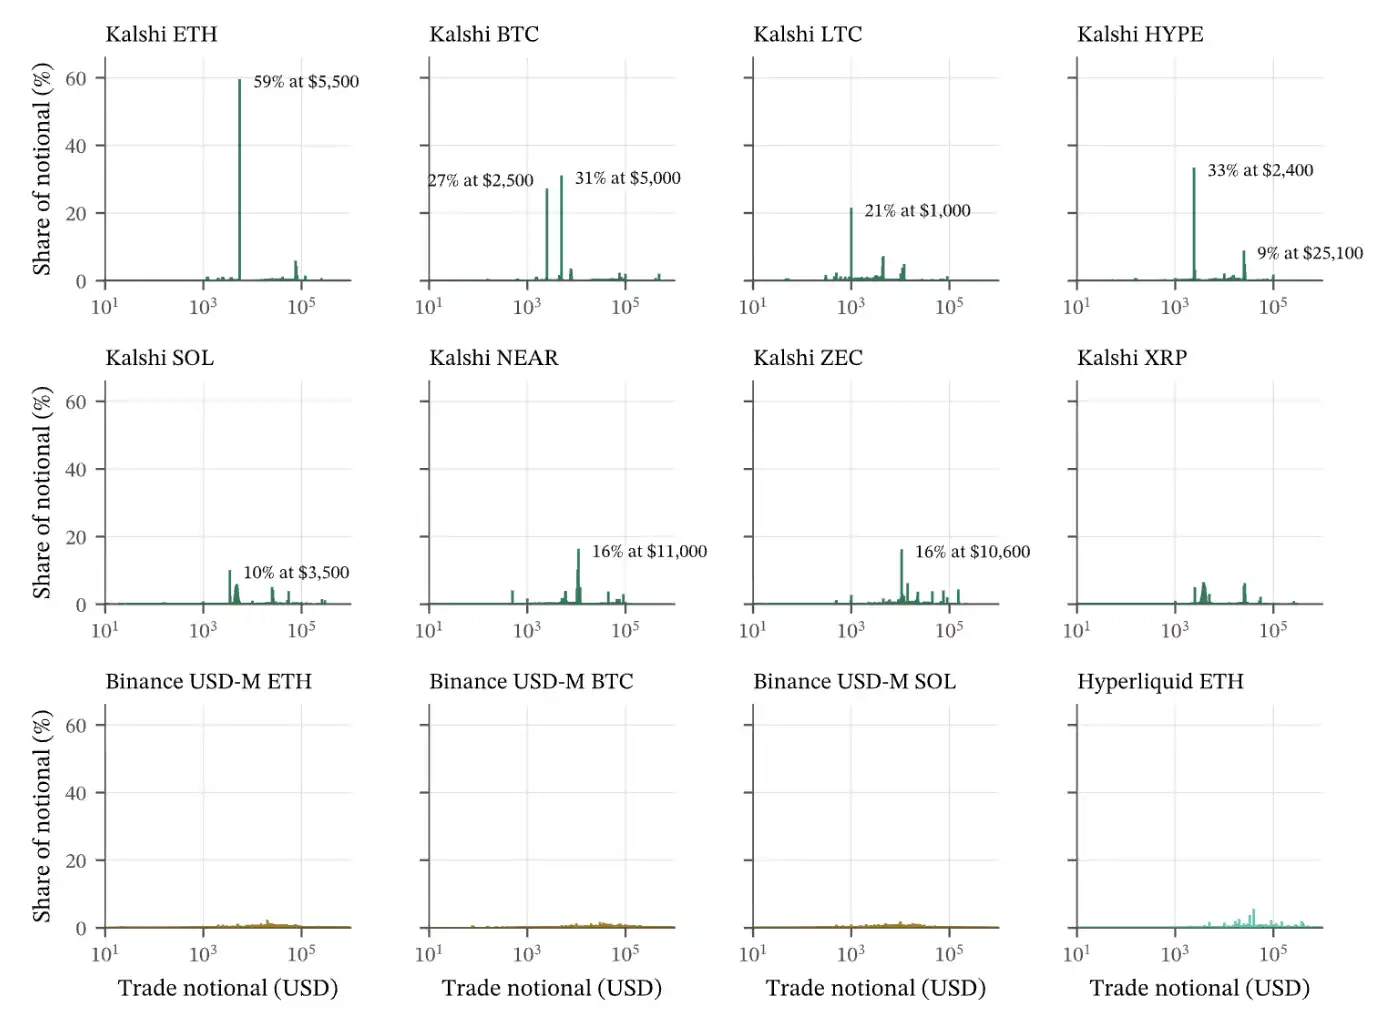
ที่มา: OctopusTakopi, รูปที่ 3, หน้า 7 แกนนอนคือมูลค่าธุรกรรมต่อรายการ แกนตั้งคือสัดส่วนของช่วงมูลค่าต่อปริมาณรวม
ในตลาด ETH คำสั่งประมาณ 5,500 ดอลลาร์มีส่วนสร้างปริมาณ 59% ในตลาด BTC คำสั่งประมาณ 5,000 ดอลลาร์และ 2,500 ดอลลาร์รวมกันสร้างปริมาณประมาณ 57% เฉพาะคำสั่งจำนวนเงินคงที่สามประเภทนี้คิดเป็นประมาณ 51% ของปริมาณตัวอย่างของ Kalshi รู้ว่ามีการปั่น แต่ไม่รู้ว่ามันรุนแรงขนาดนี้แล้ว
การวางคำสั่งจำนวนเงินคงที่นั้นพบได้ทั่วไป ทั้งโปรแกรมผู้ดูแลสภาพคล่องและอาร์บิทราจก็ทำได้ คำถามต่อไปคือ ทำไมมันถึงครองปริมาณเกินครึ่งของทั้งตลาด และเปลี่ยนพร้อมกันในตลาดที่ต่างกัน?
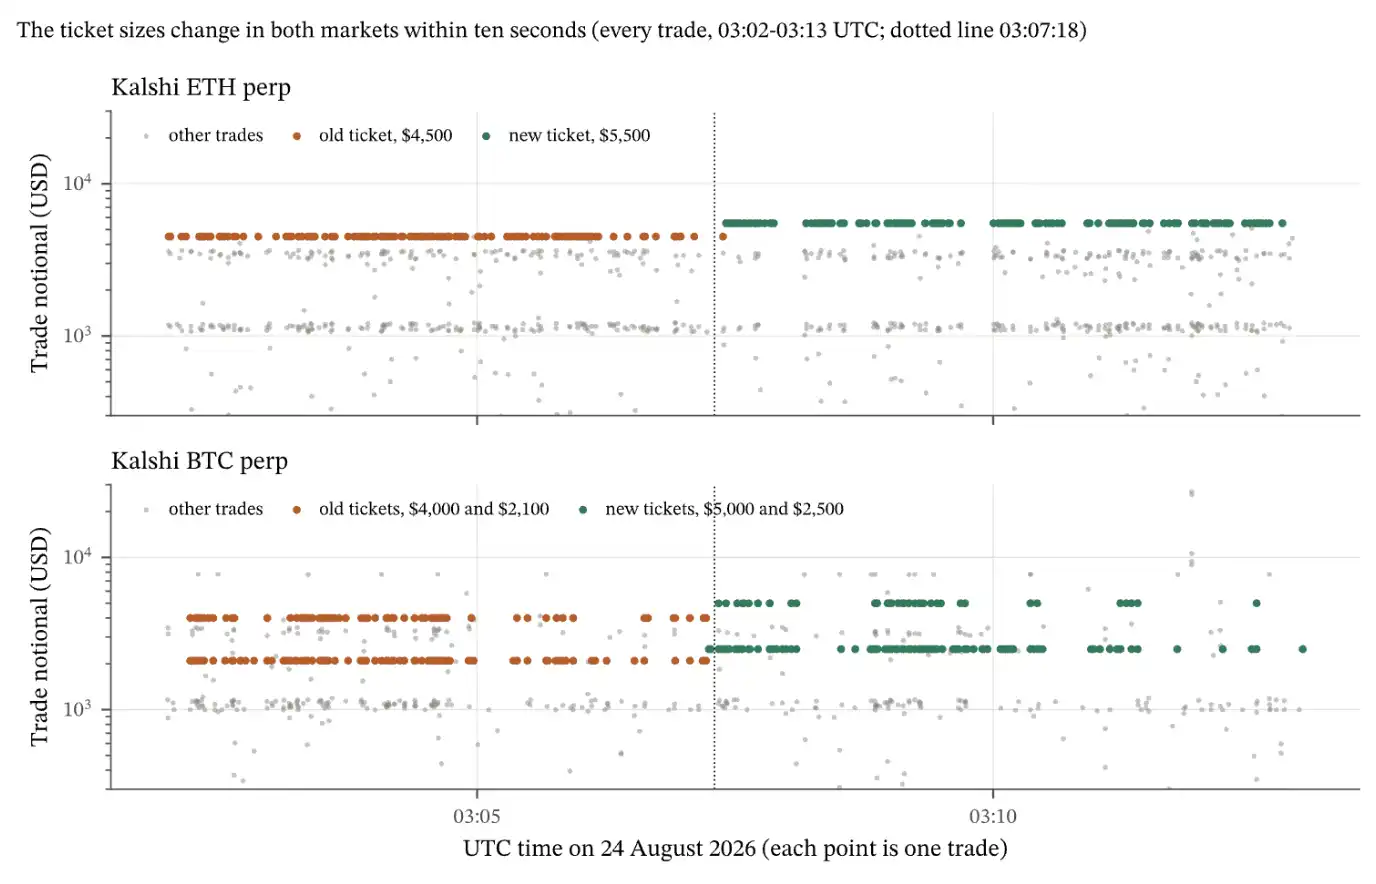
ที่มา: รูปที่ 8, หน้า 12 แต่ละจุดคือธุรกรรมหนึ่งรายการ สีส้มแทนจำนวนเงินเดิม สีเขียวแทนจำนวนเงินใหม่
วันที่ 24 สิงหาคม จำนวนเงินคำสั่งคงที่ของ ETH เปลี่ยนจาก 4,500 ดอลลาร์เป็น 5,500 ดอลลาร์ ส่วน BTC สองกลุ่มเปลี่ยนจาก 4,000 และ 2,100 ดอลลาร์ เป็น 5,000 และ 2,500 ดอลลาร์ ทั้งสองตลาดสลับกันเสร็จภายในประมาณสิบวินาที เส้นแนวนอนสีส้มสิ้นสุดลง เส้นแนวนอนสีเขียวปรากฏขึ้นทันที
นี่เหมือนผู้ปฏิบัติการคนเดียวกันแก้พารามิเตอร์ของโปรแกรมเสนอราคา ทีมงาน Kalshi คิดว่าการส่งคำสั่ง 4,500 ดอลลาร์ตลอดดูปลอมเกินไป จึงเปลี่ยน "4,500" ในโปรแกรมเป็น "5,500" หรือไม่ก็ไม่แม้แต่จะแก้โปรแกรม เปลี่ยนเป็นตัวเลขสุ่มที่ตรวจจับยากกว่า
ช่วงเวลาทิ้งร่องรอยไว้อีกชุดหนึ่ง
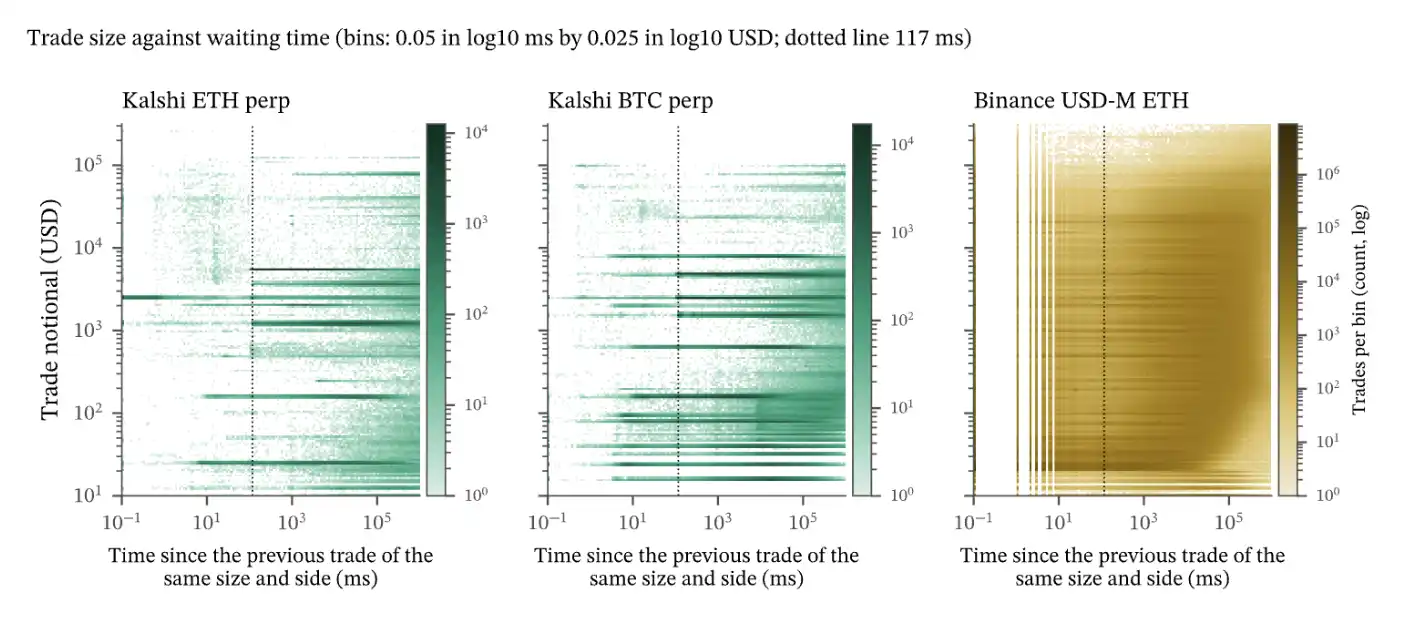
ที่มา: รูปที่ 10, หน้า 14 แกนนอนคือเวลาห่างจากธุรกรรมก่อนหน้าที่มีจำนวนเงินและทิศทางเดียวกัน เส้นประทำเครื่องหมายประมาณ 117 มิลลิวินาที
ในคำสั่งคงที่ประเภทเหล่านี้ การซื้อขายต่อเนื่องในทิศทางเดียวกันแทบไม่มีระยะห่างน้อยกว่า 117 มิลลิวินาที เส้นแนวนอนสีเข้มเริ่มปรากฏใกล้เส้นประ ธุรกรรมจำนวนเงินอื่นๆ และตัวอย่างเปรียบเทียบจาก Binance ไม่มีขอบเขตที่เป็นระเบียบเช่นนี้
คำอธิบายในรายงานคือ หลังจากคำสั่งเสนอราคาถูกจับคู่ โปรแกรมต้องใช้เวลาประมาณเท่านี้ในการส่งคำสั่งทดแทนถัดไป มันอธิบายขีดจำกัดเวลาขั้นต่ำที่เกิดจากความเร็วในการเติมคำสั่ง ไม่ควรเข้าใจว่าบอตเทรดทุก 117 มิลลิวินาทีพอดี แต่เมื่อจำนวนเงินคงที่ การเปลี่ยนพารามิเตอร์พร้อมกัน และจังหวะเติมคำสั่งที่ใกล้เคียงกันมารวมกัน "ลูกค้าอิสระจำนวนมากบังเอิญเทรดแบบนี้" ก็ยากจะอธิบายปรากฏการณ์เหล่านี้ได้
สถานะคงค้างที่สอดคล้องกับปริมาณก็น้อยผิดปกติเช่นกัน
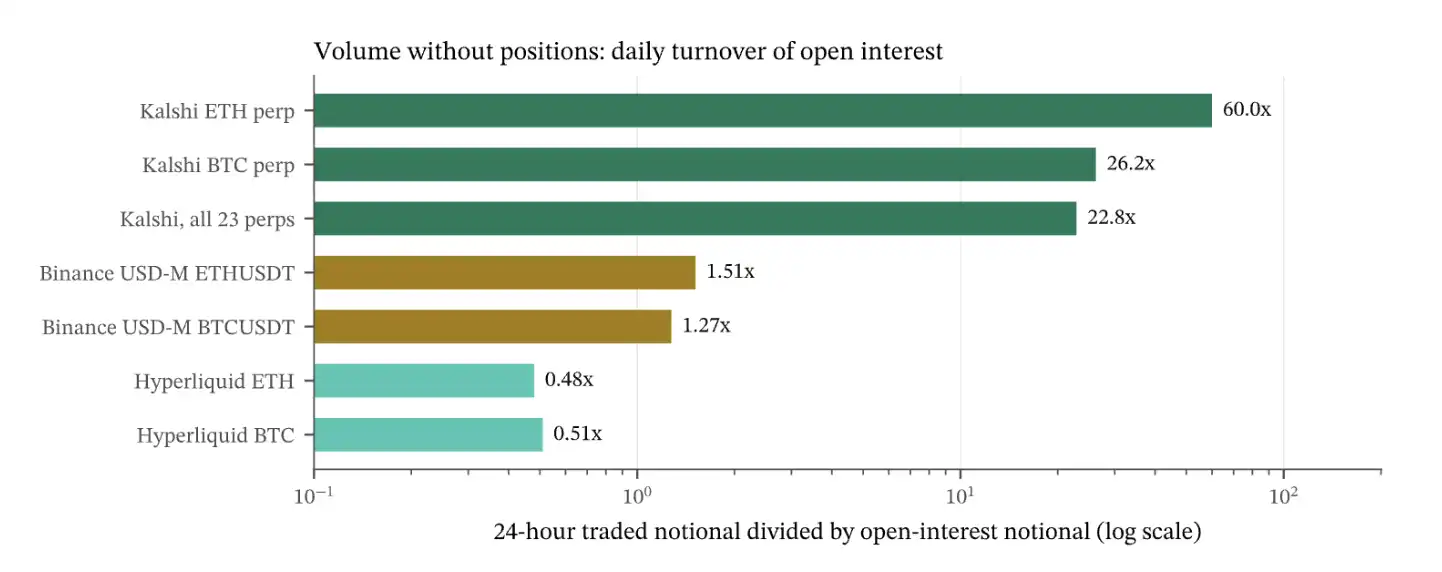
ที่มา: รูปที่ 12, หน้า 15 Kalshi และ Hyperliquid ใช้สแนปช็อตวันที่ 21 กันยายน Binance ใช้ค่ามัธยฐานรายวันในช่วงสองสัปดาห์ แกนนอนเป็นสเกลลอการิทึม
ปริมาณรายวันของ ETH บน Kalshi คิดเป็น 60 เท่าของสัญญาคงค้าง BTC ประมาณ 26 เท่า และสัญญาถาวรทั้งหมดประมาณ 23 เท่า ค่าเปรียบเทียบ BTC และ ETH ของ Binance อยู่ที่ประมาณ 1 ถึง 2 เท่า Hyperliquid ประมาณ 0.5 เท่า ซึ่งสอดคล้องกับ 174 เท่าที่ Beni จับได้ก่อนหน้านี้
ตามหลักแล้ว การซื้อขายแต่ละครั้งที่มีจำนวนเงินต่างกันจะทำให้สัญญาคงค้างเพิ่มขึ้นหรือลดลง เฉพาะการป้องกันความเสี่ยงที่เปิด long/short ด้วยจำนวนเงินเท่ากันเท่านั้นที่ทำให้สัญญาคงค้างไม่เปลี่ยนแปลง
ดังนั้น ใน 22 ธุรกรรมที่เกิดขึ้นบน Kalshi ส่วนใหญ่เป็นการป้องกันความเสี่ยงที่เปิด long/short พร้อมกันเพื่อปั่นปริมาณ
รายงานยังพบว่า คำสั่งจำนวนเงินคงที่กลุ่ม ETH มีความเชื่อมโยงกับสภาวะตลาดภายนอกน้อยมาก ค่าสัมประสิทธิ์สหสัมพันธ์ระหว่างปริมาณรายชั่วโมงกับปริมาณรายชั่วโมงของ ETH บน Binance อยู่ที่เพียง 0.19 ขณะที่ ETH ที่ไม่ใช่จำนวนเงินคงที่ของ Kalshi มีค่าสหสัมพันธ์ 0.72
กล่าวคือ ตลาดคึกคักหรือไม่ มีผลต่อคำสั่งกลุ่มนี้น้อยกว่าอย่างเห็นได้ชัด คำสั่งคงที่ของ BTC ไม่แสดงความไม่สอดคล้องแบบเดียวกัน ดังนั้นประเด็นนี้ใช้ได้กับ ETH เท่านั้น
ผลลัพธ์เหล่านี้สนับสนุนข้อสรุปเดียวกัน: ปริมาณการซื้อขายสัญญาถาวรของ Kalshi พึ่งพากระแสการเทรดเชิงกลเพียงไม่กี่รายการอย่างมาก
หลักฐานแน่นหนา Kalshi ปั่นปริมาณในตลาดสัญญาของตัวเองเป็นข้อเท็จจริงที่ไม่อาจโต้แย้งได้แล้ว
โดมิโนล้มแล้วหรือยัง?
ปรากฏการณ์ที่ปริมาณไม่สอดคล้องกับสถานะคงค้างเหล่านี้ มีคนในวงการพูดถึงมานานแล้ว แต่ก่อนหน้านี้มีคนสนใจไม่มากพอ ผู้กำกับดูแลจึงไม่จำเป็นต้องรับแรงกดดัน แต่ครั้งนี้อาจไม่เหมือนเดิม
ความสัมพันธ์ทางการเมืองของ Kalshi อาจนำมาซึ่งการตรวจสอบมากขึ้นเมื่อข้อโต้แย้งขยายวง หากคู่แข่งทางการเมืองยังคงสืบสวนเส้นทางนี้ บริษัทก็ต้องรับมือกับข้อสงสัยทั้งข้อมูลการเทรดและความสัมพันธ์ทางการเมืองพร้อมกัน
นอกจากนี้ ผู้ดูแลสภาพคล่องอาจถอนตัวตามไปด้วย Beni เคยอ้างรายงานความร่วมมือด้านหุ้นระหว่าง Jump กับ Kalshi ตั้งคำถามถึงความสัมพันธ์เชิงแรงจูงใจระหว่างสภาพคล่องกับการประเมินมูลค่าแพลตฟอร์ม เมื่อความสนใจจากผู้กำกับดูแลเพิ่มขึ้น Jump อาจประเมินใหม่ว่าคุ้มค่าหรือไม่ที่จะให้สภาพคล่องต่อไป
แม้ผู้ดูแลสภาพคล่องรายหนึ่งจะเชื่อว่าการเทรดของตนปฏิบัติตามกฎหมายอย่างสมบูรณ์ การตอบข้อซักถาม ทบทวนกลยุทธ์ และอธิบายความสัมพันธ์ทางธุรกิจก็มีต้นทุน หากต้นทุนเหล่านี้เกินผลตอบแทนจากความร่วมมือ การลดขนาดหรือถอนตัวก็จะกลายเป็นทางเลือกทางธุรกิจที่ดีที่สุด
ฝ่ายระดมทุนก็เจอปัญหาเดียวกัน เมื่อปริมาณจริงและค่าธรรมเนียมไม่สามารถรองรับการคาดการณ์การเติบโตเดิมได้ การระดมทุนรอบถัดไปอาจต้องใช้เวลาตรวจสอบสถานะนานขึ้น เงื่อนไขเข้มงวดขึ้น หรือแม้แต่ยอมรับการประเมินมูลค่าที่ต่ำลง
ทุกอย่างเป็นวงกลม โปรโตคอล DeFi มูลค่าสูงสมคบคิดกับรายใหญ่ปั่น TVL PerpDEX ปั่นปริมาณการเทรดด้วยวิธีงุ่มง่าม เมื่อน้ำลด ทุกคนก็ว่ายน้ำเปลือยกาย
ครั้งนี้ Kalshi จะใช้คำว่า "มันก็แค่ธุรกิจ" หลอกหน่วยงานกำกับดูแลของสหรัฐฯ ได้หรือไม่?
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้