


จอกศักดิ์สิทธิ์แห่ง DeFi ในใจฉัน
 chaincatcher
ผู้เขียน: timzz
ในอดีต อำนาจครอบงำของดอลลาร์สหรัฐพึ่งพากองทัพสหรัฐและการโฆษณาชวนเชื่อของสหรัฐในการชี้นำการเงินโลก
ปัจจุบัน บล็อกเชนคือกองทัพสหรัฐและการโฆษณาชวนเชื่อของสหรัฐในยุคใหม่
การนำหุ้นสหรัฐขึ้นสู่บล็อกเชนในวงกว้าง และการออกสินทรัพย์ควบรวมในอนาคต (สินทรัพย์รูปแบบใหม่ที่ผสมผสานสินทรัพย์ดั้งเดิมกับสินทรัพย์คริปโต) ได้นำพาการพัฒนาใหม่มาสู่ DeFi หลังจากการออกสินทรัพย์ใหม่ ผู้ที่ได้ประโยชน์ก่อนคือโปรโตคอลที่เกี่ยวข้องกับการซื้อขาย เมื่อสวิตช์ค่าธรรมเนียมของ Uniswap เริ่มทำงาน มูลค่าตลาดแบบเจือจางเต็มที่ของ Uniswap ก็เพิ่มขึ้นสามเท่าในช่วงไม่กี่เดือนที่ผ่านมา บทความนี้จะพูดถึงแนวโน้มหลังการซื้อขายเป็นหลัก และจอกศักดิ์สิทธิ์แห่ง DeFi ในใจฉัน
ทำไมต้องมี DeFi
ก่อนจะพูดถึง DeFi ขอพูดถึงว่าทำไมต้องมี DeFi ก่อน
ในอดีต การรักษาอำนาจครอบงำของดอลลาร์สหรัฐพึ่งพากองทัพสหรัฐและการโฆษณาชวนเชื่อของสหรัฐ สัดส่วนของดอลลาร์สหรัฐในทุนสำรองเงินตราต่างประเทศทั่วโลกแสดงดังภาพด้านล่าง แม้สัดส่วนในช่วงสิบปีที่ผ่านมาจะลดลงจาก 65% เหลือ 58% แต่ก็ยังคงเป็นสกุลเงินหลักในทุนสำรองระหว่างประเทศ ในช่วงสิบปีที่ผ่านมา การออกพันธบัตรรัฐบาลสหรัฐมีมูลค่าสูงถึง 40 ล้านล้านดอลลาร์สหรัฐ ขาดดุลการคลังปี 2025 คาดว่าจะอยู่ที่ 1.8 ล้านล้านดอลลาร์สหรัฐ และขาดดุลการคลังปี 2026 ก็คาดว่าจะเกิน 2 ล้านล้านดอลลาร์สหรัฐ สัดส่วนขาดดุลการคลังต่อ GDP สูงกว่าอัตราการเติบโตของ GDP มาก (ประมาณ 5.8% เทียบกับประมาณ 1.9-2.2%) บางระบบเศรษฐกิจเริ่มลดความเสี่ยงจากดอลลาร์สหรัฐและพันธบัตรรัฐบาลสหรัฐแล้ว สำหรับดอลลาร์สหรัฐ บล็อกเชนอาจเป็นเส้นชีวิตอีกเส้นหนึ่ง สหรัฐสามารถใช้เทคโนโลยีบล็อกเชนในการกระจายพันธบัตรรัฐบาลสหรัฐและสินทรัพย์ที่เกี่ยวข้องกับดอลลาร์สหรัฐ และการออกสเตเบิลคอยน์ การซื้อขาย การให้กู้ยืม และอนุพันธ์รอบ DeFi คือสารออกฤทธิ์หลักในเส้นชีวิตนี้ (ดูรายละเอียดเพิ่มเติมได้ที่นี่)
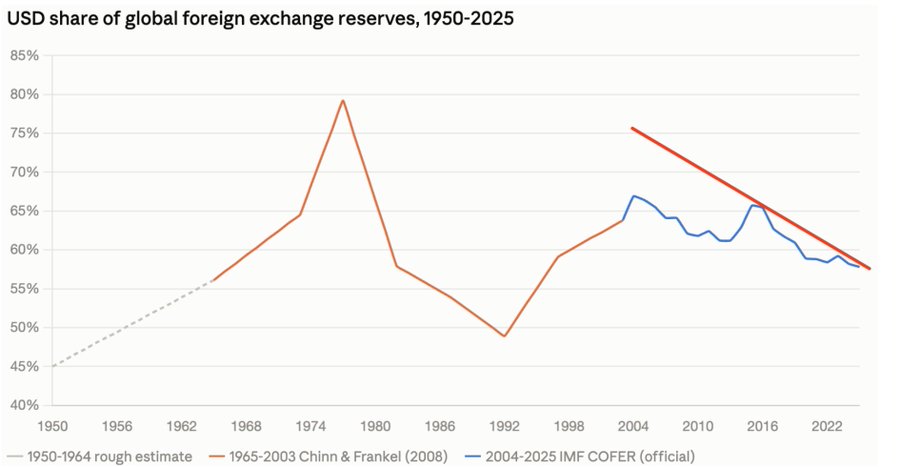
ทุนสำรองเงินตราต่างประเทศ
การพัฒนาของสิ่งต่าง ๆ มักไม่เป็นเส้นตรง ตั้งแต่ปี 2017 มีคนหวังว่าการออกโทเคนหลักทรัพย์ (STO) จะนำเรื่องเล่าและเงินทุนใหม่มาสู่อุตสาหกรรมสกุลเงินดิจิทัล จนกระทั่งปี 2026 เมื่อหุ้น AI ปรับตัวขึ้น และ Binance กับ Robinhood นำหุ้นมาทำเป็นโทเคน เรื่องเล่านี้จึงเริ่มขึ้นจริง ๆ ในช่วงไม่กี่สัปดาห์ที่ผ่านมา ทั้ง SEC และ CFTC ต่างออกกฎหมายยกเว้นนวัตกรรมที่เกี่ยวข้อง สำหรับร่างกฎหมาย Clarity Act ความคิดของฉันคือ "มาช้าดีกว่าไม่มา" เพราะบล็อกเชนคือกองทัพสหรัฐและการโฆษณาชวนเชื่อของสหรัฐในยุคใหม่ คำถามที่ต้องพิจารณาตรงนี้คือใครจะเป็นผู้ผลิตอาวุธ ไม่ใช่จะผลิตอาวุธหรือไม่
ห้าโมเดลธุรกิจหลักของ DeFi
พูดมามากแล้ว เข้าเรื่องหลักกันดีกว่า — จอกศักดิ์สิทธิ์แห่ง DeFi ของฉัน
ห้าโมเดลธุรกิจหลักของ DeFi ได้แก่ การออกสเตเบิลคอยน์/สินทรัพย์ การให้กู้ยืม การจัดการสินทรัพย์/การรวมผลตอบแทน การซื้อขาย และอนุพันธ์
จากการจัดอันดับรายได้ของ 15 โปรโตคอลชั้นนำตาม Defillama มีผู้ออกสเตเบิลคอยน์ 5 ราย คิดเป็น 79.8% ของรายได้ 30 วันของ 15 โปรโตคอลชั้นนำ รองลงมาคือ DEX คิดเป็น 11.8% เนื่องจากการซื้อขายมักจะจับผลประโยชน์การเติบโตระลอกแรกของการออกสินทรัพย์ได้ อนุพันธ์นำโดย Hyperliquid คิดเป็น 6.6% ตามด้วยการให้กู้ยืม คิดเป็น 1.8% สัดส่วนที่น้อยตรงนี้ส่วนใหญ่เป็นเพราะกำไรของโปรโตคอลมาจากส่วนต่างดอกเบี้ยเงินกู้ ดอกเบี้ยส่วนใหญ่ที่ผู้กู้จ่ายตกเป็นของผู้ให้กู้ โปรโตคอลได้เพียงส่วนหนึ่งเป็นกำไร เนื่องจากปัจจุบันอยู่ในช่วงต้นของตลาดขาขึ้น ประเภทการจัดการสินทรัพย์และการรวมผลตอบแทนยังไม่ติด 15 อันดับแรก แต่คาดว่าในอนาคตโปรโตคอลที่คล้ายกองทุนรวมตลาดเงินของธนาคารดั้งเดิมจะติด 15 อันดับแรก
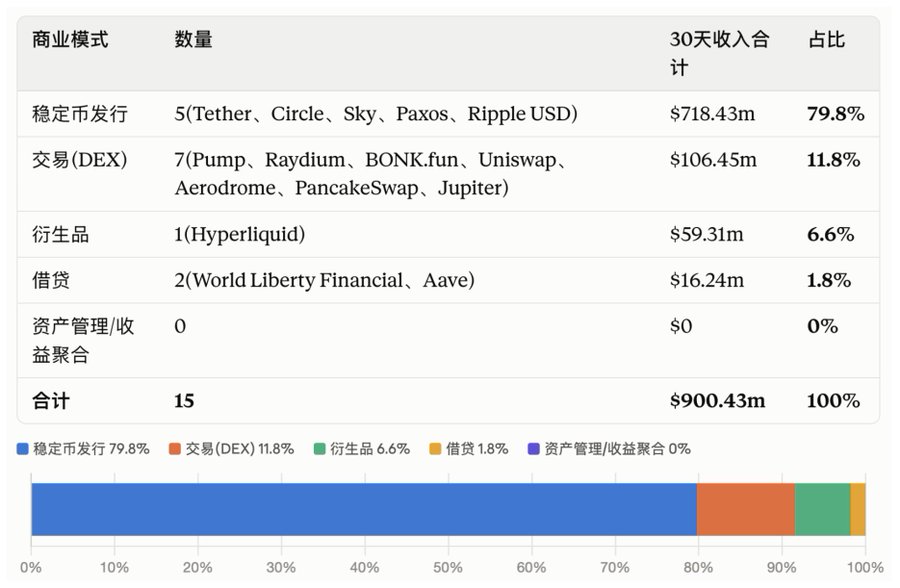
15 อันดับแรกของรายได้โปรโตคอล - Defillama
จอกศักดิ์สิทธิ์แห่ง DeFi คือสิทธิในการผลิตเงิน
การออกสเตเบิลคอยน์/สินทรัพย์สร้างรายได้โดยตรงจากสินทรัพย์สำรองหรือดอกเบี้ยเงินกู้ที่มีหลักประกันเกินมูลค่า เมื่อขยายขนาดแล้ว ต้นทุนส่วนเพิ่มต่ำมาก และมีความได้เปรียบจากผู้บุกเบิก
ปัจจุบัน เมื่อวัดจากปริมาณการออก สามอันดับแรกคือ Tether, Circle และ Sky
ในจำนวนนี้ โมเดลการออกสเตเบิลคอยน์ของ Circle และ Tether ใช้พันธบัตรรัฐบาลสหรัฐระยะสั้นและดอลลาร์สหรัฐเป็นหลักประกัน แล้วออกสเตเบิลคอยน์ที่สอดคล้องกัน กำไรของโปรโตคอลส่วนใหญ่มาจาก SOFR ซึ่งในสภาพแวดล้อมดอกเบี้ยสูงถือว่าค่อนข้างมาก แต่ก็อาจเกิดสถานการณ์คล้ายช่วงปี 2021 ที่ SOFR และอัตราผลตอบแทนพันธบัตรรัฐบาลระยะสั้นเป็น 0 ซึ่งกระทบกำไรของโปรโตคอลอย่างรุนแรง
กลไกการออกสเตเบิลคอยน์ของ Sky ส่วนใหญ่มาจากหลักประกันเกินมูลค่า ตามโมเดลดั้งเดิมของ DeFi ในช่วงไม่กี่ปีที่ผ่านมา เนื่องจากอัตราดอกเบี้ย SOFR สูงขึ้น Sky ได้เพิ่มสัดส่วนสินทรัพย์ในโลกจริง (RWA) ในโครงสร้างหลักประกัน แต่เมื่อเทียบกับ Tether และ Circle แล้ว มีความยืดหยุ่นมากกว่า สามารถสลับระหว่าง RWA และ DeFi ได้ตามสภาพตลาด นอกจากนี้ โมเดลการกำกับดูแลแบบ subDAO ยังทำให้โปรโตคอลมีความยืดหยุ่นมากขึ้น
สเตเบิลคอยน์เผชิญกับสามเหลี่ยมที่เป็นไปไม่ได้: การกระจายอำนาจ ประสิทธิภาพของเงินทุน และเสถียรภาพของราคา Tether, Circle และ Sky ต่างมีจุดแข็งในสามเหลี่ยมที่เป็นไปไม่ได้นี้ อย่างไรก็ตาม มีเพียง Sky เท่านั้นที่ดำเนินการในโมเดลที่ค่อนข้างกระจายอำนาจ ไม่ใช่โดยหน่วยงานเดียว
"ธนาคารกลาง" ออกสินทรัพย์ "ธนาคารพาณิชย์" กระจายสินทรัพย์
จอกศักดิ์สิทธิ์ของ DeFi คือสิทธิในการผลิตเงิน และการกระจายสินทรัพย์หลังการผลิตก็เป็นสิ่งสำคัญที่สุดของ "ธนาคารกลาง" ต่าง ๆ การกระจายนี้รวมถึงสภาพคล่องของสเตเบิลคอยน์ การซื้อขาย การให้กู้ยืม การชำระเงิน เป็นต้น
การกระจายของ USDT มีความได้เปรียบจากผู้บุกเบิก การซื้อขายบนกระดานแลกเปลี่ยนแบบรวมศูนย์หลักและการชำระเงินนอกอเมริกาเหนือคืออุปสรรคของ USDT
การกระจายของ USDC รวมถึงการซื้อขายอนุพันธ์บน Coinbase และ Hyperliquid แต่ปัญหาคือจะรักษาไว้ได้อย่างยั่งยืนหรือไม่หากไม่มีการอุดหนุนแอบแฝง และอุปสรรคการแข่งขันของ Circle หลังมี "USDC" จำนวนมากออกมาในอนาคต
การกระจายของ USDS/DAI มาจากการผสานรวมช่องทาง DeFi ต่าง ๆ อย่างลึกซึ้ง และอาศัย subDAO อย่าง Spark ในการขยาย โมเดล subDAO ทำให้ Sky ยังคงทำหน้าที่ธนาคารกลาง ขณะเดียวกันก็ระดมทีมอิสระอื่น ๆ มารับใช้ภารกิจหลักในการขยาย USDS/DAI
Spark อาศัย "ธนาคารพาณิชย์" ของ "ธนาคารกลาง" มีโมเดลการกระจายเงินทุนที่ค่อนข้างสมบูรณ์ (ชั้นสภาพคล่อง Spark + การให้กู้ยืม Sparklend) และใช้ USDS เป็นชั้นตัวกลาง สร้างชั้นการแลกเปลี่ยนเงินตราต่างประเทศของสเตเบิลคอยน์ เพื่อให้บริการแลกเปลี่ยนสภาพคล่องแก่สเตเบิลคอยน์เกิดใหม่อย่าง RLUSD และ pyUSD
DeFi เพิ่งเริ่มต้นเท่านั้น
DeFi เพิ่งเริ่มต้นเท่านั้น สี่ปีข้างหน้าจะเป็นช่วงที่ DeFi บูรณาการอย่างลึกซึ้งกับระบบการเงินสหรัฐ สหรัฐจะกระจายสินทรัพย์สหรัฐผ่านบล็อกเชน และผ่านกำไรจากหุ้นสหรัฐ แปลงกำไรส่วนหนึ่งเป็น BTC และสินทรัพย์ทองคำ ก่อให้เกิดวงจรการเติบโตร่วมกัน
"ธนาคารกลาง" ของ DeFi และธนาคารพาณิชย์ที่พึ่งพาธนาคารกลางเหล่านี้จะเข้าสู่ช่วงการพัฒนาครั้งสำคัญ
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้