


เจาะลึก: การขุด Bitcoin ปรับโครงสร้างครั้งใหญ่ การเปลี่ยนสู่ AI ไม่อาจย้อนกลับได้
 chaincatcher
ผู้เขียน | Luke Nolan นักวิเคราะห์อาวุโสฝ่ายวิจัย Ethereum ของ CoinShares
เรียบเรียงโดย | Wu Says Blockchain
ระยะเวลาที่ศึกษาคือไตรมาสที่สองของปี 2026 ดังนั้นข้อมูลบางส่วนอาจล่าช้า
สรุปย่อ
· บริษัทขุดจดทะเบียนโดยรวมตกลงต่ำกว่าเส้นคุ้มทุนเงินสด ในไตรมาสที่สองของปี 2026 ต้นทุนเงินสดถัวเฉลี่ยถ่วงน้ำหนักต่อ BTC ของบริษัทขุดจดทะเบียนอยู่ที่ประมาณ 75,500 ดอลลาร์สหรัฐ ไม่รวมภาษี
· บริษัทขุดเร่งถอนตัวจากการขุด แม้กระทั่งจ่ายเงินเพื่อยกเลิกคำสั่งซื้อเครื่องขุด Core Scientific จ่ายเงิน 41.9 ล้านดอลลาร์เพื่อยกเลิกคำสั่งซื้อ Proto 15 EH/s; Keel หยุดการขุดโดยสิ้นเชิง; แผนการถอนตัวของ IREN และ Cipher จะลดกำลังขุดของบริษัทขุดจดทะเบียนลงอย่างน้อยประมาณ 35 EH/s หลายบริษัทขาย BTC สำรองพร้อมกันเพื่อระดมทุนก่อสร้างศูนย์ข้อมูล AI
· มูลค่าหลักของสถานที่ขุดกำลังเปลี่ยนไปสู่ทรัพยากรการเข้าถึงไฟฟ้าที่ได้รับอนุมัติ ข้อจำกัดการพัฒนาศูนย์ข้อมูลและรอบการเชื่อมต่อโครงข่ายที่ยาวนานทำให้สถานที่ที่มีไฟฟ้าเข้าถึงหายากขึ้น อย่างไรก็ตาม การเปลี่ยนแปลงยังต้องใช้เงินลงทุนปรับปรุงจำนวนมาก และการมีผู้เช่าหรือไม่และการตัดสินใจก่อสร้างจะเป็นตัวกำหนดว่าส่วนเกินมูลค่าจะเกิดขึ้นจริงได้หรือไม่
· ส่วนเกินมูลค่า AI ก่อตัวขึ้นแล้ว แต่การรับรู้รายได้ยังอยู่ในช่วงเริ่มต้น บริษัทที่มีสัญญา AI/HPC มีค่าเฉลี่ย EV/รายได้ 12 เดือนข้างหน้าที่ 12.9 เท่า ขณะที่บริษัทที่ไม่มีสัญญาและยังขุดต่ออยู่ที่ 3.7 เท่า สัญญามูลค่ารวมกว่า 100,000 ล้านดอลลาร์ปัจจุบันสอดคล้องกับรายได้ AI/HPC ต่อปีเพียงประมาณ 1,100 ล้านดอลลาร์ และจากกำลังการผลิตตามสัญญากว่า 4 GW มีเพียงประมาณ 550 MW ที่เริ่มเรียกเก็บเงินแล้ว
· อุตสาหกรรมขุดกำลังปรับโครงสร้าง ไม่ได้ตาย อัตราแฮชรวมของเครือข่ายลดลงต่อเนื่องหกเดือนเป็นครั้งแรกนับตั้งแต่การแบนการขุดของจีนในปี 2021 แต่รายงานเชื่อว่ายังสอดคล้องกับลักษณะวัฏจักรในอดีต การลงทุนขุดในอนาคตมีแนวโน้มมาจากบริษัทอย่าง Riot, MARA, HIVE และ Bitdeer ที่ยังคงความยืดหยุ่นทางธุรกิจ
· กุญแจสำคัญถัดไปคือการส่งมอบโครงการและต้นทุนการจัดหาเงิน การดีดตัวของ Bitcoin ปรับปรุงความสามารถทำกำไรเงินสดของการขุด แต่ยากที่จะย้อนกลับการเปลี่ยนสู่ AI ที่ถูกล็อกไว้ในสัญญาเช่าระยะยาว บริษัทขุดจะเชื่อมต่อไฟฟ้าตามกำหนด เริ่มเรียกเก็บเงิน และควบคุมต้นทุนการจัดหาเงินได้หรือไม่ จะเป็นตัวกำหนดว่ามูลค่าปัจจุบันรองรับด้วยรายได้ได้หรือไม่
1. บทสรุปผู้บริหาร
ในไตรมาสที่สองของปี 2026 บริษัทขุดจดทะเบียนโดยรวมตกอยู่ในสถานะที่กระแสเงินสดรับไม่ครอบคลุมกระแสเงินสดจ่าย อัตราแฮชรวมของเครือข่ายลดลงต่อเนื่องหกเดือนเป็นครั้งแรกนับตั้งแต่การแบนการขุดของจีน โดยต่ำกว่าระดับแนวโน้มประมาณ 50% ในเดือนมิถุนายน รายได้เฉลี่ยต่อหน่วยกำลังแฮชต่อเดือนแตะระดับต่ำสุดเป็นประวัติการณ์ที่ 27.7 ดอลลาร์ต่อ PH/s ต่อวัน
ในไตรมาสที่สองของปี 2026 ต้นทุนเงินสดก่อนหักภาษีถัวเฉลี่ยถ่วงน้ำหนักของบริษัทขุดจดทะเบียนในการผลิต Bitcoin หนึ่งเหรียญอยู่ที่ประมาณ 75,500 ดอลลาร์
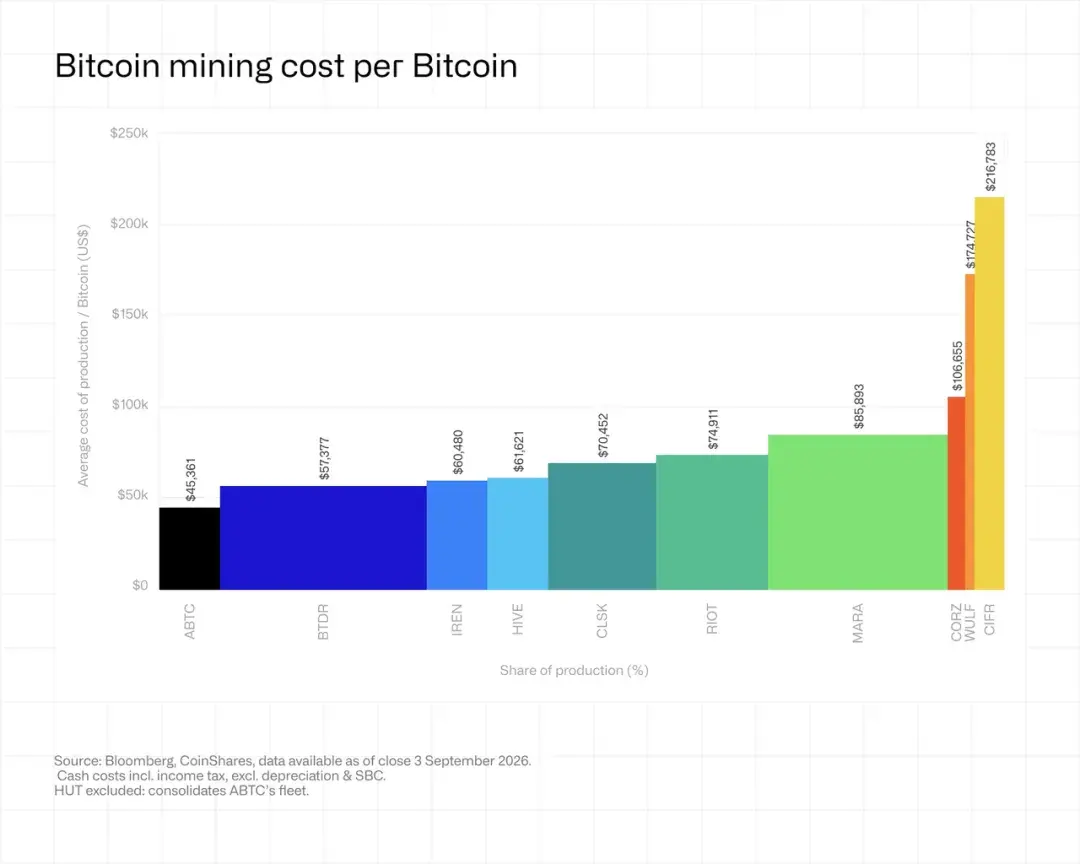
แนวโน้มหลักสามประการเกิดขึ้นในไตรมาสนี้:
การจ่ายเงินเพื่อออกจากการขุด: Core Scientific จ่ายเงิน 41.9 ล้านดอลลาร์เพื่อยกเลิกคำสั่งซื้อเครื่องขุด Proto รุ่นใหม่ที่มีกำลังแฮชรวม 15 EH/s Keel หยุดการขุดเมื่อวันที่ 29 มิถุนายน และรายได้จากการขุดในไตรมาสที่สามจะเป็นศูนย์ เมื่อ IREN และ Cipher ถอนตัวเสร็จสิ้น กลุ่มบริษัทขุดจดทะเบียนจะลดกำลังแฮชลงอย่างน้อย 35 EH/s Keel และ Cipher ยังลดปริมาณ Bitcoin สำรอง โดยโอนเงินไปสู่การพัฒนาศูนย์ข้อมูล
กฎระเบียบทำให้สถานที่ที่มีไฟฟ้าเป็นสินทรัพย์หายาก: ปัจจุบัน 30 รัฐในสหรัฐฯ ออกคำสั่งพักหรือข้อจำกัดการพัฒนาศูนย์ข้อมูลอย่างน้อย 225 ฉบับ ซึ่ง 151 ฉบับยังมีผลบังคับใช้ โดยนิวยอร์กเป็นรัฐแรกที่บังคับใช้คำสั่งพักทั่วทั้งรัฐ สหรัฐฯ มีกำลังการผลิตรอเชื่อมต่อโครงข่ายประมาณ 2,600 GW เกินกว่ากำลังการผลิตติดตั้งรวมทั้งหมดของประเทศ ในเท็กซัส จากโครงการไฟฟ้าขนาดใหญ่ 410 GW ในคิว ERCOT ศูนย์ข้อมูลคิดเป็น 87% ธุรกรรมล่าสุดประเมินมูลค่าศูนย์ข้อมูล AI ที่เช่าเต็มสามแห่งที่ประมาณ 27 ล้านดอลลาร์ต่อเมกะวัตต์ ขณะที่บริษัทขุดจดทะเบียนบางแห่งที่มีกำลังการผลิตไฟฟ้าแต่ยังไม่เช่ามีมูลค่าต่ำกว่า 3 ล้านดอลลาร์ต่อเมกะวัตต์ ทรัพยากรการเข้าถึงโครงข่ายที่มีอยู่กำลังมีค่ายิ่งขึ้น
มูลค่าได้สะท้อนส่วนเกินแล้ว แต่รายได้ยังไม่เกิดขึ้นจริง: บริษัทที่มีสัญญากำลังการผลิต AI หรือคอมพิวเตอร์สมรรถนะสูง (HPC) มีอัตราส่วนมูลค่ากิจการต่อยอดขาย 12 เดือนข้างหน้า (EV/NTM Sales) เฉลี่ย 12.9 เท่า ขณะที่บริษัทขุดที่ไม่มีสัญญาดังกล่าวอยู่ที่เพียง 3.7 เท่า Keel เป็นข้อยกเว้น แม้ยังไม่ได้เซ็นสัญญากับผู้เช่า แต่อัตราส่วนมูลค่ายังสูงถึง 18.3 เท่า ปัจจุบันสัญญาที่เปิดเผยซึ่งรอการปฏิบัติตามมีมูลค่าเกิน 100,000 ล้านดอลลาร์ แต่รายได้ AI/HPC ต่อปีที่สอดคล้องกันมีเพียงประมาณ 1,100 ล้านดอลลาร์ กำลังการผลิตตามสัญญาเกิน 4 GW แต่มีเพียงประมาณ 550 MW ที่เริ่มเรียกเก็บเงินจริง ในอนาคต มูลค่าจะขึ้นอยู่กับว่าบริษัทสามารถแปลงกำลังการผลิตตามสัญญาเป็นรายได้ที่เรียกเก็บจริงได้หรือไม่
2. กฎระเบียบทำให้สถานที่ที่มีไฟฟ้าเป็นสินทรัพย์หายาก
ปัจจัยจำกัดใหม่เกิดขึ้นในสหรัฐฯ: การสร้างศูนย์ข้อมูลใหม่ทำได้ยากขึ้นเรื่อยๆ เราเชื่อว่าสิ่งนี้กำลังปรับเปลี่ยนการประเมินมูลค่าสินทรัพย์ที่มีอยู่ของบริษัทขุดจดทะเบียนอย่างพื้นฐาน ตามข้อมูลติดตามจาก ElectricChoice 30 รัฐในสหรัฐฯ ออกคำสั่งพักหรือข้อจำกัดการพัฒนาศูนย์ข้อมูลอย่างน้อย 225 ฉบับ ซึ่ง 151 ฉบับยังมีผลบังคับใช้
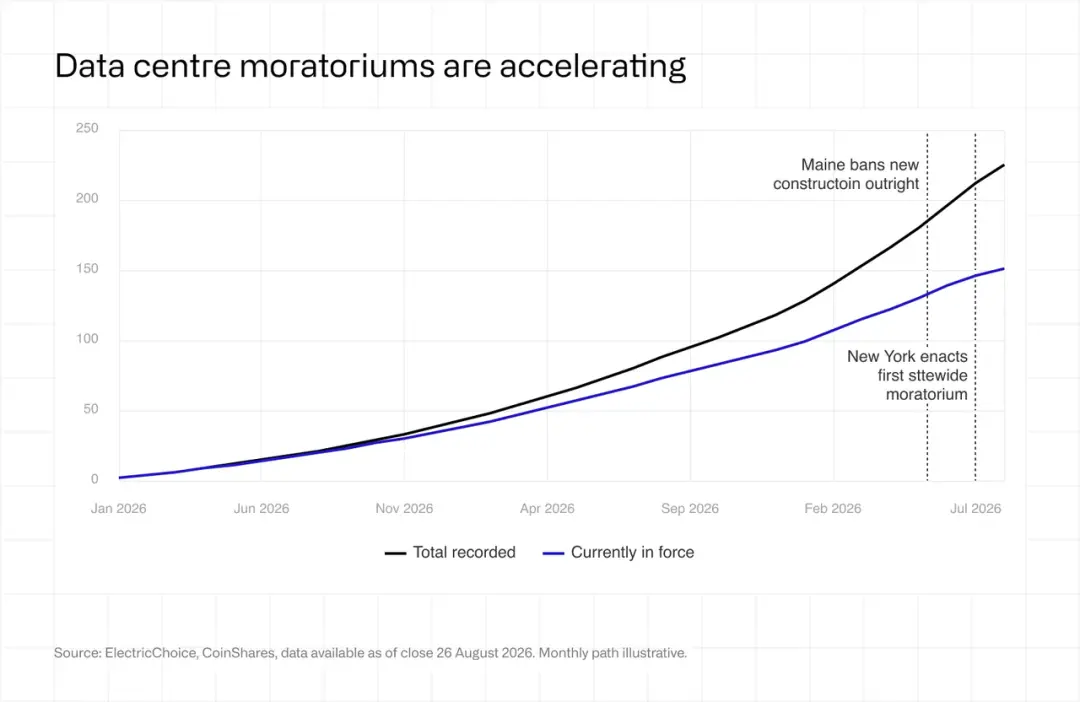
พัฒนาการที่สำคัญที่สุดเกิดขึ้นเมื่อวันที่ 14 กรกฎาคม 2026: นิวยอร์กกลายเป็นรัฐแรกที่บังคับใช้คำสั่งพักทั่วทั้งรัฐ โดยระงับการออกใบอนุญาตด้านสิ่งแวดล้อมสำหรับสิ่งอำนวยความสะดวกที่มีกำลังการผลิต 50 MW ขึ้นไปเป็นเวลาหนึ่งปี มาตรการของเมนรุนแรงกว่า โดยห้ามศูนย์ข้อมูลใหม่ทั้งหมดตั้งแต่เดือนเมษายน 2026 ขณะเดียวกัน ข้อจำกัดระดับเทศมณฑลเพิ่มขึ้นในโอไฮโอ มิชิแกน จอร์เจีย และอินเดียนา โดยกว่าหนึ่งในสามของเทศมณฑลในอินเดียนาใช้มาตรการจำกัดการพัฒนา ประเด็นสำคัญคือโครงการที่ยื่นคำขอใบอนุญาตเสร็จสิ้นแล้วมักได้รับการยกเว้น หมายความว่าการอนุมัติที่มีอยู่ตอนนี้มีมูลค่าทางเลือกที่ผู้เล่นใหม่ไม่สามารถทำซ้ำได้ อุปสรรคด้านกฎระเบียบนี้ยิ่งซ้ำเติมปัญหาคอขวดในการเข้าถึงโครงข่ายที่รุนแรงอยู่แล้ว
ตามงานวิจัย "Queued Up" ของห้องปฏิบัติการแห่งชาติลอว์เรนซ์เบิร์กลีย์ งานค้างของโครงการที่รอเชื่อมต่อโครงข่ายในสหรัฐฯ อยู่ที่ประมาณ 2,600 GW หรือประมาณสองเท่าของกำลังการผลิตติดตั้งรวมทั้งหมดของประเทศ สำหรับโครงการที่กำหนดเปิดดำเนินการในปี 2025 ระยะเวลารอคอยมัธยฐานตั้งแต่ยื่นคำขอจนถึงเปิดดำเนินการอย่างเป็นทางการเกินห้าปี
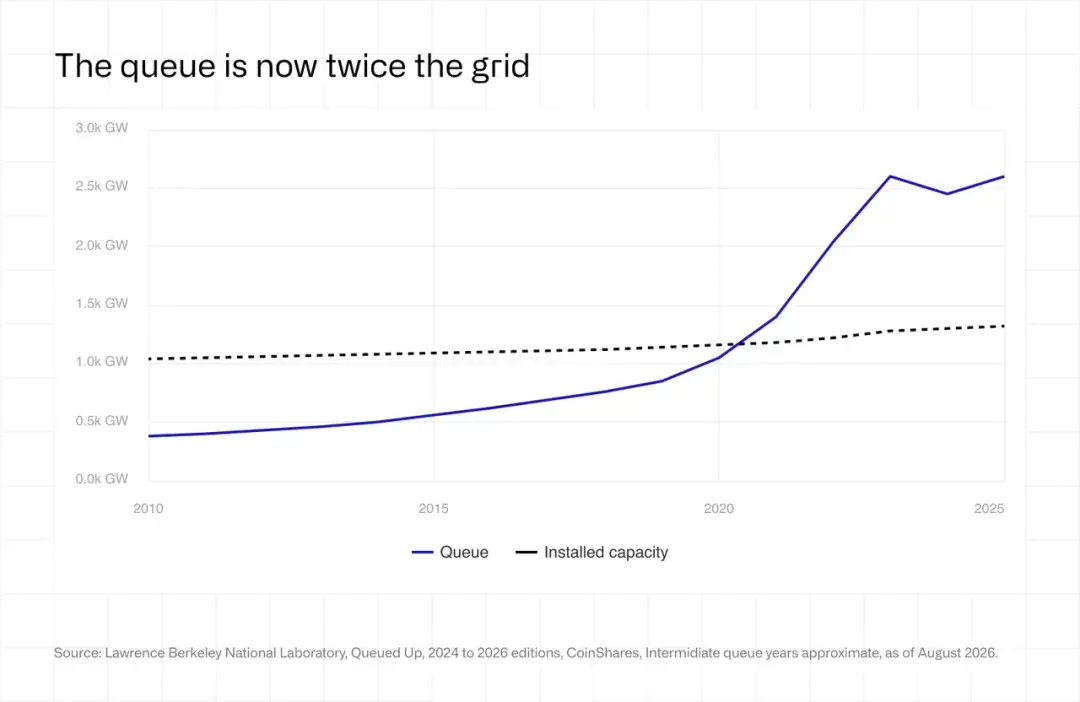
ในพื้นที่ครอบคลุมโครงข่าย PJM โครงการที่กำหนดเปิดดำเนินการในปี 2025 ใช้เวลาเฉลี่ยกว่าเจ็ดปีตั้งแต่ยื่นคำขอครั้งแรกจนถึงเปิดดำเนินการอย่างเป็นทางการ ขณะที่รอบการส่งมอบหม้อแปลงไฟฟ้าขณะนี้เกิน 160 สัปดาห์ ข้อมูลจากคิวโครงการไฟฟ้าขนาดใหญ่ของ ERCOT แสดงว่าศูนย์ข้อมูลคิดเป็น 87% ของกำลังการผลิตรวม 410 GW ที่รอเชื่อมต่อ นั่นหมายความว่าไม่ว่าเงินทุนจะมากเพียงใด บริษัทก็ไม่สามารถทำซ้ำสถานที่ที่มีไฟฟ้าได้ภายในกรอบเวลาที่คุ้มค่าเชิงพาณิชย์
ตลาดตอบสนองด้วยการให้ส่วนเกินมูลค่าอย่างมากแก่กำลังการผลิตที่มีอยู่ ตามข้อมูลจาก CBRE แม้อุปทานเพิ่มขึ้น 36% เมื่อเทียบปีก่อน แต่อัตราว่างในตลาดศูนย์ข้อมูลหลักลดลงสู่ระดับต่ำสุดเป็นประวัติการณ์ที่ 1.4% ภายในสิ้นปี 2025 และในไตรมาสแรกของปี 2026 อัตราว่างในนอร์เทิร์นเวอร์จิเนียลดลงเหลือเพียง 0.3% ขณะเดียวกัน อัตราการเช่าล่วงหน้าอยู่ที่ประมาณ 75% เทียบกับค่าปกติในอดีตที่ 40% ถึง 50%
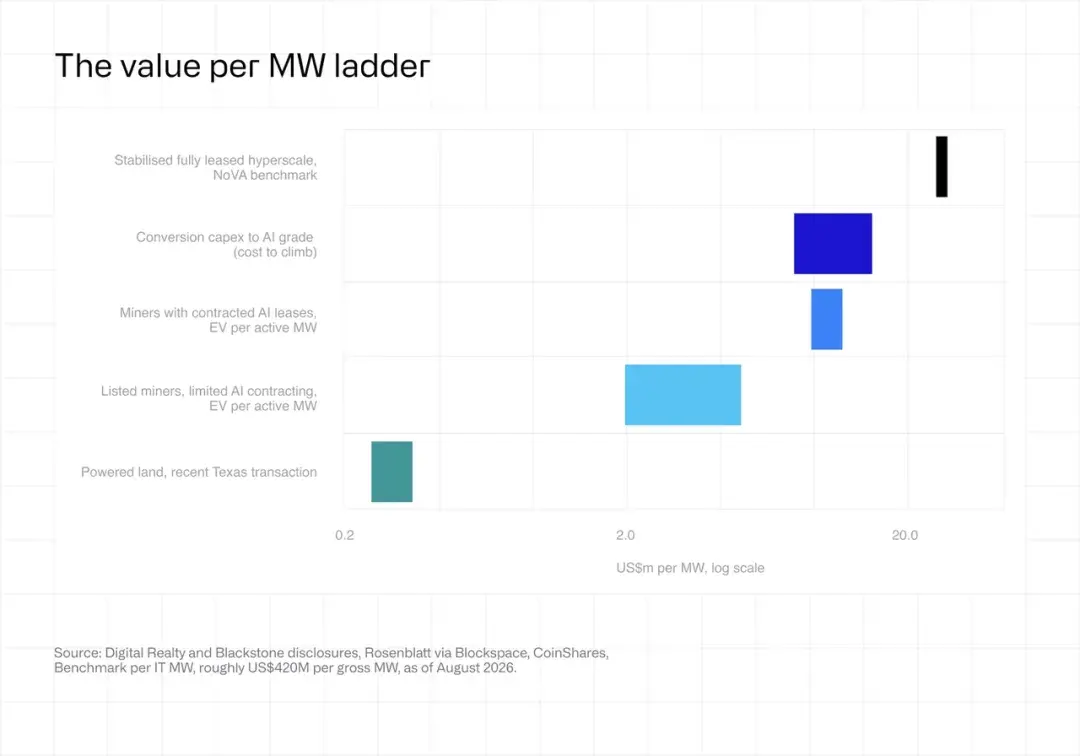
ข้อตกลงซื้อกิจการล่าสุดมูลค่ารวม 3.5 พันล้านดอลลาร์เกี่ยวข้องกับศูนย์ข้อมูล AI ที่เช่าแล้วสามแห่งในนอร์เทิร์นเวอร์จิเนีย กำหนดเกณฑ์การประเมินมูลค่าประมาณ 27 ล้านดอลลาร์ต่อเมกะวัตต์สำหรับโครงสร้างพื้นฐาน AI ที่มั่นคง ในทางตรงกันข้าม บริษัทขุดจดทะเบียนที่มีกำลังการผลิตไฟฟ้าแต่ยังไม่เช่ามีมูลค่าต่อเมกะวัตต์เพียงเศษเสี้ยวของระดับนี้ บางแห่งต่ำกว่า 3 ล้านดอลลาร์ สินทรัพย์เหล่านี้ขาดผู้เช่า ไม่ใช่ใบอนุญาต
ประสบการณ์ของบริษัทขุดจดทะเบียนแห่งหนึ่งอาจอธิบายการปรับมูลค่านี้ได้ดีที่สุด บริษัทปฏิเสธข้อเสนอซื้อกิจการที่สูงกว่า 1 พันล้านดอลลาร์เล็กน้อยในปี 2024 แต่หนึ่งปีต่อมาตกลงขายที่ 9 พันล้านดอลลาร์ในข้อตกลงแลกหุ้นทั้งหมด ขนาดสิ่งอำนวยความสะดวกประมาณ 1.3 GW แทบไม่เปลี่ยนแปลง แต่มูลค่าเพิ่มขึ้นเกือบเก้าเท่าของเดิม ถึงกระนั้น ผู้ถือหุ้นยังปฏิเสธข้อตกลงในเดือนตุลาคม 2025 โดยอ้างว่าข้อเสนอไม่เพียงพอ ในธุรกรรมล่าสุด ผู้ประกอบการรายใหญ่รายหนึ่งตกลงจ่ายสูงสุด 600 ล้านดอลลาร์สำหรับที่ดินในเท็กซัสที่มีสิทธิเข้าถึงกำลังการผลิตโครงข่าย 2 GW แต่ไม่มีอาคาร เทียบเท่าประมาณ 300,000 ดอลลาร์ต่อเมกะวัตต์ หลังประกาศ ราคาหุ้นเพิ่มขึ้น 15%
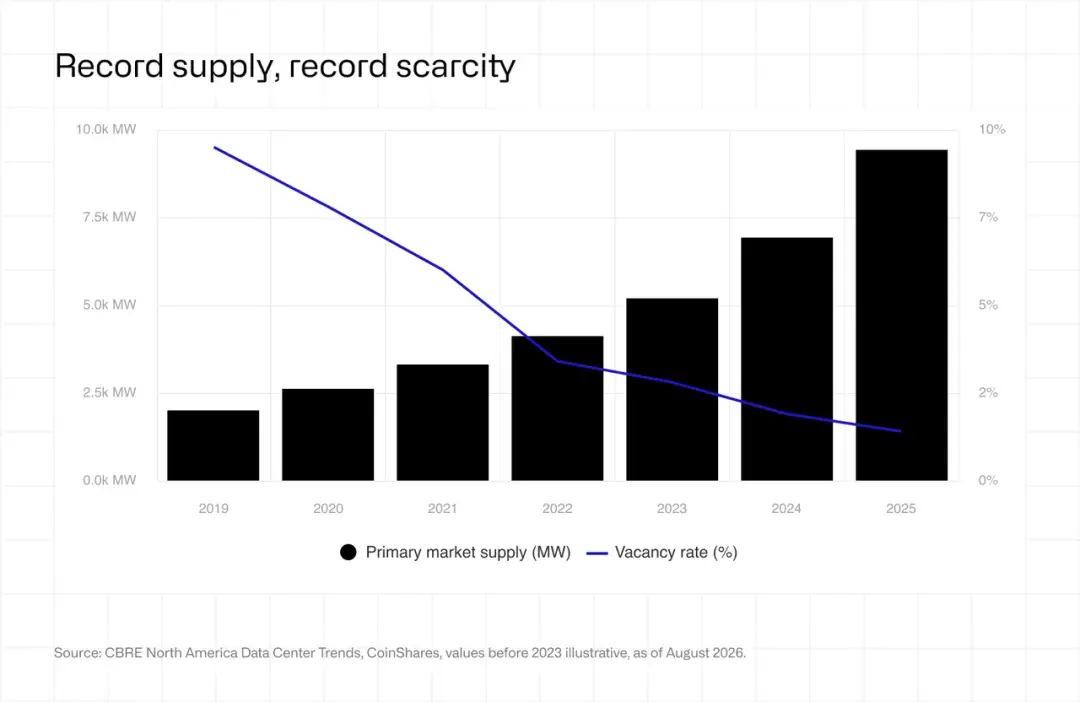
ควรสังเกตว่าการมีกำลังการผลิตไฟฟ้าเป็นเพียงเงื่อนไขจำเป็น ไม่ใช่เงื่อนไขเพียงพอ การแปลงโครงสร้างพื้นฐานการขุดให้ตรงตามข้อกำหนด AI คาดว่าต้องใช้เงินลงทุน 8 ล้านถึง 15 ล้านดอลลาร์ต่อเมกะวัตต์ ขณะที่ต้นทุนก่อสร้างสิ่งอำนวยความสะดวกการขุดอยู่ที่เพียง 700,000 ถึง 1 ล้านดอลลาร์ต่อเมกะวัตต์ ดังนั้น ส่วนเกินมูลค่าจึงกระจุกตัวในกลุ่มผู้ประกอบการที่มีแผนปรับปรุงที่เป็นไปได้และมีผู้เช่าที่เซ็นสัญญาแล้ว อย่างไรก็ตาม แนวโน้มชัดเจน: ข้อจำกัดด้านกฎระเบียบและความแออัดของโครงข่ายได้พลิกกลับการประเมินมูลค่าต่ำเกินไปของสถานที่ขุดที่มีมายาวนาน เปลี่ยนสินทรัพย์ที่เคยถูกมองว่าเป็นโครงสร้างพื้นฐานว่างและเกรดต่ำให้กลายเป็นหนึ่งในทรัพยากรกำลังการผลิตไฟฟ้าที่ได้รับอนุมัติซึ่งหายากที่สุดในสหรัฐฯ
3. การจ่ายเงินเพื่อออกจากการขุด
ในไตรมาสที่สอง Core Scientific จ่ายเงิน 41.9 ล้านดอลลาร์ ยกเลิกข้อตกลงกับแผนก Proto ของ Block และยกเลิกการส่งมอบชิป 3 นาโนเมตรรุ่นถัดไปที่มีกำลังประมวลผลรวมประมาณ 15 EH/s ชิปรุ่นนี้เป็นฮาร์ดแวร์ขุดที่ประหยัดพลังงานที่สุดจนถึงปัจจุบัน Core Scientific ตั้งใจคงธุรกิจขุดที่ขาดทุนไว้ โดยอัตรากำไรขั้นต้นของการขุดที่ดำเนินการเองอยู่ที่ -56% ฝ่ายบริหารระบุว่าระหว่างช่วงปรับปรุงสถานที่ บริษัทยังคงเดินเครื่องขุดที่เหลือเพียงเพื่อชดเชยค่าไฟฟ้าที่กำหนดในสัญญา
ชื่อหัวข้อส่วนนี้จงใจใช้สำนวนที่ชัดเจน สรุปการเปลี่ยนแปลงในอุตสาหกรรมตลอดสองปีที่ผ่านมา: บริษัทขุด Bitcoin หลายแห่งเปลี่ยนไปสู่รูปแบบธุรกิจผสมที่รวมการขุด Bitcoin กับการให้บริการโฮสต์กำลังประมวลผล หรือเปลี่ยนไปสู่การให้บริการโฮสต์กำลังประมวลผลอย่างเต็มรูปแบบ ค่อยๆ อำลาธุรกิจขุดที่พวกเขาเรียกว่า "ธุรกิจดั้งเดิม" ไตรมาสที่สองมีหลายกรณีที่สะท้อนแนวโน้มนี้:
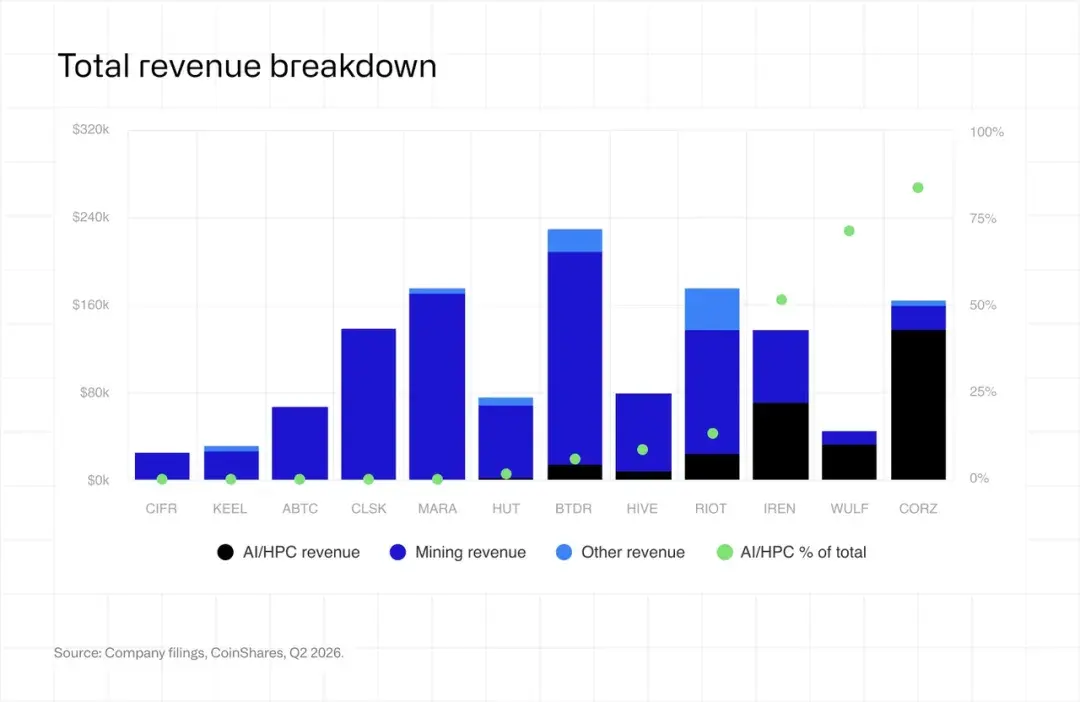
Keel (เดิมชื่อ Bitfarms) ปิดการดำเนินการขุด Bitcoin อย่างเป็นทางการ สถานที่ Moses Lake หยุดขุดในเดือนเมษายน ส่วนสถานที่ Panther Creek, Scrubgrass และ Sharon หยุดดำเนินการเมื่อวันที่ 29 มิถุนายน บริษัทบันทึกค่าเสื่อมราคาแบบเร่งสำหรับเครื่องขุดที่ปลดระวางในต้นทุนการดำเนินงาน ส่งผลให้อัตรากำไรขั้นต้นไตรมาสที่สองอยู่ที่ -285% ในไตรมาสที่สาม รายได้จากการขุดจะเป็นศูนย์ ทำให้เป็นบริษัทขุดจดทะเบียนแห่งแรกที่มีรายได้จากการขุดเป็นศูนย์ Keel ยังขาย BTC 1,085 เหรียญที่ราคาเฉลี่ย 69,100 ดอลลาร์ต่อเหรียญ รวม 75 ล้านดอลลาร์ ณ วันที่ 7 สิงหาคม บริษัทถือ BTC เพียง 1,861 เหรียญ และระบุแผนจะขายสินทรัพย์ที่ถืออยู่ให้หมดภายในสิ้นปี
Cipher Digital (เดิมชื่อ Cipher Mining) ระบุว่าจะไม่ใช้จ่ายลงทุนเพื่อการขุดอีกต่อไป โดยคาดว่าธุรกิจขุดจะไม่มีผลกระทบอย่างมีนัยสำคัญภายในปี 2030 และมีแนวโน้มถอนตัวทั้งหมดภายในสิ้นปี 2027 ในไตรมาสที่สอง บริษัทขุดได้ทั้งหมด 346 BTC จากสถานที่ Odessa ซึ่งมีสัญญาราคาไฟฟ้าคงที่ประมาณ 2.8 เซนต์ต่อกิโลวัตต์-ชั่วโมง เช่นเดียวกับ Keel Cipher Digital ขาย Bitcoin มูลค่า 123.4 ล้านดอลลาร์ในช่วงครึ่งแรกของปี 2026 ทำให้เกิดผลขาดทุนที่เกิดขึ้นจริง 47.7 ล้านดอลลาร์ โดยขายเหรียญในราคาต่ำกว่าต้นทุนเพื่อระดมทุนก่อสร้างสิ่งอำนวยความสะดวกที่ผู้เช่าต้องการ ปัจจุบันบริษัทเหลือ BTC เพียง 646 เหรียญ
IREN ระบุในรายงานประจำปี 10-K ว่าการเปลี่ยนจากการขุดสู่ AI จะเสร็จสมบูรณ์เป็นส่วนใหญ่ภายในวันที่ 31 ธันวาคม 2026 รายงานการเงินรายไตรมาสล่าสุดแสดงว่าบริษัทบันทึกการด้อยค่า 450.4 ล้านดอลลาร์จากการปลดระวางฮาร์ดแวร์ขุด และการด้อยค่า 102.1 ล้านดอลลาร์สำหรับเครื่องขุดที่ถือไว้เพื่อขาย นอกจากนี้ IREN ยืนยันผลขาดทุนจากการจำหน่ายสินทรัพย์ 25.1 ล้านดอลลาร์ สอดคล้องกับการเปลี่ยนผ่านนี้ รายได้ธุรกิจคลาวด์ AI สูงกว่ารายได้จากการขุดเป็นครั้งแรก โดยอยู่ที่ 70.5 ล้านดอลลาร์และ 66.7 ล้านดอลลาร์ตามลำดับ ปัจจุบัน IREN ไม่ถือ Bitcoin และรักษาแนวปฏิบัติการขายผลผลิตจากการขุดในวันเดียวกันเกือบตลอด
TeraWulf เร่งเปลี่ยนสู่ AI เช่นกัน ในช่วงครึ่งแรกของปี 2026 สิ่งอำนวยความสะดวกการขุดสองแห่งที่ Lake Mariner หยุดดำเนินการ ทำให้บริษัทบันทึกการด้อยค่า 25.7 ล้านดอลลาร์สำหรับสินทรัพย์การขุด และลดอายุการใช้งานที่คาดไว้ของสินทรัพย์การขุดที่เหลือ ธุรกิจให้เช่า HPC ปัจจุบันคิดเป็น 71% ของรายได้รวมของ TeraWulf และสถานะของธุรกิจขุดก็ลดลงในการเปิดเผยข้อมูล: บริษัทขุดได้ 179 BTC ในไตรมาสที่สอง ซึ่งไม่ปรากฏในข่าวประชาสัมพันธ์รายงานการเงินและไม่ถูกกล่าวถึงในการประชุมนักลงทุน เปิดเผยเฉพาะในรายงานรายไตรมาส 10-Q
Bitdeer ขาย Bitcoin มูลค่า 195.5 ล้านดอลลาร์ในไตรมาสนี้ และปัจจุบันถือครอง 150 BTC ลดลงจาก 1,502 BTC เมื่อปีก่อน HIVE ขาย 918 จาก 1,004 BTC ที่ขุดได้ในไตรมาสที่สอง โดยอีก 46 BTC ถูกวางเป็นหลักประกันเงินมัดจำอุปกรณ์ ซึ่งเท่ากับใช้ Bitcoin ที่ขุดใหม่เพื่อจัดหาเงินซื้อเครื่องขุด
การขุด Bitcoin ไม่ได้มุ่งสู่การสูญพันธุ์ สิ่งที่เราเห็นคือบริษัทขุดจดทะเบียนจำนวนมากปรับรูปแบบธุรกิจเพื่อคว้าโอกาสการเติบโตที่ทำกำไรและดูยั่งยืน ดังที่จะกล่าวถึงด้านล่าง กำลังประมวลผลกำลังเปลี่ยนมือ ท้ายที่สุด ราคา Bitcoin สามารถและจะเปลี่ยนแปลงการคำนวณทางเศรษฐกิจเบื้องหลังการตัดสินใจเหล่านี้
4. อัตราแฮชเครือข่ายและรายได้ต่อหน่วยแฮช
เครือข่ายการขุด Bitcoin เพิ่งผ่านการทดสอบที่รุนแรงที่สุดนับตั้งแต่การลดรางวัลบล็อกครึ่งหนึ่งในเดือนเมษายน 2024 อัตราแฮชรวมของเครือข่ายลดลงจากจุดสูงสุดประมาณ 1,160 EH/s ในต้นเดือนตุลาคม 2025 เหลือ 850 EH/s ในต้นเดือนกุมภาพันธ์ 2026 ลดลงประมาณ 27% จากจุดสูงสุดถึงจุดต่ำสุด ครึ่งแรกของปี 2026 ยังเป็นช่วงหกเดือนแรกที่อัตราแฮชลดลงนับตั้งแต่การแบนการขุดของจีนในครึ่งแรกของปี 2021 รายได้ต่อหน่วยแฮช ซึ่งคือรายได้ที่นักขุดได้รับต่อหน่วยกำลังแฮช ตกลงสู่ระดับต่ำสุดเป็นประวัติการณ์ โดยอยู่ที่หรือต่ำกว่าจุดคุ้มทุนสำหรับเครื่องขุดที่ใช้งานส่วนใหญ่ในช่วงครึ่งแรก เมื่อดูข้อมูลเหล่านี้เพียงอย่างเดียว สถานการณ์ดูมืดมน อย่างไรก็ตาม ในบริบททางประวัติศาสตร์ สิ่งนี้สะท้อนช่วงที่คุ้นเคยในวัฏจักรการขุดมากกว่าการแตกหักเชิงโครงสร้างของอุตสาหกรรม
วิธีที่มีประสิทธิภาพที่สุดในการตัดสินทิศทางในอนาคตของอัตราแฮชคือการวิเคราะห์รูปแบบในอดีต จากมุมมองเชิงคุณภาพ การเติบโตของอัตราแฮชส่วนหนึ่งขับเคลื่อนโดยราคา Bitcoin เนื่องจากการคาดการณ์ราคาในแง่ดีกระตุ้นให้นักขุดเพิ่มกำลังแฮชโดยหวังทำกำไร อย่างไรก็ตาม การตัดสินนี้อาศัยสมมติฐานเกี่ยวกับราคาในอนาคต เมื่อพิจารณาความผันผวนของอัตราแฮช การวัดความเบี่ยงเบนจากแนวโน้มแม่นยำกว่าการพึ่งพาการตัดสินเชิงคุณภาพเพียงอย่างเดียว เราได้สำรวจเรื่องนี้ในงานวิจัยก่อนหน้า ในอดีต เราใช้เส้นแนวโน้มนอกตัวอย่าง ครั้งนี้เราเลือกใช้แบบจำลองแบ่งส่วนที่ใหม่กว่าเพื่อสร้างเส้นแนวโน้มในอดีตสำหรับวัดความเบี่ยงเบนนี้ สำหรับคำอธิบายโดยละเอียดของแบบจำลองนี้ โปรดดูรายงานนี้
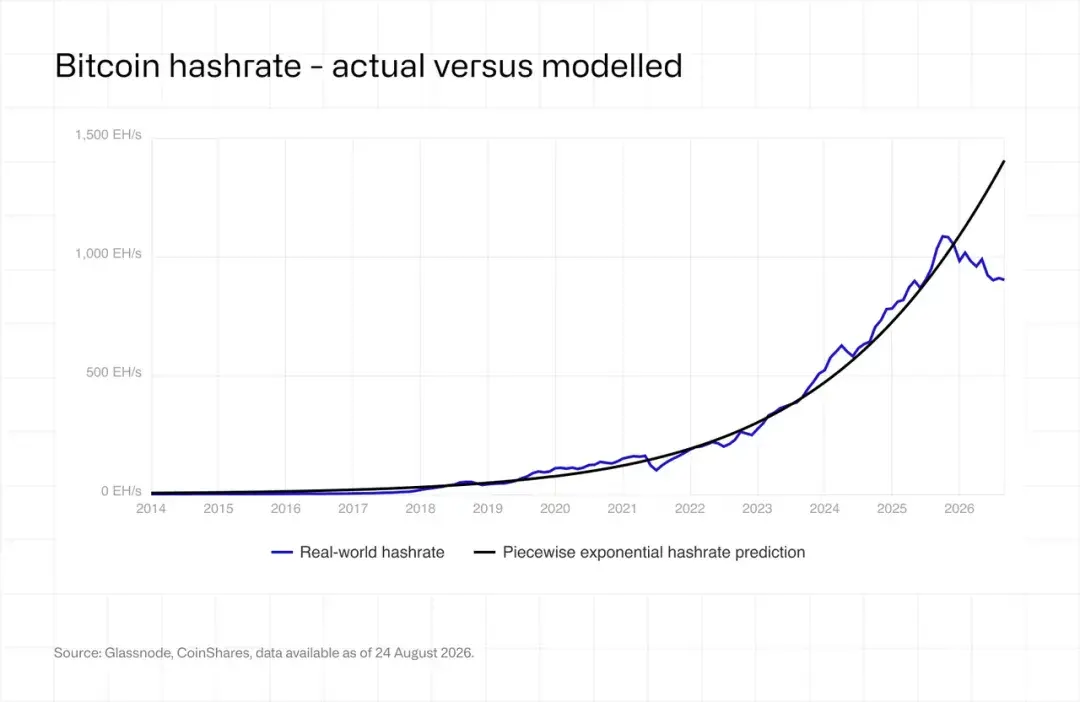
กรอบการวิเคราะห์นี้เผยให้เห็นการเปลี่ยนแปลงที่สม่ำเสมออย่างมากในแต่ละวัฏจักรการลดรางวัลครึ่งหนึ่ง ในวัฏจักรการลดรางวัลครึ่งหนึ่งปี 2012, 2016 และ 2020 อัตราแฮชมักลดลงเหลือประมาณ 50% ต่ำกว่าเส้นแนวโน้มภายในหกเดือนหลังการลดรางวัลครึ่งหนึ่ง การแบนการขุดในจีนปี 2021 รุนแรงเป็นพิเศษเนื่องจากเกิดขึ้นอย่างกะทันหัน นำไปสู่การลดลงอย่างรวดเร็วของอัตราแฮช ควรสังเกตว่าขนาดความเบี่ยงเบนที่เรารายงานในเดือนมกราคม 2024 อยู่ที่ 42% ซึ่งขณะนี้ได้รับการแก้ไขเนื่องจากการปรับเทียบเส้นแนวโน้มใหม่โดยใช้วิธีเอกซ์โพเนนเชียลแบบแบ่งส่วน ทำให้ผลการวัดความเบี่ยงเบนในอดีตเปลี่ยนไป แนวโน้มโดยรวมยังคงสอดคล้อง: การลดลงในช่วงต้นของวัฏจักร การฟื้นตัวในช่วงกลาง และการเพิ่มขึ้นอย่างรวดเร็วของกิจกรรมการขุดประมาณหนึ่งปีก่อนการลดรางวัลครึ่งหนึ่งครั้งถัดไป ตรรกะตรงไปตรงมา: นักขุดจะเพิ่มรายจ่ายลงทุนก่อนการลดรางวัลครึ่งหนึ่งแต่ละครั้งเพื่อรักษาความสามารถในการแข่งขัน จึงผลักดันอัตราแฮชให้สูงกว่าระดับแนวโน้มอย่างมาก ขณะที่การลดรางวัลบล็อกหลังการลดครึ่งหนึ่งจะกดรายได้ จึงยับยั้งการลงทุนในภายหลัง
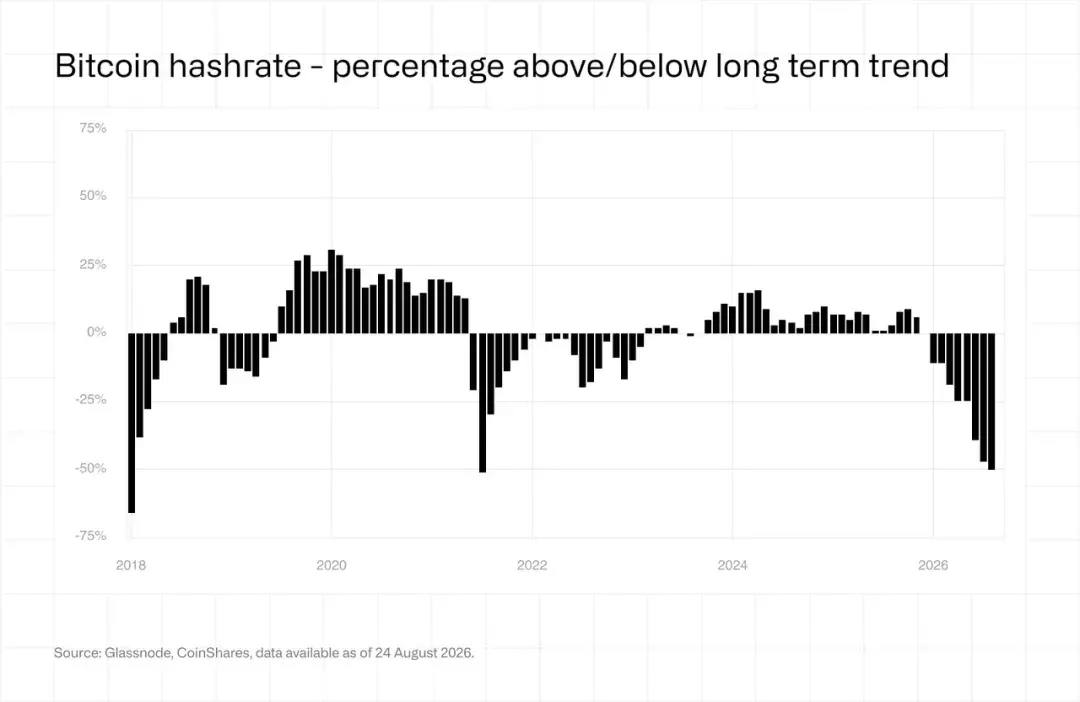
ความเบี่ยงเบนของอัตราแฮชที่เกิดขึ้นเทียบเคียงได้กับวัฏจักรก่อนหน้า ปัจจุบัน อัตราแฮชต่ำกว่าระดับแนวโน้มประมาณ 50% ใกล้กับจุดต่ำสุดที่แสดงโดยเส้นแนวโน้มที่ปรับเทียบใหม่หลังการแบนการขุดของจีน แต่การลดลงนี้ช้ากว่า เราเชื่อว่าการลดลงรอบนี้เกิดจากราคาไฟฟ้าในเท็กซัสที่เพิ่มขึ้นอย่างมากในช่วงต้นปี ประกอบกับบริษัทขุดเปลี่ยนไปสู่ธุรกิจคอมพิวเตอร์ AI กำลังสูงอย่างต่อเนื่อง การลดลงจะดำเนินต่อไปหรือไม่ส่วนหนึ่งขึ้นอยู่กับราคา Bitcoin ปัจจุบัน ความน่าดึงดูดทางเศรษฐกิจของธุรกิจ AI ต่อบริษัทขุดสูงกว่าการขุดมาก ตามการประมาณการของเรา ธุรกิจ AI สร้างกำไรต่อปีประมาณ 1.5 ล้านดอลลาร์ต่อเมกะวัตต์ ขณะที่การขุดให้เพียง 500,000 ดอลลาร์ อย่างไรก็ตาม หากราคา Bitcoin ยังคงเพิ่มขึ้น การเปรียบเทียบกำไรนี้อาจเปลี่ยนแปลงอย่างมีนัยสำคัญ กระตุ้นให้บริษัทขุดบางแห่งนำกำลังการผลิตไฟฟ้ากลับไปลงทุนในการขุด
แบบจำลองการคาดการณ์แบบแบ่งส่วนของเราเคยคาดการณ์ว่าอัตราแฮชรวมของเครือข่ายจะถึง 1.8 ZH/s ภายในสิ้นปี 2026 และ 2 ZH/s ภายในสิ้นเดือนมีนาคม 2027 การหดตัวในครึ่งแรกทำให้อัตราแฮชต่ำกว่าเส้นทางที่คาดการณ์ไว้มาก และตอนนี้ดูเหมือนว่าการบรรลุเป้าหมายเหล่านี้จะล่าช้าอย่างมีนัยสำคัญเมื่อเทียบกับการคาดการณ์เบื้องต้น ขณะเดียวกัน การกระจายทางภูมิศาสตร์ของการขุดทั่วโลกยังคงเปลี่ยนแปลง สามประเทศขุดหลัก ได้แก่ สหรัฐอเมริกา จีน และรัสเซีย รวมกันคิดเป็นประมาณ 68% ของอัตราแฮชทั่วโลก โดยส่วนแบ่งของสหรัฐฯ เพิ่มขึ้นประมาณสองจุดเปอร์เซ็นต์เมื่อเทียบไตรมาสก่อน ตลาดเกิดใหม่ เช่น ปารากวัย เอธิโอเปีย และโอมาน เข้าสู่สิบอันดับแรกของโลก ขับเคลื่อนโดยผู้ประกอบการอย่าง HIVE และ Bitdeer: HIVE มีกำลังการผลิต 300 MW ในปารากวัย และ Bitdeer มี 40 MW ในเอธิโอเปีย
5. การวิเคราะห์ต้นทุนการขุด
1. ภาพรวม
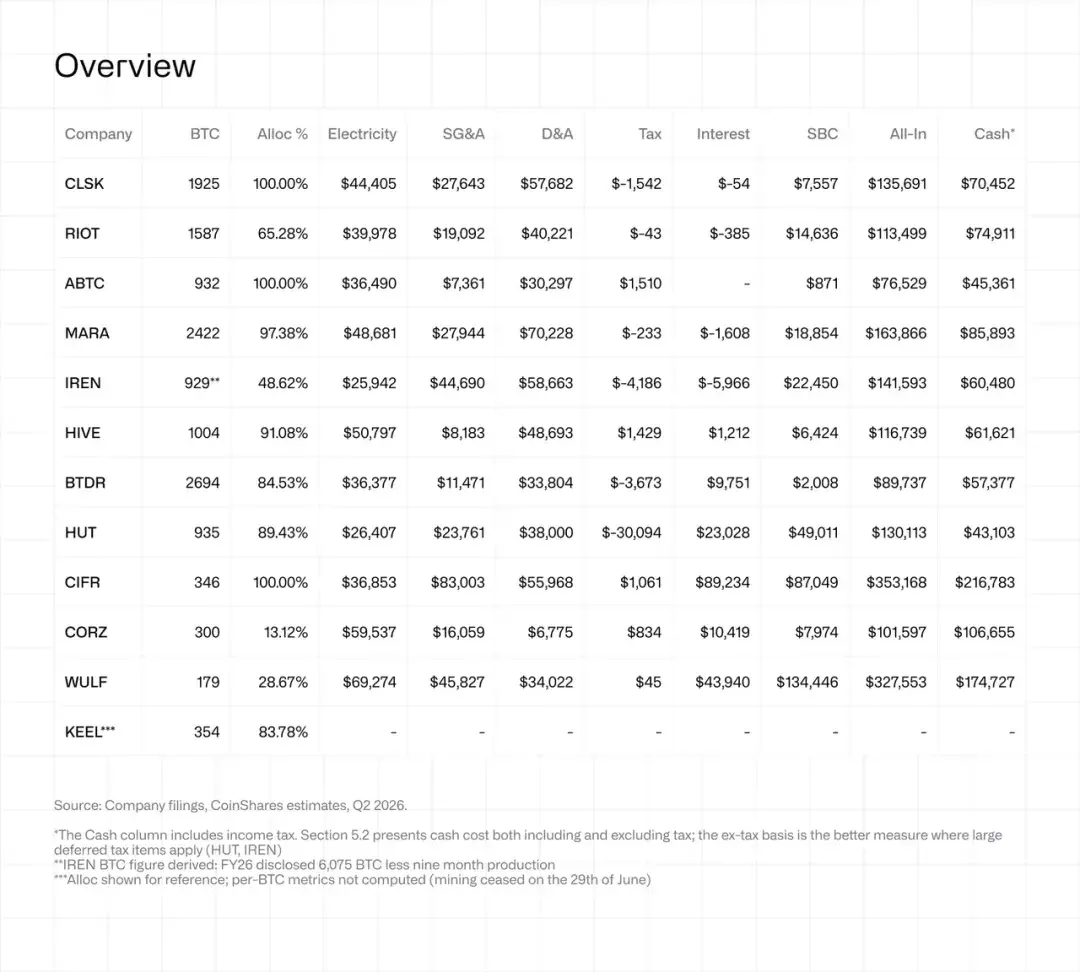
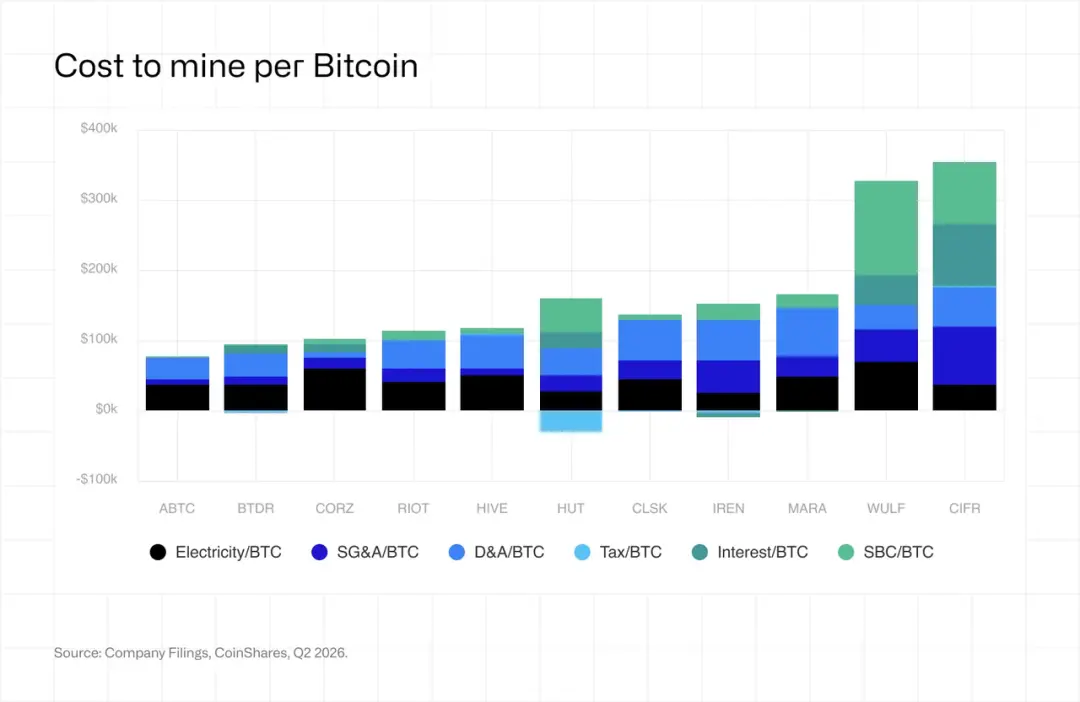
ตารางด้านล่างแสดงรายละเอียดต้นทุนสำหรับบริษัทขุดทั้งหมดที่ครอบคลุมในรายงานนี้สำหรับไตรมาสที่สองของปี 2026 แสดงเป็นต้นทุนดอลลาร์สหรัฐต่อ BTC ที่ขุดได้ ข้อมูลทั้งหมดถูกปันส่วนไปยังต้นทุนธุรกิจขุดที่ดำเนินการเองโดยใช้วิธีส่วนแบ่งรายได้ตามที่อธิบายในภาคผนวก
ข้อสังเกตสำคัญ:
· ความแตกต่างอย่างมีนัยสำคัญในความสามารถทำกำไรเงินสด ต้นทุนการขุดเงินสดต่อ BTC สำหรับ ABTC, BTDR, HIVE และ IREN ต่ำกว่าราคาขายจริง ขณะที่ CLSK และ RIOT ใกล้จุดคุ้มทุน MARA บันทึกผลขาดทุนเงินสดประมาณ 15,800 ดอลลาร์ต่อ BTC ขณะที่บริษัทที่ออกจากธุรกิจขุดมีต้นทุนสูงกว่า ซึ่งสะท้อนผลกระทบจากผลผลิตที่ลดลงเป็นหลัก
· อัตราส่วนการปันส่วนต้นทุนการขุดที่ดำเนินการเองมีความสำคัญต่อต้นทุนรวมมากขึ้น รายได้จากการขุดคิดเป็น 48.6% และ 13.1% ของรายได้รวมสำหรับ IREN และ CORZ ตามลำดับ หมายความว่าต้นทุนระดับบริษัทส่วนใหญ่ถูกปันส่วนไปยังธุรกิจอื่น ต้นทุนไฟฟ้ามักเป็นตัวชี้วัดที่ตรงไปตรงมาที่สุดสำหรับการเปรียบเทียบประสิทธิภาพการดำเนินงานโดยตรง แต่ไม่ใช่กรณีของ WULF เนื่องจากตัวเลขที่เปิดเผยผสมต้นทุนจากธุรกิจขุดและ HPC จริงๆ
· ภาษีบิดเบือนข้อมูลของ HUT อย่างมีนัยสำคัญ สิทธิประโยชน์ภาษีเงินได้รอการตัดบัญชี 28.1 ล้านดอลลาร์ลดต้นทุนเงินสดต่อ BTC ลงเหลือ 43,103 ดอลลาร์หลังหักภาษี ขณะที่ต้นทุนเงินสดก่อนหักภาษีอยู่ที่ 73,197 ดอลลาร์ต่อ BTC ดังนั้น ข้อมูลก่อนหักภาษีสะท้อนระดับคุ้มทุนของธุรกิจขุดได้ดีกว่า
· ค่าตอบแทนโดยใช้หุ้นเป็นเกณฑ์ (SBC) ยังคงเป็นปัจจัยสำคัญที่ทำให้เกิดความแตกต่างของต้นทุน ค่าตอบแทนโดยใช้หุ้นต่อ BTC แตกต่างกันตั้งแต่ 871 ดอลลาร์สำหรับ ABTC ถึง 134,446 ดอลลาร์สำหรับ WULF โดย HUT, CIFR และ WULF สูงกว่าต้นทุนไฟฟ้า ข้อมูลของ WULF สะท้อนผลกระทบของการปันส่วน 28.7% ของค่าตอบแทนโดยใช้หุ้น 83.9 ล้านดอลลาร์ไปยังผลผลิตเพียง 179 BTC บ่งชี้ฐานการผลิตที่หดตัวเมื่อบริษัทออกจากการขุด Bitcoin
2. รายละเอียดต้นทุนของแต่ละบริษัท
CLSK | CleanSpark Inc
การผลิต BTC: 1,925, ต้นทุนรวม: 135,691 ดอลลาร์/BTC, ต้นทุนเงินสด: 70,452 ดอลลาร์/BTC, ต้นทุนเงินสด (ไม่รวมภาษี): 71,995 ดอลลาร์/BTC
หมายเหตุ: ปีงบประมาณของ CleanSpark สิ้นสุดในเดือนกันยายน ดังนั้นไตรมาสที่สิ้นสุดในเดือนมิถุนายนจึงเป็นไตรมาสที่สามของปีงบประมาณ 2026
บริษัทผลิต BTC ได้ 1,925 เหรียญในไตรมาสนี้ โดยมีอัตราส่วนการปันส่วนต้นทุนการขุดเอง 100.00% รายได้ 138 ล้านดอลลาร์มาจากการขุดทั้งหมด ไม่มีรายได้จากการโฮสต์หรือ HPC ที่บันทึกไว้ ทำให้เป็นบริษัทขุดที่บริสุทธิ์ที่สุดในรายงานนี้
ต้นทุนไฟฟ้าอยู่ที่ 44,405 ดอลลาร์ต่อ BTC และต้นทุนเงินสดไม่รวมภาษีอยู่ที่ 71,995 ดอลลาร์ เกือบเท่ากับรายได้จริง 71,691 ดอลลาร์ต่อ BTC ค่าเสื่อมราคาและค่าตัดจำหน่ายยังคงเป็นรายการต้นทุนที่ใหญ่ที่สุดที่ 57,682 ดอลลาร์ต่อ BTC ตามด้วยค่าใช้จ่ายในการขาย ทั่วไป และบริหาร (SG&A) ที่ 27,643 ดอลลาร์
ค่าตอบแทนโดยใช้หุ้น (SBC) ยังคงควบคุมได้ค่อนข้างดีที่ 7,557 ดอลลาร์ต่อ BTC อย่างไรก็ตาม ตามการเปิดเผยของบริษัท ค่าใช้จ่ายรายไตรมาสนี้เพิ่มขึ้นสามเท่าเมื่อเทียบปีก่อนเป็น 14.5 ล้านดอลลาร์ CleanSpark ยังเซ็นสัญญาเช่า HPC ฉบับแรกในไตรมาสนี้ เกี่ยวข้องกับสถานที่ Sandersville อายุสัญญา 20 ปี และมูลค่าสัญญาเช่าพื้นฐาน 6.6 พันล้านดอลลาร์ HPC ยังไม่ได้สร้างรายได้ในไตรมาสที่สามของปีงบประมาณ 2026 แต่ข้อตกลงนี้หมายความว่า CleanSpark จะไม่เป็นบริษัทขุดล้วนอีกต่อไป
RIOT | Riot Platforms Inc
การผลิต BTC: 1,587, ต้นทุนรวม: 113,499 ดอลลาร์/BTC, ต้นทุนเงินสด: 74,911 ดอลลาร์/BTC, ต้นทุนเงินสด (ไม่รวมภาษี): 74,955 ดอลลาร์/BTC
หลังจากหักค่าตอบแทนการตอบสนองความต้องการของ ERCOT ต้นทุนไฟฟ้าของ Riot อยู่ที่ 39,978 ดอลลาร์ต่อ BTC ทำให้ต้นทุนรวม 113,499 ดอลลาร์ต่อ BTC ค่อนข้างแข่งขันได้
ต้นทุนเงินสดไม่รวมภาษีอยู่ที่ 74,955 ดอลลาร์ต่อ BTC สูงกว่ารายได้จริง 71,667 ดอลลาร์ต่อ BTC เล็กน้อย บ่งชี้ว่ารายได้ของบริษัทไม่เพียงพอครอบคลุมต้นทุนเงินสดทั้งหมด ต้นทุนการขุดโดยตรงที่บริษัทเปิดเผยอยู่ที่ 49,912 ดอลลาร์ต่อ BTC ซึ่งสอดคล้องกับต้นทุนไฟฟ้าที่เราคำนวณบวกต้นทุนทางตรงที่ไม่ใช่ไฟฟ้า ส่วนต่างที่เหลือมาจากค่าใช้จ่ายดำเนินงานของธุรกิจอื่น รายได้จากการขุดคิดเป็น 65.28% ของรายได้รวม 174.2 ล้านดอลลาร์ของบริษัท ดังนั้นประมาณหนึ่งในสามของต้นทุนที่เกี่ยวข้องจึงไม่ถูกปันส่วนไปยัง BTC 1,587 เหรียญที่ผลิตในไตรมาสนี้
การด้อยค่า 28 ล้านดอลลาร์จากการแปลงสถานที่ Rockdale จากการขุดเป็นการใช้ศูนย์ข้อมูลไม่รวมอยู่ในการวิเคราะห์ต้นทุนนี้ การเปลี่ยนแปลงของ Riot ยังรวมถึงสัญญาเช่า AI ล้ำสมัยที่มีกำลังการผลิต 191 MW อายุ 20 ปี และมูลค่าประมาณ 9.1 พันล้านดอลลาร์ พร้อมคำแนะนำรายจ่ายลงทุนสำหรับการปรับใช้ที่ 2.1 พันล้านถึง 2.3 พันล้านดอลลาร์
ABTC | American Bitcoin Corp
การผลิต BTC: 932, ต้นทุนรวม: 76,529 ดอลลาร์/BTC, ต้นทุนเงินสด: 45,361 ดอลลาร์/BTC, ต้นทุนเงินสด (ไม่รวมภาษี): 43,851 ดอลลาร์/BTC
ABTC เป็นผู้ผลิตต้นทุนต่ำที่สุดในตาราง โดยมีต้นทุนรวม 76,529 ดอลลาร์ต่อ BTC และต้นทุนเงินสดไม่รวมภาษี 43,851 ดอลลาร์ต่อ BTC ขณะที่รายได้จริงต่อ BTC อยู่ที่ 71,905 ดอลลาร์ ต้นทุนไฟฟ้า 36,490 ดอลลาร์ต่อ BTC สอดคล้องกับค่าธรรมเนียมโฮสต์ 34 ล้านดอลลาร์ที่จ่ายให้ Hut 8 ซึ่งเป็นบริษัทแม่ 80% ตามข้อตกลงคงที่ ไม่ใช่ต้นทุนไฟฟ้าพื้นฐานที่เครื่องขุดใช้
งบการเงินรวมของ Hut 8 แสดงว่าต้นทุนทางตรงสำหรับเครื่องขุดชุดเดียวกันไม่เกิน 24.7 ล้านดอลลาร์ จากอัตรากำไรขั้นต้น 66% ที่เปิดเผยสำหรับการประมวลผล ASIC ต้นทุนสำหรับธุรกิจ ASIC เพียงอย่างเดียวประมาณ 22.8 ล้านดอลลาร์ ส่วนต่างรายไตรมาสประมาณ 11 ล้านดอลลาร์ หรือประมาณ 12,000 ดอลลาร์ต่อ BTC ได้มาจากการกำหนดราคาโอนของบริษัทแม่ ผู้ถือหุ้นส่วนน้อยของ ABTC ต้องแบกรับผลกระทบเต็มจำนวนของการกำหนดราคาโอนนี้ ขณะที่ธุรกรรมที่เกี่ยวข้องจะถูกหักล้างในงบการเงินรวมของ Hut 8 SG&A และ SBC ของ ABTC อยู่ที่ 7,361 และ 871 ดอลลาร์ต่อ BTC ตามลำดับ ซึ่งต่ำที่สุดในตาราง ค่าใช้จ่ายภาษีเงินได้ที่บริษัทเปิดเผยเพิ่มต้นทุนรวมต่อ BTC ขึ้น 1,510 ดอลลาร์
MARA | MARA Holdings Inc
การผลิต BTC: 2,422, ต้นทุนรวม: 163,866 ดอลลาร์/BTC, ต้นทุนเงินสด: 85,893 ดอลลาร์/BTC, ต้นทุนเงินสด (ไม่รวมภาษี): 86,126 ดอลลาร์/BTC
MARA ขุดได้ 2,422 BTC แต่ต้นทุนเงินสดไม่รวมภาษี 86,126 ดอลลาร์ต่อ BTC สูงกว่ารายได้จริง 70,315 ดอลลาร์ประมาณ 15,800 ดอลลาร์ ดังนั้น เมื่อวัดด้วยต้นทุนเงินสดทั้งหมด บริษัทกำลังขาดทุนอย่างมีนัยสำคัญในการขุด ต้นทุนไฟฟ้าอยู่ที่ 48,681 ดอลลาร์ต่อ BTC โดย 11.79 ล้านดอลลาร์ของค่าใช้จ่ายไฟฟ้าจ่ายให้ผู้ให้บริการโฮสต์บุคคลที่สาม ต้นทุนการดำเนินงานทั้งหมดยังรวมต้นทุนทางตรงที่ไม่ใช่ไฟฟ้า 26.9 ล้านดอลลาร์ หรือประมาณ 11,000 ดอลลาร์ต่อ BTC ซึ่งรวมอยู่ในต้นทุนเงินสดด้วย
ค่าเสื่อมราคาและค่าตัดจำหน่ายเป็นองค์ประกอบที่ใหญ่ที่สุดของต้นทุนรวม สูงถึง 70,228 ดอลลาร์ต่อ BTC ซึ่งรวม ค่าเสื่อมราคาแบบเร่ง 28.1 ล้านดอลลาร์ SG&A และ SBC เพิ่มต้นทุน 27,944 และ 18,854 ดอลลาร์ต่อ BTC ตามลำดับ ทำให้ต้นทุนรวมอยู่ที่ 163,866 ดอลลาร์ต่อ BTC ในที่สุด
ไตรมาสนี้ ปัญหาการบิดเบือนภาษีของ MARA ก็ได้รับการแก้ไข บริษัทรับรู้ค่าเผื่อการประเมินมูลค่าสำหรับสินทรัพย์ภาษีเงินได้รอการตัดบัญชี 587.2 ล้านดอลลาร์ หักล้างสิทธิประโยชน์ภาษีเงินได้รอการตัดบัญชีที่เกิดจากการปฏิบัติทางบัญชีมูลค่ายุติธรรมของการถือครอง BTC เหลือเพียงสิทธิประโยชน์ภาษี 233 ดอลลาร์ต่อ BTC ในการคำนวณต้นทุน นโยบายของ MARA อนุญาตให้ขายส่วนใดก็ได้ของสำรองรวม 53,822 BTC นอกจากนี้ บริษัทซื้อหุ้น 64% ใน Exaion มูลค่า 174.5 ล้านดอลลาร์ และโครงการความร่วมมือกับ Starwood วางแผนเซ็นสัญญาเช่าศูนย์ข้อมูลสองฉบับภายในสิ้นปี ทั้งสองธุรกิจนี้ไม่ได้สร้างรายได้อย่างมีนัยสำคัญในไตรมาสนี้
IREN | Iren Ltd
การผลิต BTC: 929, ต้นทุนรวม: 141,593 ดอลลาร์/BTC, ต้นทุนเงินสด: 60,480 ดอลลาร์/BTC, ต้นทุนเงินสด (ไม่รวมภาษี): 64,667 ดอลลาร์/BTC
หมายเหตุ: ปีงบประมาณของ IREN สิ้นสุดในเดือนมิถุนายน ดังนั้นไตรมาสที่สิ้นสุดในเดือนมิถุนายนจึงเป็นไตรมาสที่สี่ของปีงบประมาณ 2026
ต้นทุนไฟฟ้าของ IREN ที่ 25,942 ดอลลาร์ต่อ BTC ต่ำที่สุดในบรรดาบริษัทขุดจดทะเบียน และต้นทุนเงินสดไม่รวมภาษีอยู่ที่ 64,667 ดอลลาร์ต่อ BTC ยังต่ำกว่ารายได้จริง 71,798 ดอลลาร์ แรงกดดันต้นทุนหลักมาจากการสร้างแพลตฟอร์มธุรกิจ AI ของบริษัทในขณะที่การผลิต Bitcoin หดตัว
รายได้ธุรกิจคลาวด์ AI สูงถึง 7.05 ล้านดอลลาร์ แซงหน้ารายได้ธุรกิจขุด 6.67 ล้านดอลลาร์เป็นครั้งแรก คิดเป็น 51.4% ของรายได้รวม ตามการเปิดเผยของบริษัท SG&A สำหรับปีงบประมาณ 2026 เพิ่มขึ้นสามเท่าเมื่อเทียบปีก่อนเป็น 128.3 ล้านดอลลาร์ ในช่วงเวลาเดียวกัน จำนวนพนักงานเพิ่มขึ้นเกือบสามเท่า โดยบริษัทแต่งตั้งผู้บริหารห้าคนและเสร็จสิ้นการซื้อกิจการ Mirantis และ Nostrum แม้หลังการปันส่วน SG&A สูงถึง 44,690 ดอลลาร์ต่อ BTC ขณะที่ SBC และค่าเสื่อมราคาและค่าตัดจำหน่ายอยู่ที่ 22,450 และ 58,663 ดอลลาร์ตามลำดับ รายได้ดอกเบี้ยสุทธิลดต้นทุนต่อ BTC ลง 5,966 ดอลลาร์: ยอดเงินสด 7.6 พันล้านดอลลาร์ของบริษัทสร้างรายได้ดอกเบี้ย 35.9 ล้านดอลลาร์ ขณะที่ค่าใช้จ่ายทางการเงินอยู่ที่ 24.5 ล้านดอลลาร์
รายงานประจำปี 10-K ระบุว่าบริษัทจะเสร็จสิ้นการออกจากการขุด Bitcoin ภายในวันที่ 31 ธันวาคม 2026 ซึ่งหมายความว่าไตรมาสนี้น่าจะเป็นไตรมาสเต็มสุดท้ายที่ IREN ดำเนินการในฐานะบริษัทขุด Bitcoin การวิเคราะห์ต้นทุนนี้ไม่รวมการด้อยค่าฮาร์ดแวร์ขุด 450.4 ล้านดอลลาร์ การด้อยค่าเครื่องจักรที่ถือไว้เพื่อขาย 102.1 ล้านดอลลาร์ ผลขาดทุนจากการจำหน่ายสินทรัพย์ 25.1 ล้านดอลลาร์ และค่าใช้จ่ายดำเนินงานอื่น 9.6 ล้านดอลลาร์
HIVE | HIVE Digital Technologies Ltd
การผลิต BTC: 1,004, ต้นทุนรวม: 116,739 ดอลลาร์/BTC, ต้นทุนเงินสด: 61,621 ดอลลาร์/BTC, ต้นทุนเงินสด (ไม่รวมภาษี): 60,192 ดอลลาร์/BTC
หมายเหตุ: ปีงบประมาณของ HIVE สิ้นสุดในเดือนมีนาคม ดังนั้นไตรมาสที่สิ้นสุดในเดือนมิถุนายนจึงเป็นไตรมาสแรกของปีงบประมาณ 2027
ตามการเปิดเผยของบริษัท เมื่อสถานที่ปารากวัยขยายตัว การผลิตไตรมาสนี้เพิ่มขึ้น 147% เมื่อเทียบปีก่อนเป็น 1,004 BTC โดยมีอัตราแฮชเฉลี่ย 24.0 EH/s ต้นทุนเงินสดไม่รวมภาษีอยู่ที่ 60,192 ดอลลาร์ต่อ BTC ยังต่ำกว่ารายได้จริง 71,773 ดอลลาร์ต่อ BTC ดังนั้น แม้ต้นทุนไฟฟ้าสูงถึง 50,797 ดอลลาร์ต่อ BTC บริษัทยังคงมีส่วนต่างกำไรเงินสดจำนวนมาก
ค่าเสื่อมราคาและค่าตัดจำหน่ายเป็นรายการต้นทุนที่ใหญ่ที่สุดที่ 48,693 ดอลลาร์ต่อ BTC สะท้อนผลกระทบของข้อตกลงค่าเสื่อมราคาแบบเร่งสำหรับเครื่องขุด ASIC ของบริษัท SG&A ยังคงอยู่ในระดับต่ำที่ 8,183 ดอลลาร์ต่อ BTC ขณะที่ต้นทุนดอกเบี้ยอยู่ที่ 1,212 ดอลลาร์ HIVE ขาย 918 จาก 1,004 BTC ที่ขุดได้ในไตรมาสนี้ และแปลงอีก 46 BTC เป็นเงินมัดจำอุปกรณ์ Bitmain พร้อมสิทธิซื้อคืนที่ราคาใช้สิทธิ 110,000 ดอลลาร์ ณ สิ้นไตรมาส บริษัทถือ BTC 190 เหรียญ นอกจากนี้ HIVE ระดมทุนได้ประมาณ 276 ล้านดอลลาร์ในไตรมาสนี้ เพิ่มยอดเงินสดจาก 23.1 ล้านดอลลาร์เป็น 208 ล้านดอลลาร์
การตั้งสำรองภาษีมูลค่าเพิ่มของสวีเดน 84.65 ล้านดอลลาร์ที่เกิดขึ้นจากคำตัดสินที่ไม่เป็นผลดีของศาลอุทธรณ์ไม่รวมอยู่ในการวิเคราะห์ต้นทุนนี้ ยังมีเงินกู้ Boden 10.9 ล้านดอลลาร์ที่ขึ้นอยู่กับการได้รับคำตัดสินที่เป็นผลดี โดยมีลูกหนี้ที่เกี่ยวข้อง 1.8 ล้านดอลลาร์ถูกด้อยค่าแล้ว ประเด็นทางกฎหมายเหล่านี้และผลกระทบทางบัญชีของค่าเสื่อมราคามีนัยสำคัญ แต่ต้นทุนเงินสด 60,192 ดอลลาร์ต่อ BTC ไม่รวมภาษี บ่งชี้ว่าธุรกิจขุดที่ขยายตัวอย่างต่อเนื่องยังมีความสามารถทำกำไรที่ดีเมื่อเทียบกับระดับรายได้จริงในไตรมาสนี้
BTDR | Bitdeer Technologies Group
การผลิต BTC: 2,694, ต้นทุนรวม: 89,737 ดอลลาร์/BTC, ต้นทุนเงินสด: 57,377 ดอลลาร์/BTC, ต้นทุนเงินสด (ไม่รวมภาษี): 61,051 ดอลลาร์/BTC
Bitdeer เป็นบริษัทที่มีการผลิตสูงที่สุดในตาราง ขุดได้ทั้งหมด 2,694 BTC ในไตรมาสนี้ เพิ่มขึ้น 61% เมื่อเทียบไตรมาสก่อน ขณะที่อยู่ในอันดับสองต่ำสุดของต้นทุนรวมที่ 89,737 ดอลลาร์ต่อ BTC การขุดเองและการขุดร่วมมีต้นทุนไฟฟ้า 36,377 ดอลลาร์ต่อ BTC ได้ประโยชน์จากประสิทธิภาพสูงของฝูงเครื่องขุดที่ 15.8 J/TH และต้นทุนไฟฟ้าเฉลี่ย 44 ดอลลาร์ต่อเมกะวัตต์-ชั่วโมง ต้นทุนเงินสดไม่รวมภาษีอยู่ที่ 61,051 ดอลลาร์ต่อ BTC ต่ำกว่ารายได้จริง 71,789 ดอลลาร์อย่างมีนัยสำคัญ
ผลการดำเนินงานรายไตรมาสสนับสนุนเหตุผลของบริษัทในการลงทุนอย่างหนักในโมเดล SEALMINER แบบบูรณาการแนวตั้ง แต่มีปัจจัยทางบัญชีสองประการที่ควรสังเกต ประการแรก บริษัทจะเปลี่ยนจากมาตรฐานการรายงานทางการเงินระหว่างประเทศ (IFRS) เป็นหลักการบัญชีที่ยอมรับทั่วไปของสหรัฐฯ (US GAAP) ตั้งแต่วันที่ 1 มกราคม 2026 และได้ปรับปรุงข้อมูลงวดก่อนหน้า ประการที่สอง บริษัทบันทึกค่าใช้จ่ายวิจัยและพัฒนา 36.1 ล้านดอลลาร์ ส่วนใหญ่เพื่อการพัฒนาชิป ตามวิธีที่ใช้เป็นปกติในรายงานนี้ ค่าใช้จ่ายส่วนนี้ไม่รวมอยู่ในการวิเคราะห์ต้นทุน หากปันส่วนค่าใช้จ่ายนี้ ต้นทุนต่อ BTC จะเพิ่มขึ้นประมาณ 11,300 ดอลลาร์
ต้นทุนดอกเบี้ยอยู่ที่ 9,751 ดอลลาร์ต่อ BTC สูงที่สุดในบรรดาบริษัทขุดรายใหญ่ในตาราง สะท้อนหนี้ 1.8 พันล้านดอลลาร์ที่ก่อขึ้นเพื่อขยายโครงการ Tydal Bitdeer ยังระดมทุน 463.8 ล้านดอลลาร์ผ่านการเสนอขายในตลาด ATM ในไตรมาสที่สอง
HUT | Hut 8 Corp
การผลิต BTC: 935, ต้นทุนรวม: 130,113 ดอลลาร์/BTC, ต้นทุนเงินสด: 43,103 ดอลลาร์/BTC, ต้นทุนเงินสด (ไม่รวมภาษี): 73,197 ดอลลาร์/BTC
หมายเหตุ: ข้อมูลของ Hut 8 สะท้อนสถานการณ์การดำเนินงานของฝูงเครื่องขุด ABTC จากมุมมองงบการเงินรวม
ABTC จ่าย Hut 8 34 ล้านดอลลาร์เพื่อโฮสต์เครื่องขุด ในงบการเงินรวมของ Hut 8 ค่าธรรมเนียมนี้ถูกหักล้าง เหลือต้นทุนการดำเนินงานจริงของเครื่องขุด ตามการเปิดเผย ต้นทุนนี้ไม่เกิน 24.7 ล้านดอลลาร์ ส่วนต่างประมาณ 11 ล้านดอลลาร์คือกำไรที่ Hut 8 ได้จากบริษัทย่อยของตนเอง ผู้ถือหุ้นส่วนน้อยของ ABTC แบกรับต้นทุนนี้ ขณะที่จากมุมมองทางบัญชี ผู้ถือหุ้น Hut 8 ได้คืนผ่านงบการเงินรวม
เมื่อเปรียบเทียบต้นทุน ควรใช้ข้อมูลไม่รวมภาษี ต้นทุนเงินสดที่ปรากฏ 43,103 ดอลลาร์ต่อ BTC ได้ประโยชน์จากสิทธิประโยชน์ภาษีเงินได้รอการตัดบัญชี 28.1 ล้านดอลลาร์ เทียบเท่า 30,094 ดอลลาร์ต่อ BTC แต่ไม่ใช่เงินสดที่บริษัทได้รับจริง หลังจากไม่รวมผลกระทบนี้ ต้นทุนเงินสดอยู่ที่ 73,197 ดอลลาร์ต่อ BTC สูงกว่ารายได้จริง 71,674 ดอลลาร์ต่อ BTC เล็กน้อย
ต้นทุนดอกเบี้ย 23,028 ดอลลาร์ต่อ BTC มาจากตั๋วโครงการ 7.5 พันล้านดอลลาร์ที่บริษัทออกเพื่อก่อสร้าง AI park SBC 49,011 ดอลลาร์ต่อ BTC มาจากค่าใช้จ่ายการให้สิทธิหุ้น 51.2 ล้านดอลลาร์ที่รับรู้ในไตรมาสนี้ ซึ่งครองสัดส่วนสำคัญของต้นทุนรวม
CIFR | Cipher Digital Inc
การผลิต BTC: 346, ต้นทุนรวม: 353,168 ดอลลาร์/BTC, ต้นทุนเงินสด: 216,783 ดอลลาร์/BTC, ต้นทุนเงินสด (ไม่รวมภาษี): 215,723 ดอลลาร์/BTC
ต้นทุนรวมของ Cipher ที่ 353,168 ดอลลาร์ต่อ BTC อาจทำให้เข้าใจผิดได้ เนื่องจากสะท้อนการเปลี่ยนผ่านสู่ AI ของบริษัทเป็นหลัก แม้รายได้ทั้งหมดที่เปิดเผยในไตรมาสนี้มาจากการขุด แต่ต้นทุนระดับบริษัทที่รองรับพอร์ตสินทรัพย์โครงสร้างพื้นฐาน 5.3 GW ถูกปันส่วนไปยังการผลิตเพียง 346 BTC SG&A ดอกเบี้ย และ SBC มีส่วน 83,003, 89,234 และ 87,049 ดอลลาร์ต่อ BTC ตามลำดับ ข้อตกลงราคาไฟฟ้าคงที่ที่สถานที่ Odessa ประมาณ 2.8 เซนต์ต่อกิโลวัตต์-ชั่วโมง พร้อมค่าตอบแทนการตอบสนองความต้องการ 2.3 ล้านดอลลาร์และรายได้จากการขายไฟฟ้าชดเชย ทำให้ต้นทุนไฟฟ้าอยู่ที่ 36,853 ดอลลาร์ต่อ BTC ซึ่งเป็นเหตุผลทางเศรษฐกิจเพียงอย่างเดียวสำหรับการดำเนินงานต่อเนื่องของสถานที่นี้
ค่าใช้จ่ายดอกเบี้ยในงบกำไรขาดทุนครึ่งปีแรกอยู่ที่ 125.9 ล้านดอลลาร์ ตรงกับค่าตัดจำหน่ายส่วนลดหนี้จากหุ้นกู้แปลงสภาพไม่มีคูปอง 1.3 พันล้านดอลลาร์ที่ครบกำหนดปี 2031 ขณะเดียวกัน ดอกเบี้ยระหว่างก่อสร้าง 23.2 ล้านดอลลาร์ถูกบันทึกเป็นสินทรัพย์ โดยดอกเบี้ยเงินสดที่จ่ายจริงในครึ่งปีแรกอยู่ที่ 63.9 ล้านดอลลาร์ โดยรวม ข้อมูลต้นทุนต่อ BTC เหล่านี้สะท้อนภาระการดำเนินงานของ แพลตฟอร์มธุรกิจทั้งหมด ไม่ใช่ต้นทุนการผลิตส่วนเพิ่มของสถานที่ Odessa
CORZ | Core Scientific Inc
การผลิต BTC: 300, ต้นทุนรวม: 101,597 ดอลลาร์/BTC, ต้นทุนเงินสด: 106,655 ดอลลาร์/BTC, ต้นทุนเงินสด (ไม่รวมภาษี): 105,821 ดอลลาร์/BTC
Core Scientific เป็นบริษัทเดียวที่ต้นทุนเงินสดไม่รวมภาษีสูงกว่าต้นทุนรวม ที่ 105,821 และ 101,597 ดอลลาร์ต่อ BTC ตามลำดับ ต้นทุนเงินสดรวมค่าใช้จ่ายทั้งหมดที่จำเป็นต่อการรักษาการดำเนินการขุด: ต้นทุนไฟฟ้า ตลอดจนต้นทุนบุคลากรและสถานที่ประมาณ 19,800 ดอลลาร์ต่อ BTC การคำนวณต้นทุนรวมเริ่มจากต้นทุนไฟฟ้าเท่านั้น แล้วบวกค่าเสื่อมราคาและค่าตัดจำหน่ายและ SBC อย่างไรก็ตาม เนื่องจากรายได้จากการขุดตอนนี้คิดเป็นเพียง 13.12% ของรายได้รวม จึงมีเพียงส่วนน้อยของค่าใช้จ่ายเหล่านี้ที่ถูกปันส่วนไปยังการดำเนินการขุด Bitcoin
การเปิดเผยตามส่วนงานของ Core Scientific แสดงว่าต้นทุนการดำเนินงานของการขุดเองอยู่ที่ 33.7 ล้านดอลลาร์ โดยต้นทุนเงินสด 23.8 ล้านดอลลาร์ ส่วนที่เหลือเป็นค่าเสื่อมราคา ปันส่วนไปยัง BTC 300 เหรียญที่ขุดได้ในไตรมาสนี้ เท่ากับประมาณ 79,300 ดอลลาร์ในต้นทุนเงินสดทางตรงต่อ BTC ขณะที่รายได้จริงเฉลี่ยต่อ BTC อยู่ที่ 71,783 ดอลลาร์ ซึ่งสอดคล้องกับสถานการณ์ขาดทุนที่สะท้อนโดยอัตรากำไรขั้นต้น -56% ที่บริษัทเปิดเผย ตามบริษัท จำนวนเครื่องขุดออนไลน์ลดลงประมาณ 30% ตั้งแต่สิ้นไตรมาสแรก และเครื่องขุดที่เหลือยังคงเดินเครื่องเพียงเพื่อดูดซับค่าไฟฟ้าที่กำหนดในสัญญาระหว่างช่วงปรับปรุงสถานที่
WULF | TeraWulf Inc
การผลิต BTC: 179, ต้นทุนรวม: 327,553 ดอลลาร์/BTC, ต้นทุนเงินสด: 174,727 ดอลลาร์/BTC, ต้นทุนเงินสด (ไม่รวมภาษี): 174,683 ดอลลาร์/BTC
TeraWulf เปิดเผยการผลิต 179 BTC เฉพาะในรายงานรายไตรมาส 10-Q รายได้จากการให้เช่า HPC อยู่ที่ 31.9 ล้านดอลลาร์ คิดเป็น 71% ของรายได้รวม 44.8 ล้านดอลลาร์ ดังนั้นการปันส่วนต้นทุนสำหรับการขุด Bitcoin จึงอยู่ที่ 28.67% ต้นทุนรวม 327,553 ดอลลาร์ต่อ BTC และต้นทุนเงินสดไม่รวมภาษี 174,683 ดอลลาร์ หมายความว่า TeraWulf ไม่สามารถเปรียบเทียบโดยตรงบนพื้นฐานเศรษฐศาสตร์ต่อหน่วยได้: บริษัทกำลังปิดการดำเนินการขุด ขณะที่ธุรกิจ AI กลายเป็นปัจจัยหลักที่ส่งผลต่อโครงสร้างต้นทุน
แม้แต่ต้นทุนไฟฟ้า 69,274 ดอลลาร์ต่อ BTC ก็สูงเกินจริง เนื่องจากรายการต้นทุนการดำเนินงานที่เกี่ยวข้อง หลังจากหักค่าตอบแทนการตอบสนองความต้องการ 2.8 ล้านดอลลาร์ ยังคงผสมต้นทุนไฟฟ้าของการขุดและค่าไฟฟ้าที่ส่งผ่านไปยังผู้เช่า HPC ตามต้นทุน SBC 134,446 ดอลลาร์ต่อ BTC สูงเป็นพิเศษ: 28.67% ของค่าใช้จ่ายการให้สิทธิหุ้น 83.9 ล้านดอลลาร์ของกลุ่มถูกปันส่วนไปยังผลผลิต BTC จำนวนน้อยมาก จึงไม่สะท้อนต้นทุนการขุดอย่างแม่นยำ ดอกเบี้ยเพิ่มต้นทุนต่อ BTC อีก 43,940 ดอลลาร์
KEEL | Keel Infrastructure Corp
การผลิต BTC: 354, ต้นทุนรวม: ไม่สามารถใช้ได้, ต้นทุนเงินสด: ไม่สามารถใช้ได้, ต้นทุนเงินสด (ไม่รวมภาษี): ไม่สามารถใช้ได้
หยุดการขุดเมื่อวันที่ 29 มิถุนายน 2026
ตารางของเราไม่แสดง Keel เนื่องจากข้อมูลต้นทุนต่อ BTC ใดๆ สำหรับไตรมาสที่สองขาดความสำคัญในการอ้างอิงเพียงพอ บริษัทถูกรวมอยู่ในการวิเคราะห์เพียงเพราะผลิต BTC ได้ 354 เหรียญในไตรมาสนี้ และจำเป็นต้องบันทึกวันที่หยุดการขุด ตามการเปิดเผยของบริษัท วันที่หยุดคือ 29 มิถุนายน การขุดมีส่วน 84% ของรายได้ในไตรมาสนี้จริง แต่สัดส่วนนี้จะลดลงเหลือ 0% ในไตรมาสที่สาม ตามคำจำกัดความใดก็ตาม Keel ไม่ใช่บริษัทขุด Bitcoin อย่างเป็นทางการอีกต่อไป
6. ผลการดำเนินงานหุ้นและการประเมินมูลค่าบริษัทขุด
ในไตรมาสที่สอง บริษัทขุดเผชิญการประเมินมูลค่าใหม่อย่างมีนัยสำคัญ ในบรรดา 12 บริษัทที่ครอบคลุมในรายงานนี้ 10 บริษัทมีราคาหุ้นเพิ่มขึ้นระหว่าง 70% ถึง 195% ที่น่าสังเกตคือ Keel นำด้วยการเพิ่มขึ้น 194.4% แม้จะปิดการดำเนินการขุดในไตรมาสนี้ IREN เพิ่มขึ้น 33.4% ขณะที่ ABTC เป็นบริษัทเดียวที่ราคาหุ้นลดลง โดยลดลง 26.3% นับตั้งแต่ต้นปี ทุกบริษัทยกเว้น ABTC ทำผลงานดีกว่า Bitcoin ซึ่งลดลง 10.1% ในช่วงเวลาเดียวกัน ABTC ยังคงเป็นข้อยกเว้น โดยสะสมการลดลง 67.2% นับตั้งแต่ต้นปี โดยส่วนเกินมูลค่าที่ก่อตัวขึ้นตอนเข้าจดทะเบียนปลายปี 2025 ยังคงจางหายไป
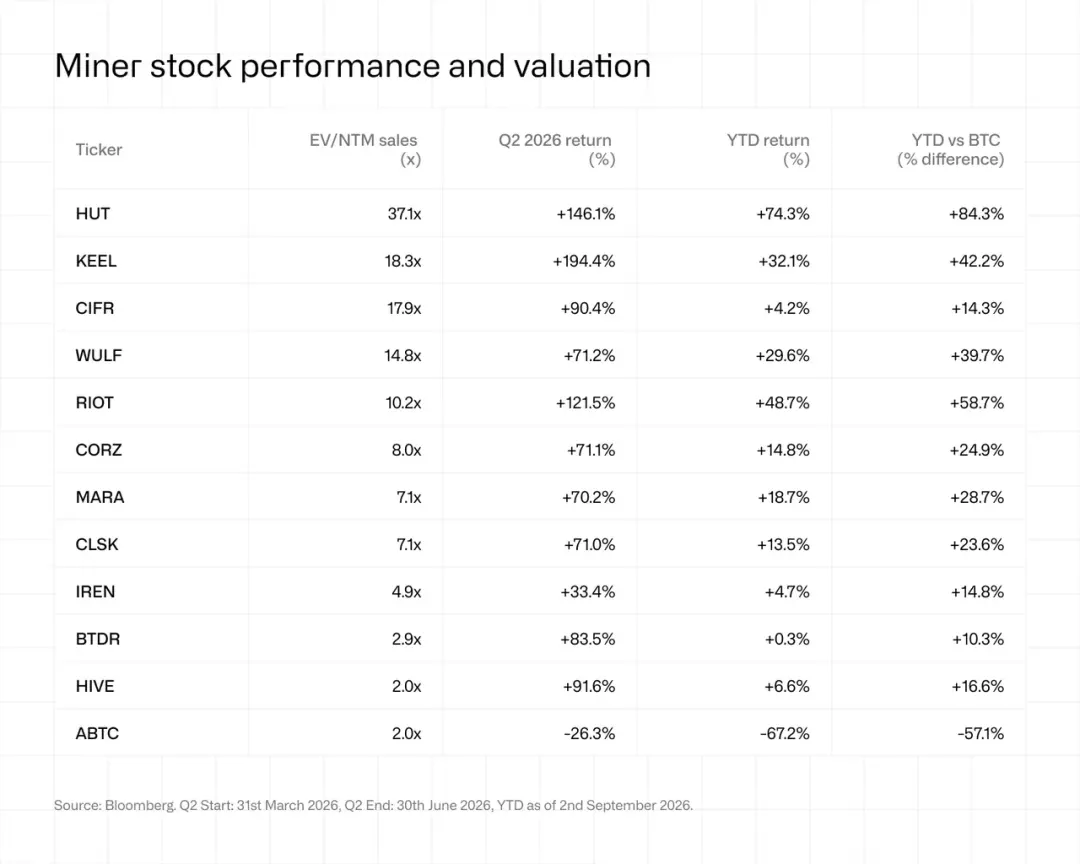
ช่องว่างการประเมินมูลค่าระหว่างบริษัทที่มุ่งเน้นการขุดและบริษัทที่มุ่งเน้น AI กว้างขึ้นอีก อัตราส่วนมูลค่ากิจการต่อยอดขาย 12 เดือนข้างหน้า (EV/NTM Sales) เฉลี่ยสำหรับ HUT, CIFR, WULF และ CORZ ปัจจุบันอยู่ที่ 19.4 เท่า ขณะที่ MARA, CLSK, RIOT และ HIVE เฉลี่ย 6.6 เท่า บริษัทที่เซ็นสัญญากำลังการผลิต AI หรือ HPC มีอัตราส่วนการประเมินมูลค่าเฉลี่ย 12.9 เท่า ในบรรดาบริษัทที่ยังคงขุดและไม่ได้เซ็นสัญญาดังกล่าว ค่าเฉลี่ยสำหรับ MARA, HIVE และ ABTC อยู่ที่ 3.7 เท่า Keel เป็นข้อยกเว้นที่ชัดเจน โดยมีอัตราส่วนการประเมินมูลค่าสูงถึง 18.3 เท่า แม้ยังไม่ได้เซ็นสัญญากับผู้เช่า
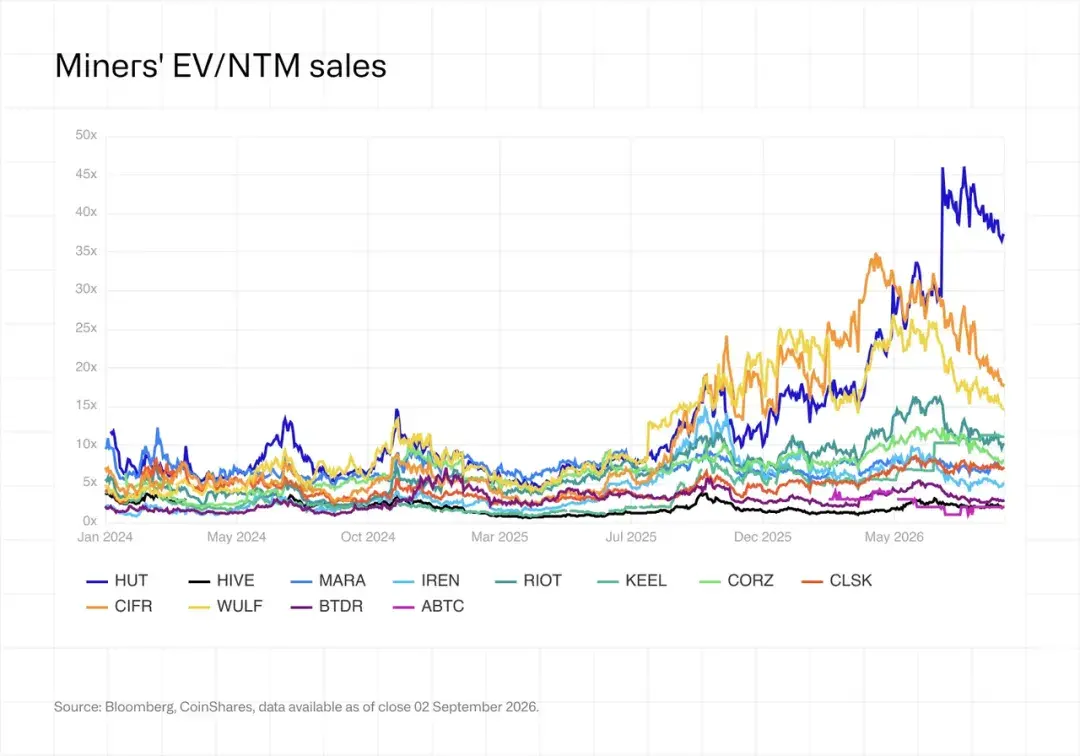
ความแตกต่างของการประเมินมูลค่าในกลุ่มบริษัทที่มีสัญญาก็มีนัยสำคัญเช่นกัน ตั้งแต่ 2.9 เท่าสำหรับ BTDR ถึง 37.1 เท่าสำหรับ HUT CORZ มีงานค้างสัญญาที่ใหญ่ที่สุดแห่งหนึ่งในอุตสาหกรรม แต่อัตราส่วนการประเมินมูลค่าอยู่ที่เพียง 8.0 เท่า ต่ำกว่า RIOT ที่ 10.2 เท่า แม้ปริมาณสัญญาของรายหลังจะน้อยกว่ามาก
การทำความเข้าใจค่าสุดขั้วในช่วงการประเมินมูลค่าต้องอาศัยบริบท อัตราส่วนการประเมินมูลค่าของ HUT ลดลงจากเกือบ 46 เท่าในปลายเดือนกรกฎาคมเป็น 37.1 เท่า แต่ยังคงสูง ส่วนหนึ่งเพราะหนี้โครงการ 7.5 พันล้านดอลลาร์ที่ระดมในไตรมาสที่สองถูกรวมอยู่ในมูลค่ากิจการ ขณะที่โครงการที่เกี่ยวข้องยังไม่สร้างรายได้จริง อัตราส่วนการประเมินมูลค่าของ IREN อยู่ที่เพียง 4.9 เท่า เพราะฉันทามติของตลาดได้รวมส่วนหนึ่งของเป้าหมายรายได้ประจำปี (ARR) 4 พันล้านดอลลาร์แล้ว CIFR สะท้อนผลกระทบนี้ชัดเจนที่สุด: แม้ราคาหุ้นเพิ่มขึ้น 90.4% ในไตรมาสที่สอง แต่อัตราส่วนการประเมินมูลค่าลดลงจากประมาณ 35 เท่าในกลางเดือนเมษายนเป็น 17.9 เท่า เนื่องจากรายได้จากโครงการ Black Pearl ถูกรวมอยู่ในการคาดการณ์ เมื่อโครงการตามสัญญาค่อยๆ เข้าสู่การคาดการณ์รายได้ แม้ราคาหุ้นจะเพิ่มขึ้น อัตราส่วนการประเมินมูลค่าก็อาจลดลง
ปัจจุบัน บริษัทที่ครอบคลุมในรายงานนี้เซ็นสัญญากำลังการผลิต IT รวมกว่า 4 GW แต่มีเพียงประมาณ 550 MW ที่เริ่มเรียกเก็บเงินจริง ดังนั้น งานค้างสัญญาที่เปิดเผยเกิน 100,000 ล้านดอลลาร์จึงสอดคล้องกับรายได้ต่อปีน้อยกว่า 800 ล้านดอลลาร์จากบริการโคโลเคชัน
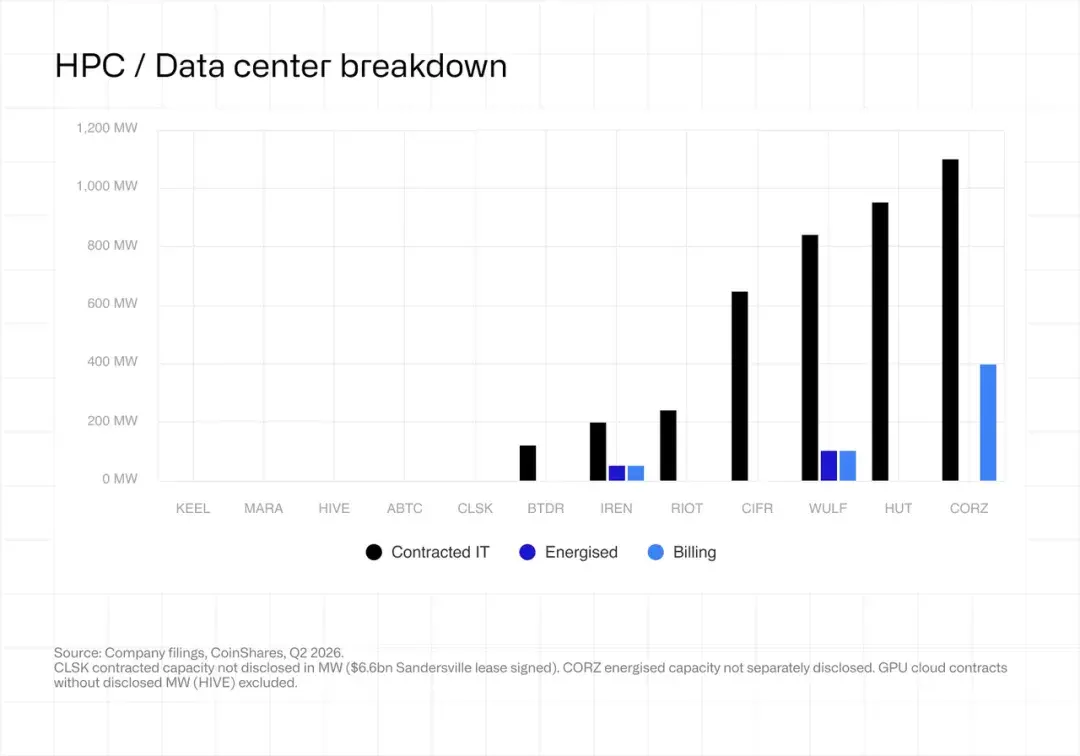
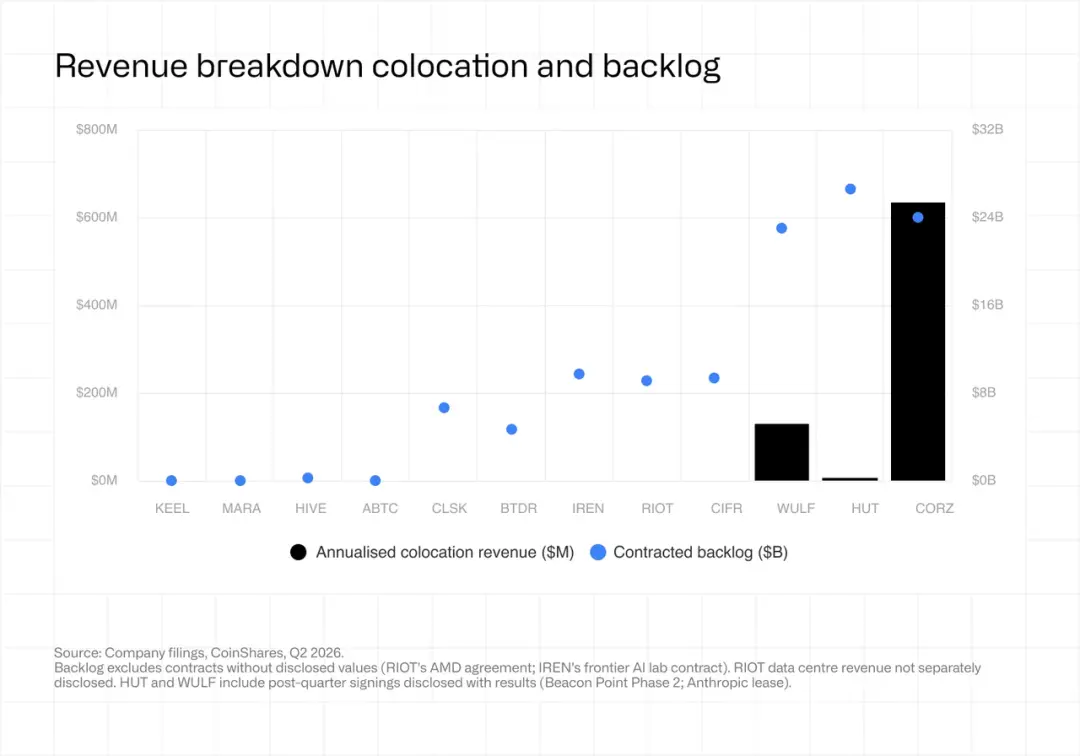
บริษัทที่สามารถนำกำลังการผลิตออนไลน์ตามแผนคาดว่าจะไล่ตามมูลค่าในด้านรายได้ได้ทีละน้อย อย่างไรก็ตาม ความล่าช้าของโครงการจะทำให้การสนับสนุนส่วนเกินมูลค่าปัจจุบันยากขึ้นเรื่อยๆ
VII. แนวโน้มไตรมาสที่ 3 ปี 2026 และหลังจากนั้น
1. กำลังการขุดที่วางแผนถอนตัวโดยบริษัทขุดจดทะเบียนอย่างน้อย 35 EH/s กำลังการขุดของ Keel ลดลงเหลือศูนย์ IREN ปัจจุบันมีกำลังการผลิตติดตั้ง 23.2 EH/s และวางแผนออกจากการขุดภายในวันที่ 31 ธันวาคม 2026 สถานที่ Odessa ของ Cipher มีกำลังการผลิต 11.6 EH/s และบริษัทมีแนวโน้มถอนตัวภายในสิ้นปี 2027 TeraWulf ก็ค่อยๆ ปิดกำลังการขุดที่เหลือ 145 MW แต่ผลกระทบต่ออัตราแฮชรวมของเครือข่ายขึ้นอยู่กับว่าเครื่องขุดถูกปลดระวางหรือขายต่อ
2. การดีดตัวของราคา Bitcoin ไม่น่าจะย้อนกลับแนวโน้มการเปลี่ยนสู่ AI Core Scientific จ่ายเงิน 41.9 ล้านดอลลาร์เพื่อยกเลิกข้อตกลง Proto ที่เกี่ยวข้องกับกำลังการผลิต 15 EH/s และหลายบริษัทปรับเปลี่ยนสถานที่เพื่อปฏิบัติตามสัญญาเช่า 15 ปี ดังนั้น การลงทุนขุดรอบถัดไปมีแนวโน้มมาจาก Riot, MARA, HIVE และ Bitdeer ซึ่งยังคงความยืดหยุ่นทางธุรกิจมากกว่า
3. การดีดตัวอย่างต่อเนื่องของรายได้ต่อหน่วยแฮชยังขึ้นอยู่กับราคา Bitcoin ณ สิ้นไตรมาสที่สอง ราคา Bitcoin อยู่ที่ 58,400 ดอลลาร์ และมีเพียง ABTC, BTDR, HIVE และ IREN ที่มีต้นทุนการขุดเงินสดต่ำกว่าราคาขายจริง ต่อมา Bitcoin ดีดตัวขึ้นมาที่ประมาณ 77,000 ดอลลาร์ ผลักดันรายได้รายวันต่อหน่วยแฮชขึ้นไปที่ประมาณ 38 ดอลลาร์/PH/s กุญแจสำคัญสำหรับไตรมาสที่สามคือ Bitcoin จะรักษาระดับเหนือ 70,000 ดอลลาร์ตลอดไตรมาสได้หรือไม่ ซึ่งจะช่วยปรับปรุงผลประโยชน์ทางเศรษฐกิจของการขุด
4. ราคาเครื่องขุดอาจลดลง เครื่องขุดจาก Bitmain และ Bitdeer ที่มีประสิทธิภาพพลังงานต่ำกว่า 10 J/TH จะทยอยออกสู่ตลาดในช่วงครึ่งหลังของปี 2026 และเครื่องขุด Proto 15 EH/s ที่เกี่ยวข้องกับคำสั่งซื้อที่ถูกยกเลิกอาจกลับเข้าสู่ตลาดอีกครั้ง ซึ่งน่าจะช่วยลดต้นทุนการอัปเกรดอุปกรณ์สำหรับบริษัทที่ยังคงขุด ปรับปรุงผลประโยชน์ทางเศรษฐกิจของการลงทุนอัปเกรด
5. รายได้ AI/HPC คาดว่าจะเร่งตัวขึ้นในช่วงครึ่งหลังของปี 2026 ปัจจุบัน สัญญามูลค่าเกิน 100,000 ล้านดอลลาร์สอดคล้องกับรายได้ต่อปีประมาณ 1,100 ล้านดอลลาร์ อย่างไรก็ตาม Core Scientific เริ่มเรียกเก็บเงินสำหรับกำลังการผลิต 437 MW แล้ว โครงการ Black Pearl ของ Cipher เริ่มเก็บค่าเช่าในเดือนสิงหาคม และ IREN วางแผนบรรลุรายได้ประจำปี (ARR) 4 พันล้านดอลลาร์ภายในเดือนธันวาคมสำหรับธุรกิจที่ดำเนินการอยู่ เราคาดว่าเมื่อรายงานฉบับถัดไปเผยแพร่ ขนาดรายได้ต่อปีจะเพิ่มขึ้นเป็นมากกว่าสองเท่าของจำนวนปัจจุบัน
6. เงื่อนไขการจัดหาเงินจะกลายเป็นปัจจัยสำคัญมากขึ้นในการขยายช่องว่างระหว่างบริษัท Hut 8 ระดมหนี้โครงการแบบไม่ไล่เบี้ย 7.5 พันล้านดอลลาร์ในไตรมาสที่สอง ขณะที่ Cipher และ IREN ได้รับการจัดหาเงินที่อัตราดอกเบี้ย 6% ต้นทุนการจัดหาเงินระดับโครงการจะบ่งชี้ได้ดีกว่ากำไรที่คำนวณภายใต้หลักการบัญชีที่ยอมรับทั่วไป (GAAP) โดยเฉพาะในบริบทที่สามบริษัทบันทึกผลขาดทุนรวม 1.95 พันล้านดอลลาร์จากการวัดมูลค่าใบสำคัญแสดงสิทธิใหม่ในไตรมาสที่สอง
ภาคผนวก: ระเบียบวิธีวิจัย
ตัวหาร: จำนวน BTC ที่ผลิตจากการขุดเองในไตรมาสนี้
อัตราส่วนการปันส่วน: รายได้จากการขุดเอง / รายได้รวม อัตราส่วนนี้ใช้กับค่าใช้จ่ายในการขาย ทั่วไป และบริหาร (SG&A) ค่าเสื่อมราคาและค่าตัดจำหน่าย (D&A) ค่าตอบแทนโดยใช้หุ้น (SBC) ดอกเบี้ย และภาษี
ต้นทุนรวมต่อ BTC = ต้นทุนไฟฟ้า (ไม่รวมค่าตอบแทนการตอบสนองความต้องการ) + SG&A (ไม่รวม SBC) + ค่าเสื่อมราคาและค่าตัดจำหน่าย + ค่าใช้จ่ายดอกเบี้ยสุทธิ + ภาษีเงินได้ + SBC แต่ละค่าใช้จ่ายถูกปันส่วนตามสัดส่วนรายได้จากการขุด แล้วหารด้วยจำนวน BTC ที่ผลิตจากการขุดเองในไตรมาสนี้
ต้นทุนเงินสดต่อ BTC = ต้นทุนการดำเนินงาน (ไม่รวมค่าเสื่อมราคาและค่าตัดจำหน่าย) + SG&A (ไม่รวม SBC) + ค่าใช้จ่ายดอกเบี้ยสุทธิ + ภาษีเงินได้ แต่ละค่าใช้จ่ายถูกปันส่วนตามอัตราส่วนข้างต้น แล้วหารด้วยจำนวน BTC ที่ผลิตจากการขุดเองในไตรมาสนี้
ต้นทุนไฟฟ้าถูกปรับด้วยค่าตอบแทนการตอบสนองความต้องการและการลดการใช้ไฟฟ้า การคำนวณต้นทุนไม่รวมการด้อยค่าสินทรัพย์ การวัดมูลค่ายุติธรรมใหม่ หรือรายการที่ไม่ใช่การดำเนินงาน เช่น กำไรขาดทุนจากการตีราคา BTC ใหม่ การเปลี่ยนแปลงมูลค่ายุติธรรมของอนุพันธ์ และต้นทุนการจูงใจแปลงหนี้
เว้นแต่ระบุไว้เป็นอย่างอื่น จำนวนเงินเป็นพันดอลลาร์
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้