


ความจริงของบัตร Stablecoin: ไม่ช่วยประหยัดเงินและไม่สามารถโค่น Visa ได้
 chaincatcher
ผู้เขียน | Vaidik Mandloi
เรียบเรียงโดย | Luffy, Foresight News
คุณรู้หรือไม่? ในเดือนกรกฎาคม การใช้จ่ายผ่านบัตรเครดิตคริปโทเคอร์เรนซีสูงเกิน 759 ล้านดอลลาร์สหรัฐ มีธุรกรรม 9 ล้านรายการ ซึ่งมากกว่าช่วงเดียวกันของปีก่อนเกือบสองเท่าครึ่ง และมากกว่า 90% ของปริมาณธุรกรรมยังคงชำระผ่านบัตร Visa
โครงการบัตรคริปโทเคอร์เรนซีเกือบทั้งหมดเล่าเรื่องเดียวกันว่า อาศัยช่องทางชำระเงิน Stablecoin เพื่อหลีกเลี่ยงค่าธรรมเนียมขององค์กรบัตร แล้วคืนต้นทุนที่ประหยัดได้ให้แก่ร้านค้า ก่อนหน้านี้ ตอนที่เราวิเคราะห์การที่ Stripe สร้างลิงก์ชำระเงินข้ามพรมแดนบน Stablecoin เราก็ได้พูดถึงตรรกะนี้เช่นกัน
ด้วยเหตุนี้ ผมจึงเจาะลึกคำถามหลักข้อหนึ่ง: ในความเป็นจริง หากเราพยายามไม่พึ่งพาองค์กรบัตรแบบดั้งเดิม จะเกิดอะไรขึ้น? การตัด Visa และ Mastercard ออกไปช่วยประหยัดต้นทุนให้ร้านค้าได้จริงหรือ? Stablecoin สามารถแทนที่สถาปัตยกรรมการชำระเงินในชั้นใดได้จริง?
ข้อสรุปที่ได้นั้นเกินความคาดหมายอย่างมาก
ระบบการชำระเงินทำงานอย่างไร
เพื่อหาคำตอบ เราต้องทำความเข้าใจก่อนว่าเมื่อผู้บริโภครูดบัตรชำระเงิน ค่าธรรมเนียมไหลไปที่ใดบ้าง ตอนแรกผมพบความเข้าใจผิดที่พบบ่อย: หลายคนในอุตสาหกรรมคริปโทเคอร์เรนซีเชื่อว่าองค์กรบัตรอย่าง Visa ได้ส่วนแบ่งค่าธรรมเนียมมากที่สุด
แต่ไม่ใช่เช่นนั้น เมื่อร้านค้ารับชำระธุรกรรมบัตรเครดิตแบบสะสมคะแนน 100 ดอลลาร์สหรัฐ พวกเขาต้องจ่ายค่าธรรมเนียมร้านค้าประมาณ 2.2% รวมเป็น 2.20 ดอลลาร์สหรัฐ ประเด็นสำคัญคือ 2.20 ดอลลาร์สหรัฐนี้ไม่ได้เข้ากระเป๋า Visa แต่ถูกแบ่งให้สามฝ่าย และสัดส่วนไม่เท่ากัน 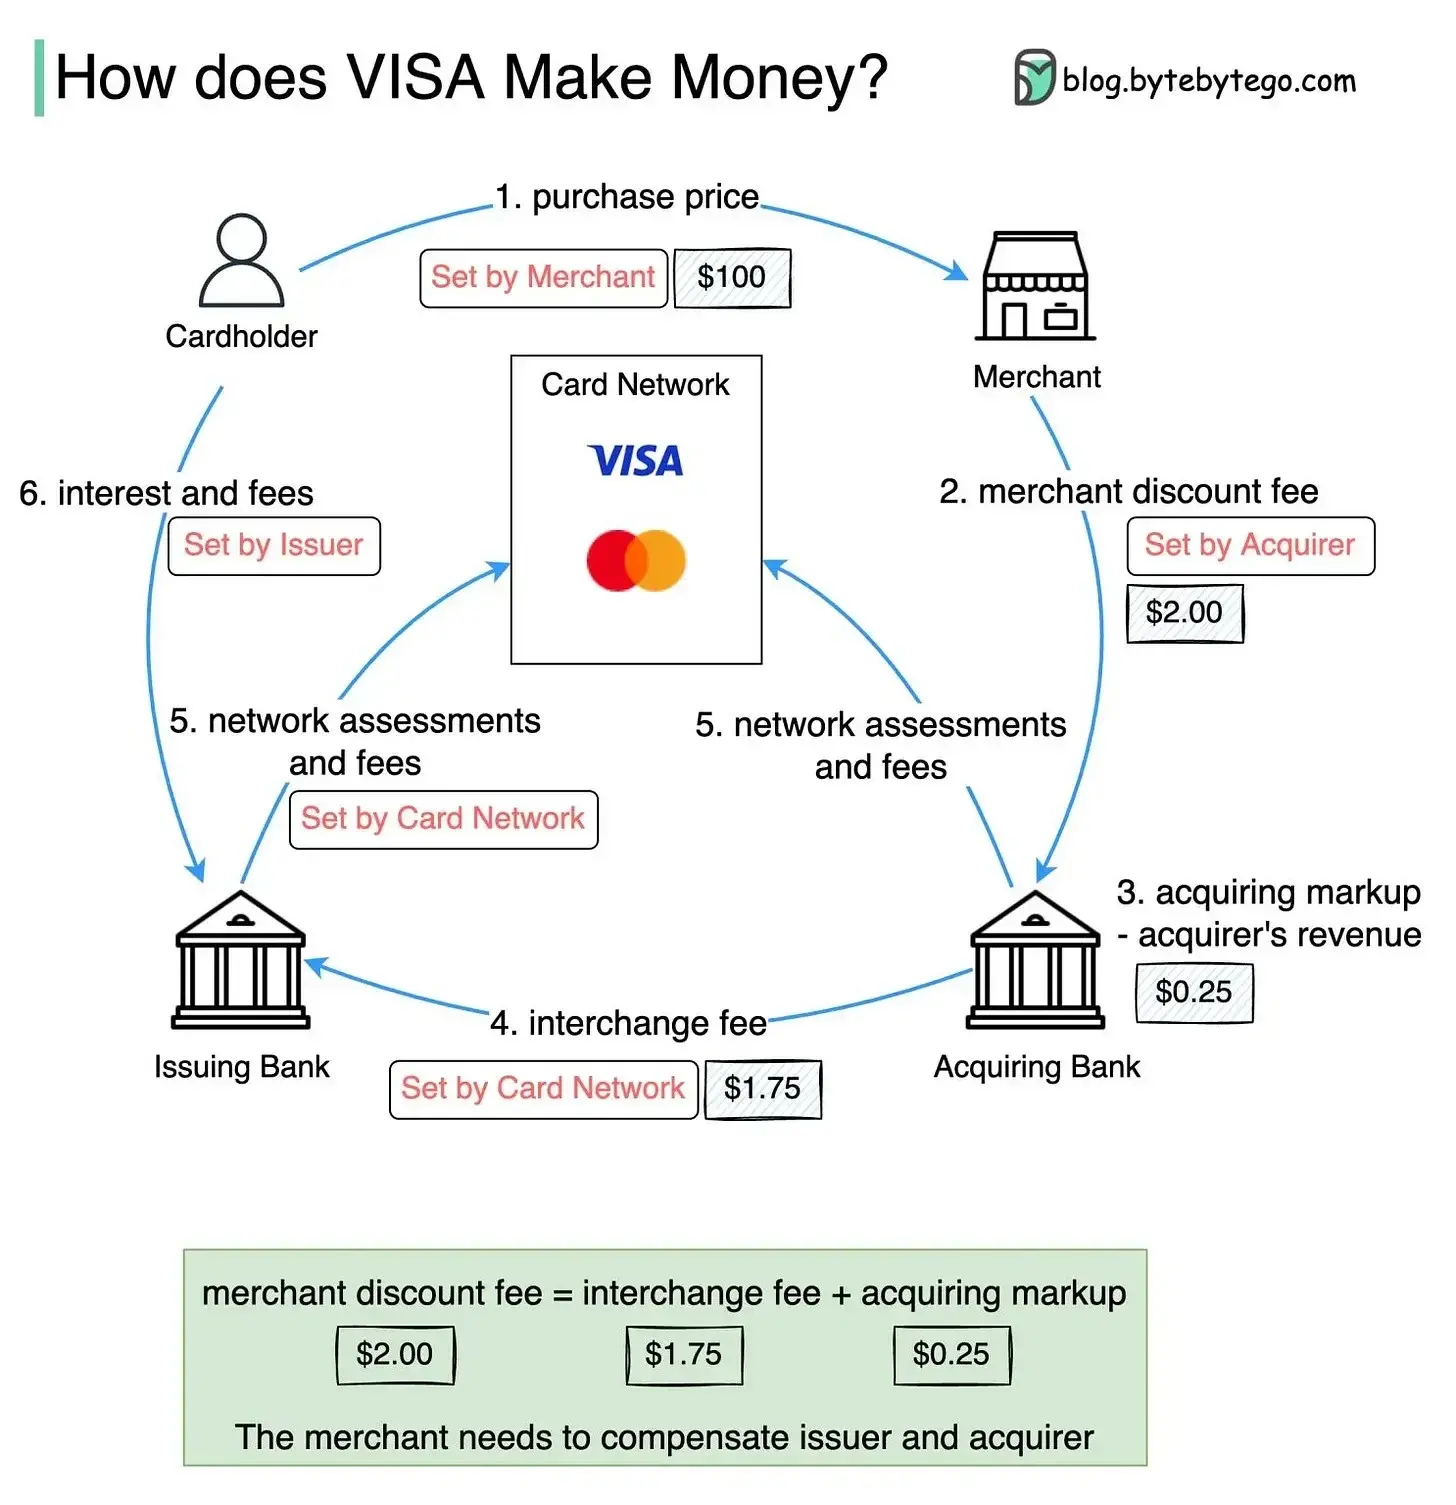
· ส่วนแบ่งใหญ่ที่สุดประมาณ 1.75 ดอลลาร์สหรัฐ ตกเป็นของธนาคารผู้ออกบัตร ซึ่งเป็นสถาบันที่ออกบัตรเครดิตให้ผู้บริโภค ค่าธรรมเนียมนี้เรียกว่าค่าธรรมเนียมระหว่างธนาคาร คิดเป็น 70%–80% ของค่าธรรมเนียมทั้งหมดที่ร้านค้าจ่าย
· ถัดมา ผู้ประมวลผลการชำระเงินฝั่งร้านค้า (ผู้รับชำระ) เก็บค่าบริการ 0.30–0.70 ดอลลาร์สหรัฐ
· สุดท้าย องค์กรบัตรที่ทุกคนอยากโค่นอย่าง Visa และ Mastercard เก็บเพียงค่าธรรมเนียมเครือข่าย 0.13–0.18 ดอลลาร์สหรัฐ คิดเป็นประมาณ 7%–9% ของค่าใช้จ่ายทั้งหมดของร้านค้า
พูดอีกอย่างคือ การตัด Visa ออกเพียงอย่างเดียวจะกำจัดค่าธรรมเนียมที่น้อยที่สุดในห่วงโซ่ทั้งหมดเท่านั้น การที่ Visa เก็บค่าธรรมเนียมน้อยมีเหตุผลรองรับ
Visa ไม่ให้สินเชื่อแก่ผู้ใด จึงไม่ต้องรับความเสี่ยงด้านเครดิต ข้อพิพาทการเรียกเก็บเงินคืน หรือความสูญเสียจากการฉ้อโกง อันที่จริง Visa ไม่ได้มีส่วนร่วมในการโอนเงินด้วยซ้ำ เป็นเพียงเครือข่ายส่งข้อมูลที่ทำงานเมื่อผู้ใช้รูดบัตรที่เครื่องร้านค้า หน้าที่ของ Visa คือส่งข้อมูลการอนุมัติไปมาระหว่างเครื่องร้านค้ากับธนาคารผู้ออกบัตร และวางกฎการดำเนินงานของทั้งระบบ สถาบันผู้ออกบัตรแบกรับความรับผิดชอบที่สำคัญที่สุด
สถาบันผู้ออกบัตรให้สินเชื่อแก่ผู้บริโภคและรับความเสี่ยงหนี้สูญ ทั้งยังแบกรับต้นทุนเงินทุนที่ถูกใช้ไปในช่วงระหว่างการซื้อของผู้บริโภคจนถึงวันครบกำหนดชำระบิล และพึ่งพาค่าธรรมเนียมระหว่างธนาคารเพื่ออุดหนุนโปรแกรมสะสมคะแนนบัตร ดึงดูดให้ผู้ใช้ใช้บัตร
สิ่งนี้สร้างโมเดลธุรกิจที่น่าดึงดูดอย่างยิ่งให้ Visa ในปี 2025 Visa ประมวลผลธุรกรรมการชำระเงิน 14.2 ล้านล้านดอลลาร์สหรัฐ จำนวน 257.5 พันล้านรายการ สร้างรายได้สุทธิ 4 หมื่นล้านดอลลาร์สหรัฐ อัตรากำไรสุทธิใกล้ 50% โดยเฉลี่ย Visa มีรายได้เพียงประมาณ 0.13 ดอลลาร์สหรัฐต่อธุรกรรม ซึ่งเป็นที่มาของกำไรทั้งหมด ตำแหน่งของ Visa ในกลุ่มบริษัทมูลค่าสูงสุดของโลกไม่ได้มาจากค่าธรรมเนียมต่อธุรกรรมที่สูง แต่เพราะประมวลผลธุรกรรมหลายแสนล้านรายการต่อปี ต้นทุนส่วนเพิ่มใกล้ศูนย์ และไม่แบกรับความเสี่ยงด้านเครดิตเลย
ต่อไป เราจะเข้าสู่ความเป็นจริงที่ท้าทายที่สุดของบัตรเดบิต Stablecoin
บัตรเดบิต Stablecoin ทั้งหมดในตลาดเป็นผลิตภัณฑ์บัตรเดบิต ก่อนการบริโภคเกิดขึ้น เงินถูกเก็บไว้ในกระเป๋าเงินของผู้ใช้ในรูป USDC หรือ USDT แล้ว ไม่มีช่วงเวลาครองเงินทุน และไม่มีรายได้ดอกเบี้ยจากสินเชื่อหมุนเวียน ทำให้บัตรเหล่านี้อยู่ในโมเดลเศรษฐกิจที่ต่างออกไปโดยสิ้นเชิง
นอกจากนี้ รัฐสภาสหรัฐฯ ตราการแก้ไขเพิ่มเติมเดอร์บิน (Durbin Amendment) ในปี 2010 ซึ่งกำหนดเพดานค่าธรรมเนียมระหว่างธนาคารสำหรับบัตรเดบิตที่ออกโดยธนาคารที่มีสินทรัพย์เกิน 1 หมื่นล้านดอลลาร์สหรัฐ ไว้ที่ 0.21 ดอลลาร์สหรัฐต่อธุรกรรม บวก 0.05% โซลูชันบัตรเดบิต Stablecoin ส่วนใหญ่เลือกจับมือกับธนาคารพันธมิตรขนาดเล็ก (ธนาคารดิจิทัล) ที่มีสินทรัพย์ต่ำกว่าเกณฑ์ 1 หมื่นล้านดอลลาร์สหรัฐ ซึ่งไม่อยู่ภายใต้กฎหมาย Durbin นี่เป็นโมเดลธนาคารพันธมิตรที่พบได้ทั่วไปในอุตสาหกรรมฟินเทค 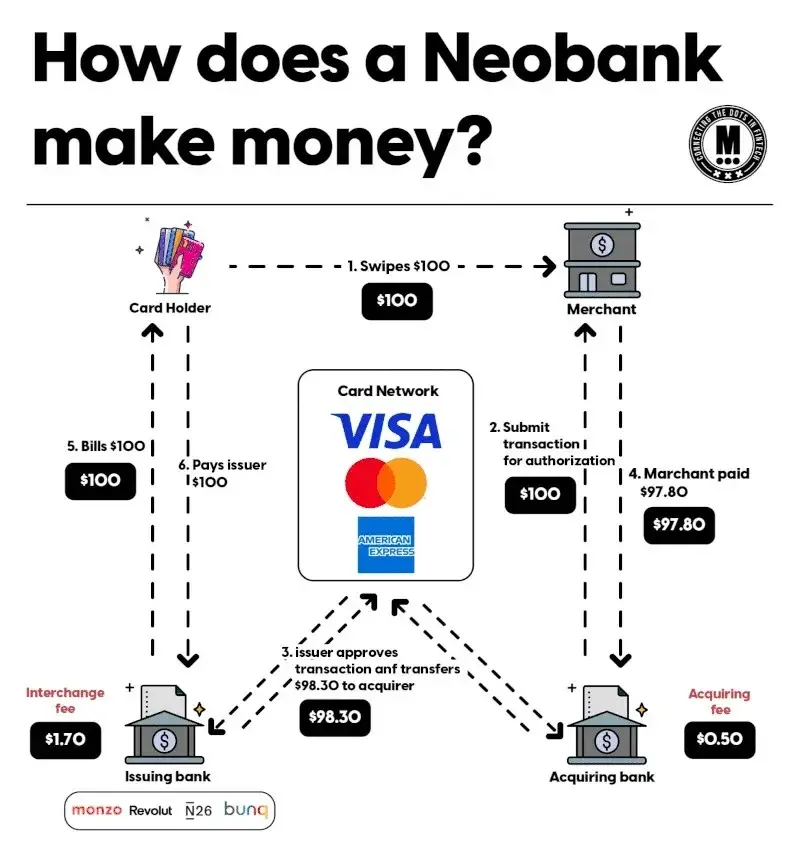
ค่าธรรมเนียมระหว่างธนาคารของบัตรเดบิตแบบเครือข่ายข้อความคู่ที่ไม่ถูกจำกัด ปัจจุบันเฉลี่ยประมาณ 0.62 ดอลลาร์สหรัฐต่อธุรกรรม เมื่อเทียบกันชัดเจน สำหรับธุรกรรม 100 ดอลลาร์สหรัฐ บัตรเครดิตแบบสะสมคะแนนสร้างรายได้รวม 2.20 ดอลลาร์สหรัฐ ส่วนบัตรเดบิต Stablecoin แม้จะได้อัตรายกเว้นที่สูงกว่า ก็สร้างรายได้รวมเพียง 0.62 ดอลลาร์สหรัฐ ทีมโครงการยังต้องจ่ายค่าธรรมเนียมองค์กรบัตร ค่าธรรมเนียมการประมวลผล และต้นทุนธนาคารพันธมิตรจาก 0.62 ดอลลาร์สหรัฐนี้ พร้อมทั้งครอบคลุมความเสียหายจากการฉ้อโกงและค่าใช้จ่ายดำเนินงาน เหลือส่วนต่างเพียงเล็กน้อยที่จะคิดคืนให้ร้านค้า
Stablecoin แทนที่อะไรได้จริง?
ดังที่เห็นข้างต้น ค่าธรรมเนียมที่ประหยัดได้จากการไม่ใช้ Visa มีน้อยมาก และอัตรากำไรจากการดำเนินบัตรเดบิต Stablecoin บนค่าธรรมเนียมระหว่างธนาคารก็แคบมาก อย่างไรก็ตาม คุณค่าของการชำระเงิน Stablecoin อาจไม่ได้อยู่ที่การประหยัดค่าธรรมเนียมองค์กรบัตรที่เล็กน้อย แต่อยู่ที่ศักยภาพในการแทนที่ส่วนแกนกลางของสถาปัตยกรรมการชำระเงินมากกว่า
ด้วยเหตุนี้ ผมจึงกลับไปอ่านบทความก่อนหน้า "Stripe สร้างพับลิกเชนของตัวเอง" ซึ่งแยกการชำระเงินข้ามพรมแดนออกเป็นองค์ประกอบค่าธรรมเนียมหลักเจ็ดส่วน ได้แก่ การรับชำระ การจัดกระบวนการ การปฏิบัติตามใบอนุญาต การดูแลสินทรัพย์ การแลกเปลี่ยนเงินตรา การออกบัตร และการหักบัญชีและชำระราคา ผมเปรียบเทียบธุรกรรมบัตรในประเทศกับเจ็ดชั้นนี้เพื่อวิเคราะห์ว่าด้านใดจะเกิดการเปลี่ยนแปลงอย่างมีนัยสำคัญ 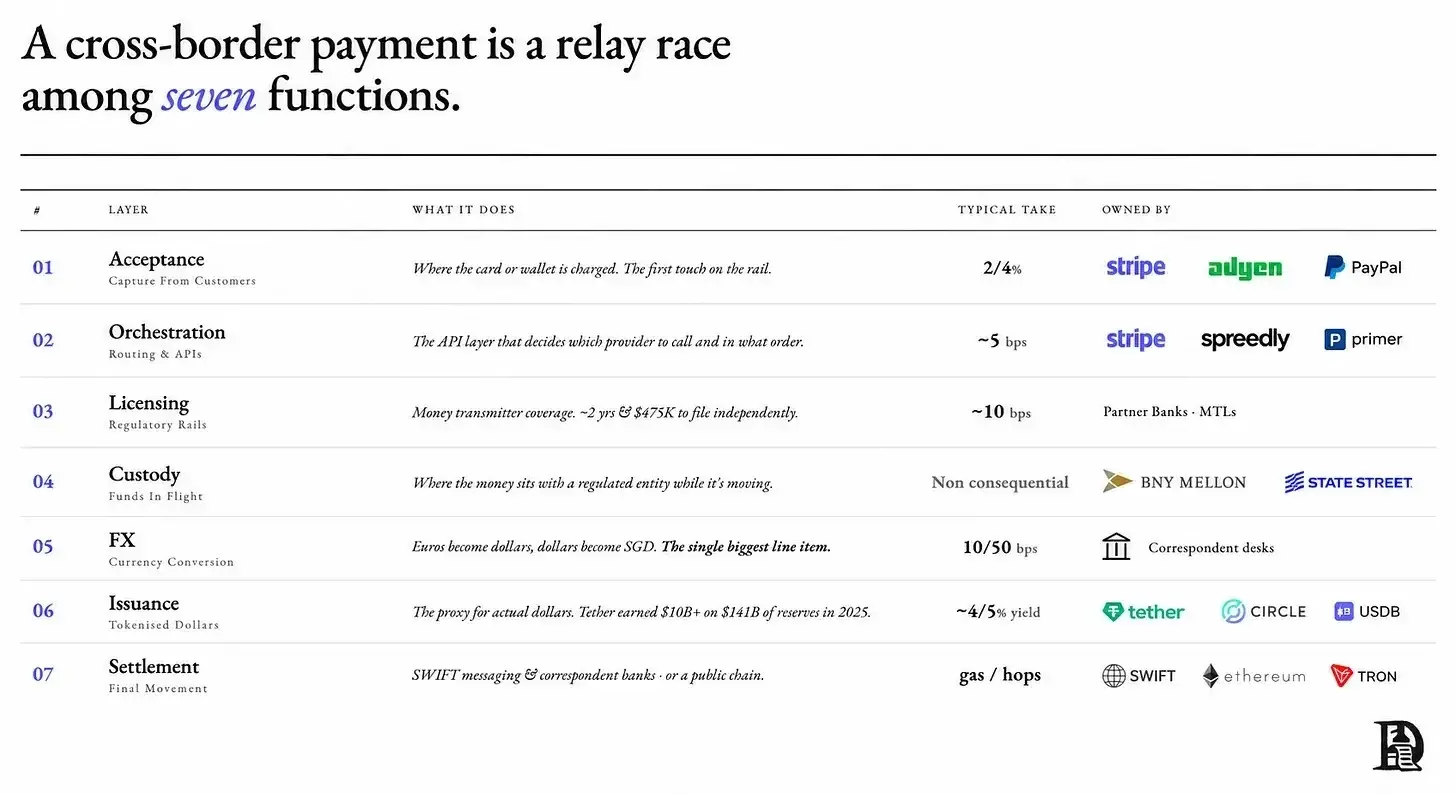
จากมุมมองของร้านค้า ชั้นการรับชำระธุรกรรมยังคงไม่เปลี่ยนแปลงเลย กระบวนการยังเหมือนเดิม ร้านค้ามีเครื่องรับบัตร ผู้ใช้รูดบัตร ยังต้องจ่ายค่าธรรมเนียมร้านค้าให้ผู้รับชำระ ร้านค้าไม่รู้ด้วยซ้ำว่าแหล่งเงินทุนเบื้องหลังบัตรคือ USDC ในใบแจ้งหนี้ของร้านค้า ธุรกรรมนี้ไม่ต่างจากธุรกรรม Visa ปกติ เช่นเดียวกัน ชั้นการจัดกระบวนการยังผ่าน Visa หรือ Mastercard และขั้นตอนการออกบัตรยังพึ่งพาธนาคารพันธมิตรและหมายเลข BIN ขององค์กรบัตร บริษัทฟินเทคใช้โมเดลนี้มานานก่อน Stablecoin จะเกิดขึ้น ไม่มีนวัตกรรมพื้นฐานใดๆ เกิดขึ้น
การเปลี่ยนแปลงที่แท้จริงเกิดขึ้นที่ระบบหลังบ้าน ซึ่งเป็นส่วนที่ถูกมองข้ามง่ายที่สุด
ชั้นการหักบัญชีและชำระราคาเป็นด้านเดียวที่ Stablecoin สามารถทำให้เกิดการเปลี่ยนแปลงขั้นพื้นฐานได้ ในโมเดลดั้งเดิม การหักบัญชีธุรกรรมระหว่างธนาคารผู้ออกบัตรและองค์กรบัตรเป็นรอบ T+2 ซ้ำเติมด้วยวันหยุดสุดสัปดาห์และการประมวลผลแบบกลุ่ม เพื่อแก้จุดเจ็บนี้ ผู้ให้บริการอย่าง Rain สนับสนุนการชำระราคาสิ้นวันด้วย Stablecoin กับ Visa ส่วน Mastercard ก็เริ่มรับ Stablecoin อย่าง USDC, PYUSD และ RLUSD สำหรับการชำระราคาระหว่างวัน ซึ่งบีบอัดการชำระราคา T+2 แบบเดิมลงอย่างมาก ใกล้เคียงการหักบัญชีแบบเรียลไทม์ และปลดปล่อยเงินทุนดำเนินงานที่เคยถูกใช้ไปโดยธนาคารผู้ออกบัตร
อย่างไรก็ตาม ประโยชน์ทั้งหมดจากการปรับปรุงเงินทุนดำเนินงานเป็นของสถาบันผู้ออกบัตร อัตราค่าธรรมเนียมร้านค้าที่ร้านค้าจ่ายไม่ลดลงเพราะการชำระราคาเร็วขึ้น และผู้บริโภคไม่รู้สึกถึงความแตกต่างใดๆ ตอนชำระเงิน
ผู้ได้ประโยชน์เพียงรายเดียวจากการชำระราคา T+0 ด้วย Stablecoin คือผู้ดำเนินการบัตร ซึ่งไม่ต้องสำรองเงินล่วงหน้าสำหรับรอบสองวันอีกต่อไป นวัตกรรมที่ Stablecoin นำมาโดยพื้นฐานแล้วช่วยสถาบันผู้ออกบัตรปรับปรุงการจัดการเงินทุน เมื่อขยายขนาดขึ้น กำไรอาจมหาศาล แต่ไม่ได้ให้ประโยชน์เพิ่มแก่ร้านค้าหรือผู้บริโภค ขณะเดียวกัน Visa ไม่มีแรงจูงใจให้ลดค่าธรรมเนียม ต้นทุนการถือครองเงินทุนเพื่อการชำระราคาไม่เคยเป็นภาระของ Visa แรงกดดันตกอยู่ที่ธนาคารผู้ออกบัตรเสมอ แม้การชำระราคาด้วย Stablecoin จะลดต้นทุนเงินทุนของธนาคารผู้ออกบัตร ต้นทุนของ Visa เองก็ไม่เปลี่ยน และอัตราค่าธรรมเนียมร้านค้าก็ย่อมคงเดิม
น่าสังเกตว่า Visa และ Mastercard ไม่ได้ต่อต้านการชำระราคาด้วย Stablecoin แต่กลับผนวกเข้ากับเครือข่ายของตนอย่างแข็งขัน ตั้งแต่ปี 2021 Visa สนับสนุนการชำระราคาด้วย USDC บนเครือข่าย Ethereum และ Solana ปัจจุบันปริมาณการชำระราคาต่อปีอยู่ที่ 7 พันล้านดอลลาร์สหรัฐ ไม่กี่เดือนก่อน Mastercard เข้าซื้อ BVNK เพื่อขยายโครงสร้างพื้นฐาน Stablecoin องค์กรบัตรทั้งสองถึงกับกล่าวว่า "Stablecoin จะไม่ทำลายภูมิทัศน์การชำระเงินที่มีอยู่ แต่จะเสริมความแข็งแกร่งให้ระบบนี้"
องค์กรบัตรรายใหญ่ไม่ได้ถูกทำลายหรือแทนที่โดย Stablecoin ตรงกันข้าม พวกเขานำ Stablecoin มาใช้เป็นโซลูชันอัปเกรดชั้นการชำระราคาของตนเอง บัตรเดบิต Stablecoin ทุกใบที่ทำงานบน Visa อ้างว่าจะโค่น Visa ขณะเดียวกันก็สร้างปริมาณธุรกรรมและจ่ายค่าธรรมเนียมอย่างต่อเนื่อง
นอกจากนี้ ควรสังเกตว่าในบทความที่เกี่ยวข้องกับ Stripe เราเคยกล่าวว่า Stablecoin ลดต้นทุนการชำระเงินข้ามพรมแดนได้จริง โดยตัดชั้นธนาคารตัวกลางหลายชั้นออกไป ข้อโต้แย้งนี้เป็นจริง แต่ต้องแยกแยะสถานการณ์: จุดเจ็บหลักของการชำระเงินข้ามพรมแดนคือการแลกเปลี่ยนเงินตราและตัวกลางหลายชั้น ส่วนการบริโภคในประเทศมีโครงสร้างค่าธรรมเนียมที่ต่างออกไปโดยสิ้นเชิง อุตสาหกรรมนำตรรกะที่พิสูจน์แล้วของการชำระเงินข้ามพรมแดนมาใช้กับสถานการณ์การบริโภคในประเทศโดยตรง ซึ่งไม่สอดคล้องกับโครงสร้างต้นทุนจริง
ตรรกะของ Stablecoin ที่เสริมพลังการชำระเงินข้ามพรมแดนนั้นแข็งแกร่ง แต่เมื่อนำมาใช้กับการบริโภคในประเทศ การวิเคราะห์การไหลของค่าธรรมเนียมเผยให้เห็นว่าเรื่องเล่านี้ยากที่จะยั่งยืน
สุดท้ายแล้ว Stablecoin แทนที่อะไรได้? หากพูดอย่างเป็นกลาง คำตอบคือขั้นตอนการหักบัญชีและชำระราคา และการแลกเปลี่ยนเงินตราข้ามพรมแดน พวกมันเปลี่ยนช่องทางเงินทุนเบื้องหลังธุรกรรม อย่างไรก็ตาม แหล่งต้นทุนที่ใหญ่ที่สุดในธุรกรรมบัตรในประเทศไม่เคยอยู่ที่โครงสร้างพื้นฐานการชำระราคา
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้