


Взлет гигантских платформ и микрософтверных компаний: средний сегмент точечных решений в опасности
 chaincatcher
Автор оригинала: Venture Curator
Перевод: Deep Tide TechFlow
Введение Deep Tide: 537 американских единорогов все еще несут старые оценки времен пузыря 2021 года, а ярлык «нативный ИИ» превращается из преимущества в фактор риска. Для тех, кто привлекает финансирование или владеет опционами, эта статья поможет отличить реальные оценки от непроверенных балансовых цифр.
537 американских единорогов все еще несут оценки времен пузыря 2021-22 годов — насколько они реальны?
Основателей и ранних сотрудников часто учат воспринимать оценку последнего раунда как табло. Это цифра в таблице капитализации, цифра в пресс-релизе и цифра, по которой все оценивают стоимость своей доли.
Однако новые данные из отчета PitchBook о количественных перспективах за третий квартал 2026 года показывают, что для большинства американских единорогов эта цифра уже несколько лет не проходила реальную рыночную проверку.
PitchBook изучил всех активных американских единорогов и классифицировал их по году последнего завершенного раунда с установленной ценой.
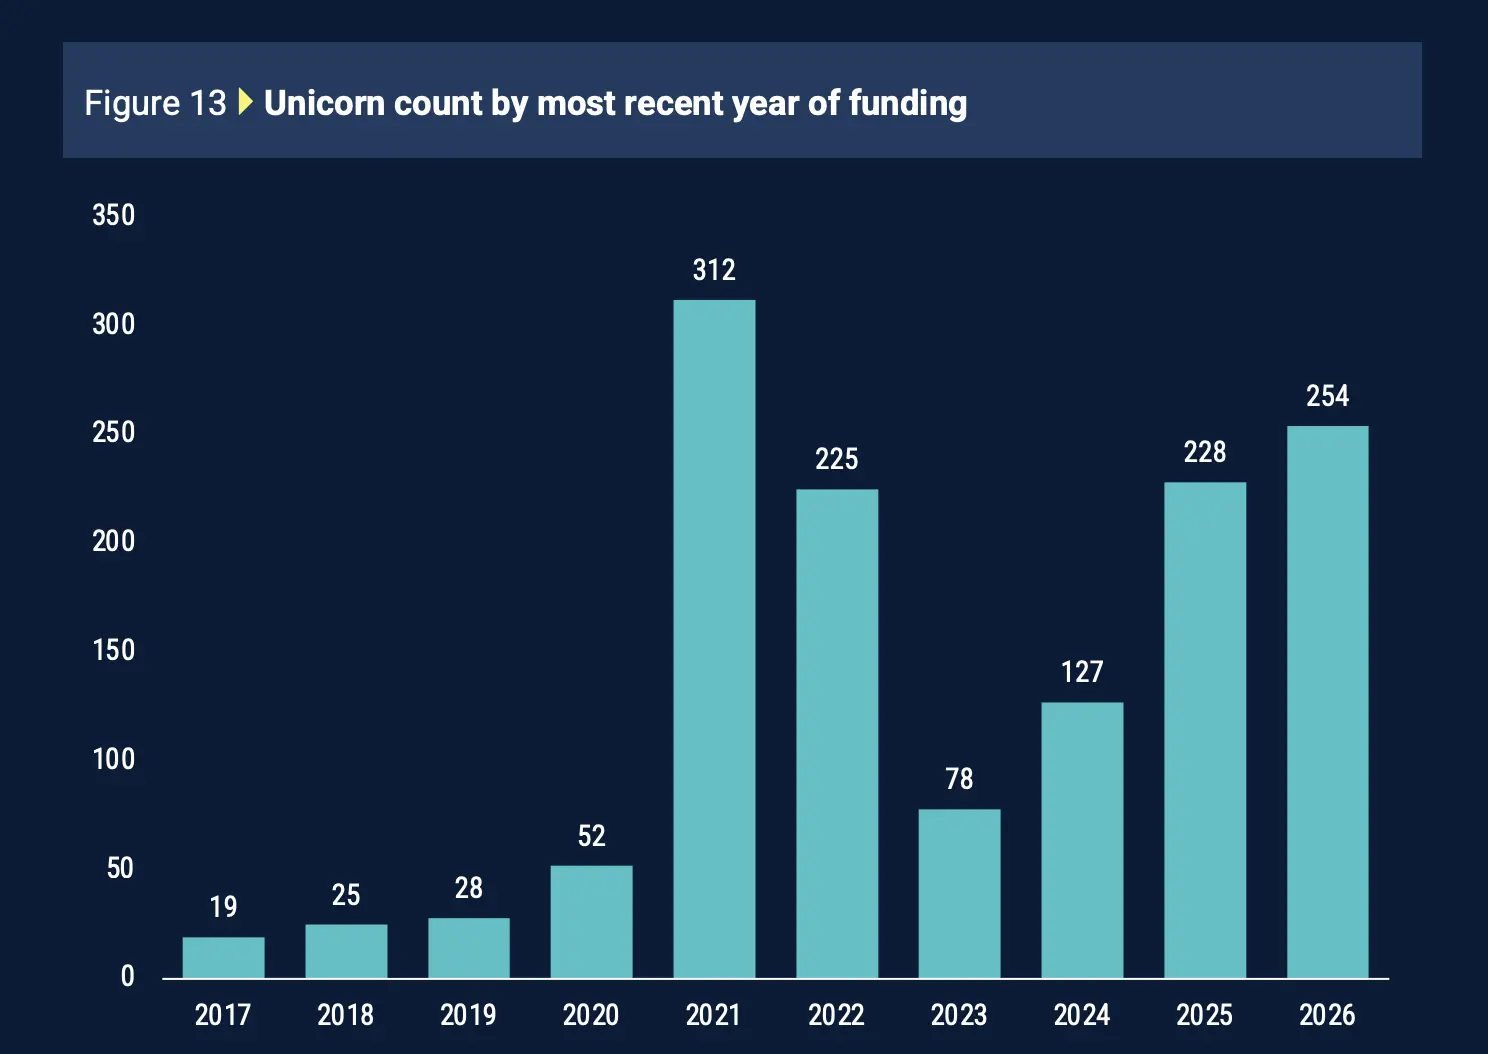
Из 964 активных американских единорогов 312 последний раз привлекали финансирование в 2021 году, еще 225 — в 2022 году. Это означает, что 537 компаний (около 56% всей популяции единорогов) все еще несут оценки, установленные в самый дорогой период венчурного финансирования в истории.
Деньги больше не вернутся, чтобы соответствовать этим цифрам. Аллокации венчурных фондов составляют лишь 7,9% от чистых активов, что почти вдвое ниже долгосрочного среднего в 14,5%. PitchBook отмечает, что доходность фондов напрямую пострадала от раздутых оценок 2020–2022 годов.
Когда эти компании действительно проверяют цену, она часто не выдерживает. Инвесторы публичного рынка отказываются платить цены частного рынка. Оценка Chime при IPO значительно снизилась по сравнению с пиком частного рынка, а покупатели на вторичном рынке предлагают гораздо большие скидки компаниям, завершившим последний раунд много лет назад, чем тем, кто привлекал финансирование недавно.
За этим стоит и второй тренд. Многие из этих компаний остановились не потому, что не могут продолжать, а потому, что сознательно решили не привлекать финансирование и не выходить на биржу, поскольку любое новое ценовое событие может заставить их столкнуться с более низкими цифрами. Оставаясь частными и молчаливыми, они сохраняют оценки 2021 года на бумаге. Именно поэтому рынок может одновременно демонстрировать рекордную балансовую стоимость и рекордный объем запертой стоимости.
Так что же, бум единорогов реален или это просто непроверенная цифра?
Для многих компаний оба утверждения могут быть верны. Некоторые действительно доросли до оценок 2021 года и сегодня легко их оправдывают. Но рынок не может определить, какие компании относятся к этой категории, поскольку с тех пор они не привлекали финансирование и не продавались по реальной цене. Оценка четырехлетней давности — не ложь, она просто не проверена.
Именно здесь основателям и сотрудникам нужно быть осторожными.
Если ваша компания последний раз привлекала финансирование в 2021 или 2022 году, оценка в таблице капитализации — это самый оптимистичный показатель, который у вас когда-либо был, и он не обязательно равен сегодняшней реальной стоимости. Это влияет на то, как вы ведете переговоры о следующем раунде, как рассматриваете исполнение опционов и как объясняете команде, что представляют собой их опционы. То же касается инвесторов: если фонд показывает высокую нереализованную прибыль по этим компаниям, он лишь отчитывается о балансовых цифрах, а не о реальных деньгах.
Реальный риск не в том, что оценка может оказаться ниже, чем кажется, а в том, что при принятии решений о финансировании, найме или исполнении опционов вы используете цифру, установленную в 2021 году, как цену, которую рынок готов платить сегодня.
Может ли ярлык «нативный ИИ» навредить оценке вашего стартапа?
Позиционирование как ИИ-компании по-прежнему дает премию к оценке. Но инвесторы все чаще задают второй вопрос: насколько у компании действительно есть защитный ров благодаря ИИ?
Данные в этом анализе показывают, что рынок начинает относить компании с одинаковым ярлыком «нативный ИИ» к совершенно разным категориям.
Премия за ИИ сохраняется: данные Carta за первую половину 2026 года показывают, что ИИ-стартапы привлекают на посевном раунде примерно столько же, сколько и не-ИИ компании, но их оценки примерно на 50% выше.
Однако не все ИИ-компании получают одинаковую премию: анализ оценивает товарные ИИ-оболочки в 3–8 кратных выручки, вертикальные ИИ-продукты с липкими проприетарными данными — в 10–20 кратных, а компании с реальной интеллектуальной собственностью и проприетарными данными — в 25–40 кратных.
Чем зрелее компания, тем строже проверка: на посевном раунде компании без защищаемой интеллектуальной собственности получают дисконт к оценке на 20–30% больше, чем аналоги с более сильным рвом. К раунду A этот разрыв увеличивается до 30–40%.
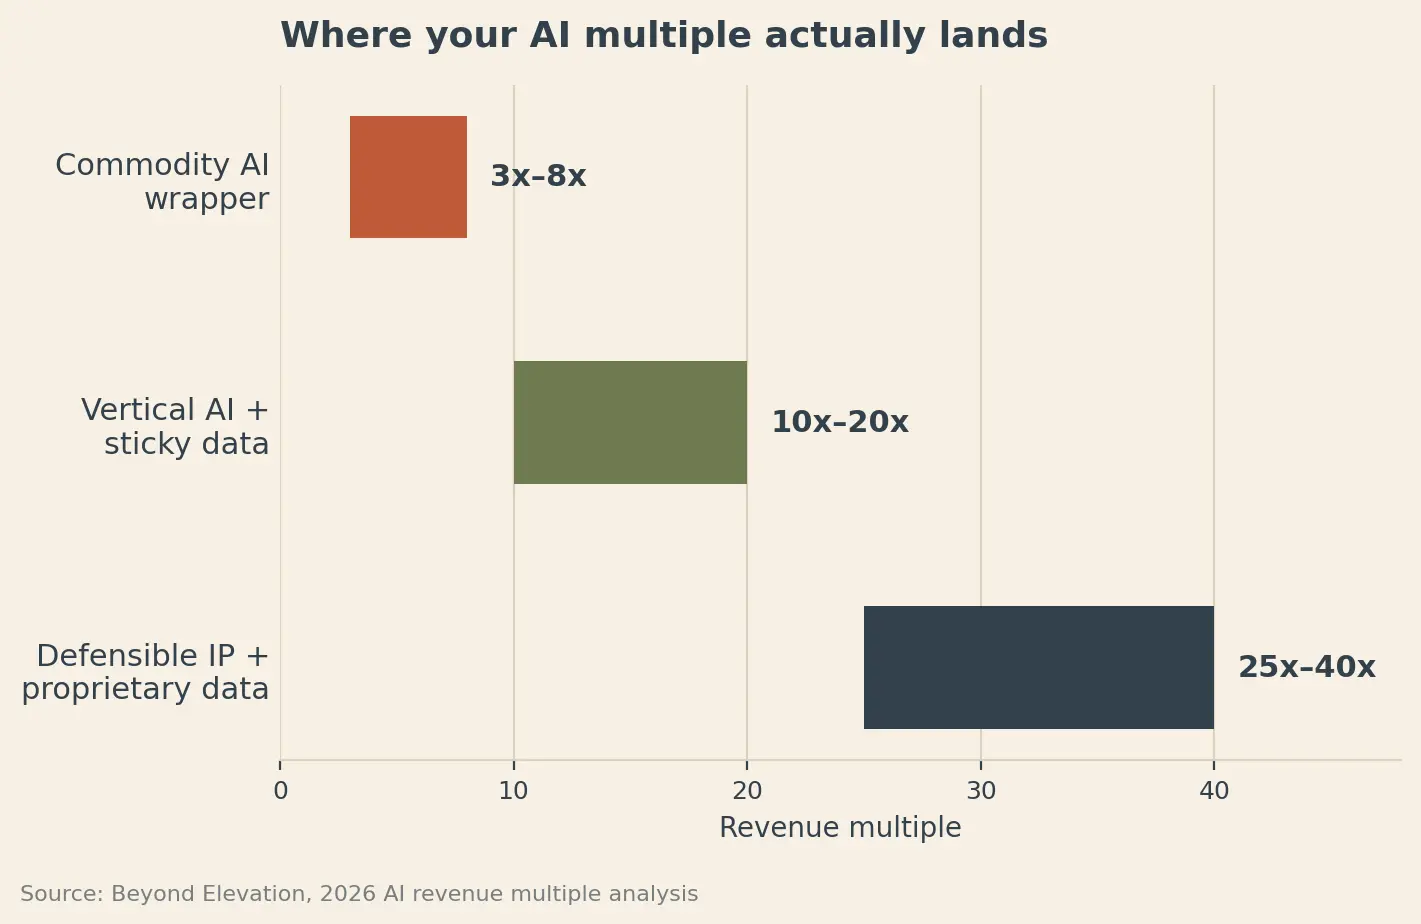
Это объясняет, почему простое добавление ИИ в продукт становится все менее значимым.
Инвесторы все чаще хотят знать, что останется, если убрать ярлык ИИ.
Сможет ли другой стартап создать продукт, вызывая API тех же базовых моделей? Генерирует ли каждый новый клиент проприетарные данные, которые измеримо улучшают продукт со временем, например точность, время решения или качество подбора? Настолько ли глубоко программное обеспечение встроено в рабочие процессы, что его замена будет болезненной? Сохраняется ли юнит-экономика после десятикратного роста объема инференса?
Эти вопросы указывают на четыре направления, которые основателям стоит проверить перед следующим раундом: технологическая дифференциация, проприетарные данные, глубина интеграции в рабочие процессы и юнит-экономика при масштабировании.
Практический тест технологической дифференциации на удивление прост: смените базовую модель. Если замена основного поставщика модели на другую модель того же уровня почти не меняет продукт, инвесторы, вероятно, не увидят технологического рва.
Что касается проприетарных данных, одного количества пользователей недостаточно. Более сильный сигнал — приводит ли рост использования к появлению данных, которые измеримо улучшают продукт со временем, например повышают точность, сокращают время решения или улучшают качество подбора.
Глубина интеграции в рабочие процессы — еще одна подсказка. Если клиенты с более глубокой интеграцией продукта стабильно демонстрируют лучшее удержание и расширение, у основателей появляются конкретные доказательства издержек переключения, а не просто заявления о высокой липкости продукта.
Затем экономическая модель. ИИ-продукты могут иметь хорошую маржу при текущем уровне использования, но при десятикратном росте объема инференса ситуация может полностью измениться. Прояснение этих расчетов до встречи с инвесторами покажет, действительно ли бизнес становится сильнее с масштабом.
Это делает эволюцию премии «нативный ИИ» очень интересной.
Восемнадцать месяцев назад любая связь с ИИ значительно усиливала нарратив для привлечения финансирования. По мере того как все больше стартапов используют одни и те же формулировки, у инвесторов появляется больше причин заглянуть под поверхность.
Ярлык ИИ может открыть дверь к разговору. Все более ценным становится доказательство того, почему то, что вы создаете, становится труднее скопировать по мере роста.
Эффект гантели в программном обеспечении: ИИ вот-вот убьет средний сегмент рынка ПО.
ИИ делает разработку программного обеспечения значительно дешевле и быстрее. Для стартапов это звучит хорошо, но это также может ослабить некоторые рвы, десятилетиями защищавшие софтверные компании.
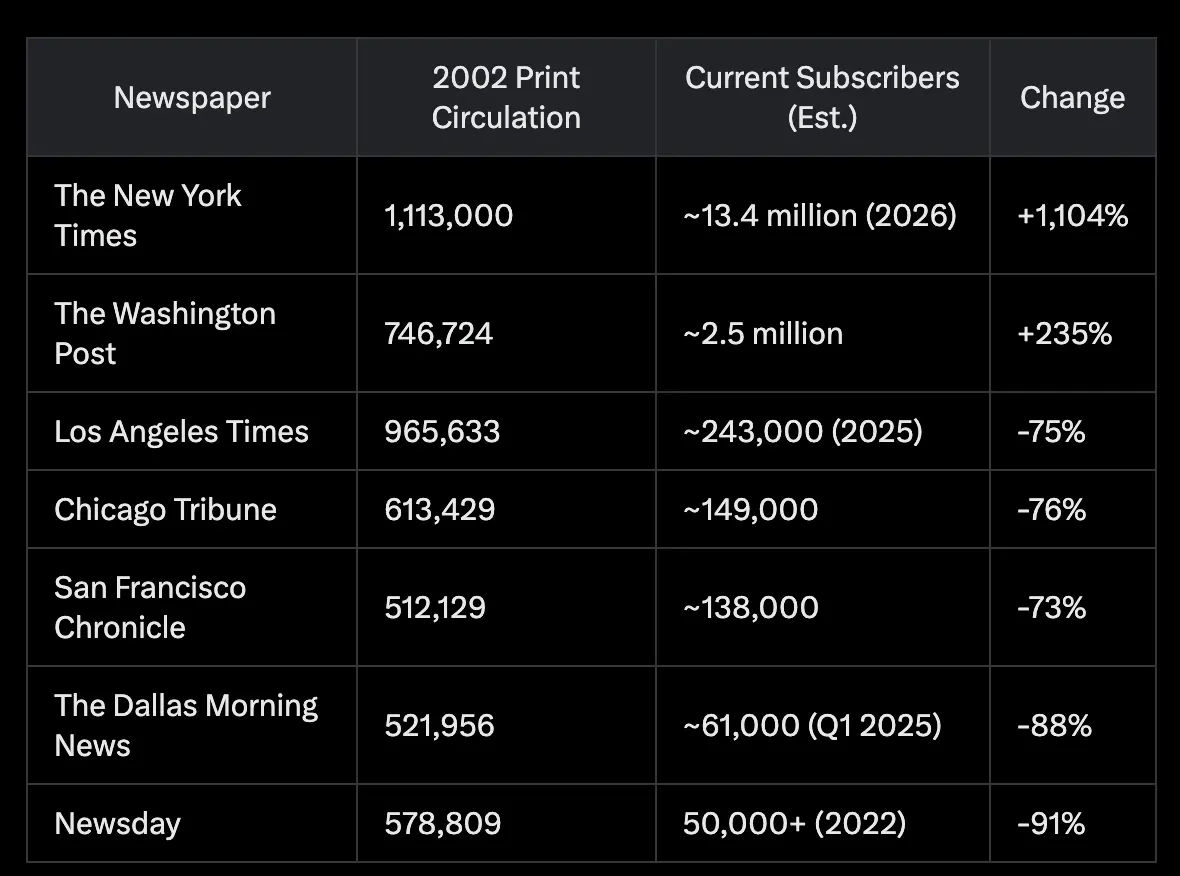
Майк Вернал из Conviction провел интересную аналогию: программное обеспечение может прийти к структуре, похожей на «гантель», которая возникла в газетной индустрии после того, как интернет изменил ее.
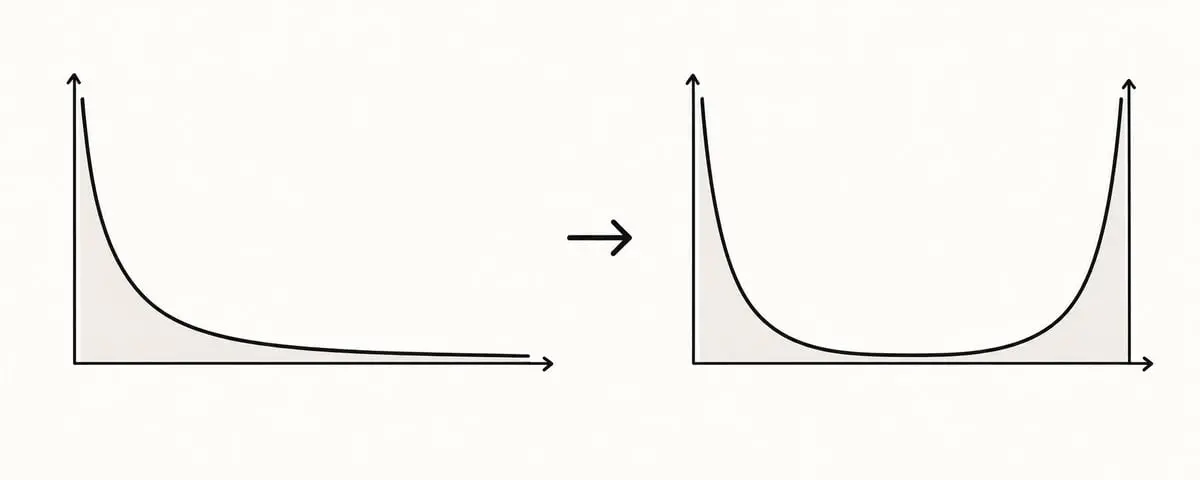
До появления интернета региональные газеты выигрывали от высоких издержек распространения. Как только распространение стало почти бесплатным, большая часть среднего сегмента исчезла. Несколько глобальных изданий стали еще крупнее, одновременно появились тысячи независимых и нишевых изданий.
Вернал считает, что ИИ может создать аналогичную структуру в программном обеспечении.
Традиционные рвы в ПО обычно возникают из трех вещей:
- Создание продукта стоит дорого
- Замена системы болезненна
- Интеграции создают мощную экосистему.
ИИ ослабляет все три. Конкуренты могут быстрее копировать функции, миграция может стать более автоматизированной, а ИИ может значительно упростить интеграции.
Возможный результат — рынок, чрезвычайно сильный на обоих концах:
Гигантские платформы: несколько компаний могут доминировать в целых категориях закупок, таких как продажи, маркетинг, финансы, управление персоналом, юриспруденция или здравоохранение. Они продают не просто узкие инструменты, а постоянно расширяются, пока не становятся системой, которую клиенты используют практически для всего.
Микрософтверные бизнесы: на другом конце инструменты программирования с помощью ИИ могут позволить миллионам людей создавать узкоспециализированное программное обеспечение для себя, своих компаний или небольших групп клиентов. Некоторые из них могут вырасти в прибыльные нишевые бизнесы.
Тревожный средний сегмент: точечные решения среднего уровня могут столкнуться с наибольшим давлением. Если крупные платформы могут постоянно добавлять их функции, а небольшие команды могут дешево воссоздавать узкие продукты, защищать позиции в качестве независимого инструмента становится сложнее.
Аналогия с Amazon показывает, как могут выглядеть новые рвы. Amazon начал с того, что относительно легко скопировать: продажа книг в интернете. Его защита возникла из десятилетий постоянных реинвестиций в логистику, инфраструктуру, технологии и доставку.
ИИ может подтолкнуть софтверные компании к той же стратегии: быстрее создавать, постоянно расширяться, реинвестировать, чтобы весь продукт становился все труднее для копирования.
Для венчурных софтверных стартапов это создает интересный стратегический вопрос: если создание программного обеспечения почти бесплатно, является ли ваш ров хорошим продуктом или всем тем, что вы можете построить вокруг него?
Как на самом деле определяется оценка вашего посевного раунда? (Она почти не связана с вашей компанией).
Основатели часто предполагают, что оценка в основном зависит от динамики роста, размера рынка или качества их питча.
Но есть еще одно ограничение, которое большинство основателей почти не видят: экономическая модель венчурного фонда, сидящего напротив.
Представьте, что вы питчите посевному фонду объемом 28 миллионов долларов. Обычно он выписывает чек примерно на 600 тысяч долларов и хочет получить около 6–8% акционерного капитала.
При 7% акционерного капитала инвестиция в 600 тысяч долларов подразумевает пост-денежную оценку около 8,6 миллиона долларов. При 6% — 10 миллионов долларов. Так что если вы привлекаете финансирование при оценке 18 миллионов долларов, этот фонд, возможно, просто не сможет осуществить такую инвестицию в рамках своей портфельной модели.
Это создает простую цепочку:
Размер фонда → размер чека → целевая доля → допустимый потолок оценки
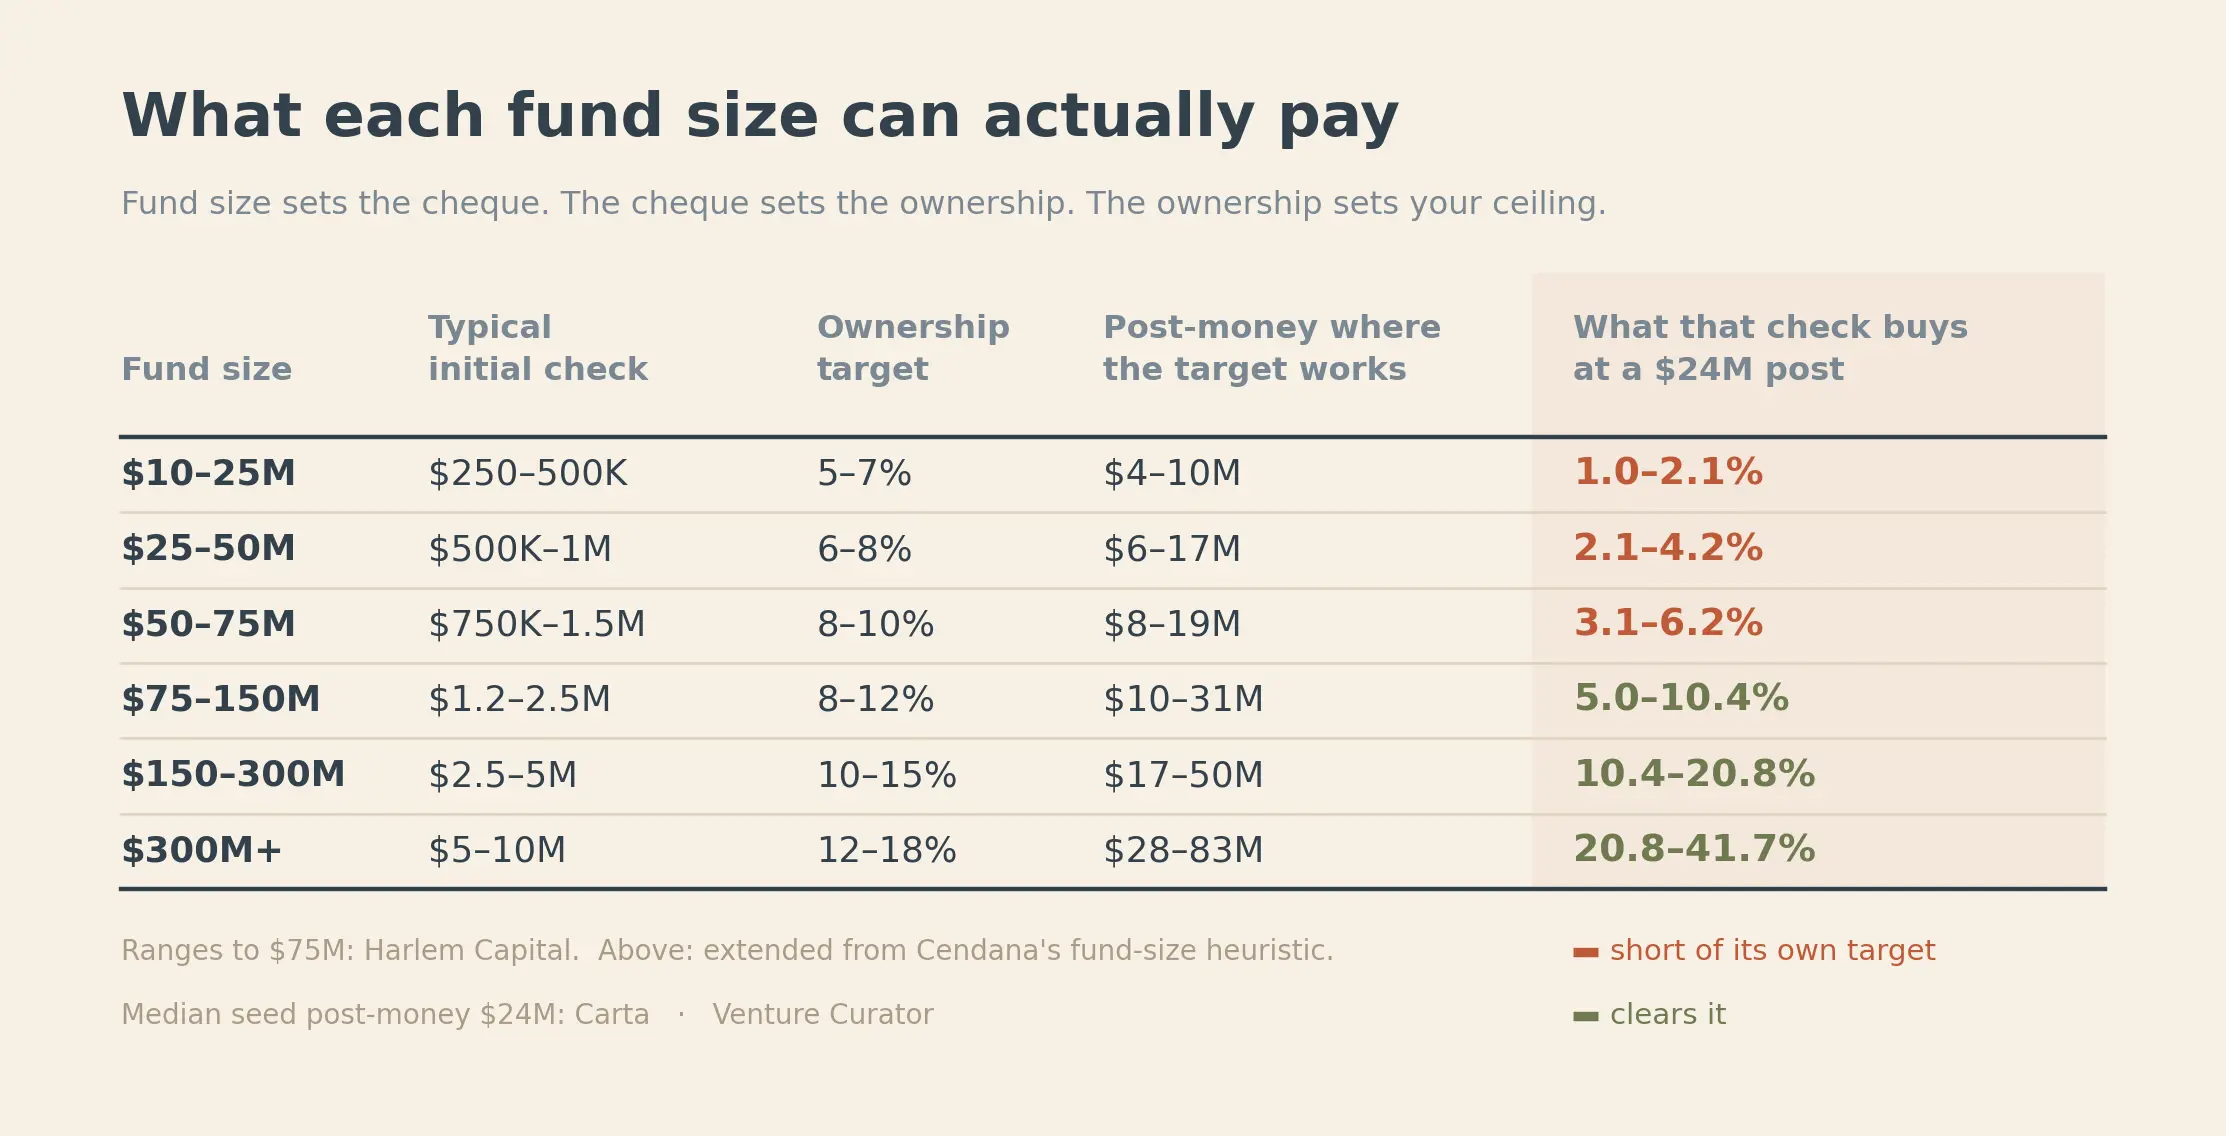
Сегодня это еще важнее, потому что оценки посевных раундов выросли. Медианная пост-денежная оценка посевного раунда, указанная в анализе Carta, составляет 24 миллиона долларов. Фонд объемом 50 миллионов долларов, инвестирующий 1,5 миллиона долларов при такой оценке, получит лишь 6,2% акционерного капитала, что может быть ниже его целевого уровня.
Это также меняет то, как основатели смотрят на размер раунда.
Если вы говорите фонду, что хотите привлечь 3 миллиона долларов, а ведущий инвестор хочет 15%, вы фактически неявно устанавливаете пост-денежную оценку в 20 миллионов долларов еще до того, как кто-либо явно обсудит оценку.
Более полезная последовательность такова:
Рассчитайте, сколько капитала вам нужно, чтобы достичь следующей вехи в течение 18–24 месяцев запаса хода.
Добавьте буфер.
Это размер вашего раунда.
Разделите его на процент размытия, который вы готовы принять.
Затем ищите фонды, чьи размеры чеков и модели долей могут поддержать эту оценку.
Есть еще одна цифра, которую основатели часто упускают: пул опционов. Ведущий инвестор может потребовать создать пул опционов в размере 10–15% до инвестиций, что размоет существующих акционеров до завершения сделки. Анализ показывает, что переговоры о пуле опционов на основе реального плана найма иногда влияют на долю основателей сильнее, чем дополнительные 1–2 миллиона долларов к балансовой оценке.
Чтобы не тратить недели на неподходящий фонд, проще всего задать этот вопрос на первом звонке:
«Каков типичный размер первого чека в этом фонде и какую долю вы обычно хотите получить?»
Эти две цифры быстро помогут оценить, поддерживает ли экономическая модель фонда ваш раунд.
Поэтому не воспринимайте любое сопротивление по оценке как отрицание вашего стартапа. Иногда с вашей компанией все в порядке. Просто ваш раунд не совпадает с математикой фонда.
Если ChatGPT может бесплатно делать то же, что и ваше приложение, почему кто-то будет платить?
Это становится одной из самых больших проблем для основателей потребительских приложений.
Если пользователь может открыть ChatGPT, Claude или Gemini и за несколько секунд получить примерно тот же результат, зачем ему платить 10 или 20 долларов в месяц за отдельное приложение?
Дафна Тидеман из RevenueCat считает, что ответ не в том, чтобы просто «добавить больше ИИ». Монетизация приложений на базе ИИ показывает хорошие результаты: выручка на платящего пользователя на 41% выше, чем у не-ИИ приложений, а конверсия из пробного периода на 52% выше. Однако их 12-месячное удержание составляет лишь 21,1% по сравнению с 30,7% у не-ИИ приложений.
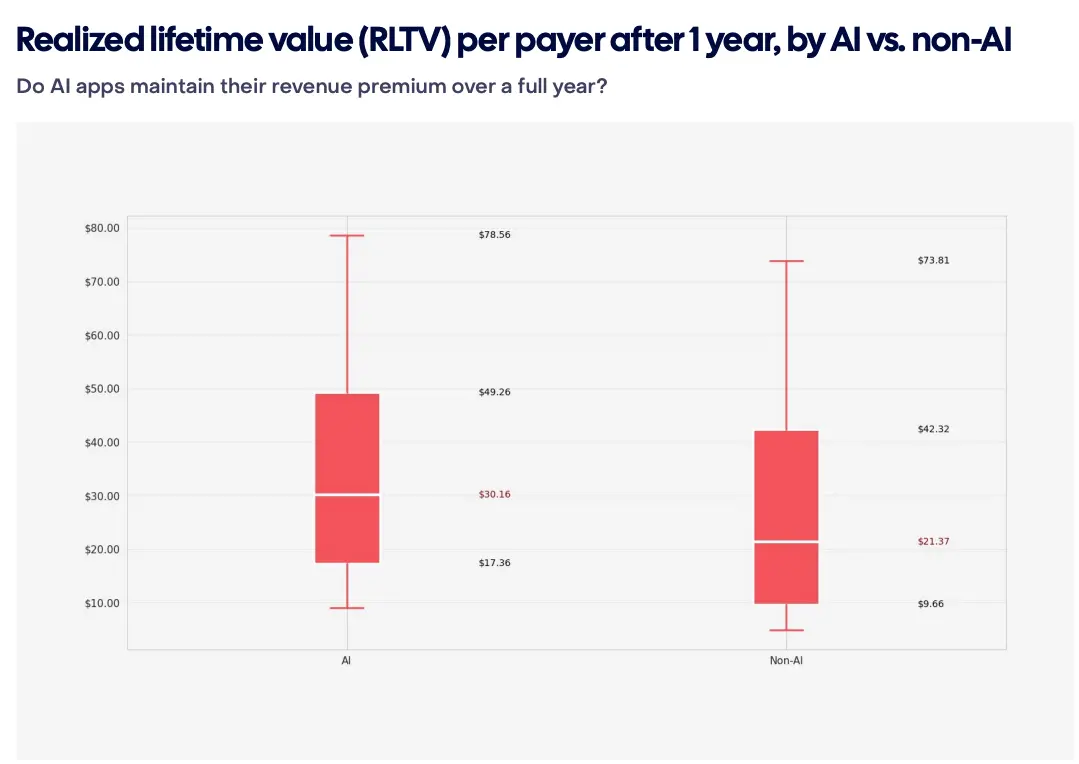
Другими словами: ИИ может привести людей в дверь. Но он может не дать им причину остаться.
Посмотрите на контраст между Chegg и Duolingo.
Разница в том, что предлагается помимо ответа.
RevenueCat рекомендует приложениям создавать шесть вещей, которые сложнее воспроизвести пустым чатом с большой языковой моделью:
Структура: превращение ответа в полноценный рабочий процесс или опыт.
Память: изучение пользователя со временем, чтобы приложение становилось полезнее.
Привычка: возвращение пользователей через постоянные отметки, напоминания, контроль и геймификацию.
Точность: использование специализированных данных или экспертизы для получения лучших результатов.
Связь: создание сообщества, идентичности, личности или эмоциональной привязанности.
Сочетание цифрового и физического: интеграция программного обеспечения с датчиками, устройствами или данными реального мира.
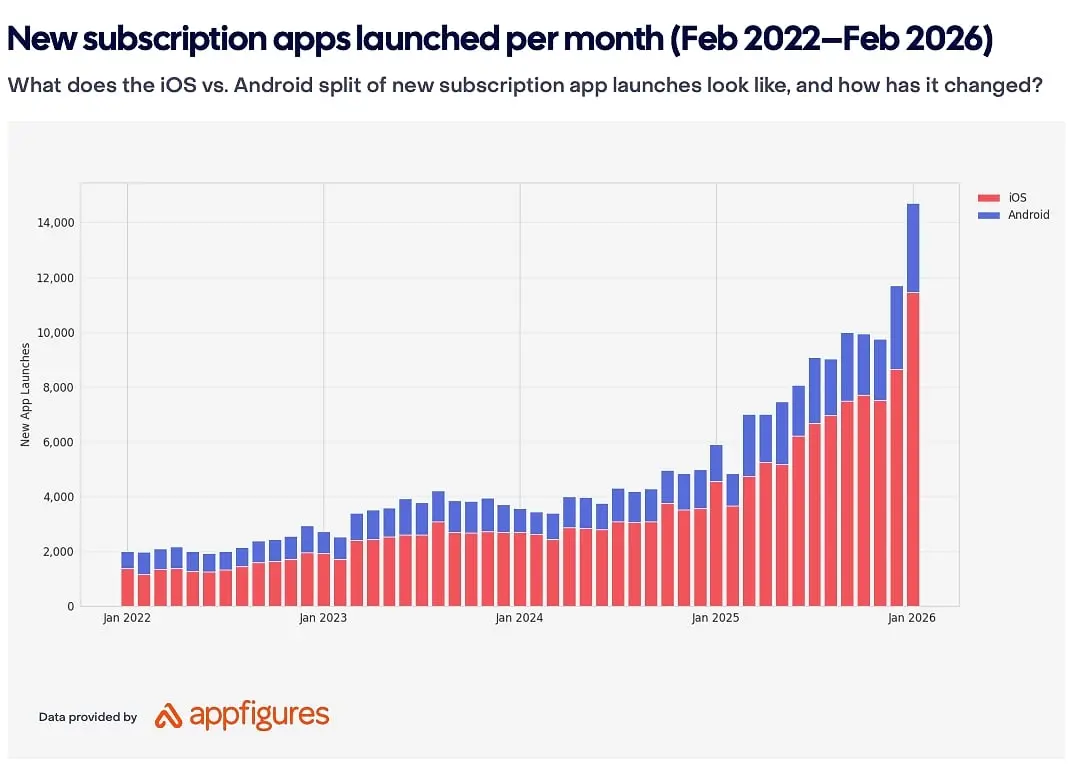
Duolingo — отличный пример, поскольку сочетает несколько из этих элементов. ChatGPT может обучать языку, но Duolingo годами создавал постоянные отметки, таблицы лидеров, системы прогресса, напоминания и геймификацию. Сообщается, что после введения таблиц лидеров время обучения в Duolingo выросло на 17%, а число высоко вовлеченных учащихся утроилось.
Еще один простой тест, который могут провести основатели, — тест пустого диалогового окна.
Откройте ChatGPT или другую большую языковую модель, точно опишите проблему, с которой пользователи приходят в ваше приложение, и сравните ответ с тем, что предлагает ваш продукт. Если большую часть ценности вашего продукта можно воспроизвести одним промптом и ответом, у вас проблема с дифференциацией. Если ваше приложение включает структуру, накопленные данные, формирование привычек, точность, связь или компоненты реального мира, возможно, именно там находится ваш ров.
Итак, сам по себе ИИ может не быть рвом. Для основателей более важный вопрос: что ваш продукт дает пользователям такого, чего не может пустое диалоговое окно? Точка зрения RevenueCat: победители поместят ИИ в ядро продукта, конкурируя при этом за счет опыта, построенного вокруг него.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.