


«Черная среда» на рынке гособлигаций США: идеальный шторм и рост ожиданий повышения ставки в октябре
 chaincatcher
Автор: Дун Цзин
Множество негативных факторов, совпавших в один день, спровоцировали резкую распродажу на рынке казначейских облигаций США, который пережил худшее однодневное падение почти за 18 месяцев.
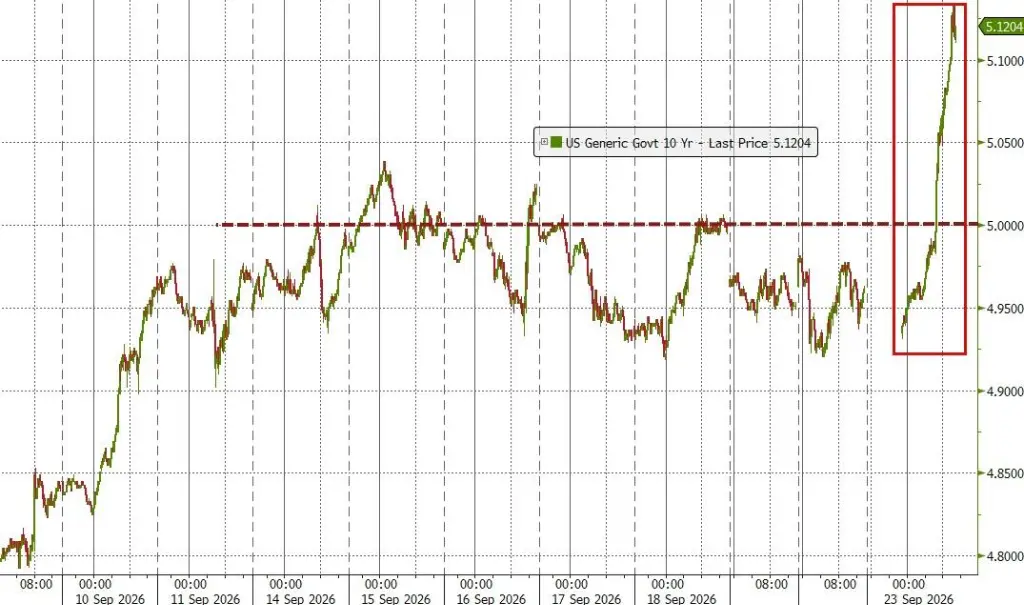
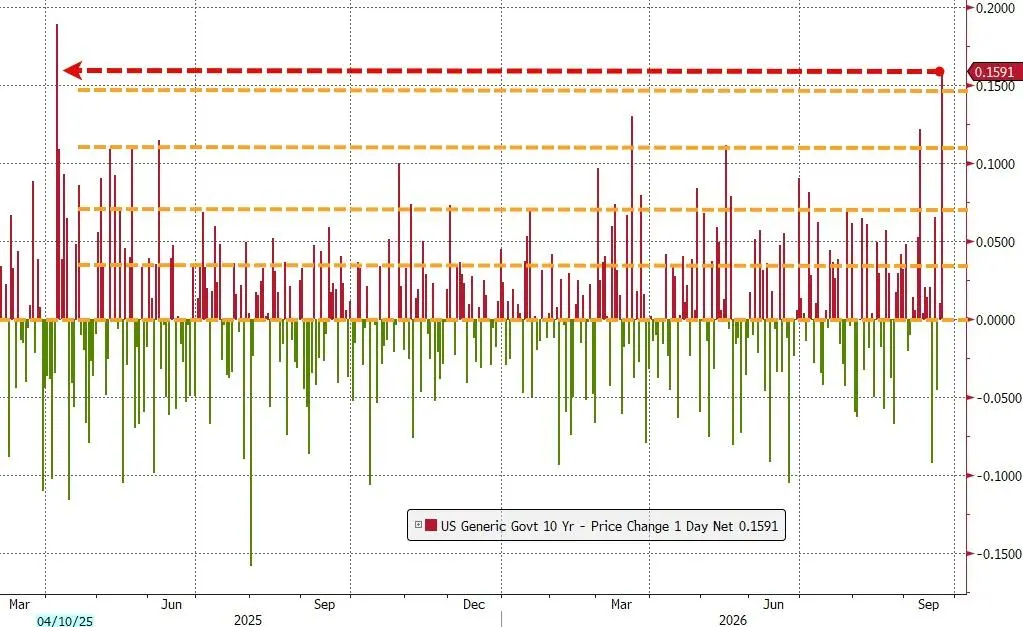
Доходность 10-летних казначейских облигаций США в среду выросла примерно на 14 базисных пунктов и закрылась на уровне 5,113%, что стало новым максимумом с 2007 года, а также самым значительным однодневным ростом с момента так называемого «дня ответных пошлин» в апреле прошлого года при Трампе. Участники рынка охарактеризовали эту динамику как «идеальный шторм» — сильные данные PMI, эскалация напряженности на Ближнем Востоке, ястребиные заявления представителей Федеральной резервной системы и слабые результаты аукциона казначейских облигаций — все это обрушилось в один торговый день.
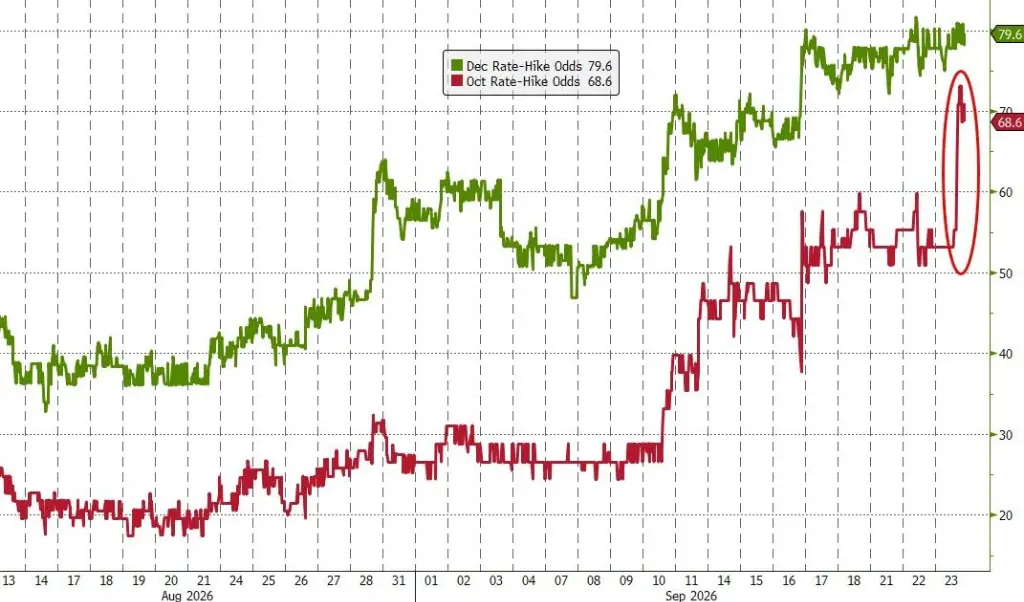
Ключевой сигнал этого удара: ставки рынка на очередное повышение ставки Федеральной резервной системой в октябре резко выросли. Текущие котировки фьючерсного рынка показывают, что вероятность повышения ставки к концу октября выросла до 68%, всего за несколько дней до промежуточных выборов в США. В то же время своп-рынок полностью заложил в цены ожидания трех повышений на 25 базисных пунктов в течение следующего года, а также значительное хеджирование четвертого повышения. Если все это реализуется, целевой диапазон ставки ФРС вырастет до 4,75–5%.
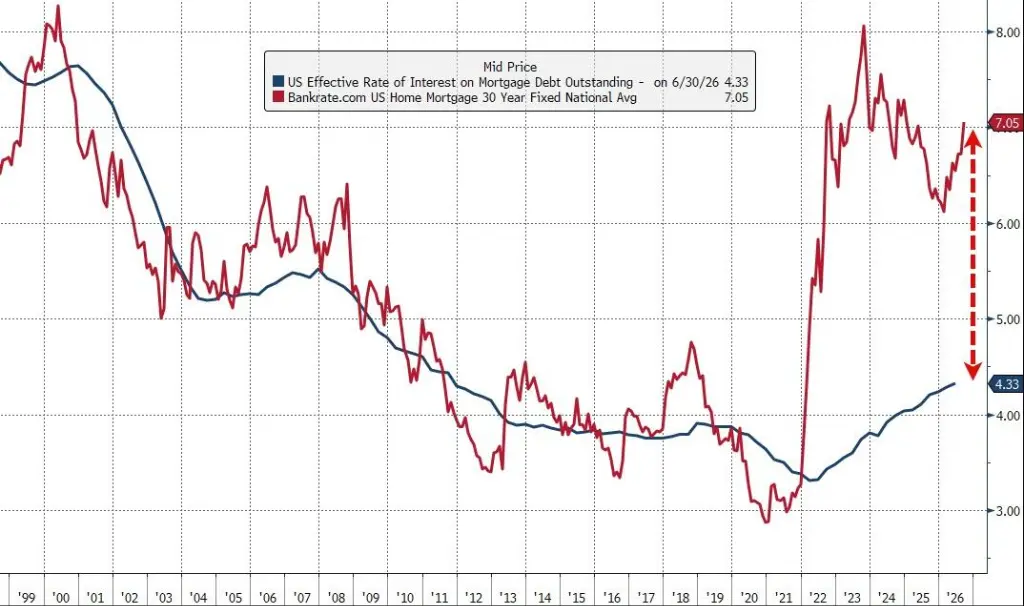
В то же время непрерывный рост доходности оказывает влияние на реальную экономику. Ставка по 30-летней ипотеке превысила 7%, оказывая растущее давление на сектора, зависящие от долгового финансирования, такие как прямые инвестиции. План выкупа облигаций министром финансов не смог эффективно сдержать волну продаж, и уверенность рынка явно отсутствует.
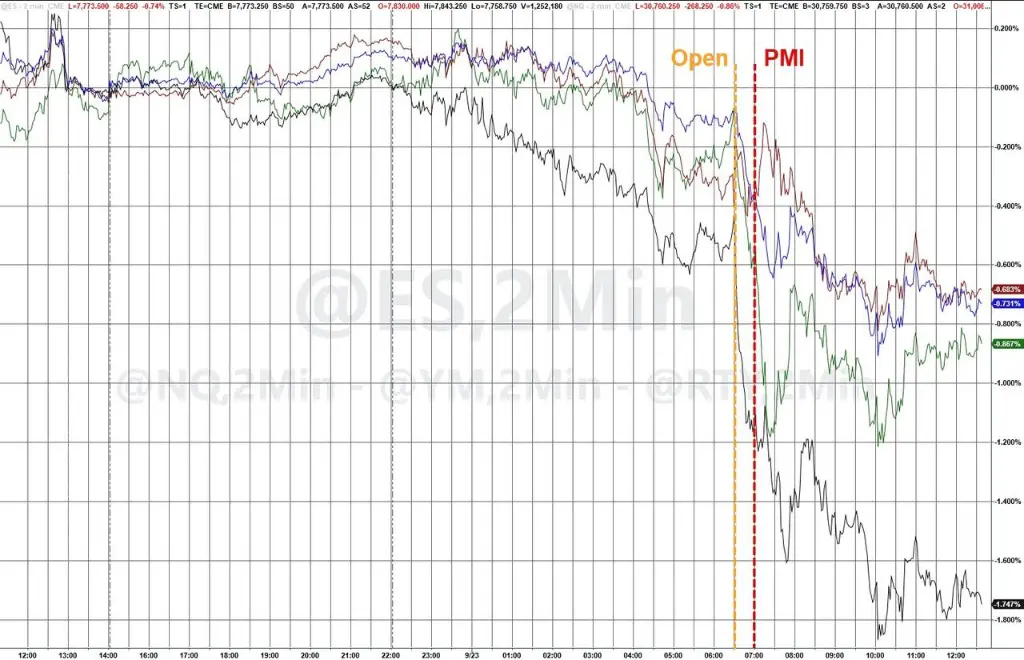
Фондовый рынок также упал, но снижение было относительно умеренным — индекс S&P 500 закрылся снижением примерно на 0,8%, Nasdaq Composite опустился на 1,1%, а промышленный индекс Dow Jones упал примерно на 352 пункта.
Обвал рынка облигаций в среду не был вызван каким-то одним событием, а стал результатом резонанса множества негативных факторов в один торговый день.
Первый удар: резкий рост цен на нефть, угасание надежд на дипломатию на Ближнем Востоке. На утренней сессии международные цены на нефть резко выросли во время европейских торгов. Ранее рынок надеялся, что Генеральная Ассамблея ООН в Нью-Йорке может смягчить американо-иранские отношения, но заявления президента Ирана Масуда Пезешкиана развеяли эти ожидания — он заявил, что Иран готов к переговорам, но не примет «запугивания» со стороны Трампа, предупредив, что пока санкции продолжаются, Иран не будет полностью открывать Ормузский пролив. Международный эталон цен на нефть, нефть марки Brent, закрылся ростом почти на 4% в тот день. Продолжающийся рост цен на нефть может транслироваться в более широкую инфляцию, поскольку доходность облигаций в последние месяцы была тесно связана с динамикой цен на нефть.
Второй удар: резкое улучшение данных PMI, усиление опасений по поводу перегрева экономики. S&P Global опубликовала предварительный отчет по композитному индексу PMI США за сентябрь, показав, что деловая активность в США расширялась самыми быстрыми темпами более чем за пять лет, а рост занятости был самым высоким более чем за четыре года.
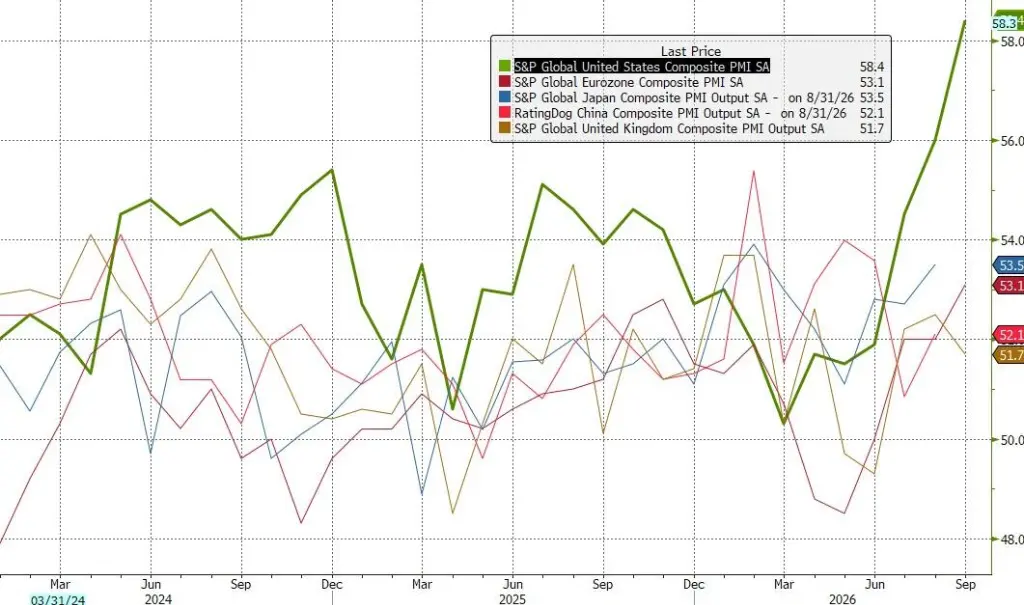
Главный бизнес-экономист S&P Global Крис Уильямсон заявил: «Если не считать восстановления спроса после окончания локдаунов из-за COVID-19, это улучшение деловой активности является самым значительным с начала 2015 года». После публикации данных доходность как краткосрочных, так и долгосрочных казначейских облигаций подскочила.
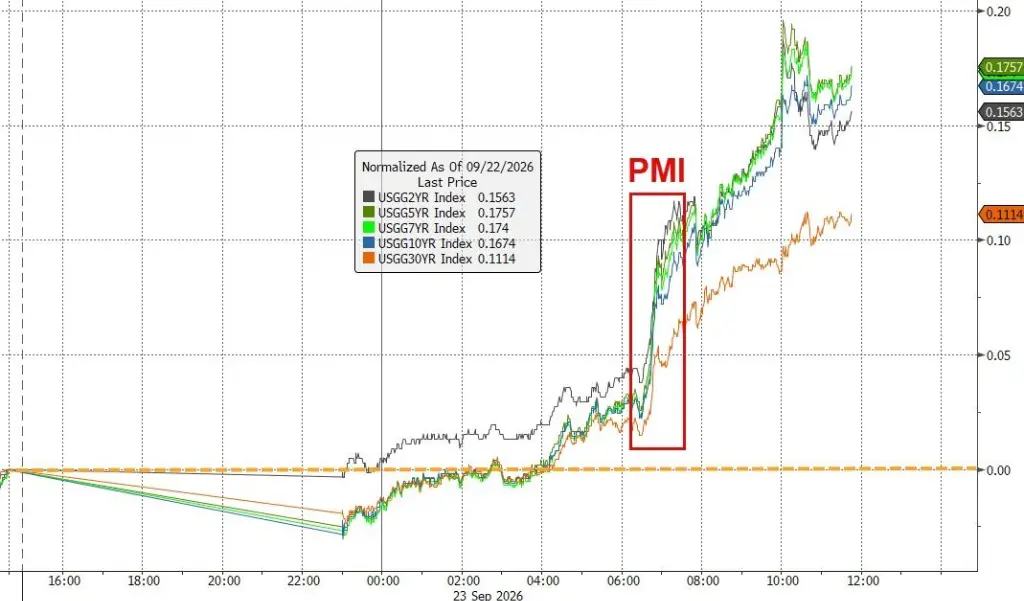
Третий удар: ястребиные заявления представителей Федеральной резервной системы. Управляющий Федеральной резервной системы Майкл Барр выступил в Чикаго, четко заявив, что «инфляция выше целевого уровня 2%, и нет четкой тенденции к цели», и отметил, что «в моем базовом сценарии могут потребоваться дальнейшие корректировки политики, чтобы обеспечить своевременное возвращение инфляции к цели». Стратег по процентным ставкам HSBC в США Дхирадж Нарула отметил, что рынок обеспокоен тем, что «Федеральная резервная система готова продолжать повышать ставки, несмотря на давление со стороны шоков предложения, что указывает на то, что ястребиная позиция может остаться непоколебимой».
Четвертый удар: разочаровывающие результаты аукциона 5-летних казначейских облигаций усилили панику. Аукцион 5-летних казначейских облигаций США на сумму 70 миллиардов долларов столкнулся с вялым спросом. Доходность победителей составила 5,033%, что примерно на 3 базисных пункта выше рыночного уровня торговли до аукциона — эта премия довольно значительна для этого обычно крупного рынка, который может плавно поглощать предложение. Андеррайтеры (первичные дилеры) были вынуждены взять на себя необычно большую долю облигаций, самую высокую с 2024 года, что указывает на отсутствие интереса со стороны других потенциальных покупателей. После результатов аукциона доходность продолжила расти, и паника распространилась.
Доходность пробивает ключевые уровни, достигая многолетних максимумовМасштаб распродажи очевиден из данных.
Доходность 10-летних казначейских облигаций США закрылась на уровне 5,113%, впервые превысив 5% с 2007 года, с однодневным ростом примерно на 14 базисных пунктов, что стало самым большим однодневным ростом с момента так называемого «дня ответных пошлин» в апреле прошлого года, представляя собой экстремальное колебание примерно на 4 стандартных отклонения — всего две недели назад рынок пережил шок в 3 стандартных отклонения, что оказало давление на VaR (стоимость под риском) различных портфелей риска.
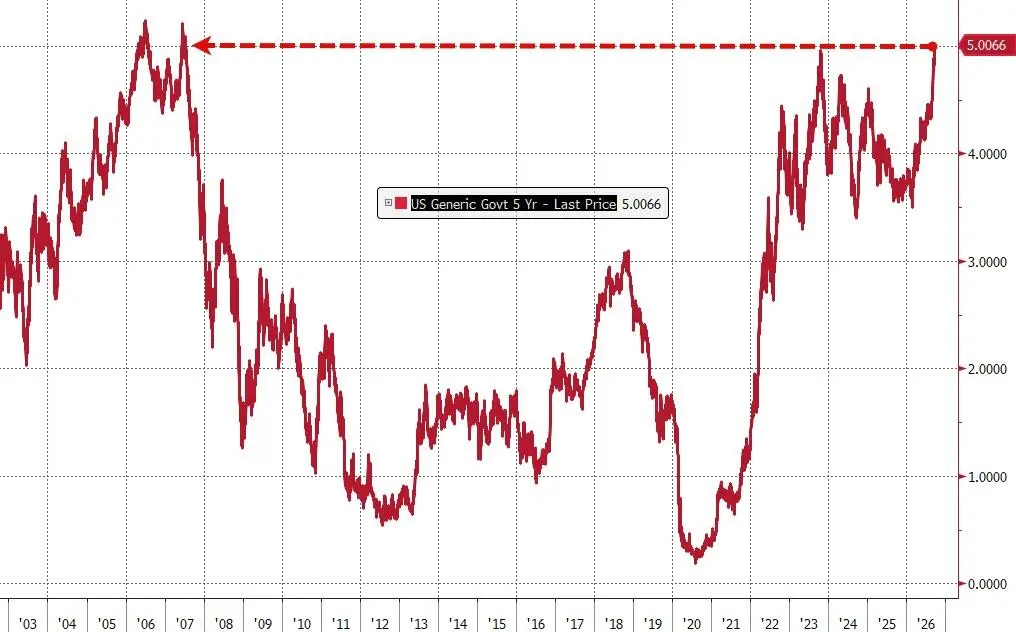
Доходность 5-летних облигаций выросла почти на 20 базисных пунктов за один день, впервые с 2007 года превысив 5%, при этом неудача аукциона еще больше ускорила эту тенденцию.
Доходность 30-летних облигаций выросла до самого высокого уровня с 2004 года. Доходность 2-летних облигаций ненадолго достигла максимума с 2024 года, прежде чем немного отступить до 4,90%, что на 12 базисных пунктов выше предыдущего дня.
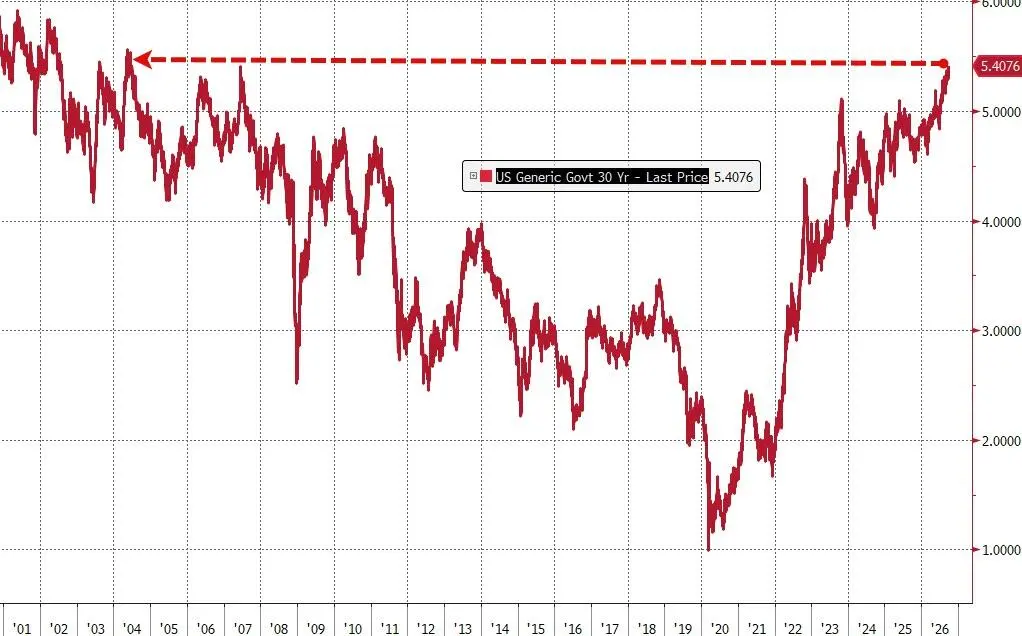
Индикаторы волатильности облигаций также значительно выросли, что указывает на серьезное отсутствие уверенности на рынке относительно будущих тенденций. Шон Симко, руководитель отдела управления инвестициями с фиксированным доходом в SEI Investments, резюмировал ситуацию дня как «тройной удар»:
Суть распродажи: переоценка реальных ставок, а не просто паника из-за инфляции«Более сильные экономические данные, давление предложения, подтолкнувшее доходность 5-летних облигаций к уровням, невиданным годами, и оценка глобальной устойчивости инфляции».
Примечательно, что движущая логика этой распродажи на рынке облигаций не является простым ростом инфляционных ожиданий.
Согласно анализу Bloomberg, около 80–85% масштаба распродажи обусловлено ростом реальных ставок: номинальная доходность 10-летних облигаций выросла примерно на 15 базисных пунктов, доходность 10-летних казначейских облигаций с защитой от инфляции (TIPS) увеличилась примерно на 12,5 базисных пункта, в то время как безубыточная инфляция выросла лишь примерно на 2 базисных пункта.
Это означает, что инвесторы в облигации переоценивают комбинацию факторов: более длительное сохранение высоких ставок Федеральной резервной системой, более сильные ожидания реального роста, более высокую нейтральную ставку, более высокую реальную срочную премию или компенсацию за дюрацию, а также большее давление предложения и более жесткие глобальные финансовые условия.
Рич Приворотски из Goldman Sachs склонен интерпретировать эту тенденцию с точки зрения роста:
«Для меня это все больше выглядит как отражение предположения о сильном росте (дефицит бюджета в 6% плюс расходы в 1,5 триллиона долларов означают большой объем предложения облигаций и большой номинальный рост). Это создает более четкий макроэкономический риск для фондового рынка — не вышедшая из-под контроля инфляция, а устойчиво высокая реальная стоимость капитала».
Модель GDPNow Федерального резервного банка Атланты прогнозирует, что экономика США вырастет в годовом исчислении на 5,1% в третьем квартале, что, если реализуется, станет самым быстрым ростом с момента постковидного восстановления. Экономисты JPMorgan Chase отметили после заседания Федеральной резервной системы на прошлой неделе, что представители ФРС «возможно, видят рост риска перегрева, вызванного спросом, и политике, возможно, потребуется отреагировать на это».
Главный инвестиционный директор и руководитель кредитных услуг BNY Джейсон Гранет поднял ключевой вопрос: «Федеральная резервная система уже начала повышать ставки. Вопрос теперь в том… останется ли она на этом пути в течение значительного времени?»
Эффективность плана выкупа под вопросом, казначейство испытывает давлениеПеред лицом растущей доходности министр финансов Йеллен попыталась сдержать доходность, расширив масштаб выкупа долгосрочных казначейских облигаций, но эффект оказался ограниченным.
В среду казначейство объявило, что в четверг выкупит до 6 миллиардов долларов 20–30-летних казначейских облигаций, что стало второй операцией с момента расширения плана выкупа, объявленного в середине августа. Однако этот масштаб разочаровал рынок. Главный инвестиционный директор JPMorgan Asset Management Боб Мишель прямо заявил:
«Мы думали, что казначейство увидит, что последний выкуп на 6 миллиардов долларов провалился, и на этот раз будет стремиться к почти 10 миллиардам долларов. Но они этого не сделали».
После объявления доходность 20-летних и 30-летних казначейских облигаций выросла еще больше, а индикаторы волатильности облигаций резко подскочили, что указывает на серьезное отсутствие уверенности в плане выкупа.
Кристофер Салливан, главный инвестиционный директор United Nations Federal Credit Union, резюмировал нынешнее затруднительное положение рынка облигаций: «От неразрешенного конфликта в Иране до, казалось бы, несокрушимой экономики США — держать облигации сейчас «не имеет смысла» для многих людей».
Фондовый рынок относительно устойчив, но риски, связанные с процентными ставками, нельзя игнорироватьНесмотря на серьезный удар по рынку облигаций, снижение американских акций было относительно ограниченным. Скотт Кимбалл, главный инвестиционный директор по фиксированному доходу в Loop Capital Asset Management, заявил: «Рынки риска справляются с этим довольно хорошо. Это действительно похоже на проблему рынка процентных ставок».
Однако непрерывный рост доходности вызвал цепную реакцию в реальной экономике — от ставок по ипотеке и кредитным картам до готовности частных инвестиционных компаний проводить выкупы с использованием заемных средств — все это пострадало. Ставка по 30-летней ипотеке превысила 7%, оказывая прямое давление на рынок недвижимости.
Кристоф Буше, главный инвестиционный директор ABN AMRO Investment Solutions, предупредил, «на краткосрочном конце кривой доходности нарастает давление», и сегодняшние экономические данные позволят Федеральной резервной системе «удвоить» свою ястребиную позицию.
Стратег RBC Capital Markets Брук признал, что рынок попал в разочаровывающий цикл:
«Можно посмотреть на эти уровни доходности и сказать, что они действительно привлекательны. Но мы играем в эту игру последние шесть месяцев, и каждый раз, когда мы пытаемся провести черту где-то, она просто продолжает пробиваться».
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.