


BlackRock опубликовал «Белую книгу умной экономики»: как цифровые активы связывают интеллект, коммерцию и вычисления
 chaincatcher
Автор: BlackRock
Перевод: Jiahua, ChainCatcher
Краткое содержание
Быстрое развитие искусственного интеллекта — самая заметная технологическая тенденция нашего времени. Одновременно растут и цифровые активы, способные изменить финансовую инфраструктуру.
Раньше они развивались в основном по отдельным траекториям; теперь, когда системы ИИ всё активнее взаимодействуют с финансовыми и экономическими сетями, эти пути начинают сходиться.
В этой статье рассматриваются их всё более тесные отношения и объясняется, почему широкое распространение ИИ может привести к спросу на цифровые активы, который пока недостаточно осознан, а также расширить использование цифровых активов и стимулировать рост связанных с ними приложений.
Сближение ИИ и цифровых активов возможно потому, что у них общая основа: ИИ — это машинно-ориентированный интеллект, а цифровые активы — машинно-ориентированные деньги. Это соответствие особенно важно на фоне роста агентного ИИ.
Агентный ИИ — это системы, способные вызывать внешние инструменты и инфраструктуру и при ограниченном участии человека планировать и выполнять многошаговые задачи для достижения заданных целей. Блокчейн предоставляет программируемую инфраструктуру, связывающую интеллект с экономической деятельностью. Эти возможности позволяют ИИ не только генерировать контент, но и действовать в реальном мире, включая покупки и инициирование финансовых транзакций.
В частности, мы рассматриваем три основные области сближения:
• Токенизация активов на блокчейне и токенизация языка в больших языковых моделях структурно схожи. Большие языковые модели разбивают человеческий язык на токены и кодируют их в числа для понимания и обработки моделью.
Блокчейн представляет экономическую ценность и связанные с ней права в виде токенов цифровых активов, позволяя машинам проверять их передачу и расчёты. Функции различаются, но оба процесса преобразуют реальные входные данные в формат, который машины могут использовать напрямую.
• Агентная коммерция требует машинно-ориентированных платёжных каналов. Рост агентного ИИ и межмашинных платежей может повысить спрос на блокчейн и другую программируемую платёжную инфраструктуру; стейблкоины, нативные криптоактивы и другие ончейн-активы могут служить машинно-ориентированными средствами платежа и расчётов в таких каналах.
Существующие каналы, такие как ACH и карточные сети, уже поддерживают большой объём автоматизированных транзакций, но требования к открытию счетов и издержки расчётов могут делать их непригодными для круглосуточных, очень мелких и программно выполняемых транзакций. Новые протоколы, такие как x402 и ACP, развёртываются в блокчейн-сетях параллельно с трансформацией традиционных платёжных каналов, обеспечивая поддержку транзакций и расчётов для более сложных агентных рабочих процессов.
• Вычислительная мощность становится потенциально огромным новым рынком для цифровых активов. Вычислительная мощность, то есть процессорные ресурсы, необходимые для обучения и работы систем ИИ, становится всё более важным экономическим ресурсом. Аналитики оценивают, что к 2030 году годовая выручка облачного бизнеса гиперскейлеров может превысить 1 триллион долларов.
По мере того как агенты ИИ смогут выполнять более сложные задачи и действовать автономно, стандартизированные права, представляющие доступ к вычислительной мощности, могут стать важным применением цифровых активов для финансирования и программируемых расчётов.
В целом распространение ИИ, вероятно, продолжит стимулировать принятие цифровых активов, а цифровые активы могут поддерживать экономику ИИ: ИИ понимает информацию и решает, как действовать, а блокчейн предоставляет машиночитаемые активы и программируемые расчёты. Эта связь пока недостаточно осознана. По мере того как цифровая экономика всё больше включает автономно работающие системы, цифровые активы могут стать в ней более важной инфраструктурой.
Токенизация ИИ и цифровых активов
Архитектурно токенизация ИИ и цифровых активов преследует схожую цель: преобразовать информацию и экономические права в дискретные стандартизированные представления, которые машины могут обрабатывать напрямую.
Токены ИИ несут информацию, а токены цифровых активов представляют определённую ценность, право собственности или иные экономические права.
В больших языковых моделях токенизатор разбивает человекочитаемый текст на более мелкие единицы — обычно слова, подслова или символы — и присваивает им числовые идентификаторы. Затем слой эмбеддингов преобразует эти идентификаторы в векторы для вычислений модели.
Модель генерирует числовые идентификаторы токенов и декодирует их обратно в человекочитаемый текст. Постоянно преобразуя входной текст в стандартизированные числовые единицы, большие языковые модели могут эффективно обрабатывать большие объёмы входных данных, используя высокопараллельные вычисления, в которых современные чипы особенно сильны.
Блокчейн обрабатывает инструменты хранения стоимости и экономические права функционально схожим образом, но с другой технической реализацией. Токенизация цифровых активов представляет финансовые активы или реальные активы, такие как денежные средства, права на фонды, ценные бумаги или иное имущество, в виде стандартизированных цифровых токенов, записанных в распределённом реестре. Существующие ончейн-активы, такие как стейблкоины, могут передаваться через смарт-контракты.
На уровне транзакций эти активы представлены машиночитаемыми данными транзакций и применимыми правилами. Сеть проверяет, авторизована ли транзакция и действительна ли она, а смарт-контракты или скрипты транзакций исполняют конкретные права на активы и условия. Эти механизмы обновляют реестр путём переноса балансов токенов. Как только транзакция записана и достигла достаточной финальности в соответствии с правилами консенсуса сети, она становится частью официального состояния реестра сети.
В блокчейн-процессе смарт-контракты исполняют логику транзакций и специфические правила финансовых активов. Такие проверки, как AML (противодействие отмыванию денег), KYC (знай своего клиента) и KYA (знай своего агента), обычно выполняются вне цепи для проверки личности и комплаенс-данных, после чего результаты проверки отправляются в цепь, чтобы определить, соответствует ли транзакция условиям.
Для токенизированных реальных активов эти меры контроля остаются частью более широкой правовой и регулируемой сервисной среды и опираются на авторитетные офчейн-реестры; при этом они снижают зависимость от закрытых баз данных и ручной сверки.
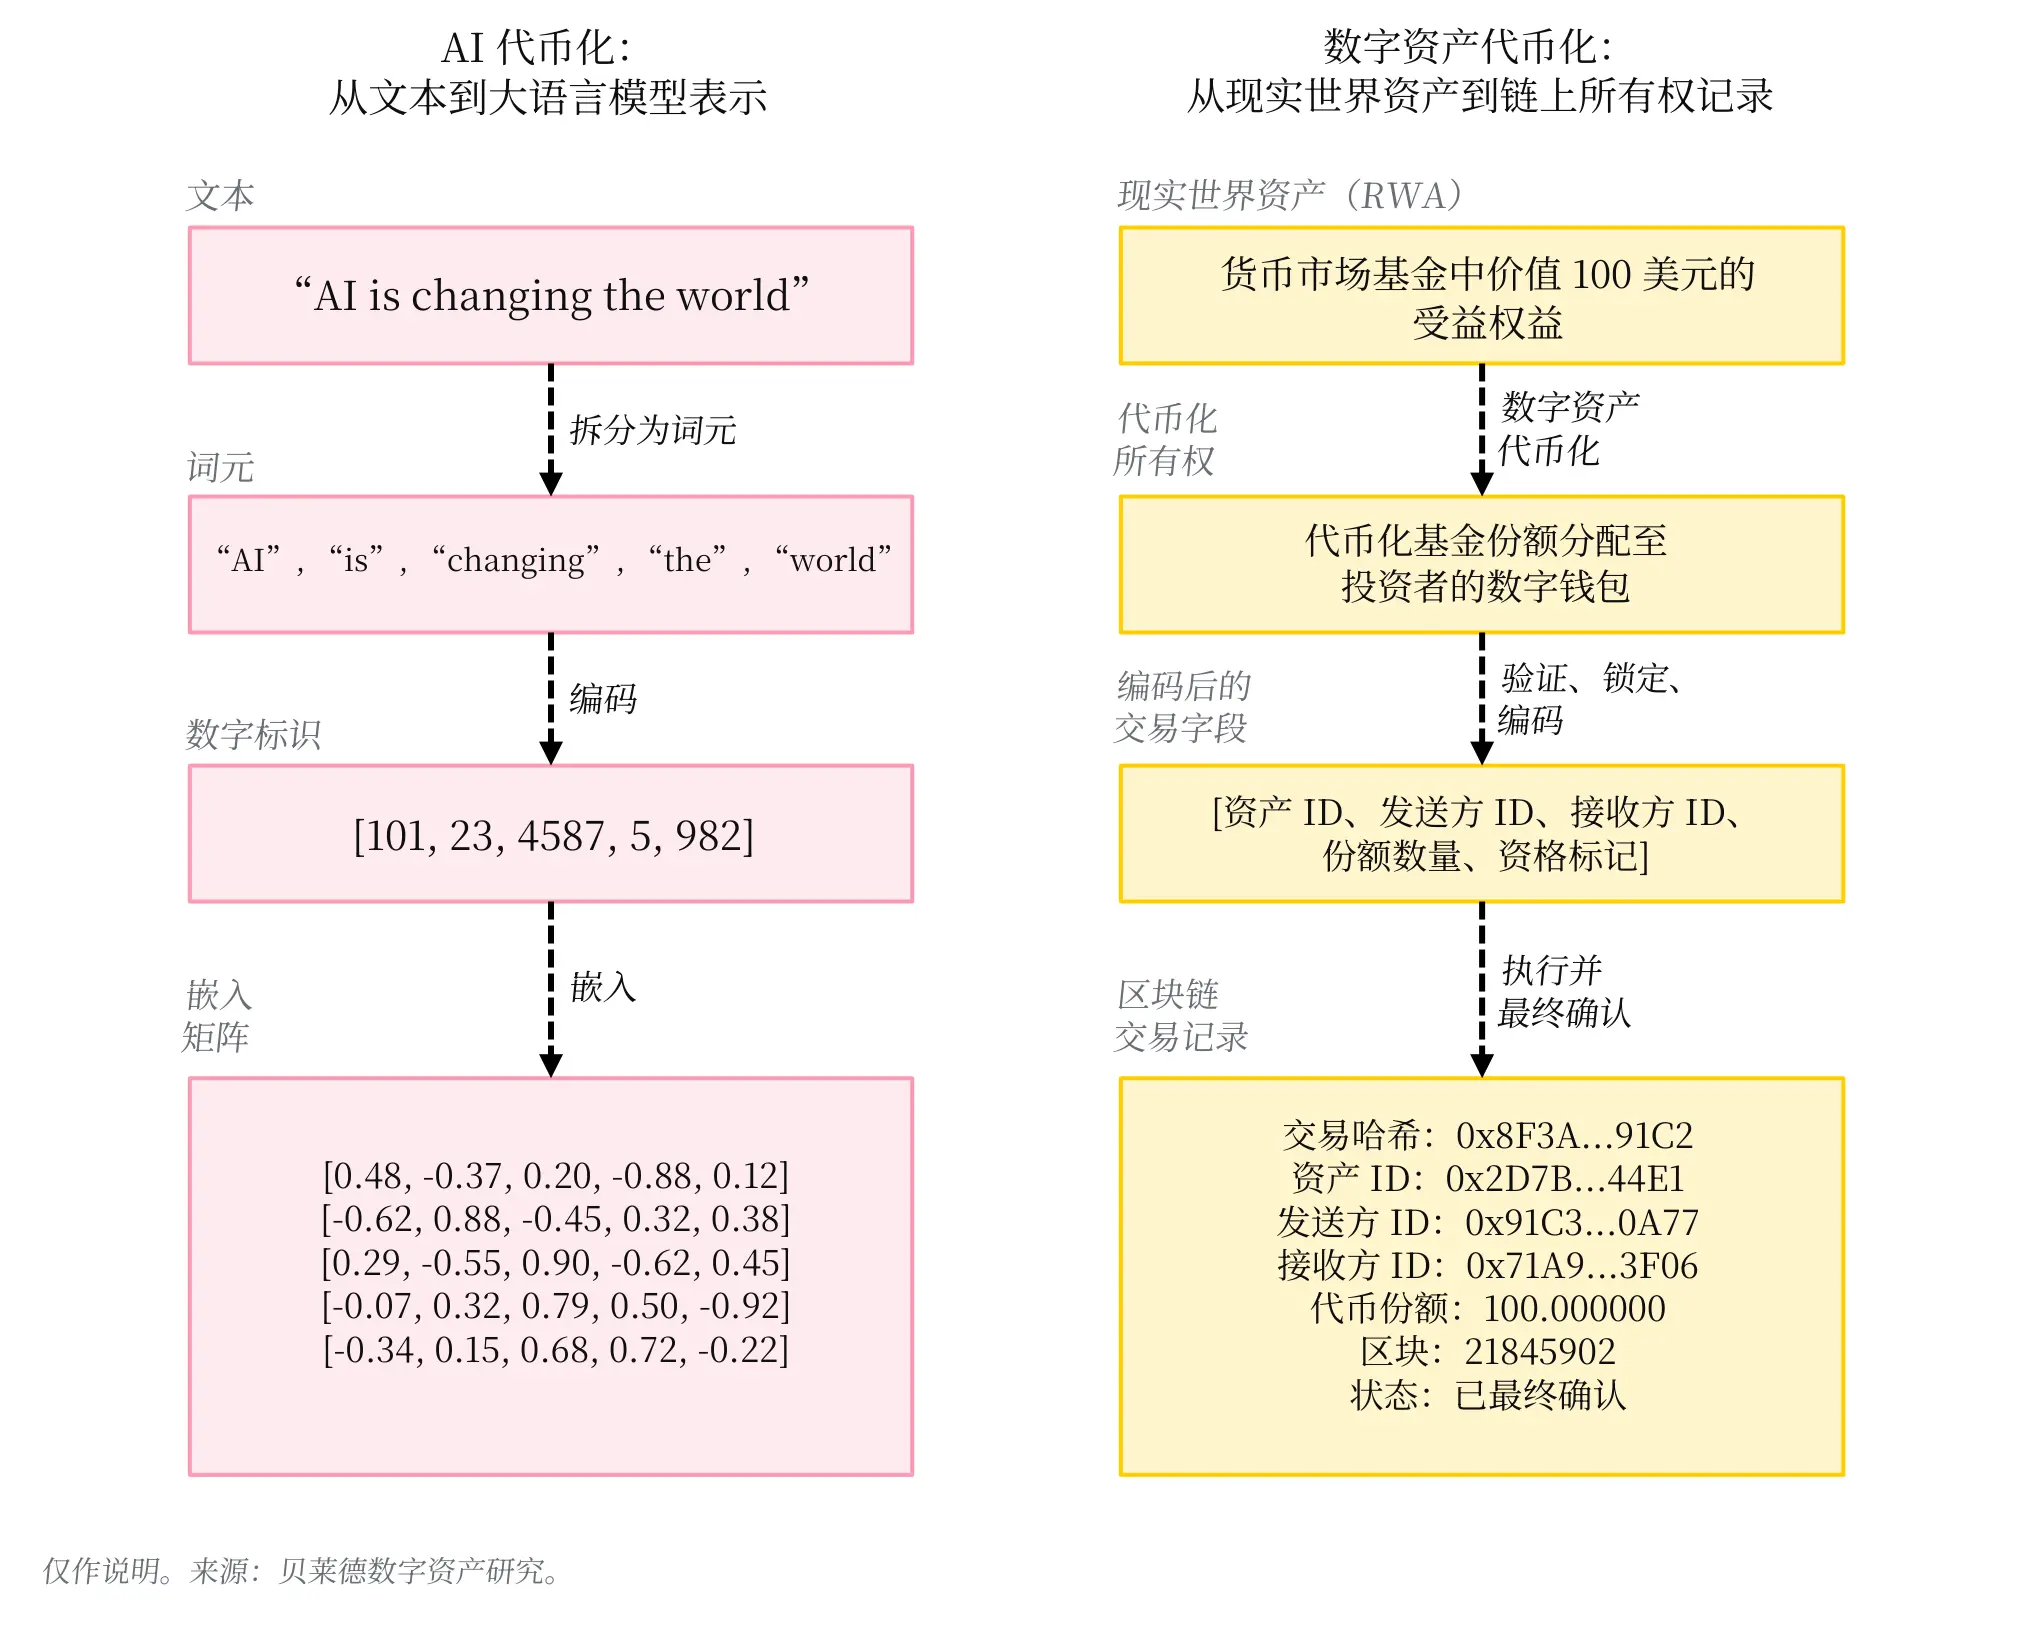
Рисунок 1: Схема процесса токенизации в больших языковых моделях и блокчейн-транзакциях
Эти два процесса — один кодирует информацию человеческого языка, другой кодирует экономические права — становятся всё более важными по мере постепенного сближения интеллектуальных систем и исполнения транзакций.
Оба используют структурированные машиночитаемые представления. Поэтому по сравнению со многими разрозненными традиционными системами агенты ИИ на основе больших языковых моделей могут более непосредственно считывать данные блокчейна. Представления разных классов активов становятся более стандартизированными, что может снизить затраты на разработку отдельных интерфейсов для каждой системы и облегчить агентам координацию сложных процессов с участием нескольких активов.
Через программируемые интерфейсы агенты могут проверять балансы и правила до выполнения авторизованных транзакций, а после транзакции проверять расчёты, снижая зависимость от ручных процессов.
Недавнее исследование Bitcoin Policy Institute даёт предварительную поддержку этой концепции: в контролируемых симуляциях ответы модели тяготели к использованию стейблкоинов для повседневных платежей и биткоина для долгосрочного хранения. Эти результаты отражают ответы модели в симуляции, а не наблюдения за фактическим поведением агентов ИИ.
Тем не менее они указывают на возможную машинно-ориентированную денежную архитектуру: стейблкоины для транзакций, биткоин для хранения. Далее мы рассмотрим, как эта общая машинно-ориентированная основа может поддерживать агентные платёжные сценарии, которые традиционные финансовые каналы не могут эффективно и с низкими издержками обслуживать.
Платежи и расчёты агентов ИИ
По мере роста возможностей агентов ИИ и расширения их применения в реальном мире им всё больше нужна платёжная и активная инфраструктура, подходящая для инициируемых машинами быстрых транзакций.
Нативные криптоблокчейн-каналы особенно хорошо подходят для круглосуточных, высокочастотных межмашинных (M2M) транзакций на суммы менее одного цента, таких как вызовы API, получение данных по запросу и плата за вычисления по факту использования.
В то же время трансформированные традиционные платёжные системы продолжат играть важную роль в сценариях «бизнес — машина» (B2M) и «потребитель — машина» (C2M), связывая агентов с предприятиями и потребителями, управляемыми людьми.
Стейблкоины, нативные криптоактивы, токенизированные реальные активы и другие программируемые инструменты могут круглосуточно поддерживать транзакции и цифровое владение, включая использование активов в качестве залога, с необходимой степенью детализации транзакций и долей активов.
В более широком смысле токенизация может предоставить стандартизированные машиночитаемые представления для разных классов активов, снижая затраты на разработку интерфейсов между финансовыми системами и позволяя агентам более эффективно координировать всё более сложные процессы.
Многие существующие платёжные каналы плохо подходят для высокообъёмных транзакций агентов с низкой стоимостью. Основные ограничения:
• процессы открытия счетов, настройки учётных данных и авторизации могут требовать участия человека;
• комиссии, которые продавцы платят за приём платежей, могут делать очень мелкие транзакции экономически нецелесообразными;
• существуют ограничения по расчётам и финальности. Большинство транзакций ACH могут быть рассчитаны в течение одного рабочего дня или быстрее; авторизация по картам почти мгновенна, но финальность расчётов с продавцом и обработка споров могут занимать больше времени;
• по мере роста объёма инициируемых машинами транзакций масштабируемость систем может быть ограничена.
Протоколы агентных платежей строятся на базовых стандартах, таких как MCP и A2A: MCP помогает агентам подключаться к внешним системам, а A2A обеспечивает взаимодействие между агентами.
Anthropic, как ожидается, представит MCP (Model Context Protocol) в ноябре 2024 года, предоставив единый стандарт для доступа ИИ-приложений к внешним данным и рабочим процессам. Google планирует запустить A2A (Agent-to-Agent) в апреле 2025 года, чтобы агенты на разных платформах могли общаться и сотрудничать.
Агенты, использующие MCP и A2A, также будут вызывать различные протоколы агентных платежей для выполнения сложных процессов, связанных с оплатой.
Открытый платёжный протокол x402, разработанный Coinbase, использует код состояния HTTP 402 «Требуется оплата», позволяя машинам инициировать платежи. Протокол не привязан к конкретному блокчейну; стейблкоины, такие как USDC, являются одним из его ранних основных применений. Он также становится потенциальным стандартом для высокоскоростных межмашинных транзакций.
x402 обеспечивает круглосуточные, почти мгновенные и проверяемые расчёты, снижая риск контрагента для поставщиков ресурсов и позволяя им доставлять запрошенные данные или услуги сразу после подтверждения получения платежа.
Используя цифровые валюты, такие как стейблкоины, хранящиеся в ончейн-кошельках, x402 может поддерживать высокочастотные транзакции с низкой стоимостью без вмешательства человека. Если транзакции рассчитываются в сетях без разрешений, рост использования может привести к увеличению спроса на блок-пространство и услуги валидаторов, что дополнительно повысит спрос на нативные криптоактивы.
Однако ценность, которую такой спрос в конечном итоге принесёт нативным активам, по-прежнему зависит от структуры комиссий каждой сети, механизмов стейкинга и оплаты транзакционных сборов.
Другие новые стандарты связывают агентные транзакции с существующими платёжными каналами и устанавливают правила авторизации и проверки для доверенных финансовых транзакций.
Протокол машинных платежей MPP, разработанный Stripe и Tempo, поддерживает взимание платы за API и другие HTTP-ресурсы, позволяя гибко рассчитываться стейблкоинами или традиционными способами оплаты. Протокол агентной коммерции ACP, разработанный Stripe и OpenAI, позволяет агентам программно автоматизировать оформление заказа, при этом продавцы могут продолжать использовать существующую коммерческую и платёжную инфраструктуру.
Протокол агентных платежей AP2 от Google использует криптографические учётные данные авторизации и аудиторские следы, чтобы доказать, что пользователь авторизовал транзакцию; протокол доверенных агентов TAP от Visa помогает продавцам проверять доверенных агентов и безопасно получать платёжные учётные данные.
На рисунке 2 показан упрощённый процесс агентного платежа.
Пользователь-человек (1) просит агента забронировать авиабилет и отель в рамках заданного бюджета. Основной агент ИИ (2) через коннектор MCP получает доступ к календарю пользователя, предпочтениям и авторизованной платёжной информации, затем (3) через A2A делегирует задачу сбора данных специализированному субагенту ИИ, отвечающему за путешествия. Субагент (4) вызывает платные API цен на авиабилеты и отели, соответствующие комиссии оплачиваются через x402 и рассчитываются в цепи. Основной агент на основе полученной информации (5) завершает бронирование через системы оформления заказа авиакомпании и отеля и, наконец, (6) возвращает пользователю маршрут и квитанции.
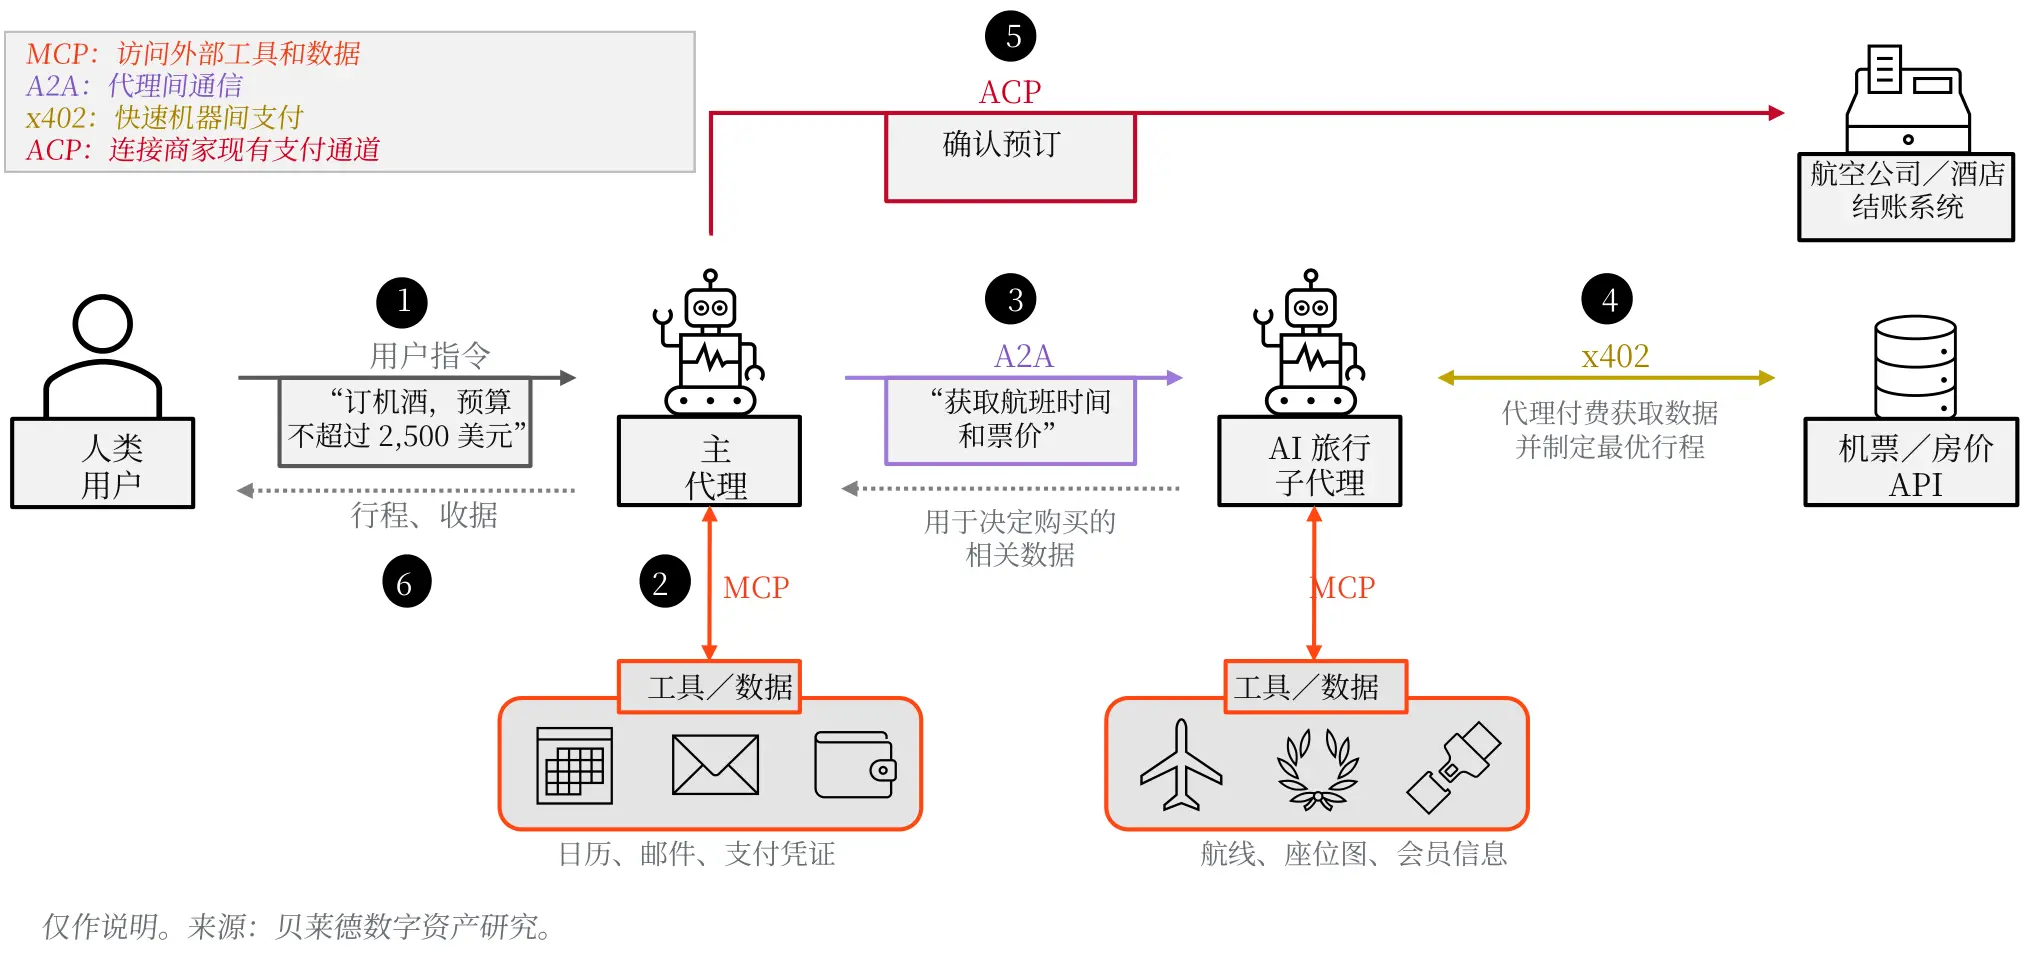
Рисунок 2: Схема агентного рабочего процесса с взаимодействием базовых и финансовых протоколов
Различные типы цифровых активов могут поддерживать агентную коммерцию, но стейблкоины, вероятно, станут основным инструментом в транзакциях.
Стейблкоины — это цифровые токены, предназначенные для поддержания стабильной стоимости относительно эталонной валюты, чаще всего доллара США. Ценовая стабильность делает их надёжной расчётной единицей и повышает предсказуемость ценообразования и расчётов.
Стейблкоины — крупнейший класс токенизированных реальных активов: по состоянию на сентябрь 2026 года рыночная капитализация в обращении превышает 300 миллиардов долларов. Скорректированный объём транзакций стейблкоинов в 2025 году превысил 11 триллионов долларов, что сопоставимо с годовым объёмом транзакций Visa и Mastercard.
Однако эти показатели основаны на разных статистических стандартах и не подлежат прямому сравнению. Объём транзакций стейблкоинов по-прежнему значительно ниже 93 триллионов долларов, переведённых через ACH в 2025 году; тем не менее с 2020 по 2025 год совокупный годовой темп роста объёма транзакций стейблкоинов составил 80%, тогда как у ACH — около 8,5%.
Растущая ясность регулирования, включая закон GENIUS в США, MiCA в ЕС, режим лицензирования стейблкоинов в Гонконге и нормативную базу для стейблкоинов в Сингапуре, должна способствовать дальнейшему распространению и росту стейблкоинов.
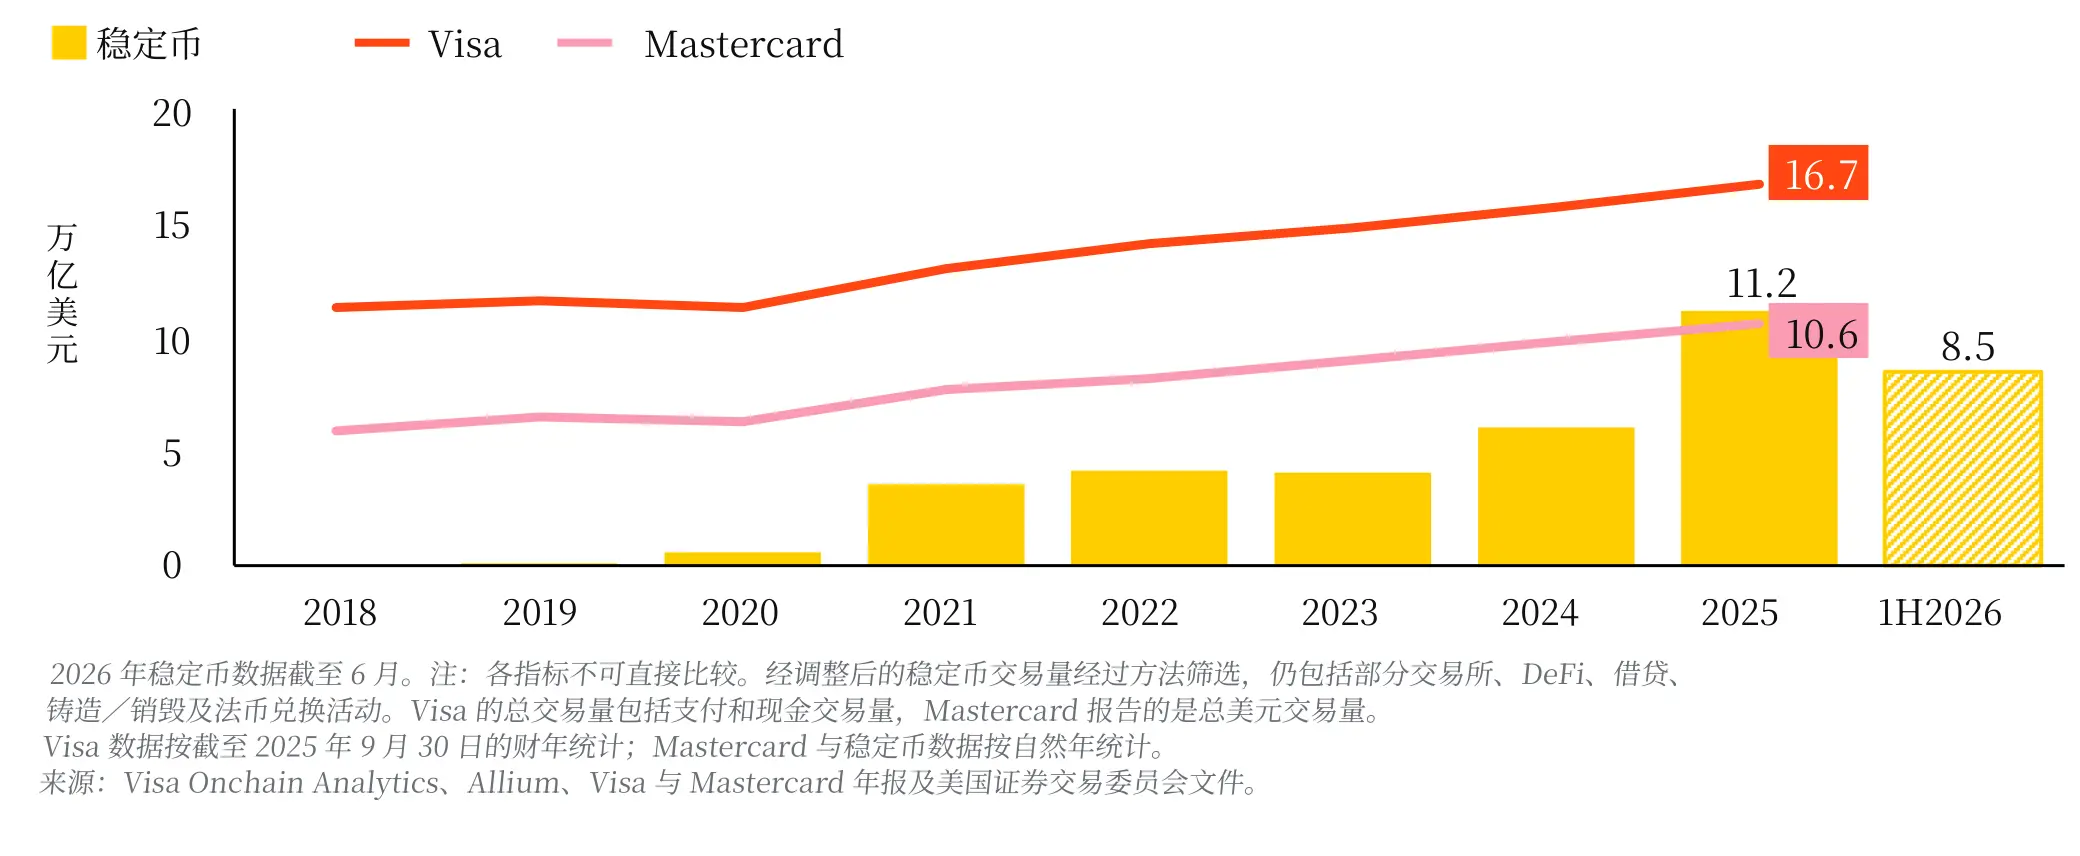
Рисунок 3: Сравнение объёмов транзакций стейблкоинов и основных карточных сетей
Для цифровых активов последствия этого роста выходят за рамки стейблкоинов и распространяются на блокчейн-сети, поддерживающие выпуск и расчёты стейблкоинов.
Многие крупные стейблкоины выпускаются в нескольких блокчейнах, что позволяет участникам рынка выбирать поддерживаемую расчётную сеть с учётом стоимости и технической совместимости. Эти сети включают универсальные сети без разрешений, такие как Ethereum, а также сети, специально разработанные для стейблкоинов, например Arc от Circle.
В Arc USDC спроектирован как нативный актив для оплаты комиссий за газ. В сетях без разрешений нативные криптоактивы, такие как ETH, используются для поддержки консенсуса, выплаты вознаграждений валидаторам и транзакционных сборов, а также для завершения расчётов. По мере расширения активности стейблкоинов спрос на блок-пространство и сетевые услуги может расти, создавая соответствующий спрос на нативные активы, связанные с использованием.
Однако степень, в которой такой спрос принесёт ценность нативным активам, зависит от структуры комиссий каждой сети, механизмов стейкинга и оплаты транзакционных сборов. Arc также предлагает дополнительную модель: рост платёжной активности может ещё больше расширить использование USDC как расчётного актива и средства оплаты транзакционных сборов.
Возможности цифровых активов на рынке вычислительной мощности
Системам и агентам ИИ для работы требуются значительные вычислительные мощности и энергия. Инвесторы в основном сосредоточены на огромных капитальных затратах, необходимых для создания инфраструктуры ИИ; по оценкам, совокупные капитальные затраты на ИИ в 2025–2030 годах превысят 5 триллионов долларов. Однако текущие операционные расходы, поддерживающие развёртывание ИИ, также заслуживают внимания.
Значительная часть этих операционных расходов направляется на рынок облачных вычислений для ИИ: этот рынок генерирует выручку, предоставляя вычислительные мощности существующего ИТ-оборудования и электроэнергию, необходимую для его работы. По мере расширения рынка вычислительная мощность становится самостоятельным, крупным и всё более пригодным для инвестиций экономическим ресурсом, что может породить новый класс цифровых активов.
Если грубо оценить размер рынка по основным облачным подразделениям гиперскейлеров, консолидированные прогнозы аналитиков по Amazon Web Services, Microsoft Intelligent Cloud и Google Cloud показывают, что к 2030 году их совокупная выручка составит около 1,1 триллиона долларов, что соответствует совокупному годовому темпу роста 29% по сравнению с 2025 годом.
По мере того как вычислительная мощность становится более критичным экономическим ресурсом, будет расти спрос на её ценообразование, распределение, а также инструменты финансирования и хеджирования.
Исторически крупные сырьевые рынки постепенно развивают торговую инфраструктуру для улучшения ликвидности и управления рисками. Мы полагаем, что по мере расширения применения ИИ вычислительная мощность может пойти по аналогичному пути. Недавние рыночные события уже указывают на эту тенденцию, включая схемы финансирования под залог GPU и платформы финансирования, построенные вокруг долгосрочной выручки от использования вычислительной мощности.
Эти способы финансирования отражают, что доступ к передовым GPU и создание вычислительных мощностей для передовых моделей требуют значительных первоначальных инвестиций. По мере совершенствования моделей ожидается дальнейший рост спроса на обучение и инференс. Инференс — это вычислительный процесс обработки запросов и генерации результатов после развёртывания модели.
По мере расширения применения ИИ в реальном мире ожидается, что к 2030 году инференс станет крупнейшей рабочей нагрузкой ИИ, ещё больше увеличив свою долю в потреблении электроэнергии дата-центрами. Потенциальные пользователи инференса включают предприятия и индивидуальных потребителей, которых значительно больше и которые более распределены, чем узкий круг участников рынка обучения.
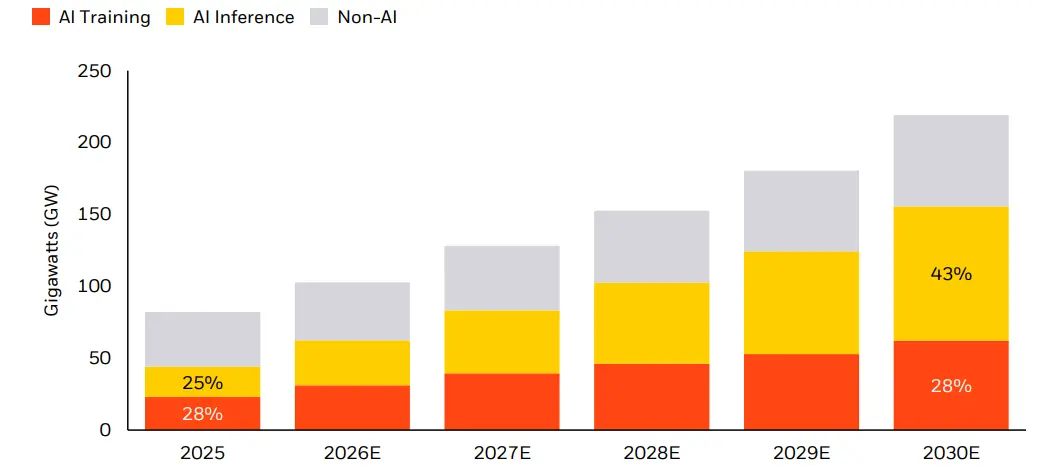
Рисунок 4: Мировое потребление электроэнергии дата-центрами по типам рабочих нагрузок
Даже по мере формирования этого рынка для масштабирования стандартизированных продуктов вычислительной мощности необходимо решить серьёзные проблемы в проектировании контрактов и рыночной структуре.
Эти проблемы включают учёт значительных различий в производительности чипов разных поколений, региональных различий в издержках, особенно цен на энергию, а также создание жизнеспособных стандартов для денежных расчётов и поставки по контрактам на вычислительную мощность.
Мы считаем эти вопросы проектирования важными, но в конечном счёте решаемыми.
Зрелые сырьевые рынки управляют различиями между активами и региональными ценовыми разницами с помощью таких методов, как базисная торговля и контракты на разницу; этот опыт может быть полезен для рынка вычислительной мощности. Ончейн-рынки токенизации могут использовать общую расчётную инфраструктуру для поддержки контрактов, сегментированных по регионам и типам оборудования.
По мере созревания этих механизмов мы ожидаем, что стандартизированные продукты, включая биржевые фьючерсы на вычислительную мощность, повысят прозрачность ценового обнаружения и помогут поставщикам и пользователям вычислительной мощности более эффективно хеджировать риски.
Стандартизированные контракты на вычислительную мощность также могут порождать права на доступ к вычислительной мощности и связанные с ней права использования. Эти права могут быть представлены, переданы, использованы в качестве залога и рассчитаны через программируемую инфраструктуру. Это, в свою очередь, может привлечь больше институциональных инвесторов, сделав вычислительную мощность новой возможностью на рынке цифровых активов.
Если применение агентного ИИ расширится, агенты могут всё чаще искать, настраивать, оптимизировать и оплачивать вычислительную мощность через программируемые платёжные каналы, такие как x402, делая ценность такого механизма более очевидной.
Агенты могут запрашивать API рынка в реальном времени, сравнивать доступную вычислительную мощность по цене, производительности, задержке, местоположению и типу оборудования, а затем выделять ресурсы, наиболее подходящие для конкретной рабочей нагрузки. MCP и A2A могут помочь агентам получать данные и координироваться друг с другом, а x402 может поддерживать расчёты по факту использования, по количеству обработанных моделью токенов или по задаче.
Ожидается, что такой механизм обеспечит доступ к вычислительной мощности по требованию, гибко и в реальном времени, снижая необходимость вмешательства человека. Хотя агентная платёжная активность всё ещё находится на ранней стадии, структурная совместимость автономных агентов с машинно-ориентированными платежами делает это направление заслуживающим внимания в развитии экосистемы.
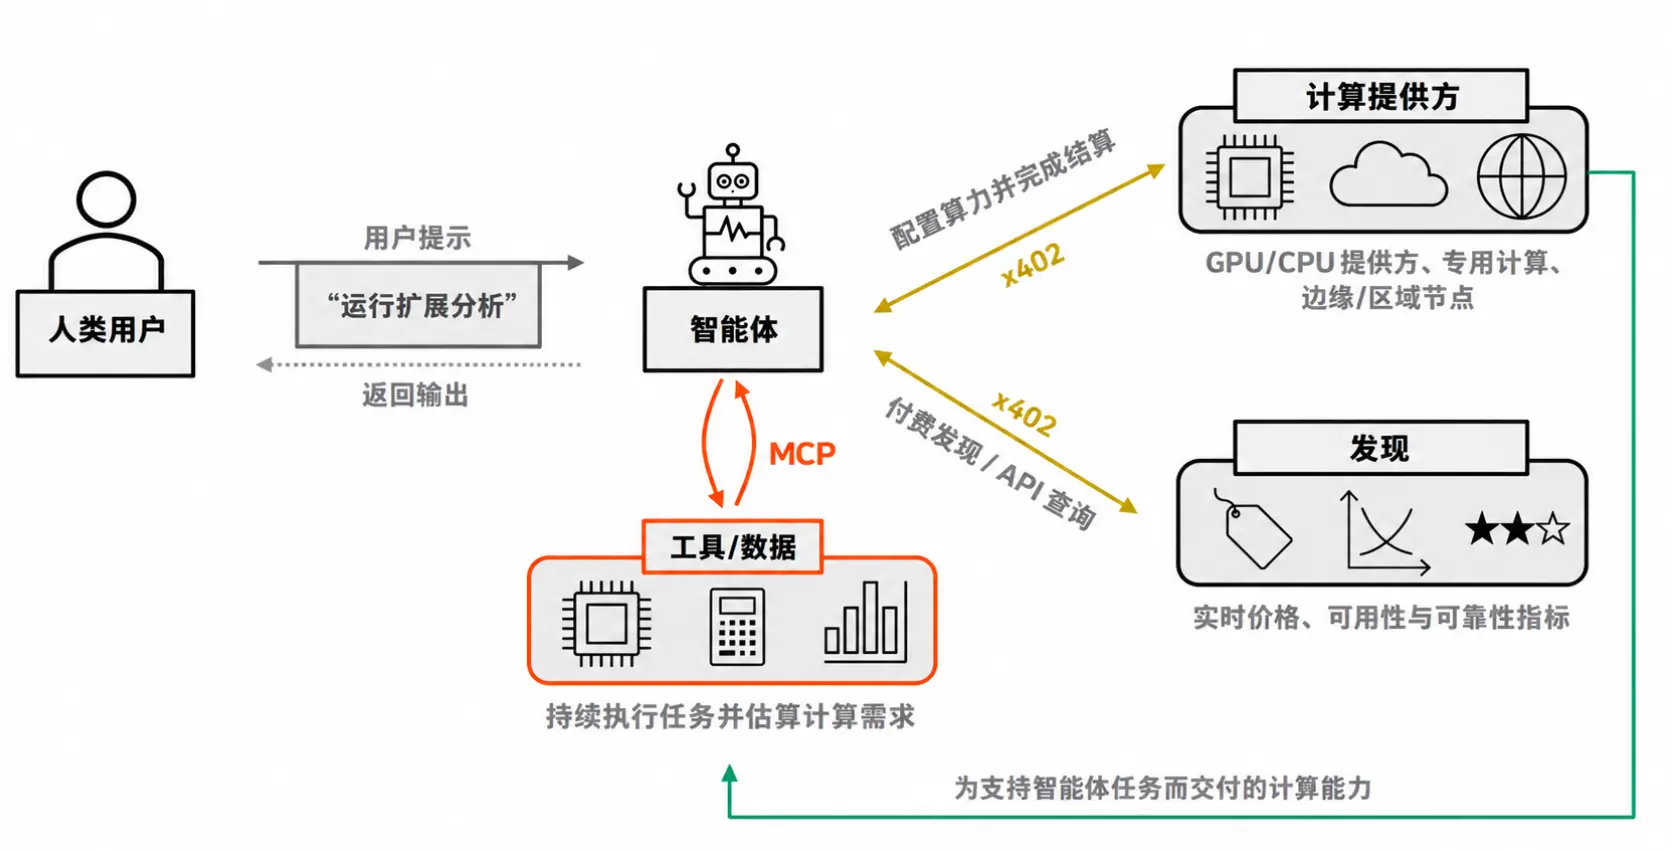
Рисунок 5: Схема рабочего процесса агента по оптимизации и получению вычислительной мощности по требованию
В августе 2026 года Stripe согласилась приобрести OpenRouter. Это ранний признак того, что маршрутизация моделей и оптимизация использования вычислительной мощности начинают входить в финансовую инфраструктуру, строящуюся вокруг ИИ.
OpenRouter распределяет задачи между более чем 400 моделями от более чем 80 поставщиков в зависимости от требований рабочей нагрузки и компромисса между стоимостью и производительностью, что свидетельствует об экономической ценности эффективного распределения дефицитной вычислительной мощности.
Собственная бизнес-структура Stripe также заслуживает внимания: компания уже работает в сферах платежей, стейблкоинов, биллинга и агентной коммерции; эта сделка показывает, что закупка вычислительной мощности, биллинг по факту использования и программируемые расчёты могут постепенно сближаться. Мы полагаем, что в будущем агенты смогут автономно находить вычислительную мощность и оплачивать её через блокчейн и другие программируемые платёжные каналы.
Заключение
По мере того как машины играют всё большую роль в экономической деятельности, ИИ и цифровые активы на основе блокчейна всё больше сближаются. Токенизация активов на блокчейне и токенизация в больших языковых моделях создают структурированные машиночитаемые представления, позволяя агентам ИИ более непосредственно взаимодействовать с программируемыми активами.
Стейблкоины и протоколы, такие как x402, могут поддерживать высокочастотные, мелкие и круглосуточные транзакции. В то же время стандартизированный и ликвидный рынок прав на вычислительную мощность может позволить агентам находить вычислительную мощность, оптимизировать использование, организовывать финансирование и производить платежи по мере расширения спроса на инференс.
В настоящее время вся экосистема всё ещё находится на ранней стадии: агентная платёжная активность и ликвидность рынка вычислительной мощности ограничены. По мере расширения применения ИИ и роста возможностей агентных систем цифровые активы могут становиться всё более важными в экономической инфраструктуре ИИ, расширяя использование стейблкоинов, токенизированных реальных активов и нативных криптоактивов, поддерживающих блокчейн-расчёты.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.