


Главное препятствие для роста AAVE: доходы за следующие 473 дня могут не поддержать цену токена
 Odaily
Автор: исследователь DeFi Чадо
Редакция: Odaily News (@OdailyChina); перевод: Азума (@azuma_eth)
Почему выкуп до сих пор не возобновлён?
Чтобы понять, почему выкуп AAVE до сих пор не возобновлён, нужно вернуться к инциденту с rsETH, произошедшему 18 апреля.
В тот день маршрут моста LayerZero протокола Kelp DAO подвергся атаке, в результате которой было выпущено большое количество rsETH без достаточного обеспечения ETH, и эти токены попали на несколько блокчейн-рынков. Затем злоумышленник внёс эти rsETH в качестве залога в Aave и занял значительный объём WETH.
Aave быстро заморозила рынки, связанные с rsETH и wrsETH, и приняла меры для ограничения распространения риска. Однако, поскольку злоумышленник уже завершил залоговое кредитование, убытки по самим активам не исчезли автоматически после заморозки рынков. Согласно последующим раскрытиям Aave, в хранилище LayerZero было похищено 152 577 rsETH, что при эталонном соотношении 1,0696 rsETH за 1 ETH эквивалентно дефициту примерно в 163 183 ETH.
После этого Kelp заморозил и вернул около 40 373 rsETH, что соответствует примерно 43 168 ETH; Arbitrum Security Council заморозил 30 766 ETH, принадлежавших злоумышленнику; ликвидация позиций злоумышленника в Aave и Compound, как ожидается, позволит дополнительно вернуть до 12 323 WETH и 1 845 WETH соответственно. В сумме эти четыре части составляют около 87 955 ETH, что сократило первоначальный дефицит более 160 000 ETH примерно до 75 000 ETH.
Остаётся вопрос: кто покроет этот дефицит?
Сколько заплатила Aave? Сколько ещё нужно вернуть?
В конце апреля Aave DAO совместно с EtherFi, Lido, Ethena, Mantle и другими сторонами запустила план восстановления под названием DeFi United.
В итоге была сформирована довольно сложная структура финансирования. Во-первых, участники экосистемы, включая EtherFi, Lido, Ethena, Ink, BGD и Стани Кулечова (основатель Aave), в совокупности предоставили около 14 570 ETH — это безвозмездное пожертвование, которое Aave не обязана возвращать. Сама Aave DAO напрямую выделила 25 000 ETH, и этот момент особенно важен: хотя это не кредит и не средства, которые нужно возвращать в будущем, Aave взяла их непосредственно из казны DAO для покрытия убытков. Иными словами, эти 25 000 ETH фактически исчезли с баланса Aave.
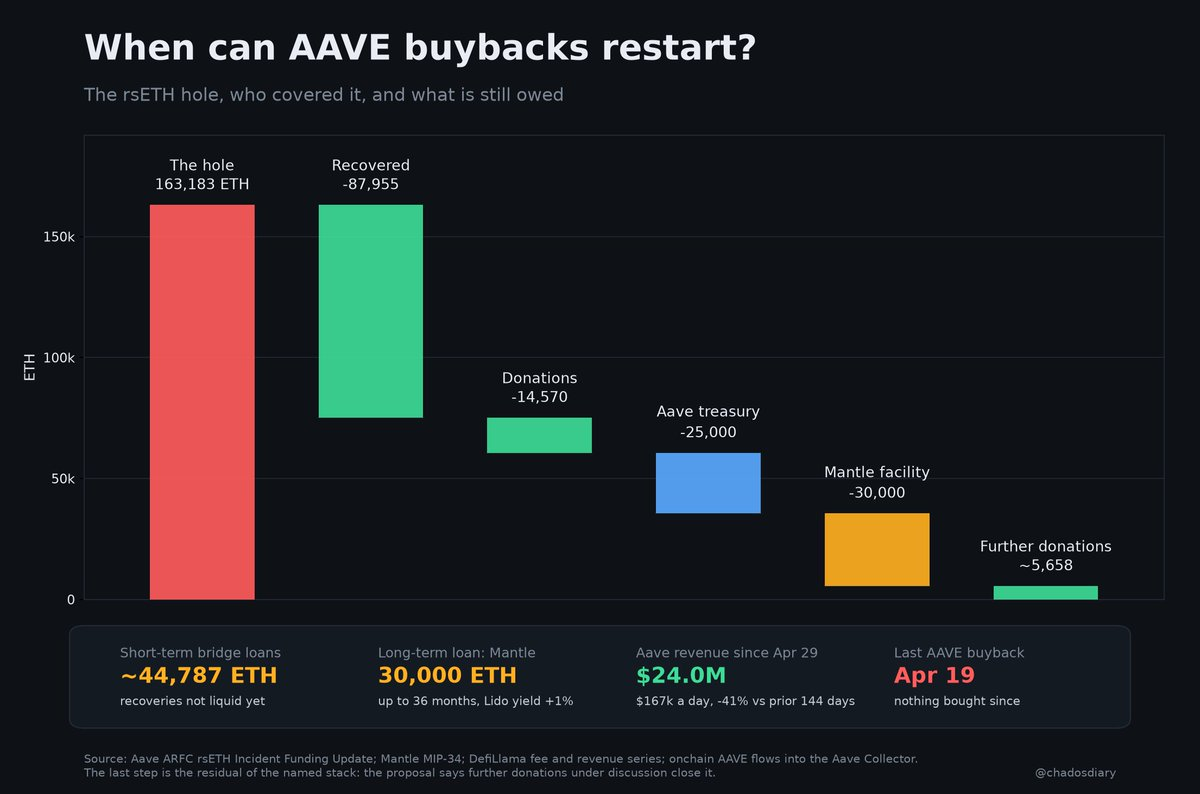
Оставшаяся часть была решена за счёт займов. Самый крупный заём поступил от Mantle с максимальным размером 30 000 ETH. Согласно соответствующему плану, Mantle предоставила кредитную линию сроком до 36 месяцев под ставку, равную доходности стейкинга Lido плюс 1%.
Кроме того, чтобы замороженные или ожидающие ликвидации активы могли сначала войти в процесс восстановления, Aave потребовалось краткосрочное бридж-финансирование в размере около 44 787 ETH.
Таким образом, картина становится яснее. Дефицит составляет около 75 200 ETH, а средства для его покрытия включают 14 570 ETH пожертвований, 25 000 ETH из казны Aave, долгосрочный кредит Mantle до 30 000 ETH и краткосрочное бридж-финансирование около 44 787 ETH — на первый взгляд, сумма этих цифр даже превышает первоначальный дефицит, но причина в том, что часть средств использовалась лишь временно для промежуточного финансирования.
Если исключить краткосрочное бридж-финансирование, наиболее прямым ударом по балансу Aave от того инцидента стали уже выделенные 25 000 ETH и долгосрочный кредит Mantle на 30 000 ETH, который будет оказывать давление на будущие денежные потоки.
Сколько времени потребуется, чтобы погасить долг при текущих доходах?
Какое отношение это имеет к возобновлению выкупа AAVE? Ответ кроется в доходах Aave.
Чадо проанализировал данные за 144 дня после инцидента. С 29 апреля до момента публикации исследования общая сумма комиссий, сгенерированных протоколом Aave, достигла примерно 181,2 миллиона долларов, но фактический удержанный доход Aave DAO составил лишь около 24 миллионов долларов, то есть в среднем около 167 000 долларов в день.
Ещё более примечательно, что текущий уровень доходов Aave заметно снизился по сравнению с периодом до инцидента. За предыдущий аналогичный 144-дневный период удержанный доход Aave DAO составил около 40,5 миллиона долларов. Это означает, что доход за 144 дня после инцидента снизился примерно на 41% по сравнению с предыдущим периодом.
Теперь рассмотрим долгосрочный кредит Mantle. При максимальном размере 30 000 ETH и цене ETH около 2639 долларов на момент анализа Чадо, этот кредит эквивалентен примерно 79 миллионам долларов.
Если просто рассчитать по скорости дохода за последние 144 дня, Aave может удерживать около 167 000 долларов в день, тогда для погашения 79 миллионов долларов потребуется около 473 дней, то есть более одного года и трёх месяцев.
Конечно, это не означает, что Aave точно направит весь доход за следующие 473 дня на погашение кредита Mantle, и не означает, что выкуп обязательно возобновится только через 473 дня. Это относительно экстремальный статический стресс-тест — если предположить, что будущие доходы останутся на текущем уровне и DAO направит весь удерживаемый доход на погашение этого долгосрочного финансирования в 30 000 ETH, то теоретически потребуется около 473 дней для полного погашения.
На самом деле, в апреле этого года Чадо проводил аналогичные расчёты, и тогда ежедневный доход Aave DAO составлял около 266 000 долларов, что позволяло погасить кредит такого же размера примерно за 10 месяцев, но теперь, с падением доходов, срок погашения увеличился примерно до 15,6 месяца.
Это также объясняет, почему выкуп до сих пор не возобновлён: у Aave сейчас есть доход, но до восстановления баланса этому доходу трудно в приоритетном порядке поступать в AAVE.
Возобновить выкуп не так просто
Таким образом, реальная проблема, стоящая перед AAVE, заключается в том, когда доход, получаемый протоколом, снова станет «свободным денежным потоком» и сможет вернуться на уровень токена.
После инцидента с rsETH Aave уже использовала 25 000 ETH из казны для покрытия части дефицита, а также несёт долгосрочное финансирование до 30 000 ETH. Пока этот баланс полностью не урегулирован, Aave DAO будет трудно, как раньше, постоянно распределять доход протокола среди держателей AAVE.
Это также означает, что следующий «бычий разворот» AAVE зависит не только от самого рынка DeFi, но и от двух переменных — сможет ли доход протокола снова вырасти и сможет ли баланс постепенно восстановиться.
В конце концов, только когда заработанные протоколом деньги больше не нужно в первую очередь направлять на покрытие дефицита, логика получения дохода AAVE по-настоящему снова заработает.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.