


El auge de las plataformas gigantes y el software diminuto pone en peligro a las soluciones intermedias
 chaincatcher
Autor original: Venture Curator
Traducción y edición: Deep Tide TechFlow
Introducción de Deep Tide: 537 unicornios estadounidenses siguen arrastrando las valoraciones infladas de la burbuja de 2021, y la etiqueta de "nativo de IA" está pasando de ser una ventaja a un factor de riesgo. Para quienes están recaudando fondos o tienen opciones sobre acciones, este artículo ayuda a distinguir qué valoraciones son reales y cuáles son solo cifras contables sin verificar.
537 unicornios estadounidenses siguen arrastrando las valoraciones de la burbuja de 2021-22, ¿siguen siendo reales?
A los fundadores y primeros empleados se les suele enseñar a tratar la valoración de la última ronda como un marcador. Es la cifra de la tabla de capitalización, la del comunicado de prensa y la que todos usan para estimar el valor de su participación.
Sin embargo, los nuevos datos del informe de perspectivas cuantitativas del tercer trimestre de 2026 de PitchBook muestran que, para la mayoría de los unicornios estadounidenses, esa cifra no se ha sometido a una verdadera prueba de mercado desde hace años.
PitchBook estudió todos los unicornios estadounidenses activos y los clasificó según el año en que completaron su última ronda de financiación con precio.
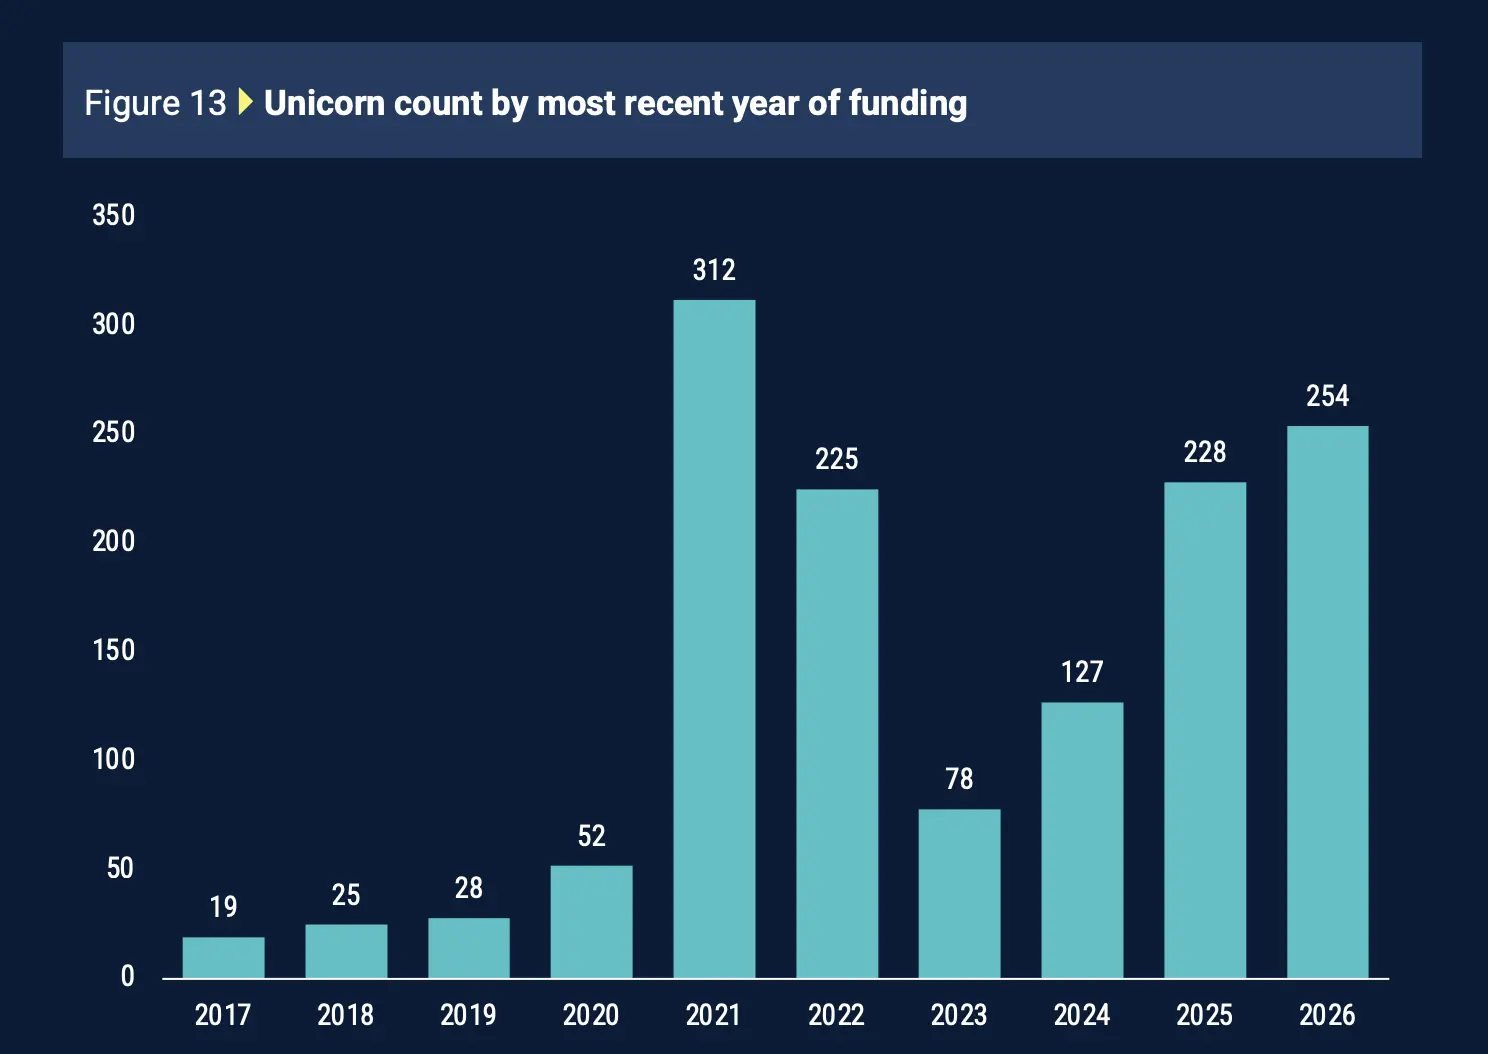
De los 964 unicornios estadounidenses activos, 312 recaudaron fondos por última vez en 2021 y otros 225 en 2022. Esto significa que 537 empresas (aproximadamente el 56% de todo el grupo de unicornios) siguen arrastrando las valoraciones fijadas durante el período de financiación más caro de la historia del capital riesgo.
El efectivo no volverá a igualar esas cifras. Las asignaciones de los fondos de capital riesgo representan solo el 7,9% del valor liquidativo, casi la mitad del promedio a largo plazo del 14,5%. PitchBook señala que los rendimientos de los fondos se ven directamente lastrados por las valoraciones infladas de 2020 a 2022.
Cuando estas empresas realmente ponen a prueba el precio, a menudo no lo soportan. Los inversores del mercado público se niegan a pagar los precios del mercado privado. La valoración de Chime en su salida a bolsa se redujo drásticamente respecto a su pico en el mercado privado, y los compradores del mercado secundario ofrecen descuentos mucho mayores para las empresas que completaron su última ronda hace años que para las que la hicieron recientemente.
Detrás de esto hay una segunda tendencia. Muchas de estas empresas no se han estancado por no poder continuar, sino que eligen activamente no recaudar fondos ni salir a bolsa, porque cualquier nuevo evento de fijación de precios podría obligarlas a enfrentarse a cifras más bajas. Mantenerse privadas y en silencio permite que las valoraciones de 2021 sigan en los libros. Por eso el mercado puede mostrar simultáneamente valores contables récord y valores atrapados récord.
Entonces, ¿el auge de los unicornios es real o solo una cifra sin verificar?
Para muchas empresas, ambas afirmaciones pueden ser ciertas. Algunas han madurado realmente hasta alcanzar sus valoraciones de 2021 y hoy podrían mantenerlas sin problemas. Pero el mercado no puede confirmar cuáles pertenecen a esta categoría, porque desde entonces no han recaudado fondos ni se han vendido a precios reales. Una valoración de hace cuatro años no es una mentira, solo está sin verificar.
Aquí es donde los fundadores y empleados deben ser cautelosos.
Si tu empresa recaudó fondos por última vez en 2021 o 2022, la valoración de la tabla de capitalización es la cifra más optimista que has tenido, y no necesariamente equivale al valor real de hoy. Esto afecta a cómo negocias la próxima ronda, cómo consideras ejercer opciones y cómo explicas a tu equipo lo que representan sus opciones. Los inversores también: si un fondo muestra fuertes ganancias no realizadas en estas empresas, solo está informando de cifras contables, no de efectivo real.
El verdadero riesgo no es que la valoración pueda ser más baja de lo que parece, sino que, al tomar decisiones sobre financiación, contratación o ejercicio de opciones, trates la cifra fijada en 2021 como el precio que el mercado estaría dispuesto a pagarte hoy.
¿Llamar a una startup "nativa de IA" puede perjudicar tu valoración?
Posicionarse como empresa de IA todavía permite obtener una prima de valoración. Pero los inversores cada vez hacen más una segunda pregunta: ¿qué parte de esta empresa tiene realmente un foso competitivo gracias a la IA?
Los datos de este análisis indican que el mercado está empezando a clasificar a las empresas con la misma etiqueta de "nativa de IA" en categorías completamente diferentes.
La prima de IA sigue existiendo: los datos de Carta del primer semestre de 2026 muestran que las startups de IA recaudan en rondas semilla cantidades similares a las no IA, pero sus valoraciones son aproximadamente un 50% más altas.
Sin embargo, no todas las empresas de IA obtienen la misma prima: el análisis sitúa a las empresas vacías de IA mercantilizadas en 3 a 8 veces ingresos, a los productos de IA vertical con datos propietarios pegajosos en 10 a 20 veces, y a las empresas con verdadera propiedad intelectual y datos propietarios en 25 a 40 veces.
Cuanto más madura es la empresa, más estricto es el escrutinio: en la ronda semilla, las empresas sin propiedad intelectual protegible tienen un descuento de valoración entre un 20% y un 30% mayor que sus pares con más foso. En la ronda Serie A, esa brecha se amplía al 30%-40%.
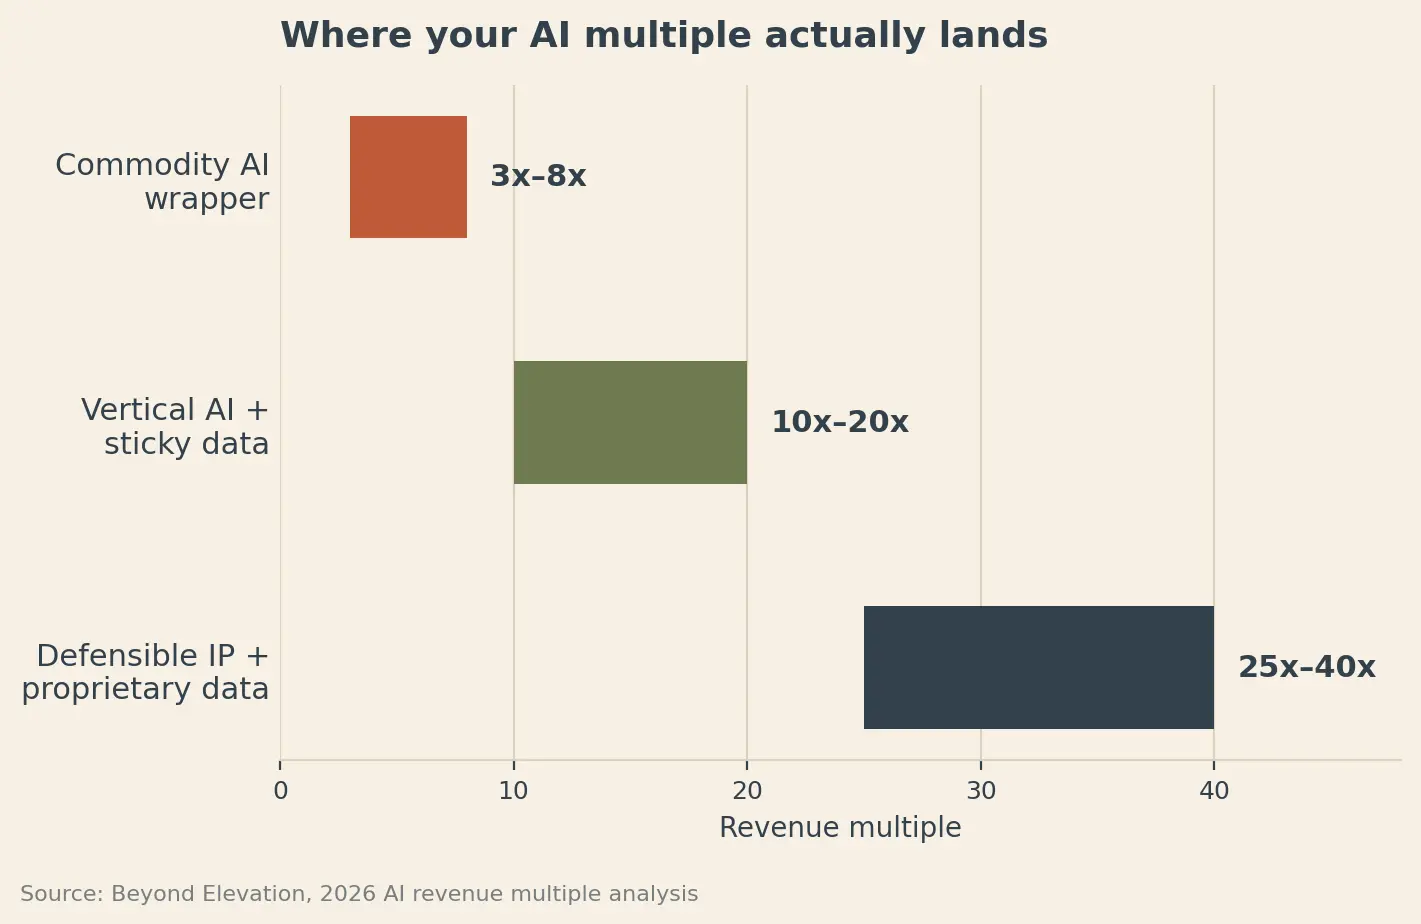
Esto explica por qué simplemente añadir IA a un producto resulta cada vez menos significativo.
Los inversores quieren saber cada vez más qué queda cuando se quita la etiqueta de IA.
¿Podría otra startup crear el producto llamando a las mismas API de modelos fundacionales? ¿Cada nuevo cliente genera datos propietarios que permiten que el producto mejore de forma medible con el tiempo, por ejemplo en precisión, tiempo de resolución o calidad de emparejamiento? ¿Está el software tan integrado en el flujo de trabajo que sustituirlo resulta doloroso? ¿Siguen siendo válidas las economías unitarias después de multiplicar por diez el volumen de inferencia?
Estas preguntas apuntan a cuatro direcciones que los fundadores deberían examinar antes de la próxima ronda: diferenciación tecnológica, datos propietarios, bloqueo del flujo de trabajo y economías unitarias a escala.
La prueba práctica de la diferenciación tecnológica es sorprendentemente sencilla: cambiar el modelo subyacente. Si al sustituir tu proveedor principal de modelos por otro de nivel equivalente el producto apenas cambia, los inversores probablemente no verán dónde está el foso tecnológico.
En cuanto a los datos propietarios, el número de usuarios no basta. Una señal más fuerte es si el aumento del uso genera datos que permiten que el producto mejore de forma medible con el tiempo, por ejemplo en precisión, tiempo de resolución o calidad de emparejamiento.
La profundidad del flujo de trabajo es otra pista. Si los clientes que integran más profundamente el producto muestran de forma sostenida mejor retención y expansión, los fundadores tienen evidencia concreta de costes de cambio, y no solo una afirmación de que el producto es pegajoso.
Luego está el modelo económico. Los productos de IA pueden tener buenos márgenes con el uso actual, pero si el volumen de inferencia se multiplica por diez, la situación puede cambiar por completo. Aclarar estos cálculos antes que los inversores puede revelar si el negocio realmente se fortalece con la escala.
Esto hace que la evolución de la prima "nativa de IA" sea muy interesante.
Hace dieciocho meses, cualquier vínculo con la IA reforzaba enormemente la narrativa de financiación. A medida que más startups usan el mismo discurso, los inversores tienen más razones para indagar bajo la superficie.
La etiqueta de IA te permite entrar en la conversación. Lo que cada vez tiene más valor es demostrar por qué lo que construyes se vuelve más difícil de replicar a medida que crece.
El efecto barra de pesas del software: la IA está a punto de matar la capa intermedia del mercado de software.
La IA está haciendo que el desarrollo de software sea significativamente más barato y rápido. Esto suena bien para las startups, pero también puede erosionar algunos fosos que han protegido a las empresas de software durante décadas.
Mike Vernal, de Conviction, hace una analogía interesante: el software podría estar dirigiéndose a una estructura de "barra de pesas" similar a la que experimentó la prensa después de que internet la transformara.
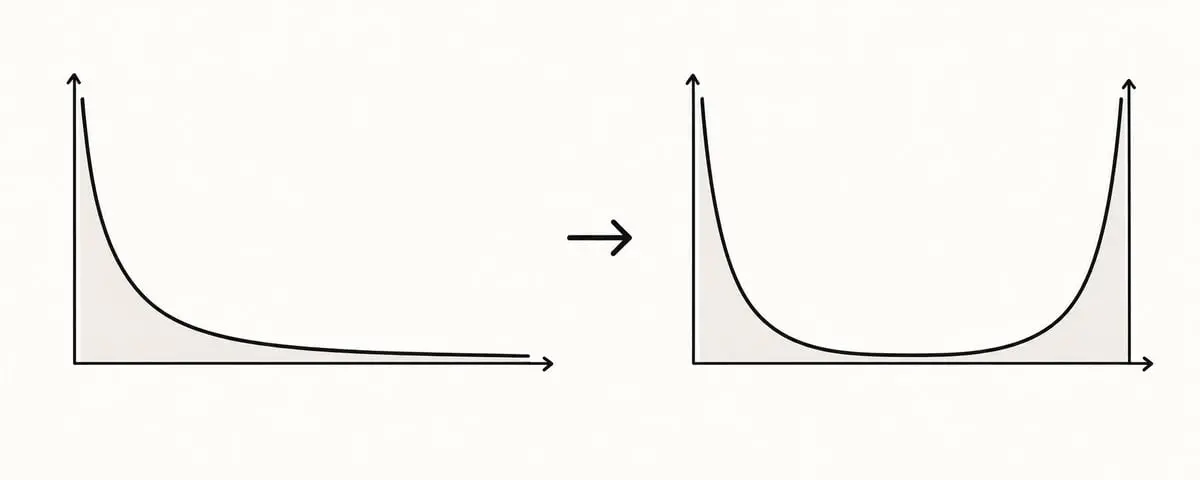
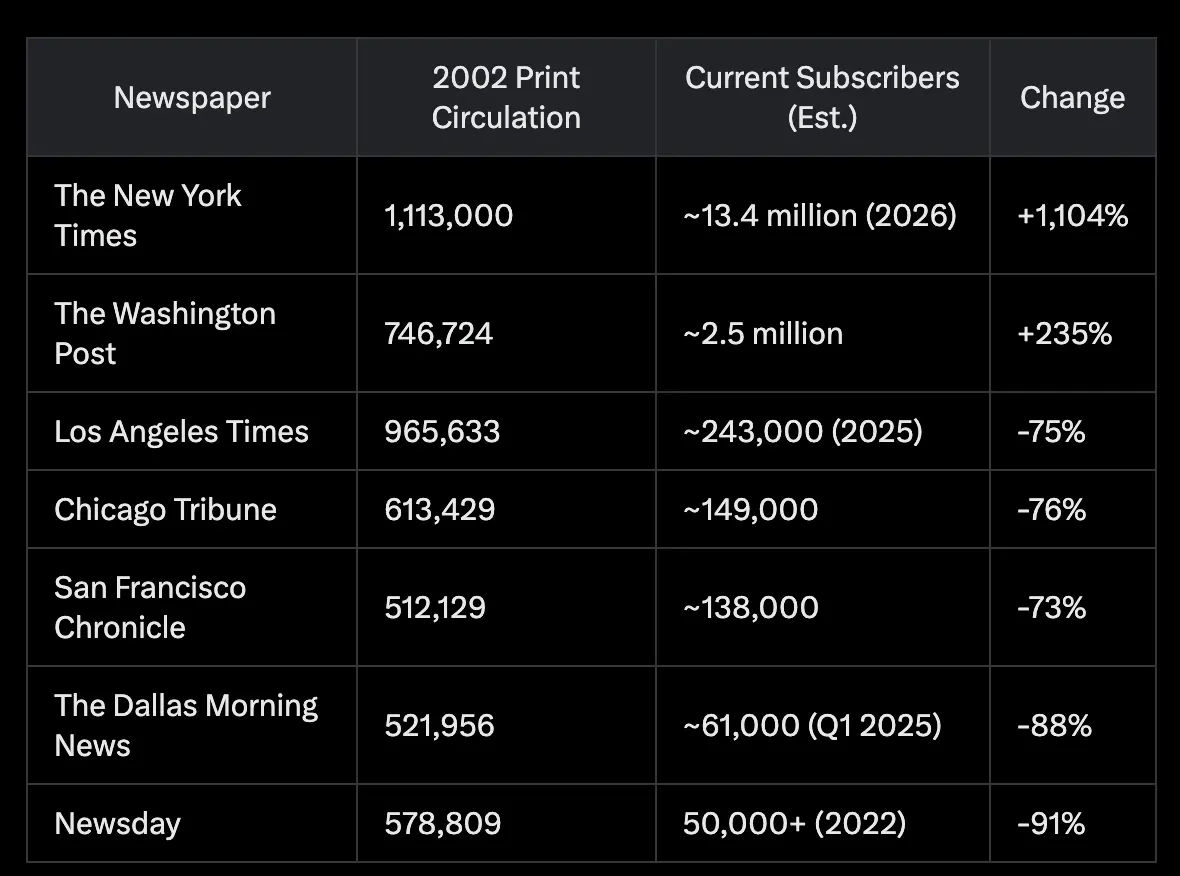
Antes de internet, los periódicos regionales se beneficiaban de los altos costes de distribución. Una vez que la distribución se volvió casi gratuita, la mayor parte de la capa intermedia desapareció. Unas pocas publicaciones globales se hicieron más grandes, mientras surgían miles de publicaciones independientes y de nicho.
Vernal cree que la IA podría crear una estructura similar en el software.
Los fosos tradicionales del software suelen provenir de tres cosas:
- Crear el producto es caro
- Cambiar de sistema es doloroso
- Las integraciones crean un ecosistema poderoso.
La IA debilita las tres. Los competidores pueden replicar funciones más rápido, la migración puede automatizarse más y la IA puede facilitar significativamente las integraciones.
El resultado posible es un mercado extremadamente fuerte en ambos extremos:
Plataformas gigantes: unas pocas empresas podrían dominar categorías enteras de compra, como ventas, marketing, finanzas, recursos humanos, legal o salud. No se limitan a vender herramientas estrechas, sino que se expanden continuamente hasta convertirse en el sistema que los clientes usan para casi todo.
Negocios de software diminutos: en el otro extremo, las herramientas de programación con IA podrían permitir que millones de personas creen software altamente específico para sí mismas, sus empresas o pequeños grupos de clientes. Algunos podrían crecer hasta convertirse en negocios de nicho rentables.
Una capa intermedia incómoda: las soluciones puntuales de nivel medio podrían enfrentar la mayor presión. Si las grandes plataformas pueden añadir continuamente sus funciones y los equipos pequeños pueden reconstruir productos estrechos de forma barata, defenderse como herramienta independiente se vuelve más difícil.
La analogía con Amazon ilustra cómo podrían ser los nuevos fosos. Amazon empezó con algo relativamente fácil de copiar: vender libros en internet. Su defensa provino de décadas de reinversión continua en logística, infraestructura, tecnología y distribución.
La IA podría empujar a las empresas de software hacia la misma estrategia: construir más rápido, expandirse continuamente, reinvertir y hacer que el producto completo sea cada vez más difícil de replicar.
Para las startups de software respaldadas por capital riesgo, esto plantea una pregunta estratégica interesante: si crear software es casi gratis, ¿tu foso sigue siendo un buen producto, o es todo lo que puedes construir a su alrededor?
¿Cómo se determina realmente la valoración de tu ronda semilla? (Casi no tiene que ver con tu empresa).
Los fundadores suelen asumir que la valoración depende principalmente de la tracción, el tamaño del mercado o el desempeño de su pitch.
Pero hay otra restricción que la mayoría de los fundadores casi no ve: el modelo económico del fondo de capital riesgo que tienen enfrente.
Imagina que estás presentando tu proyecto a un fondo semilla de 28 millones de dólares. Normalmente emite cheques de unos 600.000 dólares y espera obtener entre un 6% y un 8% del capital.
Con un 7% de participación, una inversión de 600.000 dólares implica una valoración post-money de unos 8,6 millones de dólares. Con un 6%, implica 10 millones. Así que si recaudas con una valoración de 18 millones, ese fondo probablemente no pueda realizar la inversión dentro de su modelo de cartera.
Esto crea una cadena simple:
Tamaño del fondo → tamaño del cheque → participación objetivo → límite de valoración viable
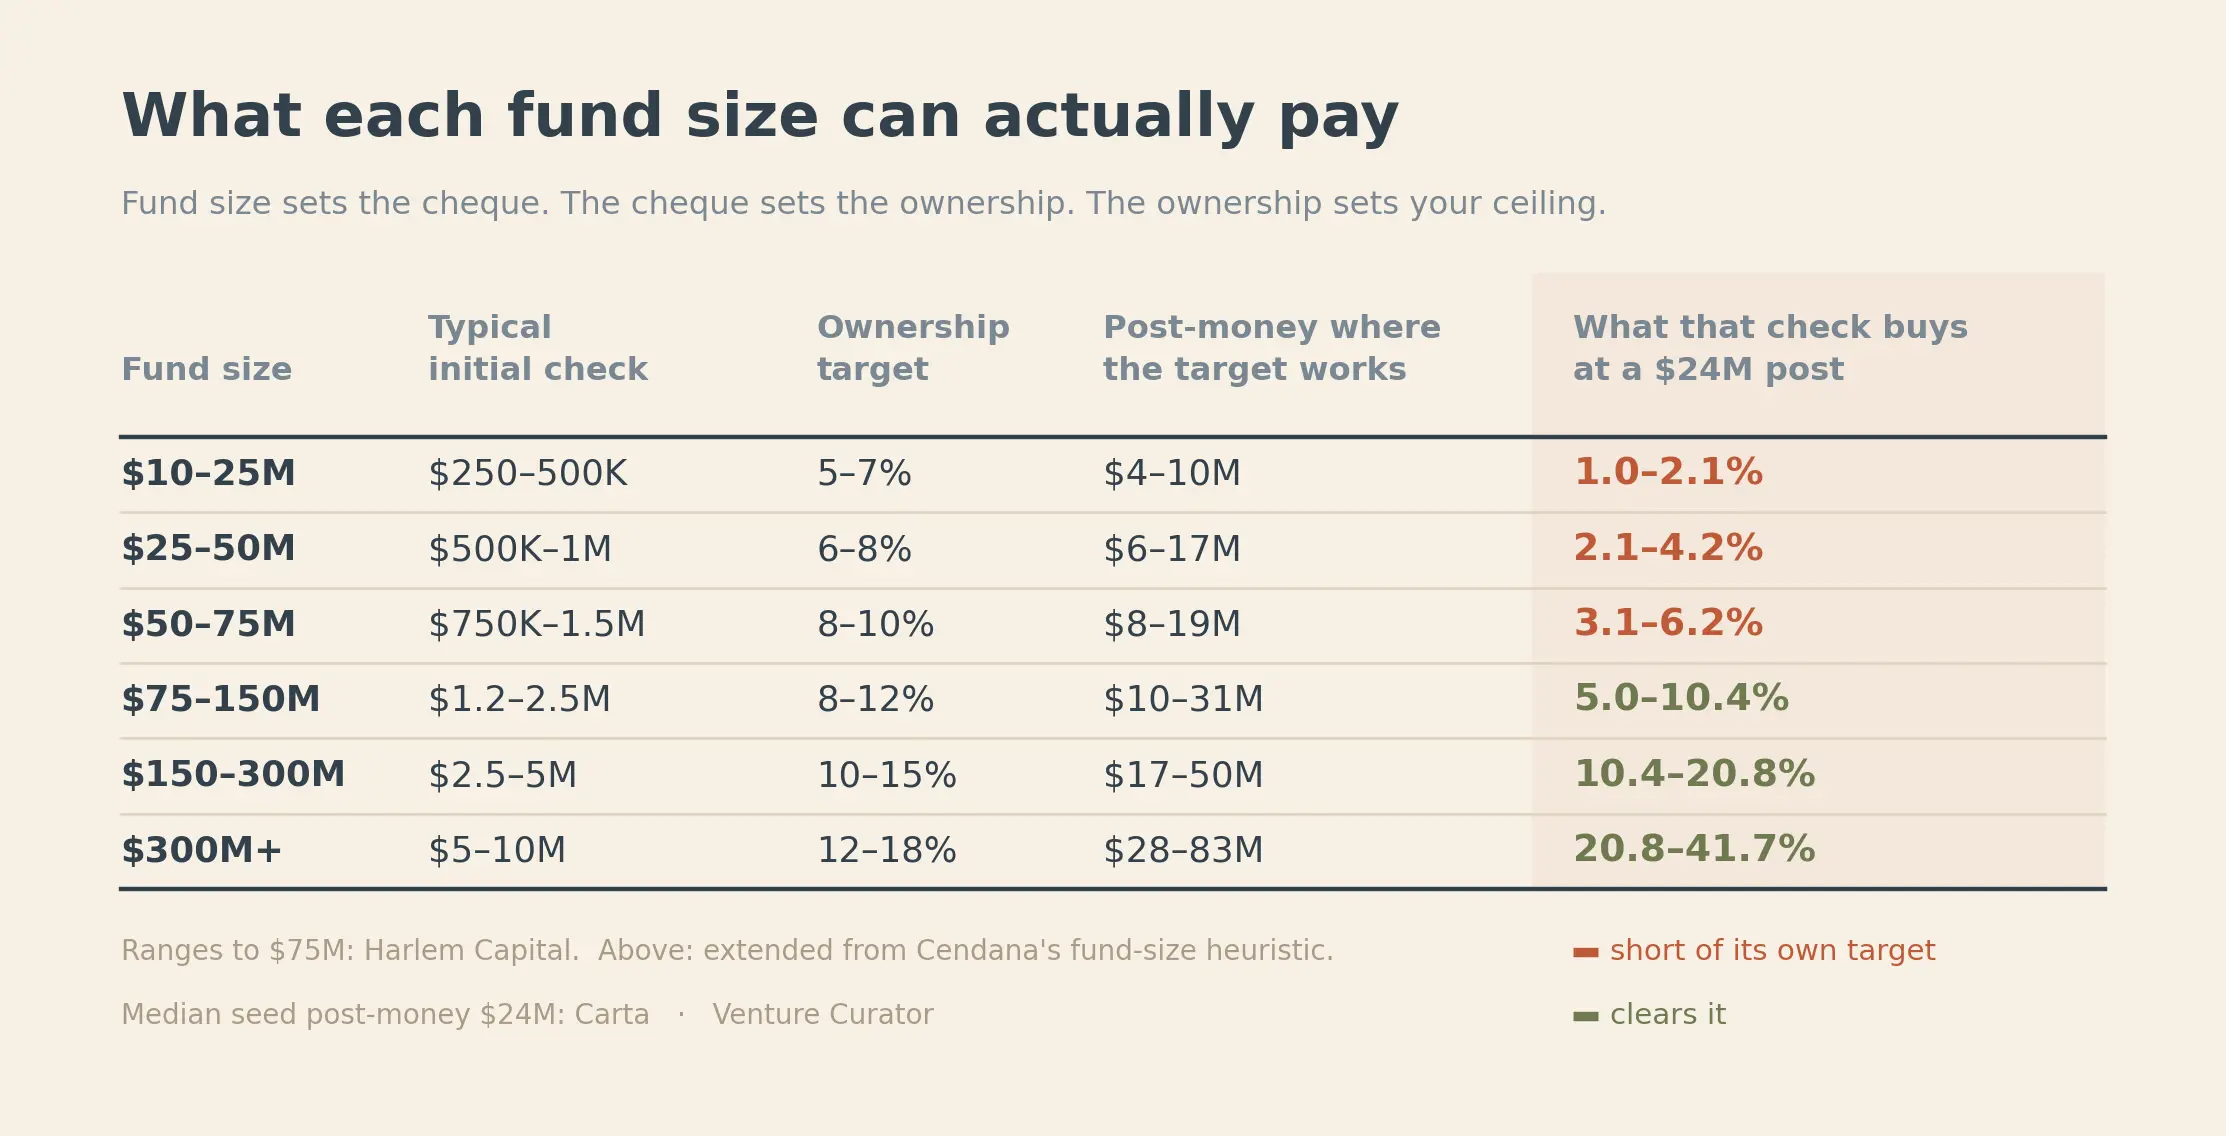
Esto es más importante hoy porque las valoraciones de las rondas semilla han subido. La mediana de valoración post-money de ronda semilla citada en el análisis de Carta es de 24 millones de dólares. Un fondo de 50 millones que invierta 1,5 millones a esa valoración solo obtendría un 6,2% del capital, lo que podría estar por debajo de su objetivo.
Esto también cambia cómo los fundadores ven el tamaño de la ronda.
Si le dices a un fondo que quieres recaudar 3 millones de dólares y el inversor principal quiere un 15%, en realidad ya has fijado implícitamente una valoración post-money de 20 millones antes de que nadie hable explícitamente de valoración.
Una secuencia más útil es:
Calcula cuánto capital necesitas para alcanzar el siguiente hito con una pista de 18 a 24 meses.
Añade un colchón.
Ese es el tamaño de tu ronda.
Divídelo por el porcentaje de dilución que estás dispuesto a aceptar.
Luego busca fondos cuyo tamaño de cheque y modelo de participación puedan respaldar esa valoración.
Hay otra cifra que los fundadores suelen pasar por alto: el pool de opciones. El inversor principal puede exigir la creación de un pool de opciones del 10% al 15% antes de la inversión, lo que diluye a los accionistas existentes antes de que se complete la inversión. El análisis señala que negociar el pool de opciones según el plan de contratación real a veces tiene un impacto mayor en la participación del fundador que conseguir uno o dos millones más en la valoración contable.
Para evitar perder semanas con el fondo equivocado, la forma más sencilla es hacer esta pregunta en la primera llamada:
"¿Cuál es el primer cheque típico de este fondo y qué porcentaje de capital suelen querer?"
Esas dos cifras te permiten estimar rápidamente si el modelo económico del fondo respalda tu ronda de financiación.
Así que no tomes toda resistencia a la valoración como un rechazo a tu startup. A veces tu empresa no tiene ningún problema. Simplemente tu ronda no encaja con la lógica matemática del fondo.
Si ChatGPT puede hacer gratis lo que hace tu app, ¿por qué alguien pagaría?
Esto se está convirtiendo en uno de los mayores desafíos para los fundadores de apps de consumo.
Si los usuarios pueden abrir ChatGPT, Claude o Gemini y obtener en segundos un resultado más o menos igual, ¿por qué pagarían 10 o 20 dólares al mes por una app independiente?
Daphne Tideman, de RevenueCat, cree que la respuesta no es simplemente "añadir más IA". Las apps impulsadas por IA monetizan bien: generan un 41% más de ingresos por usuario de pago que las apps no IA y tienen una tasa de conversión de prueba un 52% mayor. Sin embargo, su retención a 12 meses es solo del 21,1%, frente al 30,7% de las apps no IA.
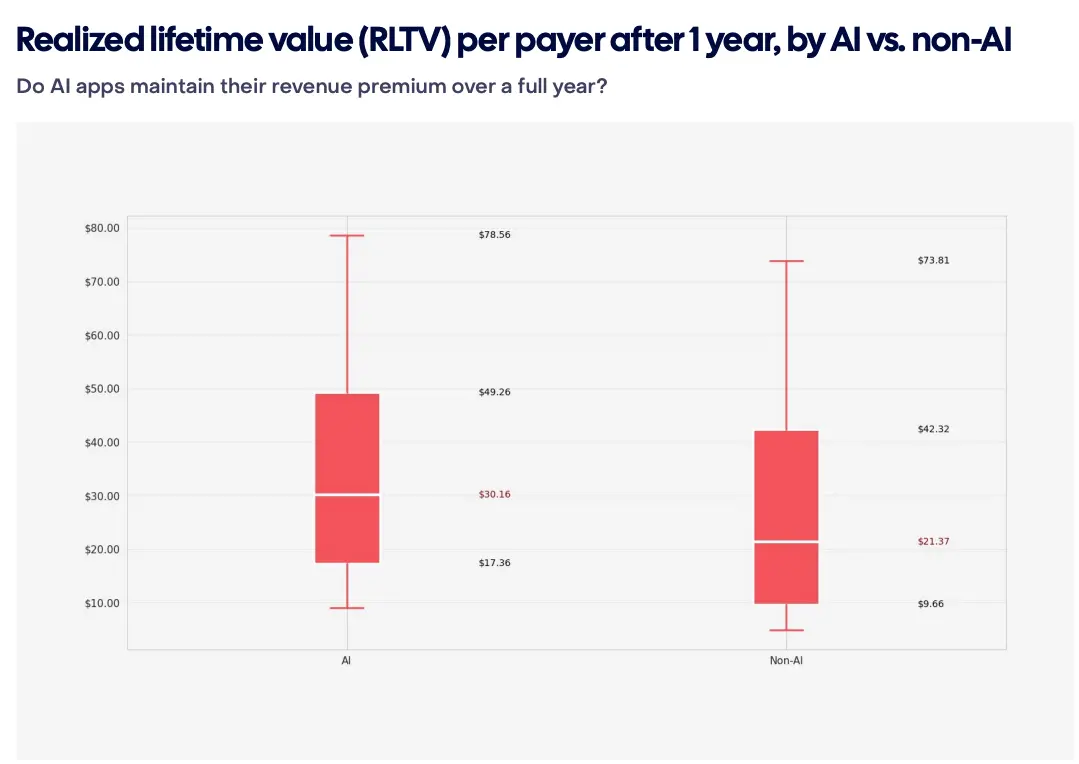
En otras palabras: la IA puede hacer que la gente entre por la puerta. Pero puede que no les dé una razón para quedarse.
Mira el contraste entre Chegg y Duolingo.
La diferencia está en lo que ofrecen además de la respuesta.
RevenueCat sugiere que las apps pueden construir seis cosas más difíciles de replicar con un chat LLM en blanco:
Estructura: convertir la respuesta en un flujo de trabajo o experiencia completa.
Memoria: conocer al usuario con el tiempo para que la app sea más útil.
Hábito: hacer que los usuarios vuelvan mediante check-ins continuos, recordatorios, supervisión y gamificación.
Precisión: dominar datos o conocimientos especializados para producir mejores resultados.
Conexión: crear comunidad, identidad, personalidad o apego emocional.
Combinación digital-físico: integrar el software con sensores, dispositivos o datos del mundo real.
Duolingo es un buen ejemplo porque combina varios de estos elementos. ChatGPT puede enseñar idiomas, pero Duolingo ha pasado años construyendo check-ins continuos, tablas de clasificación, sistemas de progreso, recordatorios y gamificación. Según se informa, tras introducir las tablas de clasificación, el tiempo de aprendizaje de Duolingo aumentó un 17% y los estudiantes muy comprometidos se triplicaron.
Otra prueba sencilla que pueden hacer los fundadores es la prueba del cuadro de diálogo en blanco.
Abre ChatGPT u otro LLM, describe con precisión el problema que tus usuarios vienen a resolver a tu app y compara su respuesta con lo que ofrece tu producto. Si gran parte del valor de tu producto se puede replicar con un prompt y una respuesta, tienes un problema de diferenciación. Si tu app incorpora estructura, datos acumulados, creación de hábitos, precisión, conexión o componentes del mundo real, ahí es probablemente donde está tu foso.
Así que la IA en sí misma puede no ser un foso. Para los fundadores, la pregunta más crítica es: ¿qué ofrece tu producto a los usuarios que un cuadro de diálogo en blanco no puede? La opinión de RevenueCat es que los ganadores pondrán la IA en el centro del producto y, al mismo tiempo, competirán en la experiencia construida a su alrededor.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.