


La "fábrica de memes" sale a la luz: ¿cómo opera la línea de montaje de cosechas de Robinhood Chain?
 chaincatcher
Autor: Zhou, ChainCatcher
El 22 de septiembre, el token DEED se lanzó en la plataforma de emisión Pons de Robinhood Chain y, en menos de un día, su valor de mercado se evaporó en más del 90%.
Desde su lanzamiento en julio, Robinhood Chain se ha convertido en una de las plataformas de emisión de tokens más activas. Según estadísticas independientes de Pons Ledger, solo Pons ha emitido cerca de 900.000 tokens. Con una densidad tan alta de emisión de tokens, el colapso de una nueva moneda no es sorprendente.
Sin embargo, después de que los analistas on-chain rastrearan los fondos de DEED, descubrieron que el mismo grupo había orquestado docenas de emisiones de tokens durante unos dos meses, extrayendo aproximadamente 18,43 millones de dólares en total. Veamos cómo operaban.
1. Las ganancias de la última ronda de cosecha pagan la siguiente ronda de lanzamiento
DEED afirma ser una bóveda inmobiliaria en Robinhood Chain, declarando que los titulares pueden compartir los ingresos por alquiler de una cartera de apartamentos después de deducir los costes. El 22 de septiembre, DEED se lanzó en Pons y su valor de mercado llegó a alcanzar los 4,23 millones de dólares.
Sin embargo, el bombo duró menos de un día. El 23 de septiembre, Onchain Lens detectó que DEED era sospechoso de un Rug Pull. 110 carteras asociadas llegaron a controlar alrededor del 86% del suministro del token y extrajeron aproximadamente 700.000 dólares en fondos, mientras que el creador también recibió una comisión de creador de 68,5 ETH, por valor de unos 188.900 dólares. En ese momento, el valor de mercado de DEED había caído a unos 55.000 dólares, una caída de aproximadamente el 98,7% desde su pico.
Según el analista on-chain Wazz, DEED no es un incidente aislado. Los fondos detrás de él provenían de otro token emitido previamente por el mismo grupo.
La historia comienza con DRAFT de hace una semana. En la tarde del 14 de septiembre, 98 carteras que tenían DRAFT transfirieron 179,88 ETH a la misma dirección en tres segundos, y este dinero se transfirió posteriormente en su totalidad a una cartera que comienza con 0x9d06, donde permaneció durante una semana.
En la mañana del 22 de septiembre, este dinero comenzó a prepararse para el lanzamiento de DEED. 0x9d06 primero transfirió 50 ETH y, dos minutos después, 20 ETH de esa cantidad llegaron a la cartera de financiación de DEED. Dieciséis segundos después, esta cartera de financiación distribuyó 15,98 ETH a 50 direcciones mediante una transferencia por lotes, incluido el creador de DEED y 25 carteras que estaban preconfiguradas para estar exentas del impuesto anti-francotirador de la plataforma.
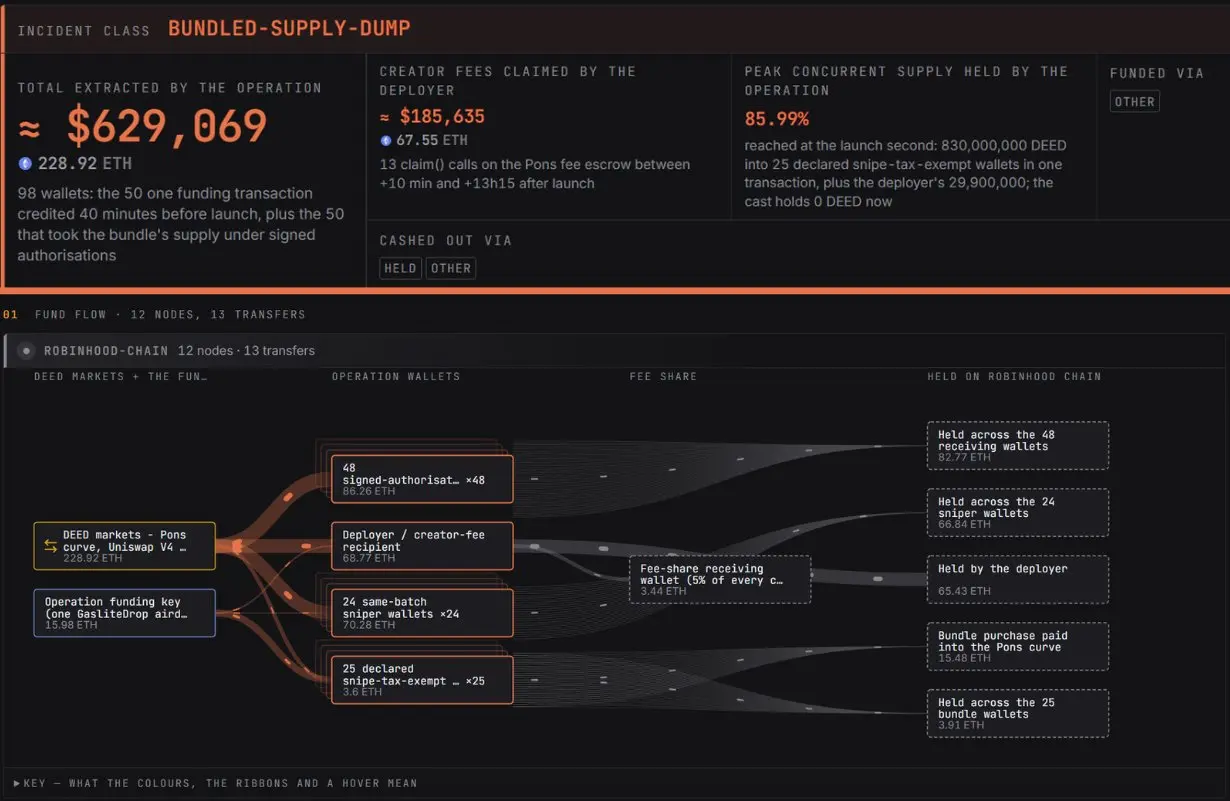
Cuarenta minutos después, DEED se lanzó. La primera compra después del lanzamiento concentró las posiciones para estas 25 carteras exentas de impuestos. Cuando se completó la compra, el creador y este lote de carteras tenían alrededor del 86% del suministro.
Un segundo después, comenzaron a vender, y los tokens se dispersaron posteriormente a más carteras para una descarga gradual. Cuando Onchain Lens emitió una advertencia, esta ronda de cosecha ya se había completado.
La conexión entre DRAFT y DEED es solo un microcosmos. Wazz descubrió que el mismo ritmo se repitió una y otra vez durante dos meses.
Antes de cada emisión de token, el grupo preparaba docenas de carteras y las incluía como exentas de impuestos. Una vez que el token se ponía en marcha, estas carteras tomaban la mayor parte de los tokens en uno o dos bloques. Cuando los compradores externos entraban en el mercado, vendían gradualmente, y los fondos se recogían en unas pocas direcciones, convirtiéndose en el capital inicial para el siguiente token.
Wazz rastreó 45 emisiones a lo largo de esta cadena de financiación. Además, cuatro emisiones tenían sus fondos iniciales firmados por la misma clave privada, y otras cuatro tenían los ingresos de las ventas agrupados en la misma dirección de recogida. Finalmente, atribuyó 53 emisiones desde el 10 de julio hasta el 21 de septiembre al mismo grupo, la mayoría de las cuales se emitieron a través de Pons V2.
Para amplificar las ganancias, el grupo también utilizó repetidamente el mismo nombre. El mismo día en que 0x9d06 financió DEED, también financió otro token también llamado DEED. PINK, CRUMBS y DEED se emitieron cada uno tres veces en aproximadamente un día. Wazz cree que el grupo primero utiliza tokens con el mismo nombre para cosechar el tráfico generado por el bombo y luego revela la dirección real del contrato.
Según las estimaciones de Wazz, estas 53 emisiones extrajeron aproximadamente 18,43 millones de dólares en total, pero esta cifra representa los fondos tomados del mercado por el grupo, con contrapartes que incluyen inversores minoristas, otros operadores y bots, lo que no equivale a las pérdidas totales de los inversores minoristas.
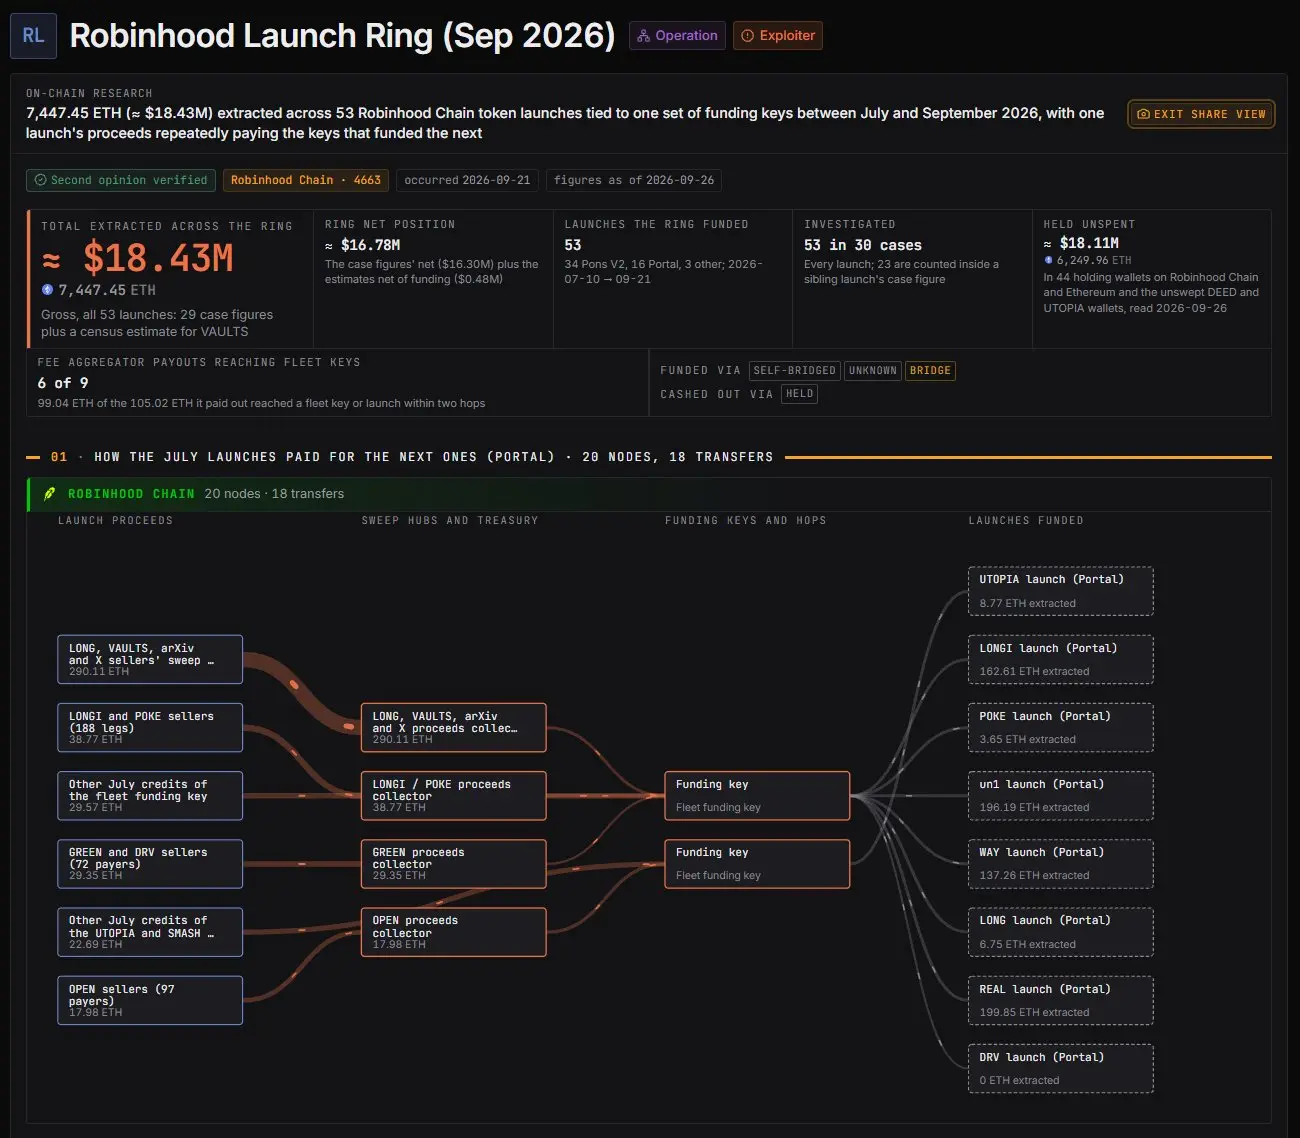
Como pista, la escala de emisión única de DEED no es grande. Las cantidades de extracción más altas fueron de CRUMBS y LEGS, aproximadamente 3,12 millones y 2,90 millones de dólares, respectivamente. Wazz declaró que la mayoría de los fondos permanecen en la cadena en forma de ETH y no pueden congelarse.
2. El impuesto anti-francotirador bloqueó a los bots pero no detuvo a quienes obtuvieron exenciones por adelantado
La lista de exentos de impuestos mencionada anteriormente es clave para la cosecha repetida. Proviene de un conjunto de reglas diseñadas por Pons para evitar que los bots se adelanten.
Después de que un nuevo token se lanza en Pons V2, primero se negocia en una curva conjunta, donde cuanta más gente compra, más sube el precio. Una vez que la curva se agota, el token se gradúa automáticamente en el pool de Uniswap v4, con liquidez bloqueada permanentemente. La documentación de Pons muestra que los tokens graduados no tienen ninguna funcionalidad para retirar liquidez.
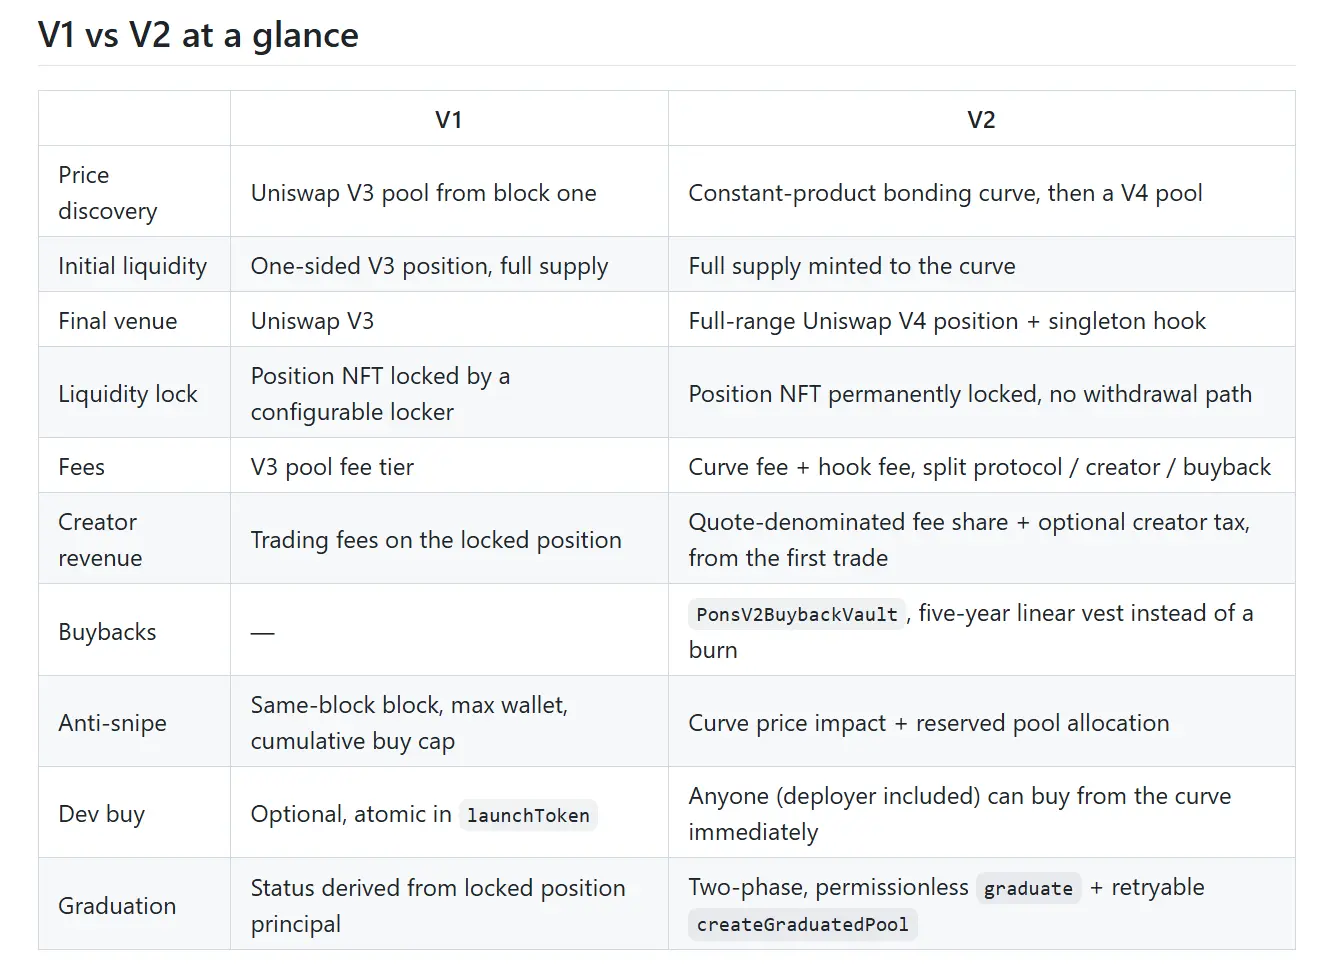
Este diseño bloquea la antigua ruta para que los equipos de proyecto retiren liquidez y huyan, pero no controla quién puede comprar tokens en el lanzamiento.
En los primeros segundos después de que un nuevo token se pone en marcha, es más fácil que los bots más vigilados compren primero. Para contrarrestar esto, Pons V2 ha establecido un impuesto anti-francotirador. Los compradores después del lanzamiento deben pagar un impuesto de hasta el 99%, que decae a cero en unos cinco segundos, con una tasa de aproximadamente el 25% en un segundo y de aproximadamente el 3% en dos segundos.
Este impuesto es suficiente para que no sea rentable para los bots, pero las reglas dejan simultáneamente una laguna. La dirección de emisión del token y la dirección de comisión del creador están automáticamente exentas de impuestos, y el emisor puede especificar adicionalmente hasta 32 direcciones exentas de impuestos al crear el token. Pons proporciona la justificación en su documentación de que es para facilitar al equipo la distribución de las compras de lanzamiento entre múltiples carteras.
En otras palabras, siempre que el emisor escriba su propia cartera en la lista por adelantado, puede acumular posiciones sin impuestos durante esos pocos segundos en los que todos los demás tienen que pagar altos impuestos.
En las emisiones enumeradas por Wazz, nueve desde finales de agosto han mostrado el mismo patrón. El creador eximió de 15 a 25 carteras del impuesto anti-francotirador, y luego una sola transacción concentró la compra para ellas, comprando directamente toda la curva y empujando el token al pool de Uniswap. Después del lanzamiento, la proporción de tenencia del creador y las carteras exentas de impuestos estaba entre el 82% y el 86%.
Estas nueve compras de lanzamiento también tienen un punto en común: todas pasan por el mismo contrato no verificado creado el 28 de agosto. Wazz declaró que este contrato pertenece a una herramienta de agrupación comercial con muchos usuarios no relacionados, y se ha utilizado en 25 de las 53 emisiones.
Además, descubrió al menos dos grupos consecutivos de emisión de tokens que no podían vincularse directamente a este caso.
El 28 de septiembre, la agencia de seguridad GoPlus reveló el descubrimiento de una fábrica fraudulenta de Memes de alto riesgo en Robinhood Chain, con un volumen de transacciones superior a 9 millones de dólares en los últimos 30 días, involucrando cientos de Memes fraudulentos.
Esta fábrica de Memes sigue una ruta diferente, asignando tokens a un gran número de direcciones nuevas con solo 4 a 11 transacciones, y luego vendiéndolos en segmentos a través de los contratos auxiliares de Pons V2 y el enrutamiento de Uniswap, creando la ilusión de múltiples operadores independientes.
En las diez muestras enumeradas por GoPlus, cada token solo utilizó de 3 a 8 carteras nuevas, con un solo token extrayendo de 2 a 13 ETH. Las escalas individuales no son grandes, y los ingresos de las ventas se agrupan de manera similar en una dirección de recogida para financiar la siguiente ronda.
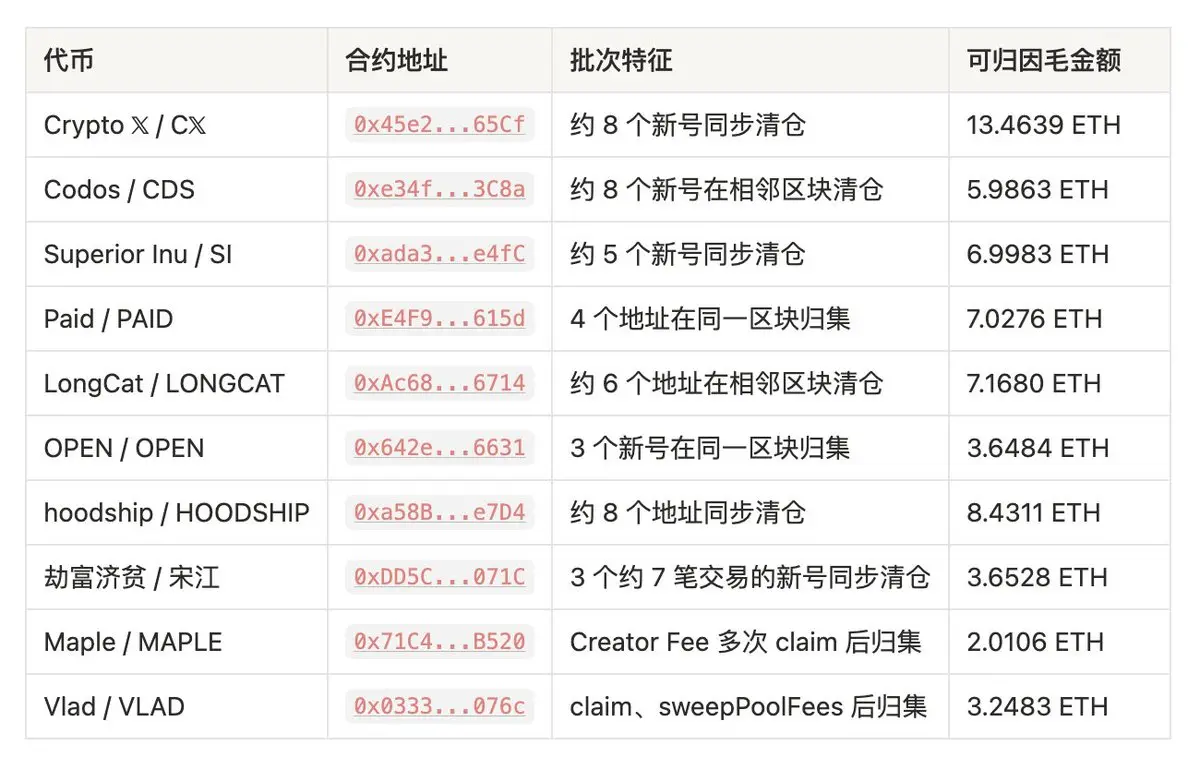
Las estadísticas de GoPlus muestran que la entrada y salida total de las últimas 400 transacciones de la dirección de recogida es de aproximadamente 3.589 ETH, alrededor de 9,49 millones de dólares, lo que representa un flujo bidireccional y no indica beneficio neto. GoPlus señaló que ambos casos utilizaron un gran número de carteras para ocultar la concentración real de tenencias y no dependieron de retirar liquidez ni de prohibir ventas. Actualmente, no hay evidencia que sugiera que los dos sean el mismo grupo.
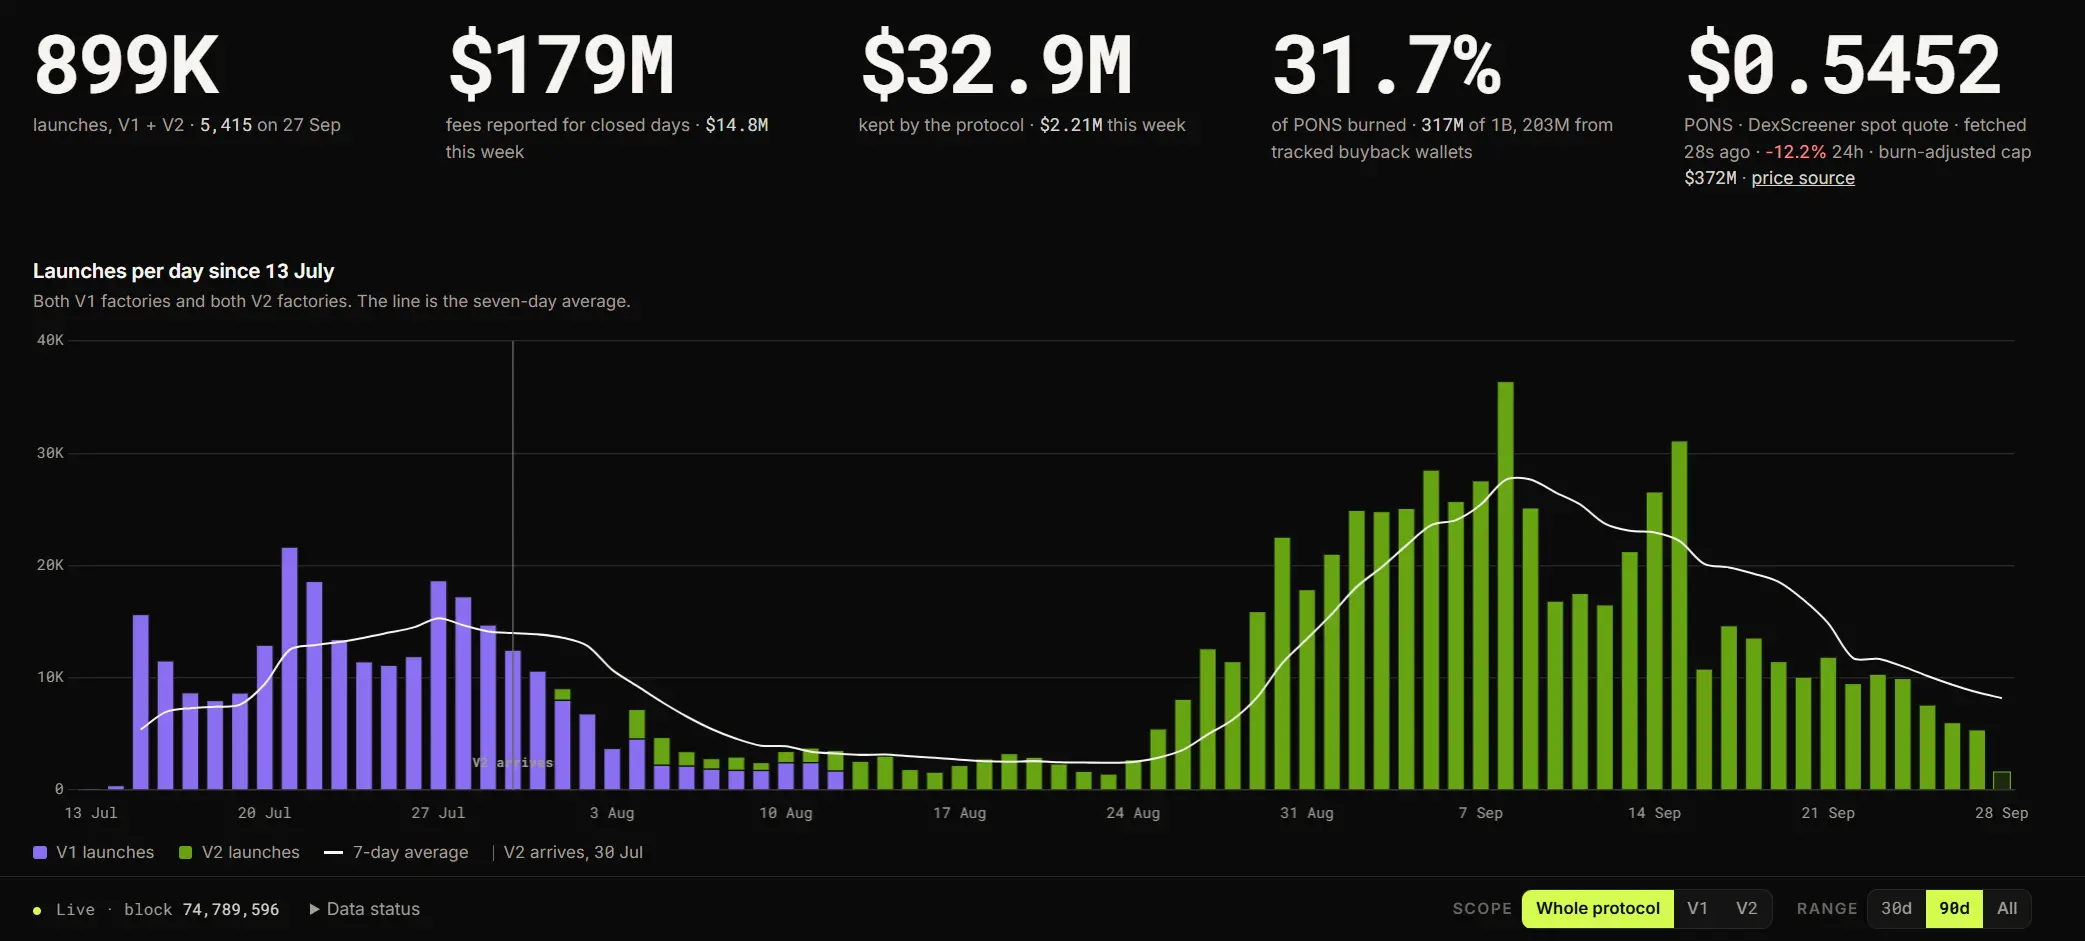
La razón por la que un gran número de carteras nuevas pasan desapercibidas está relacionada con el ecosistema de emisión de tokens de Robinhood Chain. Según Pons Ledger, del 13 de julio al 27 de septiembre, solo Pons emitió aproximadamente 899.000 tokens desde unas 453.000 direcciones. Solo alrededor del 1,5% de los tokens V2 agotaron la curva y se graduaron con éxito.
En el día pico de emisión del 8 de septiembre, entre las aproximadamente 27.000 direcciones que participaron en la emisión de tokens, alrededor del 90% nunca había emitido un token antes. En una afluencia diaria de decenas de miles de nuevos tokens y nuevas direcciones, docenas de carteras de un solo uso son difíciles de identificar para los compradores comunes.
3. El disfraz de acciones y el reparto de ingresos del creador convierten la emisión de tokens en un negocio
Volviendo a la bóveda de apartamentos de DEED, este tipo de empaquetado no es infrecuente entre los tokens del grupo.
Entre los tokens enumerados por Wazz, hay nombres como Pink Sheets, Stock Miner, Openbell, EQUITY BROKERS, etc., siendo Pink Sheets el antiguo término para el mercado OTC de EE. UU.; la cantidad de extracción más alta, CRUMBS, afirma convertir recibos de compras en recompensas de tokens de acciones.
Esta capa de disfraz es inseparable del propio posicionamiento de Robinhood Chain, que comercializa acciones tokenizadas como punto de venta, y Pons V2 también permite a los emisores fijar el precio de nuevos tokens directamente con tokens de acciones.
GoPlus escaneó previamente los registros de emisión de Pons V2 y descubrió que en aproximadamente 32,4 millones de emisiones en 11 días, el 32% se fijaron directamente con tokens de acciones oficiales. En resumen, la combinación de monedas Meme con tokens de acciones se ha convertido en una jugada común.
JINQIAN ha llevado esta capa exterior al extremo. A principios de septiembre, esta moneda meme se lanzó en Robinhood Chain a través de una fábrica privada de emisión de tokens, con un par de negociación que utiliza el código de acciones de Farmmi, FAMI. Farmmi es un proveedor de setas que cotiza en NASDAQ, y el nombre JINQIAN se deriva de la seta del dinero mencionada en su informe anual.
Según Nansen, este FAMI no es un token de acciones oficial y no está asociado con las acciones de Farmmi. Sin embargo, el nombre es suficiente para evocar asociaciones en el mercado. El 2 de septiembre, durante la negociación de acciones de EE. UU., el precio de las acciones de Farmmi se disparó en un momento alrededor del 350%.
Anteriormente, GoPlus publicó un Informe de Riesgo de Robinhood Chain que mostraba que todo el suministro de este token FAMI está en manos del operador. JINQIAN solo se puede negociar en pares con FAMI, y los inversores minoristas deben comprar primero FAMI al operador cada vez que compran JINQIAN. Después de que el bombo disminuyó, el operador retiró aproximadamente 2,06 millones de dólares en stablecoin.
El empaquetado se encarga de atraer compradores, mientras que la parte del creador permite que este negocio continúe en rondas.
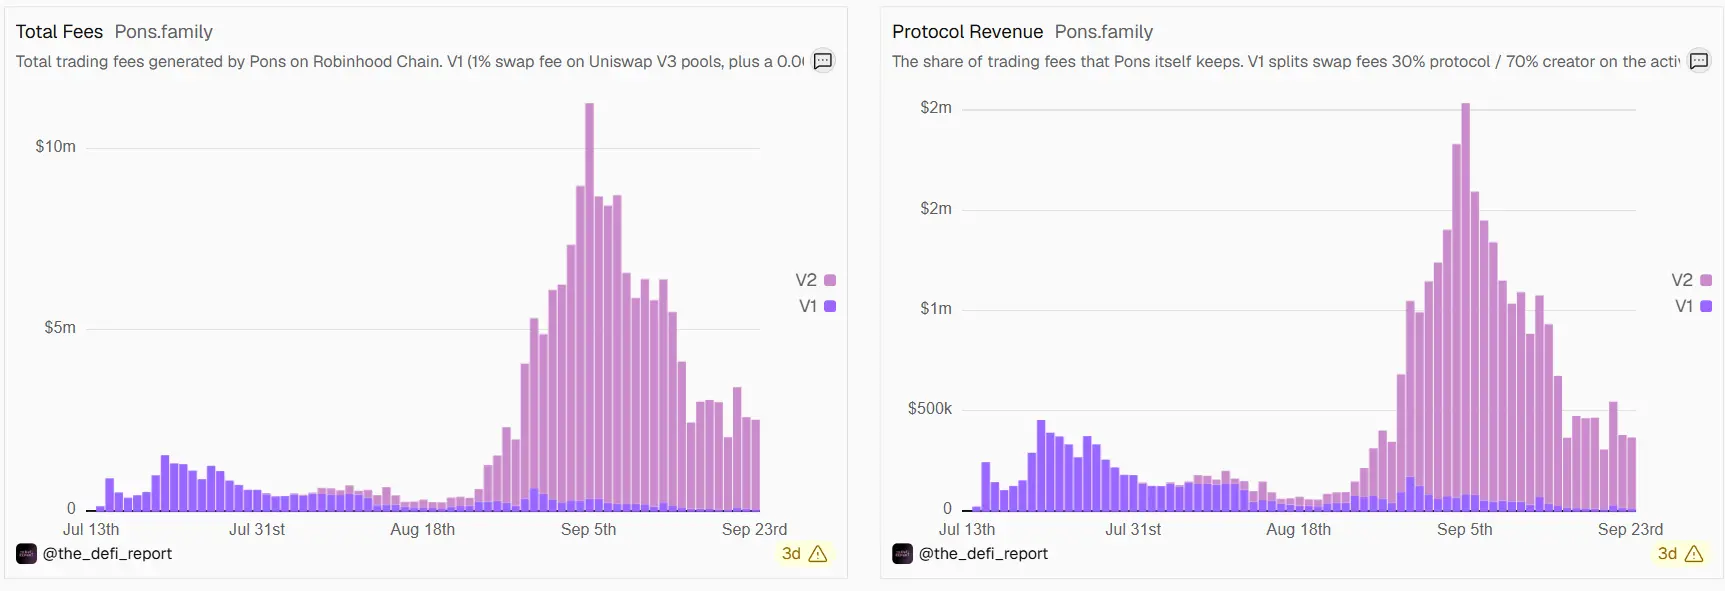
En Pons, la mayoría de las comisiones de transacción de cada operación se distribuyen a los creadores de tokens. Según pons ledger, hasta el 27 de septiembre, Pons ha acumulado comisiones de transacción de aproximadamente 180 millones de dólares, de los cuales alrededor de 147 millones fluyeron a los creadores.
Para los grupos que emiten tokens continuamente, esta es otra fuente de ingresos además de vender tokens. En las muestras enumeradas por GoPlus, hay dos tokens cuyas ganancias provienen de cobrar comisiones de creador varias veces. El coste de emitir un token es muy bajo, y una vez que un token se vuelve popular, los ingresos de la venta y las comisiones del creador son suficientes para cubrir los costes de muchos intentos anteriores.
Conclusión
Los datos muestran que la locura por emitir tokens está disminuyendo. Según pons ledger, la emisión diaria de tokens en Pons cayó de aproximadamente 36.000 el 8 de septiembre a aproximadamente 5.400 el 27 de septiembre. Los ingresos y gastos también están disminuyendo significativamente.
En los próximos días, Robinhood Chain puede entrar en un período de prueba. El 29 de septiembre, el subsidio de gas proporcionado por Robinhood Wallet para los intercambios en cadena expirará. Si la retención de usuarios y el volumen de negociación se pueden mantener después de que termine el subsidio, entonces estos datos serán realmente significativos.
El 30 de septiembre, la conferencia anual de Robinhood, HOOD Summit, lanzará nuevos productos dirigidos a operadores activos. En cuanto a Pons, el mercado también está esperando el despliegue de su versión de próxima generación. El mercado espera que la nueva versión probablemente ajuste el mecanismo de emisión de tokens, las comisiones y las reglas de graduación basadas en V2.
En general, la intención original de Robinhood Chain es llevar las acciones a la cadena. Los métodos de emisión continua de tokens y control concentrado de posiciones de apertura no son infrecuentes en varias cadenas; aquí, se han puesto el disfraz de acciones y bienes raíces. A medida que más inversores comunes sigan los tokens de acciones a esta cadena, es posible que aún se enfrente a esos viejos problemas.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.