


La exención de innovación de la SEC por cinco años: ¿quién obtiene el billete para las acciones tokenizadas?
 Odaily
Original | Odaily News (@OdailyChina)
Autor | jk
El 17 de septiembre, la Comisión de Bolsa y Valores de Estados Unidos (SEC) publicó la tan esperada «Exención de Innovación» (Innovation Exemption), abriendo por primera vez a nivel federal una vía de cumplimiento para la negociación en cadena de acciones tokenizadas. Tras la fiebre de Robinhood Chain, esta exención largamente esperada proporciona un marco para la conformidad de las acciones tokenizadas.
El día del anuncio, activos relacionados como Securitize (SECZ), Ondo y Uniswap subieron de inmediato. Pero una lectura detallada de los términos revela que esta exención dista mucho de ser una «liberalización total de las acciones tokenizadas». ¿A quién beneficia realmente? ¿Y a quién deja fuera? Odaily News lo analiza para los lectores.
1. ¿Qué es la Exención de Innovación de la SEC?
El documento se titula oficialmente «Orden de exención condicional temporal para centros de negociación en libros de contabilidad distribuidos y proveedores de liquidez de acciones NMS tokenizadas». La SEC la emitió en virtud de la autoridad de exención de la Sección 36(a)(1) de la Ley de Intercambio de Valores. La orden entra en vigor de inmediato, tiene una validez de cinco años hasta el 17 de septiembre de 2031, y se abre a comentarios públicos.
Hay que aclarar primero que se trata de una orden de exención, no de una regla final aprobada mediante el procedimiento completo de «notificación y comentarios». La SEC puede modificarla anticipadamente, y una futura comisión podría revocarla. El propio presidente de la SEC, Paul Atkins, subrayó que la exención debe ir seguida de una normativa más duradera. Si en el futuro asume el poder el Partido Demócrata y nombra a un presidente contrario a las criptomonedas como Gary Gensler, esta exención podría ser revocada en cualquier momento.
El núcleo de la exención consta de dos elementos:
- El primero se refiere a los «centros de negociación de valores tokenizados» (Tokenized Securities Venue, en adelante TSV). Las entidades estadounidenses que operen pools de liquidez AMM permissioned en cadenas públicas y negocien acciones tokenizadas de NMS elegibles no serán consideradas «bolsas» y, por tanto, no necesitarán registrarse como bolsas de valores nacionales ni como ATS.
- El segundo se refiere a los proveedores de liquidez (Covered Firm). Las instituciones que aporten liquidez con fondos propios a acciones tokenizadas en los pools de un TSV no serán consideradas «operadores» y no necesitarán registrarse como corredores de bolsa.
A cambio, la SEC impone una serie de condiciones:
- Los tokens deben conferir los mismos derechos de accionista que las acciones ordinarias, incluidos dividendos, derechos de voto y derechos sobre el remanente en caso de liquidación.
- Existe un límite al número de acciones que puede listar un centro de negociación: un máximo de 75 acciones de Tier 1 (componentes del S&P 500, Russell 1000, etc.) y 250 acciones de Tier 2.
- Existe un límite a la participación en el volumen de negociación en cadena de cada acción: 0,25 % para Tier 1 y 2,5 % para Tier 2.
- Las empresas cotizadas disponen de un derecho de oposición de 30 días sobre acciones tokenizadas por terceros sin autorización, pudiendo impedir su emisión.
Una frase de la comisionada Hester Peirce resume el alcance de esta orden: no tiene nada que ver con DeFi; aborda un modelo específico y controlado de negociación en cadena, no una relajación general de las finanzas descentralizadas. Los funcionarios del grupo de trabajo de cripto de la SEC prevén que los primeros TSV podrían aparecer en el cuarto trimestre de este año.
2. Siete detalles que se pasan por alto fácilmente
La mayoría de las informaciones se centran en las palabras clave «cinco años», «AMM permissioned», «derechos de los accionistas» y «oposición del emisor». Pero lo que determina quién puede entrar realmente suele estar en estas cláusulas menos visibles.
1. La exención es para el centro de negociación, no para el token
La exención cubre únicamente a los TSV y a los proveedores de liquidez; la parte tokenizadora no goza de ninguna exención. La parte tokenizadora sigue debiendo cumplir con la «Declaración del personal sobre valores tokenizados» publicada por la SEC en enero de este año y con las normas de emisión de la Ley de Valores; todas las ofertas y ventas siguen requiriendo registro o una exención.
La orden de exención tampoco aborda la situación de los agentes de transferencia ni de las entidades de compensación. Por tanto, esta orden reduce el umbral de la «negociación», pero el umbral de la «tokenización» no baja en absoluto. Las empresas que ya han obtenido todas las licencias en este eslabón se convierten naturalmente en proveedoras de todos los TSV. En otras palabras, es imprescindible obtener primero todas las licencias para poder hacer acciones tokenizadas.
2. El «derecho de oposición del emisor» solo se aplica a tokens de terceros
El procedimiento de oposición de 30 días solo se aplica a acciones tokenizadas por terceros no vinculados: el TSV debe notificar por escrito al emisor con al menos 30 días naturales de antelación antes del listado; si el emisor se opone por escrito dentro del plazo, no se puede listar. Según CoinDesk, citando a funcionarios de la SEC, la oposición es «tan simple como decir que se opone». Las acciones tokenizadas por el propio emisor o por encargo suyo no pasan por este procedimiento.
Es decir, la estrategia de «listar primero y, si hay problemas, resolverlos en los tribunales» ya no funciona aquí. La controversia anterior relacionada con acciones de AMD tiene ahora una base legal que respalda al emisor.
3. Solo se puede usar AMM, y solo en cadenas públicas sin permisos
El mecanismo de negociación se limita a pools de liquidez AMM. El centro puede ofrecer indicaciones de interés no vinculantes como solicitudes de cotización (RFQ), pero un libro de órdenes centralizado (CLOB) independiente en cadena no parece estar cubierto. Los contratos inteligentes deben ser públicos, auditables y estar desplegados en un libro de contabilidad distribuido público y sin permisos.
El «permiso» solo se manifiesta en el nivel de acceso al pool: mediante una lista blanca en cadena se determina quién puede operar. La cadena subyacente debe ser una cadena pública. Esto significa que las bolsas existentes con CLOB como Coinbase o Bullish no pueden acogerse directamente a la exención, y las soluciones de cadenas privadas o de consorcio quedan excluidas.
4. Los pares de negociación están estrictamente limitados; no se puede emparejar con BTC
Las acciones tokenizadas solo pueden emparejarse con tres tipos de activos: otra acción tokenizada; activos criptográficos no considerados valores como las stablecoins de pago emitidas conforme a la GENIUS Act; y fondos del mercado monetario tokenizados. Un TSV no puede listar pares puramente cripto como «AAPL/BTC». Esta cláusula convierte a las stablecoins conformes directamente en la «moneda de liquidación legal» del marco de exención.
5. Prohibido el apalancamiento, el préstamo y el re-staking
Dentro de un TSV están prohibidos el financiamiento, la negociación con margen, el préstamo y el re-staking de los activos del pool. Actualmente, las acciones tokenizadas emitidas por Coinbase en Base pueden entrar en Aave o Morpho como garantía, pero dentro del marco TSV esa componibilidad no es conforme. La narrativa DeFi de las acciones en cadena se verá muy mermada por ello.
6. El límite de volumen se calcula de forma consolidada por partes vinculadas; si se supera, la acción se suspende tres meses
Tanto el límite de número de valores como el de participación en el volumen se calculan de forma consolidada entre TSV vinculados; no se puede eludir dividiendo en múltiples centros. El denominador de la participación en el volumen es el volumen medio diario de acciones del mes anterior reportado por el SIP. La primera superación no requiere acción; a partir de entonces, cada superación implica la suspensión de la negociación de esa acción durante tres meses.
Traducido: un TSV solo puede alcanzar como máximo una cuatrocentésima parte del volumen total del mercado en una acción de Tier 1 como Apple.
Además, hay varias cláusulas dignas de mención:
- El centro solo puede realizar negociación secundaria; no puede hacer emisiones primarias en el TSV.
- Los tokenizadores terceros deben distribuir gratuitamente los materiales de representación y las comunicaciones del emisor a los titulares.
- Los datos de negociación deben publicarse gratuitamente en un plazo de 10 minutos.
- Los proveedores de liquidez no pueden mantener ni custodiar activos de clientes.
- El TSV debe ser una entidad estadounidense y cumplir con las sanciones de la OFAC.
3. ¿Quién se beneficia y quién sufre el mayor impacto?
Comparando los productos existentes de cada empresa con las cláusulas, se pueden clasificar aproximadamente en tres categorías. Una conclusión general: actualmente ningún producto existente puede entrar en el marco de exención tal cual. La diferencia está en cuán lejos están del estándar y cuánto cuesta adaptarse.
Primera categoría: los mayores beneficiarios son los tokenizadores con licencia y la infraestructura subyacente
Los más beneficiados son las empresas que ya tienen licencias de agente de transferencia y de corredor de bolsa/ATS, y que adoptan el modelo de autorización del emisor o de custodia.
Securitize es el beneficiario más típico: tiene entidades registradas ante la SEC como agente de transferencia, corredor de bolsa, ATS, asesor de inversiones y gestor de fondos, y ya cotiza en la Bolsa de Nueva York a través de una SPAC. En el segundo trimestre de este año, el mayor agente de transferencia del mundo, Computershare, y el tercero, Continental Stock Transfer, eligieron colaborar con Securitize para impulsar acciones tokenizadas autorizadas por los emisores de empresas cotizadas. Las acciones tokenizadas siguen vinculadas al registro oficial de accionistas del emisor, cumplen el requisito de «mismos derechos» y no se ven afectadas por el procedimiento de oposición. También es uno de los primeros socios de los pools permissioned de Uniswap v4. En las sesiones posteriores a la publicación de la orden de exención, el precio de SECZ subió con fuerza y varias casas de bolsa elevaron sus precios objetivos.
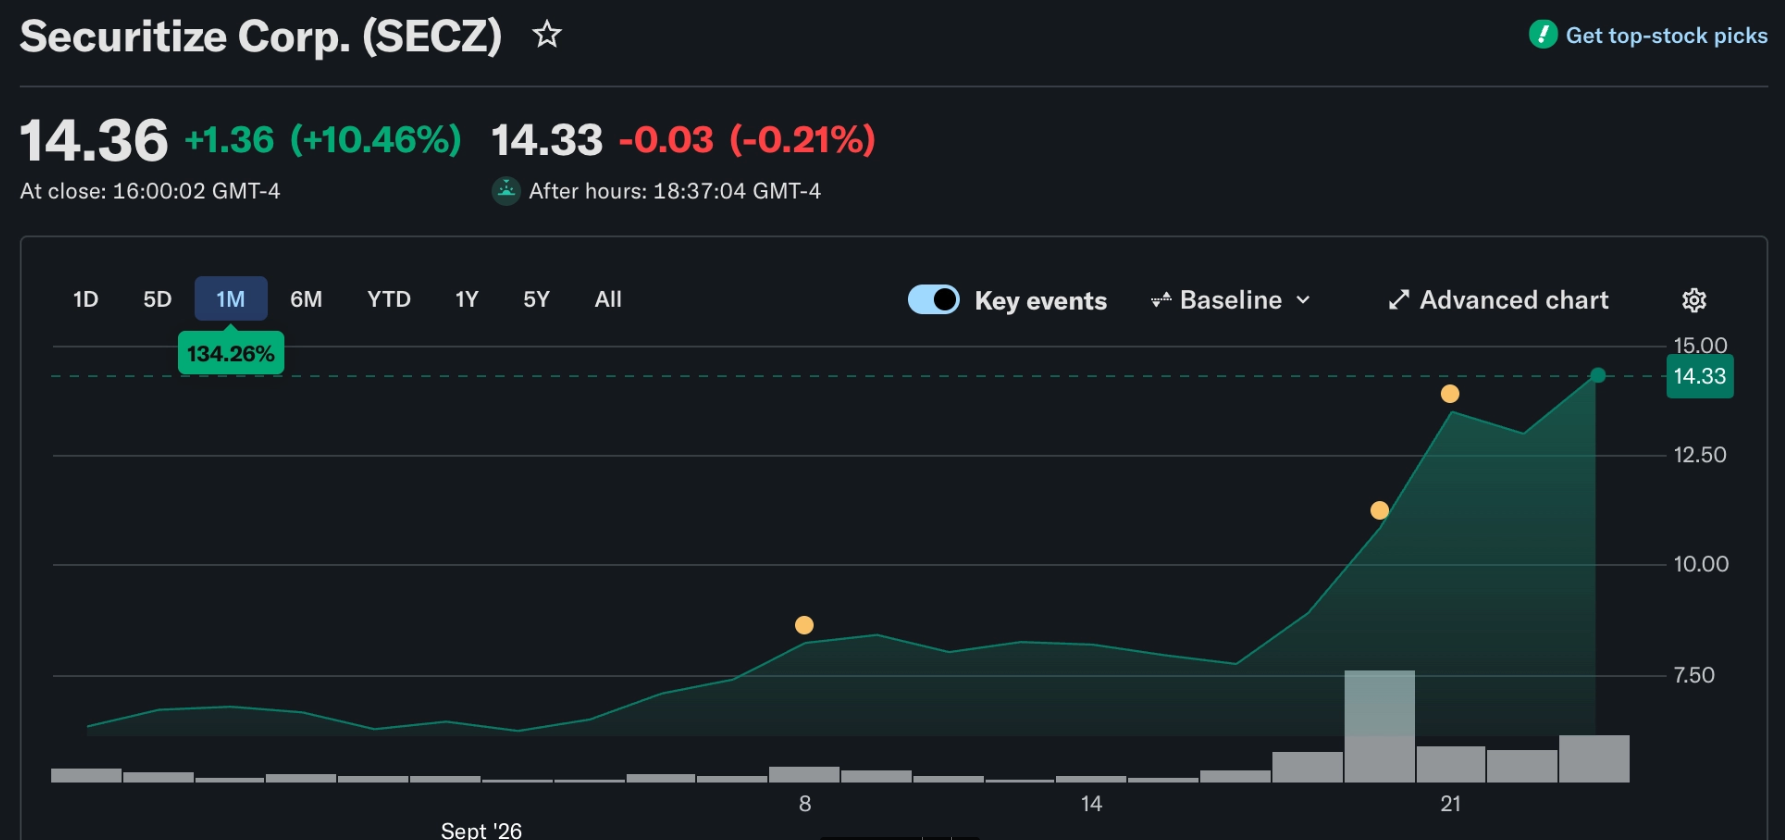
El precio de SECZ casi se duplicó en una semana. Fuente: Yahoo
La línea de negocio estadounidense de Ondo también es muy cumplidora. Tras adquirir Oasis Pro el año pasado, Ondo obtuvo licencias de corredor de bolsa, ATS y agente de transferencia, y en julio de este año recibió la autorización de FINRA para ofrecer acciones NMS tokenizadas a instituciones y minoristas estadounidenses. Sus valores tokenizados custodiados emitidos en Ethereum mantienen las acciones subyacentes dentro de la cadena de custodia regulada de EE. UU., y los titulares pueden votar a través de Broadridge. En septiembre se convirtió en el primer miembro de plataforma tokenizada de DTCC Fund/SERV. La debilidad de Ondo es que sus más de 440 tokens superan con creces el límite de número de activos, y la mayoría no cuenta con autorización del emisor; necesita seleccionar cuidadosamente los activos y enfrenta riesgo de oposición.
La combinación de Superstate y Galaxy es otro ejemplo. En septiembre del año pasado, GLXY puso en cadena en Solana sus acciones ordinarias de Clase A registradas ante la SEC en forma de las propias acciones, con transferencias que actualizan en tiempo real el registro oficial de accionistas. Superstate también participó en el diseño del estándar de pools permissioned de Uniswap.
Otros beneficiarios son la capa de infraestructura que «vende herramientas»:
- Stablecoins: las stablecoins de pago se mencionan explícitamente como pares de negociación elegibles; USDC está bien posicionada gracias a su estatus de cumplimiento con la GENIUS Act y a la nueva cadena Arc de Circle. Pero enfrentará competencia de fondos del mercado monetario tokenizados y otras stablecoins conformes.
- Uniswap: los v4 Permissioned Pools lanzados en julio de este año verifican listas de permitidos a nivel de protocolo y son la base técnica más inmediata para un TSV. Pero Uniswap Labs en sí no es un TSV; se necesita una entidad estadounidense responsable del pool.
- Cadenas públicas: el requisito de «libro de contabilidad público sin permisos» favorece a Ethereum y sus L2 (Base, Arbitrum) y a Solana.
Segunda categoría: cumplimiento parcial
Los productos de estas empresas tienen una estructura básicamente correcta, con acciones reales custodiadas 1:1, pero aún deben completar la transmisión de derechos de voto, la apertura a usuarios estadounidenses o la forma del centro de negociación.
Coinbase lanzó en agosto de este año en Base las primeras acciones tokenizadas como AAPLc y NVDAc. El emisor es un SPV registrado en el Abu Dhabi Global Market (ADGM); las acciones subyacentes están custodiadas por el corredor de bolsa registrado ante la SEC Alpaca; el SPV las mantiene en fideicomiso para los titulares, que tienen derechos de beneficiario, no derechos de crédito. Los dividendos se transmiten (con una comisión de distribución del 5 %), pero el voto se limita a titulares que completen KYC y el SPV «podría» votar en su nombre, lejos del «mismo derecho de voto». El producto se emite bajo la Regulación S, no está abierto a estadounidenses, y la negociación en DEX de Base tampoco tiene permisos. Coinbase necesita crear una entidad TSV estadounidense aislada, desplegar pools con lista blanca, implementar la transmisión de voto y resolver la vía de cumplimiento para la emisión en EE. UU. Entre las grandes bolsas, es la que tiene el menor costo de adaptación.
Dinari posee doble licencia de agente de transferencia y corredor de bolsa, y el año pasado se convirtió en la primera plataforma de acciones tokenizadas en obtener la licencia de corredor de bolsa en EE. UU. Sus dShares utilizan una estructura de custodia con dividendos asignados automáticamente, pero la transmisión de derechos de voto no está confirmada oficialmente y la empresa sigue sin abrirse a usuarios estadounidenses. Actualmente opera una red de libro de órdenes, no un AMM, por lo que necesita conectarse o construir un TSV.
Bullish sigue otro camino. En mayo de este año tokenizó en cadena el registro completo de accionistas de su propio BLSH, gestionado por el agente de transferencia Equiniti; son acciones reales autorizadas por el emisor. Está adquiriendo Equiniti por 4.200 millones de dólares, con cierre previsto para enero de 2027, y al mismo tiempo solicita licencias de corredor de bolsa y ATS en EE. UU. Una vez completadas la adquisición y las licencias, Bullish podría convertirse en la de mayor potencial a medio y largo plazo, pero por ahora está en transición.
Tercera categoría: el modelo offshore de «certificados de seguimiento» es el más afectado
Los más afectados son los productos estructurados offshore que convierten a los titulares en acreedores del SPV emisor. Estos productos caen exactamente en la cláusula de exclusión de la orden de exención sobre «valores independientes que proporcionan exposición sintética».
Robinhood lanzó en Robinhood Chain, construida sobre Arbitrum, una nueva generación de Stock Tokens, con unos 200 disponibles. El emisor es un SPV de Jersey; el producto es un título de deuda tokenizado; los titulares solo tienen exposición económica, sin derechos legales de accionista, y actualmente sin derecho de voto. Su folleto además estipula que las acciones subyacentes pueden prestarse, renunciando al derecho de voto durante el préstamo, lo que entra en conflicto directo con «mismos derechos». Este mes, el CEO de AMC pidió públicamente la retirada de tokens de AMC no autorizados; esta disputa puede verse como un ensayo del derecho de oposición del emisor. El CEO de Robinhood, Vlad Tenev, dijo después que el rescate físico y la función de voto «llegarán pronto», pero sigue siendo solo un plan. Para entrar en el marco de exención, Robinhood necesita cambiar la estructura subyacente de títulos de deuda a custodia, lo que equivale a rehacerlo.
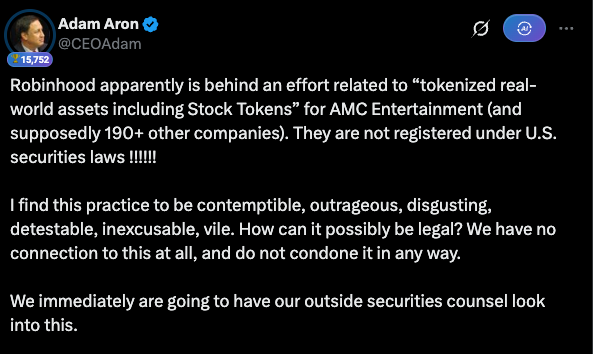
El CEO de AMC se opone a la tokenización de sus acciones. Fuente: X
xStocks, de Kraken, es el mayor producto de acciones tokenizadas. Según Crypto Briefing, el volumen acumulado supera los 35.000 millones de dólares y cubre más de 700 activos. Pero los documentos legales de Kraken dicen: los titulares de xStocks no tienen derecho de voto ni reclamación legal sobre las acciones subyacentes. Su emisor también es un SPV de Jersey y tampoco está abierto a usuarios estadounidenses. La enorme escala offshore difícilmente puede monetizarse directamente en EE. UU.; Kraken necesita crear una línea de productos de custodia separada a través de su entidad estadounidense con licencia.
El negocio offshore de Ondo, Ondo Global Markets, también entra aquí. Su producto es un título estructurado emitido en las Islas Vírgenes Británicas; los titulares son acreedores. Aunque se conecta a Broadridge para ofrecer una «preferencia de voto», el emisor no tiene obligación legal de seguirla.
Conclusión
En resumen, esta orden de exención exime al centro de negociación, no al token.
De ello se deduce un panorama probable con tres capas de división del trabajo: los tokenizadores con licencia se encargan de acuñar tokens y conectar con el registro de accionistas; los AMM permissioned se encargan del emparejamiento en cadena; y las stablecoins conformes se encargan de la liquidación. Considerando el límite del 0,25 % de participación en el volumen, es difícil que los centros de negociación generen ingresos a gran escala a corto plazo. Es más probable que el valor recaiga primero en los agentes de transferencia, la custodia, las stablecoins y la infraestructura de pools.
El derecho de oposición del emisor también impulsará a toda la industria a pasar del «empaquetado por terceros» a la «autorización del emisor». El responsable de investigación de RWA.xyz prevé que en los próximos 12 meses la mayoría de los productos pasarán al modelo de autorización del emisor.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.