


ผู้ก่อตั้ง SemiAnalysis วิเคราะห์เชิงลึก: การลงทุน AI จะอยู่ได้นานแค่ไหน? NVIDIA จะรักษาป้อมปราการได้หรือไม่? การขาดแคลนหน่วยความจำจะสิ้นสุดเมื่อใด?
 chaincatcher
การลงทุนในโครงสร้างพื้นฐานด้าน AI ยังมีพื้นที่เติบโต แต่ต้นทุนการเงินที่สูงขึ้น ข้อจำกัดในห่วงโซ่อุปทานเซมิคอนดักเตอร์ และการแข่งขันจากชิปที่ออกแบบเอง กำลังทดสอบความยั่งยืนของกระแส AI รอบนี้
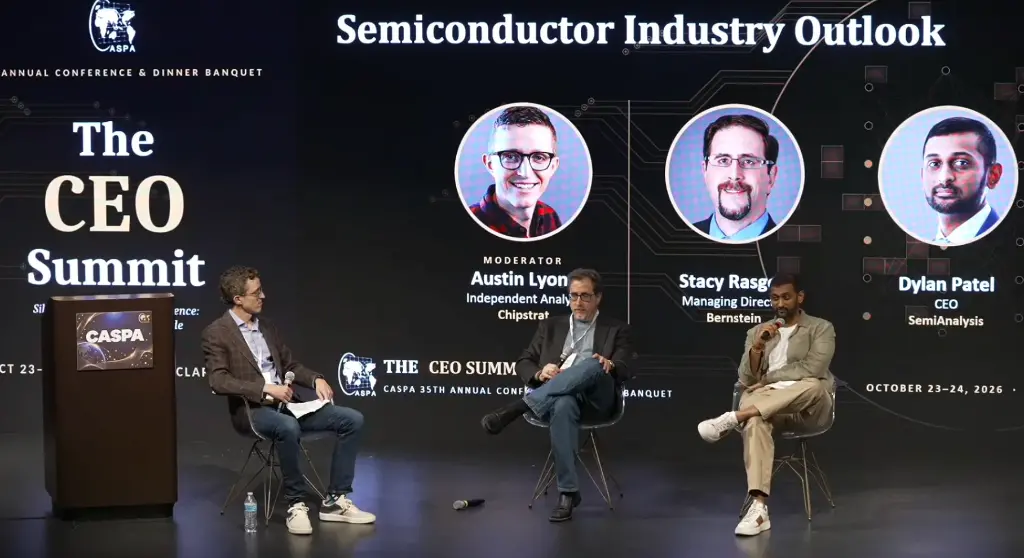
ในการประชุมประจำปีครั้งที่ 35 ของสมาคมเซมิคอนดักเตอร์จีน-อเมริกัน (CASPA) ที่จัดขึ้นในสหรัฐอเมริกา Dylan Patel ผู้ก่อตั้งและซีอีโอของ SemiAnalysis, Stacy Rasgon กรรมการผู้จัดการและนักวิเคราะห์อาวุโสของ Bernstein และ Austin Lyons ได้ร่วมกันหารือเกี่ยวกับแนวโน้มอุตสาหกรรมเซมิคอนดักเตอร์ โดยมุ่งเน้นที่การลงทุนโครงสร้างพื้นฐานด้าน AI คอขวดในห่วงโซ่อุปทาน และภูมิทัศน์การแข่งขันของชิป
Patel ชี้ให้เห็นว่าความต้องการพลังประมวลผล AI ยังคงแข็งแกร่ง แต่ข้อจำกัดด้านกำลังการผลิตในส่วนสำคัญ เช่น แผ่นรองและหน่วยความจำ กำลังจำกัดการขยายโครงสร้างพื้นฐาน ขณะเดียวกัน ต้นทุนการเงินพุ่งสูงขึ้นอย่างมาก ทำให้ผู้ให้บริการคลาวด์เกิดใหม่ที่ขาดคำสั่งซื้อระยะยาวจากลูกค้าเข้าถึงเงินทุนได้ยากขึ้นเรื่อย ๆ การลงทุน AI จะดำเนินต่อไปได้หรือไม่นั้น ไม่เพียงขึ้นอยู่กับอุปสงค์ แต่ยังขึ้นอยู่กับความสามารถในการระดมทุนและผลตอบแทนของโครงการด้วย
สำหรับ NVIDIA Rasgon มองว่าการปรับปรุงประสิทธิภาพผลิตภัณฑ์ยังคงสนับสนุนราคาที่สูงได้ แต่ชิปที่ออกแบบเองโดยผู้ให้บริการคลาวด์กำลังเปลี่ยนภูมิทัศน์การแข่งขัน ด้วย TPU ของ Google, Trainium ของ Amazon และแผนชิปที่ออกแบบเองของผู้เล่นอย่าง OpenAI แม้ NVIDIA จะเติบโตต่อไป แต่ก็อาจเผชิญแรงกดดันทั้งด้านส่วนแบ่งตลาดและอำนาจการตั้งราคา
ตลาดหน่วยความจำเผชิญความท้าทายอีกประการหนึ่ง: ความต้องการ HBM แข็งแกร่งและอัตรากำไรของอุตสาหกรรมสูงมาก แต่การขยายกำลังการผลิตของผู้ผลิตอาจค่อย ๆ เปลี่ยนความสัมพันธ์ระหว่างอุปสงค์และอุปทานหลังปี 2028 ในอีกสองปีข้างหน้า ความสามารถในการระดมทุน อุปทานของชิ้นส่วนสำคัญ และการแข่งขันจากชิปที่ออกแบบเอง จะเป็นตัวแปรสำคัญที่ส่งผลต่อความเร็วในการขยายโครงสร้างพื้นฐานด้าน AI และการกระจายผลกำไรในห่วงโซ่อุตสาหกรรม
ประเด็นสำคัญที่ Wall Street News สรุปไว้มีดังนี้:
การลงทุน AI ยังมีศักยภาพเติบโต แต่ต้นทุนการเงินกำลังกลายเป็นข้อจำกัดที่ชัดเจน อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีทะลุ 5% แล้ว และอัตราผลตอบแทนหุ้นกู้ไม่มีหลักประกันของผู้ให้บริการคลาวด์เกิดใหม่บางรายเข้าใกล้ 15% ธุรกิจที่ขาดคำสั่งซื้อระยะยาวจากลูกค้าจะระดมทุนได้ยากขึ้น และความเร็วในการก่อสร้างโครงการจะขึ้นอยู่กับความสามารถในการระดมทุนและผลตอบแทนจากการลงทุนมากขึ้นเรื่อย ๆ
คอขวดในห่วงโซ่อุปทานเซมิคอนดักเตอร์ระยะสั้นแก้ไขได้ยาก โดยแผ่นรองและหน่วยความจำเป็นข้อจำกัดสำคัญ แผ่นรอง, HBM, อุปกรณ์เชื่อมต่อด้วยแสง และกำลังการผลิตห้องคลีนรูม ล้วนเผชิญข้อจำกัดด้านอุปทาน เมื่อเทียบกันแล้ว การขาดแคลนไฟฟ้าสามารถบรรเทาได้บางส่วนด้วยการผลิตไฟฟ้าในสถานที่ แต่การขยายห่วงโซ่อุปทานเซมิคอนดักเตอร์ต้องใช้เวลานานกว่า
การขาดแคลนหน่วยความจำอาจดำเนินต่อไปจนกว่ากำลังการผลิตใหม่จะถูกปล่อยออกมา โดยจุดเปลี่ยนของอุปสงค์และอุปทานคาดว่าจะเกิดขึ้นหลังปี 2028 ความต้องการ HBM แข็งแกร่ง และอัตรากำไรขั้นต้นของอุตสาหกรรมหน่วยความจำมีรายงานว่าสูงถึง 88%–90% อย่างไรก็ตาม หากกำลังการผลิตใหม่เริ่มดำเนินการอย่างหนาแน่นหลังปี 2028 ขณะที่การเติบโตของอุปสงค์ชะลอตัว ราคาและอัตรากำไรของหน่วยความจำอาจถูกกดดัน
NVIDIA ยังคงมีข้อได้เปรียบด้านประสิทธิภาพ แต่ชิปที่ออกแบบเองกำลังท้าทายอำนาจการตั้งราคา NVIDIA ยังคงใช้การปรับปรุงประสิทธิภาพเพื่อสนับสนุนราคาที่สูง แต่ TPU ของ Google, Trainium ของ Amazon และกลยุทธ์ชิปที่ออกแบบเองของผู้เล่นอย่าง OpenAI กำลังเสนอทางเลือกให้กับลูกค้ารายใหญ่ แม้รายได้ของ NVIDIA จะเติบโตต่อไป แต่ส่วนแบ่งตลาดและอัตรากำไรอาจไม่เพิ่มขึ้นในสัดส่วนเดียวกัน
ต้นทุนโครงสร้างพื้นฐานด้าน AI พุ่งสูงขึ้นอย่างต่อเนื่อง และผลตอบแทนจากการลงทุนจะกลายเป็นจุดสนใจในระยะต่อไป ต้นทุนการสร้างศูนย์ข้อมูลประมวลผล 1 กิกะวัตต์ (GW) เพิ่มขึ้นจากประมาณ 4 หมื่นล้านดอลลาร์ในปี 2024 เป็นมากกว่า 6 หมื่นล้านดอลลาร์ ผู้ให้บริการคลาวด์เร่งออกแบบชิปเองเพื่อลดต้นทุนพลังประมวลผลต่อหน่วย และความสามารถขององค์กรในการขยายรูปแบบการซื้อโทเคนผ่านบริการคลาวด์จะส่งผลต่อผลตอบแทนระยะยาวของการลงทุนโครงสร้างพื้นฐาน
การลงทุน AI จะอยู่ได้นานแค่ไหน? ต้นทุนการเงินและห่วงโซ่อุปทานเป็นข้อจำกัดสำคัญ
เกณฑ์การระดมทุนสำหรับการก่อสร้างโครงสร้างพื้นฐานด้าน AI สูงขึ้นอย่างมีนัยสำคัญ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีทะลุ 5% แล้ว และอัตราผลตอบแทนหุ้นกู้ไม่มีหลักประกันของผู้ให้บริการคลาวด์เกิดใหม่ เช่น CoreWeave เข้าใกล้ 15% พันธบัตรที่ Volulta ออกเพื่อสร้างคลัสเตอร์ให้กับ Anthropic มีอัตราดอกเบี้ยตามหน้าตั๋ว 12% แต่ขายที่ราคา 95% ของมูลค่าที่ตราไว้ ทำให้อัตราผลตอบแทนจริงประมาณ 15%
Rasgon ชี้ให้เห็นว่าผู้ให้บริการคลาวด์ขนาดใหญ่ที่มีเงินสดเพียงพอในอดีต เช่น Meta และ Google ก็กำลังใช้กระแสเงินสดอิสระจำนวนมากในการก่อสร้างโครงสร้างพื้นฐานด้าน AI และบางบริษัทอาจต้องระดมทุนผ่านตราสารทุนในอนาคตเพื่อสนับสนุนการลงทุน
Patel กล่าวเพิ่มเติมว่าความต้องการก่อสร้างที่ผู้ให้บริการคลาวด์ที่ไม่ใช่ขนาดใหญ่รับผิดชอบคิดเป็นเกือบครึ่งหนึ่งของตลาดทั้งหมด แต่บริษัทเหล่านี้มักขาดงบดุลที่แข็งแกร่งเพียงพอ หากไม่มีข้อตกลงการรับซื้อระยะยาว (offtake agreement) จากผู้ให้บริการคลาวด์ขนาดใหญ่ โครงการแทบจะเป็นไปไม่ได้ที่จะได้รับเงินทุน ด้วยเหตุนี้ NVIDIA จึงเริ่มสนับสนุนการก่อสร้างคลัสเตอร์พลังประมวลผลบางส่วนผ่านข้อตกลงแบ่งปันรายได้ ขณะที่ Broadcom จัดหาชิปให้กับ Anthropic ในลักษณะการผ่อนชำระ
นั่นหมายความว่าความสามารถในการระดมทุนกำลังกลายเป็นจุดเปลี่ยนสำคัญของการขยายโครงสร้างพื้นฐานด้าน AI อุปสงค์ที่แข็งแกร่งไม่ได้รับประกันว่าโครงการทั้งหมดจะสำเร็จตามกำหนด สำหรับผู้ให้บริการคลาวด์เกิดใหม่ที่พึ่งพาเงินทุนภายนอกและมีต้นทุนเงินทุนสูง คำสั่งซื้อระยะยาวและกระแสเงินสดจะส่งผลโดยตรงต่อความเร็วในการก่อสร้าง
แผ่นรองและหน่วยความจำขยายได้ยากกว่าไฟฟ้า
ในด้านคอขวดของห่วงโซ่อุปทาน Patel จัดให้แผ่นรองเป็นหนึ่งในข้อจำกัดสำคัญในปัจจุบัน ซัพพลายเออร์ญี่ปุ่นค่อนข้างระมัดระวังในการขยายกำลังการผลิต ซึ่งจำกัดการเร่งผลิตชิป, CPU และผลิตภัณฑ์อื่น ๆ
หน่วยความจำเป็นคอขวดใหญ่อีกประการหนึ่ง Rasgon ชี้ให้เห็นว่าการผลิต HBM ที่มีความจุเท่ากันต้องใช้เวเฟอร์ประมาณ 3–4 เท่าของ DDR5 และการเติบโตของความต้องการชิป AI ทำให้การแข่งขันด้านกำลังการผลิตหน่วยความจำรุนแรงขึ้น ขณะเดียวกัน ชิ้นส่วนเลเซอร์และไฟเบอร์ออปติกที่จำเป็นสำหรับการเชื่อมต่อด้วยแสงก็ขาดแคลนเช่นกัน แม้แผน CPO จะเร่งการผลิตจำนวนมากประมาณปี 2028 อุปทานที่เกี่ยวข้องก็อาจยังไม่เพียงพอต่อความต้องการ
ตลาดอุปกรณ์การผลิตเวเฟอร์ยังถูกจำกัดด้วยกำลังการผลิตห้องคลีนรูม Rasgon มองว่าการคาดการณ์ว่าตลาดอุปกรณ์การผลิตเวเฟอร์ (WFE) ทั่วโลกจะเกิน 2 แสนล้านดอลลาร์ในปี 2026 นั้นมองโลกในแง่ดีเกินไป ด้วยการเพิ่มอัตราการใช้โรงงานที่มีอยู่ ขนาดตลาดอาจเพิ่มจากประมาณ 1.2 แสนล้านดอลลาร์ที่คาดไว้ต้นปีเป็นประมาณ 1.55 แสนล้านดอลลาร์ แต่ห้องคลีนรูมใหม่จะเริ่มใช้งานในปี 2027 และกำลังการผลิตเพิ่มเติมคาดว่าจะถูกปล่อยออกมาในปี 2028–2029
เมื่อเทียบกันแล้ว การขาดแคลนไฟฟ้ามีกลยุทธ์รับมือมากกว่า Patel คาดว่าภายในปี 2027 ขนาดศูนย์ข้อมูลที่อยู่ระหว่างการก่อสร้างทั่วโลกจะเข้าใกล้ 50 กิกะวัตต์ โดยประมาณ 35 กิกะวัตต์อยู่ในสหรัฐอเมริกา กังหันก๊าซแบบติดตั้งในสถานที่ เครื่องยนต์แบบลูกสูบ และเซลล์เชื้อเพลิงสามารถบรรเทาข้อจำกัดด้านไฟฟ้าได้บางส่วน
ดังนั้น คอขวดของการก่อสร้าง AI จึงไม่ใช่แค่การขาดแคลนไฟฟ้าหรือพื้นที่ แต่เป็นความยากในการขยายวัสดุสำคัญและขั้นตอนการผลิตต่าง ๆ ให้สอดคล้องกัน ในระยะสั้น ข้อจำกัดของห่วงโซ่อุปทานและต้นทุนการเงินอาจร่วมกันส่งผลต่อความเร็วในการส่งมอบโครงการ
การขาดแคลนหน่วยความจำจะสิ้นสุดเมื่อใด? การปล่อยอุปทานหลังปี 2028 คือกุญแจสำคัญ
กำไรที่สูงของอุตสาหกรรมหน่วยความจำในปัจจุบันสะท้อนความไม่สมดุลระหว่างความต้องการ AI และกำลังการผลิตที่จำกัด Rasgon กล่าวว่าอัตรากำไรขั้นต้นของอุตสาหกรรมหน่วยความจำสูงถึง 88%–90% แล้ว แต่ตลาดไม่ได้ให้มูลค่าหุ้นที่สูงมากนัก ส่วนหนึ่งเป็นเพราะนักลงทุนกังวลว่าอุปทานใหม่จะถูกปล่อยออกมาอย่างหนาแน่นหลังปี 2028 ทำให้ราคาลดลง
ความพิเศษของ HBM อยู่ที่การผลิตต้องใช้ทรัพยากรเวเฟอร์มากขึ้น เมื่อความต้องการตัวเร่ง AI เติบโตขึ้น การขยายกำลังการผลิต HBM ไม่เพียงต้องเพิ่มกำลังการผลิตของตัวเอง แต่ยังส่งผลต่ออุปทานของผลิตภัณฑ์ DRAM อื่น ๆ ด้วย ในระยะสั้น การจัดสรรกำลังการผลิตและความเร็วในการขยายยากที่จะตามทันอุปสงค์ อย่างไรก็ตาม เมื่อกำลังการผลิตใหม่ค่อย ๆ เริ่มดำเนินการ ความสัมพันธ์ระหว่างอุปสงค์และอุปทานก็อาจพลิกกลับได้
การขาดแคลนหน่วยความจำจะสิ้นสุดเมื่อใด ไม่ได้ถูกกำหนดโดยวันที่แน่นอน แต่ขึ้นอยู่กับว่ากำลังการผลิตใหม่จะเริ่มเกินอุปสงค์ส่วนเพิ่มเมื่อใด หากการขยายตัวกระจุกตัวหลังปี 2028 และการเติบโตของความต้องการ AI ชะลอตัวลงพร้อมกัน ราคาและอัตรากำไรที่สูงในปัจจุบันอาจรักษาไว้ได้ยาก
นักลงทุนต้องจับตาการขยายกำลังการผลิต HBM และ DRAM ความคืบหน้าของบรรจุภัณฑ์ขั้นสูงและความสามารถในการผลิตเวเฟอร์ รวมถึงการเปลี่ยนแปลงรายจ่ายลงทุนของผู้ให้บริการคลาวด์ ก่อนที่อุปทานจะเพิ่มขึ้นอย่างมีนัยสำคัญ หน่วยความจำอาจยังคงจำกัดการส่งมอบพลังประมวลผล AI อย่างไรก็ตาม ในมิติเวลาที่ยาวนานขึ้น การขยายตัวก็อาจกลายเป็นปัจจัยกดดันราคาและกัดกร่อนกำไรได้
NVIDIA จะรักษาป้อมปราการได้หรือไม่? ข้อได้เปรียบด้านประสิทธิภาพเผชิญความท้าทายจากชิปที่ออกแบบเอง
ข้อได้เปรียบหลักของ NVIDIA อยู่ที่การปรับปรุงประสิทธิภาพชิปอย่างต่อเนื่อง และการเสริมความภักดีของลูกค้าผ่านระบบนิเวศซอฟต์แวร์และเครื่องมือพัฒนา อย่างไรก็ตาม เมื่อผู้ให้บริการคลาวด์ให้ความสำคัญกับต้นทุนพลังประมวลผลมากขึ้น การตั้งราคาที่สูงของ NVIDIA ก็เปิดช่องว่างให้กับการพัฒนาชิปที่ออกแบบเอง
Rasgon ชี้ให้เห็นว่ามูลค่าของ NVIDIA เมื่อเทียบกับดัชนี Philadelphia Semiconductor อยู่ในระดับต่ำสุดเป็นประวัติการณ์ สะท้อนความกังวลของตลาดเกี่ยวกับความยั่งยืนของการลงทุน AI และการแข่งขันจากชิปที่ออกแบบเอง
จากมุมมองของการอัปเกรดผลิตภัณฑ์ NVIDIA ยังคงใช้การปรับปรุงประสิทธิภาพเพื่อสนับสนุนการตั้งราคา จาก Ampere ถึง Hopper ราคาขายเฉลี่ยเพิ่มขึ้นประมาณสองเท่า และประสิทธิภาพเพิ่มขึ้นประมาณ 10 เท่า จาก Hopper ถึง Blackwell ราคาเพิ่มขึ้นประมาณ 50% และประสิทธิภาพมีรายงานว่าเพิ่มขึ้น 3–30 เท่า ตราบใดที่การปรับปรุงประสิทธิภาพยังคงแซงหน้าการเพิ่มขึ้นของราคา ลูกค้าก็มีแรงจูงใจที่จะจ่ายราคาที่สูงขึ้นสำหรับผลิตภัณฑ์รุ่นใหม่
อย่างไรก็ตาม คู่แข่งกำลังเร่งไล่ตาม งานวิจัยของ Patel แสดงให้เห็นว่าสัดส่วนของ NVIDIA ในความต้องการเวเฟอร์ตัวประมวลผลร่วมและ HBM ที่เกี่ยวข้องเริ่มลดลงแล้ว ขณะเดียวกัน Google TPU เริ่มจำหน่ายภายนอกแล้ว Amazon Trainium ยังคงเสริมการสนับสนุนระบบนิเวศ PyTorch และ OpenAI กับ Anthropic ก็กำลังเดินหน้าแผนชิปที่ออกแบบเอง
การพัฒนาเหล่านี้อาจไม่สามารถแทนที่ NVIDIA ได้ในทันที แต่สามารถเสนอทางเลือกให้กับลูกค้ารายใหญ่และเสริมอำนาจการต่อรองของพวกเขา สำหรับผู้ให้บริการคลาวด์ที่มีความต้องการพลังประมวลผลมหาศาล ความน่าสนใจของชิปที่ออกแบบเองไม่เพียงอยู่ที่การลดต้นทุนการจัดซื้อ แต่ยังอยู่ที่การลดการพึ่งพาซัพพลายเออร์รายเดียว
ดังนั้น บททดสอบสำคัญของ NVIDIA ไม่ได้อยู่ที่ว่าจะเติบโตต่อไปได้หรือไม่ แต่อยู่ที่ว่าจะสามารถพิสูจน์ความสมเหตุสมผลของราคาพรีเมียมด้วยข้อได้เปรียบด้านประสิทธิภาพได้อย่างต่อเนื่องหรือไม่ แม้ตลาด AI โดยรวมจะขยายตัว รายได้ ส่วนแบ่งตลาด และอัตรากำไรของ NVIDIA ก็อาจไม่เติบโตในสัดส่วนเดียวกัน
การนำ AI มาใช้ในองค์กร: การซื้อโทเคนเป็นทางเลือกที่ปฏิบัติได้จริงมากกว่าการสร้างพลังประมวลผลเอง
ในด้านการใช้งานขององค์กร นักวิเคราะห์ทั้งสามเห็นพ้องว่าองค์กรส่วนใหญ่จะไม่ซื้อฮาร์ดแวร์จำนวนมากเพื่อรันโมเดลส่วนตัว แต่จะซื้อโทเคนผ่านบริการคลาวด์ ใช้ความสามารถในการอนุมาน AI บนคลาวด์ และผสานรวมกับข้อมูลและกระบวนการทางธุรกิจของตนเอง แนวโน้มนี้คล้ายกับเส้นทางที่ IT ขององค์กรเปลี่ยนจากการสร้างโครงสร้างพื้นฐานเองไปสู่คลาวด์คอมพิวติ้งในอดีต
ปัจจุบัน การเขียนโปรแกรมด้วยความช่วยเหลือของ AI เป็นหนึ่งในการใช้งานองค์กรที่ค่อนข้างเติบโตเต็มที่ Rasgon เล่าว่าหลังจากใช้ Claude โมเดลทางการเงินที่เดิมต้องใช้เวลาหนึ่งสัปดาห์ก็เสร็จภายในประมาณ 1 ชั่วโมง 20 นาที ครอบคลุมการอนุมานตรรกะของข้อมูลย้อนหลัง 10 ปี การปรับโครงสร้างธุรกิจหลายครั้ง และเนื้อหาจากการประชุมทางโทรศัพท์ของฝ่ายบริหาร
คุณค่าของการใช้งานประเภทนี้ส่วนใหญ่อยู่ที่การประหยัดเวลาและลดงานซ้ำซ้อน มากกว่าการสะท้อนในรายได้ทันที ผลตอบแทนจากการลงทุนยังต้องได้รับการพิสูจน์ผ่านผลการดำเนินงานจริง แต่การที่องค์กรเรียกใช้โมเดลผ่านคลาวด์ก็หมายความว่าความต้องการโครงสร้างพื้นฐานด้าน AI จะพึ่งพาปริมาณการใช้บริการอนุมานมากขึ้นเรื่อย ๆ
หากการใช้งานขององค์กรขยายตัวอย่างต่อเนื่อง ผู้ให้บริการคลาวด์จะมีแรงจูงใจที่จะลงทุนในพลังประมวลผลต่อไป อย่างไรก็ตาม หากต้นทุนการก่อสร้างและการเงินเพิ่มขึ้นเร็วกว่ารายได้ ผลตอบแทนจากการลงทุนโครงสร้างพื้นฐานก็จะยังถูกกดดัน
ต่อไปนี้คือเนื้อหาฉบับเต็ม:
พิธีกร Austin Lyons:
เรามาเริ่มจากมุมมองมหภาคก่อน พูดถึงอุปสงค์ก่อน แล้วค่อยพูดถึงอุปทาน ในด้านอุปสงค์ รายได้ AI เติบโตเร็วมาก แต่การเติบโตเริ่มชะลอตัวแล้ว ปัจจุบัน รายได้รวมของอุตสาหกรรม AI ยังคิดเป็นเพียงส่วนเล็ก ๆ ของรายจ่ายรวมของอุตสาหกรรมทั้งหมด ดังนั้นตลาดจึงตรวจสอบข้อมูลรายได้ทุกตัวอย่างละเอียด
ในด้านอุปทาน กำลังการผลิตพลังประมวลผลในอีกไม่กี่ปีข้างหน้าถูกจองเต็มหมดแล้ว และราคายังคงแข็งแกร่ง จากมุมมองของนักวิเคราะห์เซมิคอนดักเตอร์ เราควรตีความสัญญาณทั้งสองนี้อย่างไร? ท้ายที่สุดแล้ว มูลค่าในห่วงโซ่อุตสาหกรรมจะไหลไปที่ใด?
วันนี้เราได้รับเกียรติจากบุคคลสำคัญสองท่านในอุตสาหกรรมเซมิคอนดักเตอร์: Dylan Patel ผู้ก่อตั้งและซีอีโอของ SemiAnalysis ซึ่งเป็นหนึ่งในสถาบันวิจัยที่มีอิทธิพลมากที่สุดในด้านโครงสร้างพื้นฐานด้าน AI และ Stacy Rasgon กรรมการผู้จัดการและนักวิเคราะห์อาวุโสของ Bernstein ซึ่งทำงานด้านการวิเคราะห์เซมิคอนดักเตอร์ใน Wall Street มานานกว่าสิบปี ผมคือ Austin Lyons พิธีกรวันนี้ ปัจจุบันดำรงตำแหน่งหัวหน้านักกลยุทธ์และหัวหน้านักวิเคราะห์ เคยเป็นหัวหน้าวิศวกรของ Intel
วันนี้เราจะหารือเกี่ยวกับอนาคตของอุตสาหกรรมเซมิคอนดักเตอร์ มองไปข้างหน้าถึงปี 2027 และ 2028 ครอบคลุมด้านการเงิน, GPU, CPU และโรงงานผลิตเวเฟอร์
1. การลงทุนโครงสร้างพื้นฐานด้าน AI: ต้นทุนการเงินจะชะลอการขยายตัวหรือไม่?
พิธีกร Austin Lyons:
ช่วงนี้ ต้นทุนเงินทุนกลายเป็นประเด็นร้อนในตลาด ผู้ให้บริการคลาวด์ขนาดใหญ่ทุ่มเงินมหาศาล และกระแสเงินสดอิสระติดลบแล้ว ขณะเดียวกัน อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีทะลุ 5% และอัตราผลตอบแทนในตลาดพันธบัตรของบริษัทอย่าง CoreWeave เข้าใกล้ 15%
เราควรกังวลหรือไม่? เมื่อองค์กรเพิ่มการลงทุนอย่างต่อเนื่องและต้นทุนการเงินสูงขึ้น สิ่งนี้จะส่งผลกระทบต่อการก่อสร้างโครงสร้างพื้นฐานด้าน AI มากน้อยเพียงใด? ขอเชิญ Stacy เริ่มก่อนครับ
Stacy Rasgon:
ปัจจุบันมีปัจจัยจำกัดหลายอย่างที่กำลังชะลอการก่อสร้างโครงสร้างพื้นฐานด้าน AI รวมถึงไฟฟ้า ห่วงโซ่อุปทาน อุปกรณ์การผลิตเซมิคอนดักเตอร์ และตอนนี้อาจรวมถึงการเงินด้วย
จากผลการดำเนินงานของราคาหุ้น แม้ราคาหุ้นของบริษัทที่เกี่ยวข้องจะฟื้นตัวอย่างมากจากจุดต่ำสุดก่อนหน้านี้ แต่ก็ยังห่างไกลจากจุดสูงสุด ตลาดกำลังส่งสัญญาณว่า นักลงทุนกังวลเกี่ยวกับความเร็วและความยั่งยืนของการก่อสร้างโครงสร้างพื้นฐาน และกังวลว่าการเติบโตของอุตสาหกรรมอาจใกล้ถึงจุดสูงสุดแล้ว การเงินเป็นประเด็นสำคัญอย่างชัดเจน และอาจเป็นหนึ่งในประเด็นสำคัญที่สุด
คุณเพิ่งกล่าวว่า ผู้ให้บริการคลาวด์ขนาดใหญ่เคยเป็นหนึ่งในบริษัทที่สร้างเงินสดได้แข็งแกร่งที่สุดในประวัติศาสตร์มนุษย์ แต่ตอนนี้กำลังเผาเงินสดอย่างรวดเร็ว และอาจต้องออกหุ้นเพื่อระดมทุนในอนาคต Meta เพิ่งปรับโครงสร้างผู้ถือหุ้น ส่วนหนึ่งก็เพื่อสร้างพื้นที่สำหรับการจัดหาเงินทุนลักษณะนี้ Google และบริษัทอื่น ๆ ก็ได้ระดมทุนเช่นกัน
ยกตัวอย่าง CoreWeave อัตราผลตอบแทนพันธบัตรเข้าใกล้ 15% ต้องเข้าใจว่านี่ไม่ใช่ต้นทุนการเงินที่แท้จริงของหนี้ทั้งหมดของบริษัทในปัจจุบัน แต่เป็นอัตราผลตอบแทนการซื้อขายของหุ้นกู้ไม่มีหลักประกันในตลาด อย่างไรก็ตาม หากบริษัทกลับเข้าสู่ตลาดเพื่อออกหุ้นกู้ไม่มีหลักประกันวันนี้ ต้นทุนการเงินก็มีแนวโน้มจะอยู่ในระดับนี้ ซึ่งเป็นต้นทุนที่ค่อนข้างสูง
แต่ผมคิดว่าอย่างน้อยในอีกหนึ่งถึงสองปีข้างหน้า อุตสาหกรรมจะยังดำเนินต่อไปได้ ที่สำคัญกว่านั้น รายได้ที่เกี่ยวข้องต้องเติบโตอย่างต่อเนื่อง เพื่อค่อย ๆ คลายความกังวลของตลาดเกี่ยวกับการเงิน
ตัวอย่างเช่น ในตลาดเช่าพลังประมวลผล ปัจจุบันอุปทานตึงตัวมาก ประโยคที่เราได้ยินบ่อยคือ ไม่มีใครสามารถหาพลังประมวลผลได้เพียงพอ บางบริษัทเช่าพลังประมวลผลผ่านสัญญาระยะสั้น ตามการประมาณการบางอย่าง รายได้ต่อกิกะวัตต์ของพลังประมวลผลอาจสูงถึงประมาณ 5 หมื่นล้านดอลลาร์
ดังนั้น จึงไม่ยากที่จะจินตนาการถึงสถานการณ์ที่แม้ต้นทุนการก่อสร้างจะสูง แต่รายได้ที่เกี่ยวข้องก็ยังเพียงพอที่จะครอบคลุมต้นทุน หรือแม้แต่เกินกว่านั้น แต่คำถามคือ ระดับรายได้เช่นนี้จะรักษาไว้ได้นานแค่ไหน? ท้ายที่สุดแล้วขึ้นอยู่กับความแข็งแกร่งของอุปสงค์เมื่อเทียบกับอุปทาน และช่องว่างระหว่างอุปสงค์และอุปทานจะคงอยู่ได้นานเพียงใด
คำถามเหล่านี้อาจต้องให้ Dylan ให้การตัดสินที่ลึกซึ้งยิ่งขึ้นจากมุมมองของอุปสงค์และอุปทานของอุตสาหกรรม แต่การเงินเป็นหนึ่งในปัจจัยจำกัดหลายอย่างในปัจจุบันอย่างไม่ต้องสงสัย
อีกประเด็นที่น่าสังเกตคือ ปัจจัยจำกัดที่ชะลอการเติบโตไม่จำเป็นต้องเป็นสิ่งเลวร้าย มันอาจป้องกันไม่ให้อุตสาหกรรมขยายตัวเกินควร และหลีกเลี่ยงการลงทุนที่ควบคุมไม่ได้
สถานการณ์คล้ายกันเกิดขึ้นในช่วงฟองสบู่ดอทคอม ตอนนั้นมีการวางสายไฟเบอร์มืด (dark fiber) จำนวนมาก ซึ่งหมายถึงไฟเบอร์ที่ติดตั้งแล้วแต่ยังไม่ได้ใช้งาน โครงสร้างพื้นฐานจำนวนมากถูกสร้างเกินความจำเป็น และบางส่วนยังไม่ได้ใช้อย่างเต็มที่จนถึงทุกวันนี้
ข้อจำกัดในการก่อสร้างวันนี้ อาจนำไปสู่การจับคู่อุปสงค์และอุปทานที่สมเหตุสมผลมากขึ้น และทำให้การเติบโตของอุตสาหกรรมยั่งยืนนานขึ้น หากวันนี้ขยายตัวอย่างไม่มีข้อจำกัด อนาคตอาจเผชิญความเสี่ยงการล่มสลายที่รุนแรงกว่า
ดังนั้น ผมไม่คิดว่าปัจจัยจำกัดทั้งหมดเป็นสิ่งเลวร้าย แน่นอนว่า ตลาดมองข้อจำกัดเหล่านี้อย่างไรเป็นอีกเรื่องหนึ่ง และมันส่งผลต่อผลการดำเนินงานระยะสั้นของหุ้นที่เกี่ยวข้องอย่างชัดเจน
Dylan Patel:
ผมเห็นด้วยกับ Stacy เมื่อมองย้อนกลับไปการก่อสร้างโครงสร้างพื้นฐานในช่วงหลายทศวรรษที่ผ่านมา ทุกครั้งที่อุตสาหกรรมขยายตัว องค์กรมักสั่งซื้อซ้ำซ้อน บางครั้งเพิ่มเป็นสองเท่าหรือสามเท่า จนนำไปสู่กำลังการผลิตส่วนเกินในที่สุด ความสามารถของห่วงโซ่อุปทานในการคาดการณ์อุปสงค์ไม่เคยเพียงพอ
ตอนนี้ การเงินกำลังมีบทบาทในการกำกับตนเองในระดับหนึ่ง หนึ่งหรือสองปีก่อน ตราบใดที่ผู้ให้บริการคลาวด์ยินดีจ่ายอัตราดอกเบี้ยสูงพอ ก็มักจะหาเงินทุนได้ แต่ตอนนี้ หากไม่มีข้อตกลงการรับซื้อระยะยาว (offtake agreement) ที่มีคุณภาพเครดิตสูงพอ ผู้ให้บริการคลาวด์เกิดใหม่บางรายก็ไม่สามารถสร้างคลัสเตอร์พลังประมวลผลได้เลย
ผู้ให้บริการคลาวด์ขนาดใหญ่สามารถกดกระแสเงินสดอิสระให้ใกล้ศูนย์และกู้ยืมต่อเนื่องได้ กำไรของพวกเขายังเติบโต ดังนั้นความสามารถในการก่อสร้างก็จะเพิ่มขึ้น แต่พวกเขาไม่สามารถลงทุนได้อย่างไม่มีขีดจำกัด ปีหน้า พวกเขาไม่สามารถเพิ่มรายจ่ายลงทุนเป็น 2 ล้านล้านดอลลาร์ หรือแม้แต่ 2.5 ล้านล้านดอลลาร์ได้ ท้ายที่สุด ความสามารถด้านเงินทุนจะจำกัดขนาดการใช้จ่าย
ดูผู้ให้บริการคลาวด์เกิดใหม่ (Neocloud) พวกเขารับผิดชอบความต้องการก่อสร้างเกือบครึ่งหนึ่งของตลาด หากไม่มีข้อตกลงการรับซื้อจากผู้ให้บริการคลาวด์ขนาดใหญ่ พวกเขาจะระดมทุนได้อย่างไร?
ทุกวันนี้ แม้จะได้ข้อตกลงการรับซื้อจากลูกค้าอย่าง Anthropic หรือ OpenAI ตลาดก็อาจเรียกร้องอัตราผลตอบแทน 13% ถึง 15% สำหรับหนี้ที่เกี่ยวข้อง Volulta เป็นตัวอย่างหนึ่ง: บริษัทสร้างคลัสเตอร์พลังประมวลผลให้กับ Anthropic อัตราดอกเบี้ยตามหน้าตั๋วของพันธบัตรประมาณ 12% แต่ราคาออกจำหน่ายเพียง 95% ของมูลค่าที่ตราไว้ ดังนั้นอัตราผลตอบแทนการเงินจริงจึงใกล้ 15%
หากบริษัทไม่มีข้อตกลงการรับซื้อจากผู้ให้บริการคลาวด์ขนาดใหญ่หรือห้องปฏิบัติการ AI ขนาดใหญ่ จะสร้างพลังประมวลผลเพื่อให้บริการ SMEs และสตาร์ทอัพได้อย่างไร? พูดตรง ๆ หากไม่มีการสนับสนุนจากลูกค้ารายใหญ่เหล่านี้ การระดมทุนจะยากมาก
นี่ก็เป็นหนึ่งในกลยุทธ์ที่ Elon Musk ใช้: สร้างพลังประมวลผลจำนวนมากก่อน แล้วปล่อยเช่าผ่านสัญญาระยะสั้นในราคาสูงให้กับสตาร์ทอัพและห้องปฏิบัติการ AI แต่โดยรวมแล้ว ข้อจำกัดด้านการเงินจะกดดันการขยายตัวของอุตสาหกรรมอย่างแน่นอน
NVIDIA ตระหนักแล้วว่านี่เป็นปัญหาใหญ่ ในตลาดมีลูกค้ารายใหญ่เพียงไม่กี่รายที่สามารถซื้อพลังประมวลผลได้มากที่สุดตามความสามารถด้านเงินทุนของตน แต่ยังมีความต้องการอีกครึ่งหนึ่งของตลาด จะตอบสนองลูกค้าเหล่านี้ได้อย่างไร?
ดังนั้น NVIDIA จึงเริ่มใช้โครงสร้างการเงินเชิงนวัตกรรม ตัวอย่างเช่น ในโครงการอย่าง Sharon AI และ Fermis NVIDIA สนับสนุนการเงินของโครงการผ่านการแบ่งรายได้จากคลัสเตอร์พลังประมวลผล การจัดการคร่าว ๆ คือ NVIDIA ให้เช่าคลัสเตอร์ในราคาที่รับประกันว่าผู้ให้บริการคลาวด์แทบไม่มีกำไร หากผู้ให้บริการคลาวด์ปล่อยเช่าพลังประมวลผลให้ลูกค้ารายอื่นในราคาที่สูงกว่า NVIDIA ก็จะแบ่งรายได้ส่วนหนึ่ง
การจัดการลักษณะนี้มีมากขึ้นเรื่อย ๆ เมื่อ Lambda สร้างคลัสเตอร์พลังประมวลผลให้กับ Anthropic ก็ต้องลงนามข้อตกลงแบ่งปันรายได้กับ NVIDIA ในสัดส่วนประมาณ 10%
นี่แสดงให้เห็นว่า ผู้ให้บริการคลาวด์เกิดใหม่จะสามารถเข้าถึงเงินทุนเพียงพอ ก่อสร้างเสร็จ หรือแม้แต่ขยายจนอุปทานเกินความต้องการได้หรือไม่ ล้วนถูกจำกัดโดยเงื่อนไขการเงิน
เรายังเห็นว่าวิธีการระดมทุนของอุตสาหกรรมกำลังเปลี่ยนจากเงินกู้ระยะยาวและหนี้ระยะยาว ไปสู่การจัดการที่ยืดหยุ่นมากขึ้น เมื่อ Broadcom จัดหาชิปให้กับ Anthropic ก็ใช้วิธีเช่าก่อนแล้วซื้อ โดยขยายระยะเวลาการชำระเงินออกไปหลายปี
สำหรับบริษัทที่ไม่สามารถพึ่งพาการเงินจากงบดุลเหมือนผู้ให้บริการคลาวด์ขนาดใหญ่ การเข้าถึงพลังประมวลผลต้องอาศัยการสนับสนุนหรือการค้ำประกันเครดิตจากบริษัทอย่าง NVIDIA, Broadcom หรือ AMD สำหรับคลัสเตอร์
ดังนั้น การเงินจึงเป็นปัจจัยสำคัญที่จำกัดการขยายโครงสร้างพื้นฐานด้าน AI ผู้ให้บริการคลาวด์ขนาดใหญ่เองก็มีภาระผูกพันทั้งในและนอกงบดุลจำนวนมหาศาล ตัวอย่างเช่น Meta มีภาระผูกพันด้านคอมพิวติ้งและศูนย์ข้อมูลรายงานว่าสูงถึง 1.4 ล้านล้านดอลลาร์
โครงการเหล่านี้สามารถหาเงินทุนได้หลายวิธี: องค์กรสามารถกู้ยืมเพื่อซื้อศูนย์ข้อมูล หรือเช่าศูนย์ข้อมูลหรืออุปกรณ์ที่เกี่ยวข้องจากบริษัทอื่น และฝ่ายที่ให้โครงสร้างพื้นฐานก็สามารถระดมทุนจากสิ่งนั้นได้ แต่การทำให้อุตสาหกรรมทั้งหมดขยายตัวอย่างมีนัยสำคัญบนพื้นฐานนี้กำลังยากขึ้นเรื่อย ๆ
ตลาดทุนเริ่มไม่สบายใจกับการจัดการทางการเงินของ Meta แล้ว สถานะการเงินของ Meta ไม่ได้หมายความว่าบริษัทไม่สามารถแบกรับการลงทุนเหล่านี้ได้ แต่ขนาดภาระผูกพันที่ใหญ่โตเช่นนี้ก็เพียงพอที่จะทำให้ตลาดตื่นตัว
ท้ายที่สุด การก่อสร้างโครงสร้างพื้นฐานด้าน AI มีเงื่อนไขหลักสามประการที่เชื่อมโยงกัน: ที่ดิน ไฟฟ้าและสิ่งอำนวยความสะดวกของศูนย์ข้อมูล ชิป และการเงิน หากส่วนใดส่วนหนึ่งถูกจำกัด ก็อาจชะลอการขยายตัวโดยรวมได้
2. คอขวดของห่วงโซ่อุปทานเซมิคอนดักเตอร์ในปี 2027-2028 อยู่ที่ไหน?
พิธีกร Austin Lyons:
สถานการณ์การเงินค่อนข้างชัดเจนแล้ว: ผู้ให้บริการคลาวด์ขนาดใหญ่ค่อนข้างสามารถแบกรับการลงทุนได้ แต่ผู้ให้บริการคลาวด์เกิดใหม่เผชิญแรงกดดันมากกว่า และอุตสาหกรรมกำลังลองโครงสร้างการเงินใหม่ ๆ
หากพักเรื่องการเงินไว้ก่อน แล้วกลับไปที่คอขวดแบบดั้งเดิมของห่วงโซ่อุปทาน ในอีกสองปีข้างหน้า ส่วนใดจะจำกัดการเติบโตของอุตสาหกรรม?
ASML กล่าวว่ากำลังการผลิตปี 2028 ถูกจองหมดแล้ว ความต้องการของ TSMC ยังคงเกินอุปทาน แม้จะขยายกำลังการผลิตกระบวนการ 2 นาโนเมตรก็ตาม ตลาดก็มองว่าไฟฟ้าเป็นคอขวดสำคัญ
Dylan คุณเพิ่งกล่าวว่า ปีหน้าอาจมีศูนย์ข้อมูลเกือบ 50 กิกะวัตต์เริ่มดำเนินการ คุณช่วยจัดลำดับข้อจำกัดของแต่ละส่วนในห่วงโซ่อุปทานเซมิคอนดักเตอร์ตามระดับความรุนแรงได้ไหม?
Dylan Patel:
ในห่วงโซ่อุปทานเซมิคอนดักเตอร์ นอกเหนือจากหน่วยความจำ ผมคิดว่าคอขวดใหญ่ที่สุดคือแผ่นรอง รวมถึงแผ่นรองบรรจุภัณฑ์ วัสดุ PCB และวัสดุอื่น ๆ ที่เกี่ยวข้อง
ส่วนเหล่านี้ได้รับการลงทุนน้อยเกินไปมาโดยตลอด ซัพพลายเออร์วัสดุญี่ปุ่นหลายรายมีรูปแบบการดำเนินงานแบบอนุรักษ์นิยม ไม่เต็มใจขยายกำลังการผลิตขนาดใหญ่ ดังนั้นในอีกสองปีข้างหน้า ไม่ว่าจะเป็นตัวเร่ง AI, CPU หรือชิ้นส่วนอื่น ๆ ในห่วงโซ่อุปทาน ก็จะเผชิญข้อจำกัดที่สำคัญ
ในมุมมองของผม แผ่นรองเป็นหนึ่งในคอขวดที่รุนแรงที่สุดในปัจจุบัน ระดับข้อจำกัดของมันสูงกว่าที่ดิน ไฟฟ้า สิ่งอำนวยความสะดวกของศูนย์ข้อมูล และอุปกรณ์การผลิตเซมิคอนดักเตอร์บางส่วนด้วยซ้ำ
คอขวดอันดับสองคือหน่วยความจำ
คอขวดประเภทที่สามคือการเชื่อมต่อด้วยแสง รวมถึงออปติกแบบบรรจุร่วม (CPO) และออปติกแบบใกล้บรรจุภัณฑ์ (NPO) การเพิ่มกำลังการผลิตอย่างมีนัยสำคัญในอุตสาหกรรมนี้ไม่ใช่เรื่องง่าย แม้ทุกบริษัทต้องการใช้ CPO ในปี 2028 หรือองค์กรขนาดใหญ่บางแห่งต้องการนำไปใช้เต็มรูปแบบในตอนนั้น ก็ไม่สามารถหาเลเซอร์ ชิ้นส่วนเชื่อมต่อไฟเบอร์ออปติก และชิ้นส่วนประกอบอื่น ๆ ได้เพียงพอ
สำหรับที่ดิน ไฟฟ้า และสิ่งอำนวยความสะดวกของศูนย์ข้อมูล ไฟฟ้าเป็นข้อจำกัดสำคัญจริง ๆ อย่างไรก็ตาม งานวิจัยของเราพบว่า ตลาดอาจประเมินข้อจำกัดของการก่อสร้างศูนย์ข้อมูลในปีหน้าสูงเกินไป
คาดว่าปีหน้าจะมีศูนย์ข้อมูลเกือบ 50 กิกะวัตต์อยู่ระหว่างการก่อสร้างทั่วโลก โดยประมาณ 35 กิกะวัตต์อยู่ในสหรัฐอเมริกา ส่วนที่เหลือกระจายอยู่ในออสเตรเลีย อินเดีย มาเลเซีย และภูมิภาคอื่น ๆ อันที่จริง ศูนย์ข้อมูลกำลังถูกสร้างอย่างรวดเร็วทั่วโลก
แม้ไฟฟ้าจะยังตึงตัว องค์กรสามารถใช้มาตรการหลายอย่างเพื่อบรรเทาข้อจำกัด เช่น การติดตั้งกังหันก๊าซแบบติดตั้งในสถานที่ เครื่องยนต์แบบลูกสูบ หรือเซลล์เชื้อเพลิงในสถานที่ของศูนย์ข้อมูล
ดังนั้น ไฟฟ้าและเงื่อนไขการก่อสร้างศูนย์ข้อมูลมีข้อจำกัดจริง แต่ผลกระทบอาจน้อยกว่าแผ่นรอง หน่วยความจำ เลเซอร์ และชิ้นส่วนอื่น ๆ ในห่วงโซ่อุปทานออปติก
อุปทานไฟฟ้าสามารถเพิ่มได้ในเวลาอันสั้นด้วยวิธีที่ค่อนข้างตรงไปตรงมา แต่ห่วงโซ่อุปทานเซมิคอนดักเตอร์เกี่ยวข้องกับกระบวนการผลิตและระบบวัสดุที่ซับซ้อนกว่ามาก และต้องใช้เวลานานกว่าในการขยายกำลังการผลิต
Stacy Rasgon:
การตัดสินนี้น่าสนใจมาก ทั้ง NVIDIA และ Broadcom ต่างให้แนวโน้มการเติบโตที่ค่อนข้างสูง Jensen Huang กล่าวว่ารายได้ของ NVIDIA คาดว่าจะเติบโตอย่างน้อย 70% ส่วน Broadcom คาดการณ์การเติบโตถึง 100% อย่างไรก็ตาม แนวโน้มเหล่านี้ถูกจำกัดอยู่แล้ว และข้อจำกัดหลักที่องค์กรพิจารณาดูเหมือนจะเป็นที่ดิน ไฟฟ้า และเงื่อนไขการก่อสร้างศูนย์ข้อมูล
บางทีนั่นอาจเป็นเพราะพวกเขาเป็นบริษัทเซมิคอนดักเตอร์เอง จึงมีความเข้าใจชัดเจนกว่าว่าสามารถผลิตชิปได้เท่าไร และให้ความสำคัญกับการก่อสร้างศูนย์ข้อมูลมากกว่า
ผมเห็นด้วยว่ามีทางออกบางอย่างสำหรับไฟฟ้าและที่ดิน อย่างไรก็ตาม แม้แต่การผลิตไฟฟ้าในสถานที่ก็อาจไม่สามารถทำได้อย่างรวดเร็ว การสั่งซื้อกังหันก๊าซวันนี้ใช้เวลานานแค่ไหน? Elon Musk ถึงกับบอกว่าเขาพร้อมที่จะผลิตใบพัดกังหันเองเพื่อหลีกเลี่ยงข้อจำกัดด้านอุปทาน
ตลาดหน่วยความจำน่าจับตามองเป็นพิเศษ มูลค่าหุ้นหน่วยความจำปัจจุบันต่ำมาก หลายตัวมี P/E เพียง 2 ถึง 3 เท่า หรือ 3 ถึง 4 เท่า ขณะที่ราคาหน่วยความจำพุ่งสูงขึ้นอย่างมาก
ผมไม่ได้รับผิดชอบงานวิจัยหุ้นหน่วยความจำโดยตรง แต่ยกตัวอย่าง SanDisk คำแนะนำกำไรต่อหุ้นรายไตรมาสของบริษัทสูงกว่าราคาหุ้นของบริษัทเมื่อประมาณสองปีก่อนด้วยซ้ำ นี่แสดงให้เห็นว่าราคาปัจจุบันเพิ่มขึ้นอย่างมีนัยสำคัญ
อย่างไรก็ตาม หุ้นหน่วยความจำโดยทั่วไปมี P/E หลักเดียว เพราะตลาดมักตั้งราคาหุ้นในลักษณะนี้เมื่อวัฏจักรอุตสาหกรรมใกล้ถึงจุดสูงสุด นักลงทุนกังวลว่า โดยเฉพาะเมื่อเข้าสู่ปี 2028 เมื่ออุปทานใหม่เริ่มถูกปล่อยออกมา ราคาหน่วยความจำจะลดลงอย่างมาก
ผมคิดมาตลอดว่า ถ้าสิ่งนั้นไม่เกิดขึ้นล่ะ?
เมื่อดูภายในแร็ค AI ประมาณ 70% ถึง 80% ของพื้นที่ซิลิคอนเป็นหน่วยความจำจริง ๆ ส่วนใหญ่เป็น DRAM หน่วยความจำแบนด์วิดท์สูง (HBM) มีปัญหาพิเศษ: การผลิต HBM ที่มีความจุเท่ากันต้องใช้เวเฟอร์ประมาณสามถึงสี่เท่าของ DRAM DDR5 ทั่วไป
นั่นหมายความว่าการผลิต HBM จะใช้ทรัพยากรเวเฟอร์จำนวนมาก และเบียดบังกำลังการผลิตที่เดิมใช้สำหรับหน่วยความจำทั่วไปสำหรับผลิตภัณฑ์อย่าง PC และสมาร์ทโฟน
3. หน่วยความจำและอุปกรณ์การผลิต: การขาดแคลนอาจดำเนินต่อไปถึงปี 2028
Stacy Rasgon:
ความต้องการ HBM สูงมาก ซึ่งนำไปสู่คอขวดอีกประการหนึ่ง: อุปกรณ์การผลิตเซมิคอนดักเตอร์ ซึ่งก็คืออุปกรณ์ที่ใช้ผลิตชิปเหล่านี้
สัปดาห์นี้ บริษัทหนึ่งเผยแพร่แนวโน้มเบื้องต้นสำหรับตลาดอุปกรณ์การผลิตเวเฟอร์ (WFE) ปีหน้า โดยคาดว่าขนาดตลาดจะเกิน 2 แสนล้านดอลลาร์ ผมค่อนข้างประหลาดใจกับการคาดการณ์นี้ เพราะผมคิดว่าขนาดตลาดยากที่จะไปถึงระดับที่สูงกว่านี้ และแม้แต่จะถึงตัวเลขนี้ก็ยังน่าสงสัย เหตุผลง่าย ๆ คือ เราไม่มีโรงงานผลิตเวเฟอร์เพียงพอ
ห้องคลีนรูมเกือบเต็มแล้ว องค์กรพยายามเพิ่มอัตราการใช้สิ่งอำนวยความสะดวกที่มีอยู่ให้สูงสุด นั่นคือเหตุผลที่ต้นปีตลาดประเมินขนาด WFE ไว้ประมาณ 1.2 แสนล้านดอลลาร์ แต่ปีนี้อาจแตะ 1.55 แสนล้านดอลลาร์ การเติบโตส่วนใหญ่มาจากการเพิ่มอัตราการใช้สิ่งอำนวยความสะดวกที่มีอยู่ มากกว่าการก่อสร้างใหม่ขนาดใหญ่
อย่างไรก็ตาม อัตราการใช้สิ่งอำนวยความสะดวกที่มีอยู่มีขีดจำกัดในที่สุด องค์กรต้องสร้างห้องคลีนรูมใหม่ ซึ่งต้องใช้เวลาหลายปี ห้องคลีนรูมใหม่จะเริ่มใช้งานเล็กน้อยในปี 2027 และเพิ่มขึ้นอีกในปี 2028 และ 2029 เมื่อถึงตอนนั้นจึงจะประเมินได้ดีขึ้นว่าอุปสงค์และอุปทานจะไม่สมดุลหรือไม่
หากอุปสงค์ยังคงเติบโตในอัตราที่ตลาดคาดการณ์ในปัจจุบัน หน่วยความจำอาจยังคงตึงตัวในระยะยาว
แผ่นรอง PCB และวัสดุอื่น ๆ ก็เผชิญปัญหาคล้ายกัน ซัพพลายเออร์อุปกรณ์กล่าวว่าข้อจำกัดด้านอุปทานระยะสั้นส่งผลต่อความสามารถในการเพิ่มการผลิตแล้ว ข้อจำกัดไม่ได้จำกัดอยู่แค่ PCB และชิปเซมิคอนดักเตอร์ แต่รวมถึงวาล์ว ตัวควบคุมการไหลมวล และชิ้นส่วนที่ดูธรรมดาอื่น ๆ การขาดแคลนชิ้นส่วนพื้นฐานเหล่านี้ก็ส่งผลต่อส่วนอื่น ๆ ของห่วงโซ่อุปทานด้วย
ในช่วงโรคระบาด บริษัทอุปกรณ์เซมิคอนดักเตอร์และบริษัทส่วนใหญ่ในห่วงโซ่อุปทานได้เรียนรู้บทเรียนบางอย่าง และปัจจุบันจัดการปัญหาอุปทานได้ดีกว่าอดีต อย่างไรก็ตาม หลายส่วนยังถูกจำกัด และต้องแก้ไขปัญหาเหล่านี้ก่อน จึงจะบรรเทาข้อจำกัดด้านกำลังการผลิตในส่วนอื่น ๆ ได้
ดังนั้น ห่วงโซ่อุปทานจึงมีข้อจำกัดซ้อนกันหลายชั้น ผมคิดว่าการขาดแคลนจะไม่หายไปในระยะสั้น ปีนี้ไม่ใช่ปัญหาใหญ่ แต่ปีหน้าอาจยังตึงตัว และปี 2028 ก็ไม่น่าจะผ่อนคลาย ส่วนปี 2029 ขึ้นอยู่กับสถานการณ์อุปสงค์ในตอนนั้น โดยรวมแล้ว ผมคาดว่าอุปทานจะตึงตัวต่อไปอีกระยะหนึ่ง
4. อำนาจการตั้งราคาของอุตสาหกรรมเซมิคอนดักเตอร์กำลังเปลี่ยนไป
พิธีกร Austin Lyons:
หากอุปทานยังตึงตัวในอีกไม่กี่ปีข้างหน้า และอัตรากำไรของอุตสาหกรรมหน่วยความจำเกิน 80% หรือแม้แต่ 88% ถึง 90% แล้ว องค์กรในห่วงโซ่อุปทานทั้งหมดจะขึ้นราคาต่อไปและได้กำไรสูงขึ้นหรือไม่?
Stacy Rasgon:
อุตสาหกรรมเซมิคอนดักเตอร์มีลักษณะน่าสนใจอย่างหนึ่ง: ในอดีต ผู้คนแทบจะมองว่าราคาที่ลดลงอย่างต่อเนื่องเป็นเรื่องปกติ อันที่จริง อุตสาหกรรมเซมิคอนดักเตอร์เป็นอุตสาหกรรมที่ทำลายมูลค่าทางเศรษฐกิจอย่างรุนแรงมาโดยตลอด ไม่สามารถครอบคลุมต้นทุนเงินทุนในระยะยาว และมูลค่าที่สร้างขึ้นส่วนใหญ่ไหลไปสู่ผู้บริโภค
หลายปีก่อน ตอนที่ผมทำงานที่ McKinsey ผมมีส่วนร่วมในงานวิจัยเกี่ยวกับการสร้างมูลค่าในอุตสาหกรรมเซมิคอนดักเตอร์ เราใช้คำนิยามกำไรทางเศรษฐกิจแบบคลาสสิก เปรียบเทียบผลตอบแทนจากเงินลงทุนขององค์กรกับต้นทุนเงินทุนถัวเฉลี่ยถ่วงน้ำหนัก และสรุปทั้งอุตสาหกรรม งานวิจัยครอบคลุมบริษัทประมาณ 150 แห่ง 12 กลุ่มย่อย และวัฏจักรอุตสาหกรรมเต็มรูปแบบหนึ่งรอบ
ช่วงเวลาเริ่มต้นของงานวิจัยประมาณปี 1996 ถึง 2004 ผลลัพธ์แสดงให้เห็นว่า อุตสาหกรรมทั้งหมดทำลายกำไรทางเศรษฐกิจสะสมประมาณ 5 พันล้านดอลลาร์ หากไม่รวม Intel ขนาดการทำลายสูงถึงประมาณ 5 หมื่นล้านดอลลาร์ ในเวลานั้น นี่เป็นตัวเลขที่น่าตกใจทีเดียว
กล่าวอีกนัยหนึ่ง มูลค่าที่อุตสาหกรรมสร้างขึ้นไม่เพียงพอที่จะครอบคลุมต้นทุนเงินทุน และมูลค่าทางเศรษฐกิจไหลไปสู่ผู้บริโภคจริง ๆ นั่นเป็นยุคที่การซื้อผลิตภัณฑ์เซมิคอนดักเตอร์คุ้มค่ามาก
หลังปี 2008 อุตสาหกรรมผ่านการควบรวมและกระจุกตัว องค์กรเริ่มปรับปรุงความสามารถในการทำกำไรทีละน้อย อย่างน้อยก็ค่อย ๆ ครอบคลุมต้นทุนเงินทุนได้
โรคระบาดเปลี่ยนการรับรู้ของอุตสาหกรรมเกี่ยวกับอำนาจการตั้งราคาของตนเอง องค์กรค้นพบว่าตนเองมีอำนาจการตั้งราคาที่แข็งแกร่งมาก ในอดีต อุตสาหกรรมไม่เคยตระหนักถึงจุดนี้จริง ๆ
ในช่วงโรคระบาด ต้นทุนวัตถุดิบและปัจจัยการผลิตอื่น ๆ เพิ่มขึ้นอย่างต่อเนื่อง แต่บริษัทหลายแห่งที่ผมติดตามไม่มีอัตรากำไรขั้นต้นลดลงเพราะต้นทุนเพิ่มขึ้น พวกเขาทั้งหมดขึ้นราคา และขึ้นมากพอที่จะชดเชยต้นทุนที่เพิ่มขึ้น
ตัวอย่างเช่น หากบริษัทมีอัตรากำไรขั้นต้นเดิม 60% และต้นทุนเพิ่มขึ้น 100 หน่วย ก็สามารถขึ้นราคา 160 หน่วย เพื่อรักษาอัตรากำไรขั้นต้นเดิม ลูกค้าก็ยอมรับการขึ้นราคาเหล่านี้
ผมคิดว่าเงินเฟ้อในช่วงโรคระบาดช่วยให้อุตสาหกรรมเซมิคอนดักเตอร์ปรับปรุงความสามารถในการทำกำไรได้จริง ในปี 2023 และ 2024 ปริมาณการจัดส่งของอุตสาหกรรมใกล้เคียงกับปี 2019 แต่ราคาขายเฉลี่ย (ASP) โดยรวมสูงกว่าประมาณ 50% แม้จะไม่รวมหน่วยความจำก็ตาม
ปัจจุบัน อำนาจการตั้งราคานี้ยิ่งชัดเจนขึ้น คาดว่าปีนี้รายได้รวมของอุตสาหกรรมเซมิคอนดักเตอร์จะอยู่ที่ประมาณ 1.5 ล้านล้านดอลลาร์ หรือสูงกว่านั้น โดยเติบโตเกือบ 100% เมื่อเทียบกับปีก่อน ประมาณ 70% ถึง 80% ของการเติบโตของรายได้มาจากการเพิ่มขึ้นของราคาขายเฉลี่ยของหน่วยความจำ และส่วนใหญ่ก็มาจากการขึ้นราคาของผลิตภัณฑ์ที่ไม่ใช่หน่วยความจำด้วย
เมื่อเทียบกันแล้ว การเติบโตของปริมาณการจัดส่งน้อยกว่ามาก อุตสาหกรรมกำลังใช้อำนาจการตั้งราคาอย่างเต็มที่มากขึ้น และลูกค้าส่วนใหญ่ยอมรับราคาเหล่านี้ เพราะในสถานการณ์อุปทานตึงตัว พวกเขามักไม่มีทางเลือกอื่น
ดังนั้น ตราบใดที่อุปทานยังตึงตัว ผมคิดว่าสถานการณ์นี้อาจดำเนินต่อไป
Dylan Patel:
ในอุตสาหกรรมเซมิคอนดักเตอร์ บริษัทต่าง ๆ ใช้อำนาจการตั้งราคาในรูปแบบที่แตกต่างกัน บางบริษัทขึ้นราคาอย่างมากในช่วงขาขึ้น แต่ได้รับผลกระทบหนักในช่วงขาลงของอุตสาหกรรม บริษัทอื่น ๆ สามารถรักษาอัตรากำไรได้ค่อนข้างคงที่ตลอดวัฏจักร
ยกตัวอย่าง TSMC ในช่วงสิบปีที่ผ่านมา อัตรากำไรขั้นต้นเพิ่มขึ้นอย่างมั่นคงจากประมาณ 45% เป็นประมาณ 60% ในช่วงขาขึ้น บริษัทสามารถขึ้นราคาได้จริง แต่ในช่วงขาลง บริษัทไม่ยอมสละกำไรที่ได้มาก่อนหน้านี้อย่างมีนัยสำคัญ
อุตสาหกรรมหน่วยความจำแตกต่างออกไป ประมาณสองปีก่อน อุตสาหกรรมอยู่ในช่วงขาลงที่รุนแรงที่สุดครั้งหนึ่งนับตั้งแต่ฟองสบู่ดอทคอม อัตรากำไรขั้นต้นติดลบด้วยซ้ำ ปัจจุบัน กำไรของผู้ผลิตหน่วยความจำดีขึ้นอย่างมาก
ดังนั้น อำนาจการตั้งราคาของแต่ละส่วนในห่วงโซ่อุปทานขึ้นอยู่กับโครงสร้างตลาดของแต่ละส่วน TSMC มีสถานะเกือบผูกขาด และรักษาความสัมพันธ์ระยะยาวกับลูกค้า แม้จะสามารถขึ้นราคาได้ แต่ก็ไม่ได้ขึ้นราคาอย่างรุนแรงเหมือนบริษัทอื่นบางแห่ง
ผู้ผลิตหน่วยความจำอยู่ในสถานการณ์ที่ต่างออกไป หากลูกค้าอย่าง Apple กดดันซัพพลายเออร์อย่างหนักในช่วงขาลงของอุตสาหกรรม เมื่อวัฏจักรพลิกกลับและอุปทานไม่เพียงพอ ซัพพลายเออร์ก็จะขึ้นราคาเช่นกัน สิ่งที่เราเห็นในตอนนี้คือการเปลี่ยนแปลงตามวัฏจักรของอำนาจการต่อรองนี้
5. ต้นทุนการสร้างพลังประมวลผลพุ่งสูง ใครจะแบกรับต้นทุนที่สูง?
Dylan Patel:
ในปี 2024 ต้นทุนรวมในการสร้างพลังประมวลผล 1 กิกะวัตต์อยู่ที่ประมาณ 4 หมื่นล้านดอลลาร์ ครอบคลุมชิป ที่ดิน ไฟฟ้า และสิ่งอำนวยความสะดวกของศูนย์ข้อมูล ปัจจุบัน ต้นทุนนี้เกิน 6 หมื่นล้านดอลลาร์แล้ว
แน่นอนว่าในปี 2024 มีบริษัทไม่มากนักที่สร้างพลังประมวลผล 1 กิกะวัตต์จริง แต่ภายในปี 2026 บริษัทจำนวนมากขึ้นจะเริ่มสร้างสิ่งอำนวยความสะดวกพลังประมวลผลขนาดใหญ่เช่นนี้ ขณะเดียวกัน พลังประมวลผลที่ให้ได้ต่อกิกะวัตต์ก็เพิ่มขึ้นด้วย
แต่คำถามคือ คลัสเตอร์พลังประมวลผลระดับกิกะวัตต์เช่นนี้อาจมีศักยภาพในการทำกำไรค่อนข้างมาก
ก่อนหน้านี้ผมกล่าวว่า ผู้ให้บริการคลาวด์มักต้องได้รับข้อตกลงการรับซื้อระยะยาวจากผู้ให้บริการคลาวด์ขนาดใหญ่ เพื่อระดมทุนสำหรับคลัสเตอร์ นั่นหมายความว่าพวกเขาต้องล็อกราคาล่วงหน้า ซึ่งจำกัดความสามารถในการรับกำไรส่วนเกิน
Elon Musk ใช้กลยุทธ์อีกแบบหนึ่ง: หากชิป ที่ดิน ไฟฟ้า และสิ่งอำนวยความสะดวกของศูนย์ข้อมูลถูกจำกัดทั้งหมด เขาก็สามารถสร้างโครงสร้างพื้นฐานก่อน แล้วค่อยเซ็นสัญญาเช่าเมื่อเริ่มใช้งานจริง ด้วยวิธีนี้ เมื่ออุปทานพลังประมวลผลตึงตัวมาก เขาก็มีโอกาสปล่อยเช่าในราคาที่สูงขึ้น โดยไม่ต้องล็อกราคาต่ำล่วงหน้า
ขณะเดียวกัน ห้องปฏิบัติการ AI เองก็สามารถสร้างรายได้มหาศาลจากบริการอนุมาน ตามการเปิดเผยที่เกี่ยวข้อง รายได้ต่อกิกะวัตต์ของพลังประมวลผลอนุมานของ Anthropic อาจสูงถึง 7 หมื่นล้านถึง 8 หมื่นล้านดอลลาร์
อย่างไรก็ตาม รายได้เหล่านี้ไม่ได้หมายความว่าอัตรากำไรจะรักษาระดับสูงได้อย่างไม่มีกำหนด หากบริษัทได้พลังประมวลผลด้วยต้นทุน 1.5 หมื่นล้านดอลลาร์ต่อกิกะวัตต์ อัตรากำไรอาจอยู่ที่ 75% ถึง 80% แต่หากต้นทุนเพิ่มเป็น 5 หมื่นล้านดอลลาร์ อัตรากำไรจะลดลงอย่างมาก
ดังนั้น ใครจะแบกรับต้นทุนเหล่านี้ยังเป็นคำถามอยู่
NVIDIA ก็ต้องเผชิญแรงกดดันนี้เช่นกัน แม้อัตรากำไรจะค่อนข้างคงที่ หรือลดลงเล็กน้อย แต่ก็ต้องดูดซับต้นทุนบางส่วนจากราคาหน่วยความจำที่สูงขึ้น รวมถึงแผ่นรอง ชิ้นส่วนออปติก และส่วนอื่น ๆ ในห่วงโซ่อุปทาน
ผลลัพธ์คือ ราคาที่ NVIDIA เรียกเก็บจากลูกค้าเพิ่มขึ้นอย่างมาก แต่อัตรากำไรไม่ได้เพิ่มขึ้นในสัดส่วนเดียวกัน
นี่ทำให้การกระจายกำไรในห่วงโซ่อุปทานมีความสำคัญเป็นพิเศษ: ใครสามารถรักษาอัตรากำไรได้ ใครสามารถขยายกำไรเพิ่มเติม และใครต้องแบกรับแรงกดดันจากต้นทุนที่สูงขึ้น? คำถามเหล่านี้กำลังเปลี่ยนภูมิทัศน์การตั้งราคาของอุตสาหกรรมแบบเรียลไทม์
ในอนาคต ลูกค้าอาจเซ็นสัญญาที่คล้ายกันในราคาที่แตกต่างกัน บริษัทที่มีความสามารถในการขายที่แข็งแกร่งและสามารถคว้าโอกาสเมื่ออุปทานตึงตัว อาจได้ราคาที่สูงมาก
พิธีกร Austin Lyons:
นี่คล้ายกับการเปลี่ยนแปลงที่ Stacy กล่าวถึงในช่วงโรคระบาด: อุตสาหกรรมเซมิคอนดักเตอร์กำลังค่อย ๆ ตระหนักว่า มันสามารถคิดค่าบริการสำหรับมูลค่าที่ตนเองสร้างขึ้นได้
Dylan คุณยังกล่าวด้วยว่า ซัพพลายเออร์ระบบอย่าง NVIDIA ต้องตัดสินใจว่า เมื่อราคาชิ้นส่วนต่าง ๆ สูงขึ้น จะผลักภาระต้นทุนให้ลูกค้า หรือดูดซับต้นทุนเองเพื่อรักษาอัตรากำไร
คำถามคือ ในอีกไม่กี่ปีข้างหน้า การก่อสร้างโครงสร้างพื้นฐานจะดำเนินต่อไปอย่างชัดเจน อุปทานจำกัด อุปสงค์แข็งแกร่ง แต่การเงินยากขึ้นเรื่อย ๆ แล้วผู้ให้บริการคลาวด์รายใหญ่และบริษัทโมเดลอย่าง Meta จะมีวันหนึ่งที่คิดว่าพลังประมวลผลแพงเกินกว่าจะรับไหว และเริ่มต่อต้านการขึ้นราคาเพิ่มเติมหรือไม่?
Stacy Rasgon:
เมื่อประเมินการลงทุนเหล่านี้ เราไม่ควรมองแค่ต้นทุนและอัตรากำไร แต่ต้องดูว่าบริษัทได้อะไรหลังจากใช้เงินไป
ยกตัวอย่าง NVIDIA ราคาของผลิตภัณฑ์แต่ละรุ่นเพิ่มขึ้น แต่ประสิทธิภาพที่ลูกค้าได้รับมักเพิ่มขึ้นมากกว่า นี่สำคัญมาก
จาก Ampere ถึง Hopper ราคาขายเฉลี่ยของ GPU เพิ่มขึ้นประมาณสองเท่า แต่ประสิทธิภาพเพิ่มขึ้นประมาณ 10 เท่า จาก Hopper ถึง Blackwell เนื่องจากสถาปัตยกรรมสองรุ่นแตกต่างกันอย่างมีนัยสำคัญ การเปรียบเทียบโดยตรงจึงยากกว่า อย่างไรก็ตาม สามารถประมาณคร่าว ๆ ได้ว่า ราคาขายเฉลี่ยของ GPU ต่อตัวเพิ่มขึ้นประมาณ 50% และประสิทธิภาพเพิ่มขึ้น 3 ถึง 30 เท่า เมื่อพิจารณาการปรับปรุงซอฟต์แวร์ในภายหลัง การเพิ่มขึ้นจริงอาจมากกว่านั้น
จาก Blackwell ถึง Rubin ต้นทุนแร็คอาจเพิ่มขึ้นอย่างมากอีกครั้ง ตามข้อมูลอ้างอิงที่ NVIDIA ให้ไว้ ต้นทุนแร็คของ Blackwell อยู่ที่ประมาณ 2.5 หมื่นล้านดอลลาร์ และ Rubin อยู่ที่ประมาณ 4 หมื่นล้านดอลลาร์ แต่ประสิทธิภาพเพิ่มขึ้นประมาณ 10 เท่า
ดังนั้น ประเด็นสำคัญไม่ได้อยู่ที่ต้นทุนการสร้างพลังประมวลผลต่อกิกะวัตต์เพิ่มจาก 2.5 หมื่นล้านดอลลาร์เป็น 4 หมื่นล้านดอลลาร์ หรือจาก 4 หมื่นล้านดอลลาร์เป็น 6 หมื่นล้านดอลลาร์ แต่อยู่ที่ว่า ลูกค้าได้รับโทเคนและพลังประมวลผลเท่าไรต่อเงินหนึ่งดอลลาร์ที่จ่ายไป
ตราบใดที่ประสิทธิภาพต่อหน่วยต้นทุนยังคงเพิ่มขึ้น การลงทุนประเภทนี้ก็ยังน่าดึงดูด
อย่างไรก็ตาม หากผลิตภัณฑ์รุ่นต่อไปของ NVIDIA มีประสิทธิภาพเพิ่มขึ้นเพียง 20% ผมจะเริ่มกังวลอย่างมากเกี่ยวกับอำนาจการตั้งราคาและอัตรากำไรของบริษัท
อัตรากำไรขั้นต้นของ NVIDIA เกิน 70% และตั้งอยู่บนฐานรายได้มหาศาล ตลาดถามมาตลอดว่า เมื่อเผชิญคู่แข่งและซัพพลายเออร์ GPU รายอื่น บริษัทจะรักษาอัตรากำไรที่สูงเช่นนี้ได้อย่างไร?
มุมมองของผมคือ ตราบใดที่ NVIDIA ยังคงรับประกันได้ว่าการเพิ่มประสิทธิภาพสูงกว่าการเพิ่มราคาขายเฉลี่ยอย่างมีนัยสำคัญ ก็ไม่จำเป็นต้องกังวลเรื่องอัตรากำไรมากเกินไป เพราะเมื่อความซับซ้อนของผลิตภัณฑ์เพิ่มขึ้นและต้นทุนสูงขึ้น ราคาก็ต้องเพิ่มขึ้น สิ่งสำคัญคือความสัมพันธ์ระหว่างประสิทธิภาพและต้นทุนต้องเป็นประโยชน์ต่อลูกค้าเสมอ
หากนวัตกรรมชะลอตัวลง ผมจะกังวลมาก
ผมจำได้ว่าประมาณปี 2023 ตอนเข้าร่วมงาน Hot Chips Bill Dally หัวหน้านักวิทยาศาสตร์ของ NVIDIA กล่าวปาฐกถา และมีประเด็นหนึ่งที่ทำให้ผมประทับใจ: ในช่วงสิบปีที่ผ่านมา ประสิทธิภาพ GPU เพิ่มขึ้นประมาณ 1000 เท่า NVIDIA บรรลุความก้าวหน้านี้ด้วยเทคนิคต่าง ๆ และ Dally กล่าวว่าเป้าหมายในทศวรรษหน้าคือเพิ่มอีก 1 ล้านเท่า
หาก NVIDIA ยังคงเดินหน้าตามเส้นทางนี้ได้ ผมก็จะไม่กังวลเรื่องอัตรากำไรมากนัก แต่ถ้าไม่สามารถรักษาจังหวะนวัตกรรมได้ หรือคู่แข่งรายอื่นไล่ตามอย่างรวดเร็ว สถานการณ์จะแตกต่างไปอย่างสิ้นเชิง
ท้ายที่สุด ต้องมีคนแบกรับต้นทุนเหล่านี้ ในกรณีที่ดีที่สุด ลูกค้ายินดีจ่ายสำหรับมูลค่าที่ได้รับ แต่หากต้นทุนเพิ่มขึ้นในอัตราที่ไม่ยั่งยืน ซัพพลายเออร์จะต้องเริ่มแบกรับต้นทุนบางส่วน และการแข่งขันด้านกำไรระหว่างส่วนต่าง ๆ ในห่วงโซ่อุตสาหกรรมจะรุนแรงขึ้น
6. การเติบโตของชิปที่ออกแบบเอง: ความได้เปรียบในการแข่งขันของ NVIDIA จะคงอยู่ได้นานแค่ไหน?
พิธีกร Austin Lyons:
Dylan มีบริษัทจำนวนมากขึ้นเรื่อย ๆ ที่เริ่มออกแบบชิปของตัวเอง กรณีของ OpenAI น่าจับตามองเป็นพิเศษ เราควรมองการพัฒนาของ GPU ในอีกสองปีข้างหน้า รวมถึงการเติบโตอย่างรวดเร็วของ XPU และตัวเร่ง AI ต่าง ๆ อย่างไร? สตาร์ทอัพหลายแห่งกำลังลองสถาปัตยกรรมชิปที่แตกต่างกัน สิ่งนี้จะเปลี่ยนภูมิทัศน์การแข่งขันอย่างไร?
Dylan Patel:
บริษัทจำนวนมากขึ้นพยายามออกแบบชิปเอง นี่เป็นแนวโน้มที่ชัดเจน OpenAI พิสูจน์ข้อเท็จจริงสำคัญว่า แม้บริษัทที่ออกแบบชิปเป็นครั้งแรกก็สามารถผลิตผลิตภัณฑ์ที่มีประสิทธิภาพสูงมากได้
OpenAI เคยเชิญเราเข้าไปในห้องปฏิบัติการของพวกเขา เราใช้เกณฑ์มาตรฐานการอนุมานโอเพนซอร์ส InferenceX ของ SemiAnalysis เพื่อทดสอบโมเดลโอเพนซอร์สต่าง ๆ ผลลัพธ์แสดงให้เห็นว่าชิปรุ่นแรกของพวกเขามีประสิทธิภาพเหนือกว่า Blackwell ของ NVIDIA
ชิปนี้ใช้เครื่องมือ AI อย่างมากในกระบวนการออกแบบและเขียนโปรแกรม Anthropic ก็กำลังเดินหน้าโครงการชิปของตัวเอง และหวังว่าจะพัฒนาเสร็จในเวลาครึ่งหนึ่งของ OpenAI เป้าหมายเหล่านี้ค่อนข้างทะเยอทะยาน แต่หากโมเดลสามารถเร่งกระบวนการออกแบบได้อย่างมีนัยสำคัญ ก็ไม่ใช่เรื่องที่เป็นไปไม่ได้เลย
ขณะเดียวกัน Google เริ่มจำหน่าย TPU แล้ว Amazon Trainium ก็เติบโตเต็มที่ขึ้นอย่างมาก และรองรับ PyTorch ได้ดี Meta และ Microsoft ก็มีแผนงานชิปที่แข็งขันมากเช่นกัน
เบื้องหลังนี้มีแรงจูงใจทางเศรษฐกิจที่แข็งแกร่ง ดังที่กล่าวไว้ก่อนหน้านี้ ต้นทุนการสร้างพลังประมวลผล 1 กิกะวัตต์เพิ่มจาก 4 หมื่นล้านดอลลาร์เป็นมากกว่า 6 หมื่นล้านดอลลาร์ หากสามารถตัดกำไรของบริษัทออกแบบชิปอย่าง NVIDIA, Broadcom และ Marvell ออกไปได้ ต้นทุนพลังประมวลผลในขนาดเดียวกันอาจอยู่ที่ประมาณ 2 หมื่นล้านดอลลาร์เท่านั้น
กล่าวอีกนัยหนึ่ง หากสามารถลดต้นทุนกำไรจากการออกแบบชิปได้อย่างมาก ในทางทฤษฎี เงินที่ประหยัดได้จากพลังประมวลผล 1 กิกะวัตต์ก็สามารถนำไปสร้างพลังประมวลผลเพิ่มเติมได้ สำหรับบริษัทที่ต้องรันงานอนุมานจำนวนมาก ประโยชน์ทางเศรษฐกิจนี้ชัดเจนมาก
ดังนั้น NVIDIA ต้องรักษาจังหวะนวัตกรรมที่รวดเร็วมาก มันไม่สามารถเพียงแค่เพิ่มประสิทธิภาพต่อดอลลาร์เป็นสองเท่าทุกปี มิฉะนั้น คู่แข่งรายอื่นอาจไล่ตามได้อย่างรวดเร็ว
หาก NVIDIA ยังคงรักษาจังหวะการเพิ่มประสิทธิภาพนี้ได้ แน่นอนว่ามันมีเหตุผลที่จะทำกำไรสูงต่อไป แต่หากลูกค้ารายใหญ่สามารถออกแบบชิปเอง นำไปใช้และผลิตจำนวนมาก พร้อมทั้งจัดหาหน่วยความจำ เวเฟอร์ TSMC แผ่นรอง และชิ้นส่วนออปติกในราคาใกล้เคียงต้นทุนห่วงโซ่อุปทาน พวกเขาก็มีพื้นที่ลดราคาได้มาก
หากห่วงโซ่อุตสาหกรรมถูกแยกส่วนเพิ่มเติม และ NVIDIA หรือ Broadcom ไม่มีสถานะครอบงำเหมือนในอดีต สถานการณ์อาจเปลี่ยนแปลงอย่างรุนแรง นี่ก็เป็นหนึ่งในเหตุผลที่ตลาดกังวลว่าตัวคูณมูลค่าของทั้งสองบริษัทอยู่ในระดับต่ำสุดเป็นประวัติการณ์
ตัวอย่างเช่น Meta จะลดการพึ่งพา Broadcom หรือไม่? Google จะทำเช่นนั้นหรือไม่? ลูกค้ารายใหญ่เหล่านี้จะหยุดซื้อชิป NVIDIA และหันไปใช้การออกแบบภายในทั้งหมดในที่สุดหรือไม่?
ปัจจุบัน ซัพพลายเออร์ชิ้นส่วนเองก็อาจมีอำนาจการตั้งราคาที่แข็งแกร่ง คำถามที่แท้จริงคือ NVIDIA และ Broadcom จะรักษาอัตรากำไรที่น่าทึ่งต่อไปได้หรือไม่ อย่างน้อยในอีกสองปีข้างหน้า ผมคิดว่าพวกเขายังมีโอกาสทำได้ แต่หลังจากนั้นก็ยากที่จะบอก
การออกแบบชิปเองยังคงซับซ้อนมาก แต่โมเดล AI กำลังลดความยากของการพัฒนาซอฟต์แวร์และการเขียนโปรแกรมตัวเร่งลงอย่างมาก
ตัวอย่างเช่น เกณฑ์มาตรฐาน InferenceX ของเรา ใช้เวลาประมาณหกเดือนในการทำให้ระบบอนุมานของ NVIDIA ทำงาน AMD ใช้เวลาหกถึงเก้าเดือน Google และ Amazon ใช้เวลาเพียงไม่กี่เดือน และชิปของ OpenAI ใช้เวลาประมาณหนึ่งเดือนครึ่ง
กระบวนการตั้งแต่การทำให้ชิปทำงานจนถึงซอฟต์แวร์รันบนชิปกำลังสั้นลงอย่างรวดเร็ว ปัจจุบัน องค์กรเริ่มหันความสนใจไปที่การออกแบบชิปเอง
การออกแบบชิปจะกลายเป็นความสามารถที่แพร่หลายและเป็นมาตรฐานมากขึ้นเหมือนการพัฒนาซอฟต์แวร์หรือไม่? หากคำตอบคือใช่ จำนวนบริษัทที่สามารถออกแบบชิปได้อาจเพิ่มขึ้นอย่างมาก
แน่นอนว่า การออกแบบชิปยังต้องมีต้นทุนคงที่ เช่น หน้ากากและการออกแบบอัตโนมัติทางอิเล็กทรอนิกส์ (EDA) ซึ่งการลงทุนเพียงอย่างเดียวอาจสูงถึง 50 ล้านดอลลาร์ แต่หาก AI ยังคงลดอุปสรรคในการออกแบบและเขียนโปรแกรม จำนวนบริษัทที่เข้าร่วมการออกแบบชิปก็อาจเพิ่มขึ้นได้
เมื่อการออกแบบชิปแพร่หลายมากขึ้น อัตรากำไรของอุตสาหกรรมอาจลดลง เราเห็นแล้วว่าบริษัทซอฟต์แวร์เป็นบริการ (SaaS) บางแห่งเผชิญการประเมินมูลค่าใหม่ ขณะเดียวกัน กำไรของ NVIDIA และ Broadcom ยังคงเติบโตมากกว่าสองเท่าต่อปี แต่ราคาหุ้นกลับค่อนข้างหยุดนิ่ง
นี่เป็นหนึ่งในปัญหาที่น่ากังวลที่สุดสำหรับอนาคตของอุตสาหกรรมเซมิคอนดักเตอร์
7. สตาร์ทอัพ XPU จะท้าทาย GPU ได้หรือไม่? ส่วนแบ่งตลาดของ NVIDIA กำลังเปลี่ยนไป
พิธีกร Austin Lyons:
แล้วตลาด GPU และ XPU จะพัฒนาไปอย่างไรในอีกสองปีข้างหน้า? สตาร์ทอัพตัวเร่ง AI จำนวนมากขึ้นกำลังลองสถาปัตยกรรมที่แตกต่างกัน ภูมิทัศน์การแข่งขันจะเปลี่ยนแปลงอย่างมีนัยสำคัญหรือไม่?
Dylan Patel:
สำหรับบริษัท XPU ผมเห็นเส้นทางสองแบบที่แตกต่างกัน
หากคุณเป็นผู้ให้บริการคลาวด์ขนาดใหญ่ คุณสามารถใช้แนวทางการออกแบบที่ค่อนข้างมั่นคง สร้างผลิตภัณฑ์คล้าย Google หรือ NVIDIA และใช้ขนาดของตนเองผลักดันการใช้งาน
แต่หากคุณเป็นสตาร์ทอัพ คุณต้องลองเส้นทางเทคนิคที่ก้าวร้าวมากและแตกต่างจากโซลูชันที่มีอยู่อย่างสิ้นเชิง เมื่อมองย้อนกลับไปสตาร์ทอัพฮาร์ดแวร์ AI รุ่นแรก Cerebras และ Groq ประสบความสำเร็จค่อนข้างมาก ส่วนหนึ่งเป็นเพราะพวกเขาใช้เส้นทางเทคนิคที่กล้าหาญกว่า
สำหรับสตาร์ทอัพเกิดใหม่ในปัจจุบัน ผมคิดว่าเฉพาะบริษัทที่มีโซลูชันเทคนิคเฉพาะตัวพอที่จะไม่ถูก NVIDIA, Google หรือ AMD ลอกเลียนแบบได้ง่ายเท่านั้น ที่มีโอกาสโดดเด่นอย่างแท้จริง
ข่าวดีคือ ปัจจุบันมีเงินทุนจำนวนมากไหลเข้าสู่ด้านนี้ และสถาปัตยกรรมและแนวคิดการออกแบบที่ก้าวร้าวต่าง ๆ กำลังถูกทดสอบ
ขณะเดียวกัน สัดส่วนของ NVIDIA ในห่วงโซ่อุตสาหกรรมเริ่มเปลี่ยนไปแล้ว จากปี 2023 ถึง 2024 NVIDIA ครอบครองสัดส่วนใหญ่ของกำลังการผลิต HBM และบรรจุภัณฑ์ขั้นสูง ภายในปี 2025 การเติบโตนี้เริ่มชะลอตัว และในปี 2026 สัดส่วนของบริษัทลดลงอีก ตามการตัดสินของเรา แนวโน้มนี้อาจดำเนินต่อไปถึงปีหน้า
แต่นี่ไม่ได้หมายความว่ากำไรของ NVIDIA จะลดลงทันที ตลาดโดยรวมเติบโตเร็วเกินไป แม้สัดส่วนจะลดลง กำไรของ NVIDIA ในปีหน้าก็อาจเพิ่มเป็นสองเท่าได้
Google, Amazon และ AMD กำลังได้ส่วนแบ่งตลาด เราไม่ควรมองแค่จำนวนชิป เพราะขนาดและมูลค่าของชิปต่างกันมาก ตัวชี้วัดที่มีความหมายมากกว่า ได้แก่ เวเฟอร์บรรจุภัณฑ์ขั้นสูง การใช้ HBM และรายจ่ายด้านโรงงานผลิตเวเฟอร์และหน่วยความจำ
ตัวชี้วัดเหล่านี้แสดงให้เห็นว่า คู่แข่งกำลังขยายส่วนแบ่งตลาดทีละน้อย
เมื่อมองไปถึงปี 2028 และ 2029 อัตราการเติบโตของ NVIDIA อาจชะลอตัว และอาจไม่สามารถรักษาอัตราการเติบโตของรายได้ 100% ต่อปีได้ เมื่อถึงตอนนั้น ตลาดจะต้องประเมินว่า การชะลอตัวจะนำไปสู่การลดลงของส่วนแบ่งตลาดเพิ่มเติมหรือไม่ หรือ NVIDIA จะยังคงนำหน้าด้วยสถาปัตยกรรมใหม่หลังจาก Rubin ได้หรือไม่
NVIDIA ต้องเร่งจังหวะนวัตกรรมอย่างต่อเนื่อง จังหวะการอัปเดตชิปทุกปีของบริษัท ไม่เพียงเพื่อการพัฒนาของตัวเอง แต่ยังเพื่อทำให้คู่แข่งไล่ตามได้ยาก
ป้อมปราการของ NVIDIA ไม่ใช่แค่ฮาร์ดแวร์ ซอฟต์แวร์ CUDA ระบบนิเวศนักพัฒนาขนาดใหญ่ โครงสร้างพื้นฐานที่ติดตั้งแล้ว และงบดุลและความสามารถในการระดมทุนของบริษัทเอง ล้วนเป็นข้อได้เปรียบในการแข่งขัน
NVIDIA ยังใช้ AI เพื่อเร่งการออกแบบชิปของตน บริษัทไม่ได้ไม่ตระหนักถึงแรงกดดันจากการแข่งขัน และไม่ได้ไม่นำเทคโนโลยีใหม่มาใช้ ท้ายที่สุด นี่คือการแข่งขัน
Jensen Huang ตื่นตัวต่อการแข่งขันอย่างชัดเจน เขาเรียนรู้บทเรียนบางอย่างจากประวัติศาสตร์ของ Intel และจับตาความเคลื่อนไหวของคู่แข่งอยู่เสมอ
Stacy Rasgon:
นี่ก็อธิบายว่าทำไมมูลค่าของ NVIDIA จึงอยู่ในระดับต่ำเช่นนี้
ประมาณเก้าถึงสิบเดือนก่อน ผมเขียนรายงานวิจัยเปรียบเทียบมูลค่าสัมพัทธ์ของ NVIDIA กับอุตสาหกรรมเซมิคอนดักเตอร์ทั้งหมด ตอนนั้น มูลค่าสัมพัทธ์ของ NVIDIA ต่ำกว่าระดับนี้เพียง 13 วันทำการในช่วงสิบปีที่ผ่านมา
และตอนนี้ มูลค่าสัมพัทธ์ของบริษัทต่ำกว่าตอนนั้นอีก
นักลงทุนกังวลไม่เพียงว่าอุปสงค์ AI จะยั่งยืนหรือไม่ หากอุปสงค์ AI ทั้งหมดหายไป NVIDIA และบริษัทอื่น ๆ จะได้รับผลกระทบอย่างหนัก
แต่ภายในอุตสาหกรรมเซมิคอนดักเตอร์ ภัยคุกคามใหญ่ที่สุดของ NVIDIA มาจากการแข่งขันอย่างชัดเจน ปัจจุบันบริษัทนำหน้าคู่แข่งอย่างมาก แต่คู่แข่งทุกรายต้องการแย่งตลาดของมัน
นี่ก็เป็นลักษณะประจำของอุตสาหกรรมเซมิคอนดักเตอร์: ทุกครั้งที่บริษัทหนึ่งประสบความสำเร็จ ก็จะมีผู้ท้าทายปรากฏขึ้นเสมอ NVIDIA ต้องแน่ใจว่าตนเองรักษาความเป็นผู้นำไว้ได้ และเมื่ออุตสาหกรรมพัฒนาขึ้น สิ่งนี้จะยากขึ้นเรื่อย ๆ
8. การใช้งาน AI ในองค์กร: บริษัทจำนวนมากขึ้นจะซื้อชิปเอง หรือซื้อโทเคนโดยตรง?
พิธีกร Austin Lyons:
ก่อนหน้านี้เราพูดถึง GPU, XPU และการขยายส่วนแบ่งตลาดของคู่แข่ง การสนทนาของเรามุ่งเน้นที่ศูนย์ข้อมูลและผู้ให้บริการคลาวด์ขนาดใหญ่เป็นหลัก
แล้วสำหรับบริษัทอย่าง NVIDIA การติดตั้งพลังประมวลผลในสถานที่ของลูกค้าเป็นโอกาสการเติบโตที่สำคัญด้วยหรือไม่?
Stacy Rasgon:
ปัจจุบัน NVIDIA แยกรายได้ระหว่างผู้ให้บริการคลาวด์ขนาดใหญ่และผู้ให้บริการคลาวด์ที่ไม่ใช่ขนาดใหญ่ แต่การจัดประเภทนี้ไม่แม่นยำทั้งหมด ห้องปฏิบัติการ AI บางแห่งอาจถูกจัดเป็นผู้ให้บริการคลาวด์ที่ไม่ใช่ขนาดใหญ่ และรายจ่ายของผู้ให้บริการคลาวด์ขนาดใหญ่ก็อาจสนับสนุนห้องปฏิบัติการเหล่านี้โดยอ้อม ทำให้เกิดการทับซ้อน
โดยคร่าว ๆ ลูกค้าสองประเภทปัจจุบันมีสัดส่วนประมาณครึ่งต่อครึ่ง รายได้ที่ห้องปฏิบัติการ AI มีส่วนร่วมโดยตรงหรือโดยอ้อมอาจคิดเป็นประมาณ 20% ของรายได้รวมของ NVIDIA ซึ่งยังเป็นสัดส่วนที่ค่อนข้างมาก
ดังนั้น แหล่งรายได้ของ NVIDIA อาจหลากหลายกว่าที่เราเคยคิด
ท้ายที่สุด การนำ AI มาใช้ในองค์กรเป็นกุญแจสำคัญต่อความยั่งยืนของอุตสาหกรรมนี้ หากองค์กรไม่ได้ใช้ AI จริง การเติบโตระยะยาวของอุตสาหกรรมทั้งหมดจะขาดการสนับสนุน
เรายังอยู่ในช่วงเริ่มต้น แต่ผมคิดว่า อย่างน้อยมีการใช้งานหลักหนึ่งอย่างที่มีคุณค่าชัดเจนปรากฏขึ้นในฝั่งองค์กรแล้ว: การเขียนโปรแกรม
รายได้ของเอเจนต์เขียนโปรแกรม AI เติบโตอย่างรวดเร็ว ปัจจุบัน นักพัฒนาซอฟต์แวร์เกือบทุกคนใช้ AI ช่วยเขียนโปรแกรม และน้อยคนที่พึ่งพาการเขียนโค้ดด้วยมือทั้งหมด
คุณค่าของการใช้งานในองค์กรไม่จำเป็นต้องสะท้อนโดยตรงในการเติบโตของรายได้ แต่อาจแสดงออกเป็นการเพิ่มผลิตภาพ ซึ่งวัดได้ยากกว่า
ผมเองเป็นนักวิเคราะห์การเงิน ต้องสร้างโมเดลทางการเงิน เมื่อไม่กี่เดือนก่อน ทีมของเราลองใช้ Claude ทำงานประเภทนี้ ผลลัพธ์แรกไม่ดีนัก แต่ต่อมาเพื่อนร่วมงานคนหนึ่งคิดว่าเครื่องมือนี้พัฒนาขึ้นอย่างมาก
ดังนั้น เราจึงจัดการประชุมทีม และให้มันสร้างโมเดลทางการเงินตั้งแต่ต้นสำหรับบริษัทที่เราครอบคลุมอยู่แล้ว
ผลลัพธ์น่าประหลาดใจ: มันใช้เวลาเพียงหนึ่งชั่วโมงยี่สิบนาทีก็สร้างโมเดลเสร็จ โมเดลครอบคลุมข้อมูลย้อนหลังสิบปี จัดการการปรับโครงสร้างธุรกิจและการปรับแผนกหลายครั้งของบริษัท และพยายามคาดการณ์ตามสิ่งที่ซีอีโอกล่าวในการประชุมทางโทรศัพท์เกี่ยวกับผลประกอบการ แทนที่จะสุ่มสร้างตัวเลข
งานนี้หากมอบให้นักวิเคราะห์ในทีม อาจต้องใช้เวลาหนึ่งสัปดาห์ หากผมทำเอง อาจต้องใช้เวลาสามเดือน แต่ Claude ใช้เวลาเพียงหนึ่งชั่วโมงยี่สิบนาที
นั่นหมายความว่าทีมเดียวกันสามารถทำงานได้มากขึ้น หรือแม้แต่ทำงานมากขึ้นด้วยจำนวนคนที่น้อยลง
แน่นอนว่า สิ่งนี้ก็นำมาซึ่งคำถามอื่น ๆ หาก AI ถูกนำมาใช้อย่างแพร่หลายในองค์กร อาจทำให้อัตราการว่างงานเพิ่มขึ้นอย่างมากหรือไม่? ผมไม่รู้คำตอบ แต่นี่เป็นคำถามที่ควรค่าแก่การคิด
จากประสบการณ์จริงในปัจจุบัน ผมเชื่อมากขึ้นเรื่อย ๆ ว่าการใช้งาน AI สามารถให้ผลตอบแทนที่แท้จริงได้ อย่างไรก็ตาม นี่ยังเป็นตลาดช่วงเริ่มต้น องค์กรหลายแห่งยังอยู่ในขั้นทดลอง ไม่ชัดเจนว่าจะใช้ AI อย่างไร และขาดความเชี่ยวชาญเพียงพอที่จะประเมินความต้องการเฉพาะ ดังนั้นการนำไปใช้อย่างแพร่หลายต้องใช้เวลา
โดยรวมแล้ว ผมมีมุมมองเชิงบวกต่อสถานการณ์ปัจจุบัน
Dylan Patel:
ผมขอเสริมประเด็นหนึ่ง: เกี่ยวกับการใช้งาน AI ในองค์กร ผมไม่คิดว่าองค์กรส่วนใหญ่จะซื้อฮาร์ดแวร์จำนวนมากและรันโมเดลของตัวเองภายในองค์กร
การอนุมานโมเดลมีการประหยัดต่อขนาดอย่างมีนัยสำคัญ สำหรับองค์กรส่วนใหญ่ แนวทางที่สมเหตุสมผลกว่าคือการซื้อโทเคนโดยตรง ซึ่งก็คือการเรียกใช้บริการอนุมานของโมเดลบนคลาวด์ แล้วผสานความสามารถเหล่านี้เข้ากับข้อมูลของตนเอง
ผมคิดว่านี่จะเป็นวิธีหลักที่องค์กรส่วนใหญ่บริโภค AI ในอนาคต
สิ่งนี้คล้ายคลึงกับการพัฒนาของ IT องค์กรในช่วงยี่สิบปีที่ผ่านมา เมื่อยี่สิบปีก่อน องค์กรมักซื้อโครงสร้างพื้นฐานและติดตั้งระบบเอง ปัจจุบัน รายจ่าย IT ส่วนใหญ่เปลี่ยนไปสู่คลาวด์คอมพิวติ้ง ในอนาคต รายจ่าย AI ขององค์กรส่วนใหญ่ก็อาจใช้ไปกับการซื้อโทเคน มากกว่าการซื้อพลังประมวลผลและรันโมเดลโอเพนซอร์สเอง
แม้แต่บริษัทยาและกองทุนเฮดจ์ฟันด์ก็อาจจ่ายเงินเพื่อใช้โมเดลโดยตรงเป็นหลัก มากกว่าซื้อฮาร์ดแวร์เพื่อรันโมเดลโอเพนซอร์สเอง แน่นอนว่า ในตลาดยังคงมีซัพพลายเออร์บางรายที่จัดซื้อพลังประมวลผลโดยเฉพาะ ติดตั้งโมเดล และให้บริการแก่ลูกค้า
การสนทนาครั้งนี้ยังมีหัวข้ออีกมากมายที่ควรค่าแก่การพูดคุย แต่เราใช้เวลาเกินกำหนดแล้ว วันนี้เป็นการแลกเปลี่ยนที่น่าสนใจมาก ขอบคุณทุกท่านที่เข้าร่วม
คำเตือนความเสี่ยงและข้อจำกัดความรับผิดชอบ
ตลาดมีความเสี่ยง การลงทุนต้องระมัดระวัง บทความนี้ไม่ถือเป็นคำแนะนำการลงทุนส่วนบุคคล และไม่ได้พิจารณาวัตถุประสงค์การลงทุน สถานะทางการเงิน หรือความต้องการเฉพาะของผู้ใช้รายใดรายหนึ่ง ผู้ใช้ควรพิจารณาว่าความเห็น มุมมอง หรือข้อสรุปใด ๆ ในบทความนี้เหมาะสมกับสถานการณ์เฉพาะของตนหรือไม่ การลงทุนตามบทความนี้ถือเป็นความรับผิดชอบของผู้ลงทุนเอง
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้