


นักลงทุนชื่อดัง Kevin O'Leary: โอกาสถัดไปของ AI อยู่ที่พลังงาน ขณะที่คริปโตกำลังมองหาคุณค่าใหม่
 Blockbeats
ชื่อวิดีโอ: Kevin O'Leary Reveals His Next Big Bet
ผู้สร้างวิดีโอ: Stock Sharks
หมายเหตุบรรณาธิการ: เมื่อการลงทุนด้าน AI เปลี่ยนจากการแข่งขันด้านโมเดลเข้าสู่ช่วงขยายโครงสร้างพื้นฐาน จุดสนใจของการถกเถียงในตลาดก็เปลี่ยนจาก "ใครจะพัฒนาโมเดลที่แข็งแกร่งที่สุดได้" ไปสู่ "ใครจะมอบรากฐานที่ยั่งยืนให้กับอุตสาหกรรม AI ทั้งหมด" ชิป พลังประมวลผล และความสามารถของโมเดลยังคงสำคัญ แต่เมื่อศูนย์ข้อมูลขยายขนาดขึ้น แหล่งจ่ายไฟ ต้นทุนพลังงาน และสัญญาโครงสร้างพื้นฐานระยะยาว เริ่มกลายเป็นตัวแปรสำคัญที่ส่งผลต่อผลตอบแทนจากการลงทุนใน AI เมื่อความก้าวหน้าทางเทคโนโลยีค่อย ๆ กลายเป็นฉันทามติของตลาด คำถามเชิงลึกกว่านั้นก็เริ่มปรากฏขึ้น: หากไม่สามารถคาดเดาผู้ชนะในการแข่งขันทางเทคโนโลยีล่วงหน้าได้ นักลงทุนควรมีส่วนร่วมกับผลประโยชน์จากการขยายตัวของอุตสาหกรรมอย่างไร
ในบทสัมภาษณ์ของพอดแคสต์ The Deep End ภายใต้ Stock Sharks เควิน โอ'เลียรี (Kevin O'Leary) นักลงทุนชื่อดังชาวแคนาดาและแขกรับเชิญประจำรายการ Shark Tank ซึ่งมีฉายาว่า "Mr. Wonderful" ได้แบ่งปันมุมมองล่าสุดของเขาเกี่ยวกับ AI พลังงาน คริปโต ควอนตัมคอมพิวติง และการจัดสรรสินทรัพย์ โอ'เลียรีสร้างความมั่งคั่งตั้งแต่ช่วงแรกจากการก่อตั้งบริษัทซอฟต์แวร์ SoftKey ปัจจุบันพอร์ตการลงทุนของเขาครอบคลุมเทคโนโลยี พลังงาน และสินทรัพย์คริปโต เมื่อเทียบกับการไล่ตามสินทรัพย์ยอดนิยมเพียงรายการเดียว เขาให้ความสำคัญกับข้อจำกัดด้านทรัพยากรเบื้องหลังการขยายตัวของเทคโนโลยี โมเดลธุรกิจ และการเติบโตจะแปลงเป็นผลตอบแทนจากเงินทุนที่ยั่งยืนได้หรือไม่ในท้ายที่สุด
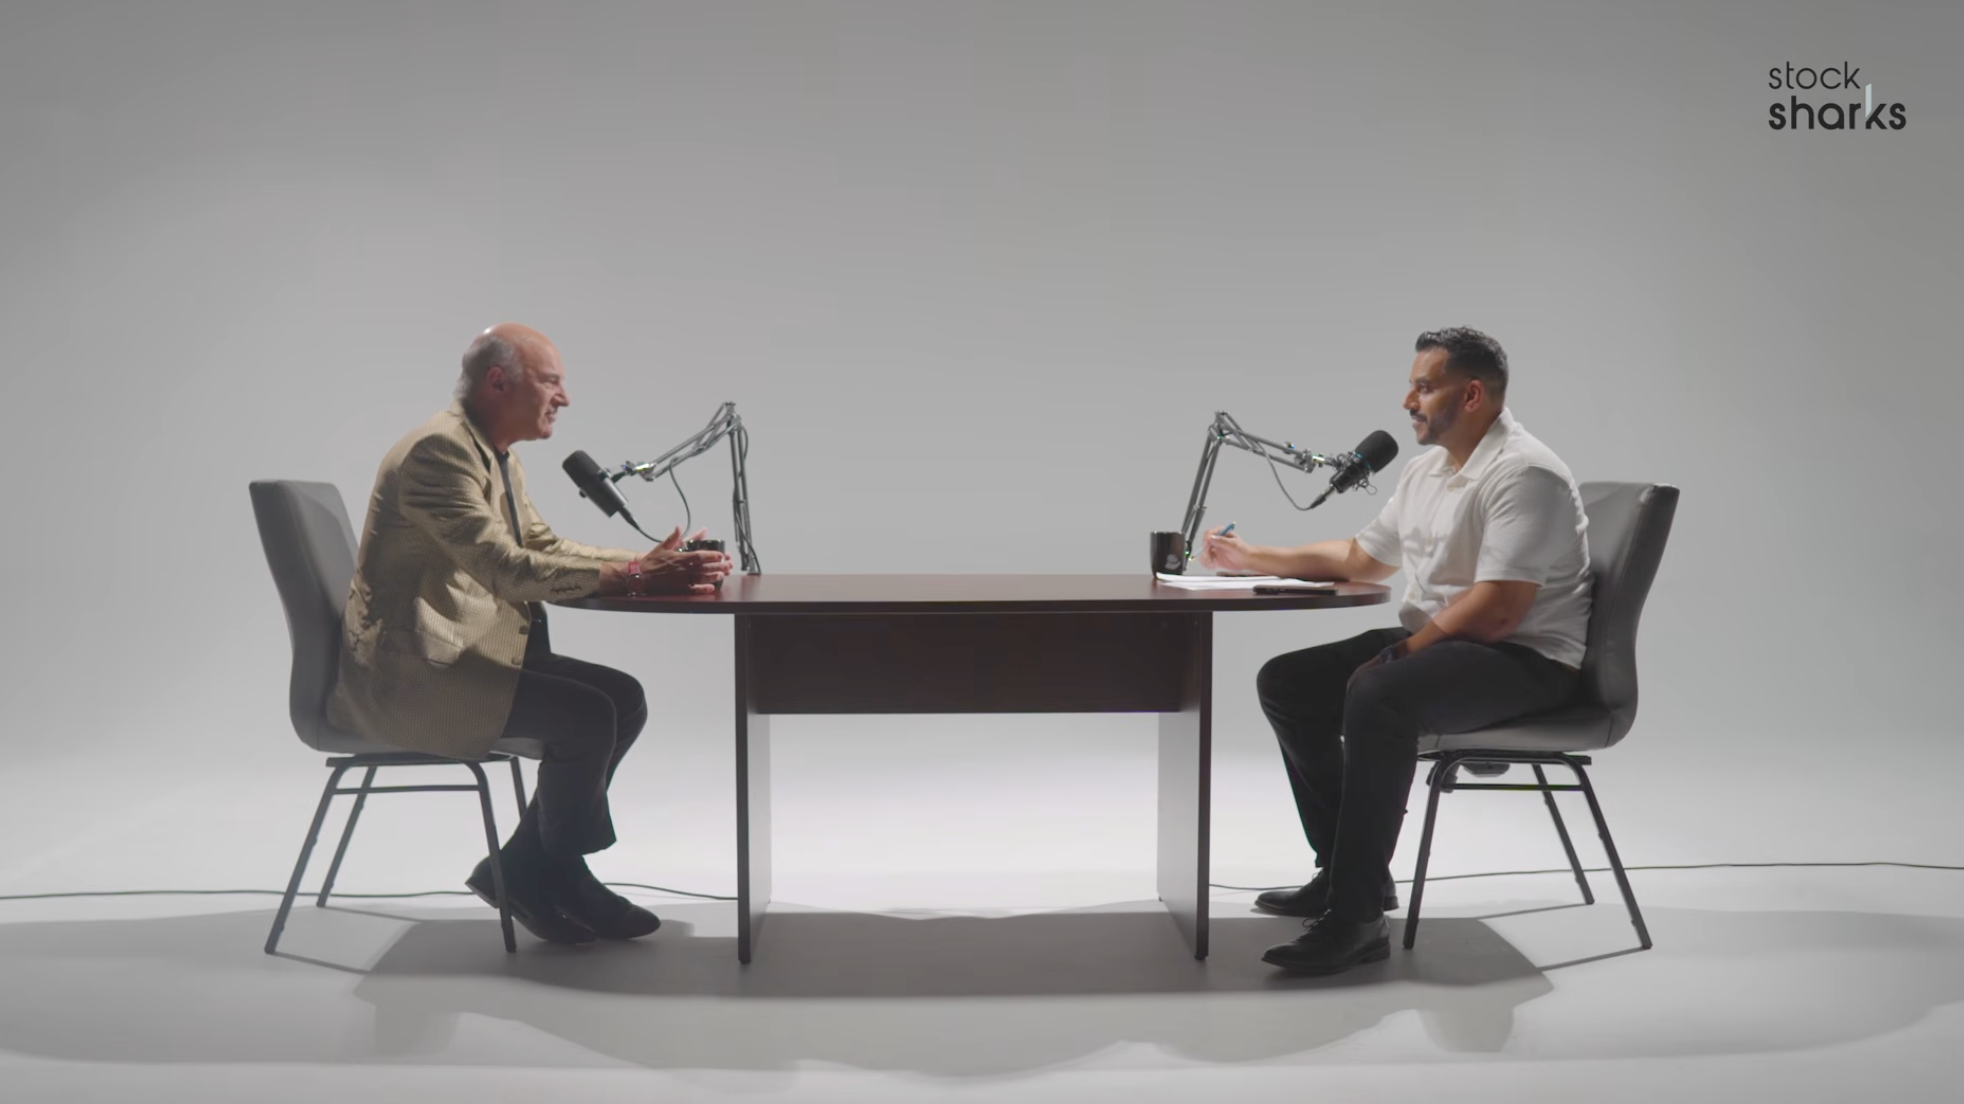
ในบทสนทนานี้ โอ'เลียรีได้แยกคำถามที่ว่า "ควรลงทุนอะไรในระยะต่อไป" ออกเป็นชุดคำถามเชิงโครงสร้างที่ลึกซึ้งกว่า: การขยายตัวของเทคโนโลยีพึ่งพาทรัพยากรใด มูลค่าของอุตสาหกรรมจะถูกใครครอบครองในท้ายที่สุด เทคโนโลยีใหม่จะแปลงเป็นกระแสเงินสดได้อย่างไร และเมื่อตลาดไม่สามารถระบุผู้ชนะขั้นสุดท้ายได้ จะควบคุมความเสี่ยงในการลงทุนอย่างไร
ประการแรก ตรรกะการลงทุนใน AI เปลี่ยนจากความเป็นผู้นำทางเทคโนโลยีไปสู่ข้อจำกัดด้านทรัพยากร ในช่วงไม่กี่ปีที่ผ่านมา การลงทุนใน AI มุ่งเน้นไปที่บริษัทเทคโนโลยีขนาดใหญ่ ชิปขั้นสูง และความสามารถของโมเดล โดยนักลงทุนพยายามระบุบริษัทที่มีความได้เปรียบทางเทคโนโลยี แต่เมื่อความต้องการพลังประมวลผลเพิ่มขึ้น ไฟฟ้ากำลังกลายเป็นเงื่อนไขสำคัญที่ส่งผลต่อการขยายศูนย์ข้อมูล โอ'เลียรีจึงมุ่งเน้นการลงทุนในอีกสามปีข้างหน้าไปที่พลังงาน โดยเฉพาะก๊าซธรรมชาติ โครงสร้างพื้นฐานด้านไฟฟ้า แร่ยูเรเนียม รวมถึงแคนาดาและภูมิภาคนอร์ดิกที่มีทรัพยากรไฟฟ้าต้นทุนต่ำ เขาใช้ "กลยุทธ์คนขายพลั่ว" แบบฉบับ: ไม่จำเป็นต้องคาดเดาว่าบริษัท AI รายใดจะชนะในที่สุด แต่ต้องมองหาบริษัทที่สามารถจัดหาทรัพยากรสำคัญให้กับอุตสาหกรรมทั้งหมด นั่นหมายความว่าโอกาสการลงทุนในอุตสาหกรรม AI อาจขยายจากบริษัทเทคโนโลยีไปสู่ภาคพลังงานและโครงสร้างพื้นฐานเพิ่มเติม แต่ความได้เปรียบด้านทรัพยากรจะแปลงเป็นผลตอบแทนส่วนเกินได้หรือไม่ ยังขึ้นอยู่กับต้นทุนโครงการ ราคาตามสัญญา และความสามารถในการดำเนินการ
ประการที่สอง ตรรกะการประเมินมูลค่าของคริปโตเปลี่ยนจากการซื้อขายในตลาดไปสู่การใช้งานจริง ก่อนหน้านี้ เงินทุนสถาบันมุ่งเน้นไปที่ Bitcoin และ Ethereum เป็นหลัก ขณะที่สินทรัพย์คริปโตอื่น ๆ เผชิญกับปัญหาการกระจุกตัวของสภาพคล่อง ความไม่แน่นอนด้านกฎระเบียบ และการขาดความต้องการทางธุรกิจที่ชัดเจน แต่โอ'เลียรีเริ่มศึกษาบล็อกเชนสาธารณะอย่าง Avalanche อีกครั้ง ไม่ใช่เพราะผลงานราคาในระยะสั้น แต่เพราะองค์กรในด้านการเงิน โลจิสติกส์ สินทรัพย์กีฬา และการจัดการสัญญา อาจต้องการโครงสร้างพื้นฐานบล็อกเชนประเภทต่าง ๆ คำถามที่ตามมาคือ ในอนาคตแอปพลิเคชันบล็อกเชนจะกระจุกตัวอยู่ที่เครือข่ายทั่วไปเพียงไม่กี่แห่ง หรือจะเกิดเครือข่ายเฉพาะทางหลายแห่งที่ให้บริการอุตสาหกรรมต่าง ๆ กัน การเปลี่ยนแปลงนี้อาจสร้างโอกาสให้กับบล็อกเชนสาธารณะอื่น ๆ แต่การที่องค์กรนำเทคโนโลยีบล็อกเชนมาใช้ ไม่ได้หมายความว่าโทเคนที่เกี่ยวข้องจะได้รับมูลค่าทางเศรษฐกิจที่สอดคล้องกันเสมอไป สิ่งที่ต้องพิสูจน์จริง ๆ คือปริมาณการใช้งานเครือข่าย รายได้เชิงพาณิชย์ และกลไกการส่งผ่านมูลค่าไปยังผู้ถือโทเคน
ประการที่สาม ควอนตัมคอมพิวติงกำลังเพิ่มตัวแปรด้านความปลอดภัยระยะยาวใหม่ให้กับสินทรัพย์คริปโต ในอดีต ความเสี่ยงหลักของ Bitcoin อยู่ที่ความผันผวนของราคา กฎระเบียบ และการไหลของเงินทุน เมื่อควอนตัมคอมพิวติงพัฒนาขึ้น ระบบเข้ารหัสที่มีอยู่จะต้านทานการโจมตีที่อาจเกิดขึ้นในอนาคตได้หรือไม่ กำลังกลายเป็นอีกประเด็นที่ควรถกเถียง โอ'เลียรีชี้ว่า แม้คอมพิวเตอร์ควอนตัมที่สามารถเจาะระบบได้จริงยังไม่ปรากฏขึ้น แต่ความคาดหวังของตลาดต่อความเสี่ยงนี้อาจส่งผลต่อการกำหนดราคาสินทรัพย์ล่วงหน้า อย่างไรก็ตาม สิ่งที่เรียกว่า Q-Day ยังไม่มีกรอบเวลาที่แน่นอน และความก้าวหน้าของเทคโนโลยีควอนตัมก็ไม่สามารถเทียบเท่ากับความล้มเหลวของกลไกความปลอดภัยบล็อกเชนได้โดยตรง แทนที่จะคาดเดาว่า Bitcoin จะเผชิญภัยคุกคามเมื่อใด เขากลับให้ความสนใจกับการวางตำแหน่งของบริษัทอย่าง IBM และ Google ในด้านควอนตัมคอมพิวติงและเทคโนโลยีความปลอดภัย สิ่งนี้ไม่เพียงเกี่ยวข้องกับความเสี่ยงของคริปโตเท่านั้น แต่ยังรวมถึงการอัปเกรดโครงสร้างพื้นฐานด้านการเข้ารหัสที่ระบบการเงินอาจต้องเผชิญในอนาคต
ประการที่สี่ วิธีการลงทุนเปลี่ยนจากการเดิมพันผู้ชนะไปสู่การจัดการความไม่แน่นอน โอ'เลียรีไม่ได้ปฏิเสธความน่าดึงดูดของสินทรัพย์ที่เติบโตสูง แต่ประสบการณ์การชอร์ต Yahoo ในช่วงแรกทำให้เขาให้ความสำคัญกับข้อจำกัดของสัดส่วนการถือครองมากขึ้น เขายึดมั่นว่าหุ้นรายตัวต้องไม่เกิน 5% ของพอร์ตการลงทุน และอุตสาหกรรมเดียวต้องไม่เกิน 20% พร้อมควบคุมความเสี่ยงจากการกระจุกตัวด้วยการทยอยขายลดสัดส่วน วิธีนี้สอดคล้องกับตรรกะการลงทุนด้านพลังงาน คริปโต และควอนตัมคอมพิวติงของเขา: เมื่อเส้นทางเทคโนโลยียังไม่ชัดเจน ให้เข้าร่วมการเติบโตที่อาจเกิดขึ้นผ่านการกระจายการลงทุน แทนที่จะปล่อยให้การคาดการณ์เพียงอย่างเดียวกำหนดผลงานของพอร์ตทั้งหมด ในขณะเดียวกัน การวิเคราะห์บริษัทเอกชนของเขามักมุ่งเน้นไปที่ต้นทุนการหาลูกค้า อัตราการรักษาลูกค้า และกระแสเงินสด โดยเน้นว่าเทคโนโลยีต้องสะท้อนออกมาเป็นการปรับปรุงการดำเนินงานที่แท้จริงในท้ายที่สุด
หากบีบอัดบทสนทนานี้ให้เหลือข้อสรุปเดียว นั่นคือ การแข่งขันด้านการลงทุนในระยะต่อไปอาจไม่ใช่แค่การมองหาบริษัทที่มีความสามารถทางเทคโนโลยีสูงสุดอีกต่อไป แต่เป็นการระบุว่าทรัพยากร โครงสร้างพื้นฐาน และโมเดลธุรกิจใดที่สามารถคว้ามูลค่าได้อย่างมั่นคงท่ามกลางการขยายตัวของเทคโนโลยีอย่างต่อเนื่อง
ในแง่นี้ สิ่งที่โอ'เลียรีพูดถึงไม่ใช่แค่สินทรัพย์เฉพาะอย่าง AI คริปโต หรือพลังงานอีกต่อไป แต่เป็นวิธีที่ตลาดจัดสรรเงินทุนใหม่ วัดความเสี่ยง และกำหนดมูลค่าสินทรัพย์ หลังจากอุตสาหกรรมเทคโนโลยีก้าวจากแรงขับเคลื่อนด้วยเรื่องเล่าไปสู่การสร้างผลตอบแทนเชิงพาณิชย์ สิ่งที่กำหนดผลตอบแทนระยะยาวอย่างแท้จริง ไม่จำเป็นต้องเป็นใครที่เดิมพันเทรนด์เทคโนโลยีได้ถูกต้องก่อนใคร แต่เป็นใครที่สามารถสร้างกระแสเงินสดได้อย่างต่อเนื่องตลอดการพัฒนาอุตสาหกรรม และหลีกเลี่ยงการจ่ายแพงเกินไปสำหรับการเติบโตที่ยังไม่เกิดขึ้นจริง
ต่อไปนี้คือเนื้อหาต้นฉบับ (มีการเรียบเรียงใหม่เพื่อให้อ่านเข้าใจง่ายขึ้น):
หากต้องเลือกธีมการลงทุนเพียงธีมเดียวในอีกสามปีข้างหน้า คำตอบของเควิน โอ'เลียรีคือพลังงาน
นี่อาจแตกต่างจากความคาดหวังของตลาดที่มีต่อนักลงทุนด้านเทคโนโลยี ในช่วงไม่กี่ปีที่ผ่านมา แกนหลักของการลงทุนใน AI คือ NVIDIA บริษัทโมเดล และบริษัทเทคโนโลยีขนาดใหญ่ นักลงทุนพยายามตัดสินว่าใครมีชิปที่ล้ำสมัยที่สุด โมเดลที่แข็งแกร่งที่สุด และแพลตฟอร์มเทคโนโลยีที่มีแนวโน้มจะครองอนาคตมากที่สุด
แต่โอ'เลียรีมองว่า เมื่ออุตสาหกรรม AI ขยายตัวต่อไป นักลงทุนจำเป็นต้องคิดใหม่ว่ามูลค่าที่แท้จริงมาจากไหน
แนวคิดของเขาไม่ใช่การถอนตัวจากการลงทุนด้านเทคโนโลยี แต่เป็นการลดการพึ่งพาผู้ชนะทางเทคโนโลยีเพียงรายเดียว ไม่ว่าบริษัทใดจะชนะการแข่งขันด้านโมเดลในท้ายที่สุด ก็ล้วนต้องการไฟฟ้า ที่ดิน ศูนย์ข้อมูล และโครงสร้างพื้นฐานอื่น ๆ
นี่คือเหตุผลที่เขาหันไปมุ่งเน้นการลงทุนด้านพลังงาน
ส่วนในตลาดคริปโต โอ'เลียรีกำลังประเมินใหม่ในลักษณะเดียวกัน: สินทรัพย์บล็อกเชนที่เคยได้รับการประเมินมูลค่าจากการซื้อขายในตลาดและกระแสเงินทุนไหลเข้าเป็นหลัก จะสามารถพิสูจน์คุณค่าทางเศรษฐกิจที่ยั่งยืนผ่านการใช้งานเชิงพาณิชย์จริงได้หรือไม่ในอนาคต
โอกาสถัดไปของ AI ไม่ได้อยู่ที่โมเดล แต่อยู่ที่การจ่ายไฟให้โมเดล
โอ'เลียรีไม่ได้มองโลกในแง่ร้ายต่อแนวโน้มระยะยาวของ AI
เขายอมรับว่าบริษัทเทคโนโลยีขนาดใหญ่สร้างผลตอบแทนที่น่าพอใจจากการลงทุนใน AI รอบที่ผ่านมา และนักลงทุนที่ถือหุ้นหรือดัชนีที่เกี่ยวข้องก็ได้รับประโยชน์แล้ว แต่สำหรับการลงทุนในระยะต่อไป เขาสนใจคำถามหนึ่งมากกว่า: หากไม่แน่ใจว่าบริษัทโมเดลรายใดจะชนะในที่สุด ยังสามารถมีส่วนร่วมกับการเติบโตของอุตสาหกรรม AI ได้หรือไม่
คำตอบของเขาคือการลงทุนในพลังงาน
โอ'เลียรีเรียกสิ่งนี้ว่า Picks and Shovels (กลยุทธ์คนขายพลั่ว) ในช่วงตื่นทอง แทนที่จะคาดเดาว่าใครจะขุดทองได้ ควรลงทุนในบริษัทที่จัดหาเครื่องมือให้กับนักขุดทอง
อุตสาหกรรม AI ก็มีโครงสร้างธุรกิจคล้ายกัน บริษัทโมเดลต้องการชิป ชิปต้องทำงานในศูนย์ข้อมูล และศูนย์ข้อมูลต้องการไฟฟ้าจำนวนมากและมีเสถียรภาพ ดังนั้น ไม่ว่า OpenAI, Anthropic หรือบริษัทเทคโนโลยีอื่นจะคว้าส่วนแบ่งตลาดได้มากขึ้น ความต้องการไฟฟ้าก็มีแนวโน้มเพิ่มขึ้นตามการขยายตัวของโครงสร้างพื้นฐานด้านการประมวลผล
โอ'เลียรีกล่าวว่า ในอีก 36 เดือนข้างหน้า เขาจะมุ่งเน้นไปที่บริษัทพลังงาน รวมถึงสาขาการผลิตไฟฟ้าจากก๊าซธรรมชาติ กังหัน โครงสร้างพื้นฐานด้านไฟฟ้า และเหมืองยูเรเนียม สิ่งที่เขามองหาไม่ใช่การที่สินทรัพย์เหล่านี้มีแนวคิด AI แต่เป็นความเป็นไปได้ที่สินทรัพย์เหล่านี้จะกลายเป็นปัจจัยนำเข้าที่จำเป็นต่อการพัฒนาอุตสาหกรรมทั้งหมด นี่จึงอธิบายได้ว่าทำไมเขาถึงมองบวกต่อแคนาดาและกลุ่มนอร์ดิก
ในบทสัมภาษณ์ โอ'เลียรีกล่าวถึงข้อได้เปรียบด้านพลังงานของฟินแลนด์ นอร์เวย์ และรัฐแอลเบอร์ตาของแคนาดาหลายครั้ง เขามองว่าภูมิภาคเหล่านี้มีทรัพยากรไฟฟ้าต้นทุนค่อนข้างต่ำ โดยสัญญาจ่ายไฟระยะยาวบางฉบับมีราคาต่ำกว่า 6 เซนต์สหรัฐต่อกิโลวัตต์-ชั่วโมง
สำหรับศูนย์ข้อมูลขนาดใหญ่ที่ต้องเดินเครื่องระยะยาว ต้นทุนไฟฟ้าอาจส่งผลโดยตรงต่ออัตรากำไรของโครงการ แม้ภูมิทัศน์การแข่งขันระหว่างบริษัทโมเดลจะเปลี่ยนไป บริษัทที่มีที่ดิน เงื่อนไขการเชื่อมต่อโครงข่ายไฟฟ้า และสัญญาไฟฟ้าระยะยาว ก็ยังสามารถให้บริการแก่ลูกค้ารายต่าง ๆ ได้
Bitzero ที่เขาลงทุนคือตัวอย่างที่เป็นรูปธรรมของแนวคิดนี้ ตามคำอธิบายของโอ'เลียรี Bitzero เคยใช้การขุด Bitcoin สร้างกระแสเงินสด แต่สิ่งที่เขาให้ความสำคัญมากกว่าคือสัญญาไฟฟ้าระยะยาวและทรัพยากรโครงสร้างพื้นฐานที่บริษัทนี้ได้มาในนอร์เวย์และฟินแลนด์
สำหรับเขา การขุดเป็นเพียงหนึ่งในธุรกิจที่มีอยู่ สิ่งที่มีมูลค่าระยะยาวอย่างแท้จริงอาจเป็นความสามารถในการเข้าถึงพลังงานของบริษัท หากในอนาคตบริษัทคลาวด์คอมพิวติงหรือ AI ต้องการสร้างศูนย์ข้อมูลในพื้นที่ Bitzero ก็มีโอกาสใช้ทรัพยากรที่มีอยู่เข้าร่วมโครงการที่เกี่ยวข้อง ความน่าดึงดูดของโมเดลธุรกิจนี้อยู่ที่ผู้ให้บริการโครงสร้างพื้นฐานไม่จำเป็นต้องตัดสินว่าลูกค้าจะใช้โมเดล AI ตัวใดในท้ายที่สุด
แน่นอนว่า การครอบครองทรัพยากรไฟฟ้าไม่ได้เท่ากับการมีกำไรที่มั่นคงแล้ว โครงการยังต้องแก้ปัญหาเรื่องการเชื่อมต่อโครงข่ายไฟฟ้า การจัดซื้ออุปกรณ์ สัญญาลูกค้า และรายจ่ายลงทุน และความได้เปรียบด้านราคาของสัญญาจ่ายไฟระยะยาวก็ต้องครอบคลุมต้นทุนการก่อสร้างและการดำเนินงานโดยรวมด้วย แต่โอ'เลียรีมองว่า เมื่อเทียบกับการมองหาผู้ชนะเพียงรายเดียวในการแข่งขันด้านโมเดล โครงสร้างพื้นฐานด้านพลังงานเป็นอีกช่องทางหนึ่งในการมีส่วนร่วมกับการเติบโตของ AI
การเติบโตของความต้องการ AI อาจไม่เพียงสะท้อนอยู่ในรายได้ของบริษัทเทคโนโลยีเท่านั้น แต่ยังสะท้อนอยู่ในมูลค่าทางเศรษฐกิจของพลังงาน อุปกรณ์ และโครงสร้างพื้นฐานต้นน้ำด้วย
จากไฟฟ้าขยายต่อไปถึงเหมืองยูเรเนียม
การลงทุนด้านพลังงานของโอ'เลียรีไม่ได้หยุดอยู่แค่แหล่งจ่ายไฟฟ้าที่มีอยู่ เขายังศึกษาโครงสร้างพลังงานในอีกเจ็ดถึงแปดปีข้างหน้า โดยเฉพาะมองบวกต่อศักยภาพการพัฒนาของเครื่องปฏิกรณ์โมดูลาร์ขนาดเล็ก (Small Modular Reactor หรือ SMR)
SMR เป็นแนวทางเทคโนโลยีนิวเคลียร์ที่ใช้โมดูลเครื่องปฏิกรณ์ขนาดเล็กกว่า โดยการออกแบบบางส่วนหวังจะเพิ่มความยืดหยุ่นของโครงการนิวเคลียร์ผ่านการผลิตและติดตั้งแบบโมดูลาร์ ในมุมมองของโอ'เลียรี หากความต้องการไฟฟ้าของศูนย์ข้อมูล AI เติบโตในระยะยาว พลังงานนิวเคลียร์ก็มีโอกาสเป็นทางเลือกสำคัญสำหรับการจ่ายไฟที่เสถียร และแร่ยูเรเนียมก็เป็นทรัพยากรต้นน้ำในห่วงโซ่อุตสาหกรรมที่เกี่ยวข้อง
ดังนั้น เขาจึงเริ่มเพิ่มความสนใจในการลงทุนเหมืองยูเรเนียม การตัดสินใจนี้ยังคงพึ่งพาความคืบหน้าเชิงพาณิชย์ของเทคโนโลยีนิวเคลียร์ SMR จะสามารถบรรลุต้นทุนการผลิตไฟฟ้าที่แข่งขันได้ภายในกรอบเวลาที่คาดไว้หรือไม่ ยังขึ้นอยู่กับการก่อสร้างทางวิศวกรรม การอนุมัติจากหน่วยงานกำกับดูแล การจัดหาเงินทุน และการจัดหาเชื้อเพลิง
แต่ตรรกะการลงทุนของโอ'เลียรีสอดคล้องกัน: ไม่รีบเดิมพันว่าเทคโนโลยีใดจะกลายเป็นผู้ชนะในตลาดในท้ายที่สุด แต่ศึกษาทรัพยากรพื้นฐานที่การขยายตัวของเทคโนโลยีต้องพึ่งพาล่วงหน้า
แคนาดาคือองค์ประกอบสำคัญของแนวคิดนี้ เขามองว่าแคนาดามีก๊าซธรรมชาติ ยูเรเนียม โพแทช อะลูมิเนียม และทรัพยากรเชิงกลยุทธ์อื่น ๆ ขณะเดียวกันก็อยู่ติดกับสหรัฐอเมริกาซึ่งเป็นตลาดผู้บริโภคพลังงานขนาดใหญ่ หากอเมริกาเหนือเพิ่มการลงทุนด้านพลังประมวลผลและโครงสร้างพื้นฐานไฟฟ้าอย่างต่อเนื่องในอนาคต แคนาดาก็อาจได้รับประโยชน์
โอ'เลียรีเปิดเผยว่า ทีมของเขาสร้างสถานะการลงทุนในตลาดแคนาดาประมาณ 10% ผ่าน ETF หุ้นขนาดใหญ่ของแคนาดา XIU การซื้อขายนี้ในตอนแรกไม่ได้รับการสนับสนุนเป็นเอกฉันท์จากทีม เนื่องจากความขัดแย้งทางการค้าระหว่างสหรัฐฯ และแคนาดาในขณะนั้นเพิ่มความกังวลของตลาดต่อเศรษฐกิจแคนาดา
แต่โอ'เลียรีมองว่าความรู้สึกมองโลกในแง่ร้ายนี้เป็นโอกาสการลงทุนแบบสวนกระแส เขาเชื่อว่าเมื่อสภาพแวดล้อมเชิงนโยบายของแคนาดาเปลี่ยนไปและโครงการพัฒนาทรัพยากรมีความคืบหน้า ตลาดอาจประเมินมูลค่าสินทรัพย์ในพื้นที่ใหม่
เขากล่าวในบทสัมภาษณ์ว่า การลงทุนนี้เคยทำผลงานเหนือกว่าดัชนี S&P 500 อยู่ 158 เบซิสพอยต์ หรือ 1.58 จุดเปอร์เซ็นต์ อย่างไรก็ตาม บทสัมภาษณ์ไม่ได้เปิดเผยช่วงเวลาเปรียบเทียบและเกณฑ์การคำนวณที่ครบถ้วน ดังนั้นตัวเลขนี้จึงเป็นเพียงคำอธิบายผลงานการลงทุนส่วนบุคคลของเขาเท่านั้น
แคนาดาจะสามารถทำผลงานเหนือกว่าในระยะยาวได้หรือไม่ ยังขึ้นอยู่กับการดำเนินโครงการพลังงาน ราคาสินค้าโภคภัณฑ์ ความสัมพันธ์ทางการค้า และประสิทธิภาพในการดำเนินนโยบาย สำหรับโอ'เลียรี การเดิมพันแคนาดาไม่ใช่แค่การตัดสินว่าเศรษฐกิจจะฟื้นตัวหรือไม่ แต่เป็นการเดิมพันว่าการขยายตัวของเทคโนโลยีทั่วโลกอาจยกระดับมูลค่าเชิงกลยุทธ์ของพลังงานและทรัพยากรธรรมชาติอีกครั้ง
คริปโตไม่สามารถพึ่งพาแค่เงินทุนผลักดันได้อีกต่อไป คำถามที่แท้จริงคือบล็อกเชนสาธารณะจะสร้างรายได้ได้หรือไม่
หากกล่าวว่าการลงทุนใน AI กำลังเปลี่ยนจากโมเดลไปสู่พลังงาน การประเมินคริปโตใหม่ของโอ'เลียรีก็คือการเปลี่ยนจากการซื้อขายในตลาดการเงินไปสู่ความต้องการทางธุรกิจที่แท้จริง
ในกรอบการลงทุนคริปโตที่ผ่านมา ข้อสันนิษฐานสำคัญประการหนึ่งคือ เงินทุนสถาบันที่เข้าสู่ตลาดจะผลักดันให้ทั้งอุตสาหกรรมได้รับความต้องการจัดสรรสินทรัพย์ที่กว้างขึ้น แต่โอ'เลียรีพบว่าเงินทุนสถาบันไม่จำเป็นต้องไหลไปยังสินทรัพย์คริปโตทั้งหมดอย่างเท่าเทียมกัน
เขาย้อนความทรงจำว่า ในการประชุมอุตสาหกรรมครั้งหนึ่งที่มีนักลงทุนสถาบันเข้าร่วมจำนวนมาก นักวิเคราะห์บางส่วนมองว่า การถือ Bitcoin และ Ethereum ก็เพียงพอที่จะได้รับความเสี่ยงจากความผันผวนของราคาในตลาดคริปโตประมาณ 97% ที่พวกเขาศึกษา
ตัวเลขนี้เป็นข้อสรุปจากงานวิจัยที่เขานำมากล่าวอ้าง ไม่ใช่สัดส่วนมูลค่าตลาดของ BTC และ ETH แต่ตรรกะการจัดสรรที่อยู่เบื้องหลังก็น่าสนใจ สำหรับสถาบันขนาดใหญ่ หากสินทรัพย์ชั้นนำเพียงไม่กี่รายการสามารถตอบสนองความต้องการจัดสรรคริปโตหลักได้แล้ว ความจำเป็นในการซื้อโทเคนขนาดกลางและเล็กจำนวนมากก็อาจลดลง ซึ่งจะทำให้ตลาดคริปโตเกิดการกระจายตัวของเงินทุนที่ชัดเจนยิ่งขึ้น
โอ'เลียรีกล่าวว่า พอร์ตการลงทุนของเขาเคยมีสถานะที่เกี่ยวข้องกับคริปโต 27 รายการ ต่อมาได้ขายสินทรัพย์บางส่วนออกไป และการลงทุนที่เหลือบางส่วนก็ประสบกับขาดทุนค่อนข้างมาก สินทรัพย์หลักที่เก็บไว้ในท้ายที่สุดคือ Bitcoin และ Ethereum
แต่เขาไม่ได้สรุปว่าบล็อกเชนสาธารณะอื่น ๆ หมดมูลค่าการลงทุนโดยสิ้นเชิง ตรงกันข้าม เขาเริ่มมองหาเกณฑ์การตัดสินใหม่: หากไม่พึ่งพาการปรับตัวขึ้นของตลาดคริปโตโดยรวมอีกต่อไป บล็อกเชนสาธารณะอื่น ๆ จะพิสูจน์มูลค่าทางเศรษฐกิจของตัวเองได้อย่างไร
เขามองว่าคำตอบอาจมาจากการที่องค์กรนำเทคโนโลยีบล็อกเชนไปใช้จริง
ในเรื่องเล่าของตลาดที่ผ่านมา Ethereum มักถูกมองว่าเป็นหนึ่งในเครือข่ายที่มีโอกาสเป็นโครงสร้างพื้นฐานบล็อกเชนทั่วไปมากที่สุด แต่โอ'เลียรีเริ่มสงสัยว่า ในอนาคตทุกอุตสาหกรรมจะใช้บล็อกเชนสาธารณะเดียวกันจริงหรือไม่ อุตสาหกรรมการเงิน โลจิสติกส์ อสังหาริมทรัพย์ การจัดการสัญญา และสินทรัพย์กีฬา ต่างมีความต้องการบล็อกเชนที่ไม่เหมือนกันเสียทีเดียว
สถาบันการเงินอาจสนใจการชำระเงินด้วยสเตเบิลคอยน์และการโอนสินทรัพย์ บริษัทโลจิสติกส์ให้ความสำคัญกับการจัดการห่วงโซ่อุปทานและการบังคับใช้สัญญามากกว่า ส่วนสโมสรกีฬาอาจต้องการใช้บล็อกเชนจัดการของสะสมและสินทรัพย์ดิจิทัล
ความต้องการทางธุรกิจที่แตกต่างกันอาจก่อให้เกิดสถาปัตยกรรมทางเทคนิคที่แตกต่างกัน นี่คือเหตุผลที่โอ'เลียรีกลับมาศึกษา Avalanche อีกครั้ง เขากล่าวถึงความสามารถของ Avalanche ในการสนับสนุนให้องค์กรปรับใช้บล็อกเชนแบบกำหนดเองเป็นพิเศษ โดยมองว่าโมเดลนี้อาจเหมาะกับสินทรัพย์กีฬา ของสะสม และสถานการณ์อื่น ๆ ที่ต้องการเครือข่ายธุรกิจอิสระ
ในมุมมองของเขา องค์กรอาจไม่จำเป็นต้องวางธุรกิจทั้งหมดไว้บนเครือข่ายสาธารณะเดียวกันอีกต่อไป แต่เลือกโครงสร้างพื้นฐานบล็อกเชนที่แตกต่างกันตามความต้องการของอุตสาหกรรม นั่นหมายความว่า การแข่งขันบล็อกเชนในอนาคตอาจเกิดเป็นสองเส้นทาง: เส้นทางหนึ่งคือเครือข่ายทั่วไปเพียงไม่กี่แห่งครองตำแหน่งนำ อีกเส้นทางหนึ่งคือหลายเครือข่ายให้บริการอุตสาหกรรมต่าง ๆ แยกกัน และเชื่อมต่อกันผ่านอินเทอร์เฟซทางเทคนิค
ปัจจุบันยังไม่สามารถระบุได้ว่าโมเดลใดจะชนะในท้ายที่สุด ที่สำคัญกว่านั้น อัตราการนำไปใช้เชิงพาณิชย์กับผลตอบแทนจากการลงทุนในโทเคนไม่มีความเชื่อมโยงที่แน่นอนเสมอไป แม้องค์กรหนึ่งจะนำเทคโนโลยี Avalanche มาใช้ ก็ไม่ได้หมายความว่าความต้องการโทเคน AVAX จะเพิ่มขึ้นพร้อมกันเสมอไป นักลงทุนยังต้องศึกษาว่าองค์กรจ่ายค่าธรรมเนียมเครือข่ายอย่างไร รายได้เชิงพาณิชย์เกิดขึ้นได้อย่างไร และมูลค่าทางเศรษฐกิจเหล่านี้สามารถส่งผ่านไปยังโทเคนได้หรือไม่
ดังนั้น โอ'เลียรีไม่ได้บอกว่าจะกลับไปซื้ออัลต์คอยน์จำนวนมาก แต่กำลังพิจารณาสร้างสถานะบล็อกเชนสาธารณะขนาดเล็กหลังจากศึกษาการใช้งานเฉพาะแล้ว ต่างจากการลงทุนคริปโตในอดีตที่พึ่งพาสภาพคล่องของตลาด เขาเริ่มให้ความสนใจว่าองค์กรต้องการบล็อกเชนเหล่านี้จริงหรือไม่ และความต้องการนั้นจะก่อให้เกิดรายได้เชิงพาณิชย์ที่ยั่งยืนได้หรือไม่
จากมุมมองนี้ การแข่งขันในระยะต่อไปของคริปโตอาจไม่ใช่แค่การแย่งชิงเงินทุนซื้อขายของนักลงทุนอีกต่อไป แต่เป็นการแย่งชิงความต้องการทางธุรกิจขององค์กรจริง
ควอนตัมคอมพิวติงกำลังเปลี่ยนการประเมินความเสี่ยงระยะยาวของคริปโต
เมื่อโอ'เลียรีเริ่มศึกษามูลค่าเชิงพาณิชย์ของบล็อกเชนสาธารณะอีกครั้ง เขาก็หยิบยกความเสี่ยงอีกประการหนึ่งที่อาจส่งผลต่ออุตสาหกรรมคริปโตทั้งหมดขึ้นมาด้วย นั่นคือ ควอนตัมคอมพิวติง
ในอดีต นักลงทุนประเมินความเสี่ยงของ Bitcoin โดยมุ่งเน้นไปที่ราคาตลาด สภาพคล่อง กฎระเบียบนโยบาย และสภาพแวดล้อมเศรษฐกิจมหภาค แต่เมื่อเทคโนโลยีควอนตัมคอมพิวติงพัฒนาขึ้น กลไกการเข้ารหัสที่มีอยู่จำเป็นต้องอัปเกรดในอนาคตหรือไม่ ก็เริ่มกลายเป็นประเด็นที่ควรค่าแก่การศึกษา
โอ'เลียรีเรียกจุดเวลาที่ควอนตัมคอมพิวติงในอนาคตอาจเจาะผ่านอัลกอริทึมการเข้ารหัสบางส่วนที่มีอยู่ว่า Q-Day
การตัดสินของเขาไม่ใช่ว่า Bitcoin ถูกโจมตีด้วยควอนตัมแล้วในปัจจุบัน แต่เป็นความคาดหวังของตลาดต่อภัยคุกคามที่อาจเกิดขึ้น ซึ่งอาจส่งผลต่อราคาก่อนที่เทคโนโลยีจะทะลุขีดจำกัด หากนักลงทุนสถาบันเริ่มกังวลว่าคอมพิวเตอร์ควอนตัมในอนาคตจะสามารถโจมตีระบบลายเซ็นดิจิทัลที่มีอยู่ได้ แม้การโจมตีจริงยังไม่เกิดขึ้น ก็อาจลดความต้องการจัดสรรสินทรัพย์ลงได้
เขาคาดเดาเป็นการส่วนตัวว่า นักลงทุนสถาบันบางส่วนอาจไม่จัดสรร Bitcoin ในระยะยาวเพราะความเสี่ยงด้านควอนตัม แต่สัดส่วนนี้ยังไม่ผ่านการตรวจสอบด้วยสถิติสาธารณะ และยังคงเป็นเพียงการตัดสินส่วนบุคคลของเขา
ในเชิงเทคนิคก็ต้องแยกแยะด้วยว่า ควอนตัมคอมพิวติงเป็นภัยคุกคามที่อาจเกิดขึ้นต่ออัลกอริทึมการเข้ารหัสแบบกุญแจสาธารณะบางส่วน ไม่ได้หมายความว่ากลไกความปลอดภัยทั้งหมดของ Bitcoin จะล้มเหลวพร้อมกัน ณ จุดเวลาใดจุดหนึ่ง เครือข่ายที่เกี่ยวข้องก็อาจอัปเกรดโปรโตคอลเพื่อนำเทคโนโลยีการเข้ารหัสหลังควอนตัมมาใช้ได้เช่นกัน
สำหรับโอ'เลียรี ความเสี่ยงประเภทนี้นำไปสู่โอกาสการลงทุนอีกประการหนึ่ง หากสถาบันการเงินจำเป็นต้องอัปเกรดระบบความปลอดภัยในอนาคต บริษัทที่สามารถนำเสนอเทคโนโลยีควอนตัมคอมพิวติงและโซลูชันต้านทานการโจมตีด้วยควอนตัมก็อาจได้รับความต้องการทางธุรกิจใหม่ เขาจึงเริ่มให้ความสนใจธุรกิจควอนตัมคอมพิวติงของบริษัทอย่าง IBM และ Google
แต่ก็ยังมีความแตกต่างระหว่างความสามารถในการวิจัยและพัฒนาควอนตัมคอมพิวติง รายได้เชิงพาณิชย์ และผลิตภัณฑ์ความปลอดภัยหลังควอนตัม นักลงทุนไม่สามารถเทียบความก้าวหน้าทางเทคโนโลยีกับการเติบโตของกำไรองค์กรได้ง่าย ๆ
จากพลังงานไปจนถึงควอนตัมคอมพิวติง โอ'เลียรีกำลังศึกษาปัญหาประเภทเดียวกันอยู่จริง ๆ การที่เทคโนโลยีหนึ่งแพร่หลายในวงกว้าง มักไม่เพียงสร้างผลิตภัณฑ์ใหม่ แต่ยังเพิ่มข้อกำหนดที่สูงขึ้นต่อโครงสร้างพื้นฐานเดิมด้วย AI ต้องการพลังงานมากขึ้น บล็อกเชนองค์กรต้องการเครือข่ายที่ตอบสนองความต้องการทางธุรกิจจริงได้ และการพัฒนาควอนตัมคอมพิวติงก็อาจผลักดันการอัปเกรดระบบการเข้ารหัสและความปลอดภัยของข้อมูล
โอกาสการลงทุนที่เกิดจากการเปลี่ยนแปลงของอุตสาหกรรม ไม่จำเป็นต้องอยู่ที่ตัวเทคโนโลยีใหม่เท่านั้น แต่อาจอยู่ในโครงสร้างพื้นฐานที่ต้องอัปเกรดเพื่อรองรับเทคโนโลยีใหม่ด้วย
จากการเดิมพันผู้ชนะทางเทคโนโลยีสู่การจัดการความเสี่ยงในการลงทุน สุดท้ายก็ต้องกลับมาที่กระแสเงินสด
แม้โอ'เลียรีจะแสดงมุมมองเชิงบวกไม่น้อยต่อพลังงาน บล็อกเชน และควอนตัมคอมพิวติง แต่เขาไม่คิดว่านักลงทุนควรทุ่มเงินจำนวนมากไปเดิมพันกับเทรนด์เทคโนโลยีเพียงอย่างเดียว ตรงกันข้าม เขามองว่าการกระจายการลงทุนเป็นหนึ่งในวินัยการลงทุนที่สำคัญที่สุด
กฎของเขาคือ หุ้นรายตัวต้องมีสัดส่วนไม่เกิน 5% ของพอร์ตการลงทุน และอุตสาหกรรมเดียวต้องไม่เกิน 20%
กฎนี้เกี่ยวข้องกับประสบการณ์การลงทุนในช่วงแรกของเขา ในช่วงฟองสบู่ดอทคอม โอ'เลียรีเคยชอร์ต Yahoo เมื่อราคาหุ้นปรับตัวขึ้นต่อเนื่อง เขาต้องเผชิญแรงกดดันจากการเรียกหลักประกันเพิ่มอยู่เรื่อย ๆ ตามความทรงจำของเขา การซื้อขายนี้เคยทำให้สินทรัพย์สุทธิของเขาลดลงอย่างหนักประมาณ 40% ถึง 50% แม้ภายหลังราคาหุ้น Yahoo จะปรับตัวลง แต่ประสบการณ์ที่ต้องแบกรับขาดทุนลอยตัวและถูกเรียกหลักประกันเพิ่มเป็นเวลานาน ทำให้เขาตัดสินใจไม่ชอร์ตหุ้นอีกต่อไป นี่จึงเปลี่ยนวิธีจัดการพอร์ตการลงทุนของเขาด้วย
ปัจจุบัน เขามักจะสร้างสถานะพื้นฐานผ่านกองทุนดัชนี แล้วจึงเพิ่มสัดส่วนการลงทุนในบริษัทที่เขามองบวกอย่างเหมาะสม แต่ยังคงควบคุมน้ำหนักของหุ้นรายตัวอยู่เสมอ
Tesla คือตัวอย่างหนึ่ง โอ'เลียรีเล่าว่า ตอนแรกเขาไม่ยอมรับการประเมินมูลค่าที่สูงของ Tesla แต่ความเห็นของลูกชายเปลี่ยนการตัดสินของเขา: Tesla ไม่ใช่แค่ผู้ผลิตรถยนต์ แต่ยังเป็นบริษัทเทคโนโลยีที่สะสมข้อมูลจำนวนมากผ่านยานพาหนะ ในที่สุดเขาก็สร้างสถานะ และทยอยขายลดหลายครั้งเมื่อราคาหุ้นปรับตัวขึ้น เพื่อหลีกเลี่ยงไม่ให้ Tesla มีสัดส่วนสูงเกินไปในพอร์ต
วิธีนี้อาจทำให้เขาพลาดการปรับตัวขึ้นบางส่วนในภายหลัง แต่ก็ลดผลกระทบของหุ้นรายตัวต่อผลงานของสินทรัพย์โดยรวม เขากล่าวในบทสัมภาษณ์ว่า สำหรับการซื้อขายหุ้นรายตัวบางรายการ เขามักใช้ผลตอบแทนประมาณ 17% เป็นเกณฑ์เป้าหมายขั้นต่ำ และเมื่อถึงเป้าหมายแล้วจะพิจารณาขายมากกว่าครึ่งหนึ่งของสถานะ
นี่เป็นกฎการซื้อขายส่วนบุคคลของเขา ไม่ได้หมายความว่าการทำกำไรตามเป้าหมายที่ตายตัวจะรับประกันผลตอบแทนระยะยาวที่สูงกว่า สิ่งที่สำคัญจริง ๆ คือ เขาไม่ต้องการให้ผลงานของพอร์ตขึ้นอยู่กับการตัดสินใจต่อบริษัทใดบริษัทหนึ่งเพียงอย่างเดียว
ส่วนในการลงทุนในบริษัทเอกชน โอ'เลียรีก็เน้นย้ำถึงการใช้ข้อมูลการดำเนินงานเพื่อตรวจสอบตรรกะการลงทุนเช่นกัน เขากล่าวว่า สิ่งที่เขาให้ความสำคัญที่สุดในการประเมินบริษัทคือ ต้นทุนการหาลูกค้า (Customer Acquisition Cost หรือ CAC) และอัตราการสูญเสียลูกค้า (Churn Rate) ตัวแรกสะท้อนว่าบริษัทต้องใช้เงินเท่าใดเพื่อให้ได้ลูกค้ามา ตัวหลังใช้ตัดสินว่าลูกค้าปัจจุบันจะอยู่ต่อได้อย่างยั่งยืนหรือไม่
หากบริษัทต้องเพิ่มค่าใช้จ่ายด้านการตลาดอย่างต่อเนื่องเพื่อรักษาการเติบโตของรายได้ ขณะเดียวกันลูกค้าก็สูญเสียไปเรื่อย ๆ การเติบโตสูงที่เห็นภายนอกก็อาจไม่มีคุณภาพทางเศรษฐกิจที่ดี
โอ'เลียรียังศึกษากระแสเงินสด ระดับหนี้สิน และข้อมูลการดำเนินงานย้อนหลังหลายไตรมาสของบริษัทด้วย นี่คือเหตุผลหนึ่งที่เขามองบวกต่อการนำ AI ไปใช้ในองค์กร ในบรรดาบริษัทเอกชนที่เขาลงทุน เครื่องมือ AI ถูกนำไปใช้ในการวิเคราะห์การเงิน การหาลูกค้า และการดำเนินงานประจำวันแล้ว เขามองว่า คุณค่าเชิงพาณิชย์ที่แท้จริงประการหนึ่งของ AI คือการช่วยให้องค์กรลดต้นทุนการดำเนินงานและเพิ่มอัตรากำไร
เขายังกล่าวด้วยว่า ทีมธุรกิจของเขาเลือกใช้ผลิตภัณฑ์ของ Anthropic เป็นเครื่องมือภายใน สิ่งนี้ทำให้เขาตระหนักว่า โมเดลต่าง ๆ มีผลงานในการใช้งานจริงขององค์กรไม่เหมือนกันเสียทีเดียว และการจัดซื้อขององค์กรไม่ได้ขึ้นอยู่กับอันดับโมเดลสาธารณะเพียงอย่างเดียว
แต่ไม่ว่าจะเลือกผู้ให้บริการรายใด มาตรฐานสุดท้ายในการวัดคุณค่าของเครื่องมือ AI ก็ยังคงเป็นการปรับปรุงการดำเนินงาน เทคโนโลยีล้ำหน้าเพียงพอกับการที่องค์กรจะได้กำไรจากมันหรือไม่ เป็นสองคำถามที่แตกต่างกัน นี่จึงอธิบายได้ว่าทำไมโอ'เลียรีจึงมองบวกต่อการพัฒนาระยะยาวของ AI ในด้านหนึ่ง แต่กลับทุ่มความสนใจอย่างมากไปที่พลังงาน โครงสร้างพื้นฐาน และกระแสเงินสดขององค์กรในอีกด้านหนึ่ง
สิ่งที่เขาสนใจไม่ใช่แค่เทคโนโลยีจะสร้างความต้องการใหม่ในตลาดได้มากเพียงใดอีกต่อไป แต่เป็นความต้องการเหล่านี้จะแปลงเป็นกำไรผ่านกลไกทางธุรกิจใดในท้ายที่สุด
สำหรับบริษัทพลังงาน ต้องสังเกตว่าทรัพยากรไฟฟ้าต้นทุนต่ำจะก่อให้เกิดสัญญาระยะยาวที่ทำกำไรได้หรือไม่ สำหรับบล็อกเชนสาธารณะ ต้องตรวจสอบว่าการนำไปใช้ขององค์กรจะแปลงเป็นรายได้เครือข่ายที่แท้จริงได้หรือไม่ สำหรับควอนตัมคอมพิวติง ต้องแยกแยะระหว่างความคืบหน้าด้านการวิจัยกับผลิตภัณฑ์เชิงพาณิชย์จริง และสำหรับแอปพลิเคชัน AI ต้องให้ความสนใจว่าองค์กรจะลดต้นทุนและปรับปรุงอัตรากำไรได้อย่างต่อเนื่องหรือไม่
หากเงื่อนไขเหล่านี้ไม่เกิดขึ้นจริง แม้อุตสาหกรรมจะเติบโตในระยะยาว สินทรัพย์ที่เกี่ยวข้องก็อาจไม่ได้รับผลตอบแทนที่สอดคล้องกับความคาดหวังของตลาด
ดังนั้น แนวคิดการลงทุนทั้งหมดของโอ'เลียรีจึงสรุปได้เป็นข้อตัดสินเดียว: แทนที่จะพยายามคาดเดาผู้ชนะขั้นสุดท้ายของการแข่งขันทางเทคโนโลยีในแต่ละรอบ ควรศึกษาว่าในกระบวนการขยายตัวของอุตสาหกรรมทั้งหมด บริษัทใดสามารถจัดหาทรัพยากรที่จำเป็น สร้างรายได้เชิงพาณิชย์ และแปลงการเติบโตเป็นกระแสเงินสดได้อย่างต่อเนื่อง
จากโครงสร้างพื้นฐานด้านไฟฟ้าของ AI ไปจนถึงบล็อกเชนองค์กรและความปลอดภัยเชิงควอนตัม ธีมการลงทุนเหล่านี้ดูผิวเผินเหมือนอยู่คนละอุตสาหกรรม แต่เบื้องหลังล้วนเป็นคำถามว่ามูลค่าทางเศรษฐกิจจะถูกจัดสรรอย่างไรหลังเทคโนโลยีแพร่หลาย
สำหรับนักลงทุน สิ่งที่ต้องพิสูจน์ในขั้นต่อไปจริง ๆ ไม่ใช่แค่ว่าเทคโนโลยียังคงก้าวหน้าต่อไปหรือไม่ แต่เป็นการตั้งราคาของตลาดต่อการเติบโตในอนาคต จะได้รับการสนับสนุนจากผลการดำเนินงานจริงได้หรือไม่
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้