


Bernstein วิเคราะห์: Consumer AI Agent มาแน่ ใครเสี่ยงสุดในธุรกิจการเงิน?
 Blockbeats
TL;DR:
· สิ่งแรกที่ AI Agent กระทบไม่ใช่ตัวผลิตภัณฑ์การเงิน แต่เป็น "ความเฉื่อยของผู้บริโภค" ที่ธุรกิจการเงินพึ่งพามานาน Bernstein ชี้ว่าการต่ออายุประกัน เงินฝากดอกเบี้ยต่ำ เงินสดคงค้างในบัญชีโบรกเกอร์ และสถานะบัตรเครดิตใบโปรด ล้วนอาจถูกกดดันจากการเปรียบเทียบราคาอัตโนมัติและการย้ายเงินเพื่อผลตอบแทนที่ดีขึ้น
· คอขวดที่แท้จริงของ AI Agent ไม่ใช่เทคโนโลยี แต่เป็นสิทธิ์การเข้าถึง ความไว้วางใจ และความรับผิดชอบ Bernstein ระบุว่าธนาคาร โบรกเกอร์ และบริษัทประกันยังคงควบคุมจุดเข้าถึงบัญชีและข้อมูล ขณะที่ผู้บริโภคก็ยังอยากให้ AI "ช่วยตัดสินใจ" มากกว่าปล่อยให้ทำงานอัตโนมัติเต็มรูปแบบ
· ผลกระทบจาก AI Agent จะไม่กระจายตัวอย่างเท่าเทียม Bernstein ระบุว่าธุรกิจที่พึ่งพาความภักดีและต้นทุนการเปลี่ยนบริการจะถูกกดดันมากกว่า แต่เครือข่ายชำระเงินอย่าง Visa และ Mastercard อาจได้ประโยชน์จากความต้องการด้านการยืนยันตัวตน Tokenization การบริหารความเสี่ยง และการจัดการข้อพิพาทที่เพิ่มขึ้น
· จุดสังเกตสำคัญลำดับถัดไปคือ Agent จะได้รับ "สิทธิ์ในการดำเนินการ" จริงหรือไม่ Bernstein ระบุรวมถึงระดับการอนุญาตจากผู้บริโภค การเปิดการเชื่อมต่อข้อมูลของสถาบันการเงิน และตัวชี้วัดการดำเนินงาน เช่น การต่ออายุประกัน ความหนืดของเงินฝาก และ cash sweep ว่าเริ่มเปลี่ยนแปลงหรือยัง
บทบรรณาธิการ: Consumer AI Agent กำลังก้าวจาก "ช่วยผู้ใช้ตอบคำถาม" ไปสู่ "ช่วยผู้ใช้ทำงานให้เสร็จ" Bernstein ระบุในรายงานล่าสุดว่า หลังเปิดตัว Muse ไต่ขึ้นอันดับหนึ่งใน App Store สหรัฐฯ อย่างรวดเร็ว มียอดดาวน์โหลดประมาณ 2.8 ล้านครั้ง ผู้ใช้เริ่มใช้มันจองบริการ ยกเลิกสมาชิก เปรียบเทียบประกัน กรอกแบบฟอร์ม และติดต่อฝ่ายบริการลูกค้า ขณะเดียวกัน หุ้นการเงินกลุ่มที่พึ่งพาความภักดีของผู้บริโภคและแรงเสียดทานในการดำเนินการปรับตัวลงอย่างชัดเจน
ความกังวลที่ตรงไปตรงมาที่สุดของตลาดคือ AI Agent จะข้ามธนาคาร บริษัทประกัน โบรกเกอร์ และบัตรเครดิตไปโดยตรงหรือไม่ แต่สิ่งที่ Bernstein กำลังพูดถึงจริงๆ ไม่ใช่ "การแทนที่ด้วยเทคโนโลยี" แบบง่ายๆ หากแต่เป็นคำถามพื้นฐานกว่า: หาก AI สามารถเปรียบเทียบราคา เปลี่ยนผลิตภัณฑ์ และย้ายเงินแทนผู้บริโภคได้อย่างต่อเนื่อง กำไรที่ธุรกิจการเงินเคยสร้างจากความเฉื่อยของผู้บริโภค แรงเสียดทานด้านข้อมูล และต้นทุนการเปลี่ยนบริการ จะเริ่มถูกบีบอัดหรือไม่?
รายงานมองว่า การต่ออายุประกัน เงินฝากธนาคาร เงินสดคงค้างในบัญชีโบรกเกอร์ และสถานะ "บัตรใบโปรด" ของบัตรเครดิต ล้วนอาจได้รับผลกระทบ แต่นั่นไม่ได้หมายความว่า Agent จะเข้ามาควบคุมการตัดสินใจทางการเงินทั้งหมดได้ในเร็ววัน สถาบันการเงินยังคงควบคุมบัญชี ข้อมูล และสิทธิ์ในการทำธุรกรรม ผู้บริโภคก็ไม่จำเป็นต้องยอมยกเงินให้ AI จัดการทั้งหมด อีกทั้งกรอบความรับผิดชอบและกฎระเบียบยังตามเทคโนโลยีไม่ทัน
ดังนั้น ผลกระทบของ Agent ต่อธุรกิจการเงินในรอบนี้อาจไม่ใช่การพลิกโฉมทั้งหมด แต่เป็นการจัดสรรคุณค่าใหม่: ยิ่งธุรกิจใดทำเงินจากการที่ผู้บริโภค "ไม่ลงมือทำ" มากเท่าไร แรงกดดันก็ยิ่งมากเท่านั้น ส่วนธุรกิจที่ให้บริการยืนยันตัวตน ความปลอดภัยในการชำระเงิน การบริหารความเสี่ยง และการเชื่อมต่อข้อมูล กลับอาจยิ่งมีความสำคัญมากขึ้น
ต่อไปนี้คือบทแปลจากต้นฉบับ:
หลัง Muse เปิดตัว ตลาดการเงินเริ่มซื้อขายคำถามใหม่ทันที: หากผู้บริโภคมี AI Agent ที่คอยเปรียบเทียบราคา เปลี่ยนผลิตภัณฑ์ ยกเลิกสมาชิก หรือแม้แต่ย้ายเงินแทนตัวเองได้อย่างต่อเนื่อง สถาบันการเงินแบบดั้งเดิมจะรักษาลูกค้าไว้ด้วยอะไร?
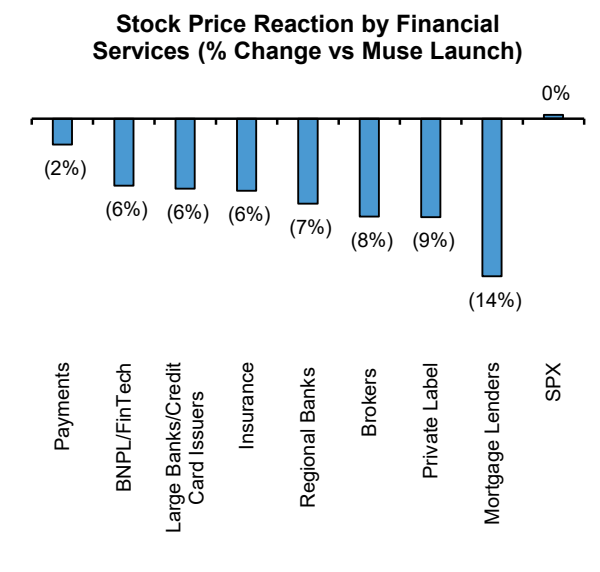
สถิติจาก Bernstein แสดงให้เห็นว่า นับตั้งแต่ Muse เปิดตัว กลุ่มประกัน ธนาคารขนาดใหญ่และผู้ออกบัตรเครดิต ธนาคารภูมิภาค โบรกเกอร์ และผู้ให้สินเชื่อจำนอง ต่างปรับตัวลงในระดับที่แตกต่างกัน โดยบริษัทที่เกี่ยวข้องกับสินเชื่อจำนองปรับตัวลงมากที่สุด ส่วนกลุ่มชำระเงินได้รับผลกระทบค่อนข้างจำกัด
ตรรกะเบื้องหลังปฏิกิริยาของตลาดนี้ไม่ซับซ้อน
กำไรส่วนใหญ่ของธุรกิจการเงินไม่ได้มาจากการที่ผู้บริโภคตัดสินใจผิดพลาดทุกครั้ง แต่มาจากการที่ผู้บริโภคไม่เคยปรับปรุงทางเลือกของตัวเองอย่างต่อเนื่อง
และสิ่งที่ AI Agent มีแนวโน้มจะเปลี่ยนมากที่สุดก็คือจุดนี้
สิ่งแรกที่ AI Agent กระทบคือ "ความเฉื่อยของผู้บริโภค" ในธุรกิจการเงิน
ประกันคือตัวอย่างที่ชัดเจนที่สุด
ผู้ใช้จำนวนมากต่ออายุกรมธรรม์โดยอัตโนมัติเมื่อครบกำหนด แทนที่จะเปรียบเทียบราคา ความคุ้มครอง และผลิตภัณฑ์ของบริษัทต่างๆ ทุกปี ตราบใดที่พฤติกรรมการต่ออายุแบบเดิมยังคงอยู่ บริษัทประกันก็ยังมีช่องว่างในการตั้งราคา
ธนาคารและโบรกเกอร์ก็มีตรรกะคล้ายกัน
ผู้บริโภคไม่เปรียบเทียบอัตราดอกเบี้ยเงินฝากของธนาคารต่างๆ ทุกวัน และไม่จัดการเงินสดคงค้างในบัญชีโบรกเกอร์อย่างต่อเนื่อง ดังนั้น เงินฝากที่ให้ผลตอบแทนต่ำจึงอยู่ในธนาคารได้นาน และโบรกเกอร์ก็มีรายได้จากธุรกิจ cash sweep (การรวบรวมเงินสดคงค้าง) เป็นต้น
อุตสาหกรรมบัตรเครดิตพึ่งพาพฤติกรรมอีกแบบหนึ่ง
ผู้บริโภคมักใช้บัตรเครดิตใบเดิมเป็นเวลานาน สถานะ "ใช้บัตรใบนี้เป็นค่าเริ่มต้น" มักถูกเรียกว่า top-of-wallet ธนาคารสร้างให้บัตรใบหนึ่งกลายเป็นตัวเลือกเริ่มต้นในการชำระเงินผ่านคะแนนสะสม เงินคืน และพฤติกรรมการใช้ระยะยาว
AI Agent มีศักยภาพที่จะบั่นทอนข้อได้เปรียบเหล่านี้ไปพร้อมกัน
หาก Agent สามารถเปรียบเทียบข้อเสนอประกันอัตโนมัติ ค้นหาอัตราดอกเบี้ยเงินฝากที่สูงกว่าแบบเรียลไทม์ ย้ายเงินสดคงค้างในบัญชีโบรกเกอร์ไปยังผลิตภัณฑ์ที่ให้ผลตอบแทนสูงกว่า หรือเปรียบเทียบเงินคืน คะแนน และอัตราดอกเบี้ยของบัตรเครดิตต่างๆ ก่อนการใช้จ่ายแต่ละครั้ง กระบวนการ "ค้นหา—เปรียบเทียบ—เปลี่ยน" ที่เคยต้องให้ผู้บริโภคลงมือทำเองก็จะถูกบีบอัดลงอย่างมาก
Bernstein จึงมองว่า การจัดการเงินสดอัตโนมัติอาจทำให้การย้ายเงินฝากง่ายขึ้น ซึ่งจะผลักดันต้นทุนการระดมทุนของธนาคารให้สูงขึ้นและบีบอัดส่วนต่างอัตราดอกเบี้ยสุทธิ รายได้จาก cash sweep ของโบรกเกอร์อาจถูกกดดัน และผู้ออกบัตรเครดิตอาจสูญเสียข้อได้เปรียบบางส่วนจาก top-of-wallet และพฤติกรรมการใช้ระยะยาว
สิ่งที่เปลี่ยนแปลงจริงๆ ณ จุดนี้ ไม่จำเป็นต้องเป็นตัวผลิตภัณฑ์การเงิน แต่เป็นต้นทุนของผู้บริโภคในการปรับปรุงผลิตภัณฑ์การเงินที่กำลังลดลง
ในอดีต การเปลี่ยนประกันทุกปี เปรียบเทียบอัตราดอกเบี้ยธนาคารห้าแห่ง หรือศึกษาว่าบัตรเครดิตใบไหนให้เงินคืนสูงสุด ผู้บริโภคต้องใช้เวลาและพลังงาน หากสิ่งเหล่านี้สามารถทำโดย Agent ในเบื้องหลังได้อย่างต่อเนื่อง มูลค่าทางเศรษฐกิจของ "ผู้ใช้ขี้เกียจเปลี่ยน" เองก็อาจลดลง
แต่ Agent ทำได้ ไม่ได้หมายความว่ามีสิทธิ์ทำ
หากคิดตามตรรกะนี้ต่อไป อาจสรุปแบบสุดโต่งได้ว่า AI Agent จะข้ามธนาคาร บริษัทประกัน และโบรกเกอร์ ไปทำธุรกรรมการเงินทั้งหมดแทนผู้บริโภคในที่สุด
Bernstein มองว่าเรื่องไม่ง่ายขนาดนั้น
Agent บุคคลที่สามเผชิญความขัดแย้งพื้นฐาน: หากไม่ได้รับความร่วมมือจากผู้ค้าและสถาบันการเงิน ก็ยากที่จะทำธุรกรรมซับซ้อนให้สำเร็จ แต่หากการเปิดให้เข้าถึงหมายถึงการสูญเสียความสัมพันธ์กับลูกค้า จุดเข้าถึงธุรกรรม หรือรายได้บางส่วน สถาบันการเงินก็ไม่มีเหตุผลที่จะให้ความร่วมมือโดยไม่มีเงื่อนไข
ธนาคาร โบรกเกอร์ และบริษัทประกันยังคงควบคุมจุดสำคัญหลายจุด: การเข้าสู่ระบบบัญชี การยืนยันตัวตน สิทธิ์ในการเข้าถึงข้อมูล ข้อเสนออย่างเป็นทางการ และคุณสมบัติของผู้ใช้สำหรับผลิตภัณฑ์นั้นๆ
นี่คือเหตุผลที่บางแพลตฟอร์มเริ่มจำกัดการเข้าถึงของ Agent
Bernstein กล่าวว่า Amazon เคยเลือกบล็อก Muse โดยมีข้อพิพาทเกี่ยวกับการระบุตัวตนของ Agent และการใช้ข้อมูลรับรองการเข้าสู่ระบบของผู้ใช้ ส่วนแพลตฟอร์มเปรียบเทียบประกัน Insurify ก็จำกัดไม่ให้ Muse ดึงข้อเสนอ โดยให้เหตุผลว่าประกันไม่ใช่การเปรียบเทียบราคาง่ายๆ เพราะนอกจากเบี้ยประกันแล้ว ยังมีทุนประกัน ค่าเสียหายส่วนแรก เงื่อนไขส่วนลด คุณสมบัติผู้เอาประกัน และการเปิดเผยข้อมูลตามกฎระเบียบอีกจำนวนมาก หาก Agent นำเสนอเพียง "ราคาต่ำสุด" ผู้บริโภคอาจได้ผลิตภัณฑ์ที่ไม่สามารถเปรียบเทียบกันได้จริง
นั่นหมายความว่า คอขวดหลักของ Agent ทางการเงินกำลังเปลี่ยนจาก "โมเดลทำได้หรือไม่" ไปสู่ "ใครอนุญาตให้ทำ"
ข้อมูลคือหนึ่งในอุปสรรคสำคัญที่สุด สถาบันการเงินควบคุมการยืนยันตัวตนบัญชี ข้อมูลบัญชี และสิทธิ์ในการแบ่งปันข้อมูล Bernstein จึงเสนอความเป็นไปได้ที่ตรงข้ามกับ "แพลตฟอร์ม AI เรียกเก็บเงินจากธนาคาร": ในอนาคต ธนาคารจะเรียกเก็บค่าธรรมเนียมการเข้าถึงข้อมูลจาก Agent หรือไม่?
รายงานระบุว่า กฎ open banking ตามมาตรา 1033 ของสหรัฐฯ เดิมพยายามกำหนดให้ธนาคารให้ข้อมูลบัญชีแก่ผู้บริโภคและบุคคลที่สามที่ได้รับอนุญาตผ่าน API ที่ปลอดภัยโดยไม่คิดค่าใช้จ่าย แต่กฎดังกล่าวถูกชะลอ และหลังจากนั้น JPMorgan ก็เริ่มเรียกเก็บค่าธรรมเนียมการเข้าถึงข้อมูลลูกค้าจากผู้รวบรวมข้อมูล Bernstein มองว่า ในอนาคต การเข้าถึงข้อมูลของ Agent มีแนวโน้มจะเกิดการบล็อก ข้อตกลงแบบชำระเงิน และการที่สถาบันการเงินควบคุมข้อมูลที่จะแสดงต่อ Agent มากขึ้น
แม้เทคโนโลยีและการเชื่อมต่อข้อมูลจะพร้อมแล้ว ผู้บริโภคเองก็เป็นข้อจำกัดอีกชั้นหนึ่ง
ผลสำรวจของ TD Bank ในปี 2026 ต่อผู้บริโภคสหรัฐฯ มากกว่า 2,500 คน พบว่า 55% ใช้ AI ช่วยจัดการการเงินส่วนบุคคลแล้ว แต่มีเพียง 18% ที่ยินดีให้ AI ตัดสินใจทางการเงินสำคัญด้วยตัวเอง ผู้บริโภคยอมรับโมเดล "AI ให้คำแนะนำ มนุษย์คงอำนาจตัดสินใจสุดท้าย" มากกว่าอย่างชัดเจน
ผลสำรวจอื่นก็ให้ผลคล้ายกัน ผลสำรวจของ ACI Worldwide และ YouGov พบว่า มีผู้บริโภคสหรัฐฯ และสหราชอาณาจักรเพียง 7% ที่ยินดีให้ผู้ช่วย AI ซื้อของโดยตรงโดยไม่ต้องขออนุมัติ ส่วนผลสำรวจของ Accenture พบว่า 32% ยินดีให้ Agent ตัดสินใจซื้อภายในขอบเขตที่กำหนด แต่เมื่อถึงขั้นชำระเงินจริง มีเพียง 12% ที่ยินดีให้ Agent ตัดสินใจเองทั้งหมด
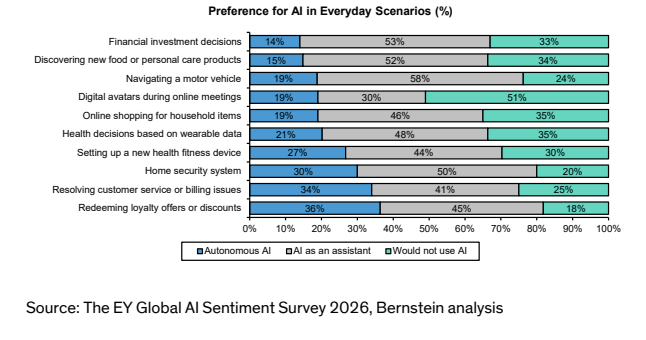
ดังนั้น รูปแบบแรกที่ Agent ทางการเงินจะถูกนำมาใช้ในวงกว้าง อาจไม่ใช่การทำงานอัตโนมัติเต็มรูปแบบ แต่เป็น: AI ทำการค้นหา เปรียบเทียบ คัดกรอง และเตรียมการดำเนินการ ส่วนมนุษย์คงสิทธิ์ยืนยันในการตัดสินใจทางการเงินสำคัญและการชำระเงิน
ที่ยุ่งยากกว่านั้นคือ เมื่อ Agent เริ่มทำธุรกรรมจริง ปัญหาความรับผิดชอบก็จะตามมา
ใบสมัครสินเชื่อที่ Agent ส่งมาถือเป็นการอนุญาตที่มีผลผูกพันแทนผู้บริโภคได้หรือไม่? หาก Agent ใช้ข้อมูลที่ล้าสมัย เลือกผลิตภัณฑ์ที่ technically eligible แต่ไม่เหมาะกับผู้ใช้ ความเสียหายจะตกเป็นของบริษัทโมเดล สถาบันการเงิน หรือผู้บริโภค? หาก Agent เริ่มเปรียบเทียบและแนะนำผลิตภัณฑ์ประกันหรือการลงทุนอย่างจริงจัง จะเข้าข่ายเป็น financial advice (คำแนะนำทางการเงิน) ที่ต้องอยู่ภายใต้การกำกับดูแลเมื่อใด?
Bernstein สรุปปัญหาที่ยังไม่ได้รับการแก้ไขเหล่านี้ไว้หลายด้าน ได้แก่ การอนุญาต การระบุตัวตน คำแนะนำทางการเงิน ใบอนุญาต การเข้าถึงข้อมูล และการระบุความรับผิดชอบ
ดังนั้น ความแตกต่างที่ใหญ่ที่สุดระหว่างบริการทางการเงินกับอีคอมเมิร์ซทั่วไปอาจอยู่ที่: การให้ Agent สั่งอาหารให้ผู้ใช้เป็นเรื่องง่าย แต่การให้มันจัดสรรสินทรัพย์ ยื่นขอสินเชื่อ หรือซื้อประกันแทนผู้ใช้ ต้องแก้ไขกลไกด้านสิทธิ์ ความไว้วางใจ และความรับผิดชอบทั้งระบบ
ผลกระทบไม่กระจายเท่ากัน: Visa และ Mastercard อาจได้ประโยชน์
ด้วยเหตุนี้ ผลกระทบของ AI Agent ต่อธุรกิจการเงินจะไม่กระจายตัวอย่างเท่าเทียม หากบริษัทใดพึ่งพาความเฉื่อยของผู้บริโภค ต้นทุนการเปลี่ยนผลิตภัณฑ์ หรือพฤติกรรมการใช้ระยะยาวเป็นหลัก การมาของ Agent อาจบั่นทอนข้อได้เปรียบบางส่วน
แต่สำหรับบริษัทโครงสร้างพื้นฐานที่รับผิดชอบการยืนยันตัวตน ความปลอดภัยในการชำระเงิน และความรับผิดชอบต่อธุรกรรม ตรรกะอาจตรงกันข้ามโดยสิ้นเชิง
Visa และ Mastercard คือตัวอย่างที่ Bernstein มองบวกที่สุด
โดยสัญชาตญาณ หาก AI Agent ชำระเงินได้เอง เครือข่ายบัตรอาจถูกข้าม แต่ Bernstein มองว่า Agentic Commerce เป็นปัจจัยบวกต่อ Visa และ Mastercard
เหตุผลคือ เมื่อการชำระเงินเปลี่ยนจาก "มนุษย์ลงมือเอง" เป็น "เครื่องจักรทำแทนมนุษย์" ปัญหาความไว้วางใจที่ระบบชำระเงินต้องแก้กลับมีมากขึ้น: ใครเป็นผู้เริ่มธุรกรรม? ทำแทนใคร? ได้รับอนุญาตหรือไม่? อนุญาตให้จ่ายเท่าไร? หากเกิดการฉ้อโกงหรือข้อพิพาท จะจัดการอย่างไร?
ทั้งหมดนี้ต้องใช้กลไกการยืนยันตัวตน การบริหารความเสี่ยง Tokenization และการจัดการข้อพิพาทที่ซับซ้อนขึ้น
Tokenization (การแปลงข้อมูลบัตรเป็นโทเค็น) ในที่นี้หมายถึงการใช้ข้อมูลรับรองดิจิทัลที่สร้างขึ้นเฉพาะแทนหมายเลขบัตรจริงในการชำระเงิน เมื่อเข้าสู่บริบทของ Agent โทเค็นเหล่านี้ยังสามารถบรรจุข้อมูลเพิ่มเติมเกี่ยวกับผู้ทำธุรกรรม บริบทการใช้งาน และขอบเขตการอนุญาตได้อีกด้วย
Visa เปิดตัว Visa Intelligent Commerce แล้ว ส่วน Mastercard ก็เปิดตัว Mastercard Agent Pay Bernstein มองว่า เมื่อธุรกรรมผ่าน Agent เพิ่มขึ้น Agentic Token และความสามารถด้านตัวตนและการบริหารความเสี่ยงที่อยู่เบื้องหลังอาจมีความสำคัญมากขึ้น
นี่อธิบายได้ว่าทำไมธนาคารผู้ออกบัตรและเครือข่ายบัตรอาจได้รับผลกระทบไม่เท่ากัน
ข้อได้เปรียบ top-of-wallet เดิมของธนาคารผู้ออกบัตรอาจถูกบั่นทอน เพราะ Agent เปรียบเทียบรางวัลและอัตราดอกเบี้ยใหม่ทุกครั้ง แต่เครือข่ายธุรกรรม การยืนยันตัวตน การบริหารความเสี่ยง และการจัดการข้อพิพาทที่ Visa และ Mastercard มอบให้ กลับอาจสำคัญขึ้นเมื่อธุรกรรมผ่านเครื่องจักรเพิ่มขึ้น
ตรรกะเดียวกันนี้ใช้กับ PSP หรือ Payment Service Provider (ผู้ให้บริการชำระเงิน) อย่าง Adyen และ Stripe ด้วย
ยิ่งมี Agent มากเท่าไร แพลตฟอร์ม โปรโตคอล และอินเทอร์เฟซการชำระเงินที่ผู้ค้าต้องรองรับก็ยิ่งซับซ้อน Bernstein มองว่า PSP สมัยใหม่ช่วยให้ผู้ค้าจัดการช่องทาง Agent ต่างๆ ได้อย่างเป็นเอกภาพ ซึ่งอาจสร้างพื้นที่สร้างความแตกต่างใหม่ๆ ได้ Adyen เปิดตัว Adyen Agentic แล้ว เพื่อให้ธุรกิจไม่ต้องสร้างระบบพาณิชย์ครบวงจรใหม่สำหรับทุกแพลตฟอร์ม AI
ตำแหน่งของ PayPal ละเอียดอ่อนกว่า
หาก Agent จัดการชำระเงินแทนผู้ใช้แล้ว คุณค่าของกระเป๋าเงินดิจิทัลในการลดแรงเสียดทานของ Guest Checkout อาจลดลง แต่ในอีกด้านหนึ่ง กระเป๋าเงินดิจิทัลก็สามารถขยายบทบาทไปสู่ความไว้วางใจ การป้องกันการฉ้อโกง การจัดการข้อพิพาท การค้นหาข้อเสนอ และการปรับวิธีการชำระเงินให้เหมาะสม
ดังนั้น Agent ไม่จำเป็นต้องกำจัดตัวกลางด้านการชำระเงิน แต่มีแนวโน้มจะเปลี่ยนเหตุผลในการดำรงอยู่ของตัวกลางแต่ละประเภท
สิ่งสำคัญที่ต้องจับตาต่อไปคือ ใครถือ "สิทธิ์ในการดำเนินการ" ของ Agent
การเติบโตอย่างรวดเร็วของ Muse พิสูจน์แล้วว่า Consumer Agent สามารถเข้าถึงผู้ใช้จำนวนมากได้ในเวลาอันสั้น แต่สำหรับธุรกิจการเงิน ความฉลาดของโมเดลอาจไม่ใช่ตัวแปรสำคัญที่สุดในระยะต่อไป
สิ่งที่ต้องจับตาจริงๆ มีสามคำถาม
หนึ่ง ผู้บริโภคจะค่อยๆ เปลี่ยนจาก "ให้ AI แนะนำ" ไปสู่ "ให้ AI ดำเนินการโดยตรง" หรือไม่
สอง ธนาคาร โบรกเกอร์ และบริษัทประกันจะจัดการคำขอเข้าถึงข้อมูลและบัญชีของ Agent อย่างไร—จำกัด เรียกเก็บเงิน ร่วมมือ หรือเปิดตัว Agent ของตัวเอง
สาม และสำคัญที่สุด ตัวชี้วัดการดำเนินงานจริง เช่น อัตราการต่ออายุประกัน ความหนืดของเงินฝากธนาคาร ยอด cash sweep ของโบรกเกอร์ และ top-of-wallet ของบัตรเครดิต เริ่มเปลี่ยนแปลงอย่างต่อเนื่องเพราะการแพร่หลายของ Agent หรือยัง
เมื่อตัวชี้วัดเหล่านี้เปลี่ยนแปลงจริงเท่านั้น ผลกระทบของ AI Agent ต่อโมเดลธุรกิจการเงินจึงจะนับว่าเปลี่ยนจากความคาดหวังของตลาดไปสู่ระดับการดำเนินงาน
ดังนั้น คำถามที่แท้จริงของรายงาน Bernstein ฉบับนี้ไม่ใช่ "AI จะพลิกโฉมธุรกิจการเงินหรือไม่" แต่คือ เมื่อผู้บริโภคมีตัวแทนที่คอยหาสินค้าราคาถูกกว่า ผลตอบแทนสูงกว่า และเงื่อนไขดีกว่าให้ตลอด 24 ชั่วโมงเป็นครั้งแรก กำไรส่วนไหนของธุรกิจการเงินที่แท้จริงแล้วตั้งอยู่บนความขี้เกียจของผู้บริโภคในอดีต?
ในขณะเดียวกัน บริษัทใดที่ควบคุมระบบตัวตน ข้อมูล การชำระเงิน และความรับผิดชอบอย่างแท้จริง ก็จะยิ่งมีความสำคัญมากขึ้น นี่อาจเป็นจุดที่ธุรกิจการเงินต้องประเมินมูลค่าใหม่ในยุคของ Agent อย่างแท้จริง
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้