


เอเชียครองส่วนแบ่งกว่าครึ่งของการชำระเงินด้วย Stablecoin ทำไมคลื่นการเติบโตระลอกต่อไปจึงมาจากเอเชียแปซิฟิก?
 BTCC
หากการซื้อขายคริปโตยังคงเป็นกรณีการใช้งานหลักของ Stablecoin ในช่วงไม่กี่ปีที่ผ่านมา สิ่งนั้นเริ่มเปลี่ยนไปอย่างชัดเจนในปี 2026
รายงานล่าสุดของ CoinDesk Research เกี่ยวกับ Stablecoin ในเอเชียแปซิฟิกแสดงให้เห็นว่ามูลค่าตลาด Stablecoin ทั่วโลกแตะระดับสูงสุดเป็นประวัติการณ์ที่ 321 พันล้านดอลลาร์ในเดือนพฤษภาคม 2026 ในช่วงครึ่งแรกของปีนี้เพียงอย่างเดียว ปริมาณธุรกรรม Stablecoin ที่ปรับแล้วสูงถึง 37.2 ล้านล้านดอลลาร์ ซึ่งเกินยอดรวมทั้งปี 2025 ไปแล้ว
ที่สำคัญกว่านั้น ธุรกรรมเหล่านี้เกิดขึ้นที่ไหน?
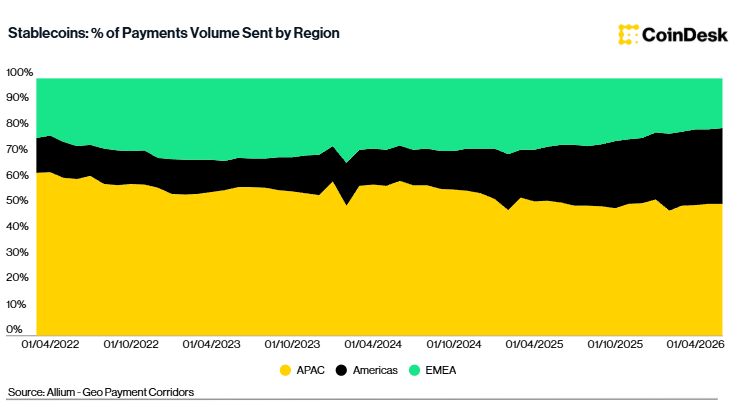
ตามรายงาน เอเชียแปซิฟิกคิดเป็น 51.2% ของปริมาณการชำระเงินด้วย Stablecoin ที่ระบุได้ ทำให้เป็นตลาดการชำระเงินด้วย Stablecoin ที่ใหญ่ที่สุดในโลก ในขณะเดียวกัน มากกว่า 80% ของปริมาณธุรกรรม Stablecoin ทั่วโลกเกิดขึ้นนอกอเมริกาเหนือ
ศูนย์กลางการเติบโตของ Stablecoin กำลังเปลี่ยนไปสู่เอเชียอย่างชัดเจน และระยะต่อไปของการขยายตัวไม่ได้ขับเคลื่อนโดยการซื้อขาย USDT บนตลาดแลกเปลี่ยนคริปโตเพียงอย่างเดียวอีกต่อไป
ทำไมต้องเอเชีย?
เอเชียแปซิฟิกมีลักษณะเชิงโครงสร้างหลายประการที่ทำให้เหมาะกับ Stablecoin เป็นพิเศษ
ในด้านหนึ่ง เอเชียเป็นที่ตั้งของกระแสการค้าข้ามพรมแดน การโอนเงินของแรงงานย้ายถิ่น และการเคลื่อนย้ายเงินทุนขององค์กรที่คึกคักที่สุดในโลก ในขณะเดียวกัน ภูมิภาคนี้ครอบคลุมเงินเยนญี่ปุ่น วอนเกาหลี ดอลลาร์สิงคโปร์ ดอลลาร์ฮ่องกง ดอลลาร์ออสเตรเลีย รูปีอินเดีย และสกุลเงินเอเชียตะวันออกเฉียงใต้อีกมากมาย
ภูมิทัศน์ทางการเงินกระจัดกระจายอย่างมาก
นั่นหมายความว่าแม้แต่บริษัทที่ดำเนินงานในเอเชียทั้งหมดก็มักต้องจัดการกับธนาคาร ตลาดแลกเปลี่ยนเงินตราต่างประเทศ เวลาทำการ และกฎการชำระราคาที่แตกต่างกัน
ในอีกด้านหนึ่ง ผู้บริโภคเอเชียคุ้นเคยกับการชำระเงินดิจิทัลอยู่แล้ว
UPI ของอินเดีย PayNow ของสิงคโปร์ และ PromptPay ของไทย รวมถึงเครือข่ายการชำระเงินแบบเรียลไทม์และมือถือในตลาดต่างๆ เช่น ฮ่องกง เกาหลีใต้ และออสเตรเลีย ได้สร้างนิสัยการชำระเงินทันทีที่เติบโตเต็มที่แล้ว
ดังนั้น Stablecoin จึงไม่ได้เข้าสู่ตลาดที่ยังต้องสอนว่าการชำระเงินดิจิทัลคืออะไร แต่กำลังเข้าสู่ภูมิภาคที่ผู้บริโภคและธุรกิจคุ้นเคยกับการชำระเงินดิจิทัลอยู่แล้ว แต่ยังคงมีอุปสรรคสำคัญในการชำระราคาข้ามพรมแดน
นั่นคือจุดที่ Stablecoin สามารถแสดงคุณค่าได้ชัดเจนที่สุด
ระบบการชำระเงินในประเทศแบบดั้งเดิมแก้ปัญหาการเคลื่อนย้ายเงินอย่างรวดเร็วภายในประเทศ
Stablecoin มุ่งแก้ปัญหาถัดไป:
เงินสามารถเคลื่อนย้ายระหว่างประเทศได้ตลอด 24 ชั่วโมงอย่างราบรื่นเหมือนข้อมูลที่เคลื่อนผ่านอินเทอร์เน็ตหรือไม่?
กรณีการใช้งานการชำระเงินด้วย Stablecoin ที่ใหญ่ที่สุดไม่ใช่การโอนระหว่างบุคคลอีกต่อไป
Stablecoin มักถูกเชื่อมโยงกับการโอนเงิน โดยเฉพาะการโอนข้ามพรมแดนโดยบุคคล
อย่างไรก็ตาม ข้อมูล Allium ที่ CoinDesk อ้างอิงแสดงให้เห็นว่าธุรกิจกลายเป็นผู้ใช้ที่สำคัญกว่าแล้ว
ในช่วงครึ่งแรกของปี 2026 การชำระเงินด้วย Stablecoin แบ่งออกเป็นดังนี้:
การชำระเงิน B2B คิดเป็น 37.1% เป็นหมวดหมู่ที่ใหญ่ที่สุด การโอน C2C คิดเป็น 24.6% การชำระเงินจากผู้บริโภคถึงธุรกิจคิดเป็น 21.4% และการชำระเงินจากธุรกิจถึงผู้บริโภคคิดเป็น 16.8%
กล่าวอีกนัยหนึ่ง แหล่งอุปสงค์ที่ใหญ่ที่สุดในปัจจุบันไม่ใช่การส่ง USDT จากบุคคลหนึ่งไปยังอีกบุคคลหนึ่งอีกต่อไป
แต่เป็นเรื่องของ:
การชำระเงินซัพพลายเออร์ การจัดซื้อข้ามพรมแดน การโอนเงินคลังระหว่างบริษัท การชำระราคาระหว่างแพลตฟอร์มกับร้านค้า และการเคลื่อนย้ายเงินระหว่างบัญชีเงินคลังขององค์กร
นั่นเปลี่ยนตรรกะทางธุรกิจของ Stablecoin อย่างมีนัยสำคัญ
ผู้ใช้รายย่อยอาจสนใจแค่ว่าค่าธรรมเนียมธุรกรรมต่ำพอหรือไม่
องค์กรและสถาบันการเงินสนใจมากกว่านั้นมาก:
ทุนสำรองอยู่ที่ไหน ใครเป็นผู้ดูแลสินทรัพย์ โทเคนสามารถไถ่ถอนได้ตลอดเวลาหรือไม่ ธุรกรรมปฏิบัติตามข้อกำหนด AML/KYC หรือไม่ Stablecoin สามารถใช้ได้อย่างถูกกฎหมายในหลายเขตอำนาจศาลหรือไม่ และสามารถผสานรวมกับระบบเงินคลังที่มีอยู่ได้หรือไม่
เมื่อ Stablecoin เจาะลึกเข้าไปในกรณีการใช้งานขององค์กร สภาพคล่องไม่ใช่ข้อได้เปรียบในการแข่งขันเพียงอย่างเดียวอีกต่อไป
USDT ยังคงครองตลาด แต่การครองตลาดเริ่มอ่อนลง
ระยะแรกของตลาด Stablecoin ในเอเชียยังคงถูกครอบงำโดย USDT
เหตุผลนั้นตรงไปตรงมา
USDT เข้าสู่ตลาดเร็ว มีการครอบคลุมตลาดแลกเปลี่ยนคริปโตกว้างขวาง รองรับคู่เทรดจำนวนมาก มีสภาพคล่องบนเชนลึก และกลายเป็น "ดอลลาร์ดิจิทัลนอกประเทศ" อย่างมีประสิทธิภาพในตลาดเอเชียหลายแห่ง
แต่ข้อมูลของ CoinDesk เผยให้เห็นแนวโน้มที่น่าจับตามอง
เมื่อต้นปี 2025 USDT คิดเป็นประมาณ 98% ของปริมาณการชำระเงินด้วย Stablecoin ที่ระบุได้ในเอเชียแปซิฟิก
ภายในเดือนกรกฎาคม 2026 ส่วนแบ่งนั้นลดลงเหลือ 91%
ส่วนแบ่ง 91% ยังคงครอบงำอย่างท่วมท้น
แต่ทิศทางได้เปลี่ยนไปแล้ว
เหตุผลหนึ่งคือผู้ใช้สถาบันไม่ได้มีลำดับความสำคัญเหมือนนักเทรดคริปโตทั่วไปเสมอไป
นักเทรดสนใจสภาพคล่องเป็นหลัก ธนาคาร บริษัทชำระเงิน และผู้จัดการสินทรัพย์อาจให้ความสำคัญกับใบอนุญาตกำกับดูแล ความโปร่งใสของทุนสำรอง การดูแลรักษาสินทรัพย์ การตรวจสอบ และว่า Stablecoin สามารถผสานรวมเข้ากับเวิร์กโฟลว์การเงินที่กำกับดูแลได้หรือไม่
ผลก็คือ USDC, RLUSD และ Stablecoin สกุลเงินท้องถิ่นบางตัวกำลังใช้กลยุทธ์ที่แตกต่าง:
แทนที่จะท้าทายความได้เปรียบด้านสภาพคล่องของ USDT ในการซื้อขายคริปโตโดยตรง พวกเขากำลังแข่งขันเพื่อตำแหน่งในโครงสร้างพื้นฐานทางการเงินที่กำกับดูแล
ในขณะเดียวกัน Stablecoin สกุลเงินท้องถิ่นในเอเชียยังมีขนาดเล็กในแง่สัมบูรณ์ แต่เติบโตอย่างรวดเร็ว
CoinDesk ประมาณการว่ามูลค่าตลาดของ Stablecoin ที่ไม่ใช่ดอลลาร์สหรัฐซึ่งเชื่อมโยงกับเอเชียแปซิฟิกเติบโตจากประมาณ 12.8 ล้านดอลลาร์เมื่อต้นปี 2025 เป็นประมาณ 64.4 ล้านดอลลาร์ภายในเดือนกรกฎาคม 2026 เพิ่มขึ้นประมาณห้าเท่า ผลิตภัณฑ์เหล่านี้เชื่อมโยงกับ JPY, AUD, SGD, PHP และ CNY เป็นหลัก
นั่นยังห่างไกลจากการท้าทาย Stablecoin ดอลลาร์ แต่บ่งชี้ว่า Stablecoin กำลังเริ่มปรับให้เข้ากับท้องถิ่น
สิงคโปร์ ฮ่องกง และญี่ปุ่นกำลังเดินสามเส้นทางที่แตกต่างกัน
คุณลักษณะเด่นอีกประการของตลาด Stablecoin ในเอเชียคือการไม่มีรูปแบบการกำกับดูแลเดียว
สิงคโปร์กำลังพัฒนากรอบการกำกับดูแลสำหรับ Stablecoin สกุล SGD และสกุลเงิน G10 โดยค่อยๆ ปรับปรุงข้อกำหนดเกี่ยวกับการค้ำประกันด้วยทุนสำรอง 100% การไถ่ถอน และผู้ออก ในขณะเดียวกัน โครงการเช่น BLOOM กำลังสำรวจว่าเงินดิจิทัลรูปแบบต่างๆ รวมถึง Stablecoin และเงินธนาคารที่แปลงเป็นโทเคน สามารถมีส่วนร่วมในการชำระราคาระดับสถาบันได้อย่างไร
ฮ่องกงให้ความสำคัญกับการออกใบอนุญาตมากขึ้น รวมถึงการเชื่อมโยงระหว่าง Stablecoin เงินฝากที่โทเคนไนซ์ Project Ensemble และการโทเคนไนซ์ตลาดทุน
ญี่ปุ่นใช้แนวทางที่เน้นธนาคารมากกว่า
การออก Stablecoin ฝังอยู่ในกรอบที่มีอยู่ของธนาคาร บริษัททรัสต์ และผู้ให้บริการโอนเงินที่ได้รับใบอนุญาต โดยความสามารถในการไถ่ถอน ความปลอดภัยของทุนสำรอง และตัวกลางที่กำกับดูแลยังคงเป็นศูนย์กลาง
ในขณะเดียวกัน ออสเตรเลียกำลังค่อยๆ รวม Stablecoin เข้ากับกรอบการกำกับดูแลบริการทางการเงินและสินทรัพย์ดิจิทัลที่กว้างขึ้น
นั่นหมายความว่าเอเชียไม่น่าจะพัฒนาเป็นตลาด Stablecoin ที่เป็นเอกภาพอย่างสมบูรณ์
สำหรับบริษัทที่ต้องการดำเนินงานพร้อมกันในญี่ปุ่น สิงคโปร์ ฮ่องกง เกาหลีใต้ และเอเชียตะวันออกเฉียงใต้ คำถามที่ยากที่สุดอาจไม่ใช่ "เราควรใช้บล็อกเชนใด?"
แต่อาจเป็น:
Stablecoin ตัวเดียวกันสามารถใช้ได้อย่างถูกกฎหมายโดยธนาคาร ผู้ดูแลสินทรัพย์ และบริษัทชำระเงินในหลายเขตอำนาจศาลหรือไม่?
RWA อาจขยายอุปสงค์ Stablecoin ต่อไป
แรงขับเคลื่อนสำคัญอีกประการของการเติบโตของ Stablecoin ในระยะต่อไปคือการโทเคนไนซ์
ภายในสิ้นไตรมาสที่สองของปี 2026 CoinDesk ประมาณการว่ามูลค่าตลาดของสินทรัพย์จริงที่โทเคนไนซ์บนเชนสูงถึง 27.9 พันล้านดอลลาร์ เพิ่มขึ้น 52.3% ตั้งแต่ต้นปี และ 137% เมื่อเทียบปีต่อปี
ความท้าทายนั้นตรงไปตรงมา:
หากหุ้น พันธบัตร กองทุนตลาดเงิน และสินทรัพย์ทางการเงินอื่นๆ เคลื่อนย้ายบนเชน แต่เงินสดที่ใช้ซื้อขายสินทรัพย์เหล่านั้นยังคงชำระราคาได้ผ่านระบบธนาคารแบบดั้งเดิมเท่านั้น ประสิทธิภาพส่วนใหญ่ที่ได้จากการโทเคนไนซ์ก็สูญเสียไป
ตัวอย่างเช่น หลักทรัพย์รัฐบาลที่โทเคนไนซ์อาจโอนได้ตลอด 24 ชั่วโมง แต่หากการซื้อยังต้องรอให้ธนาคารเปิดทำการในวันจันทร์เพื่อชำระราคาเงินสดให้เสร็จ ระบบก็ไม่ได้ทำงานตลอด 24/7 อย่างแท้จริง
Stablecoin สามารถทำหน้าที่เป็นส่วนเงินสดของธุรกรรมสินทรัพย์บนเชน
กล่าวอีกนัยหนึ่ง:
ฝ่ายหนึ่งส่งมอบสินทรัพย์ที่โทเคนไนซ์
ในขณะที่อีกฝ่ายส่งมอบดอลลาร์บนเชนพร้อมกัน
นั่นคือเหตุผลที่ Stablecoin, RWA และกองทุนตลาดเงินที่โทเคนไนซ์มักพัฒนาไปด้วยกัน
สิงคโปร์และฮ่องกงเป็นตลาดที่สำคัญอย่างยิ่งที่ต้องจับตามอง
ในสิงคโปร์ สถาบันต่างๆ รวมถึง DBS และ Franklin Templeton กำลังร่วมมือกันเกี่ยวกับกองทุนตลาดเงินที่โทเคนไนซ์ เงินสดดิจิทัล และการชำระราคาบนบล็อกเชน Project Ensemble ของฮ่องกงก็กำลังสำรวจธุรกรรมมูลค่าจริงระหว่างเงินฝากที่โทเคนไนซ์และสินทรัพย์ดิจิทัล
ดังนั้น Stablecoin อาจไม่เติบโตอย่างโดดเดี่ยว
การเติบโตของพวกมันอาจเร่งขึ้นพร้อมกับการขยายตัวของตลาด RWA ที่กว้างขึ้น
ผู้บริโภคอาจไม่รู้ตัวด้วยซ้ำว่ากำลังใช้ Stablecoin
หนึ่งในการเปลี่ยนแปลงที่น่าสนใจที่สุดในระยะต่อไปของการยอมรับ Stablecoin คือ Stablecoin อาจมองไม่เห็นมากขึ้นเรื่อยๆ
หลายคนจินตนาการว่าการยอมรับ Stablecoin กระแสหลักคือผู้บริโภคดาวน์โหลดกระเป๋าเงินคริปโตและเลือกจ่ายด้วย USDT หรือ USDC อย่างจริงจัง
ความเป็นจริงอาจดูแตกต่างไปมาก
Stablecoin อาจถูกฝังอยู่ในบัตรชำระเงิน แอปชำระเงิน แพลตฟอร์มโอนเงิน และระบบชำระเงินขององค์กร ผู้ใช้อาจเห็นแค่ว่าพวกเขากำลังจ่ายเป็นดอลลาร์สหรัฐ ดอลลาร์สิงคโปร์ หรือเยนญี่ปุ่น ในขณะที่ Stablecoin จัดการชั้นการชำระราคาในเบื้องหลัง
ข้อมูลของ CoinDesk แสดงให้เห็นว่าปริมาณธุรกรรมผ่านบัตรที่เชื่อมโยงกับคริปโตรายใหญ่สูงถึง 3.16 พันล้านดอลลาร์ในช่วงครึ่งแรกของปี 2026 โดยเดือนมิถุนายนเดือนเดียวทำสถิติที่ 624 ล้านดอลลาร์
สำหรับผู้ใช้ มันอาจดูเหมือนบัตรธรรมดา
สิ่งที่เปลี่ยนคือชั้นการชำระราคาที่อยู่เบื้องหลัง
การเปรียบเทียบคล้ายกับอินเทอร์เน็ตยุคแรก
ผู้ใช้ไม่จำเป็นต้องเข้าใจ TCP/IP เพื่อใช้อีเมล
เช่นเดียวกัน ผู้บริโภคในอนาคตอาจไม่จำเป็นต้องเข้าใจบล็อกเชนเพื่อใช้ Stablecoin
การต่อสู้ Stablecoin ครั้งต่อไปของเอเชียเป็นมากกว่า USDT กับ USDC
นั่นคือเหตุผลที่การมองอนาคตของ Stablecoin แบบง่ายๆ ว่า USDT หรือ USDC มีมูลค่าตลาดใหญ่กว่ากัน กำลังทำให้เข้าใจผิดมากขึ้นเรื่อยๆ
อย่างน้อยสามตลาด Stablecoin ที่แตกต่างกันกำลังเกิดขึ้นในเอเชีย
ตลาดแรกยังคงเป็นสภาพคล่องคริปโต
ที่นี่ USDT ยังคงมีความได้เปรียบชัดเจนเนื่องจากผลกระทบเครือข่ายมหาศาล
ตลาดที่สองคือการชำระเงินและเงินคลังองค์กร
ในตลาดนี้ การกำกับดูแล ความโปร่งใสของทุนสำรอง การดูแลสินทรัพย์ ใบอนุญาตข้ามพรมแดน และความสามารถในการเชื่อมต่อกับระบบธนาคารจะมีความสำคัญมากขึ้นเรื่อยๆ
ตลาดที่สามคือตลาดทุนที่โทเคนไนซ์
ที่นี่ Stablecoin เริ่มทำหน้าที่เป็นชั้นการชำระราคาเงินสดบนเชนสำหรับ RWA กองทุน หลักทรัพย์ และสินทรัพย์ที่โทเคนไนซ์อื่นๆ
CoinDesk โต้แย้งว่าในช่วงสองถึงสามไตรมาสข้างหน้า คำถามสำคัญสำหรับการพัฒนา Stablecoin ในเอเชียแปซิฟิกจะไม่ใช่แค่ปริมาณธุรกรรมจะเติบโตได้มากแค่ไหนอีกต่อไป ประเด็นที่สำคัญกว่าคือ Stablecoin จะฝังตัวอยู่ในโครงสร้างพื้นฐานทางการเงินที่กำกับดูแลอย่างแท้จริงหรือไม่ โดยสิงคโปร์และฮ่องกงมีแนวโน้มที่จะยังคงเป็นพื้นที่ทดสอบที่สำคัญ
นั่นอาจเป็นการเปลี่ยนแปลงเชิงโครงสร้างที่ใหญ่ที่สุดที่กำลังเกิดขึ้นในตลาด Stablecoin ของเอเชีย
ในอดีต Stablecoin จำเป็นเพราะ:
ตลาดคริปโตต้องการดอลลาร์ที่สามารถอยู่บนเชนได้
ตอนนี้ บริษัทและสถาบันจำนวนมากขึ้นต้องการมันเพราะ:
ระบบการเงินโลกต้องการรูปแบบของเงินสดดิจิทัลที่สามารถเคลื่อนย้ายข้ามพรมแดนได้ตลอด 24 ชั่วโมง และชำระราคาโดยตรงกับสินทรัพย์ที่โทเคนไนซ์
เอเชียแปซิฟิกคิดเป็นมากกว่าครึ่งของปริมาณการชำระเงินด้วย Stablecoin ที่ระบุได้แล้ว
หากระยะต่อไปของการเติบโตมาจากการชำระราคาระดับองค์กร การดำเนินงานเงินคลัง การค้าข้ามพรมแดน และ RWA จริง สมรภูมิที่สำคัญที่สุดสำหรับ Stablecoin อาจไม่ใช่ตลาดแลกเปลี่ยนคริปโตอีกต่อไป
มันอาจเป็นระบบการเงินที่กว้างใหญ่ กระจัดกระจาย และเป็นจริงมากของเอเชีย
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้