


SEC ขีดเส้นแดงการซื้อคืนโทเคน: ใครควบคุมการซื้อคืน ชี้ขาดว่าเป็นกลไกหรือคำมั่นสัญญา
 Blockbeats
โปรโตคอลได้เปิดใช้งานแล้วหรือไม่ และการซื้อคืนถูกกำหนดโดยฝ่ายกลางหรือไม่ กลายเป็นกุญแจสำคัญในการตัดสินความเสี่ยงด้านการปฏิบัติตามกฎหมายหลักทรัพย์ที่เกี่ยวข้อง
ชื่อเรื่องต้นฉบับ: 《เรื่องเล่าการซื้อคืนเจอจุดเปลี่ยน? SEC ประกาศเส้นแดงกำกับดูแลกะทันหัน ไม่ใช่ทุก 'การนำกำไรมาซื้อเหรียญ' จะปลอดภัยแน่นอนแล้ว》
ผู้เขียนต้นฉบับ: เจมินี, Deep Trend TechFlow
SEC อัปเดตแนวทางการซื้อคืนโทเคน ขีดเส้นแดงใหม่ให้ตลาด
ตลาดช่วงนี้หลงใหลเรื่องเล่าเก่าแก่เรื่องนั้น: โปรโตคอลทำกำไรได้ ก็นำไปซื้อเหรียญของตัวเองในตลาดรอง
จาก Hyperliquid ถึง pump.fun ถึง Uniswap และ Ethena โปรเจกต์ชั้นนำเกือบทั้งหมดกำลังมุ่งไปทางนี้ 'การซื้อคืนโทเคน' กลายเป็นพื้นฐานที่แข็งแกร่งที่สุดของตลาดคริปโตในปัจจุบัน
ใครซื้อคืนมาก ใครก็ยิ่งเหมือนบริษัทคุณภาพที่ทำกำไรได้ โทเคนก็ยิ่งมีปัจจัยบวกและราคาปรับขึ้น
แต่ 'เหมือนบริษัทที่ทำกำไรได้' ในอุตสาหกรรมคริปโตกลับเป็นชนวนการปฏิบัติตามกฎหมายที่อันตรายที่สุด
ในสหรัฐอเมริกา อำนาจชี้ขาดสุดท้ายว่าโทเคนเป็น 'หลักทรัพย์' หรือไม่ อยู่ในมือของ SEC (คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ) หาก SEC เห็นว่าเจ้าของโครงการกำลังสัญญากับสาธารณชนว่า 'เราจะทำงานหนัก ใช้การซื้อคืนทำให้เหรียญในมือคุณมีมูลค่าเพิ่มขึ้น' โทเคนนี้จะถูกจัดเป็น 'สัญญาการลงทุน' (หลักทรัพย์) ผลที่ตามมาคือหายนะ:
แพลตฟอร์มซื้อขายที่ปฏิบัติตามกฎหมายอย่าง Coinbase จะถูกบังคับให้เพิกถอน ช่องทางเงินทุนสหรัฐฯ ถูกปิดตาย โมเดลธุรกิจหยุดชะงักทันที
เพื่อชี้แจงเส้นแบ่งในเรื่องนี้ SEC มีคำถามที่พบบ่อย (FAQ) อย่างเป็นทางการเกี่ยวกับ 'สินทรัพย์คริปโตเข้าข่ายเป็นหลักทรัพย์หรือไม่' ซึ่งเป็น 'คัมภีร์แดง' ที่สำนักงานกฎหมายใหญ่และเจ้าของโครงการใช้หลีกเลี่ยงกับดักการกำกับดูแล
ตามการเปิดโปงจากนักข่าวคริปโตต่างประเทศ Eleanor Terrett ฝ่ายการเงินองค์กรของ SEC ได้อัปเดต FAQ เกี่ยวกับการซื้อคืนโทเคนเมื่อวันที่ 28 กันยายน ใจความสำคัญหลังแก้ไขคือ:
เฉพาะเมื่อระบบคริปโตใช้งานได้จริงแล้ว และไม่มีฝ่ายกลาง (no central party) การประกาศแผนซื้อคืนโทเคนของผู้ออกโทเคนจึงมีแนวโน้มสูงที่จะไม่ถือเป็นคำมั่นสัญญาแบบ 'สัญญาการลงทุน'
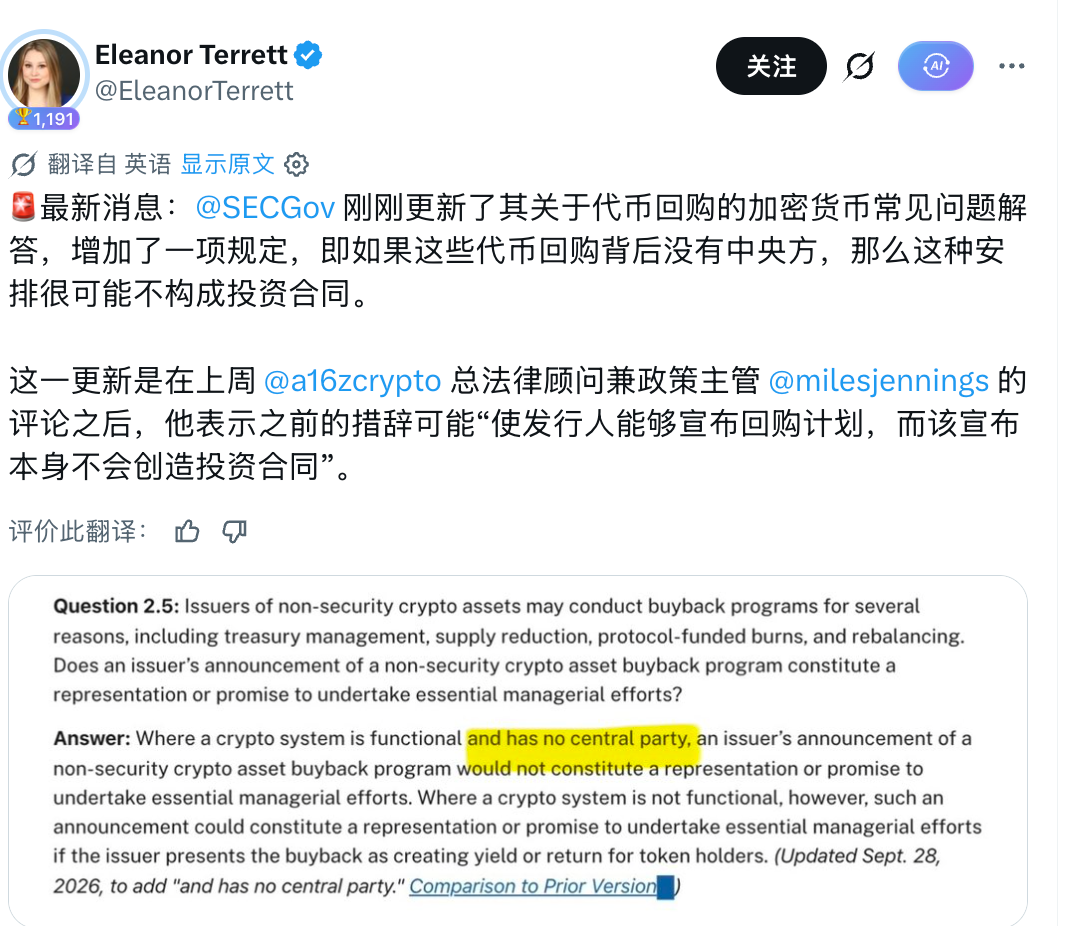
นั่นหมายความว่า SEC ไม่ได้ตั้งใจจะฆ่าการซื้อคืนทั้งหมด แต่ขีดเส้นแดงที่เข้มงวดอย่างยิ่ง: หากการซื้อคืนถูกดำเนินการอัตโนมัติโดยโค้ดบนเชน นั่นเรียกว่ากลไกโปรโตคอล
แต่หากเบื้องหลังยังมีมูลนิธิ ทีมงานหลัก (คือฝ่ายกลาง) ประชุมกันเพื่อกำหนดวงเงินซื้อคืน และโฆษณาให้ชุมชนรับรู้อย่างเอิกเกริก คุณก็ยังอยู่ในเขตอันตรายสูงของ 'การออกหลักทรัพย์โดยผิดกฎ'
เส้นแดงนี้แบ่งโปรเจกต์ซื้อคืนที่ร้อนแรงหลายสิบโครงการออกเป็นสองค่ายอย่างชัดเจน: ปลอดภัยและเสี่ยงสูง
ประเมินราคาโปรโตคอลที่มีการซื้อคืนใหม่
ปีที่ผ่านมา ตลาดประเมินราคาการซื้อคืนอย่างหยาบมาก: ใครซื้อมาก > ใครประกาศเสียงดัง > ใครรายได้สูง
แต่หลังจาก FAQ นี้ ตลาดต้องสวม 'แว่นกรองการกำกับดูแล' เพื่อทบทวนสินทรัพย์ในมือใหม่ การซื้อคืนถูกแบ่งชัดเป็นสองค่าย: 'พารามิเตอร์โปรโตคอล' กับ 'การประกาศประชาสัมพันธ์'
ระดับแรก: โปรโตคอลดำเนินการอัตโนมัติ ใกล้เคียง 'ไม่มีฝ่ายกลาง' มากกว่า
ลักษณะร่วมของโปรเจกต์กลุ่มนี้คือ: ผลิตภัณฑ์ทำงานแล้ว การซื้อคืนอาศัยกฎบนเชนดำเนินการอัตโนมัติเป็นหลัก พื้นที่ให้ทีม 'ตัดสินใจตามอำเภอใจ' เปลี่ยนกฎหรือเรียกราคามีน้อยมาก
การอัปเดต FAQ ที่ SEC ปล่อยออกมา เอื้อต่อพวกเขาในการโฆษณา 'การซื้อคืน' โดยลดข้ออ้างเรื่อง 'การสัญญาว่าจะใช้ความพยายามในการบริหารจัดการ' ลงหนึ่งชั้น
Hyperliquid (HYPE): ตัวอย่าง 'ไม่มีฝ่ายกลาง' ที่แข็งแกร่งที่สุด
ค่าธรรมเนียมการซื้อขายประมาณ 99% จะเข้ากองทุน Assistance Fund และถูกแปลงเป็น HYPE โดยตรงที่ชั้นการดำเนินการ L1 เงินไหลเข้าที่อยู่ระบบที่ไม่มี private key และไม่สามารถถอนออกโดยมนุษย์ได้ ไม่มีใครกำหนดตารางการซื้อคืนได้ และไม่มีใครหยุดได้ตามอำเภอใจ
ตามตรรกะตัวอักษรของ FAQ HYPE กลัวน้อยที่สุดเรื่อง 'การประกาศซื้อคืนถือเป็นสัญญาการลงทุน' แต่ต้องทราบว่านี่ไม่เท่ากับถูกการกำกับดูแล 'รับประกันว่าผ่าน' แรงกดดันจากการปลดล็อกยังคงอยู่ การซื้อคืนก็ไม่เท่ากับภาวะเงินฝืดสุทธิ ราคาสุดท้ายยังขึ้นอยู่กับปริมาณการซื้อขายอนุพันธ์จริง เรื่องเล่าการกำกับดูแลมั่นคงขึ้น แต่ตัวแปรหลักของงบกำไรขาดทุนไม่เปลี่ยน
Uniswap (UNI): ลดความเสี่ยงด้านวาจาลงหนึ่งชั้น
หลังจากเปิดสวิตช์ค่าธรรมเนียมผ่านการกำกับดูแล ค่าธรรมเนียมโปรโตคอลจะเข้า TokenJar บุคคลภายนอกจะถอนค่าธรรมเนียมเหล่านี้ได้ก็ต่อเมื่อเผา UNI เท่านั้น ที่สำคัญกว่านั้น ถ้อยคำทางการมีความยับยั้งชั่งใจอย่างยิ่ง โดยระบุชัดว่าผู้ถือ UNI ไม่มีสิทธิเรียกร้องโดยตรงต่อรายได้ของโปรโตคอล
UNI ได้คะแนนกลไกสูง แต่เนื่องจาก Labs และระบบการกำกับดูแลยังคงมีอยู่ หากใช้เกณฑ์ 'ไม่มีฝ่ายกลาง' อย่างเคร่งครัดก็ไม่ได้คะแนนเต็ม คุณค่าสูงสุดของ FAQ ต่อ UNI คือการลดแรงเสียดทานด้านวาจาเรื่อง 'การเปิดสวิตช์ค่าธรรมเนียมเท่ากับการทำให้เป็นหลักทรัพย์' ลงอย่างมาก ทำให้ 'กลไกปรับอุปทาน' นี้มีเหตุผลรองรับมากขึ้น
ระดับที่สอง: ประเภทแบ่งปันกำไร: ซื้อคืนมาก แต่เรื่องเล่าเรื่องอำนาจควบคุมไม่สะอาด
นี่คือกลุ่มที่นักลงทุนรายย่อยมีสถานะการถือครองหนาแน่นที่สุด และถูก FAQ นี้จำกัดชัดเจนที่สุด พวกเขายังมีรายได้จริงและกิจกรรมซื้อคืนจำนวนมหาศาล แต่มีสีสันของ 'การตัดสินใจของบริษัท/ทีม' อย่างเข้มข้น
pump.fun (PUMP): การซื้อคืนกำไรที่มีสีสันของแพลตฟอร์มอย่างมาก
ยอดซื้อคืนและเผาทำลายสะสมสูงถึงหลายร้อยล้านดอลลาร์สหรัฐ เป็นสัญลักษณ์รองจาก HYPE ในเรื่องเล่าการซื้อคืนปัจจุบัน แต่ปัญหาคือ มันคล้ายอย่างยิ่งกับ 'บริษัทเทคโนโลยีกำลังแบ่งปันกำไร' ทีมสามารถเปลี่ยนสัดส่วนการแบ่งได้ตลอดเวลา ตัดสินใจว่าจะเก็บก่อนแล้วเผาทีหลังหรือเผาทันที แพลตฟอร์มเองก็มีผู้ดำเนินการแบบรวมศูนย์ที่ชัดเจนมาก
FAQ จะไม่ทำให้ PUMP หยุดซื้อคืน แต่จะทำให้ยากที่จะโฆษณาการซื้อคืนว่าเป็น 'การตอบแทนผู้ถือเหรียญที่ปฏิบัติตามกฎหมาย' สำหรับเทรดเดอร์ เครื่องจักรซื้อคืนยังอยู่ แต่สำหรับทุนที่อยากเล่าเรื่องโทเคนเครือข่ายที่ยิ่งใหญ่ PUMP ไม่สามารถใช้ FAQ นี้เป็นใบรับรองการปฏิบัติตามกฎหมายได้ ตลาดสุดท้ายยังจับตาปริมาณการออกจริงและสัดส่วนการแบ่งของมัน
Ethena (ENA): พึ่งพาเกณฑ์ของมูลนิธิอย่างสูง
มูลนิธิเสนอให้นำรายได้สุทธิ 95% ไปซื้อคืน ENA แต่เงื่อนไขคืออุปทานของ USDe ต้องถึงเกณฑ์ที่สูงขึ้น รายได้เข้าก่อนที่มูลนิธิ แล้วค่อยซื้อตามพารามิเตอร์การกำกับดูแล กรอบการรวมศูนย์ของ Labs และ Foundation ยังชัดเจน
ENA เหมือน 'มูลนิธิสัญญาว่าจะให้โทเคนไหลกลับในอนาคต' จุดที่ FAQ ไม่เป็นมิตรกับโครงสร้างนี้ที่สุดคือข้อจำกัดด้านถ้อยคำ หากยังโฆษณาอย่างหนักว่า 'รายได้ 95% ตอบแทนผู้ถือเหรียญ' ก็จะเหยียบตรงจุดที่ SEC ต้องการปราบปราม
DeFi รุ่นเก๋าอย่าง Aave / Pendle: ความเจ็บปวดจากการเปลี่ยนจากคณะกรรมการสู่ระบบอัตโนมัติ
โปรเจกต์กลุ่มนี้ผลิตภัณฑ์เติบโตเต็มที่ รายได้จริง แต่ยังเป็นระบบที่มีสีสันของ DAO ทีมผู้ก่อตั้ง และคณะกรรมการคลังอย่างเข้มข้น พวกเขาสามารถซื้อคืนต่อไปได้ แต่เรื่องเล่าต้องเปลี่ยนจาก 'ตอบแทนผู้ถือเหรียญ' เป็น 'การบริหารเงินทุนของคลังโปรโตคอล' อย่างเร่งด่วน
นอกจากนี้ โปรเจกต์ที่ยังอยู่ในช่วงการขายล่วงหน้า เทสเน็ต หรือเพิ่งออกเหรียญแล้วเขียน 'สัญญาว่าจะใช้รายได้ X% ในการซื้อคืนหลังเปิดตัว' ลงในเอกสารไวท์เปเปอร์เพื่อเป็นจุดขายหลัก คือเป้าหมายที่แท้จริงของ FAQ นี้
ระบบยังใช้งานไม่ได้ แต่โฆษณาการซื้อคืนว่าเป็นผลตอบแทนในอนาคต SEC ระบุชัดว่ามีแนวโน้มสูงที่จะถือเป็น 'คำมั่นสัญญาด้านการจัดการที่สำคัญ' โปรเจกต์กลุ่มนี้เผชิญข้อจำกัดเชิงลบที่สุด: พวกเขาไม่เพียงไม่ได้ประโยชน์จาก FAQ แต่ยังสูญเสีย 'การซื้อคืน' ซึ่งเป็นอาวุธเรียกราคาที่ดีที่สุดในช่วง cold start
ดังนั้น FAQ ของ SEC นี้ไม่ได้ฆ่าเรื่องเล่าการซื้อคืนที่ร้อนแรงในปัจจุบัน
มันจะไม่ทำให้โปรเจกต์อ่อนแอที่ไม่มีปริมาณการซื้อขายแข็งแกร่งขึ้น แต่จะทำให้โปรเจกต์ที่มีกลไกแข็งแกร่งมีข้ออ้างถูกโจมตีจากการกำกับดูแลน้อยลง และทำให้โปรเจกต์ที่มีกลไกอ่อนแอมีกลเม็ดในการขายเหรียญน้อยลง
หากตอบได้ชัดเรื่องแหล่งเงินทุนและอำนาจควบคุม การซื้อคืนจึงเป็นพื้นฐาน หากตอบไม่ได้ มันก็เป็นแค่เอกสารประชาสัมพันธ์ที่อาจนำหมายศาลจาก SEC มาให้ได้ทุกเมื่อ
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้