


มุมมองขาขึ้นล่าสุดของ Arthur Hayes: ทุกการดำเนินการจะนำไปสู่การพิมพ์เงิน
 Blockbeats
ชื่อเรื่องต้นฉบับ: Safety First
ผู้เขียนต้นฉบับ: Arthur Hayes
ผู้แปลต้นฉบับ: Saoirse, Foresight News
ได้ยินไหม? บรรดาผู้นำในวงการปัญญาประดิษฐ์ (AI) อยู่ ๆ ก็เกิดสำนึกขึ้นมา เริ่มกังวลเกี่ยวกับความอยู่รอดของมนุษยชาติ เพราะสิ่งที่พวกเขาสร้างขึ้นซึ่งเกือบจะเป็นเทพเจ้าที่มีฐานเป็นซิลิคอนกำลังจะถือกำเนิดขึ้น จริง ๆ แล้วมันใกล้จะเป็นเทพเจ้าซิลิคอนมาสักพักแล้ว แต่ตอนนี้ใกล้จะถึงเส้นชัยเข้าไปทุกที พวกเขาจึงเริ่มทบทวนเส้นทางการพัฒนาปัญญาประดิษฐ์ทั่วไป (AGI) อย่างกะทันหัน (หมายเหตุ: Silicon-God หรือเทพเจ้าซิลิคอน คือคำที่ใช้เรียก AGI ขั้นสุดยอดที่กำลังจะถือกำเนิดในมุมมองของซิลิคอนแวลลีย์ ผู้เขียนใช้คำนี้ในเชิงเสียดสี ตั้งคำถามว่าเรื่องเล่าอันยิ่งใหญ่นี้เป็นเพียงศัพท์เฉพาะสำหรับการระดมทุนและการล็อบบี้เท่านั้น)
นี่คือเรื่องเล่าที่พวกเขาใช้พูดกับโลกภายนอก แต่ด้วยนิสัยขี้ระแวงของผม เมื่อดูเวลาแล้วก็พบว่าใกล้จะสิ้นสุดไตรมาสที่สามแล้ว และ Anthropic ยังไม่ได้เข้าตลาดหลักทรัพย์ ผมอดสงสัยไม่ได้ว่างบการเงินของพวกเขาจะเป็นอย่างไร? เส้นโค้งรายได้รายปีที่เติบโตสูงซึ่งถูกกล่าวถึงซ้ำ ๆ ในข่าวประชาสัมพันธ์นั้นชะลอตัวลงแล้วหรือยัง? พวกเขาอ้างว่าหลังจากหักต้นทุนการดำเนินงานทั้งหมดแล้ว บริษัทมีกำไร ผมแทบรอไม่ไหวที่จะศึกษาแบบ S-1 ที่พวกเขากำลังจะยื่น เพื่อทำความเข้าใจว่าต้นทุนที่แท้จริงในการให้บริการแต่ละโทเคน (Token) แก่ผู้ใช้นั้นเป็นเท่าใด และมีลูกค้ากี่รายที่ทำกำไรให้พวกเขาได้ กลุ่มลูกค้าที่ทำกำไรนี้กำลังขยายตัวหรือหดตัวลง? น่าเสียดายที่ผมไม่ได้รับคำตอบสำหรับคำถามเหล่านี้ เหตุผลก็คือ ความปลอดภัยต้องมาก่อน
จากน้ำเสียงของผม ผู้อ่านคงเดาได้ว่าผมคิดว่าการที่ Anthropic, OpenAI และ SpaceX อ้างว่าใช้เหตุผล "ความปลอดภัยต้องมาก่อน" ในการชะลอการวิจัยและพัฒนาปัญญาประดิษฐ์ทั่วไป (AGI) นั้น ไม่ได้มาจากความห่วงใยต่อสวัสดิภาพของมนุษย์ทั่วไป แต่มาจากความเป็นจริงทางเศรษฐกิจที่โหดร้าย: ตลาดไม่เต็มใจที่จะซื้อผลิตภัณฑ์ AI ที่พวกเขาขายในปริมาณที่เพียงพอ ณ ราคาปัจจุบัน หากจะพูดให้ชัดเจนขึ้น ตลาดมีความต้องการ AI สูงมาก แต่สิ่งที่ทุกคนต้องการคือ ราคาแบบจีน ซึ่งถูกกว่าราคาในสหรัฐฯ ถึงร้อยเท่า
เมื่อ "ราคาแบบจีน" นี้ส่งผลกระทบต่อผู้ประกอบการ AI อเมริกันที่คิดว่าตนเองเหนือกว่า ปฏิกิริยาแรกของพวกเขาคือการตะโกนว่า "แต่ผลิตภัณฑ์ของจีนพวกนั้นคุณภาพแย่มาก" และเมื่อคุณภาพของโมเดลจีนพัฒนาตามทันอย่างรวดเร็ว พวกเขาก็ร้องไห้คร่ำครวญว่า "จีนกลั่นโมเดลของเรามาทำผลิตภัณฑ์ของตัวเอง" ตลาดไม่ได้สนใจเหตุผลที่โมเดลจีนราคาถูก ตลาดเพียงต้องการบริการอัจฉริยะที่ถูกที่สุดเท่านั้น ดังนั้นผู้ประกอบการ AI เหล่านี้จึงหันมาคร่ำครวญว่า "เราใส่ใจความปลอดภัยของมนุษย์ ดังนั้นเราจึงหยุดการวิจัยและพัฒนา" ฟังดูสูงส่งเหลือเกิน... แต่การ "แกล้งบาดเจ็บ" ที่เกินจริงราวกับอยู่ในสนามฟุตบอลโลกครั้งนี้ จะนำไปสู่ข้อเรียกร้องในภายหลังว่า "แต่เรายังต้องเอาชนะจีนให้ได้ ดังนั้นรัฐบาลควรเข้ามาดำเนินการ ออกกฎระเบียบ และให้ทุนสนับสนุนการแข่งขัน AGI นี้ต่อไป"
เหตุผลที่ห้องปฏิบัติการ AI ชั้นนำสามแห่งของสหรัฐฯ ใช้ "ความปลอดภัยต้องมาก่อน" เป็นข้ออ้างในการชะลอการวิจัยและพัฒนา AGI นั้นมีความสำคัญอย่างยิ่งต่อตลาดการเงินและสภาพคล่องของเงินตราทั่วโลก ก็เพราะความต้องการพลังประมวลผลของห้องปฏิบัติการเหล่านี้ค้ำจุนหนี้ระดับน่าลงทุน (Investment Grade) มูลค่ากว่า 1 ล้านล้านดอลลาร์สหรัฐ และเงินกู้ที่มีอันดับความน่าเชื่อถือต่ำอีกหลายแสนล้านดอลลาร์
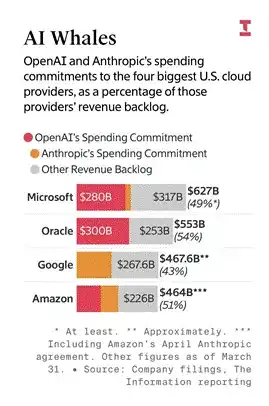
แสดงจำนวนเงินจัดซื้อที่ OpenAI และ Anthropic ให้คำมั่นกับผู้ให้บริการคลาวด์รายใหญ่สี่รายของสหรัฐฯ และสัดส่วนต่อคำสั่งซื้อรายได้ที่ยังไม่รับรู้ของแต่ละบริษัท ทำให้เห็นว่าบริษัทโมเดล AI ยักษ์ใหญ่สองรายนำคำสั่งซื้อระยะยาวจำนวนมหาศาลมาสู่ผู้ให้บริการคลาวด์
ห้องปฏิบัติการ AI เหล่านี้รวมกันแล้ว ไม่ได้สร้างผลกำไรใด ๆ เลย ดังนั้น พวกเขาจึงต้องพึ่งพาบริษัทเทคโนโลยีที่ทำกำไรได้อย่าง Nvidia, Broadcom, Google และ Microsoft เป็นผู้สนับสนุน เพื่อค้ำประกันนอกงบดุลสำหรับหนี้ที่เกี่ยวข้องกับการเช่าศูนย์ข้อมูลและการจัดซื้อชิป การจัดซื้อชิปและฮาร์ดแวร์ในอนาคตขึ้นอยู่กับการที่ห้องปฏิบัติการ AI ยังคงฝึกฝนโมเดลขนาดใหญ่ที่ล้ำสมัยที่สุด ซึ่ง "เกือบจะ เกือบจะ เกือบจะเป็นเทพเจ้าซิลิคอน" ต่อไป พร้อมกับประมวลผลคำขออนุมานให้กับลูกค้า แต่หาก "ความปลอดภัยต้องมาก่อน" กลายเป็นหลักการสำคัญใหม่ แม้ค่าใช้จ่ายในการฝึกโมเดลใหม่จะไม่ลดลงเป็นศูนย์ แต่ก็จะลดลงจากระดับสูงในปัจจุบันอย่างแน่นอน บริษัทต่าง ๆ จะหันไปให้ความสำคัญกับการเพิ่มประสิทธิภาพในการแปลงพลังงานไฟฟ้าเป็นปัญญาประดิษฐ์ ซึ่งหมายความว่าลูกค้าจะใช้จ่ายด้านพลังประมวลผลน้อยลง โดยพื้นฐานแล้ว ความปลอดภัยต้องมาก่อนคือการทำลายความต้องการพลังประมวลผล
หากรายจ่ายลงทุนด้าน AI มาจากกระแสเงินสดจากการดำเนินงาน ก็คงไม่มีอะไรน่ากังวล แต่ปัญหาคือ ไม่ว่าห้องปฏิบัติการ AI จะซื้อพลังประมวลผลหรือไม่ หนี้มูลค่าหลายล้านล้านดอลลาร์เหล่านี้ก็ยังคงอยู่ การผิดนัดชำระหนี้จะไม่เกิดขึ้นทันที แต่เมื่อห้องปฏิบัติการ AI ไม่ได้ใช้พลังประมวลผลในปริมาณที่คาดการณ์ไว้ก่อนหน้านี้ ราคาของหนี้ประเภทนี้ก็จะลดลง คำถามหลักที่แท้จริงคือ ใครเป็นผู้ซื้อหนี้เหล่านี้ และซื้อโดยใช้เลเวอเรจหรือไม่? คำตอบที่ชัดเจนคือ นักเก็งกำไรเหล่านี้ใช้เลเวอเรจในการซื้อหนี้ด้อยคุณภาพเหล่านี้ แล้วใครคือผู้รับช่วงต่อคนสุดท้าย?
ผู้ถือกรมธรรม์ประกันภัยชาวอเมริกันหลายล้านคน แท้จริงแล้วล้วนเดิมพันทางอ้อมกับเรื่องราวของ AI และเรื่อง "ความปลอดภัยต้องมาก่อน" นี้จะทำร้ายพวกเขาโดยไม่มีอะไรมาช่วยบรรเทา ผมเองก็ไม่เข้าใจกลลวงนี้อย่างถ่องแท้ในตอนแรก จนกระทั่ง Nick Nameth บน Substack อธิบายไว้อย่างละเอียดลออ ต่อไปนี้ผมจะอธิบายด้วยภาษาง่าย ๆ ให้กับผู้อ่านในวงการคริปโตของผม ข้อสรุปก็คือ หากมีการประเมินมูลค่าหนี้ที่เกี่ยวข้องกับ AI ใหม่ตามมูลค่ายุติธรรมของตลาด อุตสาหกรรมประกันภัยของสหรัฐฯ ส่วนใหญ่ก็อยู่ในภาวะหนี้สินล้นพ้นตัวแล้ว สิ่งนี้นำไปสู่ประเด็นหลักของการลงทุนในระบบเศรษฐกิจโลกที่นำโดยธนาคารแบบ fractional reserve: รัฐบาลสหรัฐฯ ต้องเลือกอย่างใดอย่างหนึ่ง ไม่ว่าจะทำหน้าที่เป็นผู้ซื้อพลังประมวลผลรายสุดท้ายในนามของความมั่นคงแห่งชาติ หรือพิมพ์เงินเพื่อช่วยเหลือบริษัทประกันภัยที่ขาดทุนย่อยยับ
ไม่ว่าจะเลือกทางไหน พวกเราผู้ถือบิตคอยน์ (Bitcoin) และนักลงทุนคริปโตก็เป็นผู้ชนะ หากรัฐบาลเพิกเฉยต่อสัญญาณตลาดและยืนกรานที่จะทุ่มเงินเพื่อวิจัยและพัฒนา "เทพเจ้าซิลิคอน" ที่ไม่มีความสามารถในการทำกำไรเชิงพาณิชย์ ก็จำเป็นต้องพิมพ์เงินเพื่อสนับสนุนการใช้จ่ายที่ไม่ก่อให้เกิดผลผลิต ซึ่งจะกระตุ้นให้เกิดการเก็งกำไรทางการเงินมากขึ้นและผลักดันราคาบิตคอยน์ให้สูงขึ้น หากรัฐบาลเลือกที่จะช่วยเหลืออุตสาหกรรมประกันภัย ก็จะพิมพ์เงินเพื่อรับช่วงหนี้เสียที่เกี่ยวข้องกับ AI ขยายปริมาณเงิน และผลักดันราคาบิตคอยน์ให้สูงขึ้นตามไปด้วย
ส่วนที่เหลือของบทความนี้จะอธิบายกลไกเหล่านี้โดยละเอียด
ในนามของจีน
ขอเพียงอ้างเหตุผลด้านความมั่นคงแห่งชาติ รัฐบาลสหรัฐฯ ก็สามารถหาเหตุผลมาสนับสนุนการกระทำแทบทุกอย่างได้ ลองนึกถึงหลังเหตุการณ์ 9/11 ที่สหรัฐฯ ปลุกปั่นภัยคุกคามให้ประชาชนหวาดกลัว และเปิดฉากสงครามต่อต้านการก่อการร้ายทั่วโลก ซึ่งก่อให้เกิดความเสียหายมหาศาลเพียงใด ครั้งนี้ ศัตรูสมมติที่ถูกสร้างขึ้นคือชาวจีนที่埋头钻研คณิตศาสตร์ ขโมยเทคโนโลยีชั้นนำของอเมริกา แล้วขายผลิตภัณฑ์กลับคืนให้สหรัฐฯ ในราคาเพียงหนึ่งในร้อย เพื่อที่จะเอาชนะจีน ก็ต้องนำลัทธิสังคมนิยมแห่งชาติมาใช้ภายในระบบทุนนิยม
บรรดาผู้นำ AI ประสบความสำเร็จในการโน้มน้าวทรัมป์และทีมงานของเขา ให้เพิกเฉยต่อความเป็นจริงสองประการ: ตลาดได้พิสูจน์แล้วว่าธุรกิจ AI ไม่ทำกำไร และผู้มีสิทธิเลือกตั้งจากทุกพรรคต่างคัดค้านการสร้างศูนย์ข้อมูลใหม่จำนวนมาก และยังเรียกร้องค่าชดเชยสำหรับการละเมิดข้อมูลอีกด้วย ในเมื่อจีนสามารถนำเสนอผลิตภัณฑ์ AI ราคาย่อมเยาได้ แผนรับมือของสหรัฐฯ ก็คือการทุ่มเงินมากขึ้นเพื่อสร้าง "เทพเจ้าซิลิคอนที่เกือบจะ เกือบจะ เกือบจะ เกือบจะถือกำเนิดขึ้น" (ผมจะเพิ่มคำว่า "เกือบจะ" ไปเรื่อย ๆ เพราะสิ่งที่เราขาดในการไปถึง AGI ก็คือศรัทธา การละเมิดข้อมูล และเงินสนับสนุนจากผู้เสียภาษี)
สงคราม เศรษฐกิจ หุ่นยนต์ และทุกสิ่งทุกอย่าง ล้วนอยู่ภายใต้การควบคุมของปัญญาประดิษฐ์ทั่วไป (AGI) ในท้ายที่สุด ดังนั้นประเทศอื่น ๆ ในโลกจึงต้องใช้ AGI ตามความประสงค์ของสหรัฐฯ ตามเรื่องเล่านี้ สหรัฐฯ มีวัฒนธรรมที่เปิดกว้างและเป็นธรรมที่สุดในโลก และจะไม่มีวันยอมให้เทพเจ้าซิลิคอนนี้ตกไปอยู่ในมือของประเทศที่ไม่ได้นับถืออารยธรรมยิว-คริสต์ เช่น จีน (กลอกตาไปรอบหนึ่ง แล้วกลอกตาอีกครั้งแบบสุด ๆ) ผมมีสถานที่พำนักที่ตัวเองชอบ คนอื่นก็มีของเขาเช่นกัน ถึงแม้ผมจะคิดว่าวัฒนธรรมทางศีลธรรมที่ผมยึดถือนั้นเหนือกว่าประเทศอื่น ผมก็ไม่เต็มใจที่จะทุ่มเททรัพย์สินเงินทองหรือแม้แต่ชีวิต เพื่อยัดเยียดค่านิยมชุดนี้ให้กับคนทั้งโลก คุณสามารถเชื่อว่าวัฒนธรรมอเมริกันหรือตะวันตกนั้นเหนือกว่า แต่อย่าเอาเงินภาษีของประชาชนหลายล้านล้านดอลลาร์ไปให้ Elon, Sam และ Dario (ผู้นำของบริษัท AI ชั้นนำสามแห่งของสหรัฐฯ: xAI, OpenAI, Anthropic)
ข้อได้เปรียบที่กล่าวอ้างของระบบอเมริกันคือ ในเวลาส่วนใหญ่ ประชาชนหลายร้อยล้านคนที่มีข้อมูลครบถ้วนจะกำหนดราคาสินค้าและบริการผ่านกลไกตลาดเสรี โดยรัฐบาลไม่เข้าไปแทรกแซง ปล่อยให้สัญญาณตลาดเป็นตัวกำหนดว่าจะผลิตอะไรและผลิตเท่าใด แต่ตอนนี้ ด้วยเหตุผลด้านความมั่นคงแห่งชาติ บนสมมติฐานที่ว่า การทุ่มเงินมหาศาลเพื่อป้อนข้อมูลทำนายโทเคนถัดไป จะสามารถสร้าง AGI ได้ สัญญาณที่ตลาดส่งออกมาจึงถูกตัดสินว่าผิดพลาด ดังนั้นรัฐบาลสหรัฐฯ จึงต้องเพิ่มการลงทุนเพื่อสร้างโมเดลล้ำสมัยรุ่นต่อไป และใช้ความได้เปรียบทางวัฒนธรรมกดดันจีน นี่คือความหยิ่งยโส จำเรื่องราวของอิคารัสที่บินเข้าใกล้ดวงอาทิตย์มากเกินไปจนต้องพบจุดจบได้ไหม?
เอาล่ะ หยุดพูดจาโอ้อวด แล้วมาพูดถึงแผนช่วยเหลือกันดีกว่า
"ความปลอดภัยต้องมาก่อน" หมายความว่าความต้องการพลังประมวลผลของห้องปฏิบัติการ AI ชั้นนำสามแห่งของสหรัฐฯ จะลดลง เมื่อถึงจุดนี้ รัฐบาลสามารถเข้ามาทำสัญญารับซื้อ เพื่อรับประกันผลกำไรที่มั่นคงให้กับห้องปฏิบัติการ AI เช่นเดียวกับสัญญาที่สหรัฐฯ ให้กับบริษัทด้านกลาโหมและเหมืองแร่บางแห่ง รัฐบาลจะใช้พลังประมวลผลเหล่านี้เพื่อขับเคลื่อนการวิจัยและพัฒนา AGI และสุดท้าย รัฐบาลยังสามารถให้ห้องปฏิบัติการ AI เช่าโมเดลที่รัฐพัฒนาขึ้นเองกลับไป เพื่อให้ห้องปฏิบัติการขายบริการอนุมานให้กับลูกค้าในสหรัฐฯ และประเทศพันธมิตรในราคาที่สูงมาก
แผนนี้จะทำให้รัฐบาลสามารถควบคุมโมเดลล้ำสมัย เพื่อให้โลกตะวันตกใช้ตามความประสงค์ของตน ปัญหาประการหนึ่งของโมเดลห้องปฏิบัติการ AI เอกชนคือ ห้องปฏิบัติการเหล่านี้เป็นองค์กรระดับโลก บางครั้งเพื่อผลกำไร พวกเขาขายสิทธิ์การเข้าถึงโมเดลให้กับใครก็ได้ทั่วโลก ซึ่งอาจขัดแย้งกับเป้าหมายความมั่นคงแห่งชาติของรัฐบาล หากห้องปฏิบัติการของจีนมีความก้าวหน้าทางเทคโนโลยีส่วนหนึ่งจากการกลั่นโมเดลล้ำสมัยของสหรัฐฯ การที่รัฐบาลควบคุมการวิจัยและพัฒนาโดยตรง จะทำให้จีนล้าหลังในการแข่งขัน AGI ไปหลายเดือนหรือหลายปี ถึงแม้แนวคิดนี้จะเป็นจริง แต่สุดท้ายก็จะล้มเหลว เช่นเดียวกับความพยายามปิดกั้นอุปกรณ์ผลิตชิปขั้นสูงที่ไม่สามารถหยุดจีนไม่ให้ผลิตชิปล้ำสมัยได้ ข้อมูลโดยธรรมชาติแล้วต้องการเป็นอิสระ ในยุคอินเทอร์เน็ต การปิดกั้นข้อมูลเป็นไปไม่ได้เลย แม้แต่ก่อนยุคอินเทอร์เน็ต หลังจากที่สหรัฐฯ พัฒนาระเบิดปรมาณูสำเร็จ ก็ยังไม่สามารถ阻止สหภาพโซเวียตไม่ให้เข้าถึงข้อมูลที่เกี่ยวข้องได้ คนที่คิดว่าวงการ AGI จะเป็นข้อยกเว้นได้นั้น ไม่เข้าใจถึงสติปัญญาและความยืดหยุ่นของมนุษย์ภายใต้การต่อสู้เพื่อผลประโยชน์ระดับชาติ
การให้ทุนสนับสนุนเทพเจ้าซิลิคอนนี้จำเป็นต้องเพิ่มการออกหนี้ แผนนี้ขายง่าย เพราะผู้กำหนดนโยบายด้านการเงิน ได้แก่ รัฐมนตรีว่าการกระทรวงการคลัง Bessent และประธานธนาคารกลางสหรัฐฯ Warsh ต่างเชื่อว่า AI สามารถเพิ่มผลิตภาพได้ พวกเขามั่นใจว่าหากสหรัฐฯ หันมาใช้ AI อย่างเต็มรูปแบบ ก็จะสามารถพึ่งพาการเติบโตทางเศรษฐกิจเพื่อปลดเปลื้องภาระหนี้มหาศาลได้ ซึ่งการตัดสินนี้ก็ไม่ได้ผิดไปเสียทั้งหมด ในเดือนมิถุนายน 2026 อัตราการเติบโตของ GDP สหรัฐฯ เมื่อเทียบกับปีก่อนหน้าอยู่ที่ 6.6% ในขณะที่อัตราดอกเบี้ยเงินทุนรัฐบาลกลางที่แท้จริงอยู่ที่ประมาณ 3.6% Bessent ยังคงเพิ่มการออกตั๋วเงินคลังระยะสั้นอย่างต่อเนื่อง รัฐบาลสามารถทำกำไรได้ 3% จากการออกหนี้ก้อนนี้ แต่ผู้ฝากเงินจะต้องแบกรับความเสียหาย หากควบคุมการขาดดุลการคลังให้อยู่ภายใน 3% ได้ (ซึ่งเป็นสมมติฐานที่ยิ่งใหญ่มาก) อัตราส่วนหนี้สินต่อ GDP ก็จะลดลง การเติบโตทางเศรษฐกิจส่วนใหญ่ขับเคลื่อนโดยการก่อสร้างศูนย์ข้อมูล AI ซึ่งทั้งหมดนี้ค้ำจุนโดยความต้องการพลังประมวลผลของห้องปฏิบัติการ AI ดังนั้นในมุมมองของการจัดหาเงินทุน หากการออกพันธบัตรรัฐบาลระยะสั้นยังให้ผลตอบแทน 3% ได้ การที่รัฐบาลทำหน้าที่เป็นผู้ซื้อพลังประมวลผลรายสุดท้ายก็มีความเป็นไปได้ในทางการเงิน
ไม่มีของฟรีในโลกนี้ รัฐบาลสหรัฐฯ ขาดดุลงบประมาณมาโดยตลอด ต้องพึ่งพาการกู้ยืมเพื่อใช้จ่าย หาก Warsh ให้ความร่วมมือ เรื่องนี้ก็ง่าย แต่จนถึงตอนนี้ ธนาคารกลางสหรัฐฯ ภายใต้การนำของเขา ยังไม่สอดคล้องกับกระทรวงการคลังภายใต้การนำของ Bessent
นับตั้งแต่เดือนกรกฎาคม 2023 นโยบายการเงินของสหรัฐฯ ได้ปรับขึ้นอัตราดอกเบี้ยเป็นครั้งแรก: ในการประชุมสัปดาห์ที่แล้ว คณะกรรมการธนาคารกลางสหรัฐฯ มีมติเป็นเอกฉันท์ให้ปรับขึ้นอัตราดอกเบี้ยนโยบาย 0.25% ปริมาณเงินทั้งหมดที่ธนาคารกลางสหรัฐฯ สร้างขึ้นไม่เพิ่มขึ้นอีกต่อไป และตั้งแต่วันที่ 14 สิงหาคม โครงการซื้อตั๋วเงินคลังระยะสั้น RMP ก็ได้ยุติลงแล้ว
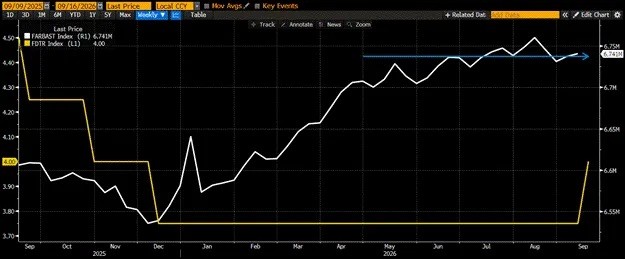
หากรัฐบาลดำเนินแผนนี้ แต่ธนาคารกลางสหรัฐฯ ไม่ลดต้นทุนเงินทุนและไม่ขยายงบดุล การออกหนี้จำนวนมากจะผลักดันให้อัตราดอกเบี้ยสูงขึ้น ดอกเบี้ยสินเชื่อที่อยู่อาศัย บัตรเครดิต และสินเชื่อรถยนต์ที่สูงขึ้น จะยิ่งกระตุ้นความโกรธแค้นของผู้มีสิทธิเลือกตั้งต่อนโยบายที่เกี่ยวข้องกับ AI หากทรัมป์และ Bessent ไม่สามารถได้รับการสนับสนุนจากกรรมการ FOMC อย่างน้อย 7 คน ความเป็นไปได้ของแผนนี้ก็จะลดลงอย่างมาก
ที่กล่าวมาข้างต้นเป็นมุมมองแบบดั้งเดิมต่อนโยบายของธนาคารกลางสหรัฐฯ ซึ่งทำให้มองตลาดในแง่ลบได้ง่าย แต่อย่าลืมว่า ยังมีเครื่องพิมพ์เงินที่ทรงพลังอีกเครื่องหนึ่ง นั่นคือ ธนาคารพาณิชย์ ทั้ง Warsh และ Bessent ต่างสนับสนุนให้ภาคธนาคารรับหน้าที่ในการอัดฉีดเงินเข้าสู่ระบบ ตั้งแต่วันที่ 14 สิงหาคมที่โครงการซื้อ RMP หยุดลง ธนาคารต่าง ๆ ได้สร้างเงินใหม่หลายแสนล้านดอลลาร์ผ่านการขยายสินทรัพย์รวม โดยมีเบื้องหลังคือการผ่อนคลายข้อจำกัดด้านสภาพคล่อง
นอกเหนือจากการขยายงบดุลแล้ว หลังจากการปรับขึ้นอัตราดอกเบี้ย 0.25% ครั้งนี้ เงินสำรองที่ธนาคารฝากไว้กับธนาคารกลางสหรัฐฯ ยังได้รับดอกเบี้ยเพิ่มขึ้นปีละ 7.5 พันล้านดอลลาร์ เงินจำนวนนี้จะถูกนำไปใช้สำหรับสินเชื่อใหม่และการเก็งกำไรในตลาดการเงิน ดังนั้น จึงไม่สามารถมองเพียงแค่การปรับขึ้นอัตราดอกเบี้ยและการหยุดขยายงบดุลของธนาคารกลางสหรัฐฯ เท่านั้น แต่ต้องพิจารณาผลกระทบของระบบธนาคารพาณิชย์ด้วย เมื่อรวมทั้งสองอย่างเข้าด้วยกัน ผลโดยรวมยังคงเป็นการกระตุ้นเศรษฐกิจ กล่าวคือ หากรัฐบาลต้องการ สภาพแวดล้อมด้านสภาพคล่องก็เพียงพอที่จะรองรับการก่อหนี้ใหม่เพื่อลงทุนในการก่อสร้างพลังประมวลผล AI
แต่หากรัฐบาลไม่เข้ามารับช่วงการจัดซื้อพลังประมวลผล หนี้ก็จะด้อยค่าลง ผู้ที่ถือหนี้ประเภทนี้โดยใช้เลเวอเรจจะตกอยู่ในวิกฤต ต่อไปเรามาเจาะลึกกลลวงประกันภัยแบบ Captive กัน
ประกันภัยแบบ Captive (Captive Insurance)
ผมไม่เคยศึกษาอุตสาหกรรมประกันภัยมาก่อน การที่สถาบันไพรเวทอิควิตี้ขนาดใหญ่ใช้สินทรัพย์ของบริษัทประกันภัยแบบ Captive เพื่อระดมทุนสำหรับการลงทุน ในตอนแรกดูเหมือนจะไม่ใช่กลลวงสำหรับผม แต่หลังจากเจาะลึกกลไกการทำงานนี้แล้ว ผมก็พบผู้เสียหายรายสุดท้าย
ฟองสบู่สินเชื่อทุกรอบมีกลุ่มผู้รับช่วงต่อรายสุดท้าย โดยปกติแล้วจะเป็นผู้จัดการกองทุนที่มีคุณสมบัติเหมาะสม ทำหน้าที่ดูแลเงินของนักลงทุนรายย่อยทั่วไป ผู้จัดการกองทุนนำเงินของผู้อื่นไปลงทุน และได้รับผลตอบแทนสองต่อ คือ เก็บค่าธรรมเนียมการจัดการ และขายสินทรัพย์ที่ตนเองถืออยู่ให้กับนักลงทุนรายย่อย เพื่อดันราคาสินทรัพย์ที่ตนเองถืออยู่ให้สูงขึ้น แต่ครั้งนี้ ผู้เสียหายคือผู้ถือกรมธรรม์ประกันชีวิตและผลิตภัณฑ์เงินรายปีของสหรัฐฯ เพื่อทำความเข้าใจกลลวงนี้ เราต้องเข้าใจวิธีการเอาตัวรอดที่บรรดาเจ้าพ่อไพรเวทอิควิตี้คิดค้นขึ้นหลังจากยุคทองของไพรเวทอิควิตี้สิ้นสุดลง
หลังวิกฤตการเงินโลกปี 2008 ภาคเอกชนลดเลเวอเรจ และธนาคารกลางสหรัฐฯ ปรับลดอัตราดอกเบี้ยลงใกล้ศูนย์ กลยุทธ์คลาสสิกของสถาบันไพรเวทอิควิตี้คือ หาบริษัทที่เติบโตเต็มที่แล้ว มีกระแสเงินสดที่มั่นคง และแทบไม่มีหนี้สิน จากนั้นเพิ่มเลเวอเรจ แล้วจ่ายเงินปันผลเพื่อถอนเงินสดออกมา สุดท้ายก็ทิ้งบริษัทที่ย่ำแย่ไว้ในตลาดไพรเวท เมื่อตลาดสาธารณะร้อนแรงพอ ก็จะนำบริษัทแย่ ๆ นี้กลับเข้าจดทะเบียนในตลาดหลักทรัพย์อีกครั้ง เพื่อปิดวงจรหนึ่งรอบ ในยุคดอกเบี้ยต่ำ ตรรกะนี้ใช้ได้ผลอย่างสมบูรณ์ คนทั่วไปแบกภาระสินเชื่อบ้านที่ติดลบ ดิ้นรนผ่อนชำระรายเดือน ไม่มีความสามารถในการเพิ่มการบริโภค บรรดาเจ้าพ่อไพรเวทอิควิตี้ไม่ได้ต้องการขยายการผลิตหรือนำเสนอผลิตภัณฑ์ที่ดีกว่า พวกเขาเพียงต้องการรักษากระแสเงินสดเดิม ลดต้นทุน และถอนเงินสดปันผลให้กับนักลงทุนของตนเอง
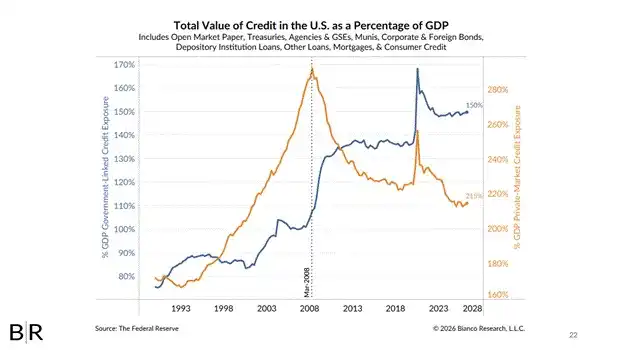
สัดส่วนสินเชื่อรวมของสหรัฐฯ ต่อ GDP สีส้มคือสินเชื่อภาคเอกชน สีน้ำเงินคือสินเชื่อที่เกี่ยวข้องกับภาครัฐ หลังวิกฤตการเงินปี 2008 สินเชื่อภาคเอกชนลดลงอย่างต่อเนื่อง ในขณะที่สินเชื่อภาครัฐเพิ่มขึ้นอย่างต่อเนื่อง สะท้อนให้เห็นการถ่ายโอนโครงสร้างหนี้จากภาคเอกชนไปยังภาครัฐ
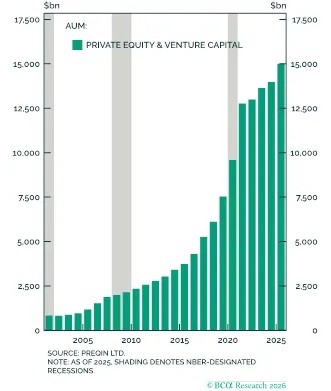
ขนาดสินทรัพย์ภายใต้การจัดการ (AUM) ของไพรเวทอิควิตี้และเงินร่วมลงทุน (PE&VC) แม้จะผ่านช่วงเศรษฐกิจถดถอย แต่ก็ขยายตัวอย่างต่อเนื่องตั้งแต่ปี 2000 เป็นต้นมา และทะลุ 15 ล้านล้านดอลลาร์สหรัฐในปี 2025 พื้นที่แรเงาสีเทาคือช่วงเศรษฐกิจถดถอยที่ NBER ระบุไว้
ในยุคหลังโควิด ต้นทุนเงินทุนสูงขึ้น และกฎผลตอบแทนที่ลดน้อยถอยลงส่งผลกระทบอย่างหนักต่อผลตอบแทนของกองทุนไพรเวทอิควิตี้ เนื่องจากการจัดหาเงินทุนมีราคาถูก การจะชนะดีลหนึ่งได้ จำเป็นต้องเสนอราคาประเมินมูลค่าที่สูงขึ้นเพื่อซื้อสินทรัพย์ที่มีกระแสเงินสด ผลตอบแทนของกองทุนไพรเวทอิควิตี้จึงลดลงตามไปด้วย เพื่อให้สามารถระดมทุนรอบต่อไปได้ บรรดาเจ้าพ่อไพรเวทอิควิตี้จึงเริ่มมองหาแหล่งเงินทุนระยะยาวที่ไม่สนใจการไถ่ถอนในระยะสั้น นั่นคือ บริษัทประกันภัย บริษัทประกันภัยขายกรมธรรม์ประกันชีวิตและเงินรายปี ผู้ถือกรมธรรม์จ่ายเบี้ยประกัน บริษัทประกันภัยนำเงินก้อนนี้ไปลงทุนเพื่อสร้างผลตอบแทน แล้วค่อยจ่ายคืนตามกรมธรรม์ในอีกหลายสิบปีข้างหน้า นี่คือแหล่งเงินทุนถาวรที่ไพรเวทอิควิตี้ใฝ่ฝัน ซึ่งสามารถนำไปลงทุนในกองทุนไพรเวทอิควิตี้ที่เต็มไปด้วยบริษัทเอกชนที่ถูกประเมินมูลค่าสูงเกินจริงและสินเชื่อภาคเอกชนที่ให้ผลตอบแทนสูง
ดังนั้น บรรดาเจ้าพ่อไพรเวทอิควิตี้จึงเข้าซื้อบริษัทประกันภัย แต่งตั้งตัวเองเป็นผู้จัดการการลงทุน และขายสินทรัพย์ด้อยคุณภาพให้กับผู้ถือกรมธรรม์ที่ไม่รู้เรื่องรู้ราว นี่คือประกันภัยแบบ Captive (Captive Insurance)
ส่วนที่เหลือเชื่อที่สุดของดีลนี้คือ วิธีที่บริษัทประกันภัยแบบ Captive ปฏิบัติตามข้อกำหนดเงินกองทุนตามกฎหมาย ราคาสินทรัพย์มีความผันผวน หน่วยงานกำกับดูแลกำหนดให้บริษัทประกันภัยสำรองเงินกองทุนเพื่อรองรับการจ่ายค่าสินไหมตามกรมธรรม์ อุตสาหกรรมประกันภัยจึงเกิดสถาบันรับประกันภัยต่อ (Reinsurance) ขึ้น เพื่อรับช่วงความเสี่ยงในการจ่ายค่าสินไหมจากบริษัทประกันภัยรายแรก โดยปกติแล้ว บริษัทประกันภัยรายแรกและบริษัทรับประกันภัยต่อเป็นสองสถาบันที่เป็นอิสระต่อกัน และบริษัทรับประกันภัยต่อจะกำหนดราคาความเสี่ยงตามราคาตลาดที่ยุติธรรม แต่กฎนี้ใช้ไม่ได้กับกลลวงประกันภัยของไพรเวทอิควิตี้ หัวใจของกลลวงนี้คือการหาผู้รับช่วงต่อ โดยที่ไพรเวทอิควิตี้เองไม่ต้องใช้เงินทุนของตัวเองจำนวนมาก ดังนั้น บริษัทประกันภัยที่ไพรเวทอิควิตี้ถือหุ้นอยู่ จึงจัดตั้งสถาบันรับประกันภัยต่อแบบ Captive ที่เกี่ยวข้องกันขึ้น บริษัทแม่เพียงแค่ใช้เงินทุนของตัวเองเพียงเล็กน้อย ก็สามารถได้รับความคุ้มครองจากการรับประกันภัยต่อได้
สถาบันเหล่านี้ล้วนเป็นสถาบันที่อยู่ภายใต้การกำกับดูแล ต้องเปิดเผยข้อมูลต่อสาธารณะเป็นประจำ หากผู้ถือกรมธรรม์รู้ว่าบริษัทประกันภัยดำเนินระบบเช่นนี้อยู่ พวกเขาจะยังซื้อกรมธรรม์หรือไม่? เพื่อปกปิดกลลวง ระบบทุนนิยมอเมริกันจึงเข้าข้างไพรเวทอิควิตี้ กฎระเบียบของบางรัฐ เช่น รัฐเวอร์มอนต์ ขัดแย้งกับมาตรฐานการกำกับดูแลอย่างรอบคอบระดับประเทศ บริษัทประกันภัยรายแรกและสถาบันรับประกันภัยต่อที่เกี่ยวข้องกัน สามารถจัดตั้งสินทรัพย์เสี่ยงสำหรับการรับประกันภัยต่อเป็นการส่วนตัวได้ โดยขนาดของเงินกองทุนสามารถกำหนดได้ตามอำเภอใจ เมื่อหน่วยงานกำกับดูแลของรัฐอนุมัติแล้ว ข้อมูลที่เกี่ยวข้องจะถูกปิดผนึกเป็นความลับ
ยังมีรายละเอียดอีกมาก ก่อนที่จะเจาะลึกกลลวงที่อาจหาญนี้ต่อไป ผมขอยกตัวอย่างเปรียบเทียบจากวงการคริปโต ทุกคนยังจำ Terra Luna ได้ไหม? Luna ล่มสลาย เพราะผู้ถือ USDT เทขาย Stablecoin จนหลุดจากการตรึงค่าเงินดอลลาร์ หาก Do Kwon มีทรัพยากรแบบบรรดาเจ้าพ่อไพรเวทอิควิตี้นิวยอร์กวัยเกือบเจ็ดสิบเหล่านั้น ผลลัพธ์จะเป็นอย่างไร?
เมื่อราคา USDT ตกลง Luna เข้าซื้อบริษัทประกันภัยชื่อ Alameda Insurance Luna ใช้เงินจากเบี้ยประกันเข้าซื้อ USDT เพื่อพยุงการตรึงค่าเงิน Alameda ขายประกันชีวิตให้กับประชาชนในแคลิฟอร์เนีย มีเงินในมือหลายพันล้านดอลลาร์ Alameda ไม่สามารถซื้อ Stablecoin ทางเลือกได้โดยตรง แต่สามารถซื้อหุ้นกู้ระดับน่าลงทุน (Investment Grade) ได้ Luna ติดสินบนนักวิเคราะห์ของ Moody's ให้จัดอันดับหุ้นกู้ของบริษัทตนเองเป็นระดับน่าลงทุน เพื่อดึงดูดผู้ซื้ออย่าง Alameda Luna เสนอดอกเบี้ยสูงกว่าอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ถึง 5% ช่างเป็นผลตอบแทนที่ยอดเยี่ยมเสียจริง! Alameda จดทะเบียนบริษัทรับประกันภัยต่อชื่อ Three Daggers ในรัฐเวอร์มอนต์ ทุก ๆ สินทรัพย์รับประกันภัยต่อ 100 ดอลลาร์ของ Alameda มีเพียง 1 ดอลลาร์ที่เป็นส่วนของเจ้าของ จากนั้น Alameda ก็บอกหน่วยงานกำกับดูแลว่า หนี้ระดับน่าลงทุนของ Luna มูลค่า 1 หมื่นล้านดอลลาร์ที่ซื้อด้วยเบี้ยประกันของผู้ถือกรมธรรม์นั้นปลอดภัย หากเกิดปัญหาขึ้น Three Daggers จะรับผิดชอบชดใช้ ทุกอย่างดูไม่มีปัญหา แต่ USDT ยังคงลดลงอย่างต่อเนื่อง ราคาเหรียญ Luna ร่วงลงอย่างหนัก ไม่กี่สัปดาห์ต่อมา Luna ก็ไม่สามารถจ่ายดอกเบี้ยหุ้นกู้ได้ ถึงแม้นักวิเคราะห์ของ Moody's จะรับนาฬิกา Rolex เพื่อปกปิดอันดับเครดิต แต่ก็ไม่สามารถเพิกเฉยต่อเหตุการณ์ผิดนัดชำระหนี้ได้ จึงต้องปรับลดอันดับหนี้ลงเป็นระดับ Junk Bond
เมื่ออันดับเครดิตถูกปรับลดลง โครงสร้างทั้งหมดก็จะพังทลาย บริษัทประกันภัยที่อยู่ภายใต้การกำกับดูแล เมื่อหนี้ถูกปรับลดอันดับ จะต้องเพิ่มเงินกองทุน แต่ปัญหาคือ สินทรัพย์รับประกันภัยต่อนี้เป็นของปลอมมาตั้งแต่แรก Three Daggers ไม่มีเงินสดหลายร้อยล้านดอลลาร์ที่จะโอนให้บริษัทแม่ เพื่อนำมาใช้ตามข้อกำหนดเงินกองทุน กลลวงถูกเปิดโปง งบดุลของ Alameda อยู่ในภาวะหนี้สินล้นพ้นตัว หน่วยงานกำกับดูแลได้แต่เก็บกวาดซากความเสียหาย
ผู้ถือกรมธรรม์จะได้รับความเสียหายอย่างมหาศาล วงเงินคุ้มครองประกันภัยในรัฐส่วนใหญ่ของสหรัฐฯ อยู่ที่เพียง 250,000 ถึง 300,000 ดอลลาร์เท่านั้น หากกรมธรรม์ของคุณควรจะจ่ายค่าสินไหมหลายล้านดอลลาร์ ส่วนต่างก็จะไม่ได้รับการชดใช้ ที่เลวร้ายกว่านั้น เงินกองทุนคุ้มครองประกันภัยนั้นมาจากการเรียกเก็บจากบริษัทประกันภัยที่ยังอยู่รอดภายหลังเกิดเหตุ ซึ่งแตกต่างจากระบบประกันภัยของธนาคารอย่างสิ้นเชิง FDIC (บรรษัทประกันเงินฝากของรัฐบาลกลางสหรัฐฯ) กำหนดให้ธนาคารต้องจ่ายเบี้ยประกันล่วงหน้า กลไกการเรียกเก็บภายหลังนี้ เป็นการส่งเสริมให้สถาบันต่าง ๆ กล้าเสี่ยงอย่างถึงที่สุด เพราะสถาบันไม่จำเป็นต้องจ่ายเงินล่วงหน้าเพื่อรองรับวิกฤต
กลับมาที่การเงินแบบดั้งเดิม แทนที่หนี้ของโปรเจกต์คริปโตทางเลือก ด้วยสินเชื่อภาคเอกชนของบริษัทซอฟต์แวร์ที่ได้รับผลกระทบจาก AI และหนี้ของศูนย์ข้อมูล AI ซึ่งมูลค่าของหนี้ประเภทนี้ขึ้นอยู่กับการที่ห้องปฏิบัติการ AI ชั้นนำสามแห่งยังคงจัดซื้อพลังประมวลผลอย่างต่อเนื่อง
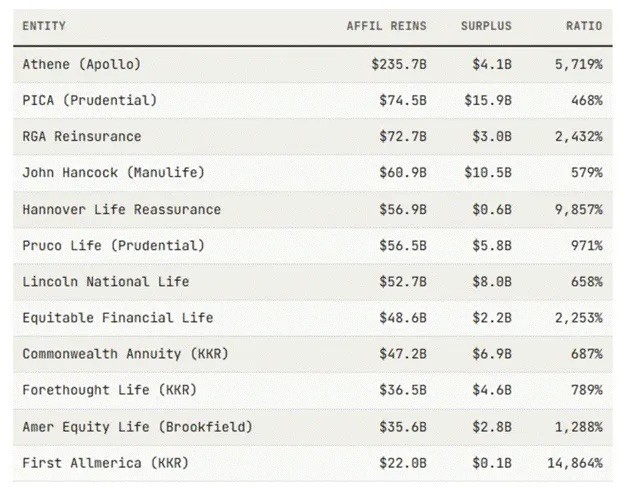
คอลัมน์ "การรับประกันภัยต่อที่เกี่ยวข้องกัน" ในตาราง คือเงินกองทุนปลอมนี้ บรรดายักษ์ใหญ่ไพรเวทอิควิตี้ เช่น Apollo, KKR และ Brookfield ใช้มันเพื่อห่อหุ้มการลงทุนที่เกี่ยวข้องกับ AI ทั้งหมดของตน คุณภาพที่แท้จริงของสินทรัพย์ในงบดุลของสถาบันประกันภัยแบบ Captive นั้นไม่มีใครทราบได้ เพราะพวกเขาจงใจจดทะเบียนในรัฐและเขตอำนาจศาลที่สามารถปกปิดข้อมูลทางการเงินที่แท้จริงได้ แต่จากข่าวสาธารณะ เกือบทุกการออกตราสารหนี้ของศูนย์ข้อมูล AI ขนาดใหญ่ ล้วนมีสถาบันไพรเวทอิควิตี้ขนาดใหญ่เหล่านี้อยู่เบื้องหลัง ในขณะเดียวกัน พวกเขายังเป็นกองทุนสินเชื่อภาคเอกชนรายใหญ่ที่สุด ที่ลงทุนในบริษัท SaaS จำนวนมาก กองทุนสินเชื่อภาคเอกชนเหล่านี้ได้จำกัดการไถ่ถอนของผู้ลงทุนแล้ว เนื่องจากสินเชื่อที่ขาดสภาพคล่องเหล่านี้ไม่สามารถเปลี่ยนเป็นเงินสดได้อย่างรวดเร็วโดยไม่ขาดทุน
Nick Nameth ประเมินว่าขนาดของสินทรัพย์รับประกันภัยต่อแบบ Captive ปลอมเหล่านี้สูงถึง 1.54 ล้านล้านดอลลาร์สหรัฐ เราไม่สามารถระบุจำนวนที่แท้จริงได้ แต่เขายกตัวอย่างสินทรัพย์รับประกันภัยต่อของ Brookfield: มูลค่าตามบัญชี 1.48 พันล้านดอลลาร์ แต่หน่วยงานที่ให้การรับประกันภัยต่อรายงานต่อหน่วยงานกำกับดูแลว่า ภาระผูกพันในการชดใช้จริงเป็น 0
ตลาดสินเชื่อภาคเอกชนและหนี้ AI เริ่มแสดงรอยร้าวภายใต้แรงกดดันของหนี้คงค้างจำนวนมหาศาล ก่อนที่ตลาดจะตระหนักอย่างเต็มที่ว่าบริษัทประกันภัยแบบ Captive ของไพรเวทอิควิตี้อยู่ในภาวะหนี้สินล้นพ้นตัว เราก็ได้เห็นรอยร้าวปรากฏขึ้นแล้ว ชนวนเหตุก็คือ การปรับลดอันดับความน่าเชื่อถือของตราสารหนี้ระดับน่าลงทุน (Investment Grade) ที่แปลงสินทรัพย์เป็นหลักทรัพย์ของศูนย์ข้อมูล AI บริษัทประกันภัยซื้อตราสารหนี้ส่วนที่ได้รับการจัดอันดับสูงสุดตั้งแต่แรก เพื่อรับผลตอบแทนที่สูงกว่าเมื่อเทียบกับพันธบัตรรัฐบาลสหรัฐฯ อายุใกล้เคียงกัน เมื่อห้องปฏิบัติการชั้นนำไม่สามารถจัดซื้อพลังประมวลผลได้ตามปริมาณที่คาดการณ์ไว้ กระแสเงินสดที่เกิดขึ้นก็ไม่เพียงพอที่จะชำระหนี้ของศูนย์ข้อมูล ในที่สุด สถาบันจัดอันดับก็จะปรับลดอันดับความน่าเชื่อถือของตราสารหนี้ ซึ่งจะกระตุ้นให้บริษัทแม่ต้องเพิ่มเงินกองทุน แต่การรับประกันภัยต่อที่เกี่ยวข้องกันกลับไม่มีเงินสดมาจ่าย สำหรับนักลงทุนอย่างพวกเราที่ทำกำไรจากการขยายตัวของการพิมพ์เงิน ช่องโหว่มูลค่าหลายล้านล้านดอลลาร์ในงบดุลของบริษัทประกันภัยนี้ จะต้องได้รับการช่วยเหลืออย่างแน่นอน ผู้ถือกรมธรรม์รุ่นเบบี้บูมเมอร์มีสิทธิ์เลือกตั้ง พวกเขาจะออกเสียงลงคะแนนเพื่อผลักดันแผนช่วยเหลือ ในปี 2008 AIG เป็นสถาบันรับช่วงต่อรายสุดท้ายที่ดูดซับหนี้ CDO ด้อยคุณภาพจำนวนมหาศาล และรัฐบาลก็เข้าช่วยเหลือ อย่าลืมว่า เงินช่วยเหลือจาก TARP (โครงการบรรเทาสินทรัพย์ด้อยคุณภาพ ซึ่งเป็นเครื่องมือช่วยเหลือหลักของสหรัฐฯ ในช่วงวิกฤตซับไพรม์) หลังจากอุดช่องโหว่ของ AIG แล้ว เงินก็ไหลตรงไปยัง Goldman Sachs ซึ่งจ่ายโบนัสสูงเป็นประวัติการณ์ในปี 2009 คนทั่วไปได้รับหมายศาลยึดบ้าน ในขณะที่ชนชั้นนำรับเช็คเงินก้อนโต
เหตุการณ์เช่นนี้จะเกิดขึ้นอีกครั้ง แต่ Bessent และ Warsh ไม่ได้โง่ พวกเขาจะไม่ใช้คำพูดแบบตลาดเสรีบริสุทธิ์เหมือนครั้งก่อน Paulson และ Bernanke (Hank Paulson และ Ben Bernanke อดีตรัฐมนตรีคลังและอดีตประธานธนาคารกลางสหรัฐฯ) ในตอนนั้นยังยึดมั่นในหลักการที่ว่า การลงทุนที่ขาดทุนก็ต้องล้มละลาย พวกเขาปล่อยให้ Lehman Brothers ล้มละลาย ซึ่งการตัดสินใจครั้งนั้นเป็นความผิดพลาด ทำให้สาธารณชนเห็นว่า สถาบันการเงินปล้นชิงประชาชนอย่างไร ครั้งนี้ Bessent และ Warsh จะไม่มีวันยอมให้บริษัทประกันภัยขนาดใหญ่ล้มละลาย จนเกิดเป็นมหกรรมภัยพิบัติทางการเงินแบบในหนังเรื่อง The Big Short พวกเขาจะพิมพ์เงินอย่างต่อเนื่องเพื่อหลีกเลี่ยงการชำระบัญชีครั้งนี้ เพราะหลังปี 2008 พลังการเมืองแบบประชานิยมได้เติบโตขึ้น ประชาชนจะไม่ยอมจำนนเหมือนในอดีต ในตอนนั้น Obama ซึ่งเป็นนักการเมืองสายก้าวหน้าในนามของพรรคเดโมแครต ได้รับชัยชนะส่วนหนึ่งจากวาทกรรมเกี่ยวกับวิกฤตการเงินและการลงโทษนายธนาคาร แต่หลังจากเข้ารับตำแหน่ง ก็ยังอนุมัติแผนช่วยเหลือ และไม่ได้阻止การยึดบ้านในวงกว้าง แต่ในปี 2028 AOC จะไม่ง่ายอย่างนั้น ดังนั้น Warsh และ Bessent จึงต้องป้องกันไม่ให้เกิดภัยพิบัติด้านสินเชื่อที่เปิดเผยต่อสาธารณะ
หากทรัมป์เลือกที่จะไม่เป็นผู้ซื้อพลังประมวลผลรายสุดท้าย สถาบันจัดอันดับก็จะปรับลดอันดับความน่าเชื่อถือของตราสารหนี้ศูนย์ข้อมูล AI และการพิมพ์เงินก็จะค่อย ๆ ทยอยเกิดขึ้น เพื่อป้องกันไม่ให้ตลาดตระหนักอย่างเต็มที่ว่าอุตสาหกรรมประกันภัยอยู่ในภาวะหนี้สินล้นพ้นตัว
ประวัติศาสตร์ซ้ำรอย
"ความปลอดภัยต้องมาก่อน" จะไม่นำไปสู่การพิมพ์เงินครั้งใหญ่ในทันที เรื่องนี้ขึ้นอยู่กับการตัดสินใจของทรัมป์ แต่ในฐานะนักลงทุนบิตคอยน์และคริปโต ไม่ว่าเขาจะเลือกทางไหน สุดท้ายก็จะมีการอัดฉีดเงินเข้าสู่ระบบมากขึ้น บทความนี้จะทำให้คุณมั่นใจว่า ภาวะผันผวนของตลาดคริปโตหลังจากการปรับตัวขึ้นเล็กน้อยในช่วงปลายเดือนสิงหาคมจะสิ้นสุดลงในไม่ช้า ปริมาณเงินดอลลาร์จะขยายตัวอย่างต่อเนื่อง และราคาของบิตคอยน์และ Altcoin บางส่วนจะปรับตัวสูงขึ้น
ในฐานะผู้ก่อตั้งโปรเจกต์ AI/คริปโต Flop Network สภาพแวดล้อมทางเศรษฐกิจมหภาคเช่นนี้เป็นผลดีต่อผมอย่างยิ่ง รัฐบาลสหรัฐฯ จะไม่ปล่อยให้ตลาดเสรีหยุดการก่อสร้างศูนย์ข้อมูล ต้นทุนดั้งเดิมของพลังประมวลผลจะลดลง อุปทานพลังประมวลผลในตลาดสปอตจะล้นเกิน ซึ่งจะผลักดันให้เกิดการแพร่หลายของเอเจนต์ปัญญาประดิษฐ์ นอกจากนี้ เงินดอลลาร์ใหม่จำนวนมหาศาลจะขับเคลื่อนเงินทุนให้ไหลเข้าสู่สินทรัพย์คริปโต ซึ่งในช่วงวัฏจักรการขยายตัวของปริมาณเงิน สินทรัพย์คริปโตจะให้ผลตอบแทนที่โดดเด่นที่สุด
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้