


GSR: เหตุใดโทเคนที่มีอุปทานหมุนเวียนต่ำและ FDV สูงจึงยากจะหลีกเลี่ยงการร่วงลง?
 chaincatcher
ผู้เขียน: Josh Riezman, ประธานเจ้าหน้าที่ฝ่ายกฎหมายและกลยุทธ์ของ GSR; Slater Santer, นักวิเคราะห์วิจัยของ GSR
เรียบเรียงโดย: Jiahua, ChainCatcher
ประเด็นสำคัญ
ทีมวิจัยของ GSR ร่วมมือกับทีมที่ปรึกษาเพื่อทบทวนบันทึกการจดทะเบียนโทเคนของตลาดแลกเปลี่ยนหลักอย่างเป็นระบบตั้งแต่ปี 2013 ครอบคลุมการออกโทเคนมากกว่า 2,300 รายการ และบันทึกผลการดำเนินงานของการออกแต่ละรายการ อัตราส่วนอุปทานหมุนเวียนเริ่มต้น มูลค่าตลาดแบบปรับลดเต็มจำนวน (FDV) และภาคส่วนที่โทเคนนั้นสังกัดอยู่
นับตั้งแต่ยุคของการเสนอขายโทเคนต่อสาธารณะ อัตราส่วนอุปทานหมุนเวียนเริ่มต้น ณ เวลาจดทะเบียนลดลงครึ่งหนึ่ง ค่ามัธยฐานของอัตราส่วนอุปทานหมุนเวียนเริ่มต้น ณ เวลาจดทะเบียนลดลงจาก 38% ในปี 2017 เหลือ 13% ในปี 2020 และฟื้นตัวเพียงบางส่วนนับตั้งแต่นั้น
ยิ่งมูลค่าการประเมิน ณ เวลาออกสูงเท่าใด ค่ามัธยฐานของอัตราส่วนอุปทานหมุนเวียนเริ่มต้น ณ เวลาจดทะเบียนก็ยิ่งต่ำลง: โทเคนที่มี FDV ณ เวลาจดทะเบียนต่ำกว่า 10 ล้านดอลลาร์มีค่ามัธยฐานของอัตราส่วนอุปทานหมุนเวียนเริ่มต้นที่ 97%; สำหรับโทเคนที่มี FDV ณ เวลาจดทะเบียนสูงกว่า 1 พันล้านดอลลาร์ อัตราส่วนนี้อยู่ที่ 14%
โทเคนที่มี FDV ณ เวลาจดทะเบียนเกิน 1 พันล้านดอลลาร์มีผลการดำเนินงานแย่ที่สุด โดยมีค่ามัธยฐานของผลตอบแทน -81% หลังจากหนึ่งปี โทเคนที่มีอัตราส่วนอุปทานหมุนเวียนเริ่มต้นต่ำกว่า 20% มีการลดลงประมาณ 75% หลังจากหนึ่งปี; โทเคนที่มีอัตราส่วนอุปทานหมุนเวียนเริ่มต้นระหว่าง 30% ถึง 50% มีการลดลงประมาณ 45%
นี่ไม่ใช่ปัญหาที่เป็นเอกลักษณ์ของอุตสาหกรรมคริปโตอีกต่อไป ตลาดหุ้นก็ค่อยๆ เคลื่อนไปสู่รูปแบบที่คล้ายคลึงกัน: บริษัทต่างๆ ยังคงเป็นบริษัทเอกชนนานขึ้น ผู้ถือหุ้นภายในสะสมหุ้นอย่างต่อเนื่องก่อนที่สาธารณชนจะสามารถซื้อได้ และตั้งแต่ปี 2019 การเสนอขายหุ้นแก่ประชาชนทั่วไปครั้งแรก (IPO) มีผลการดำเนินงานต่ำกว่าตลาดอย่างต่อเนื่องในช่วงระยะเวลาการถือครองสามปี
GSR มีส่วนร่วมอย่างแข็งขันในการออกโทเคนและการดำเนินงานในตลาดรอง รวมถึงการให้บริการดูแลสภาพคล่องและการสนับสนุนสภาพคล่องแก่ มูลนิธิ ทีมโครงการ และนักลงทุนระยะเริ่มต้น ตลอดจนการให้คำปรึกษาด้านการออกและการจดทะเบียน การดำเนินการซื้อขายนอกตลาด และบริการซื้อขายแบบกลุ่ม
ผลการดำเนินงานของโทเคนที่มีอัตราส่วนอุปทานหมุนเวียนเริ่มต้นต่ำและ FDV สูงได้รับการสังเกตซ้ำแล้วซ้ำเล่าในหลายร้อยกรณี โทเคนอาจจดทะเบียนด้วยมูลค่าตลาดแบบปรับลดเต็มจำนวน (FDV) ที่สูง แต่มีอุปทานเพียงเล็กน้อยเข้าสู่การหมุนเวียน ราคาอาจเพิ่มขึ้นชั่วคราว แต่ในกลุ่มตัวอย่างโดยรวม ราคาจะค่อยๆ ลดลงในที่สุด
อย่างไรก็ตาม เราหวังว่าจะเข้าใจกลไกเบื้องหลังกระบวนการนี้มากขึ้น ทั้งเพื่อให้บริการลูกค้าของเราและเพื่อทำความเข้าใจตลาดที่เราอยู่ให้ดียิ่งขึ้น: อัตราส่วนอุปทานหมุนเวียนเริ่มต้นเป็นตัวกำหนดผลตอบแทนเฉลี่ยหลังจากโทเคนจดทะเบียนหรือไม่? มีความสัมพันธ์กับ FDV หรือไม่? ควรปรับปรุงรูปแบบการออกนี้อย่างไร?
ด้วยความร่วมมือกับทีมวิจัยและทีมที่ปรึกษาของ GSR เราได้รวบรวมบันทึกการจดทะเบียนโทเคนทั้งหมดจากตลาดแลกเปลี่ยนหลักตั้งแต่ปี 2013 สร้างชุดข้อมูลชุดแรกของอุตสาหกรรมประเภทนี้ ครอบคลุมการออกโทเคนมากกว่า 2,300 รายการ
ผลการวิจัยไม่เป็นไปในเชิงบวก เนื่องจากเราติดตามการออกโทเคนทั้งหมด ข้อมูลจึงรวมถึงโทเคนที่สูญเสียการซื้อขายที่ใช้งานอยู่หรือถูกเพิกถอน ดังนั้นตัวเลขเหล่านี้จึงไม่ถูกประเมินสูงเกินไปเนื่องจากอคติของผู้รอดชีวิต โดยค่ามัธยฐาน โทเคนจะตกลงต่ำกว่าราคาเสนอขายภายในสามวันหลังจดทะเบียน โดยลดลง 50% ภายใน 90 วัน
เห็นได้ชัดว่า การออกโทเคนเมื่อเร็วๆ นี้ทำให้ผู้ซื้อผิดหวัง เหตุใดโครงสร้างการออกเช่นนี้จึงเกือบจะถูกกำหนดให้เกิดผลลัพธ์เช่นนี้? การออกโทเคนที่ดีกว่าควรมีลักษณะอย่างไร?
อัตราส่วนอุปทานหมุนเวียนเริ่มต้นลดลงครึ่งหนึ่ง ณ เวลาจดทะเบียน แต่มูลค่าการประเมินไม่ได้ลดลงพร้อมกัน
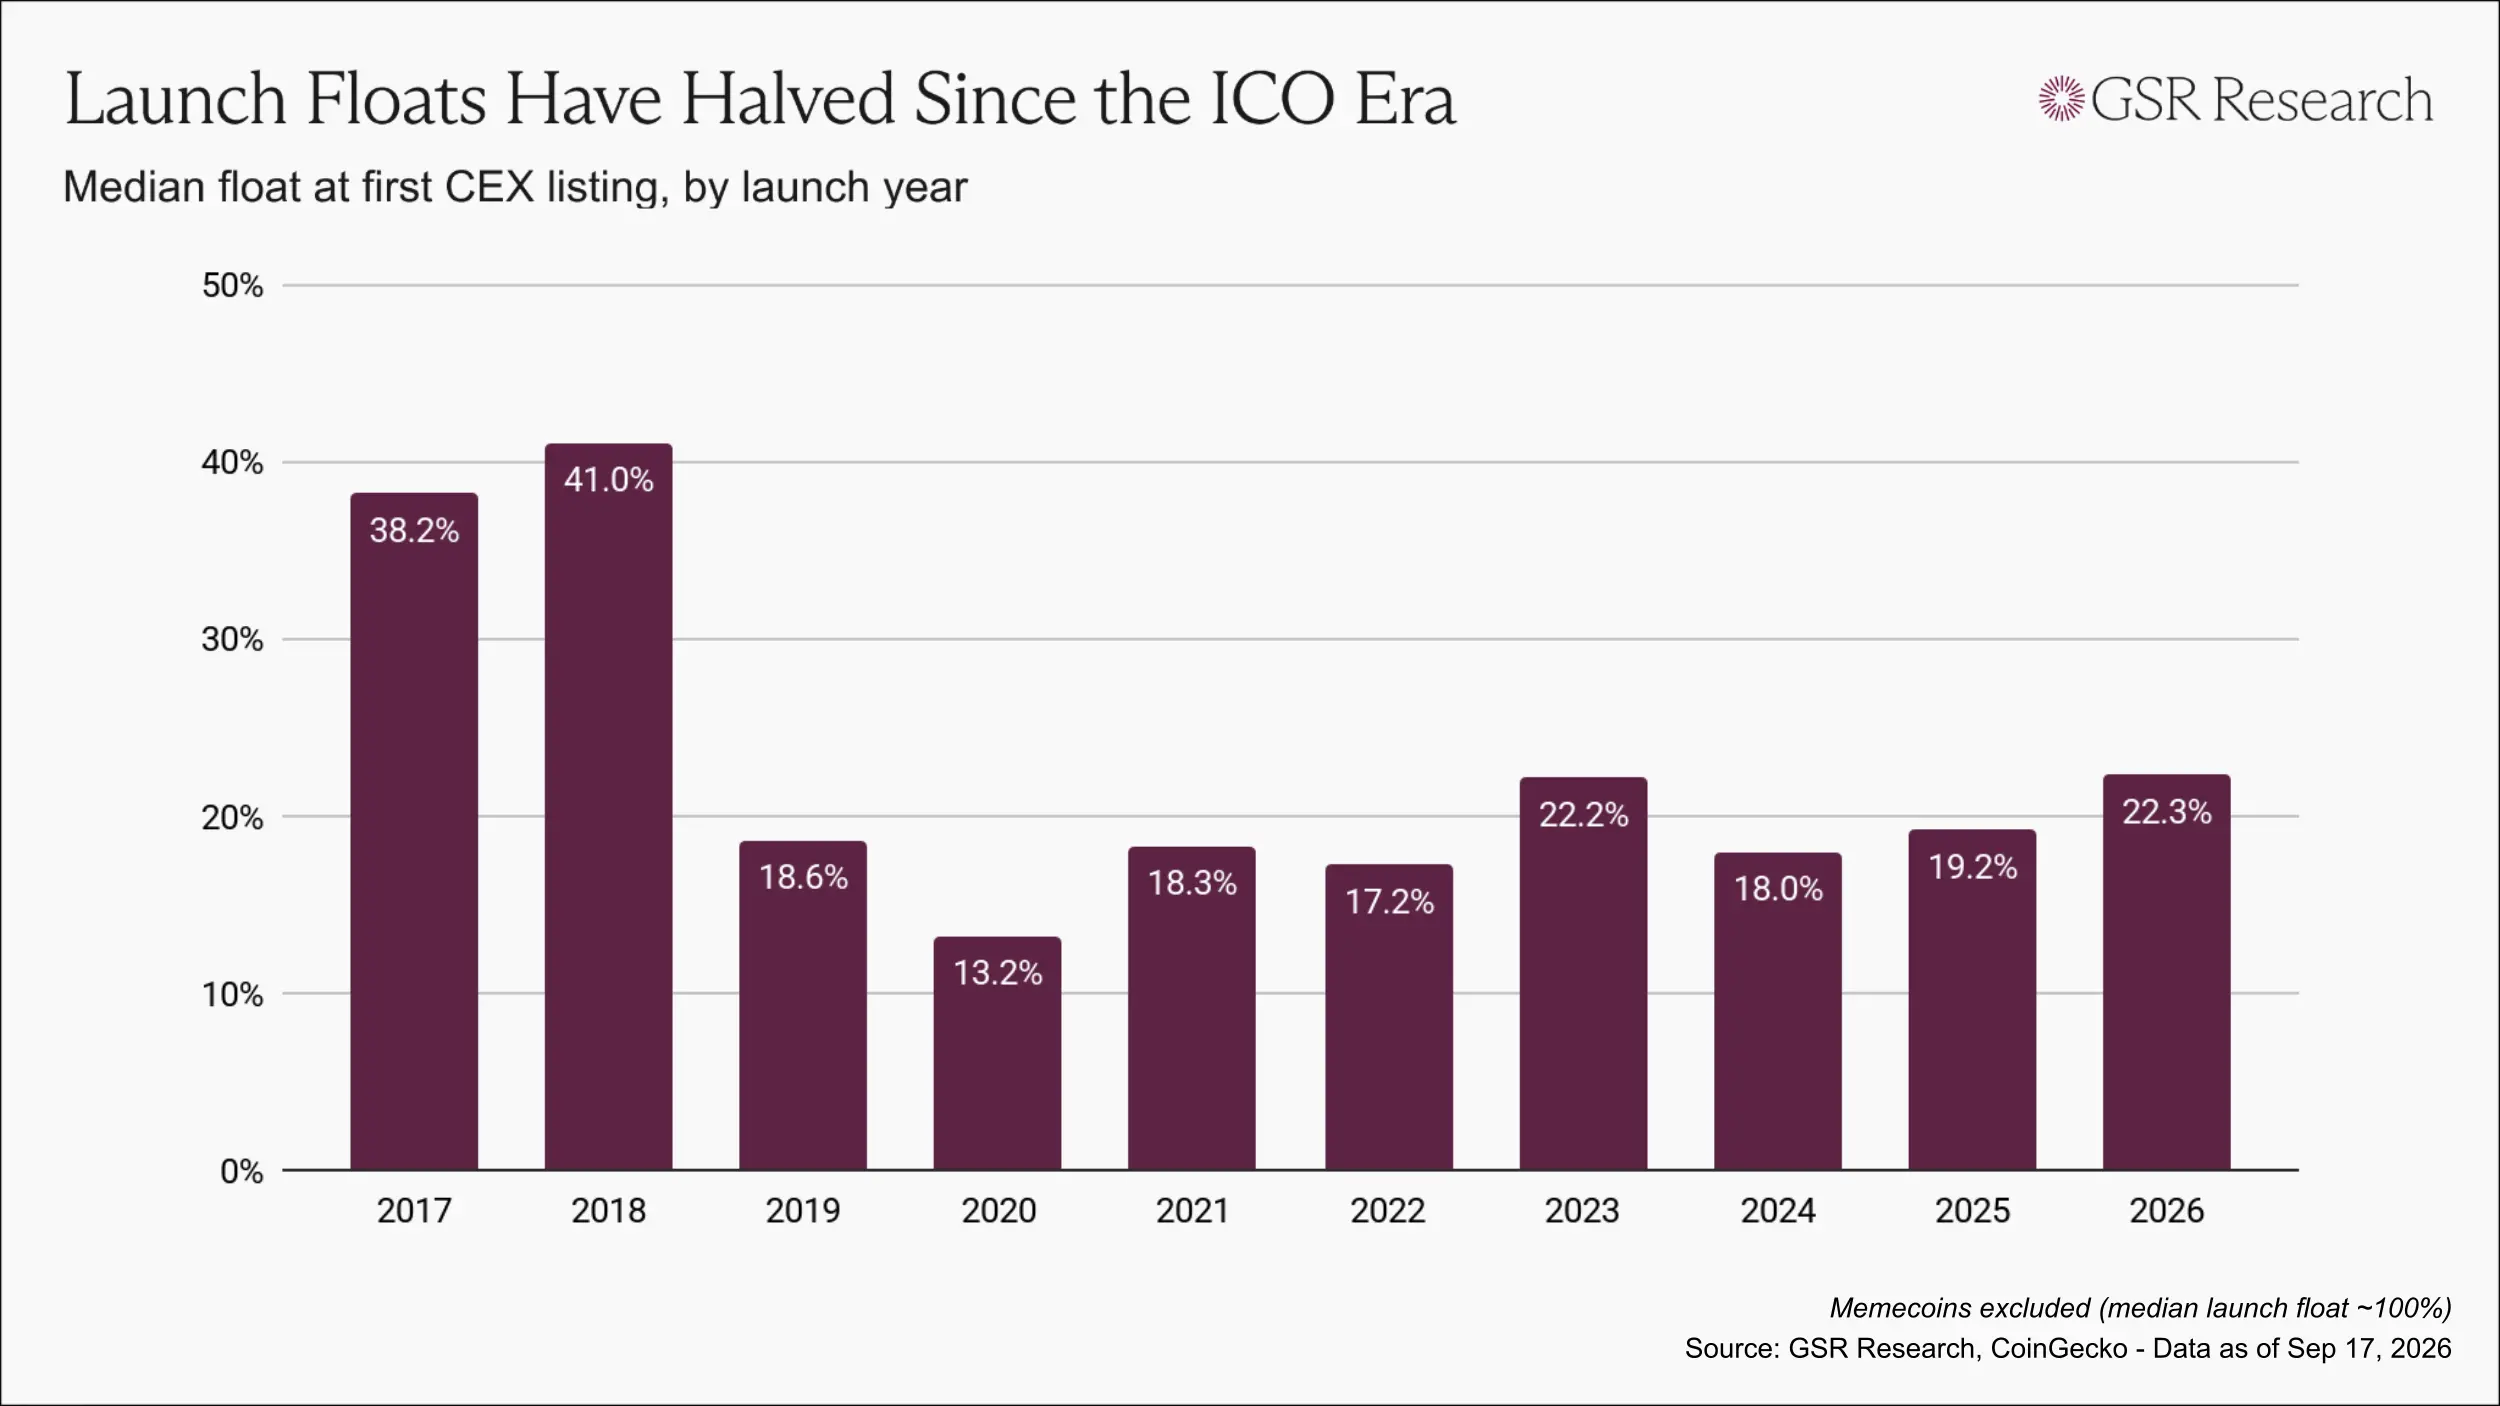
ยุคแรกของการออกโทเคนมีปัญหามากมาย แต่อย่างน้อยก็ทำให้โทเคนเข้าถึงมือสาธารณชนได้เร็วขึ้น ในปี 2017 และ 2018 ค่ามัธยฐานของอัตราส่วนอุปทานหมุนเวียนเริ่มต้น ณ การจดทะเบียนครั้งแรกอยู่ระหว่าง 38% ถึง 41%
เมื่อการบังคับใช้กฎระเบียบเข้มงวดขึ้น การระดมทุนค่อยๆ เปลี่ยนไปสู่การเสนอขายแบบเฉพาะเจาะจง และรูปแบบการออกโทเคนก็กลับด้าน: มูลค่าการประเมินถูกกำหนดโดยรอบการระดมทุนจากเงินร่วมลงทุน โดยมีแผนคะแนนและการแจกจ่ายทางอากาศ เข้ามาแทนที่การขายต่อสาธารณะ ภายในปี 2020 ค่ามัธยฐานของอัตราส่วนอุปทานหมุนเวียนเริ่มต้น ณ เวลาจดทะเบียนลดลงเหลือประมาณ 13%
นับตั้งแต่นั้น อัตราส่วนอุปทานหมุนเวียนเริ่มต้นมีการฟื้นตัวบ้าง แต่ส่วนใหญ่ยังคงอยู่ที่ระดับเพียงไม่กี่เปอร์เซ็นต์ไปจนถึงมากกว่า 20% เล็กน้อย
อย่างไรก็ตาม การสังเกตอัตราส่วนอุปทานหมุนเวียนเริ่มต้นเพียงอย่างเดียวเป็นการประเมินปัญหาต่ำเกินไป เนื่องจากต้องประเมินอัตราส่วนการหมุนเวียนร่วมกับมูลค่าการประเมิน ผลกระทบของโทเคนที่มี FDV ต่ำกว่า 50 ล้านดอลลาร์ที่ปล่อยอุปทาน 5% นั้นแตกต่างอย่างสิ้นเชิงจากโทเคนที่มี FDV สูงถึง 1 พันล้านดอลลาร์ที่ปล่อยอุปทาน 5%
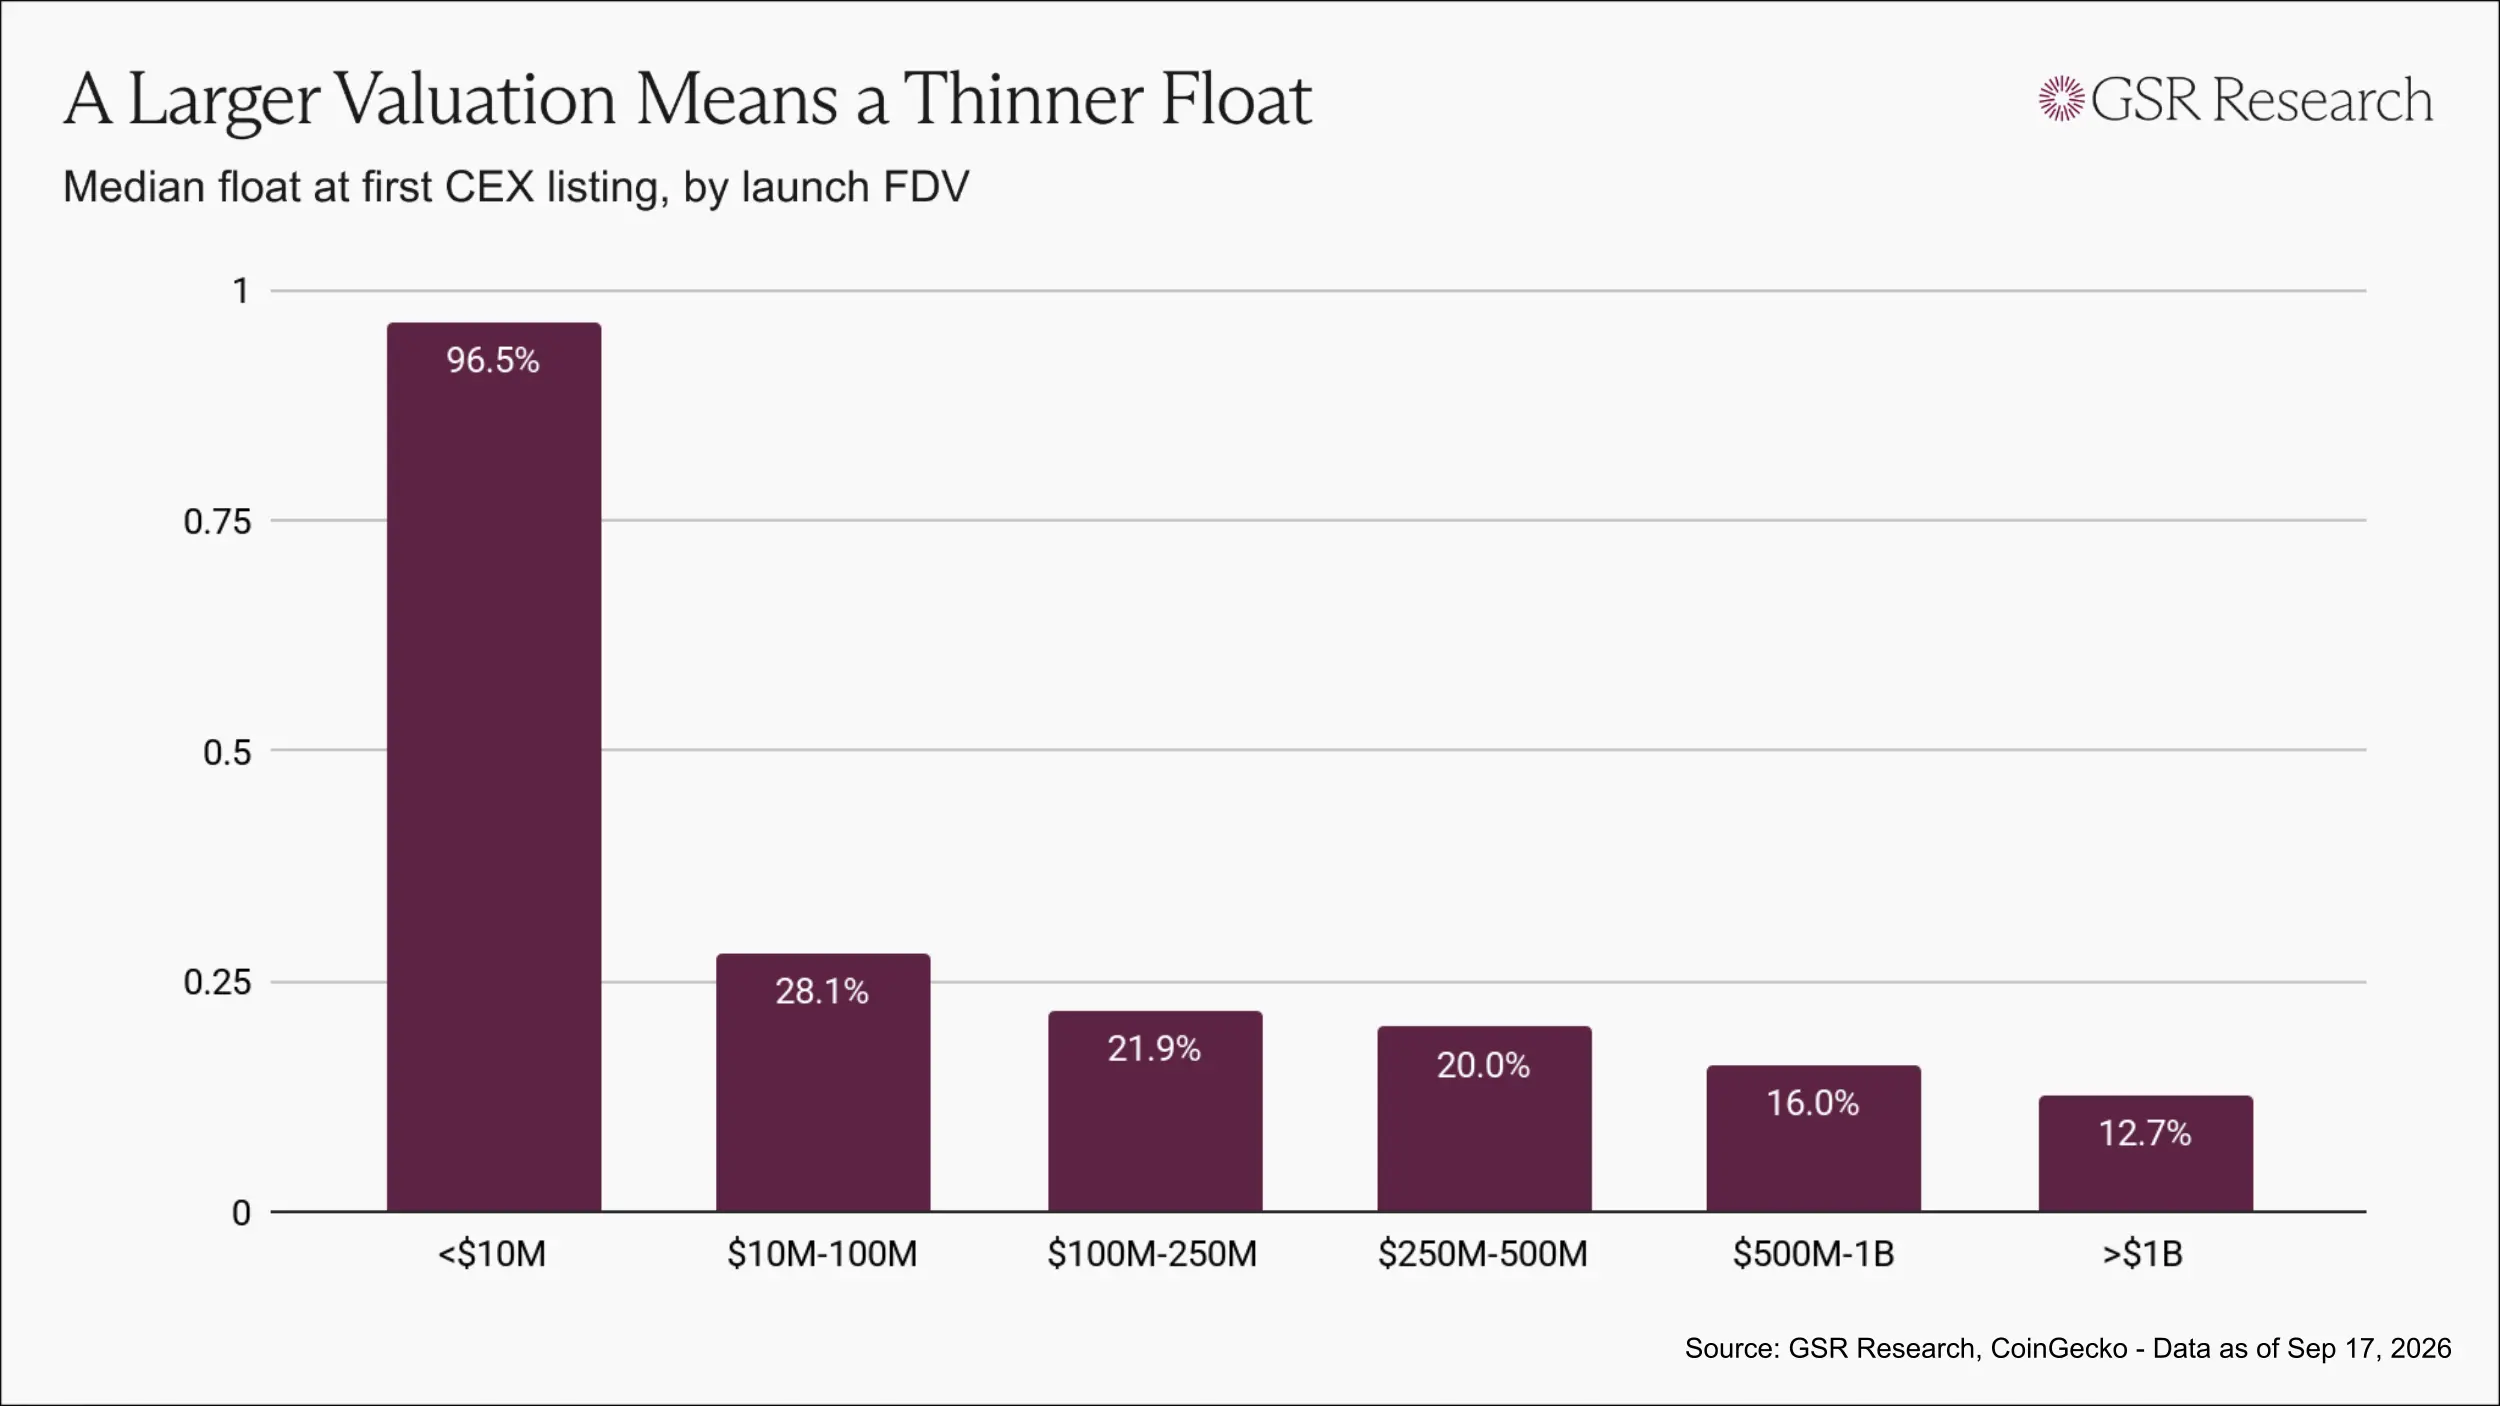
ยิ่ง FDV ณ เวลาจดทะเบียนสูงเท่าใด ค่ามัธยฐานของอัตราส่วนอุปทานหมุนเวียนเริ่มต้น ณ เวลาจดทะเบียนก็ยิ่งต่ำลง: โทเคนที่มี FDV ณ เวลาจดทะเบียนต่ำกว่า 10 ล้านดอลลาร์มีค่ามัธยฐานของอัตราส่วนอุปทานหมุนเวียนเริ่มต้นที่ 97%; โทเคนที่มี FDV ระหว่าง 10 ล้านถึง 100 ล้านดอลลาร์มีอัตราส่วน 28%; โทเคนที่มี FDV ระหว่าง 500 ล้านถึง 1 พันล้านดอลลาร์มีอัตราส่วน 16%; และโทเคนที่มี FDV มากกว่า 1 พันล้านดอลลาร์มีอัตราส่วน 13%
เห็นได้ชัดว่า นี่ไม่ใช่เรื่องบังเอิญ แต่เป็นรูปแบบการออกที่ค่อยๆ ก่อตัวขึ้นในอุตสาหกรรม: ยิ่งมูลค่าการประเมินสูงเท่าใด อุปทานหมุนเวียนก็ยิ่งบางลงเท่านั้น
เหตุใดโทเคนเหล่านี้จึงยังคงลดลงอย่างต่อเนื่อง
เมื่อมีอุปทานเพียงเล็กน้อยเข้าสู่การซื้อขาย แม้จะมีความต้องการจำกัด ก็ยังสามารถผลักดันมูลค่าการประเมินโดยรวมของโทเคนให้สูงขึ้นได้
ทุกฝ่ายที่เกี่ยวข้องในการออกสามารถได้รับประโยชน์ในวันแรก การถือครองของนักลงทุนเงินร่วมลงทุน ถูกประเมินใหม่ตามราคาจดทะเบียน และโทเคนที่ทีมถือครองก็ถูกคำนวณในราคาเดียวกัน ในขณะที่แพลตฟอร์มการซื้อขายสามารถจดทะเบียนสินทรัพย์ที่มีมูลค่าสูงอย่างโดดเด่น ผู้ที่ได้ประโยชน์จากราคาโทเคนที่ต่ำกว่าคือผู้ซื้อเท่านั้น
ต่อมา กำหนดการปลดล็อกเริ่มมีผลบังคับใช้ โทเคนที่ไม่ได้เป็นส่วนหนึ่งของอุปทานหมุนเวียนเริ่มต้นจะค่อยๆ เข้าสู่ตลาดตามกำหนดการที่เปิดเผยต่อสาธารณะ และจะถูกขายในราคาที่ค้นพบโดยอุปทานหมุนเวียนเริ่มต้นที่จำกัด
ผลลัพธ์นี้ไม่จำเป็นต้องอาศัยเจตนาร้ายจากใคร โครงสร้างการออกเองก็เพียงพอที่จะจูงใจให้ทุกฝ่ายสร้างผลลัพธ์เดียวกันในที่สุด
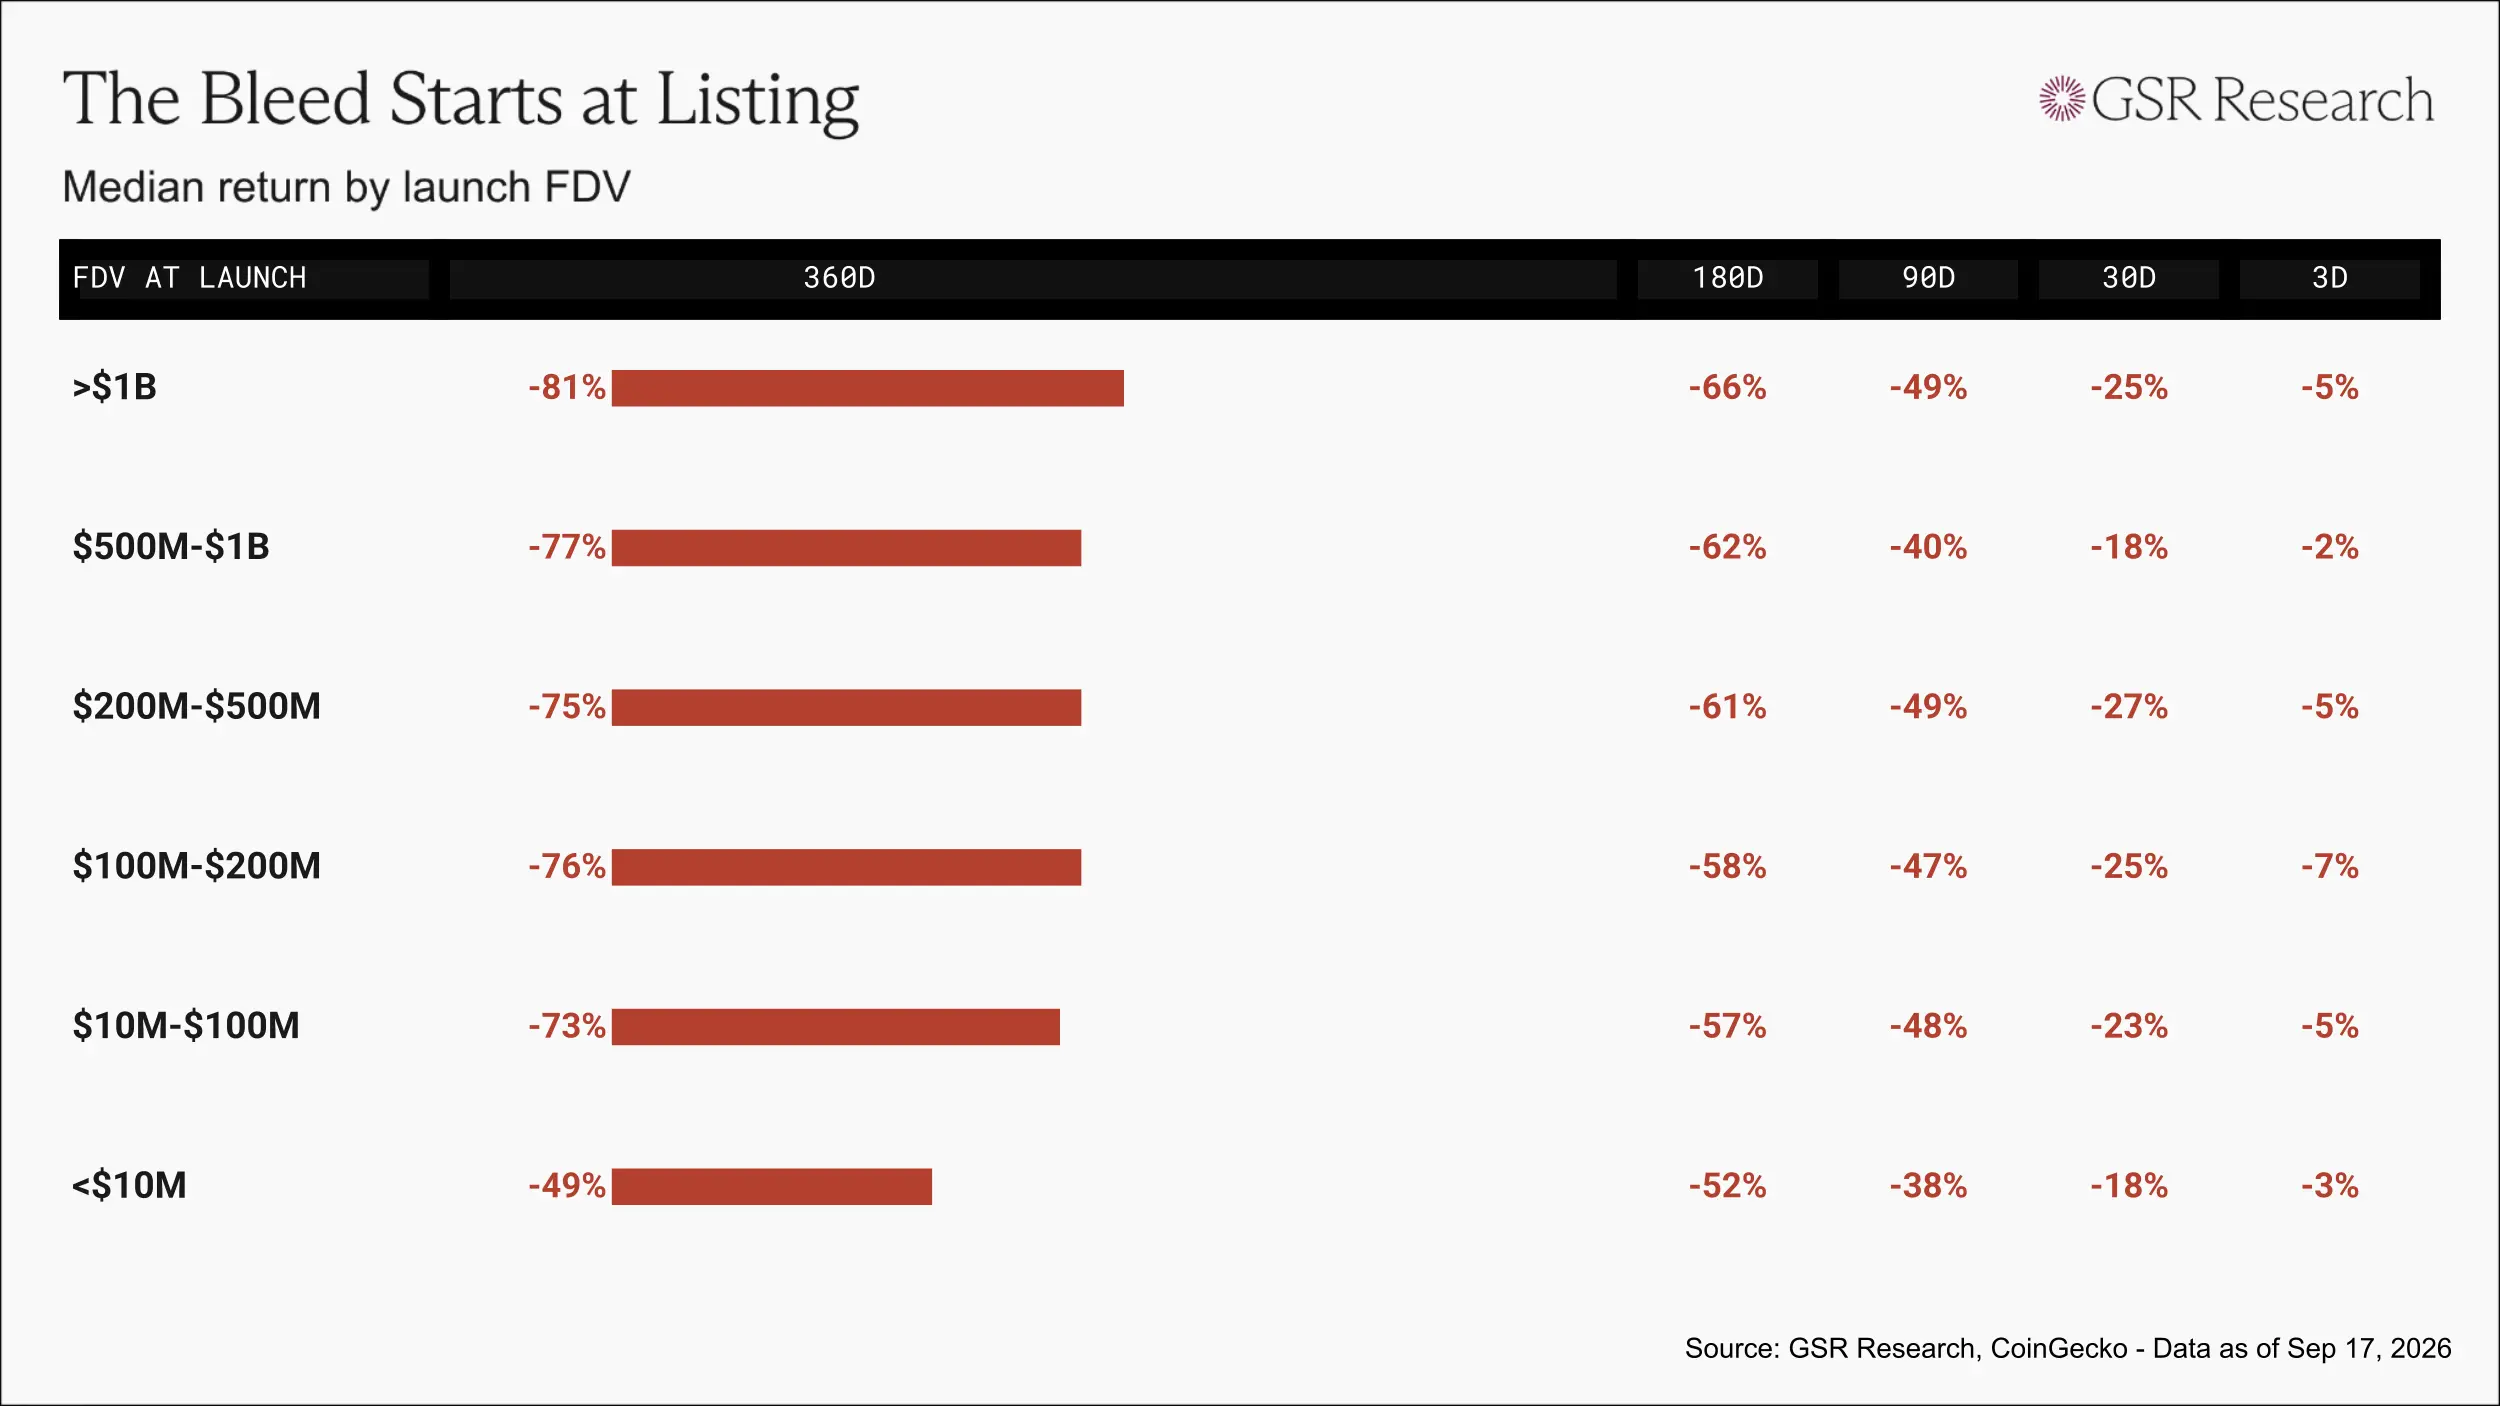
จากมุมมองของผลการดำเนินงานแบบค่ามัธยฐาน โทเคนจะตกลงต่ำกว่าราคาเสนอขายภายในสามวันหลังจดทะเบียน โดยลดลงประมาณ 20% ถึง 25% หลังจากหนึ่งเดือน และลดลงเกือบ 50% หลังจาก 90 วัน
ในบรรดาโครงการที่มี FDV ณ เวลาจดทะเบียนเกิน 1 พันล้านดอลลาร์ ทุกๆ 1 ดอลลาร์ที่ลงทุนมีค่ามัธยฐานเพียง 0.19 ดอลลาร์หลังจาก 360 วัน
ตลาดหุ้นก็กำลังเดินตามเส้นทางเดียวกัน
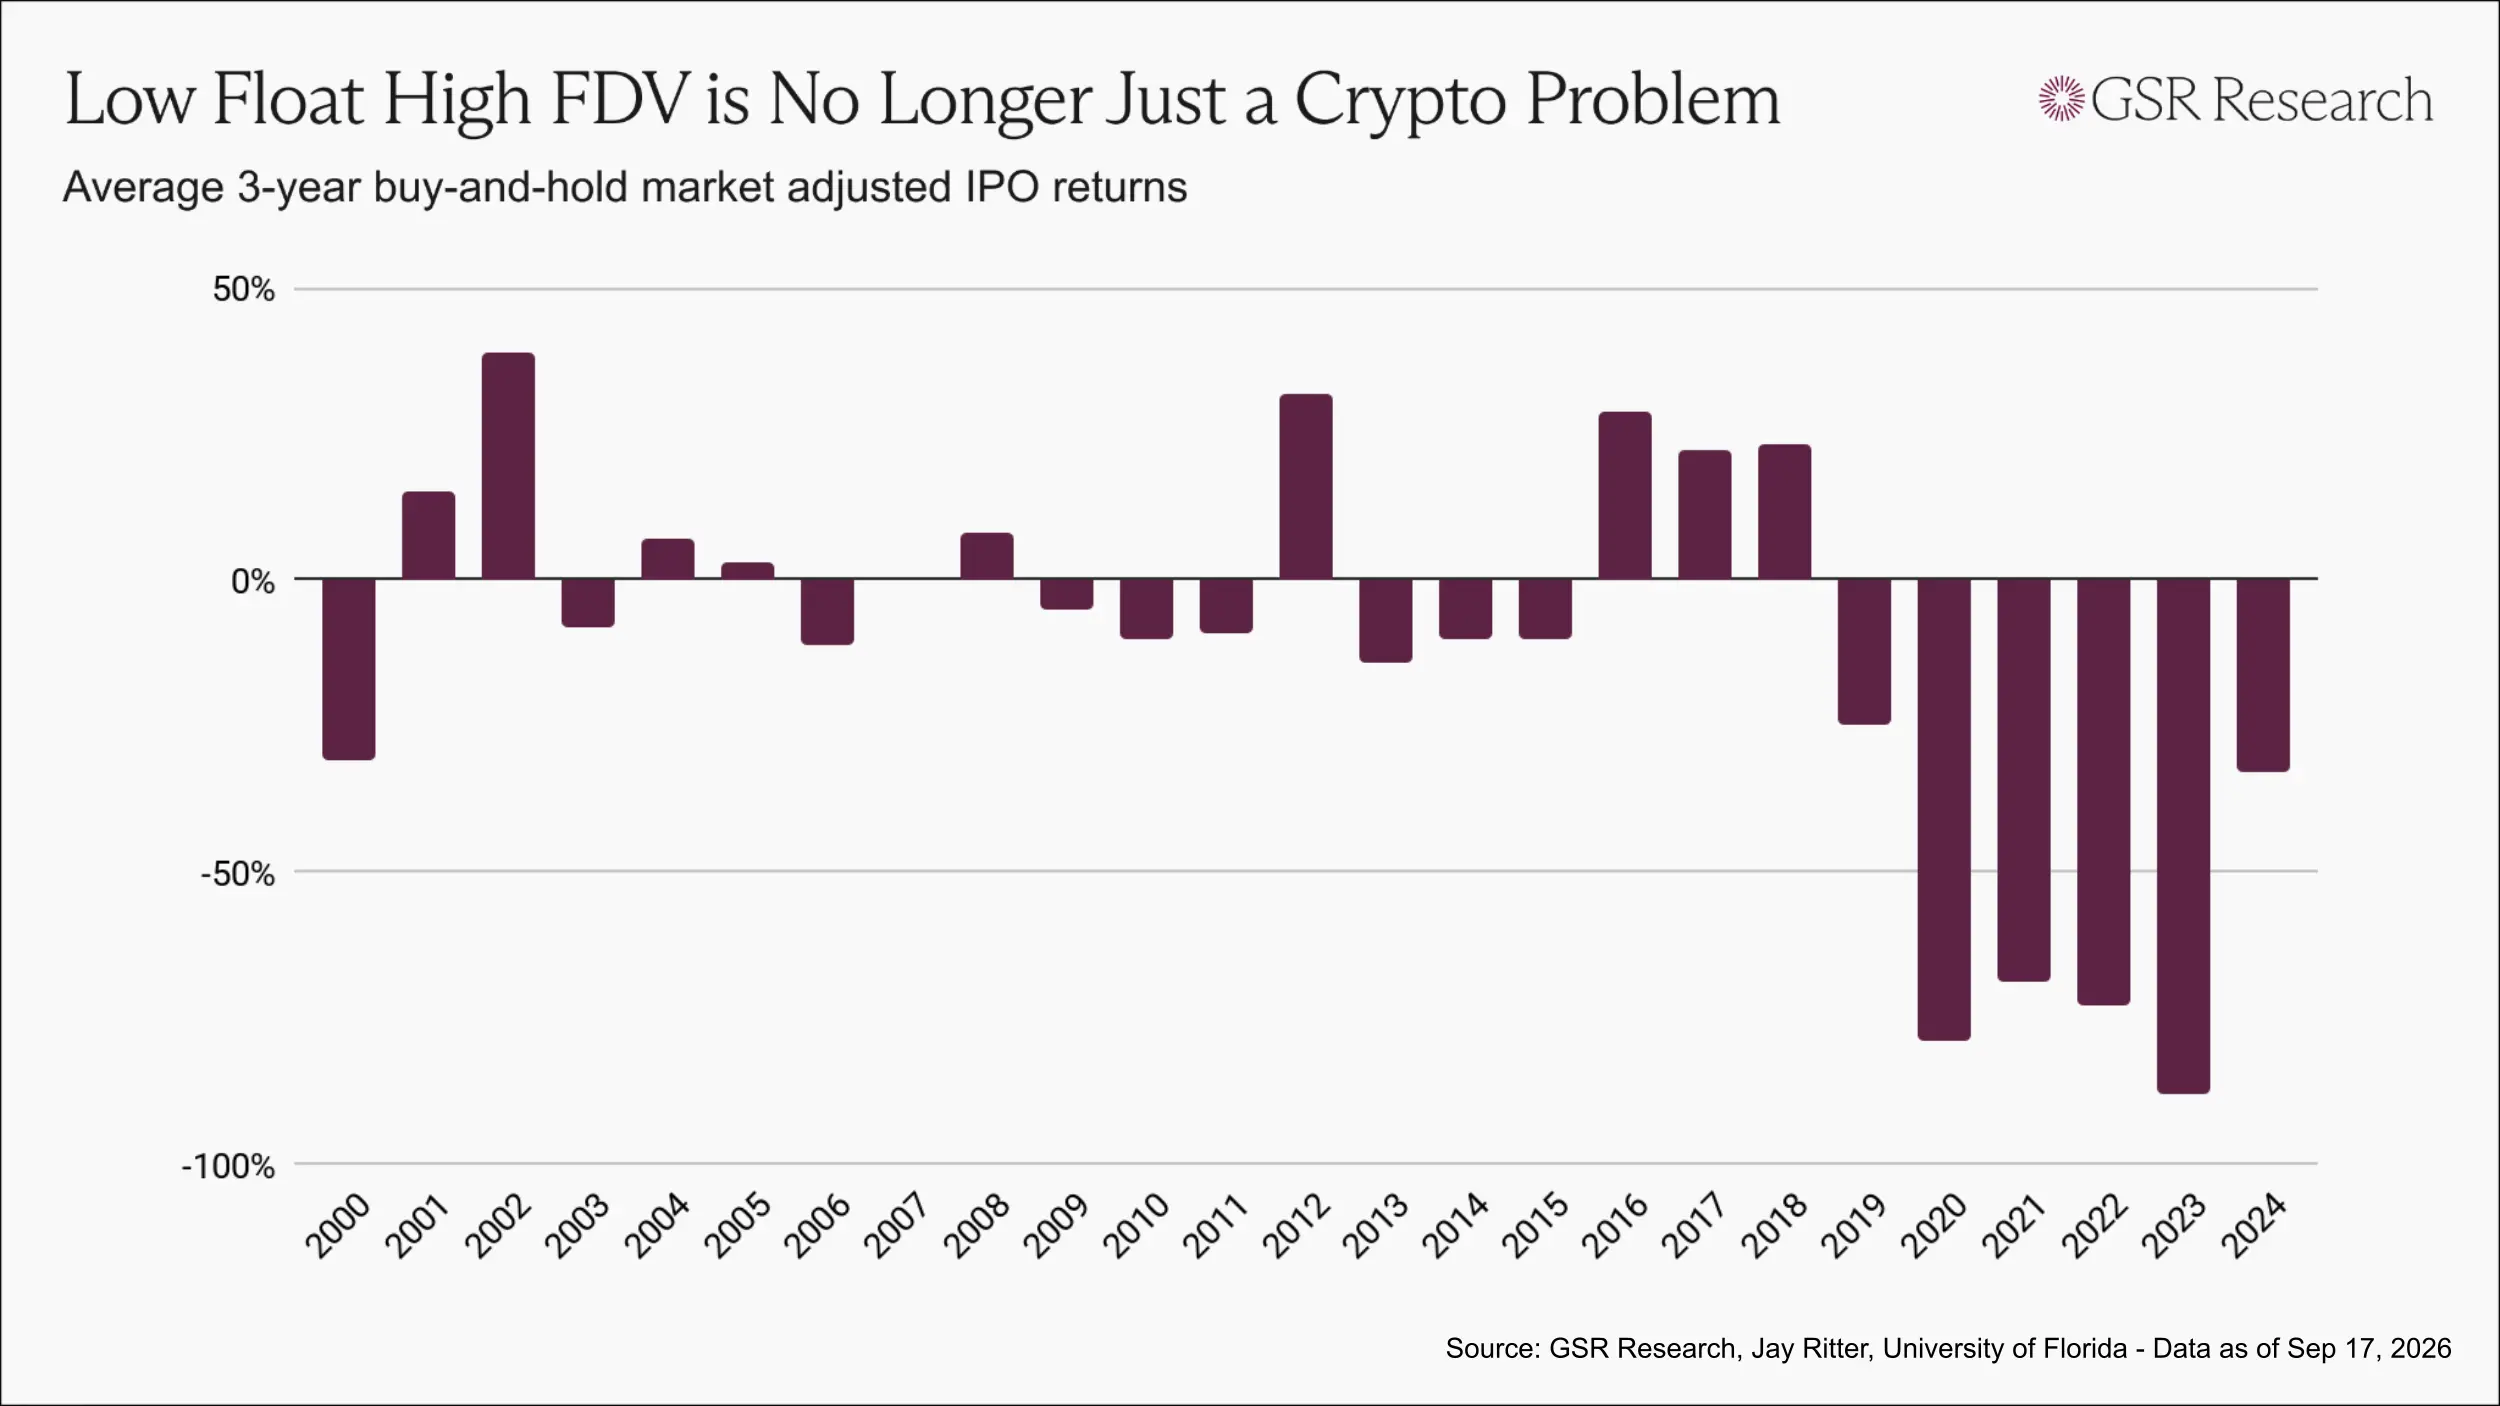
รูปแบบอัตราส่วนอุปทานหมุนเวียนเริ่มต้นต่ำและ FDV สูงมักถูกมองว่าเป็นปัญหาเฉพาะของอุตสาหกรรมคริปโต อย่างไรก็ตาม ในช่วงไม่กี่ปีที่ผ่านมา ตลาดหุ้นก็ค่อยๆ เคลื่อนไปสู่โครงสร้างที่คล้ายคลึงกัน
บริษัทอย่าง SpaceX ยังคงเป็นบริษัทเอกชนนานถึงสิบปี โดยผู้ถือหุ้นภายในและกองทุนระยะหลังสะสมหุ้นอย่างต่อเนื่องเมื่อมูลค่าการประเมินเพิ่มขึ้น และในที่สุดก็ปล่อยหุ้นเพียงส่วนเล็กน้อยให้สาธารณชน ณ เวลาจดทะเบียน
จากผลการดำเนินงานของการซื้อและถือครองเป็นเวลาสามปี ตัวอย่างการเสนอขายหุ้นแก่ประชาชนทั่วไปครั้งแรก (IPO) ในแต่ละปีตั้งแต่ปี 2019 มีผลการดำเนินงานต่ำกว่าตลาดอย่างต่อเนื่อง โดยกลุ่มล่าสุดอยู่ในระดับต่ำสุดเป็นประวัติการณ์
ปัญหาการออกโทเคนในอุตสาหกรรมคริปโตแท้จริงแล้วเป็นปัญหาทั่วไปที่ตลาดการออกหลักทรัพย์ใหม่ยุคใหม่ต้องเผชิญ ข้อแตกต่างเพียงอย่างเดียวคือการปลดล็อกโทเคนเกิดขึ้นเร็วกว่าและมีการเปิดเผยข้อมูลน้อยกว่า
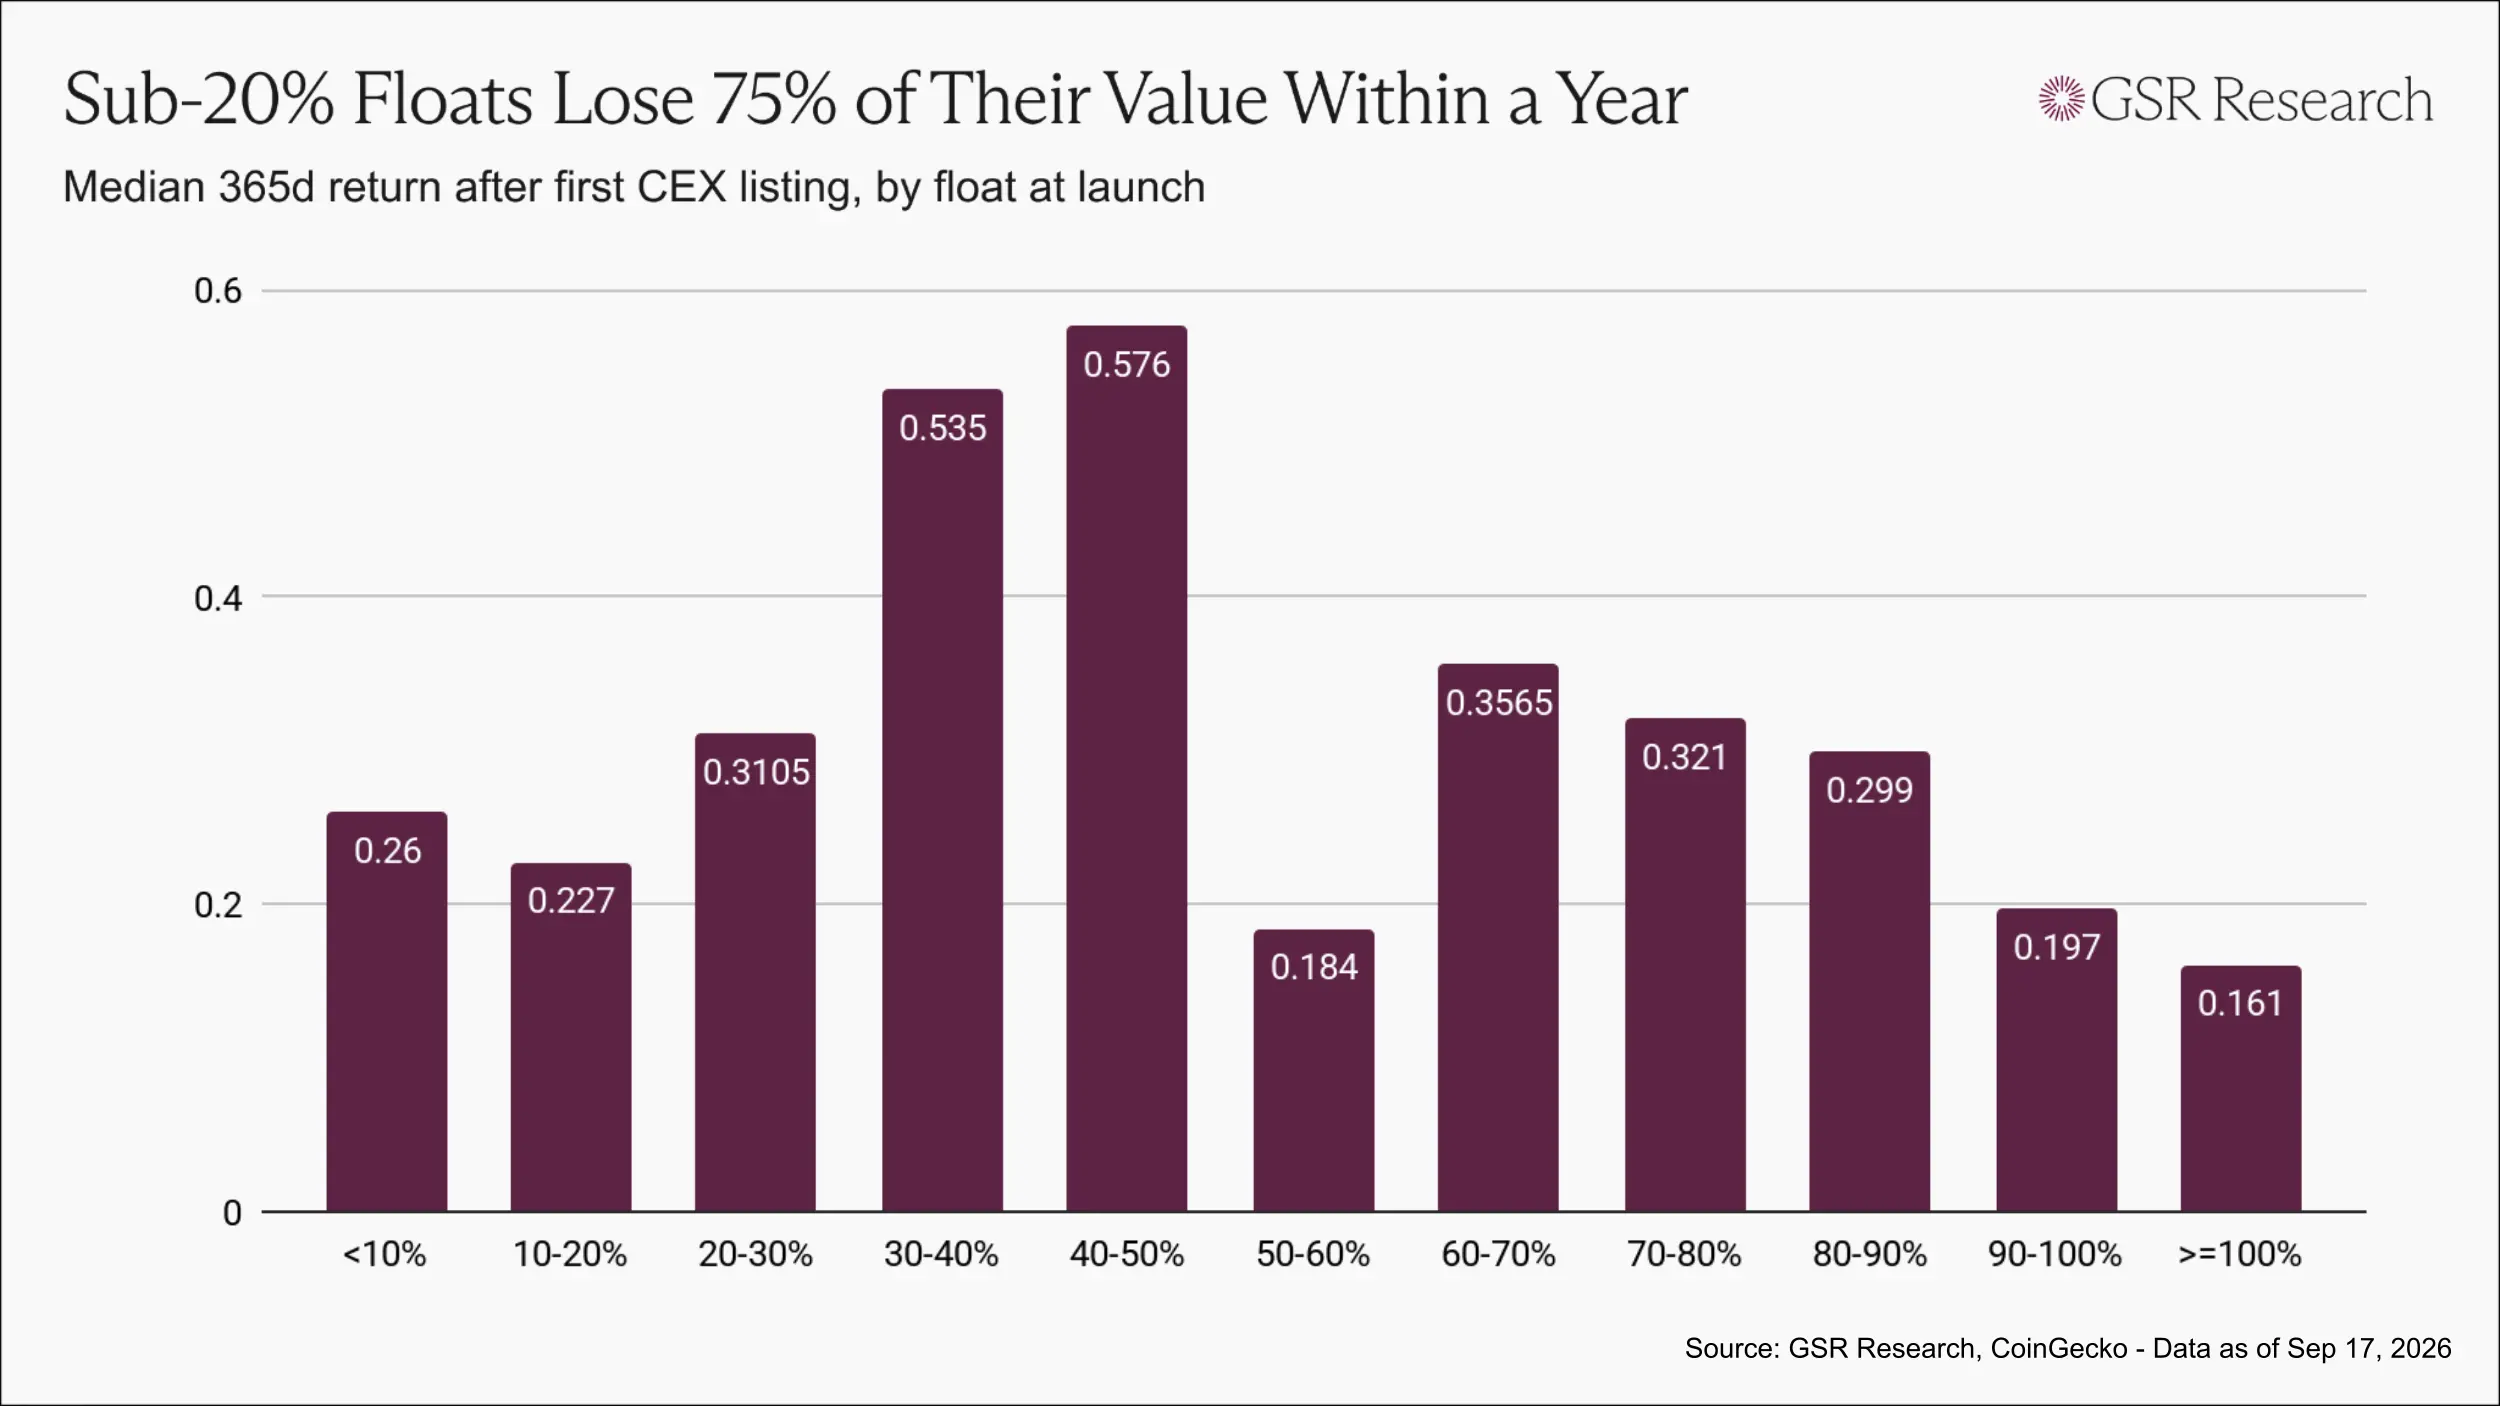
ในตลาดคริปโต โทเคนที่มีอัตราส่วนอุปทานหมุนเวียนเริ่มต้นต่ำกว่า 20% มีค่ามัธยฐานประมาณ 0.23 ถึง 0.26 ดอลลาร์สำหรับทุกๆ 1 ดอลลาร์ที่ลงทุนหลังจากหนึ่งปี
โทเคนที่มีอัตราส่วนอุปทานหมุนเวียนเริ่มต้นระหว่าง 30% ถึง 50% มีค่ามัธยฐานประมาณ 0.55 ดอลลาร์สำหรับทุกๆ 1 ดอลลาร์ที่ลงทุนหลังจากหนึ่งปี มากกว่าสองเท่าของกลุ่มแรก
อย่างไรก็ตาม ในช่วงที่อัตราส่วนอุปทานหมุนเวียนเริ่มต้นใกล้ 100% ความสัมพันธ์นี้ไม่เป็นจริงอีกต่อไป เนื่องจากโทเคนเหล่านี้ส่วนใหญ่เป็นโทเคนที่มีมูลค่าตลาดต่ำและเหรียญมีม
อย่างไรก็ตาม ภายในช่วงการออกของโครงการที่ตลาดให้ความนิยมมากกว่า โครงการที่มีอัตราส่วนอุปทานหมุนเวียนเริ่มต้นสูงกว่าและการกระจายโทเคนที่กว้างกว่าจะมีผลการดำเนินงานดีกว่าโครงการที่จงใจสร้างความขาดแคลนผ่านอุปทานหมุนเวียนต่ำ
วิธีการออกที่ดีกว่าคืออะไร
ไม่มีวิธีแก้ปัญหาเดียวที่สามารถจัดการกับปัญหาทั้งหมดได้ และเราไม่เชื่อว่าจะมีใครสามารถให้คำตอบแบบครอบคลุมได้อย่างแท้จริง อย่างไรก็ตาม จากข้อมูลการออกโทเคนหลายร้อยรายการ สามารถระบุประเด็นสำคัญหลายประการสำหรับการปรับเปลี่ยนได้
ประการแรก การกำหนดราคาการออกควรให้ทั้งผู้ถือครองและนักเทรดได้รับประโยชน์
ชุมชนที่สามารถยืนหยัดผ่านการทดสอบของเวลาในอุตสาหกรรมนี้มักก่อตัวขึ้นรอบๆ สินทรัพย์ไม่กี่รายการที่สาธารณชนสามารถซื้อได้ตั้งแต่เนิ่นๆ ในราคาที่ต่ำกว่า พูดง่ายๆ คือ ตราบใดที่ผู้ถือครองได้รับประโยชน์ ชุมชนก็จะก่อตัวได้ง่ายขึ้น
หากโครงการกำหนดการจัดสรรโทเคนสาธารณะเริ่มต้นที่มูลค่าการประเมินแบบเฉพาะเจาะจงสูงสุด ผลลัพธ์จะตรงกันข้ามอย่างสิ้นเชิง: จะดึงดูดผู้ถือครองที่มีแนวโน้มจะซื้อในราคาที่น่าผิดหวังตั้งแต่เริ่มต้น ซึ่งจะขับไล่นักเทรดออกไปด้วย
โทเคนที่ลดลงอย่างต่อเนื่องตั้งแต่วันแรกไม่สามารถสร้างการซื้อขายสองทางที่ยั่งยืนได้ และขาดเหตุผลเพียงพอที่จะดึงดูดนักเทรดระยะสั้น เมื่อผู้ถือครองต้องการขาย จะไม่มีแรงซื้อเพียงพอในตลาด
ผู้เข้าร่วมสองประเภทนี้เสริมซึ่งกันและกัน นักเทรดให้สภาพคล่องและความผันผวนของราคาที่ผู้ถือครองต้องการ ในขณะที่ผู้ถือครองให้ฐานอุปสงค์ที่มั่นคงซึ่งทำให้ตลาดคุ้มค่าแก่การซื้อขาย
หากราคาการออกให้ประโยชน์เฉพาะผู้ถือหุ้นภายใน ผู้เข้าร่วมทั้งสองประเภทจะสูญเสียไปในที่สุด โครงการควรขายโทเคนให้ชุมชนเร็วขึ้นและในราคาที่ต่ำกว่า แทนที่จะรอจนกว่ามูลค่าการประเมินจะถึงจุดสูงสุดจึงอนุญาตให้สาธารณชนเข้าถึงสินทรัพย์ได้เป็นครั้งแรก
ประการที่สอง ควรปล่อยอุปทานที่เพียงพอเพื่อให้ตลาดสามารถค้นพบราคาที่แท้จริงได้
อัตราส่วนนี้ควรสูงกว่าระดับต่ำที่ 13% ถึง 20% ที่เห็นระหว่างปี 2020 ถึง 2022 อย่างมีนัยสำคัญ และต้องประเมินร่วมกับมูลค่าการประเมิน ไม่ใช่แยกจากอัตราส่วนอุปทานหมุนเวียนเริ่มต้น
เพื่อเป็นข้อมูลอ้างอิง การเสนอขายหุ้น IPO มักเสนอหุ้นประมาณ 30% ให้สาธารณชน โดย 50% ถือเป็นระดับที่สูงแล้ว สำหรับสินทรัพย์ขนาดใหญ่ในตลาดคริปโต โดยปกติแล้วไม่เหมาะสมที่จะปล่อยอุปทานมากกว่าครึ่งหนึ่ง ณ เวลาจดทะเบียน
เป้าหมายคือเพื่อให้แน่ใจว่าอุปทานหมุนเวียนในวันแรกมีขนาดใหญ่พอที่ราคาวันแรกจะมีความหมายอย่างแท้จริง
สุดท้าย ควรขยายขอบเขตของผู้เข้าร่วม เพื่อให้ผู้คนจำนวนมากขึ้นสามารถเข้าร่วมได้เร็วขึ้น
โอกาสในการเข้าร่วมมีความสำคัญพอๆ กับอัตราส่วนอุปทานหมุนเวียนเริ่มต้น ในช่วงไม่กี่ปีที่ผ่านมา แพลตฟอร์มการลงทุนร่วมได้พัฒนาและได้รับความนิยม ทำให้นักลงทุนรายย่อยสามารถเข้าร่วมโครงการภายใต้เงื่อนไขของเงินร่วมลงทุน ได้ นอกจากนี้ ยังมีรูปแบบต่างๆ เช่น โควตาโทเคนตามการคัดกรองชื่อเสียงสำหรับผู้ใช้จริง แพลตฟอร์มการขายสาธารณะ การประมูลบนเชน และการออกแบบการเปิดตัวอย่างเป็นธรรม ที่มีสภาพคล่องเต็มรูปแบบ
รูปแบบเหล่านี้แต่ละแบบมีข้อแลกเปลี่ยนของตัวเอง แต่ทั้งหมดล้วนส่งเสริมการมีส่วนร่วมที่กว้างขึ้น
นอกจากนี้ สภาพแวดล้อมทางกฎหมายและการปฏิบัติตามกฎระเบียบก็ดีขึ้นอย่างมีนัยสำคัญเช่นกัน
ในยุโรป กฎระเบียบ Markets in Crypto-Assets (MiCA) อนุญาตให้ผู้ออกขายโทเคนโดยตรงต่อสาธารณชนได้ ในสหรัฐอเมริกา ร่างกฎหมาย CLARITY Act (กฎหมายว่าด้วยความชัดเจนด้านหลักทรัพย์) ฉบับปัจจุบันพิจารณาอนุญาตให้ขายตรงแก่นักลงทุนรายย่อยโดยมีข้อจำกัด
หากร่างกฎหมายนี้ผ่าน ความน่าเชื่อถือของข้อความที่ว่า "กฎหมายหลักทรัพย์บังคับให้โครงการใช้รูปแบบการสะสมแบบเฉพาะเจาะจง" จะลดลงอย่างมาก ในเวลานั้น โครงสร้างการออกโทเคนก็จะเปลี่ยนจากผลลัพธ์ที่เกิดขึ้นโดยปริยายภายใต้ข้อจำกัดด้านกฎระเบียบ ไปสู่ทางออกที่ผู้ดำเนินโครงการสามารถเลือกได้อย่างแข็งขัน
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้