


ซิตี้คาดการณ์ FOMC: ขึ้นดอกเบี้ย แต่ไม่ใช่จุดเริ่มวัฏจักรขาขึ้นรอบใหม่
 Blockbeats
TL;DR
·ซิตี้คาดว่า FOMC (คณะกรรมการกำหนดนโยบายการเงิน) สัปดาห์นี้จะขึ้นดอกเบี้ย 25 จุดพื้นฐาน (bp) เป็น 3.75%-4.00% แต่อาจมีกรรมการส่วนน้อยที่สนับสนุนให้คงอัตราดอกเบี้ย
·ครั้งนี้更像การ "ขึ้นดอกเบี้ยเพื่อบริหารความเสี่ยง"* มากกว่าจุดเริ่มต้นของวัฏจักรขาขึ้นรอบใหม่ แม้ดัชนีราคาการใช้จ่ายเพื่อการบริโภคส่วนบุคคลพื้นฐาน (core PCE) ช่วงที่ผ่านมาจะยังสูง แต่ซิตี้มองว่าเป็นปัจจัยรบกวนชั่วคราว และดัชนีราคาผู้บริโภคพื้นฐาน (core CPI) ลดลงมาอยู่ที่ 2.4% ซึ่งต่ำสุดในรอบ 5 ปี
·แผนภาพจุด (dot plot) อาจส่งสัญญาณว่ายังมีโอกาสขึ้นอีก 25bp ภายในปีนี้ แต่ซิตี้ประเมินเองว่า หลังขึ้นดอกเบี้ยสัปดาห์นี้แล้ว จะไม่มีการดำเนินการใดอีกในปีนี้
·ซิตี้คาดว่าเส้นทางอัตราดอกเบี้ยจะถูกปรับขึ้น ขณะที่คาดการณ์เงินเฟ้อถูกปรับลง กรณีฐานคือขึ้นดอกเบี้ยหนึ่งครั้งแล้วหยุดยาว และกลับมาลดดอกเบี้ยอีกครั้งในเดือนมิถุนายน 2027
เหตุผลที่ต้องขึ้นดอกเบี้ยตอนนี้: แรงกดดันจากเงินเฟ้อระยะสั้นและราคาพลังงาน
ซิตี้คาดว่า ธนาคารกลางสหรัฐ (Fed) จะปรับขึ้นอัตราดอกเบี้ย 25 basis points ในการประชุมสัปดาห์นี้ โดยปรับช่วงเป้าหมายอัตราดอกเบี้ยนโยบายจาก 3.50%-3.75% เป็น 3.75%-4.00%
การขึ้นดอกเบี้ยครั้งนี้มีสาเหตุหลักจากปัจจัยระยะสั้นหลายประการ
ประการแรก core PCE เดือนต่อเดือนในช่วงสองเดือนที่ผ่านมายังคงอยู่ในระดับสูง โดย core PCE เดือนกรกฎาคมเพิ่มขึ้น 0.25% และเดือนสิงหาคมเพิ่มขึ้น 0.29% ประการที่สอง ราคาพลังงานกลับมาปรับตัวสูงขึ้น ประกอบกับตลาดโลกปรับมุมมองต่อนโยบายธนาคารกลางที่เข้มงวดมากขึ้น ส่งผลให้ Fed เผชิญความยากลำบากมากขึ้นในการ "ไม่ดำเนินการใดๆ" ในสัปดาห์นี้
แต่ซิตี้เน้นย้ำว่า ข้อมูลเหล่านี้ยังไม่เพียงพอที่จะพิสูจน์ว่าเงินเฟ้อพื้นฐานของสหรัฐฯ กำลังเร่งตัวขึ้นอีกครั้ง
ตัวอย่างเช่น การเพิ่มขึ้น 0.25% ของ core PCE เดือนกรกฎาคม มีประมาณ 11 จุดพื้นฐาน มาจากค่าธรรมเนียมการจัดการพอร์ตการลงทุนซึ่งเป็นราคาประเมิน และรายการนี้กำลังจะถูกปรับลดลงเนื่องจากการปรับเปลี่ยนวิธีการทางสถิติ ส่วนการเพิ่มขึ้นประมาณ 0.29% ในเดือนสิงหาคม มีประมาณ 10 จุดพื้นฐาน มาจากราคาแพ็กเกจโทรศัพท์มือถือที่เพิ่มขึ้นสูงเป็นประวัติการณ์
ในขณะเดียวกัน core CPI ซึ่งสะท้อนแนวโน้มราคาในวงกว้างได้ดีกว่า ได้ลดลงมาอยู่ที่ 2.4% เมื่อเทียบรายปี ซึ่งเป็นระดับต่ำสุดในรอบ 5 ปี แม้ราคาพลังงานจะกลับมาปรับตัวสูงขึ้น แต่ยังไม่มีหลักฐานชัดเจนว่าผลกระทบดังกล่าวได้ส่งผ่านไปยังราคาสินค้าอุปโภคบริโภคในวงกว้างแล้ว
กล่าวอีกนัยหนึ่ง ตรรกะของซิตี้ไม่ใช่ว่าเงินเฟ้อกลับมาควบคุมไม่ได้แล้ว Fed ต้องกลับมาเริ่มขึ้นดอกเบี้ยอีกครั้ง แต่ใกล้เคียงกับว่า ข้อมูลเงินเฟ้อระยะสั้นบางส่วนยังคงร้อนแรงและความเสี่ยงด้านพลังงานเพิ่มขึ้น ดังนั้นในสถานการณ์ที่ตลาดแรงงานยังคงมีเสถียรภาพ Fed จึงสามารถขึ้นดอกเบี้ยเพื่อเป็นประกันก่อนได้
ประเด็นสำคัญไม่ใช่การขึ้นดอกเบี้ย แต่คือการที่นี่ไม่ใช่วัฏจักรขาขึ้นรอบใหม่
นี่คือจุดที่น่าสนใจที่สุดของรายงานฉบับนี้
ซิตี้มองว่า ประธาน Fed มีแนวโน้มที่จะอธิบายการดำเนินการครั้งนี้ว่าเป็นการ "ปรับเทียบ" (calibration) มากกว่าจะเป็นจุดเริ่มต้นของมาตรการเชิง hawkish (สายเหยี่ยว) หลายครั้ง
เหตุผลคือ ตลาดแรงงานสหรัฐฯ ยังคงมีเสถียรภาพ ในสถานการณ์เช่นนี้ แม้กรรมการบางคนอาจลังเลว่าจะขึ้นดอกเบี้ยหรือไม่ แต่ก็อาจยอมรับการ "ขึ้นดอกเบี้ยเพื่อบริหารความเสี่ยง" 25bp หนึ่งครั้ง เนื่องจากผลกระทบต่อเศรษฐกิจมีจำกัด และหากเงินเฟ้อลดลงต่อเนื่องหรืออัตราการว่างงานเพิ่มขึ้น การขึ้นดอกเบี้ยครั้งนี้ก็สามารถเรียกกลับได้ทุกเมื่อ
นั่นหมายความว่า ตลาดจำเป็นต้องแยกแยะแนวคิดสองอย่างที่แตกต่างกันโดยสิ้นเชิง: "การขึ้นดอกเบี้ยของ Fed" ไม่เท่ากับ "วัฏจักรการขึ้นดอกเบี้ยกลับมาแล้ว"
หาก Fed เน้นย้ำในการแถลงข่าวว่าจะตัดสินใจแบบรายการประชุม จำกัดการส่งสัญญาณล่วงหน้า และจงใจหลีกเลี่ยงการบอกเป็นนัยว่าจะขึ้นดอกเบี้ยต่อเนื่อง แม้สัปดาห์นี้จะขึ้นดอกเบี้ย 25bp จริง สัญญาณเชิงนโยบายก็อาจไม่ได้เป็นสายเหยี่ยวอย่างที่เห็น
ซิตี้ยังมองว่า "การขึ้นดอกเบี้ย + การสื่อสารที่ค่อนข้างผ่อนคลาย (dovish)" อาจช่วยให้คณะกรรมการมีมติเป็นเอกฉันท์ด้วยซ้ำ สุดท้ายอาจเป็นมติเอกฉันท์ หรืออาจมีเสียงคัดค้านไม่เกินสองเสียงที่สนับสนุนให้คงอัตราดอกเบี้ย
แผนภาพจุด (dot plot) ยังคงเป็นสายเหยี่ยว: อาจยังเหลือช่องว่างสำหรับการขึ้นดอกเบี้ยอีกครั้งในปีนี้
ประเด็นนี้สมควรได้รับการพิจารณาเป็นพิเศษ
ซิตี้คาดว่า เนื่องจากปีนี้เหลือการประชุม FOMC เพียงสองครั้ง แผนภาพจุด (dot plot) ของกรรมการส่วนใหญ่จึงน่าจะกระจุกตัวอยู่ที่สองทางเลือก: ไม่ดำเนินการใดๆ อีกในช่วงที่เหลือของปี หรือขึ้นดอกเบี้ยอีก 25bp หนึ่งครั้ง
มีกรรมการเพียงส่วนน้อยเท่านั้นที่อาจสนับสนุนการขึ้นดอกเบี้ยต่อเนื่องในเดือนตุลาคมและธันวาคม ดังนั้น ค่ามัธยฐานของแผนภาพจุด (dot plot) ณ สิ้นปี 2026 อาจแสดงว่า หลังจากสัปดาห์นี้ ยังมีการขึ้นดอกเบี้ยอีก 25bp หนึ่งครั้งภายในปีนี้
แต่นี่ไม่ใช่กรณีฐานของซิตี้
ซิตี้คาดว่าข้อมูลเงินเฟ้อในช่วงต่อไปจะค่อนข้างอ่อนตัว ดังนั้นจะไม่มีการขึ้นดอกเบี้ยต่อเนื่องในเดือนตุลาคมและธันวาคม เมื่อเข้าสู่ปี 2027 เนื่องจากช่วงต้นปีอาจมีข้อมูลเงินเฟ้อพื้นฐานที่สูงตามฤดูกาลอีกครั้ง Fed ก็จะไม่ลดดอกเบี้ยทันที แต่จะรอจนถึงเดือนมิถุนายน 2027 จึงจะกลับมาลดดอกเบี้ยอีกครั้ง
ดังนั้นจึงมีสองเส้นทางที่เป็นไปได้:
·แผนภาพจุด (dot plot) ของ Fed: สัปดาห์นี้ +25bp → ภายในปีนี้อาจ +25bp อีกครั้ง
·คาดการณ์ของซิตี้: สัปดาห์นี้ +25bp → หยุด → ลดดอกเบี้ยเดือนมิถุนายน 2027
หากผลการประชุมออกมาเป็นเช่นนั้นจริง สิ่งที่ตลาดต้องพิจารณาไม่ใช่ "สัปดาห์นี้จะขึ้นหรือไม่" แต่คือควรเชื่อสัญญาณการขึ้นดอกเบี้ยเพิ่มเติมจากแผนภาพจุด (dot plot) หรือเชื่อว่าเงินเฟ้อจะลดลงต่อเนื่องจนทำให้การขึ้นดอกเบี้ยครั้งที่สองไม่เกิดขึ้น
SEP กลับกลายเป็นผ่อนคลาย: ปรับขึ้นอัตราดอกเบี้ย แต่ปรับลดคาดการณ์เงินเฟ้อ
ซิตี้คาดว่า ภาพรวมด้านมหภาคของสรุปประมาณการเศรษฐกิจ (Summary of Economic Projections: SEP) ครั้งนี้จะออกมาค่อนข้างผ่อนคลาย (dovish)
คาดการณ์การเติบโตของ GDP ปี 2026 คงไว้ที่ 2.2% ส่วนคาดการณ์อัตราการว่างงานอาจปรับลดลงจาก 4.3% ในเดือนมิถุนายน เป็น 4.2%
ที่น่าสนใจกว่าคือเงินเฟ้อ
ซิตี้คาดว่าคาดการณ์เงินเฟ้อ PCE ปี 2026 อาจปรับลดลงจาก 3.6% เป็น 3.4% และ core PCE ปรับลดลงจาก 3.3% เป็น 3.1% กล่าวคือ แม้ Fed จะเลือกขึ้นดอกเบี้ย แต่การประเมินแนวโน้มเงินเฟ้อของตนเองกลับมองในแง่ดีกว่าเมื่อสามเดือนก่อน
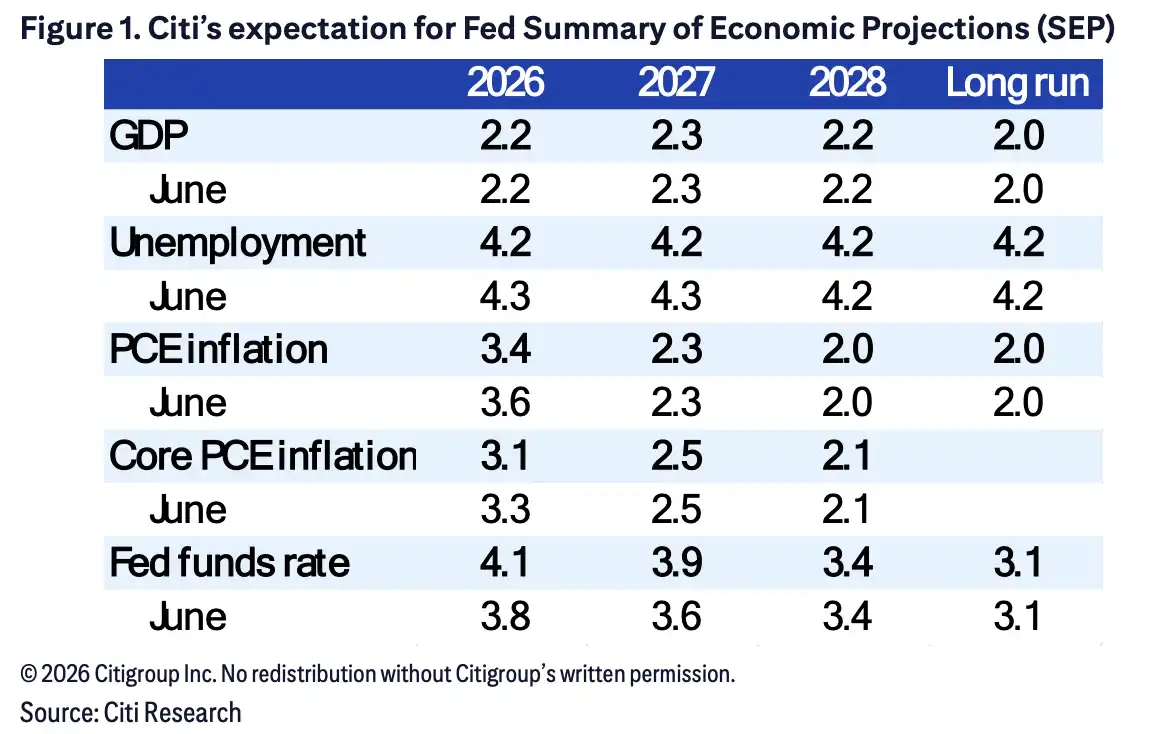
แผนภูมิแสดงให้เห็นถึงความขัดแย้งนี้อย่างชัดเจนที่สุด: ซิตี้คาดว่าคาดการณ์อัตราดอกเบี้ยนโยบาย ณ สิ้นปี 2026 จะปรับเพิ่มขึ้นจาก 3.8% ในเดือนมิถุนายน เป็น 4.1% และปี 2027 ปรับเพิ่มขึ้นจาก 3.6% เป็น 3.9% แต่ในขณะเดียวกัน คาดการณ์ core PCE ปี 2026 กลับปรับลดลงจาก 3.3% เป็น 3.1%
สิ่งนี้สามารถตีความได้ว่า Fed ใช้อัตราดอกเบี้ยที่สูงขึ้นในระยะสั้นเพื่อบริหารความเสี่ยงด้านเงินเฟ้อ แต่ไม่ได้ปรับเพิ่มการประเมินเงินเฟ้อในระยะกลางถึงยาว
กรณีฐานของซิตี้: ขึ้นหนึ่งครั้ง หยุดยาว และลดอีกครั้งในเดือนมิถุนายน 2027
ดังนั้น รายงานฉบับนี้จึงไม่สามารถสรุปได้ง่ายๆ ว่า "ซิตี้มีมุมมองเชิงบวกต่อการขึ้นดอกเบี้ย"
คำอธิบายที่แม่นยำกว่าคือ ซิตี้มองว่าการขึ้นดอกเบี้ยในสัปดาห์นี้กลายเป็นการดำเนินการบริหารความเสี่ยงที่สมเหตุสมผล แต่ไม่คิดว่าเศรษฐกิจสหรัฐฯ กำลังกลับเข้าสู่ช่วงที่จำเป็นต้องใช้นโยบายการเงินตึงตัวอย่างต่อเนื่อง
สิ่งที่จะกำหนดเส้นทางนโยบายต่อไปอย่างแท้จริงยังคงเป็นสามปัจจัย ได้แก่ เงินเฟ้อพื้นฐานจะลดลงต่อเนื่องหรือไม่ ราคาพลังงานที่สูงขึ้นจะส่งผ่านไปยังภาคบริการและสินค้าพื้นฐานจริงหรือไม่ และตลาดแรงงานจะรักษาเสถียรภาพได้หรือไม่
หากเงินเฟ้อพื้นฐานยังคงชะลอตัว การขึ้นดอกเบี้ยในสัปดาห์นี้อาจกลายเป็นการปรับนโยบายแบบแยกส่วนในที่สุด หากการจ้างงานแย่ลงและเงินเฟ้อลดลงเร็วกว่าคาด ซิตี้มองว่าการลดดอกเบี้ยอาจเกิดขึ้นก่อนเดือนมิถุนายน 2027 ด้วยซ้ำ ในทางกลับกัน หากเงินเฟ้อตามฤดูกาลช่วงต้นปีกลับมาแข็งแกร่งอีกครั้ง ก็อาจทำให้อัตราดอกเบี้ยสูงคงอยู่นานขึ้น
ดังนั้น สำหรับการประชุม FOMC ครั้งนี้ 25bp อาจไม่ใช่ตัวแปรที่ใหญ่ที่สุด สิ่งที่ตลาดควรให้ความสนใจอย่างแท้จริงคือ ประธาน Powell จะนิยามการขึ้นดอกเบี้ยครั้งนี้อย่างไร และ "การขึ้นดอกเบี้ยครั้งถัดไป" ในแผนภาพจุด (dot plot) เป็นแนวทางนโยบายที่แท้จริง หรือเป็นเพียงการรักษาทางเลือกเชิงนโยบายไว้
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้