


เยือนอัลมาตี ฉันประเมินระบบชำระเงินของคาซัคสถานใหม่
 chaincatcher
ผู้เขียน: สวี เฉิน (Steven), Payment 201
สัปดาห์ที่แล้ว ฉันเดินทางไปทำงานที่อัลมาตี
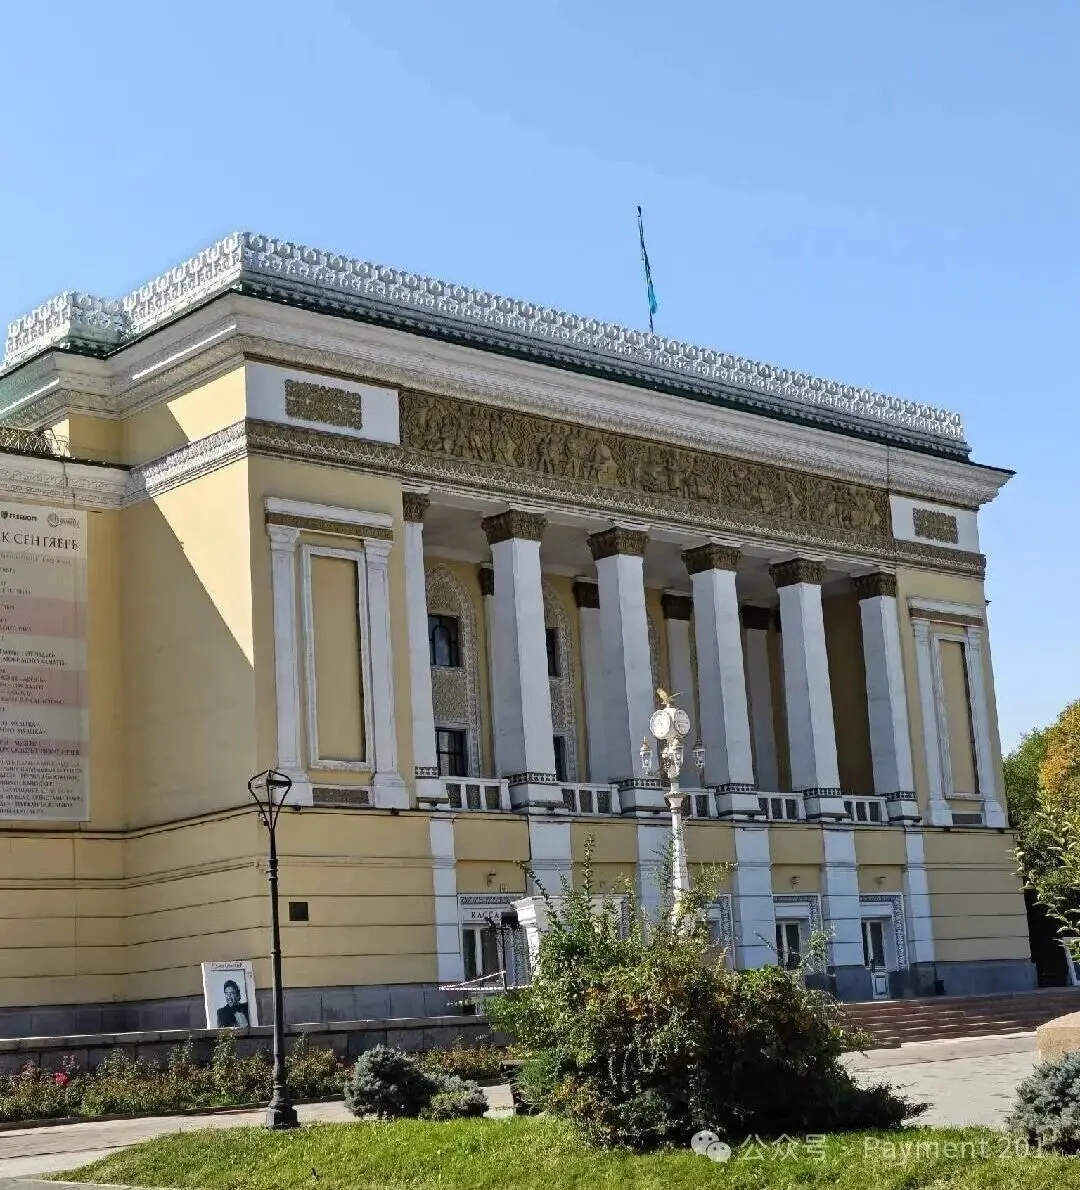
นี่เป็นครั้งแรกที่ฉันมาคาซัคสถาน ก่อนออกเดินทาง ฉันจินตนาการว่ามันอาจคล้ายกับพนมเปญหรือบางเมืองในเวียดนาม แต่เมื่อมาถึง ฉันพบว่าอัลมาตีค่อนข้างสะอาด ถนน อาคาร หรือแม้แต่บรรยากาศของเมืองทั้งเมืองก็มีกลิ่นอายของยุโรปตะวันออกเฉียงใต้เล็กน้อย
อย่างไรก็ตาม อากาศมักมีกลิ่นฝุ่นจาง ๆ
ถนนกว้าง มีการก่อสร้างอาคารใหม่ ถนนใหม่ และโครงสร้างพื้นฐานต่าง ๆ อยู่ทุกหนทุกแห่ง แต่เมื่อเดินบนถนนจริง ๆ กลับรู้สึกว่าคนไม่มาก
เพราะนี่คือประเทศที่มีพื้นที่เกือบ 2.7 ล้านตารางกิโลเมตร แต่มีประชากรเพียง 20 กว่าล้านคน
พื้นที่กว้างใหญ่เกินไป ประชากรน้อยเกินไป
ณ เดือนสิงหาคมปีนี้ ประชากรคาซัคสถานอยู่ที่ประมาณ 20.6 ล้านคน
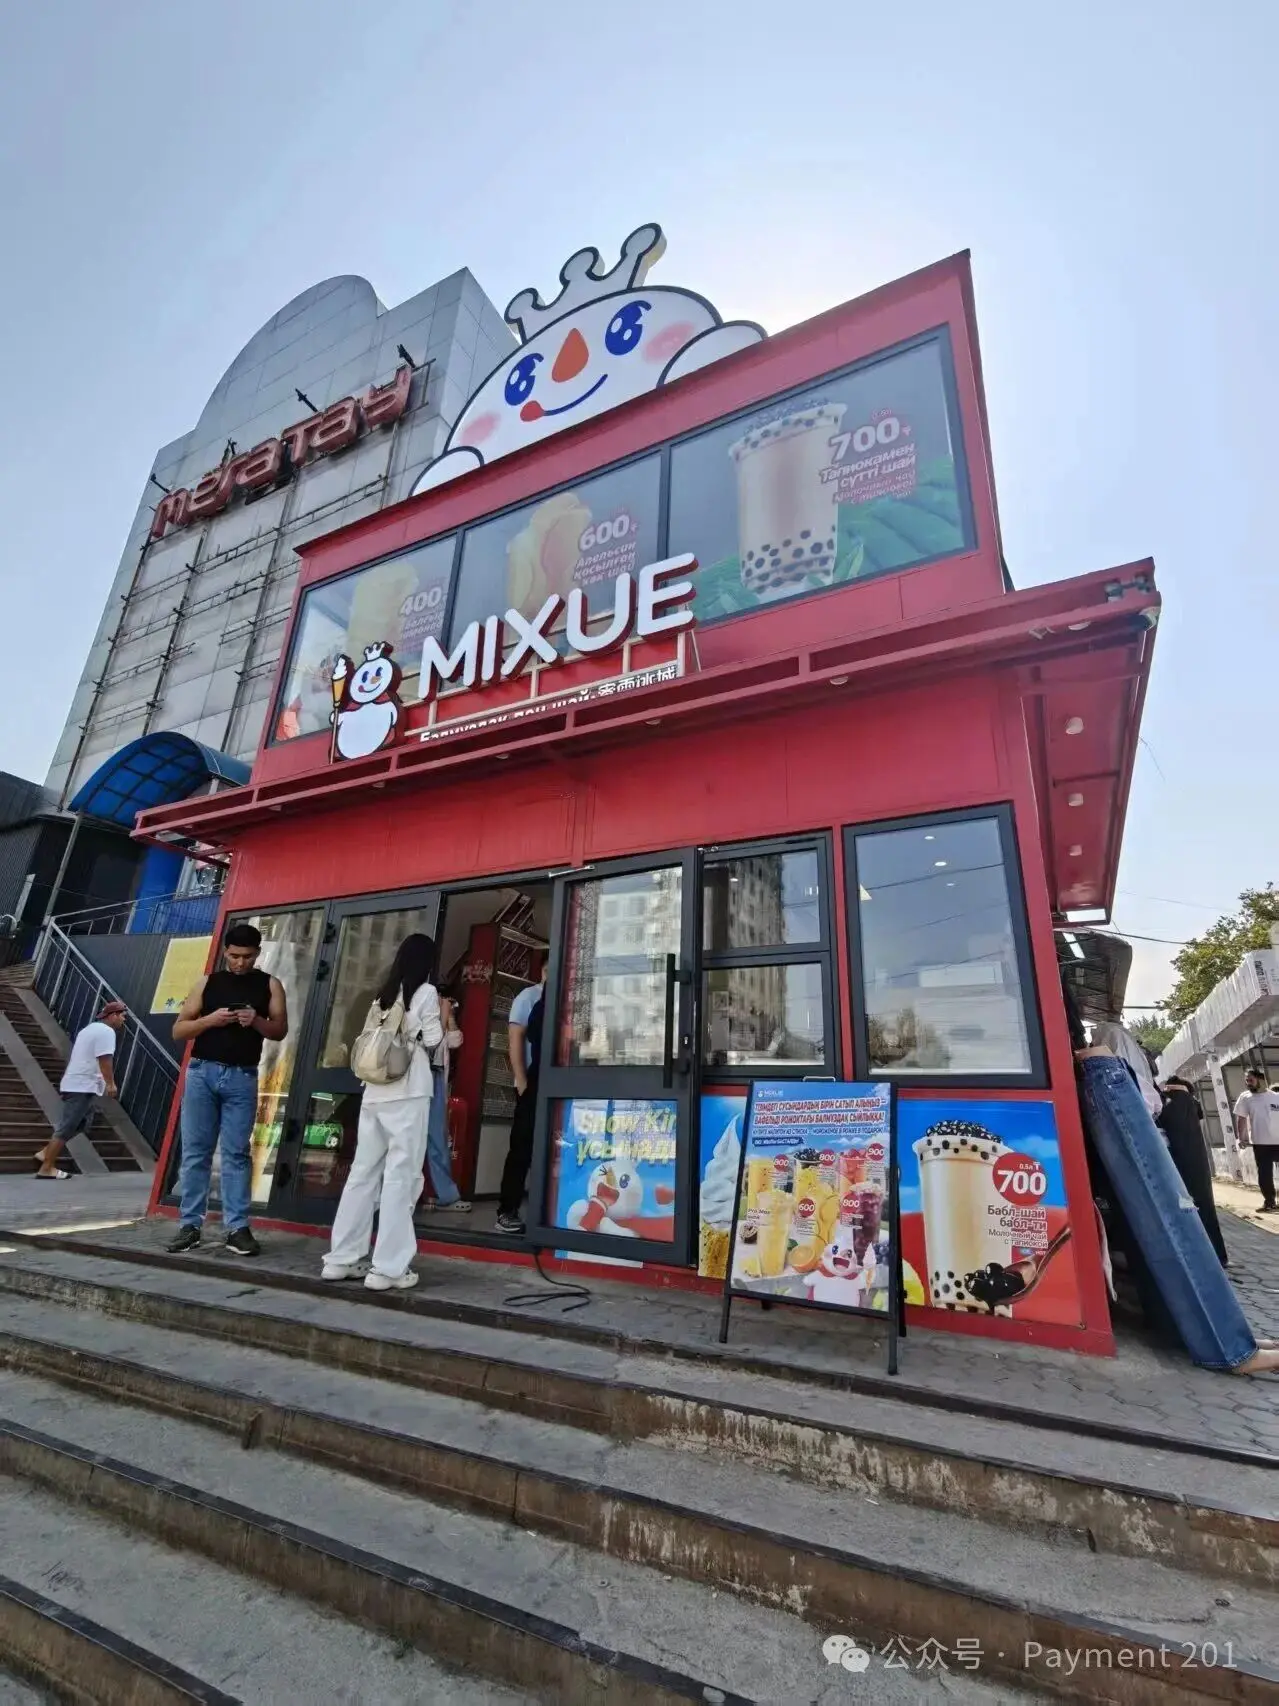
ความรู้สึกตรงไปตรงมาอีกอย่างคือ มีองค์ประกอบของจีนมากกว่าที่ฉันคิด แน่นอนว่านี่อาจเป็นอคติของผู้รอดชีวิต จากสนามบินอุรุมชี ลงเครื่องที่อัลมาตี ไปจนถึงการประชุมวันถัดไป ฉันพบคนจีนไม่น้อยตลอดทาง บางคนทำงานด้านโครงสร้างพื้นฐาน บางคนทำการค้าแร่ พลังงาน และทรัพยากร และบางคนทำโลจิสติกส์ข้ามพรมแดนและธุรกิจ
การไหลของสินค้า เงินทุน และผู้คนระหว่างจีนกับเอเชียกลางนั้นลึกซึ้งกว่าที่ผู้ประกอบการชำระเงินในประเทศหลายคนคิดไว้มาก
1. จาก Freedom Bank สู่ Central Asia Fintech Summit
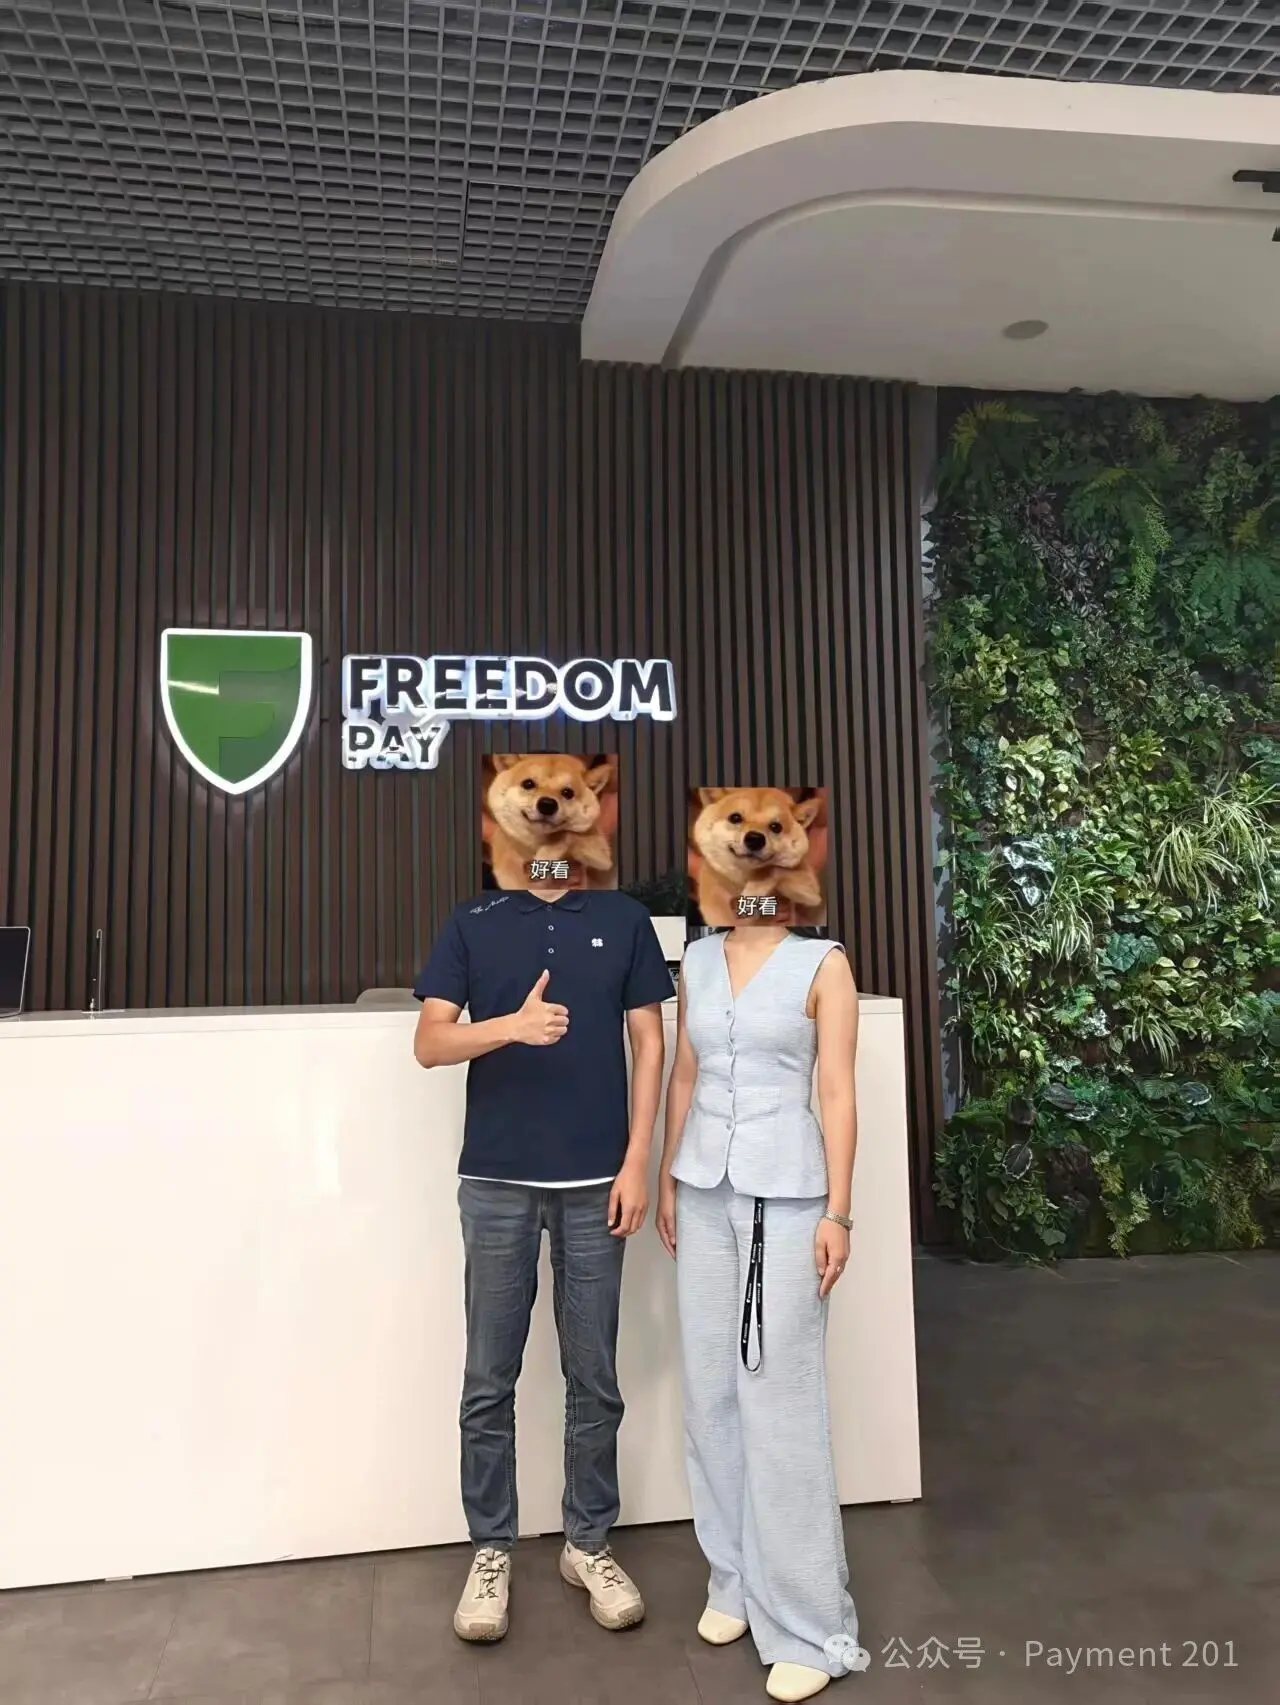
เช้าวันถัดมา ฉันไปที่ Freedom Bank
สำนักงานเป็นสไตล์ธนาคารออนไลน์ทั่วไป ทำให้นึกถึง WeBank ทีม Freedom Pay ทำงานที่ Kaisar Plaza และเนื่องจากเจ้าของใหญ่ชอบแฮร์รี่ พอตเตอร์ สำนักงานจึงตกแต่งตามธีมแฮร์รี่ พอตเตอร์
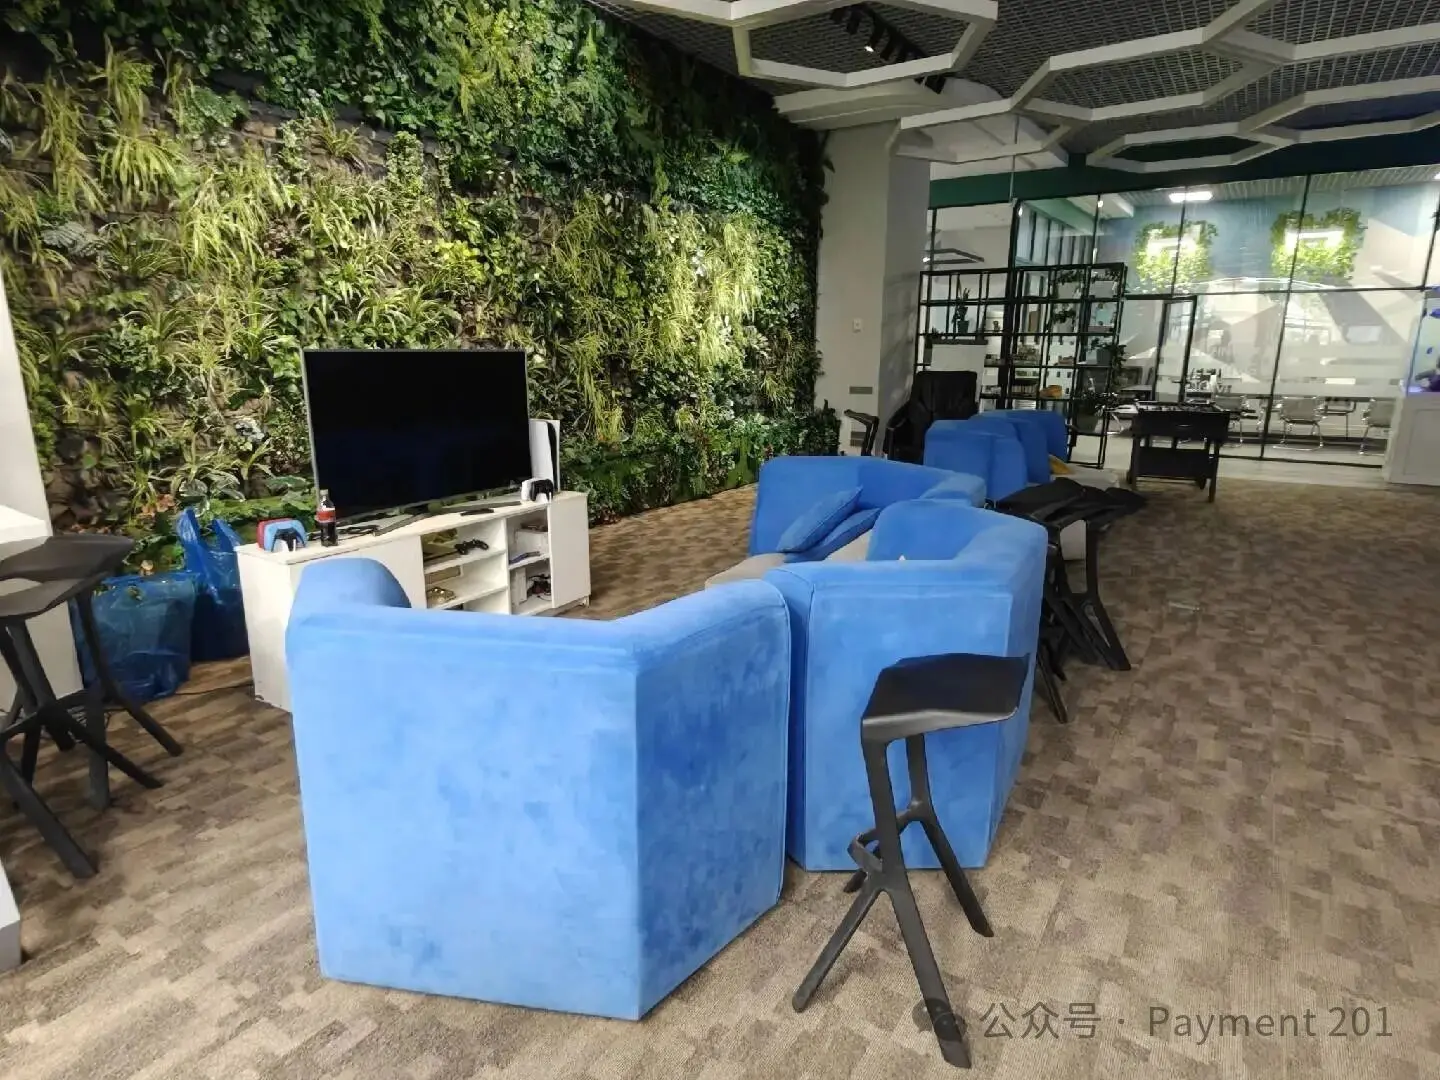
ทุกคนทบทวนความร่วมมือทางธุรกิจก่อนหน้านี้อย่างรวดเร็ว พูดคุยถึงการเปลี่ยนแปลงของอุตสาหกรรมในช่วงที่ผ่านมา และทิศทางการพัฒนาที่เป็นไปได้ของภาคธนาคารและชำระเงินของคาซัคสถานในอนาคต
ความรู้สึกตรงไปตรงมาอีกอย่างจากการเยี่ยม Freedom ครั้งนี้คือ ธนาคารท้องถิ่นไม่ได้มองว่าแอปมือถือเป็นเพียง "ช่องทางธนาคารอิเล็กทรอนิกส์" ที่ใช้เช็คยอด โอนเงิน และจ่ายบิลบัตรเครดิตอีกต่อไป แต่พวกเขากำลังแย่งชิง หน้าด่านผู้บริโภค ที่แท้จริง
Kaspi เป็นผู้เล่นที่ประสบความสำเร็จที่สุดในโมเดลนี้ แต่ Freedom และธนาคารท้องถิ่นอื่น ๆ ก็กำลังมุ่งหน้าไปทาง Banking + Payments + Lifestyle/Commerce เช่นกัน กล่าวอีกนัยหนึ่ง ธนาคารท้องถิ่นไม่ได้แย่งแค่เงินฝาก สินเชื่อ และบัตร
สิ่งที่ทุกคนแย่งชิงคือ: ใครจะครองแอปที่ผู้ใช้เปิดทุกวัน รายละเอียดนี้สำคัญมากจริง ๆ ฉันจะอธิบายโดยละเอียดทีหลัง
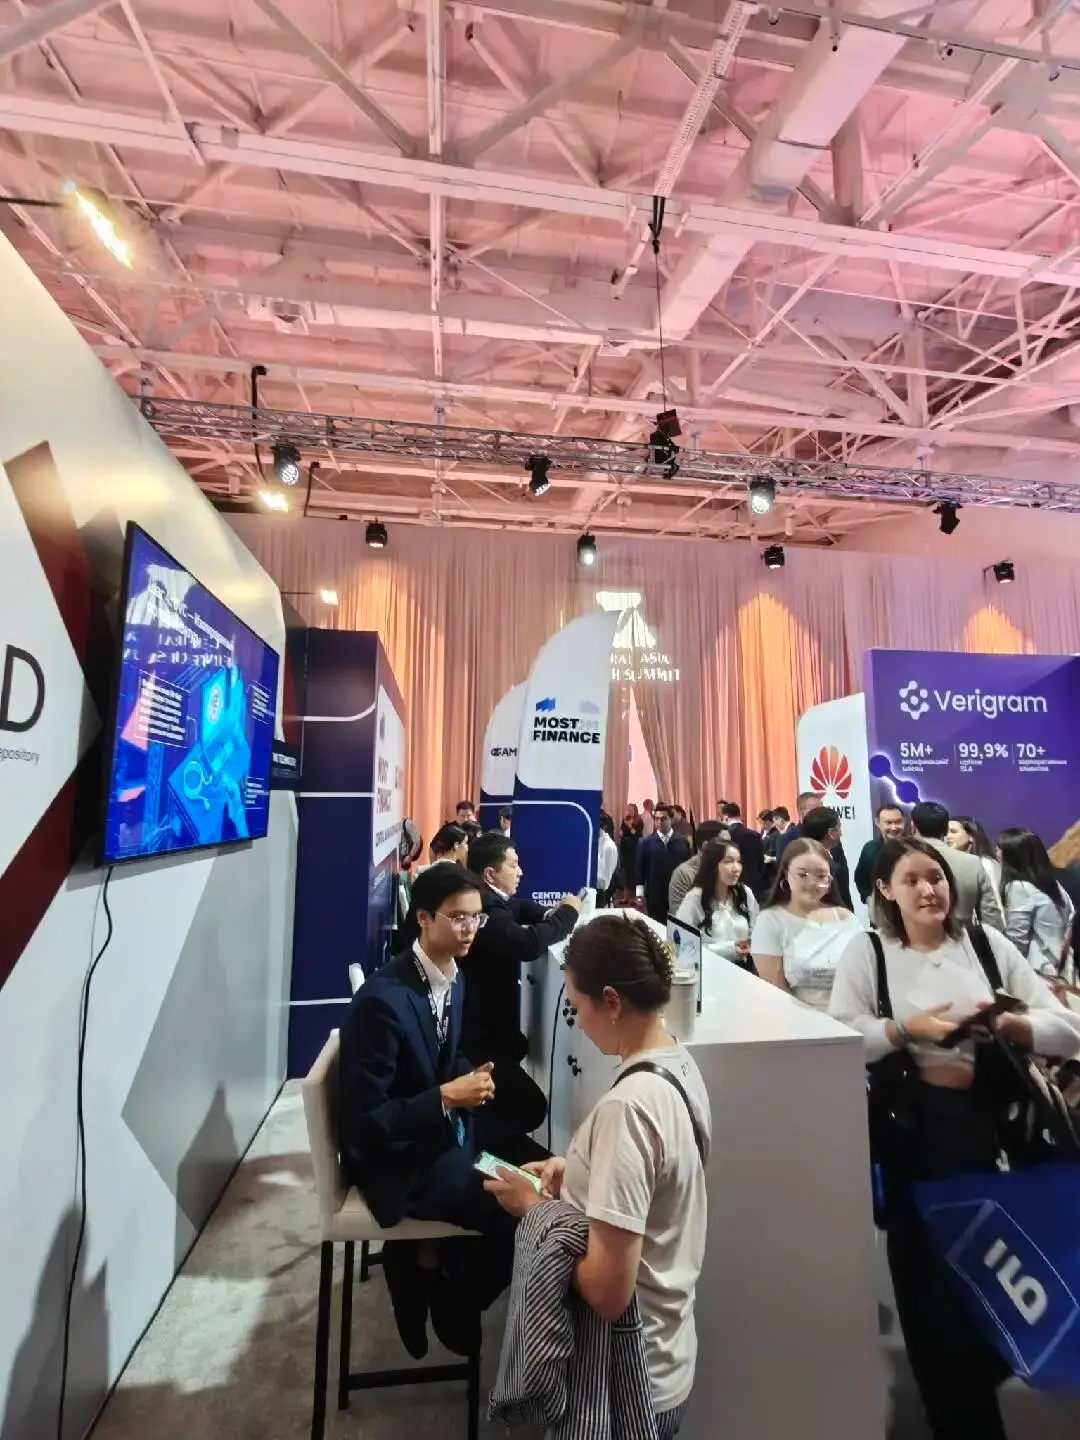
ตอนเที่ยง ฉันแวะชม Central Asia Fintech Summit อย่างรวดเร็ว สถานที่ดูคล้ายแกลเลอรีศิลปะ บูธไม่มาก ส่วนใหญ่เป็นเอ็กซ์เชนจ์ท้องถิ่น บริษัทชำระเงิน และสถาบันการเงิน Visa มีบูธค่อนข้างใหญ่ แต่ตอนที่ฉันเดินผ่าน ดูเหมือนไม่มีลูกค้า มีคนนั่งเล่นเกมอยู่ไม่กี่คน
ฉันคุยกับสถาบันหลายแห่งในงานแบบสบาย ๆ แลกนามบัตร ได้ผลพลอยได้ที่ไม่คาดคิดจริง ๆ ฉันยังเจอเพื่อนจาก UnionPay International และพูดคุยเรื่องบริการออกบัตรและโอนเงิน
อุตสาหกรรมการชำระเงินบางครั้งก็น่าสนใจ ปัญหาที่ต้องใช้อีเมลสิบฉบับกว่าจะเคลียร์ได้ทางออนไลน์ การคุยต่อหน้าสิบนาทีมักจะเข้าใจได้ แล้วค่อยติดตามที่เหลือทีหลัง
ตอนเที่ยง ฉันกับเพื่อนกินข้าวใกล้ ๆ และเริ่มคาดเดาว่าอุตสาหกรรมการชำระเงินจะทำอะไรได้บ้างในอีกไม่กี่ปีข้างหน้า
2. การพูดคุยตอนเย็นเป็น "หัวข้อของปี 2026" ไปแล้ว
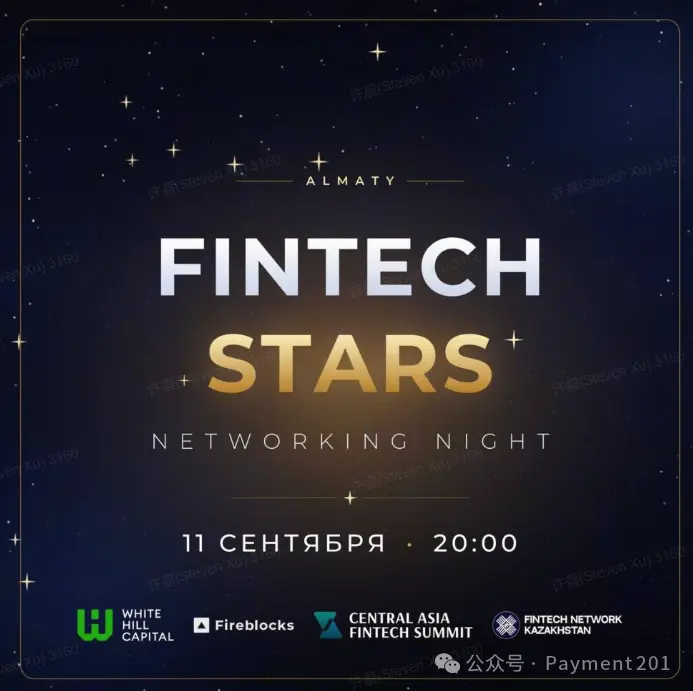
ตอนเย็น ฉันเข้าร่วมงาน Fintech Network งานเดียวในอัลมาตีวันนั้น
Fireblocks เป็นหนึ่งในผู้จัดงาน ฉันถูกแนะนำให้รู้จักกับ Pave Bank, Tether และ PSP ท้องถิ่นและบริษัทฟินเทคหลายแห่งจากเอเชียกลาง
หัวข้อที่พูดคุยกัน "เป็นปี 2026" มาก ธุรกิจและความร่วมมือต่าง ๆ ล้วนเกี่ยวกับ: สเตเบิลคอยน์ การชำระข้ามพรมแดน โครงสร้างพื้นฐานธนาคาร การฝาก-ถอนเงิน และสิ่งที่จะเกิดขึ้นต่อไปในตลาดเอเชียกลาง
หลังจากคุยเสร็จ ฉันดูเวลา พบว่าเป็นสี่ทุ่มแล้ว เปิด Telegram เห็นเพื่อน ๆ ในชุมชนเอเชียกลางที่เคยติดต่อกันหลายคนนัดเจอออฟไลน์ รู้สึกตอบไม่ทันจริง ๆ
แม้งานจะชื่อ Central Asia Fintech Summit แต่จริง ๆ แล้วไม่ได้มีแค่คนจากประเทศ C5 ในเอเชียกลาง ฉันยังเจอเพื่อนจากภูมิภาคคอเคซัส เช่น จอร์เจีย จากมุมมองของอุตสาหกรรมการชำระเงินและการเงิน เอเชียกลางและคอเคซัสมักถูกมองเป็นภูมิภาคที่ใหญ่กว่าเดียวกัน
ไม่กี่วันที่ผ่านมา ฉันยังถือโอกาสลิ้มลองอาหารท้องถิ่น เนื้อม้า ขนมปังโฮมเมด เบียร์สด และบาร์บีคิวจอร์เจีย
อัลมาตีมีรสชาติที่ตราตรึงจริง ๆ
ผ่านไปหลายวัน ฉันไม่เคยใช้เงินสดเลยแม้แต่ครั้งเดียว
พูดถึงการชำระเงิน
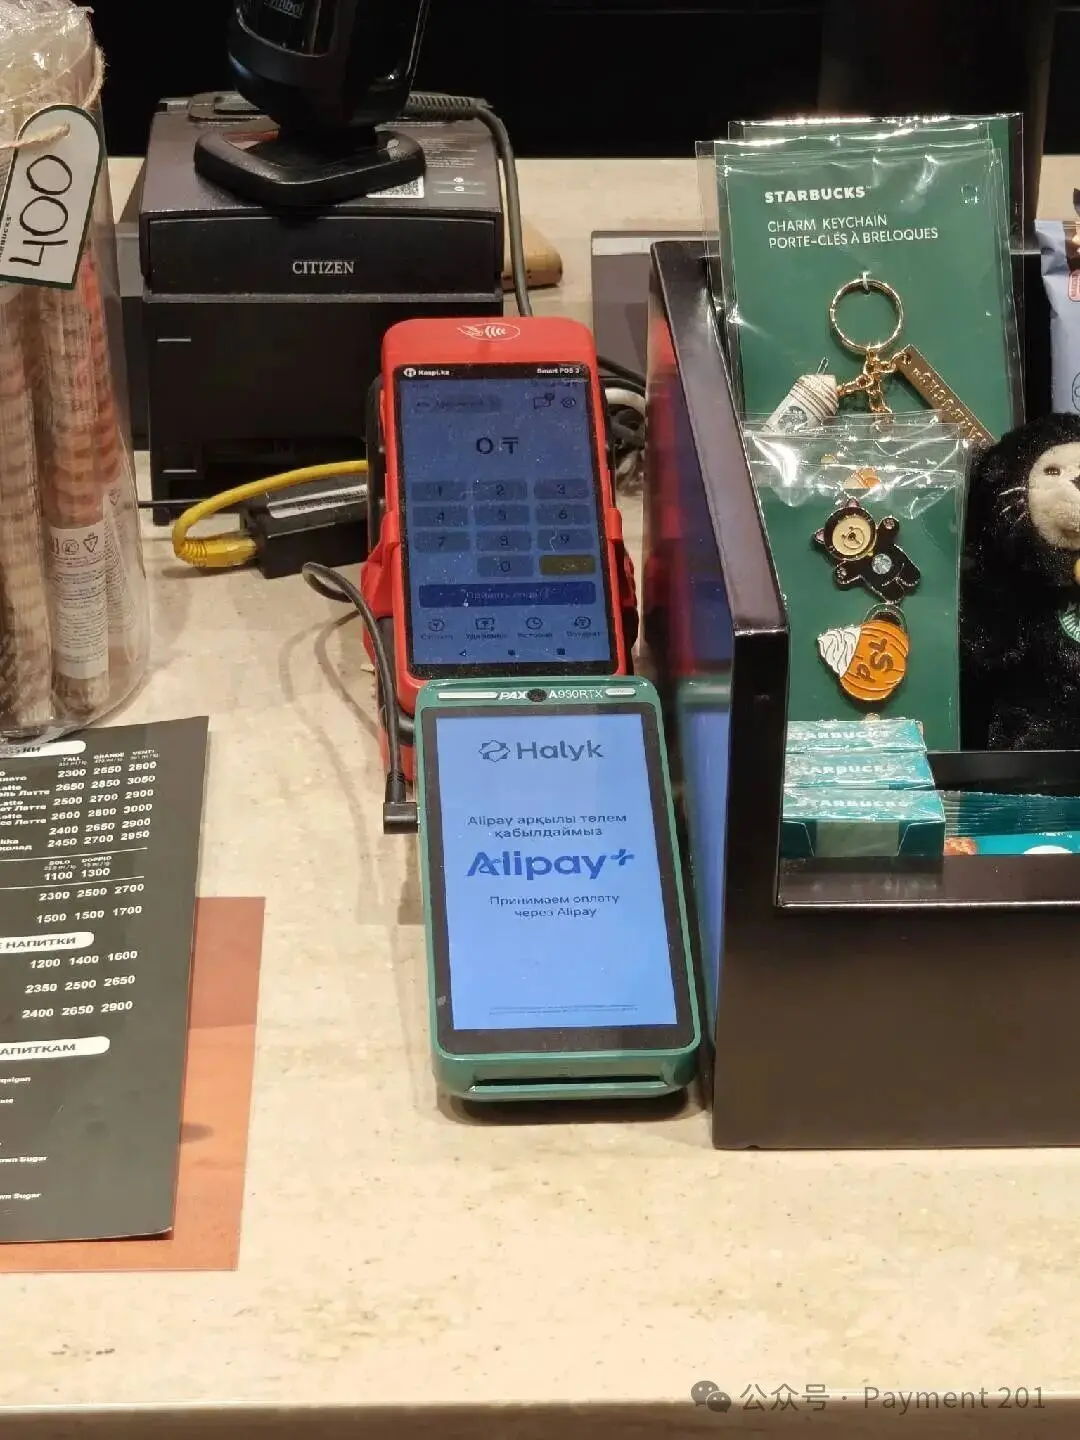
การเดินทางมาอัลมาตีครั้งนี้ ฉันมีประสบการณ์ตรงอย่างหนึ่ง:
ฉันไม่ได้ใช้เงินสดเลย
กินข้าว ดื่มกาแฟ เดินห้าง และค่าใช้จ่ายประจำวันต่าง ๆ ขอแค่รูดบัตรได้ ฉันก็ใช้บัตร Visa โดยตรง และในบางสถานการณ์ก็ใช้ Alipay+ ประสบการณ์การชำระเงินทั้งหมดราบรื่นกว่าที่คิดไว้ก่อนเดินทางมาก
ก่อนมา ฉันยังมีภาพจำเดิม ๆ ว่า: สัดส่วนเงินสดในอัลมาตีจะสูงไหม? การรับบัตรจะไม่เพียงพอไหม? กระเป๋าเงินท้องถิ่นจะเยอะและกระจัดกระจายไหม?
หลังมาถึง อย่างน้อยในเมืองหลักอย่างอัลมาตี ความกังวลเหล่านี้แทบไม่เกิดขึ้น นักท่องเที่ยวต่างชาติใช้แค่ Visa + Alipay+ ก็ใช้ชีวิตแบบไร้เงินสดได้
ครึ่งแรกของปี 2026 ชาวคาซัคสถานทำธุรกรรมไร้เงินสดประมาณ 7.1 พันล้านรายการ มูลค่ารวม 92.1 ล้านล้านเทงเก เฉลี่ยมากกว่า 39 ล้านรายการต่อวัน
อย่างไรก็ตาม โลกการชำระเงินที่ฉันสังเกตในฐานะนักท่องเที่ยว ไม่เหมือนกับโลกการชำระเงินที่คนท้องถิ่นใช้ในชีวิตประจำวัน
นักท่องเที่ยวเห็น: Visa / Mastercard / กระเป๋าเงินระหว่างประเทศ
ผู้บริโภคท้องถิ่นคุ้นเคยกับ: Kaspi / แอปธนาคาร / QR / P2P มากกว่า
ลงลึกอีกชั้น เราเริ่มเห็น:
การชำระเงินเรียลไทม์ระหว่างธนาคาร + QR มาตรฐานเดียว
จากจุดนี้ ภูมิทัศน์การชำระเงินของคาซัคสถานเริ่มน่าสนใจมาก
นี่ไม่ใช่ตลาดที่กระเป๋าเงินครองตลาดแบบทั่วไป
ทุกคนคุ้นเคยกับเส้นทางการพัฒนาการชำระเงินมือถือของจีนในช่วงสิบปีที่ผ่านมา กระเป๋าเงินบุคคลที่สามอย่าง Alipay และ WeChat Pay ค่อย ๆ วางตำแหน่งตัวเองระหว่างผู้บริโภคกับบัญชีธนาคาร บัญชีธนาคาร
↓
กระเป๋าเงิน
↓
ผู้บริโภค / ร้านค้า
บัญชีธนาคารยังอยู่ชั้นล่าง แต่หน้าด่านผู้บริโภคถูกกระเป๋าเงินยึดไปแล้ว
อย่างไรก็ตาม คาซัคสถานไม่ได้พัฒนาไปตามเส้นทางนี้ทั้งหมด
แรงผลักดันสำคัญที่ทำให้การชำระเงินเป็นดิจิทัลมาจากธนาคารและแพลตฟอร์มที่เกี่ยวข้องกับธนาคาร
แอปธนาคารไม่ได้เป็นแค่เครื่องมือจัดการบัญชีอีกต่อไป พวกมันเปลี่ยนเป็น: ซูเปอร์แอปโดยตรง ดังนั้นถ้าจะติดป้ายภูมิทัศน์การชำระเงินของคาซัคสถาน ฉันมีแนวโน้มจะเรียกว่า:
ตลาดซูเปอร์แอปที่ธนาคารนำ
Kaspi เป็นตัวอย่างที่ชัดเจนที่สุด
สิ่งที่ Kaspi เปลี่ยนจริง ๆ ไม่ใช่แค่วิธีการชำระเงิน
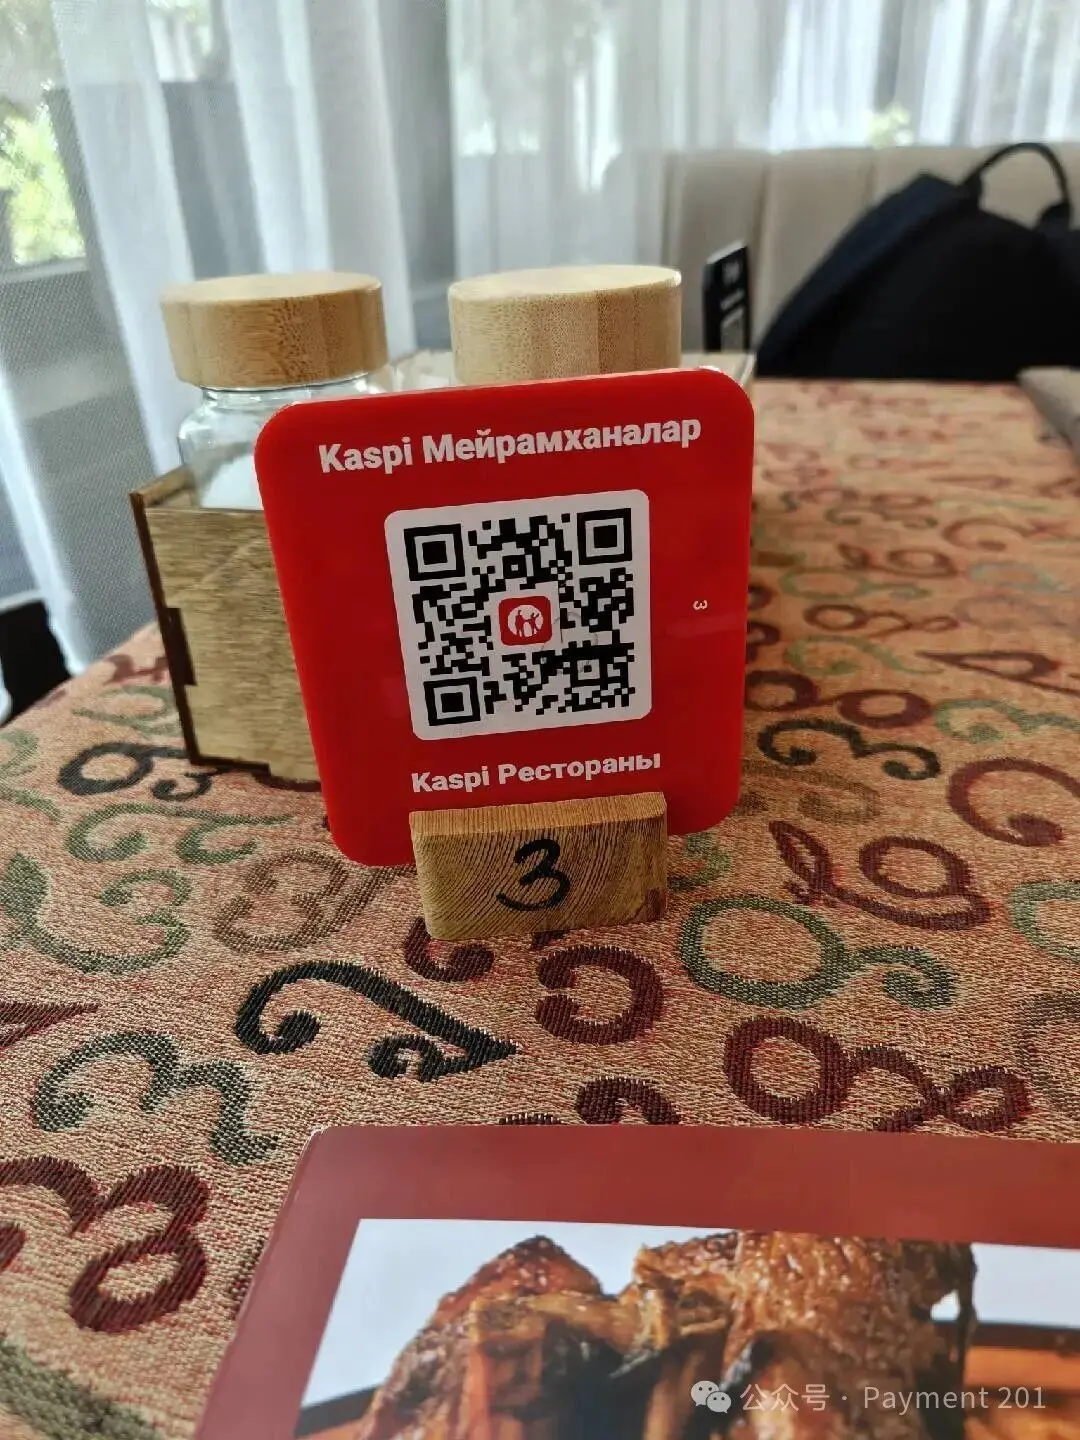
หลายคนเมื่อรู้จัก Kaspi ครั้งแรก จะเข้าใจตรง ๆ ว่า:
"Alipay ของคาซัคสถาน"
การเข้าใจแบบนี้สะดวก แต่ประเมิน Kaspi ต่ำไปเล็กน้อย
Kaspi ไม่ใช่แค่กระเป๋าเงิน
ฝั่งผู้บริโภค มันให้บริการชำระเงิน P2P QR จ่ายบิล มาร์เก็ตเพลส ท่องเที่ยว ผ่อนชำระ
ฝั่งร้านค้า มันให้บริการ Kaspi Pay รับชำระเงิน QR การชำระ B2B บริการร้านค้า
การชำระเงิน ธนาคาร พาณิชย์ และสินเชื่อรวมอยู่ในระบบนิเวศเดียว
แต่ถ้าแค่ลิสต์ผลิตภัณฑ์เหล่านี้ ก็ยังอธิบายไม่ได้ว่าทำไม Kaspi ถึงแข็งแกร่ง
สิ่งที่สำคัญจริง ๆ คือฟลายวีลเบื้องหลัง:
ผู้บริโภค
↓
การชำระเงิน
↓
ร้านค้า
↓
มาร์เก็ตเพลส
↓
สินเชื่อ / ผ่อนชำระ
↓
GMV มากขึ้น
↓
การชำระเงิน
ผู้บริโภคเข้ามาเพราะความสะดวกในการชำระเงิน ร้านค้าก็ต้องเข้ามาเพราะผู้บริโภคอยู่ที่นี่ ยิ่งมีร้านค้ามาก เครือข่ายการรับชำระเงินก็ยิ่งแข็งแกร่ง มาร์เก็ตเพลสนำธุรกรรมมาให้ร้านค้ามากขึ้น การผ่อนชำระและสินเชื่อผู้บริโภคยิ่งกระตุ้นการบริโภค
สุดท้าย ธุรกรรมเหล่านี้ไหลกลับไปที่การชำระเงิน
ดังนั้นคูเมืองที่แท้จริงของ Kaspi ไม่เคยเป็น QR
แต่เป็น: ผลกระทบเครือข่ายที่เกิดจาก ผู้บริโภค + ร้านค้า + การชำระเงิน + พาณิชย์ + สินเชื่อ
ภายในปี 2025 Kaspi Payments จะมีผู้บริโภคที่ใช้งานอยู่ 14.6 ล้านคน TPV การชำระเงินรายปี 44.2 ล้านล้านเทงเก ธุรกรรมการชำระเงินประมาณ 6.72 พันล้านรายการ QR และการชำระด้วยบัตรรวมกันคิดเป็น 69% ของ TPV การชำระเงิน
ในประเทศที่มีประชากรเพียง 20.6 ล้านคน ความหนาแน่นแบบนี้น่าทึ่งมาก
แต่ฉันคิดว่าความสำคัญที่แท้จริงของ Kaspi ไม่ได้อยู่ที่ตัวเลขเหล่านี้ด้วยซ้ำ
- ความสัมพันธ์แบบดั้งเดิมระหว่างธนาคารกับผู้ใช้อาจเป็น: เงินเดือนเข้า ฝากเงิน กู้เงิน เปิดแอปเป็นครั้งคราว
- Kaspi เปลี่ยนความสัมพันธ์นี้เป็น: ช้อปปิ้ง กินข้าว โอนเงิน จ่ายบิล ผ่อนชำระ ช้อปปิ้ง……
เกิดขึ้นทุกวัน
การชำระเงินกลายเป็นจุดเข้าที่มีความถี่สูงที่สุดในความสัมพันธ์นี้
ดังนั้นในแง่หนึ่ง Kaspi ไม่ได้เป็นแค่แอปชำระเงินอีกต่อไป
มันใกล้เคียงกับ:
โครงสร้างพื้นฐานการชำระเงินส่วนบุคคล
ตลาดบัตรที่น่าสนใจ: Visa, Mastercard, MIR อยู่ครบ
จุดน่าสนใจอีกอย่างคือ คาซัคสถานไม่ใช่แค่ตลาด Visa / Mastercard
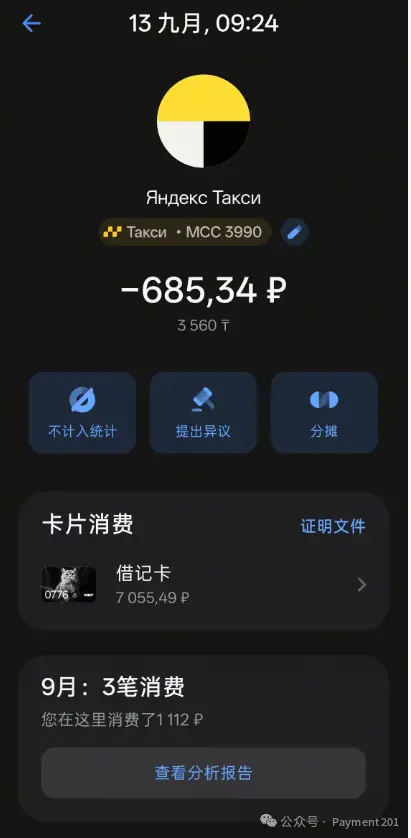
ในบางสถานการณ์ บัตร MIR ก็รับชำระได้
แน่นอนว่านี่ไม่ได้หมายความว่า MIR ครอบคลุมคาซัคสถานทั้งหมด การรับ MIR ยังขึ้นอยู่กับสถาบันรับชำระเงินและเครือข่าย POS เฉพาะอย่างชัดเจน ธนาคารและเครือข่ายเทอร์มินัลบางแห่งยังรองรับ MIR บางแห่งระงับไปแล้ว
แต่รายละเอียดนี้เองที่ทำให้การชำระเงินของคาซัคสถานน่าสนใจยิ่งขึ้น
ในตลาดเดียวกัน คุณอาจเห็นพร้อมกัน: Visa, Mastercard, UnionPay, MIR และเหนือกว่านั้นยังมี: Kaspi QR / QR ธนาคาร / QR มาตรฐานเดียว
จากมุมมองของรางการชำระเงิน คาซัคสถานเหมือนทางแยกของเครือข่ายการชำระเงิน
ไปทางตะวันตก มีเครือข่ายบัตรระดับโลกของ Visa / Mastercard
ไปทางเหนือ มันยังคงรักษาความเชื่อมโยงบางส่วนกับระบบนิเวศการชำระเงินของรัสเซียและ CIS
ไปทางตะวันออก นักท่องเที่ยวและร้านค้าจีนเห็นวิธีการชำระเงินอย่าง UnionPay, Alipay+
และอินเทอร์เฟซการชำระเงินผู้บริโภคท้องถิ่นที่แข็งแกร่งที่สุดคือ Kaspi และแอปธนาคารต่าง ๆ
ดังนั้นการชำระเงินของคาซัคสถานจึงยากที่จะจัดประเภทง่าย ๆ ว่า: "ตลาดบัตร" หรือ "ตลาด QR" มัน更像: ตลาดการชำระเงินหลายราง
รางการชำระเงินจากประเทศ ยุคสมัย และเส้นทางเทคโนโลยีที่แตกต่างกันอยู่ร่วมกันที่นี่
QR แข็งแกร่ง แต่ไม่ได้หมายความว่า "QR กำจัดบัตรธนาคารแล้ว"
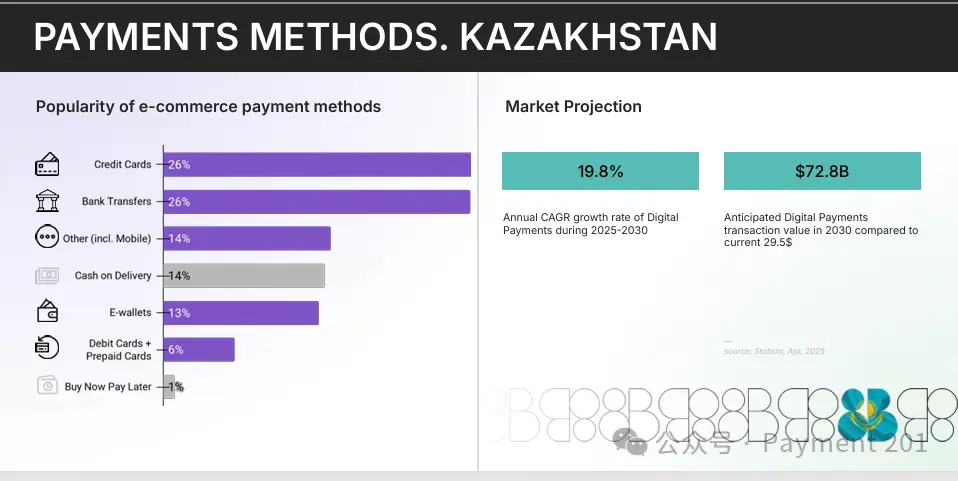
ด้วยเหตุนี้ ฉันคิดว่าเราไม่สามารถใช้ "QR แทนที่บัตร" มาอธิบายคาซัคสถานได้
ช่วงที่อยู่ที่นั่น ฉันใช้ Visa เป็นส่วนใหญ่ ผู้บริโภคท้องถิ่นใช้ QR จำนวนมาก และผู้ใช้จากรัสเซียอาจยังใช้ MIR ในเครือข่ายรับชำระเงินบางแห่ง
สิ่งเหล่านี้อยู่ร่วมกันได้อย่างสมบูรณ์
เพราะเมื่อพูดถึงการชำระเงิน เราต้องแยกสองสิ่ง: อินเทอร์เฟซการชำระเงินและรางการชำระเงิน
ผู้บริโภคเปิดแอปธนาคารสแกน QR นั่นคืออินเทอร์เฟซหนึ่ง ฉันแตะบัตร Visa ก็เป็นอินเทอร์เฟซหนึ่ง
บัตร MIR ทำธุรกรรมสำเร็จบน POS ที่รองรับ เบื้องหลังคือกลไกการเคลียริ่งและประมวลผลอีกชุดหนึ่ง
ดังนั้นสิ่งที่เกิดขึ้นจริงไม่ใช่: รางหนึ่งกำจัดอีกรางหนึ่งโดยสิ้นเชิง
แต่เป็น ประสบการณ์การชำระเงินส่วนหน้าเน้นมือถือมากขึ้นเรื่อย ๆ และรางการชำระเงินชั้นล่างแบ่งชั้นมากขึ้นเรื่อย ๆ
Visa / Mastercard จะอยู่ระยะยาวในด้านข้ามพรมแดน การชำระเงินนักท่องเที่ยว อีคอมเมิร์ซ และการรับชำระเงินระหว่างประเทศ
MIR สะท้อนความเชื่อมโยงที่มีอยู่ระหว่างคาซัคสถานกับระบบนิเวศการชำระเงินของรัสเซีย Kaspi และ QR ท้องถิ่นแก้ปัญหาการชำระเงินผู้บริโภคความถี่สูงในท้องถิ่น QR มาตรฐานเดียวยังคงมุ่งหน้าสู่การทำงานร่วมกัน
รางที่แตกต่างกันแก้ปัญหาที่แตกต่างกัน
ยิ่ง Kaspi ประสบความสำเร็จ คำถามถัดไปก็ยิ่งชัดเจน
จากมุมมองผู้บริโภค วงจรปิดของ Kaspi แทบไม่มีปัญหา เปิดแอป สแกน จ่าย เสร็จ
ปัญหาอยู่ที่ โครงสร้างตลาด โดยรวม
Kaspi มีผู้บริโภคของตัวเอง ร้านค้าของตัวเอง QR ของตัวเอง บัญชีของตัวเอง และเครือข่ายรับชำระเงินของตัวเอง
ธนาคารอื่นก็กำลังพัฒนาแอปของตัวเอง QR ของตัวเอง และเครือข่ายร้านค้าของตัวเอง ซึ่งสมเหตุสมผลสำหรับธนาคารใดก็ตาม
เพราะ:
วงจรปิด = คูเมือง
สถาบันสามารถควบคุมประสบการณ์ผู้ใช้ ความเสี่ยง ราคา ประสบการณ์ร้านค้า และเสริมความหนาแน่นของเครือข่ายอย่างต่อเนื่องผ่านเงินคืน สินเชื่อ ผ่อนชำระ และพาณิชย์
อย่างไรก็ตาม เมื่อมีวงจรปิดขนาดใหญ่พอหลายวงพร้อมกัน จากมุมมองของตลาดการชำระเงินทั้งหมด มันกลายเป็นอีกคำหนึ่ง:
การแตกกระจาย
ทำไมผู้บริโภคต้องสนใจว่าร้านค้าอยู่ธนาคารไหน? ทำไมร้านค้าต้องใช้ QR ต่างกันสำหรับผู้บริโภคจากธนาคารต่างกัน? ทำไมแต่ละธนาคารต้องสร้างเครือข่ายรับชำระเงินของตัวเองซ้ำซ้อน?
ดังนั้น ฉันคิดว่าขั้นก่อนหน้าของคาซัคสถานแก้ปัญหา: จะก้าวสู่สังคมไร้เงินสดได้อย่างไร? ตอนนี้มันเริ่มตอบคำถามถัดไป: จะทำให้เกิดการทำงานร่วมกันได้อย่างไร?
Kaspi แก้ปัญหาการยอมรับ QR มาตรฐานเดียวเริ่มแก้ปัญหาโครงสร้างตลาด
ดังนั้นภายในปี 2026 การเปลี่ยนแปลงที่น่าจับตามองที่สุดของการชำระเงินคาซัคสถานไม่ใช่ Kaspi
แต่เป็น:
QR มาตรฐานเดียว
ในเดือนกรกฎาคม 2026 คาซัคสถานจะเปิดตัวระบบชำระเงินมือถือระหว่างธนาคารอย่างเป็นทางการทั่วประเทศ แกนหลักประกอบด้วยสองสิ่ง: การโอนระหว่างธนาคารตามหมายเลขโทรศัพท์ และ: การชำระ QR ระหว่างธนาคาร
เมื่อเปิดตัว ธนาคารทั้งหมดที่ให้บริการธนาคารรายย่อยแก่ลูกค้ารายบุคคลผ่านแอปมือถือจะเข้าร่วม
ผู้บริโภคสามารถโอนเงินเรียลไทม์จากแอปธนาคารของตัวเองไปยังผู้ใช้ธนาคารอื่นได้ และยังสแกน QR มาตรฐานเดียวของร้านค้าเพื่อชำระข้ามธนาคารได้ โดยไม่ต้องให้ผู้ซื้อและผู้ขายอยู่ธนาคารเดียวกันอีกต่อไป
ระบบรองรับ:
เรียลไทม์ 24/7
ก่อนหน้านี้อาจเป็น:
ผู้บริโภคธนาคาร A
↓
แอปธนาคาร A
↓
QR ธนาคาร A
↓
ร้านค้าธนาคาร A
ตอนนี้ค่อย ๆ เปลี่ยนเป็น:
ผู้บริโภคธนาคาร A
↓
แอปมือถือธนาคาร A
↓
รางการชำระเงินระหว่างธนาคาร
↓
ร้านค้าธนาคาร B
สำหรับผู้บริโภคทั่วไป สิ่งที่เกิดขึ้นบนผิวเผินมีเพียงอย่างเดียว:
QR ทำงานร่วมกันได้แล้ว
แต่ผู้ประกอบการชำระเงินเห็นมากกว่า QR
การเปลี่ยนแปลงที่แท้จริงคือ: การระบุที่อยู่ การจัดเส้นทาง การเคลียริ่ง การรับชำระเงิน จากเครือข่ายส่วนตัวสู่รางที่ทำงานร่วมกัน
ระบบนี้ดำเนินการโดยบริษัทชำระเงินแห่งชาติภายใต้ธนาคารกลางคาซัคสถาน หนึ่งเดือนหลังเปิดตัว ระบบชำระเงินมือถือระหว่างธนาคารนี้ประมวลผลธุรกรรมไปแล้วกว่า 8 ล้านรายการ มูลค่ารวม 2.1 แสนล้านเทงเก
ดังนั้นฉันคิดว่าสรุปได้เป็นประโยคเดียว:
Kaspi แก้ปัญหาการยอมรับ QR มาตรฐานเดียวเริ่มแก้ปัญหาโครงสร้างตลาด
Kaspi พิสูจน์ว่าวงจรปิดดึงผู้บริโภคและร้านค้าเข้าสู่การชำระเงินมือถือได้เร็วแค่ไหน
QR มาตรฐานเดียวกำลังแก้ปัญหาอีกอย่าง:
ตลาดไม่สามารถถูกแบ่งโดยเครือข่ายส่วนตัวรายบุคคลเสมอไป
ทำไม Kaspi แข็งแกร่งขนาดนี้แล้ว รัฐยังต้องผลักดัน QR มาตรฐานเดียว?
คำถามนี้คือประเด็นสำคัญที่ฉันต้องการสื่อตลอดบทความ จากมุมมองประสบการณ์ผู้ใช้ Kaspi ดีมากอยู่แล้ว ผู้บริโภคไม่ได้บ่นทุกวันว่า "ฉันต้องการ QR มาตรฐานเดียวทั่วประเทศ" ร้านค้าก็มีโซลูชันการรับชำระเงินที่成熟แล้ว
แล้วทำไมต้องสร้างรางระหว่างธนาคารต่อไป?
เพราะโครงสร้างพื้นฐานการชำระเงินไม่เคยแก้แค่ประสบการณ์ผู้ใช้
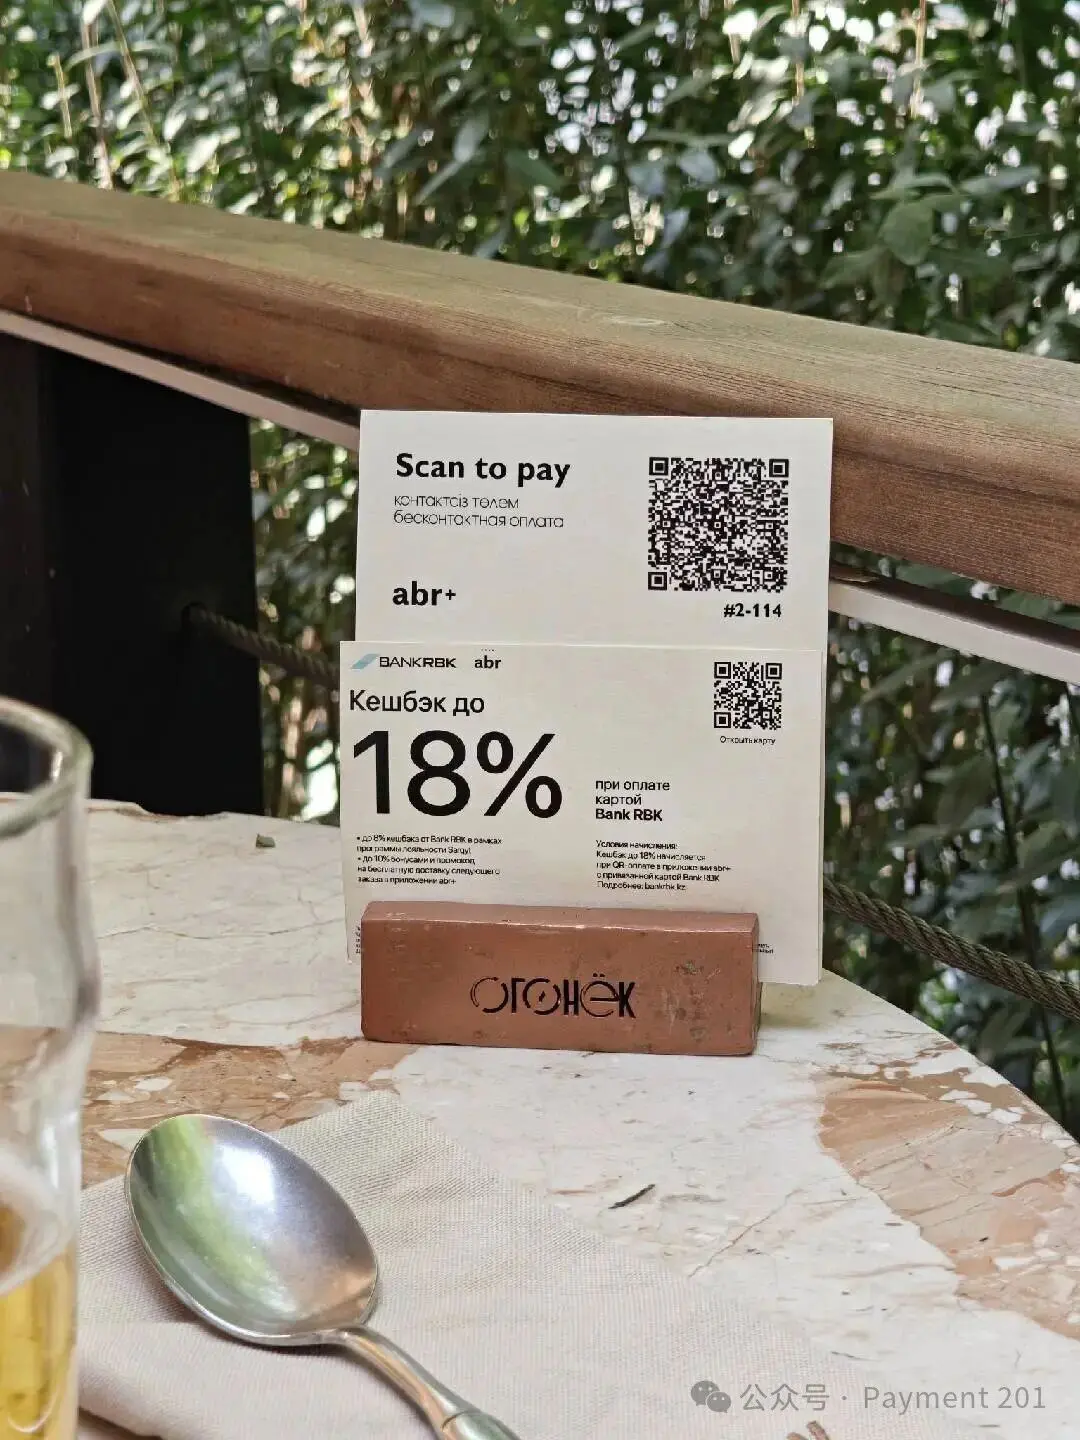
ปัญหาแรกคือ: การแข่งขัน
เมื่อแพลตฟอร์มหนึ่งมีทั้งผู้บริโภค ร้านค้า การชำระเงิน พาณิชย์ และสินเชื่อ ผู้เล่นใหม่ต้องเผชิญไม่ใช่แค่ผลิตภัณฑ์ชำระเงินหนึ่งตัว
แต่เป็นเครือข่ายทั้งหมด การทำ QR ที่ดีกว่าไม่มีประโยชน์ เพราะคนไม่ได้อยู่ฝั่งคุณ ร้านค้าก็ไม่ได้อยู่ฝั่งคุณ
อุตสาหกรรมการชำระเงินมักเป็นแบบนี้: เทคโนโลยีลอกเลียนง่าย ช่องทางลอกเลียนยาก QR มาตรฐานเดียวแยกเครือข่ายการรับชำระเงินออกจากฐานผู้บริโภคของธนาคารเฉพาะอย่างมีประสิทธิภาพ ธนาคารสามารถแข่งขันน้อยลงในเรื่อง "ใครมีร้านค้า QR มากกว่า" และแข่งขันมากขึ้นในเรื่อง: ผลิตภัณฑ์ ประสบการณ์ผู้ใช้ ราคา สินเชื่อ ความเสี่ยง ข้อมูล บริการ
ปัญหาที่สองคือ:
ความหนาแน่นของการรับชำระเงิน
เครือข่ายการชำระเงินที่成熟จริง ๆ สุดท้ายต้องการบรรลุ:
ธนาคารผู้บริโภค ≠ ธนาคารร้านค้า และไม่กระทบการชำระเงิน
Visa, Mastercard และ UnionPay แก้ปัญหาประเภทนี้มาหลายทศวรรษ
ปัจจุบัน ประเทศต่าง ๆ จำนวนมากขึ้นกำลังผลักดันการชำระเงินเรียลไทม์ + QR เพียงแค่ทำซ้ำในโลก A2A
นี่ก็คือกระบวนการจาก: เครือข่ายส่วนตัว สู่: รางสาธารณะ
ลงไปอีก คือชุดโครงสร้างการเงินระดับประเทศทั้งชุด
QR มาตรฐานเดียวไม่ใช่โครงการเดี่ยว ๆ
ธนาคารกลางคาซัคสถานกำลังผลักดันการชำระเงินมือถือระหว่างธนาคาร QR มาตรฐานเดียว Open Banking เทงเกดิจิทัล ฯลฯ ภายใต้กรอบโครงสร้างพื้นฐานการเงินดิจิทัลระดับประเทศที่ใหญ่กว่า
ถ้าแยกดู: QR การชำระเงินเรียลไทม์ Open Banking ตัวตนดิจิทัล การต่อต้านการฉ้อโกง CBDC แต่ละอย่างเป็นหัวข้อร้อนในวงการฟินเทคช่วงไม่กี่ปีที่ผ่านมา
แต่สิ่งที่น่าสนใจจริง ๆ คือ สุดท้ายพวกมันอาจถูกประกอบเป็นชุดเดียวกัน:
ตัวตน
↓
บัญชีธนาคาร
↓
Open API
↓
รางการชำระเงิน
↓
เคลียริ่ง / ชำระราคา
↓
สกุลเงินดิจิทัล
↓
โครงสร้างพื้นฐานความเสี่ยง
ดังนั้นวันนี้ถ้าดูการชำระเงินของคาซัคสถานแล้วศึกษาแค่: ทำไม Kaspi ถึงประสบความสำเร็จ?
จริง ๆ แล้วยังไม่พอ Kaspi เป็นคำตอบที่สำคัญมากของขั้นก่อนหน้า แต่ตลาดนี้เริ่มตั้งคำถามถัดไปแล้ว
ฉันใช้ Visa แต่ PSP จะเข้าตลาดท้องถิ่นไม่ง่ายเลย
ครั้งนี้ที่อัลมาตี ประสบการณ์การชำระเงินของฉันในฐานะนักท่องเที่ยวง่ายมาก Visa, Alipay+ ก็เพียงพอแล้ว
อย่างไรก็ตาม: นักท่องเที่ยวจ่ายได้ กับร้านค้า / PSP เข้าสู่ตลาดนี้จริง ๆ เป็นคนละเรื่องกันโดยสิ้นเชิง
ครั้งนี้ฉันยังเจอคนจีนจำนวนมากในท้องถิ่น โครงสร้างพื้นฐาน แร่ พลังงาน การค้าทรัพยากร โลจิสติกส์ ธุรกิจข้ามพรมแดน
กระแสธุรกิจเหล่านี้ย่อมมาพร้อมกับกระแสเงินทุนที่ซับซ้อนขึ้นเรื่อย ๆ: รับเงิน แลกเงิน ชำระราคา โอนออกข้ามพรมแดน และสิ่งที่ทุกคนสนใจมากตอนนี้: การฝาก-ถอนสเตเบิลคอยน์
ถ้า PSP ระดับโลกเข้าสู่คาซัคสถาน ปฏิกิริยาแรกมักเป็น:
"Visa / Mastercard ท้องถิ่นแพร่หลาย แค่เชื่อมต่อการรับบัตรก็พอแล้วไม่ใช่เหรอ?"
แต่เมื่อเข้าสู่ชุดการชำระเงินท้องถิ่น สิ่งที่ต้องจัดการคือ:
นิติบุคคลท้องถิ่น
↓
การรับชำระเงินท้องถิ่น
↓
Kaspi / QR ท้องถิ่น
↓
QR มาตรฐานเดียว
↓
รับเงินเทงเก
↓
ชำระราคา
↓
แลกเงิน
↓
ตรวจสอบยอด
↓
โอนออกข้ามพรมแดน
และร้านค้าของคุณหลายรายไม่มีปัญหานิติบุคคลท้องถิ่น
ดังนั้น สิ่งที่มักเกิดขึ้นคือ ยิ่งชุดการชำระเงินท้องถิ่น成熟 PSP ระดับโลกยิ่งต้องเข้าใจท้องถิ่น การรับชำระเงินระดับโลกไม่เคยเท่ากับแค่เชื่อมต่อ Visa / Mastercard เสร็จ สิ่งที่เรียกว่าระดับโลก โดยเนื้อแท้แล้วยังคงประกอบขึ้นจากรางท้องถิ่นรางแล้วรางเล่า
โอกาสของสเตเบิลคอยน์ไม่ได้อยู่ที่คนท้องถิ่นใช้ USDT ซื้อกาแฟ
ในการพูดคุยตอนเย็น ทุกคนพูดถึงสเตเบิลคอยน์กันมาก
แต่ถ้าวางไว้ในชุดการชำระเงินทั้งหมดของคาซัคสถาน ความเข้าใจของฉันง่ายมาก: สถานการณ์การใช้งานแรกของสเตเบิลคอยน์绝对不是ค้าปลีก ผู้บริโภคท้องถิ่นเปิด Kaspi หรือแอปธนาคารสแกนก็ซื้อกาแฟได้แล้ว ทำไมต้องใช้ USDT จ่ายก่อน? การชำระเงินผู้บริโภคส่วนหน้าดีพอแล้ว สเตเบิลคอยน์ไม่จำเป็นต้องแก้ปัญหาที่ถูกแก้ไปแล้ว
คุณค่าที่แท้จริงของมันอาจอยู่ที่แบ็กเอนด์: B2B ข้ามพรมแดน การจัดการเงินทุน สภาพคล่องดอลลาร์ การฝาก-ถอน การชำระราคาร้านค้า และใน corridors ที่ประสิทธิภาพการครอบคลุมของธนาคารตัวแทนแบบดั้งเดิมไม่ดี
กล่าวอีกนัยหนึ่ง:
สเตเบิลคอยน์ที่นี่更像ชั้นสภาพคล่องและชั้นชำระราคา มากกว่าสิ่งทดแทนการชำระเงินผู้บริโภคท้องถิ่น
การรับเงินส่วนหน้าสามารถเป็น: Kaspi / QR ธนาคาร / บัตร / เทงเก ต่อไปได้ ร้านค้ายังเห็นการชำระเป็นสกุลเงิน fiat ได้
แต่ในการจัดการเงินทุน การโอนเงินข้ามพรมแดน และการโอนออกในภายหลัง มีความเป็นไปได้อย่างสมบูรณ์ที่การชำระแบบผสม fiat + สเตเบิลคอยน์จะค่อย ๆ ปรากฏขึ้น
สองสิ่งนี้ไม่ขัดแย้งกันเลย ฉันคิดว่านี่คือคุณค่าที่แท้จริงของโครงสร้างพื้นฐานสเตเบิลคอยน์ในอีกไม่กี่ปีข้างหน้า ไม่ได้อยู่ที่ผู้บริโภควันนี้จ่ายด้วยอะไร
แต่อยู่ที่: หลังการชำระเงินเสร็จ เงินไหลอย่างไร
ครึ่งแรกของ Kaspi ครึ่งหลังของรางการชำระเงิน
ถ้าทำให้วิวัฒนาการการชำระเงินของคาซัคสถานในทศวรรษที่ผ่านมาง่ายขึ้น ฉันคิดว่าแบ่งได้เป็นสามขั้น:
ไร้เงินสด
↓
มือถือมาก่อน
↓
การทำงานร่วมกัน
Kaspi มีอิทธิพลสำคัญต่อสองขั้นแรก
มันรวบรวมผู้บริโภค ร้านค้า การชำระเงิน พาณิชย์ และสินเชื่อเข้าด้วยกันผ่านซูเปอร์แอปที่ธนาคารนำ อาศัยวงจรปิด มันเพิ่มประสบการณ์ผู้ใช้และความหนาแน่นของเครือข่ายให้สูงสุด
แต่เมื่อตลาดเป็นดิจิทัลสูง คำถามถัดไปย่อมเกิดขึ้น:
ธนาคารต่างกัน QR ต่างกัน เครือข่ายร้านค้าต่างกัน จะเชื่อมต่อกันได้อย่างไรจริง ๆ?
ดังนั้นฉันคิดว่าตัวแปรสำคัญที่สุดของการชำระเงินคาซัคสถานในปี 2026 ไม่ใช่การเกิดกระเป๋าเงินอีกใบหรือ PSP อีกราย
แต่เป็น:
วงจรปิด → การทำงานร่วมกัน
ครึ่งแรกเป็นเรื่องราวของ ซูเปอร์แอป
ครึ่งหลังเริ่มเปลี่ยนเป็นเรื่องราวของ รางการชำระเงิน
สุดท้าย
กลับมาที่การเดินทางอัลมาตีครั้งนี้
ผ่านไปหลายวัน ฉันไม่ได้ใช้เงินสดเลย สำหรับนักท่องเที่ยว ประสบการณ์การชำระเงินง่ายมากแล้ว
แต่สิ่งที่น่าสนใจจริง ๆ คือ นักท่องเที่ยวเห็นแค่ชั้นบนสุดของชุดการชำระเงินทั้งหมด
ลงมาอีกชั้น เรามี: Kaspi / แอปธนาคาร / QR / P2P
ดูรางบัตร เราเห็น: Visa / Mastercard / UnionPay / การรับ MIR บางส่วน
ลงไปอีกชั้น เราพบ: การชำระเงินเรียลไทม์ระหว่างธนาคาร / QR มาตรฐานเดียว
ดูกระแสเงินทุนข้ามพรมแดน เราเริ่มเห็น: สภาพคล่องสเตเบิลคอยน์ / การชำระราคา
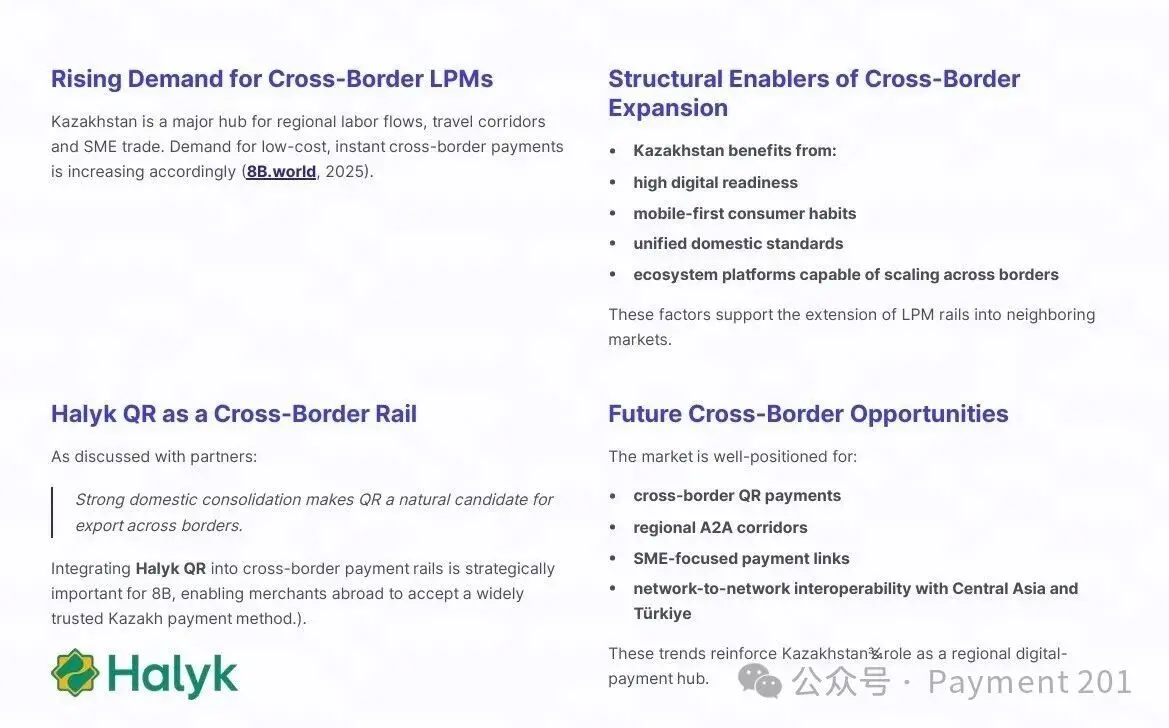
ภาพจาก 8b.world
บัตร ซูเปอร์แอป A2A รางระดับประเทศ สเตเบิลคอยน์ โครงสร้างพื้นฐานการชำระเงินหลายชุดจากภูมิภาคและขั้นตอนที่แตกต่างกันโดยสิ้นเชิง กำลังซ้อนกันอยู่ในตลาดที่มีประชากรเพียง 20 กว่าล้านคน
ดังนั้นหลังกลับมาครั้งนี้ ความเข้าใจคาซัคสถานของฉันที่เปลี่ยนไปมากที่สุดไม่ใช่:
"การชำระเงินที่นี่พัฒนาเกินกว่าที่ฉันคิด"
แต่เป็น:
มันเริ่มเปลี่ยนหัวข้อแล้ว
คำถามในอดีตคือ:
จะทำให้ตลาดเปลี่ยนจากเงินสดสู่ดิจิทัลได้อย่างไร?
คำถามวันนี้กลายเป็นมากขึ้นเรื่อย ๆ ว่า:
เมื่อการชำระเงินเป็นดิจิทัลเพียงพอแล้ว จะทำให้เกิดการทำงานร่วมกันได้อย่างไรจริง ๆ?
Kaspi แก้ปัญหาส่วนใหญ่ของคำถามแรก
และคาซัคสถานในปี 2026 เริ่มตอบคำถามถัดไปแล้ว
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้