Война не окончена — почему нефть снова упала к $90?
 BTCCАвтор: furrykon
По состоянию на 18 ноября США и Иран продолжали обмениваться ударами, а безопасность судоходства в Ормузском проливе так и не была восстановлена. Тем не менее цены на сырую нефть значительно снизились с максимумов конца октября. В этот день фьючерсы на нефть Brent торговались по $92,53 за баррель, а на West Texas Intermediate (WTI) — по $84,77. Война всё ещё продолжалась, но рынки уже начали обсуждать возможный избыток предложения.
Этот контраст говорит о том, что инвесторы переоценивают реальное влияние войны на поставки нефти. После более чем восьми месяцев адаптации транспортных маршрутов и восстановления добычи другие нефтедобывающие страны заполняют часть дефицита предложения. Высокие цены на нефть также сдерживают потребление. Ожидания прекращения огня ускорили коррекцию цен, но объём нефти, который можно устойчиво экспортировать, определит, насколько глубоким будет падение.
Взлёт и падение нефти: от ставки на эскалацию к учёту деэскалации
16 октября Brent и WTI закрылись на уровнях $109,86 и $101,41 соответственно. К 30 октября декабрьский контракт Brent с приближающимся сроком экспирации закрылся на $117,64, а WTI вырос до $104,12. Атаки на суда и опасения, что боевые действия могут обостриться после выборов, были основными драйверами ралли в тот период.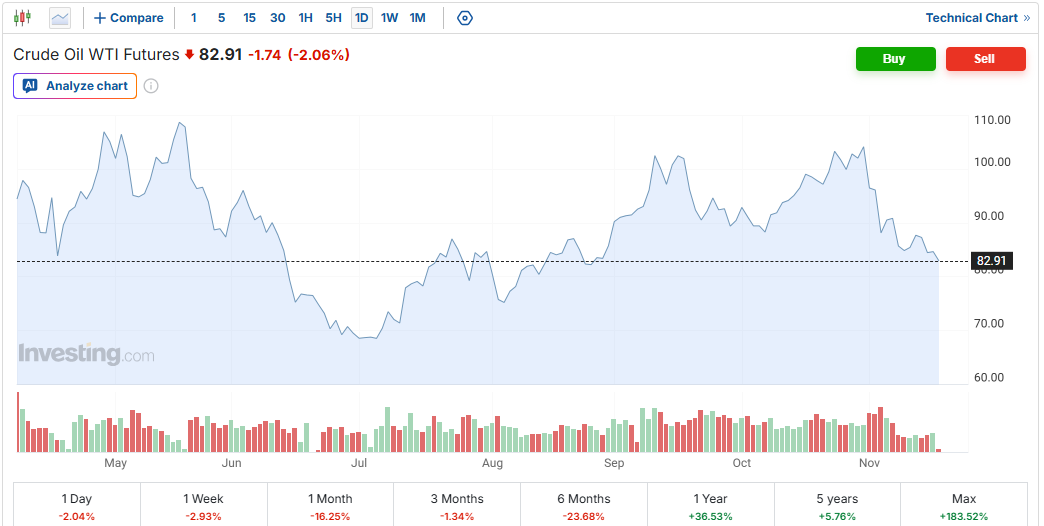
Снижение началось ещё до выборов. 2 ноября цены на нефть упали примерно на 7% после того, как Иран дал сигнал о готовности к переговорам. Впоследствии демократы получили большинство в обеих палатах Конгресса, что ещё больше укрепило ожидания возможного завершения затяжного конфликта. 4 ноября Brent упал на 8,7% за одну сессию до $94,62, а WTI — на 8,3% до $88,12.
Bloomberg сообщил 10 ноября, что Такахиро Асаока, старший экономист Исследовательского института Itochu, считает, что результаты выборов сузили возможности президента Трампа проводить масштабные и продолжительные военные операции, что привело к частичному исчезновению геополитической премии за риск. Однако он также предупредил, что без соглашения между США и Ираном Brent может оставаться выше $85. Это была условная оценка на тот момент, а не определённый ценовой минимум.
Разумеется, устойчивый перелом в ценах на нефть в конечном счёте зависит от того, завершится ли война. Центральный вопрос для рынков — смогут ли позитивные дипломатические сигналы превратиться в реальный прогресс или останутся лишь временными изменениями в общественных настроениях. Иран выразил готовность к переговорам, и текущие цены на нефть уже отражают некоторые ожидания снижения боевых действий. Однако достаточно ли предложения для поддержания более низких цен, ещё предстоит проверить на основе фактических потоков и данных о запасах.
Разворот спроса и предложения: предложение в Персидском заливе восстанавливается быстрее спроса
Более значимое изменение, чем дипломатические заявления, происходит в глобальном балансе спроса и предложения нефти. Последний ежемесячный отчёт Международного энергетического агентства (МЭА) показывает, что мировое предложение нефти восстановилось примерно на 5,3 млн баррелей в сутки в сумме с сентября по октябрь, причём большая часть прироста пришлась на регион Персидского залива. Нефтедобывающие страны Америки, включая США, Канаду и Бразилию, также наращивают добычу.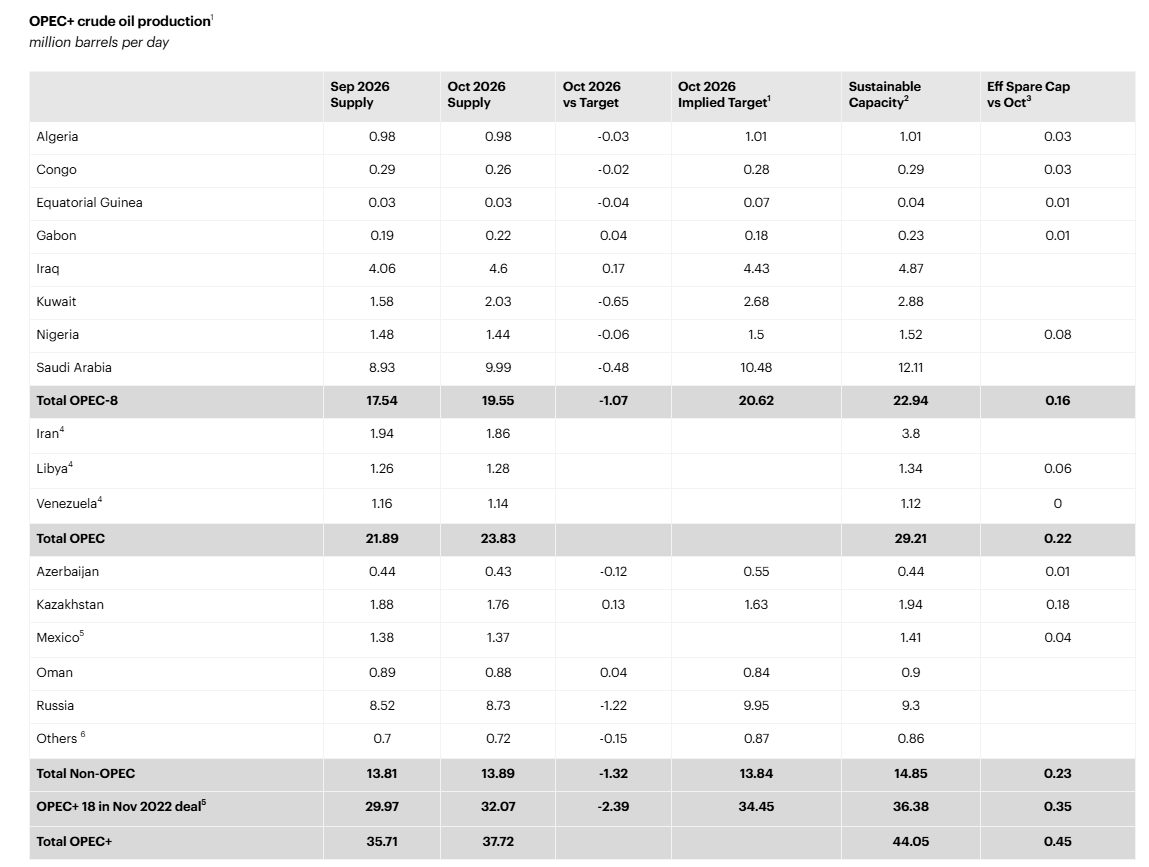
МЭА прогнозирует, что факторы, включая высокие цены на нефть, сократят мировой спрос на нефть примерно на 2,7 млн баррелей в сутки в этом году. Предложение в четвёртом квартале, по прогнозам, достигнет около 105 млн баррелей в сутки, превысив прогнозируемый спрос примерно на 1,7 млн баррелей в сутки. Ограничения на иранские поставки уже учтены в этой оценке.
США ввели блокаду иранского нефтяного экспорта, а Иран нарушил региональное судоходство атаками на суда и другими действиями. Эти события серьёзно повлияли на транспортировку, но не привели к устойчивой остановке экспорта нефти со всего Ближнего Востока. Саудовская Аравия и Объединённые Арабские Эмираты перенаправили часть экспорта через порты на Красном море и в Оманском заливе, а некоторые суда продолжают проходить через пролив.
На этом фоне МЭА повысило прогноз предложения на четвёртый квартал в ноябрьском ежемесячном отчёте, перейдя от ранее ожидавшегося дефицита к оценке профицита примерно в 1,7 млн баррелей в сутки. Reuters сообщил 13 ноября, что корректировка в основном вызвана тем, что экспорт из Персидского залива восстанавливается быстрее мирового спроса.
С разворотом баланса спроса и предложения более высокие цены на нефть лишены устойчивой фундаментальной поддержки, и прежние уровни поддержки превратились в уровни сопротивления. Bloomberg сообщил 17 ноября, что спред по ближним контрактам Brent сузился по сравнению с месяцем ранее, а Саудовская Аравия и ОАЭ снизили официальные отпускные цены. Эти события дополнительно подтверждают, что напряжённость на нефтяном рынке в последнее время ослабла.
Однако уязвимость судоходства через пролив всё ещё может быстро изменить краткосрочную конъюнктуру рынка. В текущих условиях потоки через Ормузский пролив не вернулись к норме. Альтернативные маршруты также сталкиваются с ограничениями из-за атак, пропускной способности и затрат, а значит, не могут бесконечно и без ограничений заменять трафик через пролив.
Структура запасов также требует осторожности. МЭА отметило, что октябрьский рост мировых запасов нефти был в основном обусловлен увеличением объёмов нефти в море, тогда как наземные запасы продолжали сокращаться. Нефть, находящаяся на танкерах, может быть не сразу доступна для переработки.
Чтобы цены на нефть вошли в более глубокую и устойчивую коррекцию, рынкам нужно увидеть, когда восстановление добычи ОПЕК совпадёт с ослаблением спроса.
Дипломатические события: перспективы переговоров улучшаются, но военные риски сохраняются
По состоянию на 18 ноября последние проверяемые события указывали на то, что Оман и Катар всё ещё выступали посредниками, но США и Иран не объявили о новом соглашении. Стороны продолжали обмениваться ударами, поддерживая контакты. Ситуацию лучше описать как «дипломатические каналы остаются открытыми, но существенные разногласия не урегулированы», а не как переговоры на грани прорыва.
Последний раунд контактов состоялся 17 ноября. Reuters сообщил, что иранские официальные лица продолжили переговоры с посредниками из Омана и Катара. В тот же день американские силы нанесли удар по объекту запуска ракет на острове Кешм после того, как Иран заявил об атаке на американскую военную радиолокационную установку в Бахрейне. Дипломатические контакты пока не привели к устойчивому прекращению огня.
Самый трудный вопрос — кто должен пойти на уступки первым. Reuters со ссылкой на осведомлённые источники изложил требования обеих сторон:
Позиция Ирана | Позиция США |
| Снять морскую блокаду, разморозить активы и восстановить продажи нефти до начала предметных переговоров. | Обе стороны должны одновременно предпринять взаимные шаги, с самого начала обеспечив проверяемые обязательства по ядерным вопросам. |
| Сначала прекратить боевые действия и восстановить порядок прохода через пролив, оставив ядерные вопросы для последующих обсуждений. | Ядерные вопросы нельзя полностью откладывать на более поздний этап. |
Эти условия говорят о том, что, хотя у обеих сторон есть причины выйти из тупика, они пока не достигли согласия относительно последовательности выполнения.
В США победа демократов на выборах может усилить давление на внешнюю политику Трампа. Bloomberg сообщил 10 ноября, что демократы рассматривают возможность использовать крайний срок финансирования правительства 11 декабря, чтобы заставить Трампа прекратить конфликт с Ираном. В отчёте приводились слова экономиста Исследовательского института Itochu Такахиро Асаоки о том, что результаты выборов сократили возможности Трампа для масштабных и продолжительных военных операций.
Однако более сильные ограничения со стороны Конгресса не означают, что президент утратил способность предпринимать военные действия. Трамп преуменьшил необходимость немедленного соглашения и поручил вице-президенту Вэнсу переключить внимание на внутренние дела, что оставляет перспективы прямых контактов на высоком уровне неопределёнными. Это также помогает объяснить, почему цены на нефть упали после выборов, но геополитическая премия за риск не исчезла полностью.
Как при падении цен на нефть распространится инфляционное давление?
Если условия предложения продолжат улучшаться, самым непосредственным эффектом станет снижение энергетической инфляции. Более низкие цены на сырую нефть обычно сначала отражаются на бензине, мазуте и других нефтепродуктах, а затем через транспортные, логистические и производственные издержки влияют на другие цены. Некоторые компании могут также предпочесть восстановить маржу, а не сразу снижать отпускные цены, что создаёт задержку в передаче эффекта.
Пока сохраняется разрыв между рынками сырой нефти и нефтепродуктов. МЭА отметило, что предложение дизельного топлива остаётся ограниченным: атаки на российские НПЗ, потери поставок на Ближнем Востоке и высокие фрахтовые ставки сдерживают улучшение. Это означает, что снижение Brent не гарантирует соответствующего сокращения транспортных издержек, а базовая инфляция в сфере услуг может также не остыть быстро.
Для Федеральной резервной системы устойчивое снижение цен на энергоносители может помочь уменьшить новые ценовые шоки и ослабить инфляционные ожидания, но само по себе оно недостаточно для определения смены денежно-кредитной политики. Если занятость, потребительские расходы и цены на услуги останутся устойчивыми, политика может сохранить ограничительный характер. Если высокие процентные ставки ещё больше ослабят спрос, цены на нефть могут столкнуться со вторым раундом понижательного давления.
Чем дольше цены на нефть остаются повышенными, тем глубже инфляционное давление может распространиться по экономике, увеличивая вероятность более значительного повышения ставок или более длительного сохранения ограничительных ставок, чем ожидалось. По мере последующего ослабления спроса это, в свою очередь, может оказывать понижательное давление на цены на нефть. Устойчивое снижение становится более вероятным, если восстановление предложения и ослабление спроса произойдут одновременно.
По этой причине на данном этапе уместнее обсуждать, ослабевает ли премия за дефицит на энергетических рынках, чем объявлять о завершении более широкого бычьего рынка сырьевых товаров. Медь, золото и сельскохозяйственная продукция имеют собственную динамику спроса и предложения и финансовые драйверы.
Для сырой нефти то, сможет ли экспорт продолжать устойчиво расти, пополнятся ли наземные запасы и будут ли пересмотрены в сторону понижения прогнозы спроса, станет более значимой проверкой того, удержится ли цена около $90, чем любое отдельное дипломатическое заявление.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.