


Доходность 10-летних гособлигаций США приближается к 5,4%: даже бум ИИ не маскирует слабость S&P 500
 wallstreetcn
На поверхности фондовый рынок США выглядит спокойным, но внутри рынка нарастает напряжение. На этой неделе доходность 10-летних казначейских облигаций США приблизилась к 5,4%, достигнув самого высокого уровня с 2002 года, а нефть марки Brent держится выше 100 долларов за баррель. Финансовые рынки переживают масштабное отступление, скрытое ореолом технологических гигантов.
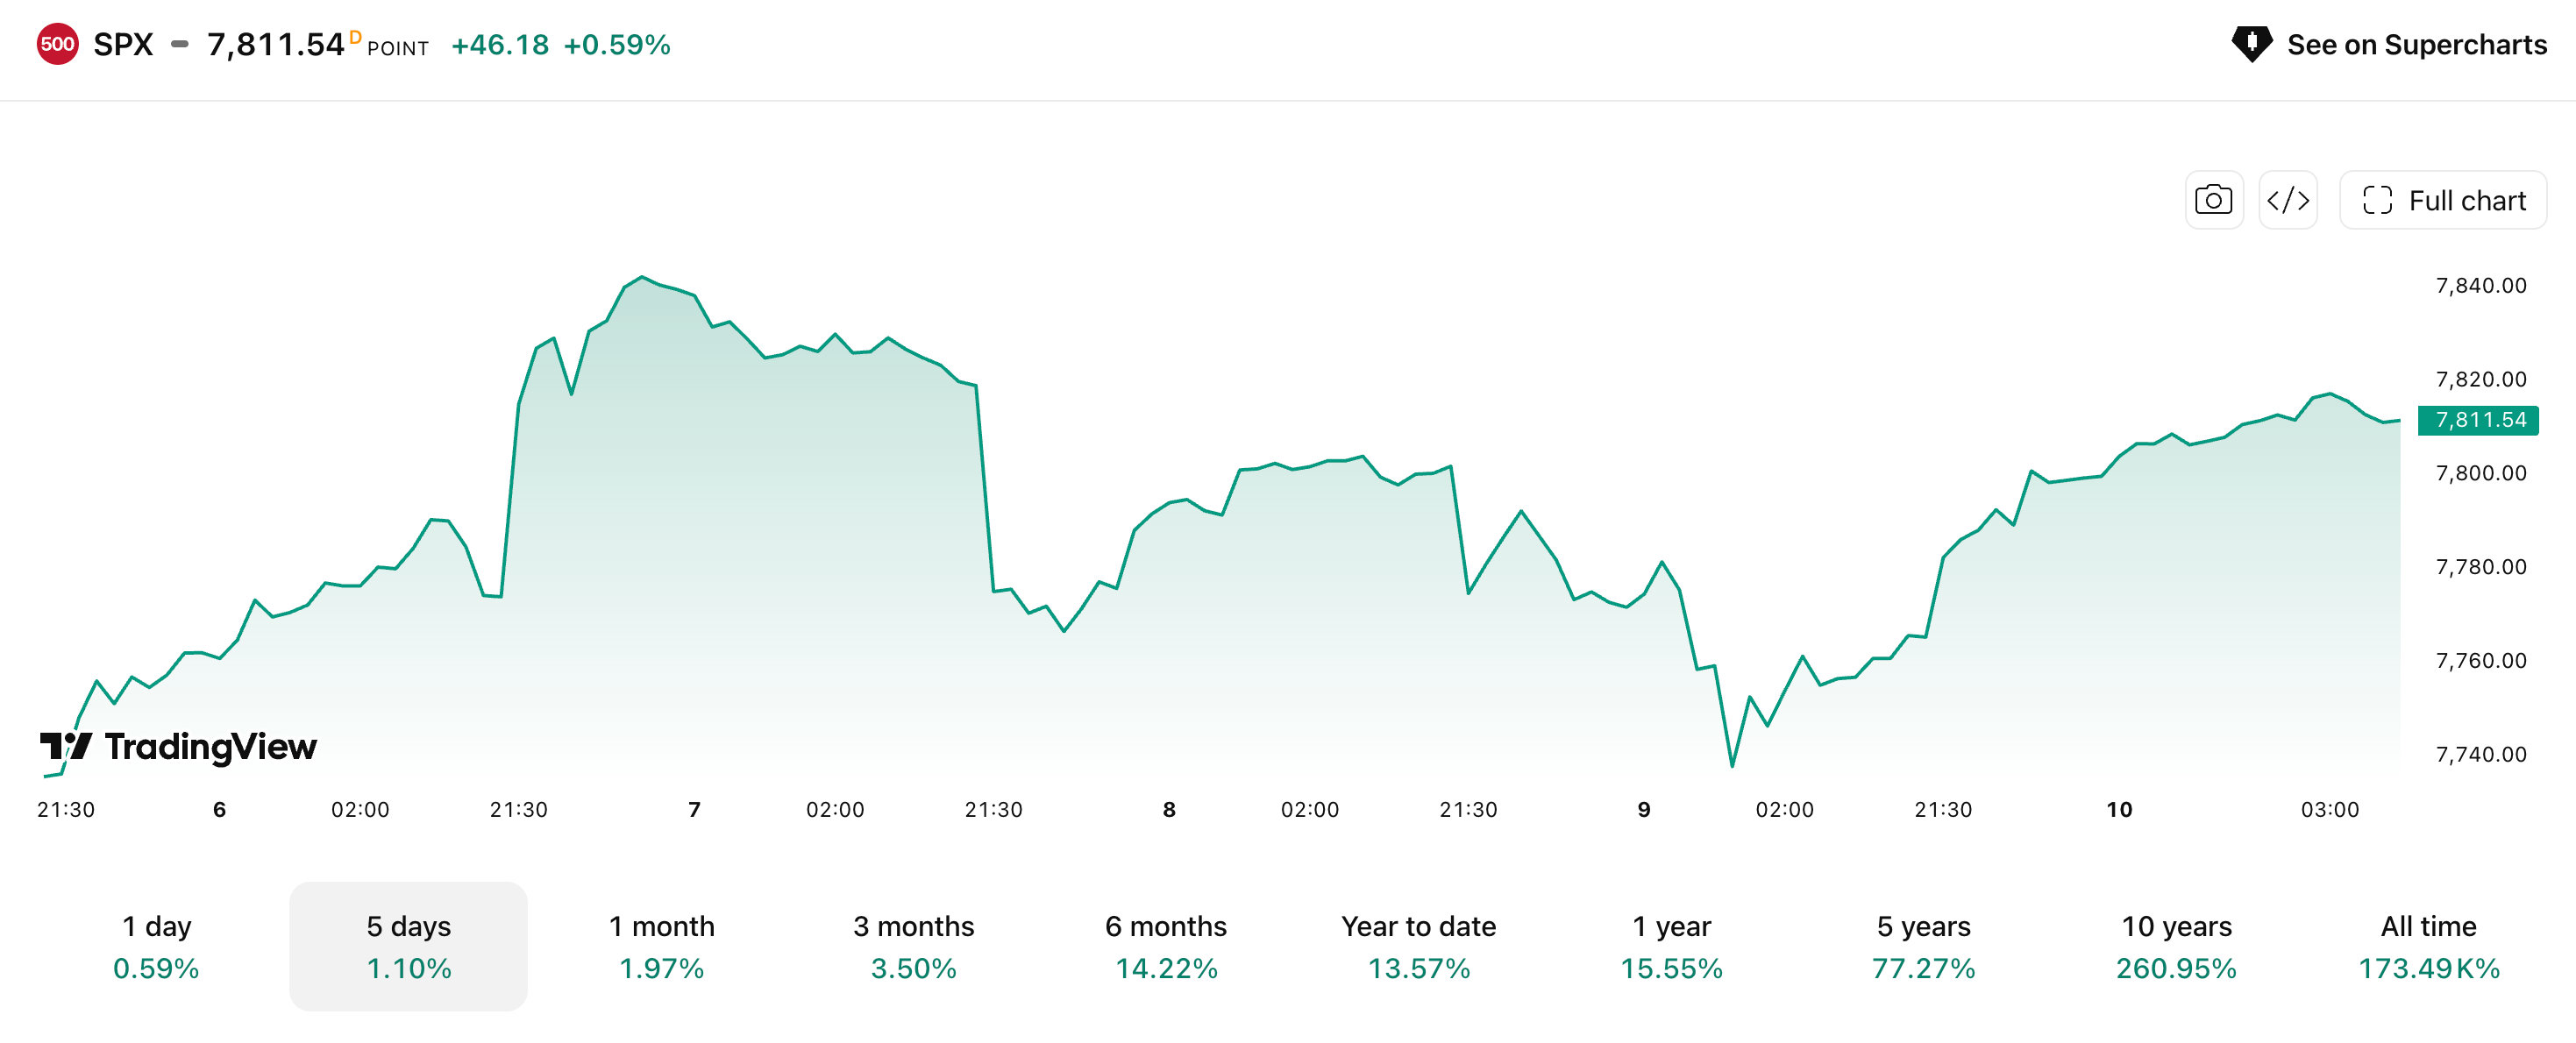
Индекс S&P 500 на этой неделе обновил исторический максимум, но за этим рекордом скрывается крайне хрупкая рыночная база — лишь около 30% акций индекса торгуются выше 50-дневной скользящей средней. Это самый низкий показатель участия рынка за всю историю наблюдений Bloomberg с 1990 года.
Тем временем индекс компаний малой капитализации Russell 2000 снижается пятую неделю подряд, потеряв около 8,5% от максимума и приближаясь к зоне технической коррекции.
Шок от роста ставок распространяется на более широкие классы активов. ETF на высокодоходные облигации упали до уровней, близких к минимумам, зафиксированным во время распродажи, вызванной тарифной войной этой весной. Спреды по высокодоходным корпоративным облигациям США продолжают расширяться, а доходность облигаций, выпущенных заемщиками с самым слабым кредитным качеством, достигла примерно 15%. Президент группы Нью-Йоркской фондовой биржи Линн Мартин напрямую объяснила недавние переносы нескольких громких IPO ростом процентных ставок.
Под новыми максимумами индекса — худшая в истории широта рынка
Индекс S&P 500 на этой неделе достиг исторического максимума, но значимость этого рекорда вызывает серьезные сомнения.
Согласно данным Bloomberg, в момент обновления исторического максимума S&P 500 лишь около 30% акций индекса торговались выше 50-дневной скользящей средней. 50-дневная скользящая средняя — важный ориентир для оценки краткосрочной широты рынка: чем ниже этот показатель, тем сильнее рост индекса зависит от узкой группы тяжеловесных акций и тем слабее общее участие рынка.
Ситуация с акциями малой капитализации еще более тяжелая. В индексе Russell 2000, чувствительном к процентным ставкам, лишь 27% акций торгуются выше 50-дневной скользящей средней. Индекс снижается пять недель подряд, потеряв около 8,5% от максимума и приближаясь к порогу технической коррекции, который обычно определяется как падение на 10%. Акции недвижимости также переживают продолжительное снижение.
Главный инвестиционный директор Ocean Park Asset Management Джеймс Сент-Обин отметил:
«Взвешенный по капитализации индекс S&P 500 маскирует масштабные потери, скрытые под поверхностью. Рынок облигаций фактически ужесточил финансовые условия без каких-либо действий со стороны ФРС. Риск в том, что первоначальный энергетический шок может в конечном итоге превратиться в проблему с прибылями, а фондовый рынок еще не полностью учел такую возможность».
Шок от роста ставок распространяется по миру, стоимость заимствований повсеместно растет
В среду доходность 10-летних казначейских облигаций США на короткое время приблизилась к 5,4% — самому высокому уровню с 2002 года. Шок от роста ставок уже не ограничивается США и распространяется по всему миру.
Тем временем нефть марки Brent продолжает держаться выше 100 долларов за баррель, усиливая опасения по поводу устойчиво высокой инфляции. Стоимость заимствований в Великобритании выросла до 19-летнего максимума, одновременно растет давление на государственный долг Франции.
На кредитном рынке сигналы стресса еще более явные. Доходность облигаций, выпущенных заемщиками с самым слабым кредитным качеством, достигла примерно 15% — это крайне высокий барьер для компаний, нуждающихся в рефинансировании. Спреды по высокодоходным корпоративным облигациям США в последние дни продолжают расширяться, а ETF на высокодоходные облигации упали до уровней, близких к минимумам, зафиксированным во время распродажи, вызванной тарифной войной этой весной.
Сент-Обин назвал кредитные спреды ниже инвестиционного уровня «настоящим барометром паники» и отметил, что их непрерывное расширение с середины сентября вызывает беспокойство. По его словам, внутренние модели компании уже сигнализируют о нисходящем тренде по ряду чувствительных к ставкам инвестиций, что побудило команду сократить позиции в чувствительных к кредитному риску активах, включая высокодоходные облигации.
Экстремальный сценарий: S&P 500 может упасть более чем на 20% в следующем году
Стратеги Société Générale количественно оценили возможное развитие рынка в экстремальном сценарии, и выводы не внушают оптимизма.
Стратеги Société Générale Маниш Кабра, Шарль де Буаззон и Кавтар Мамуни в недавнем отчете отметили, что если доходность 10-летних казначейских облигаций США вырастет до 6%, нефть марки Brent подорожает до 150 долларов за баррель, а денежные потоки технологических гигантов останутся под давлением, то в следующем году S&P 500 может упасть более чем на 20%.
Напротив, если доходность снизится до 4%, нефть подешевеет до 80 долларов за баррель, а фундаментальные показатели крупных технологических компаний улучшатся, у рынка останется потенциал для дальнейшего роста. Кабра отметил:
«Доходность 5% создает сопротивление для оценок, но доходность 6% спровоцирует кредитное событие, и оно, скорее всего, произойдет за пределами частного сектора — там, где находятся балансы с самым высоким левериджем. Сейчас все вопросы сосредоточены на фискальной стабильности суверенных государств и устойчивости их долга».
Инвестиции в ИИ неоднородны, капитал уже тихо уходит
Примечательно, что резкое падение акций производителей чипов в четверг показало: даже инвестиции в ИИ не являются неуязвимыми.
Индексы S&P 500 и Nasdaq 100 на этой неделе в целом выросли, но коллективное падение акций чиповых компаний в четверг свидетельствует о том, что уверенность рынка в спросе на ИИ пошатнулась. Сможет ли индекс продолжать выдерживать давление, во многом зависит от дальнейшего направления цен на нефть и рынка облигаций.
Некоторые инвесторы уже решили активно выходить. Джефф Муленкамп, управляющий фондом объемом 270 миллионов долларов, чьи результаты в этом году опережают S&P 500, сообщил, что значительно увеличил долю акций энергетических компаний и почти полностью избавился от всех позиций, связанных с ИИ.
«Я с удовольствием уйду, пока вечеринка еще продолжается», — сказал он, говоря о буме ИИ. — «Финансирование пока доступно. Как только этот источник иссякнет, игра закончится».
В настоящее время шок от роста ставок побуждает инвесторов пересматривать портфели, а не провоцирует полномасштабную распродажу рисковых активов. Инвесторы избавляются от позиций, чувствительных к волатильности доходности облигаций и высокой стоимости финансирования, — от спекулятивного кредита до сделок carry trade с валютами. Но по мере накопления давления со стороны ставок эта структурная дивергенция, скрытая под спокойной поверхностью, испытывает рынок на прочность.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.