


Лидер вырос в 10 раз: ончейн-опционы могут стать новой главной линией бычьего рынка
 Blockbeats
На конференции DAS, организованной Blockworks, основатель Hyperliquid Джефф ясно заявил: «Опционы — это возможность, которую стоит продолжать развивать в сфере ончейн-торговли». Он отметил, что опционы занимают важное место в традиционных финансах, но ончейн-продукты ещё не достигли «критической массы», и разработчики могут строить продукты вокруг этого рынка, чтобы трейдерам было удобнее хеджировать позиции по спотовым и бессрочным контрактам.
Lighter также уже включил опционы в свою дорожную карту. Основатель Влад Новаковски в предыдущем интервью ясно заявил, что опционы являются важной частью дорожной карты Lighter, и обсуждал возможность листинга опционов на акции до IPO и других продуктов.
Речь идёт о традиционных опционах колл и пут, которые позволяют комбинировать различные структуры доходности в зависимости от цены исполнения и даты экспирации, что отличается от бинарных контрактов на рынках прогнозов, расчёты по которым производятся по принципу «да» или «нет».
Две крупнейшие децентрализованные биржи бессрочных контрактов (PerpDEX) начали серьёзно обсуждать опционы, и конкуренция в ончейн-торговле движется к более полному рынку деривативов.
Я считаю, что ончейн-опционы станут одной из главных линий нового бычьего цикла. А Derive, который уже много лет работает на этом рынке, находится в положении, заслуживающем переоценки.
Почему опционы?
В феврале этого года в статье «Ончейн-опционы: перекрёсток для DeFi-пользователей и трейдеров» я обсуждал, что два, казалось бы, разных типа ончейн-капитала движутся к двум концам рынка опционов.
С одной стороны — трейдеры, привыкшие к кредитному плечу. Им нужно выражать свои прогнозы с ограниченным капиталом, но их часто выбивает с рынка колебаниями цен до того, как прогноз сбудется. С другой стороны — те, кто привык хранить монеты ради дохода. Аирдропы, спрос на займы и арбитраж ставок финансирования не могут бесконечно обеспечивать сверхдоходность, и капитал в конечном счёте должен ответить на вопрос: от кого исходит доход и какой риск на себя берёт инвестор.
Опционы позволяют этим двум типам спроса встретиться.
Для покупателя опциона, который полностью оплатил премию и не использует заёмные средства, первоначально уплаченная премия является максимальным убытком по сделке. Если базовый актив упадёт в цене, это не приведёт к немедленной ликвидации маржи, как в случае с бессрочными позициями с высоким кредитным плечом. Трейдер может выбрать срок для своего прогноза.
Характеристики опционов очень подходят для некоторых торговых потребностей на бычьем рынке. Если вы ожидаете значительного роста ETH через несколько месяцев, но не хотите нести убытки от каждой коррекции в течение этого периода, можно купить опцион колл; если у вас уже есть большой объём спотовых активов и вы хотите защитить часть прибыли, можно купить опцион пут.
Продавцы опционов получают премию, принимая на себя определённый риск. Держатели спотовых активов могут продать опцион колл с более высокой ценой исполнения, уступив часть потенциала роста в обмен на премию, уплаченную покупателем опциона.
Ключевой вывод февральской статьи заключался в том, что доходность постепенно вернётся к сути «отражения риска». Бычий рынок одновременно увеличит оба типа спроса: тех, кто готов платить премию за возможность заработать на росте, и тех, кто хочет защитить прибыль и получить дополнительный доход, используя панику на рынке. Опционы как раз способны соединить их.
В последние годы сложные интерфейсы, фрагментированная ликвидность и недостаточно зрелые механизмы исполнения мешали этим потребностям масштабироваться в ончейне. Теперь на стороне предложения произошли изменения.
Ускорение объёмов торгов
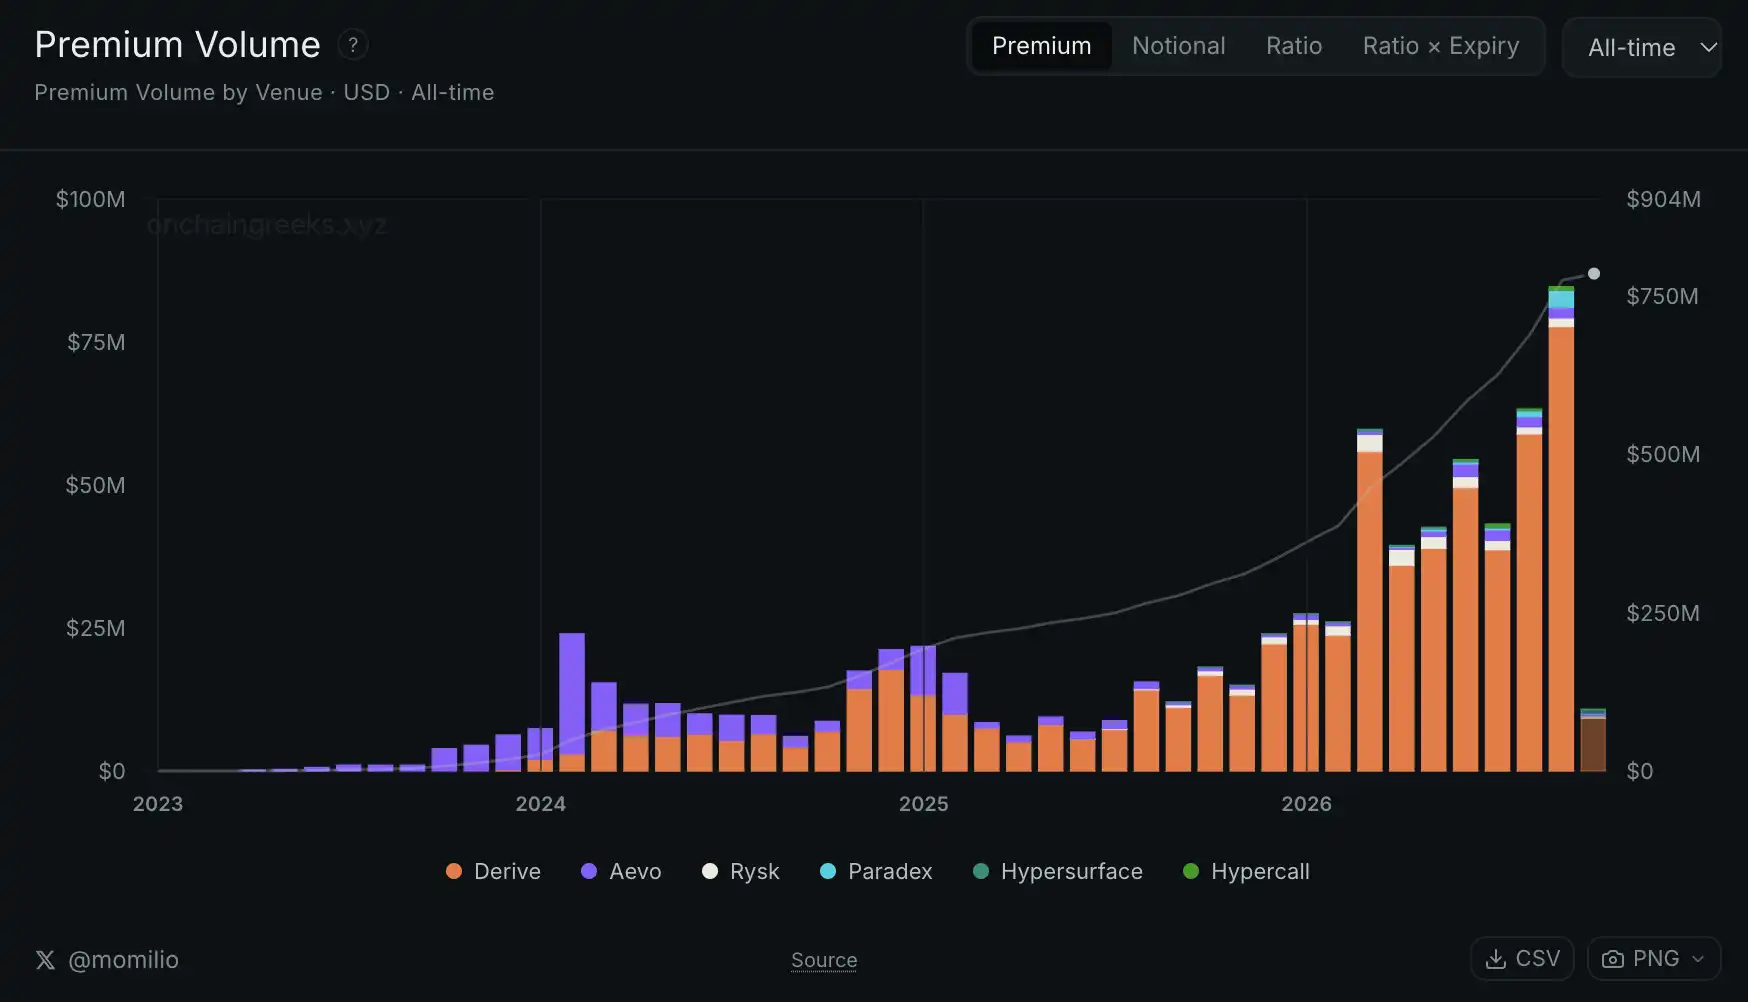
В начале этого года месячный объём премий по ончейн-опционам составлял примерно двадцать с лишним миллионов долларов, а в сентябре достиг более восьмидесяти миллионов долларов. Премия — это фактическая сумма, уплачиваемая при покупке или продаже опционного контракта, и она помогает нам оценить реальный масштаб торговли такими продуктами.
В сентябре совокупный номинальный объём торгов опционами достиг 4,829 млрд долларов, увеличившись на 121,7% по сравнению с предыдущим месяцем; номинальный объём Derive вырос на 99,3%, до 3,827 млрд долларов.
Этот рост произошёл одновременно с тем, как конкуренты начали набирать объёмы. Hypercall и Paradex увеличили свою долю рынка, доля Derive в номинальном объёме снизилась с 88,1% до 79,3%, но по объёму премий Derive по-прежнему занимает 91,6%. Номинальный объём отражает стоимость базовых активов по контрактам и отличается от показателя премий; вместе эти два набора данных показывают, что отрасль начала расширяться, а Derive сохраняет доминирующее положение.
Цена DRV также уже прошла переоценку. С момента предыдущей статьи, где мы впервые представили DRV, цена токена взлетела с 0,043 доллара до локального максимума около 0,504 доллара, максимальный рост превысил 10 раз. Рынок уже начал переоценивать рост ончейн-опционов.
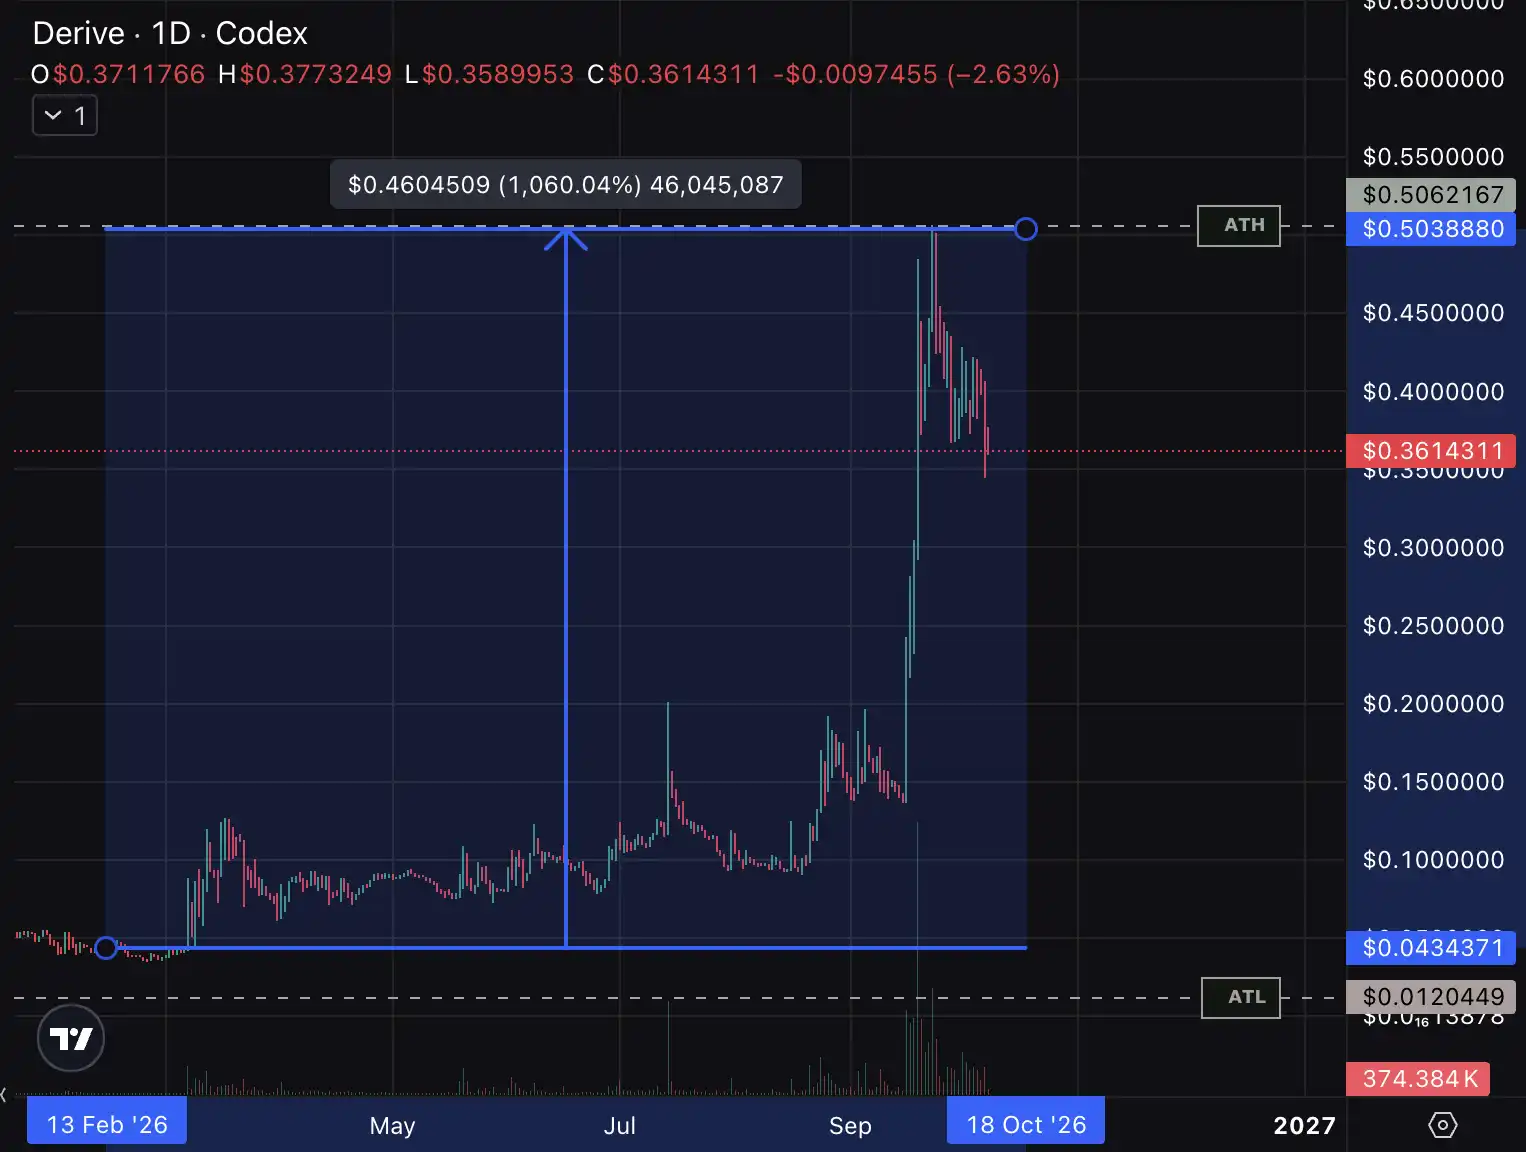
После роста в десять раз причиной продолжать следить за проектом должен стать вопрос о том, насколько может вырасти бизнес. Текущие данные подтверждают рост объёмов, а дальнейший потенциал зависит от того, смогут ли на этот рынок прийти больше трейдеров, активов и приложений.
Есть ещё один показательный ориентир. Совокупный номинальный объём опционов на всех ончейн-площадках составляет лишь около 6,8% от объёма одной только Deribit. По сравнению со зрелым централизованным рынком опционов у ончейн-опционов всё ещё огромный потенциал проникновения.
Почему Derive добился успеха
Предшественником Derive была Lyra. Пройдя ранний этап автоматизированного маркет-мейкинга, проект постепенно выстроил систему книги ордеров, запроса котировок (RFQ) и портфельной маржи.
Бессрочные контракты обычно позволяют концентрировать ликвидность одного актива в одном рынке. У опционов же есть разные цены исполнения, даты экспирации и два направления — колл и пут. Один актив разбивается на множество контрактов, маркет-мейкеры должны котировать каждый из них отдельно, а трейдерам нужно находить подходящие комбинации. Если смотреть только на книгу ордеров по одному контракту, легко прийти к выводу, что «у ончейн-опционов нет ликвидности».
RFQ предлагает альтернативный способ заключения сделок. Трейдер подаёт заявку с указанием контракта, объёма и комбинации, которые он хочет купить или продать, маркет-мейкеры на основе этого выставляют котировки, и трейдер принимает подходящую цену. Профессиональные институты могут рассчитывать котировки с учётом текущего риска и рыночной ситуации, а трейдеры — напрямую искать ликвидность под свои конкретные потребности.
В этом и заключается коммерческая ценность Derive. Проект превратил процесс, который раньше требовал поочерёдного обращения к профессиональным торговым отделам, согласования доступа и ожидания котировок, в многократно используемую точку входа для торговли. Помимо книги ордеров, сеть институциональных котировок, агрегируемая через RFQ, формирует его способность привлекать крупные сделки и сложные стратегии.
Опционы также порождают спрос на хеджирование. Продав опцион колл, маркет-мейкер может купить определённый объём бессрочных контрактов, чтобы компенсировать часть ценового риска, и корректировать позицию по мере изменения рынка. Зрелый ончейн-рынок контрактов предоставляет более удобную площадку для хеджирования опционных позиций.
Это объясняет часто упускаемую из виду взаимосвязь: после развития ончейн-бессрочных контрактов опционам становится легче масштабироваться. Оба типа продуктов могут совместно увеличивать объёмы торгов и обеспечивать ликвидность друг для друга.
Derive сам предлагает бессрочные контракты. В рамках счёта с портфельной маржой, где риски могут взаимно компенсироваться, маркет-мейкеры могут управлять опционами и хеджирующими позициями вместе, сокращая избыточное обеспечение. Таким образом, одна и та же опционная сделка может привести к последующим объёмам по бессрочным контрактам и спросу на займы. Оценку Derive также следует проводить с учётом этих смежных направлений бизнеса.
Derive V3
Derive недавно завершил обновление до V3, применив подход «офчейн-сопоставление, ончейн-верификация», а также добавив изоляцию рисков, кросс-активную портфельную маржу и возможность развёртывания нативных хранилищ. Такая архитектура сочетает скорость исполнения с проверяемыми ончейн-расчётами и открывает больше возможностей для интеграции разработчиков.
С точки зрения бизнеса это означает, что Derive может обслуживать больше интерфейсов и стратегий. Профессиональные трейдеры используют книгу ордеров и систему запроса котировок, розничные пользователи через сторонние фронтенд-приложения могут выбирать активы, целевые цены и сроки, а держатели монет могут вносить активы в хранилища, исполняющие определённые опционные стратегии. Разные точки входа в конечном счёте используют одну и ту же инфраструктуру котировок, управления рисками и расчётов.
Пути масштабирования опционов можно разделить на два типа: доходные хранилища и структурированные продукты, а также фронтенды, понятные обычным трейдерам. Первые передают сложные стратегии продукту, вторые снижают порог выбора и операций.
Для держателей токенизированного золота или акций покрытая продажа опционов колл может стать инструментом получения дохода от премий; для тех, кто хочет контролировать вложения в спекулятивную сделку, приложение может напрямую показать кривую доходности на дату экспирации и максимальный убыток. Более понятные продукты способны привлечь людей, которые раньше не выходили на рынок опционов.
Таким образом, у Derive есть возможность, подобно Hyperliquid, превратиться из торговой площадки в инфраструктуру деривативов, стоящую за множеством приложений. Сторонние команды отвечают за привлечение пользователей и продукт, а базовый протокол — за исполнение сделок. Рынок, который он сможет обслуживать в будущем, будет расти вместе с ростом этих приложений.
Как DRV монетизирует рост бизнеса
Согласно описанию организационной структуры Derive, проект не выпускал отдельные долевые инструменты для внешних инвесторов, которые бы отнимали ценность протокола. Ключевая интеллектуальная собственность, такая как книга ордеров и RFQ, принадлежит фонду для DAO, а Derive Labs выступает поставщиком услуг, поддерживая разработку и исполнение. Токен DRV находится в центре управления, стимулирования контрибьюторов и накопления ценности протокола.
Самый прямой путь — это обратный выкуп, поддерживаемый доходом. Источники комиссий Derive включают торговлю, сопоставление заявок, ликвидации и спреды. Доход протокола распределяется по правилам управления, и часть его еженедельно используется для покупки DRV на рынке.
Изначально доля обратного выкупа составляла 25%, затем была повышена до 35%. С 14 октября Derive DAO путём голосования по управлению повысит долю комиссий протокола, направляемую на обратный выкуп, до 50%, продолжая проводить его еженедельно и раскрывать информацию.
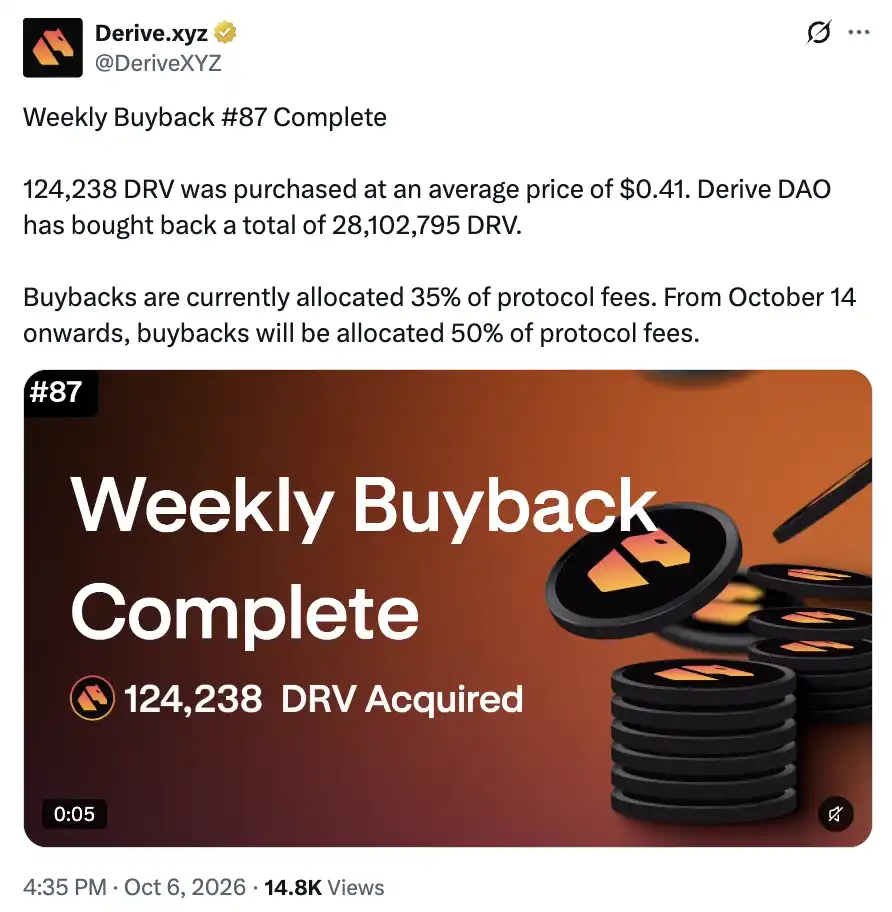
По состоянию на 6 октября Derive завершил 87-й еженедельный обратный выкуп, совокупно выкупив 28 102 795 токенов DRV. На той неделе было куплено 124 238 токенов DRV по средней цене 0,41 доллара; исходя из раскрытой средней цены, затраты составили около 51 000 долларов.
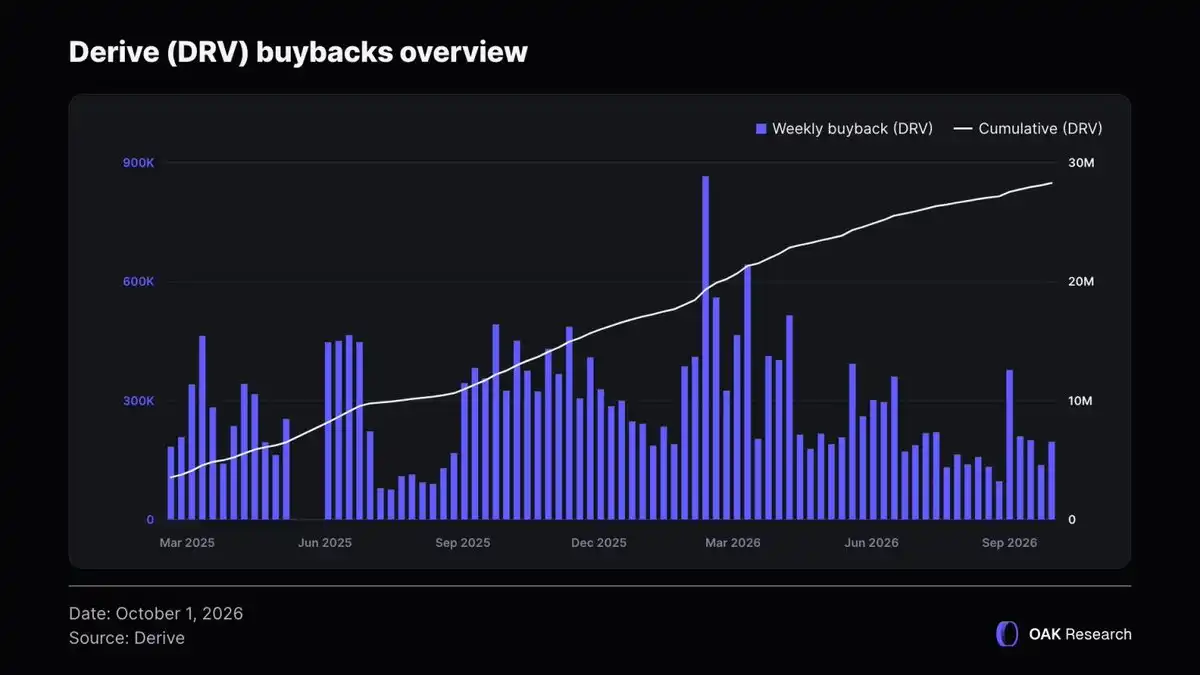
По статистике OAK Research, за последние полтора года совокупный объём обратного выкупа DRV постоянно увеличивался и уже приблизился к 30 миллионам долларов. Доход от комиссий протокола поддерживает постоянный спрос на DRV.
При неизменных комиссиях протокола повышение доли обратного выкупа с 35% до 50% означает увеличение бюджета на выкуп примерно на 43%. Если рост бизнеса продолжит приносить больше комиссионного дохода, оба фактора вместе смогут увеличить средства, направляемые на покупку DRV.
У Derive ещё есть возможности для расширения источников дохода. Проект уже создал возможности для торговли опционами, маркет-мейкерских котировок и управления рисками; V3 и сторонние приложения могут продолжать добавлять активы и продукты, смежные направления контрактов и кредитования также способны приносить доход, а механизм обратного выкупа позволяет росту бизнеса формировать устойчивый спрос на токен.
Увеличить пирог
После выступления Джеффа рынок легко может сосредоточиться на вопросе: «Не повлияет ли запуск опционов Hyperliquid на Derive?» Конкуренция, безусловно, будет, и количество трейдеров, ликвидность для хеджирования и возможности дистрибуции Hyperliquid и Lighter заслуживают внимания.
Но одновременное внимание обеих платформ к опционам также означает, что люди, уже привыкшие к ончейн-торговле, получат больше возможностей познакомиться с этим классом продуктов. Когда общий спрос на рынке растёт, снижение доли и рост бизнеса могут происходить одновременно — данные за сентябрь уже продемонстрировали такую ситуацию.
Простым сценарным расчётом: если отрасль вырастет в пять раз, а доля Derive снизится с 90% до 60%, его бизнес всё равно вырастет примерно в 3,3 раза от исходного уровня.
Нельзя игнорировать и преимущество первопроходца Derive. Уже подключённая сеть котировок, проверенный реальными сделками движок управления рисками, механизмы хеджирования внутри счетов и открытые опционные позиции со сроками в несколько месяцев — всё это увеличивает издержки миграции. Новой платформе потребуются веские причины, чтобы убедить трейдеров перенести капитал и долгосрочные стратегии.
Рынок, на котором есть объёмы, генерируется доход, расширяются продукты и дистрибуция, заслуживает тщательного изучения до того, как о нём начнут говорить все.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.